

Wussten Sie, dass bereits die dritte falsche Meldung an die Auskunftei Ihre Finanzierungschancen für das gesamte Jahr 2026 massiv verschlechtern kann? Viele Kreditsuchende stehen vor der Herausforderung, Angebote vergleichen zu wollen, ohne dabei ihre Bonität durch technische Fehler zu gefährden. Es herrscht oft Unsicherheit darüber, wie viele kreditanfragen sind unbedenklich und ab wann der Algorithmus negativ reagiert. Diese Sorge ist begründet, da herkömmliche Kreditanfragen zwölf Monate lang gespeichert werden und Ihre Kreditwürdigkeit aktiv beeinflussen.
Dieser Ratgeber bietet Ihnen die notwendige Klarheit über das neue Schufa-System mit seiner Punkteskala von 100 bis 999. Sie erfahren exakt, wie Sie Konditionen ohne Score-Verlust prüfen und welche gesetzlichen Änderungen seit April 2026 für Ihre Sicherheit sorgen. Wir strukturieren für Sie die entscheidenden Unterschiede der Anfrage-Merkmale, die exakten Speicherfristen und den Prozess der digitalen Vertragsabschlüsse. Das Ziel ist eine fundierte Entscheidungsgrundlage für Ihren Kreditvergleich. So sichern Sie sich Ihren Kredit zu Bestzinsen, während Ihre finanzielle Integrität durch eine präzise Vorgehensweise vollständig gewahrt bleibt.
Wichtigste Erkenntnisse
- Differenzierung zwischen der verbindlichen Kreditanfrage (KK) und der neutralen Konditionenanfrage zur Vermeidung unnötiger Score-Verluste.
- Klarheit darüber, wie viele kreditanfragen sind unbedenklich und ab wann der Schufa-Algorithmus eine finanzielle Instabilität vermutet.
- Effektive Nutzung des 10-Tage-Vergleichszeitraums für schufa-neutrale Konditionsprüfungen bei verschiedenen Kreditinstituten.
- Strategische Vorbereitung aller erforderlichen Unterlagen zur Minimierung technischer Ablehnungsgründe und redundanter Mehrfachanfragen.
- Anwendung KI-gestützter Finanzanalysen für einen bonitätsneutralen Marktvergleich und die Sicherung optimaler Zinskonditionen im Jahr 2026.
Kreditanfrage vs. Konditionenanfrage: Der entscheidende Unterschied
Die Differenzierung zwischen einer Kreditanfrage und einer Konditionenanfrage ist für die Stabilität Ihrer Bonität im Jahr 2026 von zentraler Bedeutung. Viele Kreditnehmer stellen sich die Frage, wie viele kreditanfragen sind unbedenklich, bevor sie verschiedene Angebote prüfen. Um diese Frage präzise zu beantworten, ist ein grundlegendes Verständnis der Arbeitsweise von Auskunfteien erforderlich. Was ist die Schufa und wie kategorisiert sie Ihre Anfragen? Die Antwort liegt in den verwendeten Merkmalen, die Banken bei einer Prüfung an die Auskunftei übermitteln.
Das Merkmal Kreditanfrage (KK) und seine Folgen
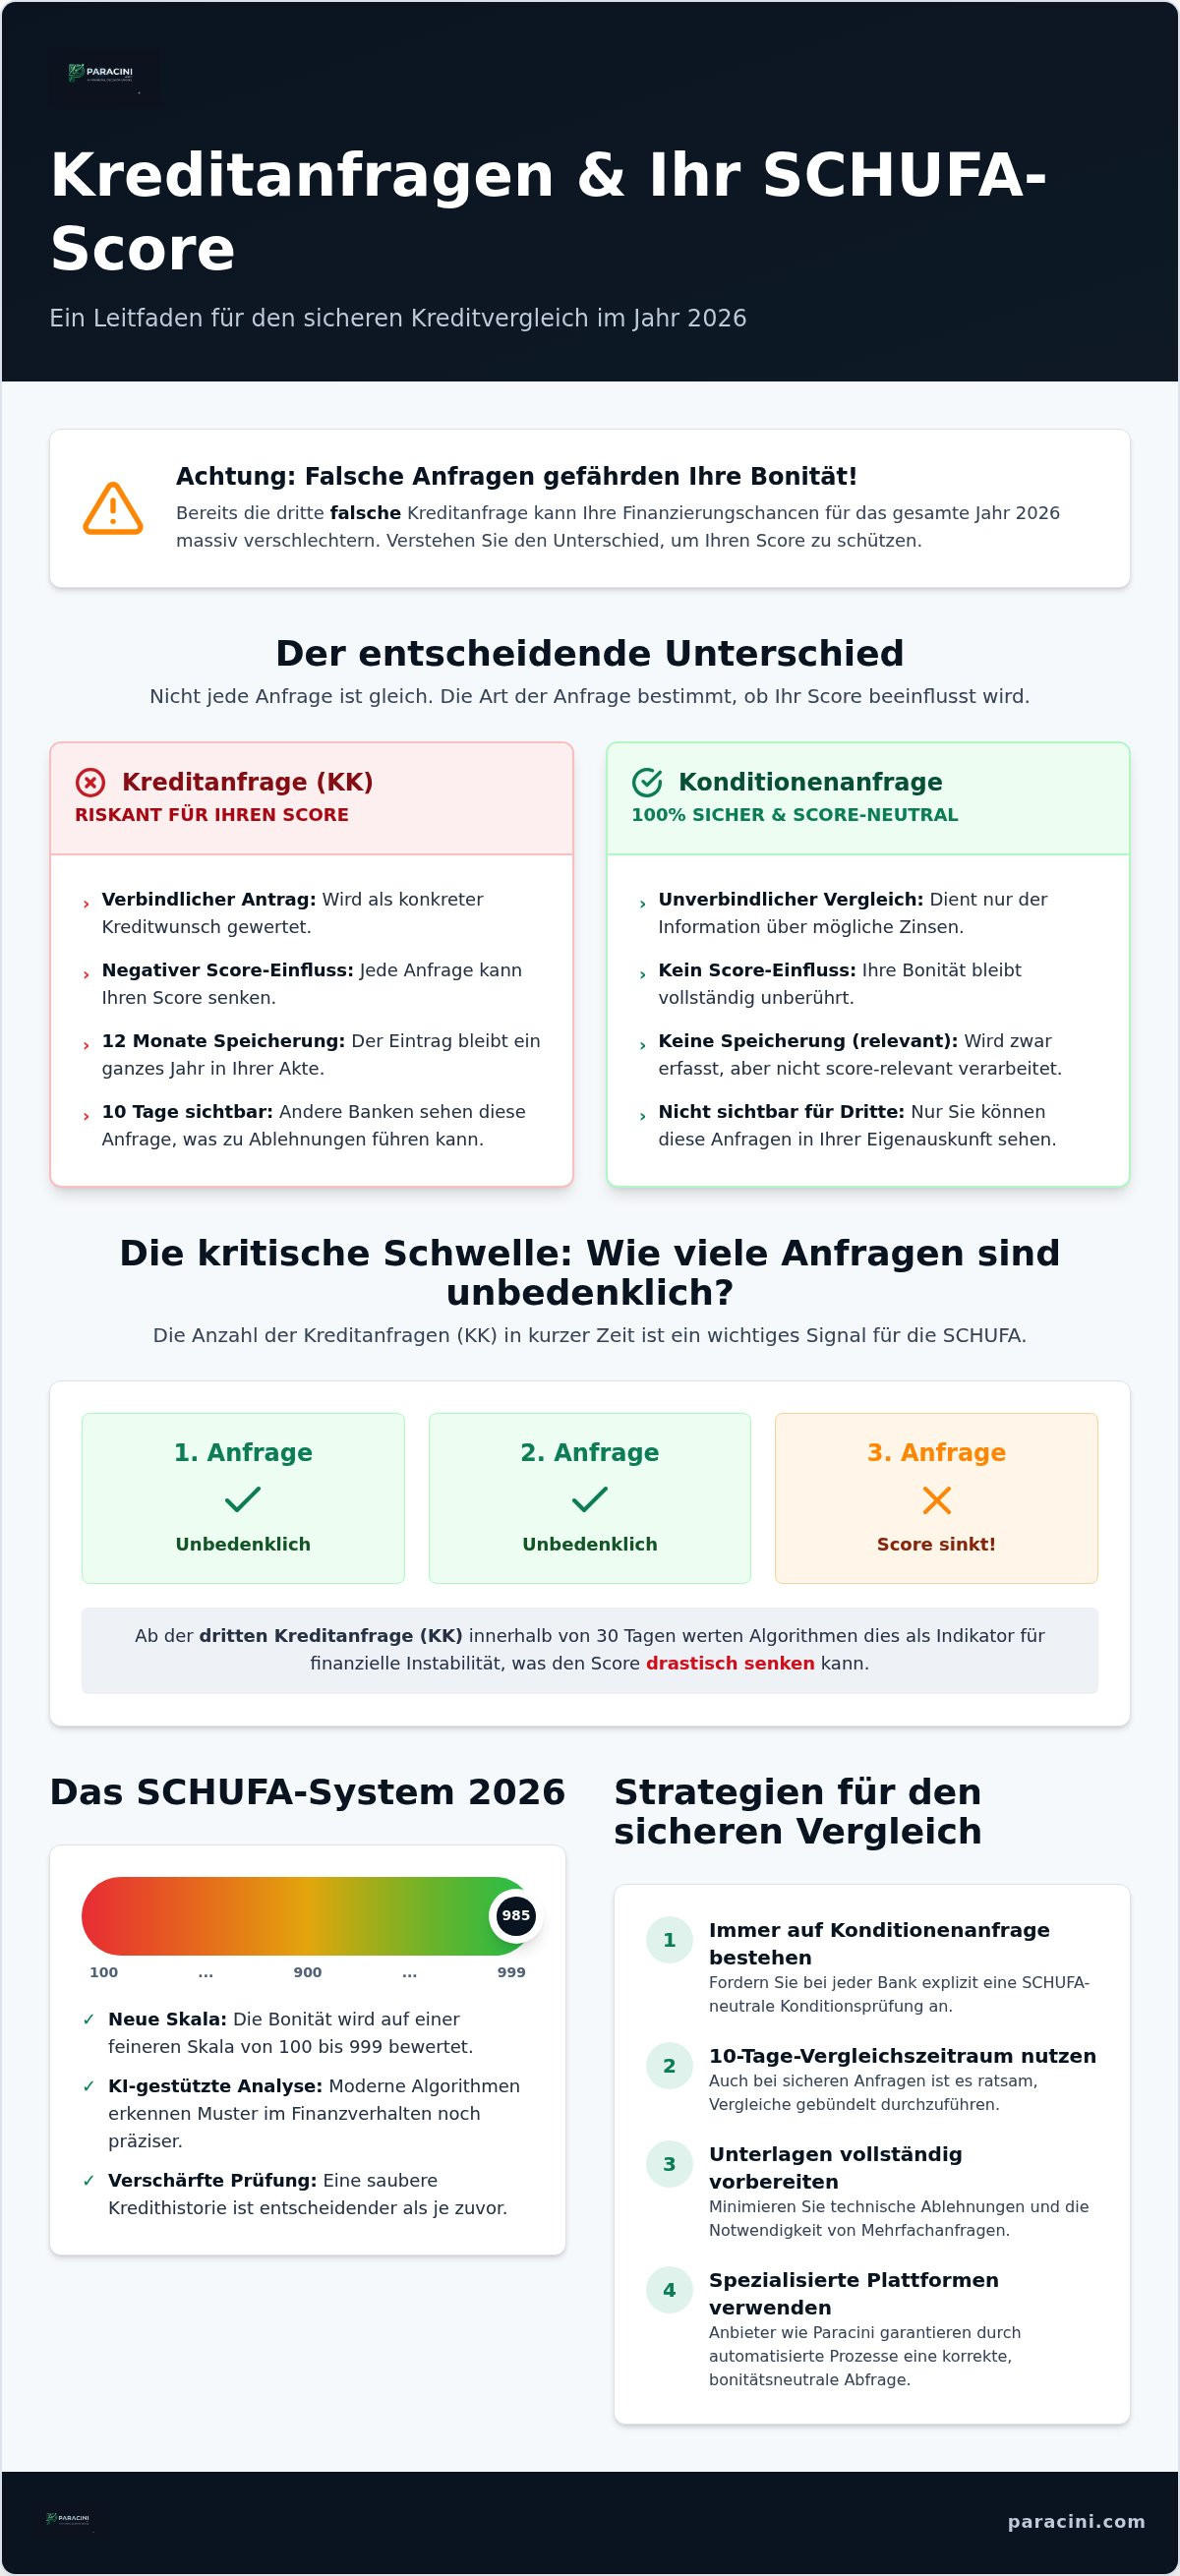
Das Merkmal Kreditanfrage (KK) kennzeichnet einen verbindlichen Antrag auf ein Darlehen. Sobald eine Bank dieses Merkmal meldet, erfolgt eine Speicherung für exakt zwölf Monate in Ihrem Datensatz. Für andere Kreditinstitute bleibt dieser Eintrag für einen Zeitraum von zehn Tagen sichtbar. Diese Sichtbarkeit führt oft zu Komplikationen bei zeitgleichen Anträgen. Der Schufa-Algorithmus wertet mehrere KK-Einträge in kurzer Folge als statistisches Risiko. Es entsteht der Eindruck, dass Sie dringend auf liquide Mittel angewiesen sind oder bereits von anderen Instituten abgelehnt wurden. Dies senkt Ihren Wahrscheinlichkeitswert für die Rückzahlung unmittelbar und kann die Zinskonditionen künftiger Angebote verschlechtern.
Die Konditionenanfrage als sichere Alternative
Im Gegensatz dazu steht die Konditionenanfrage. Sie wird unter dem Merkmal "Anfrage Kreditkonditionen" geführt und ist vollkommen bonitätsneutral. Dieses Merkmal hat keinerlei Einfluss auf Ihren Schufa-Score. Es dient ausschließlich dem Einholen von Informationen über Zinssätze und Laufzeiten. Für andere Banken ist dieser Eintrag nicht sichtbar. Lediglich Sie selbst können ihn in Ihrer Eigenauskunft einsehen. Bei der Ratenkredit-Vermittlung über Paracini erfolgt die Abfrage standardmäßig über dieses sichere Merkmal. Dies ermöglicht Ihnen einen umfassenden Marktvergleich ohne Risiko für Ihre Kreditwürdigkeit. Im neuen Punktesystem von 2026, das Werte bis 999 nutzt, ist diese saubere Trennung für den Erhalt eines hervorragenden Scores essenziell.
Ein häufiges Problem in der Finanzpraxis sind fehlerhafte Meldungen durch Banken. Trotz der gesetzlichen Pflicht zur Transparenz übermitteln einige Institute das Merkmal KK, obwohl lediglich ein Konditionsvergleich gewünscht war. Solche technischen Fehler oder veraltete Prozesse führen zu einer künstlichen Verschlechterung Ihrer Bonität. Achten Sie daher bei jedem Kontakt mit einem Kreditgeber explizit auf die schriftliche Bestätigung einer schufa-neutralen Konditionenanfrage. Die Nutzung spezialisierter digitaler Plattformen minimiert dieses Risiko durch automatisierte und korrekt codierte Prozesse. So bleibt Ihr Profil sauber und Ihre Verhandlungsposition gegenüber den Banken stark.
Warum zu viele Kreditanfragen Ihren Schufa-Score belasten
Der Schufa-Algorithmus basiert auf mathematischen Wahrscheinlichkeitsmodellen. Mehrere formale Kreditanfragen in kurzem Abstand lösen in diesen Systemen Warnsignale aus. Das Scoring-Modell interpretiert eine hohe Antragsfrequenz als Indikator für akute finanzielle Instabilität. Hierbei stellt sich die zentrale Frage: wie viele kreditanfragen sind unbedenklich? Ab der dritten Anfrage innerhalb eines Zeitraums von 30 Tagen sinkt die statistische Rückzahlungswahrscheinlichkeit in den Augen der Algorithmen drastisch.
Seit April 2026 gelten verschärfte Regeln für die Kreditwürdigkeitsprüfung. Die Integration von KI-gestützten Scoring-Modellen ermöglicht eine noch detailliertere Analyse Ihres Finanzverhaltens. Diese Systeme identifizieren Muster, die auf eine drohende Überschuldung hindeuten könnten. Ein kumulierter Effekt entsteht besonders dann, wenn Sie bei verschiedenen Instituten gleichzeitig Anträge einreichen. Da jede Bank die Anfragen der Mitbewerber für zehn Tage einsehen kann, entsteht oft ein negatives Gesamtbild. Dies führt im schlimmsten Fall zu einer systematischen Verschlechterung Ihres Scores auf der neuen Skala von 100 bis 999 Punkten.
Statistische Risikoprofile und Antragsverhalten
Automatisierte Entscheidungssysteme nutzen heute strikte Schwellenwerte für die Kreditvergabe. Drei oder mehr Anfragen pro Monat führen bei vielen Kreditgebern zu einer sofortigen, systemseitigen Ablehnung. Fachleute bezeichnen dieses Muster als "Verzweiflungseffekt". Die KI unterstellt hierbei, dass bereits andere Institute eine Kreditvergabe aufgrund mangelnder Bonität verweigert haben.
Die Bedeutung der Branchen-Scores bleibt auch im Jahr 2026 hoch. Diese spezifischen Werte werden für verschiedene Sektoren wie Banken oder Mobilfunk separat berechnet. Ein negatives Antragsverhalten in einem Bereich kann durch diese Spezial-Scores direkte Auswirkungen auf andere Finanzprodukte haben. Ein unbedachtes Vorgehen bei der Kreditsuche gefährdet somit nicht nur den aktuellen Wunschkredit, sondern Ihre gesamte finanzielle Flexibilität.
Fehlinterpretationen durch Banken vermeiden
Kreditinstitute werten eine intensive Marktsondierung ohne die Nutzung von Konditionenanfragen häufig als Risiko. Eine förmliche Kreditanfrage, der kein Vertragsabschluss folgt, wirkt im Datensatz wie eine Ablehnung. Die Schufa speichert zwar nicht den Grund für das Nichtzustandekommen eines Vertrages, doch die statistische Ausfallwahrscheinlichkeit steigt in der Bewertung an.
Nutzen Sie zur ersten Kalkulation unseren Kreditrechner. Dieses Tool ermöglicht eine präzise Einschätzung Ihrer Konditionen, ohne Spuren in Ihrer Schufa-Historie zu hinterlassen. Durch diese digitale Vorprüfung minimieren Sie das Risiko von Fehlentscheidungen. Eine strukturierte Herangehensweise ist die beste Strategie für einen erfolgreichen Abschluss. Für eine umfassende Analyse Ihrer Optionen stehen Ihnen unsere weiteren Finanz-Tools jederzeit zur Verfügung.
Die unbedenkliche Anzahl: Wie viele Kreditanfragen sind erlaubt?
Die Frage, wie viele kreditanfragen sind unbedenklich, lässt sich für das Jahr 2026 mit einer klaren Faustformel beantworten. Bis zu zwei formale Kreditanfragen (Merkmal KK) pro Kalenderjahr gelten in der Regel als moderat. Diese Anzahl führt bei einer ansonsten stabilen Finanzhistorie kaum zu signifikanten Score-Einbußen. Entscheidend ist hierbei die zeitliche Verteilung. Werden diese Anfragen gleichmäßig über das Jahr verteilt, bleibt das Risikoprofil für Kreditinstitute unauffällig. Im Gegensatz dazu stehen die Konditionenanfragen. Diese sind in unbegrenzter Menge möglich. Sie dienen dem reinen Marktvergleich und hinterlassen keine negativen Spuren in Ihrem Datensatz. Durch die Nutzung digitaler Schnittstellen erfolgt dieser Prozess heute nahezu in Echtzeit.
Zeitliche Fristen und Bündelung
Ein spezifisches technisches Detail bietet Kreditsuchenden einen strategischen Vorteil. Anfragen, die innerhalb eines Zeitraums von zehn Tagen erfolgen, werden von modernen Scoring-Algorithmen oft als eine einzige Vergleichseinheit gewertet. Diese Bündelung erkennt an, dass Sie lediglich das beste Angebot sondieren und nicht mehrere Darlehen parallel aufnehmen wollen. Die Schufa speichert diese Einträge zwar für insgesamt zwölf Monate, doch für andere Banken sind sie lediglich zehn Tage lang sichtbar. Nach Ablauf dieser kurzen Frist verschwindet die Information über Ihre Suche aus der Ansicht für Dritte. Dieser Mechanismus schützt Verbraucher, die innerhalb einer Woche mehrere Angebote einholen. Es ist dennoch ratsam, Ihre Daten regelmäßig durch eine kostenlose Selbstauskunft nach Art. 15 DSGVO zu prüfen. So stellen Sie sicher, dass veraltete Merkmale oder technische Übermittlungsfehler der Banken rechtzeitig korrigiert werden.
Spezialfall Baufinanzierung und Autokredit
Bei zweckgebundenen Darlehen wie einer Baufinanzierung oder einem Autokredit weicht das Prüfverhalten der Institute leicht ab. Da es sich hierbei oft um hohe Investitionssummen handelt, ist ein intensiver Vergleich der Zinskonditionen marktüblich und wird von den Banken erwartet. Die Algorithmen im Jahr 2026 berücksichtigen diesen Kontext stärker als früher. Mehrere Anfragen in diesen Segmenten innerhalb eines kurzen Zeitfensters werden seltener als Warnsignal für finanzielle Notlagen interpretiert. Dennoch sollten Sie auch hier primär auf schufa-neutrale Vorprüfungen setzen, um Ihren Basis-Score nicht unnötig zu belasten. Nutzen Sie spezialisierte Tools wie unseren Autokreditrechner, um vorab verschiedene Laufzeiten und Ratenhöhen durchzuspielen. Dies schont Ihre Bonität und ermöglicht eine gezielte Auswahl der Partnerbanken für den finalen Antrag. Erst wenn die Rahmendaten Ihrer Finanzierung feststehen, sollte der formale Antragsprozess eingeleitet werden. Diese methodische Trennung zwischen der Informationsphase und der Abschlussphase sichert Ihnen langfristig die besten Konditionen am Markt.
Strategien für den Kreditvergleich ohne Bonitätsrisiko
Die methodische Vorbereitung ist die Basis für einen erfolgreichen Kreditabschluss. Im Jahr 2026 nutzen effiziente Kreditnehmer digitale Schnittstellen, um ihre Chancen vorab objektiv zu bewerten. Ein ungeplantes Vorgehen führt oft zu unnötigen KK-Merkmalen in der Historie. Hierbei ist die Kenntnis darüber, wie viele kreditanfragen sind unbedenklich, nur der erste Schritt einer umfassenden Strategie. Die gezielte Nutzung von Plattformen mit standardisierten Konditionenanfragen verhindert eine Entwertung Ihres Scores von Beginn an. Paracini agiert hierbei als neutraler Vermittler, der Ihre Daten schützt und ausschließlich bonitätsneutrale Prozesse initiiert.
Schritt-für-Schritt zum Schufa-neutralen Vergleich
Ein strukturierter Prozess minimiert das Risiko von Ablehnungen durch technische Fehler. Eine saubere Datenaufbereitung sorgt für Vertrauen bei den Kreditgebern.
- 1. Schritt: Haushaltsrechnung erstellen. Dokumentieren Sie alle Einnahmen und Ausgaben lückenlos. Ermitteln Sie Ihren monatlichen Überschuss konservativ. Dies definiert Ihren realistischen Kreditrahmen und verhindert finanzielle Überlastungen.
- 2. Schritt: Konditionenanfrage stellen. Nutzen Sie die digitale Abfrage über Paracini. Unsere Systeme sind auf das Jahr 2026 optimiert. Sie erhalten personalisierte Angebote ohne Auswirkung auf Ihren Schufa-Score.
- 3. Schritt: Gezielter Abschluss. Vergleichen Sie die effektiven Jahreszinssätze und Laufzeiten. Reichen Sie den formalen Kreditantrag erst ein, wenn eine positive Vorab-Einschätzung der Bank vorliegt.
Durch diese Abfolge bleibt Ihre Kreditwürdigkeit während der gesamten Vergleichsphase geschützt. Banken sehen lediglich das Merkmal Anfrage Kreditkonditionen. Dieses Merkmal ist für Dritte nicht sichtbar und beeinflusst künftige Finanzierungsvorhaben nicht. Die Vorbereitung der Unterlagen wie Gehaltsnachweise und Kontoauszüge in digitaler Form beschleunigt diesen Prozess zusätzlich.
Häufige Fehler bei der Antragstellung vermeiden
Flüchtigkeitsfehler in Online-Formularen führen oft zu automatisierten Ablehnungen. Unstimmigkeiten bei der Adresse oder dem Namen des Arbeitgebers lösen sofortige Sicherheitsmechanismen aus. Diese negativen Bescheide werden zwar nicht direkt als Ablehnungsgrund gespeichert, belasten Ihr statistisches Profil jedoch indirekt durch das Ausbleiben eines Vertrages. Ein weiterer kritischer Punkt ist das gleichzeitige Absenden mehrerer Anfragen für sogenannte Sofortkredite bei unterschiedlichen Instituten. Banken erkennen dieses Verhalten durch die zehntägige Sichtbarkeit von KK-Merkmalen sofort. Es signalisiert eine finanzielle Drucksituation und senkt die Annahmequote massiv.
Nutzen Sie zur Absicherung Ihrer Entscheidung unsere Finanz-Tools für eine präzise Vorab-Prüfung. Eine fundierte Datenbasis ist der beste Schutz vor finanziellen Fehlgriffen. Informieren Sie sich zusätzlich über Strategien zum Thema Schufa-Score verbessern. So gehen Sie gestärkt und gut vorbereitet in die Verhandlungen mit den Kreditinstituten.
Kreditvermittlung 2026: Sicherer Abschluss mit Paracini
Paracini agiert als Ihr technologischer Partner im Finanzsektor des Jahres 2026. Unsere Plattform ist darauf ausgelegt, die Hürden der traditionellen Kreditprüfung zu minimieren. Wir setzen auf absolute Datensparsamkeit und technische Präzision. Jede Interaktion mit unseren Systemen folgt dem Prinzip der Bonitätsneutralität. Dies ist besonders wichtig, da die neuen Regulierungen vom April 2026 strengere Anforderungen an die Kreditwürdigkeitsprüfung stellen. Kreditgeber müssen nun detaillierter prüfen, ob eine Rückzahlung realistisch ist. Paracini unterstützt Sie dabei, diese Kriterien bereits im Vorfeld zu erfüllen. Wir bieten Ihnen eine Umgebung, in der Sie Angebote vergleichen, ohne Ihre finanzielle Reputation zu gefährden. Transparenz und Objektivität bilden dabei den Kern unserer Dienstleistung.
Die digitale Vermittlung über Paracini gewährt Ihnen Zugang zu exklusiven Konditionen, die im Filialgeschäft oft nicht verfügbar sind. Durch unsere direkte Anbindung an eine Vielzahl von Kreditinstituten filtern wir die Optionen nach Ihrer individuellen Eignung. Dies verhindert unnötige Ablehnungen, die Ihr Profil belasten könnten. Wir stellen sicher, dass alle Anfragen korrekt als Konditionenanfragen codiert werden. So bleibt Ihre Kreditsuche für andere Marktteilnehmer unsichtbar. In einer Zeit, in der Algorithmen über finanzielle Spielräume entscheiden, ist dieser Schutz Ihrer Daten ein entscheidender Wettbewerbsvorteil.
Der KI-Finanzassistent als Ihr digitaler Begleiter
Unser KI-Finanzassistent bietet Ihnen eine individuelle Analyse Ihrer finanziellen Situation. Er arbeitet vollkommen ohne Einfluss auf Ihren Schufa-Score. Das System gleicht Ihre Daten mit den aktuellen Annahmerichtlinien der Banken ab. Seit der Umsetzung der neuen EU-Verbraucherkreditrichtlinie am 20. November 2026 haben Sie zudem erweiterte Rechte. Sollte eine automatisierte Entscheidung negativ ausfallen, unterstützt unser System Sie bei der Anforderung einer manuellen Prüfung durch einen Menschen. Die KI optimiert Ihre Anfrage so, dass die Erfolgschancen beim ersten Versuch maximiert werden. Weitere Informationen zu diesen technologischen Möglichkeiten finden Sie unter KI Finanzberatung.
Fazit: So bleiben Ihre Anfragen unbedenklich
Zusammenfassend lässt sich die Frage, wie viele kreditanfragen sind unbedenklich, klar beantworten. Im Jahr 2026 sollten Sie formale KK-Einträge auf maximal zwei pro Jahr begrenzen. Nutzen Sie das zehntägige Vergleichsfenster für intensive Marktprüfungen. Bevorzugen Sie konsequent die Konditionenanfrage über neutrale Vermittler. Paracini bietet Ihnen die notwendige Infrastruktur für diesen sicheren Prozess. Sie erhalten Klarheit über Ihre Zinsen, bewahren Ihren Score auf der neuen 999-Punkte-Skala und vermeiden bürokratische Hürden. Nutzen Sie unsere Expertise für Ihren finanziellen Erfolg. Starten Sie jetzt Ihren persönlichen Ratenkredit-Vergleich und sichern Sie sich Top-Konditionen bei maximaler Sicherheit.
Strategische Kreditsuche für eine stabile Bonität
Die saubere Trennung zwischen einer unverbindlichen Konditionenanfrage und dem formalen Kreditantrag bleibt im Jahr 2026 der wichtigste Faktor für den Erhalt Ihres Schufa-Scores. Während Sie Konditionen in unbegrenzter Anzahl prüfen können, sollten Sie die Grenze von maximal zwei echten Kreditanfragen pro Jahr strikt einhalten. Nutzen Sie das zehntägige Vergleichsfenster, um verschiedene Angebote effizient zu bündeln. So halten Sie die statistische Ausfallwahrscheinlichkeit in Ihrem Profil gering und bewahren Ihre Verhandlungsposition gegenüber den Banken.
Die Frage, wie viele kreditanfragen sind unbedenklich, lässt sich durch eine strukturierte Vorbereitung und die Wahl neutraler Vermittler präzise beantworten. Paracini bietet Ihnen hierfür eine 100% unabhängige und transparente Plattform. Unsere KI-gestützte Analyse identifiziert optimale Zinsen für Ihre Situation, ohne dass der Vergleich negative Auswirkungen auf Ihre Schufa-Historie hat. Sichern Sie sich Ihre finanzielle Flexibilität durch einen methodischen Marktcheck und vermeiden Sie technische Ablehnungsgründe durch eine saubere Datenaufbereitung.
Jetzt Kreditzinsen schufa-neutral vergleichen und von einer digitalen Entscheidungsunterstützung profitieren. Ein fundierter Vergleich bildet das Fundament für Ihren langfristigen finanziellen Erfolg.
Häufig gestellte Fragen
Wie viele Kreditanfragen senken den Schufa-Score tatsächlich?
Ab der dritten formalen Kreditanfrage (KK) innerhalb eines Jahres sinkt die statistische Rückzahlungswahrscheinlichkeit in Ihrem Profil. Der Algorithmus wertet diese Häufung als Zeichen für eine finanzielle Notlage oder mehrfache Ablehnungen durch andere Institute. Konditionenanfragen hingegen können Sie in unbegrenzter Anzahl stellen. Um sicher zu gehen, wie viele kreditanfragen sind unbedenklich, sollten Sie formale Anträge auf maximal zwei pro Kalenderjahr beschränken und für Vergleiche ausschließlich schufa-neutrale Merkmale nutzen.
Kann ich eine Kreditanfrage aus der Schufa löschen lassen?
Eine Löschung vor Ablauf der regulären Frist ist nur bei fehlerhaften Meldungen möglich. Falls eine Bank fälschlicherweise eine Kreditanfrage statt einer Konditionenanfrage gemeldet hat, müssen Sie das Institut zur Korrektur auffordern. Die Schufa korrigiert solche Einträge nach einer Prüfung umgehend. Reguläre, korrekte Anfragen bleiben jedoch für zwölf Monate gespeichert. Prüfen Sie daher regelmäßig Ihre Selbstauskunft auf unberechtigte Einträge, um Ihre Bonität im Jahr 2026 aktiv zu schützen und Fehler frühzeitig zu identifizieren.
Wie lange bleibt eine Kreditanfrage in meiner Akte sichtbar?
Eine formale Kreditanfrage (KK) bleibt für insgesamt zwölf Monate in Ihrem Datensatz gespeichert. Für andere Banken und Kreditinstitute ist dieser Eintrag jedoch nur für einen kurzen Zeitraum von zehn Tagen sichtbar. Nach Ablauf dieser zehn Tage können andere Geldgeber nicht mehr sehen, dass Sie bei einem Mitbewerber ein Angebot eingeholt haben. Diese kurze Sichtbarkeitsfrist ermöglicht es Ihnen, innerhalb von wenigen Tagen mehrere Angebote zu vergleichen, ohne dass spätere Anfragen durch die vorherigen belastet werden.
Was ist der Unterschied zwischen Kreditanfrage und Konditionenanfrage?
Die Kreditanfrage (KK) ist ein verbindlicher Antrag, der Ihren Schufa-Score aktiv beeinflusst und für andere Banken zehn Tage lang sichtbar ist. Die Konditionenanfrage hingegen ist ein vollkommen neutraler Informationsabgleich. Sie hat keinerlei Auswirkungen auf Ihre Kreditwürdigkeit und ist für Dritte unsichtbar. Bei Paracini nutzen wir ausschließlich Konditionenanfragen für Ihren Marktvergleich. So können Sie hunderte Angebote prüfen, ohne Ihren Score zu gefährden. Diese Trennung ist für eine risikofreie Kreditsuche im Jahr 2026 absolut grundlegend.
Sieht eine Bank, wenn ich bei einer anderen Bank abgelehnt wurde?
Banken sehen keine direkte Liste von Ablehnungen, können diese aber indirekt ableiten. Wenn in Ihrem Datensatz mehrere Kreditanfragen (KK) innerhalb von zehn Tagen sichtbar sind, denen kein Kreditvertrag folgt, gehen Prüfer von Ablehnungen aus. Dieses Muster verschlechtert Ihre Verhandlungsposition erheblich. Um zu verstehen, wie viele kreditanfragen sind unbedenklich, müssen Sie diesen Sichtbarkeitseffekt berücksichtigen. Nutzen Sie daher primär Konditionenanfragen, da diese für andere Banken unsichtbar bleiben und somit keine Rückschlüsse auf Ihren Erfolg zulassen.
Welche Rolle spielt die KI beim Kredit-Scoring 2026?
Im Jahr 2026 analysiert KI Ihr Finanzverhalten präziser und erkennt riskante Antragsmuster sofort. Automatisierte Systeme identifizieren Häufungen von Anfragen als Indikator für drohende Zahlungsausfälle. Gleichzeitig verbessert KI die Chancen für Verbraucher, indem sie passgenaue Angebote identifiziert. Sie haben zudem ein gesetzliches Recht auf eine menschliche Überprüfung, falls eine KI Ihren Antrag allein aufgrund automatisierter Prozesse ablehnt. Portale wie Paracini nutzen diese Technologie, um Ihre Daten vorab schufa-neutral zu prüfen und die Annahmewahrscheinlichkeit bei den Banken deutlich zu erhöhen.
Sind Online-Kreditvergleiche immer schufa-neutral?
Nicht jeder Vergleich im Internet arbeitet automatisch ohne Score-Einfluss. Seriöse Portale kennzeichnen ihre Abfragen explizit als Konditionenanfrage oder schufa-neutral. Sie sollten vor der Dateneingabe immer prüfen, welches Merkmal an die Auskunftei übermittelt wird. Bei Paracini ist die Schufa-Neutralität ein Standardprozess, um Ihre Bonität während der gesamten Suche zu schützen. Vermeiden Sie Portale, die keine klaren Angaben zur Art der Datenübermittlung machen. Ein unbedachter Klick auf einen verbindlichen Antrag kann Ihren Score für ein ganzes Jahr negativ beeinflussen.
Wie viele Anfragen sind bei einer Baufinanzierung unbedenklich?
Bei einer Baufinanzierung sind mehrere Anfragen innerhalb eines Zeitfensters von zehn Tagen meist unbedenklich. Der Algorithmus erkennt, dass bei Immobilienkrediten ein intensiver Zinsvergleich marktüblich ist und bündelt diese Anfragen oft zu einer Bewertungseinheit. Dennoch sollten Sie formale Anträge erst stellen, wenn Sie eine konkrete Immobilie finanzieren möchten. Nutzen Sie für die erste Orientierung schufa-neutrale Zertifikate und Vorab-Prüfungen. So bleibt Ihr Basis-Score stabil, während Sie die besten Konditionen für Ihre langfristige Investition am Markt sondieren und vergleichen.


