

Ein Darlehen außerhalb des regulierten Bankensektors verspricht unkomplizierte Liquidität, hebelt jedoch zentrale gesetzliche Schutzvorschriften systematisch aus. Dass beim Kredit von Privatpersonen Risiken wie versteckte Vorkosten, überhöhte Zinsforderungen oder existenzbedrohende Konflikte bei Zahlungsverzug drohen, wird im Vorfeld häufig unterschätzt. Die Aussicht auf eine unbürokratische Einigung ohne strenge Bonitätsprüfung wirkt verständlicherweise verlockend, birgt im Ernstfall aber erhebliche rechtliche und finanzielle Gefahren.
Erfahren Sie in diesem Beitrag sachlich und präzise, welche Risiken Kredite von Privatpersonen bergen und wann regulierte Bankkredite mehr Sicherheit bieten. Wir ordnen die rechtlichen, steuerlichen und finanziellen Aspekte privater Darlehensverträge systematisch ein. Zudem erhalten Sie klare Kriterien zur Beurteilung unseriöser Angebote sowie eine verlässliche Entscheidungsgrundlage für die Wahl zwischen P2P-Plattformen, reinen Privatverträgen und transparenten Ratenkrediten.
Wichtigste Erkenntnisse
- Rechtliche Schutzlücken: Für einen Kredit von Privatpersonen Risiken wie den Wegfall gesetzlicher Verbraucherschutzstandards und das Fehlen klarer Transparenzvorgaben frühzeitig identifizieren.
- Differenzierung der Darlehensformen: Organisierte P2P-Plattformen, familiäre Vereinbarungen und unregulierte Online-Kleinanzeigen unterscheiden sich grundlegend hinsichtlich Rechtsrahmen und Haftung.
- Gefahren für Kapitalgeber: Private Geldgeber tragen ohne Einlagensicherung und Schufa-Abfragen ein unmittelbares Totalausfallrisiko, das stringente Sicherheiten erfordert.
- Regulierte Bankkredite als Maßstab: Standardisierte Ratenkredite bieten durch BaFin-Regulierung, feste Zinssätze und gesetzliche Kündigungsfristen verlässliche Planungssicherheit.
- Präventive Schutzmaßnahmen: Eine zwingende Schriftform, notarielle Titel und die Abwehr unberechtigter Vorkosten schützen Kreditnehmer wie Geldgeber vor gravierenden Verlusten.
Definition und Formen: Was kennzeichnet den Kredit von Privatpersonen?
Ein privates Darlehen bezeichnet die Überlassung von Geldkapital zwischen natürlichen Personen ohne primäre Beteiligung eines regulierten Kreditinstituts. Die vertragliche Grundlage bildet hierbei § 488 des Bürgerlichen Gesetzbuchs (BGB). Anders als bei institutionellen Bankkrediten greifen viele verbraucherschützende Sondervorschriften bei reinen Privatverträgen nicht automatisch. Wer nach Finanzierungsalternativen sucht, stößt meist auf drei grundlegend verschiedene Modelle. Um bei einem Kredit von Privatpersonen Risiken präzise zu steuern, ist die genaue Differenzierung dieser Formen unerlässlich. Eine semantische Klarstellung liefert die Definition zum Privatkredit laut Wikipedia, die sauber zwischen dem institutionellen Konsumentenkredit für Privatkunden und dem Darlehen von Privat an Privat unterscheidet.
Häufig treiben Ablehnungen durch regulierte Banken infolge negativer Schufa-Einträge oder unregelmäßiger Einkünfte Kreditsuchende in den Privatsektor. Doch je nach gewähltem Vergabeweg variieren Sicherheit, Verbindlichkeit und Transparenz fundamental.
Peer-to-Peer-Kredite (P2P): Vermittlung über digitale Plattformen
Peer-to-Peer-Marktplätze fungieren als digitaler Vermittler zwischen privaten Investoren und Kreditnehmern. Zur rechtskonformen Abwicklung binden Plattformen regulierte Partnerbanken ein, welche die Auszahlung und Rückzahlung treuhänderisch koordinieren. Kreditnehmer zahlen feste Vermittlungs- und Kontoführungsgebühren. Diese Gebührenstrukturen verteuern die Gesamtkosten spürbar, weshalb ein Kredit über regulierte Institute im Vorfeld genau kalkuliert werden sollte.
Darlehen im Familien- und Freundeskreis
Kredite unter Verwandten oder Bekannten basieren primär auf persönlichem Vertrauen. Bonitätsprüfungen finden selten statt. Zinsen werden meist sehr niedrig angesetzt oder gänzlich erlassen. Dennoch birgt diese Form verdeckte Konfliktpotenziale:
- Mündliche Absprachen führen bei Zahlungsverzögerungen schnell zu Beweisnotständen.
- Unklare Rückzahlungsfristen belasten persönliche Beziehungen dauerhaft.
- Zinslose Darlehen gelten steuerrechtlich ab bestimmten Freibeträgen als schenkungssteuerpflichtig.
Informelle Kreditangebote im Internet und Kleinanzeigen
Besondere Vorsicht gilt bei Offerten in sozialen Medien oder auf Kleinanzeigenportalen. Dubiose Anbieter versprechen dort schufafreie Kredite mit Sofortauszahlung. Bei einem solchen Kredit von Privatpersonen Risiken wie Vorkostenbetrug oder Datenmissbrauch rechtzeitig abzuwenden, erfordert strikte Wachsamkeit. Auszahlungen finden bei betrügerischen Angeboten meist nie statt, während geforderte Vorabgebühren unwiderruflich verloren sind.
Kredit von Privatpersonen: Zentrale Risiken und Kostenfallen für Kreditnehmer
Kreditnehmer unterschätzen beim Kredit von Privatpersonen Risiken juristischer und finanzieller Natur oft drastisch. Ein gravierender Unterschied zur klassischen Bankfinanzierung liegt im Wegfall zentraler Schutzvorschriften, die der Gesetzgeber primär für gewerbliche Darlehensgeber definiert hat. Wer Verträge außerhalb dieser Schutzmechanismen schließt, setzt sich unkalkulierbaren Konditionen aus.
Wegfall gesetzlicher Schutzvorschriften nach § 491 BGB
Verbraucherdarlehensverträge nach § 491 BGB verpflichten Banken zu weitreichender Transparenz. Bei rein privaten Absprachen greifen diese Vorschriften nicht. Es existiert weder ein Anspruch auf verbindliche europäische Standardinformationen noch ein gesetzliches 14-tägiges Widerrufsrecht. Zudem fehlen standardisierte Kündigungsschutzfristen. Ist vertraglich kein fester Tilgungsplan vereinbart, greift die gesetzliche Kündigungsfrist nach § 488 Abs. 3 BGB: Der Darlehensgeber kann den Gesamtbetrag binnen drei Monaten vollständig fällig stellen. Eine solche Rückforderung führt bei mangelnder Liquidität unmittelbar in die Zahlungsunfähigkeit.
Kostenfallen: Unseriöse Vermittlungsgebühren und Wucher
Vorsicht vor unseriösen Angeboten: Häufig fordern angebliche Geldgeber Vorabgebühren für Postzustellungen, Notare oder Bonitätsprüfungen. Nach Zahlung der Gebühr bricht der Kontakt ab. Die Verbraucherzentrale Hamburg analysiert derartige Gefahren und strukturelle Risiken bei P2P-Krediten detailliert. Typische Warnsignale im Überblick:
- Forderung von Vorabüberweisungen oder Bargeldübergaben per Kurier
- Effektive Jahreszinsen, die das marktübliche Niveau um mehr als das Doppelte übersteigen
- Verpflichtender Abschluss teurer Zusatzverträge wie Restschuldversicherungen oder Beratungsabonnements
Steuerliche Risiken und Schenkungssteuer (§ 7 ErbStG)
Zinslose oder extrem zinsgünstige Darlehen innerhalb der Familie lösen häufig steuerliche Prüfungen aus. Das Finanzamt bewertet den Zinsverzicht gemäß § 7 Abs. 1 Nr. 1 des Erbschaftsteuer- und Schenkungsteuergesetzes (ErbStG) als freigebige Zuwendung. Zur Ermittlung des geldwerten Vorteils wird üblicherweise ein fiktiver Marktzins herangezogen. Übersteigt die Zinsersparnis über die Gesamtlaufzeit die persönlichen Freibeträge nach § 16 ErbStG, fallen sofort Schenkungssteuern an. Zwischen Nichtverwandten liegt dieser Freibetrag bei lediglich 20.000 Euro innerhalb von zehn Jahren.
Zur Vermeidung steuerlicher Fehltritte empfiehlt sich eine vorab präzise Kalkulation sämtlicher Tilgungsparameter. Nutzen Sie hierfür die kostenfreien Finanzrechner, um realistische Tilgungspläne zu erstellen und beim Kredit von Privatpersonen Risiken wie Nachforderungen des Finanzamts von Beginn an auszuschließen.
Risiken für private Geldgeber: Bonitätsausfall und Vollstreckungshürden
Die Bereitstellung privater Geldmittel birgt erhebliche ökonomische Gefahren. Private Kreditgeber verfügen im Gegensatz zu gewerblichen Instituten über keinerlei gesetzliche Einlagensicherung oder risikopuffernde Rücklagen. Gerät der Darlehensnehmer in Zahlungsunfähigkeit, droht der vollständige Verlust des investierten Kapitals. Beim Kredit von Privatpersonen Risiken wie mangelnde Liquidität des Schuldners realistisch einzuschätzen, scheitert in der Praxis meist an unzureichenden Prüfinstrumenten.
Ausfallrisiko und unvollständige Bonitätsprüfung
Privatpersonen haben keinen standardmäßigen Zugang zu automatisierten Schufa-Auskünften, da ihnen das dafür erforderliche gewerbliche Berechtigungsinteresse fehlt. Die Bonitätsprüfung basiert somit fast ausschließlich auf Selbstauskünften. Dies begünstigt Fehleinschätzungen:
- Einkommensnachweise und Kontoauszüge können gefälscht oder unvollständig vorgelegt werden.
- Bestehende Verbindlichkeiten bei anderen Gläubigern bleiben unerkannt.
- Unbesicherte Privatdarlehen werden im Insolvenzverfahren als einfache Insolvenzforderungen eingestuft und nachrangig bedient.
Rechtliche Hürden bei Mahnwesen und Zwangsvollstreckung
Bleiben Rückzahlungen aus, existiert ohne vorherige notarielle Beurkundung kein direkter Vollstreckungstitel. Private Geldgeber müssen zunächst ein gerichtliches Mahnverfahren einleiten oder eine Klage auf Rückzahlung erheben. Dieser Rechtsweg verursacht erhebliche Kosten für Gericht und Rechtsbeistand, die vom Gläubiger vorgeschossen werden müssen. Selbst nach Erwirken eines Vollstreckungsbescheids greifen die gesetzlichen Pfändungsfreigrenzen nach § 850c ZPO. Liegt das Einkommen des Schuldners unterhalb dieser Grenze, verlaufen Pfändungsversuche dauerhaft erfolglos.
Emotionale Belastung und Konfliktpotenzial
Finanzielle Verflechtungen verändern persönliche Beziehungen grundlegend. Das Thema Rückzahlung dominiert familiäre oder freundschaftliche Kontakte und führt bei stockenden Raten zu anhaltenden Spannungen. Der Versuch, vertragliche Ansprüche außergerichtlich einzufordern, ruft häufig Schuldzuweisungen hervor. Um bei einem Kredit von Privatpersonen Risiken wie den dauerhaften Bruch sozialer Beziehungen zu vermeiden, sollten Transaktionen im privaten Kreis strikt vermieden und stattdessen marktübliche Finanzierungswege gewählt werden.
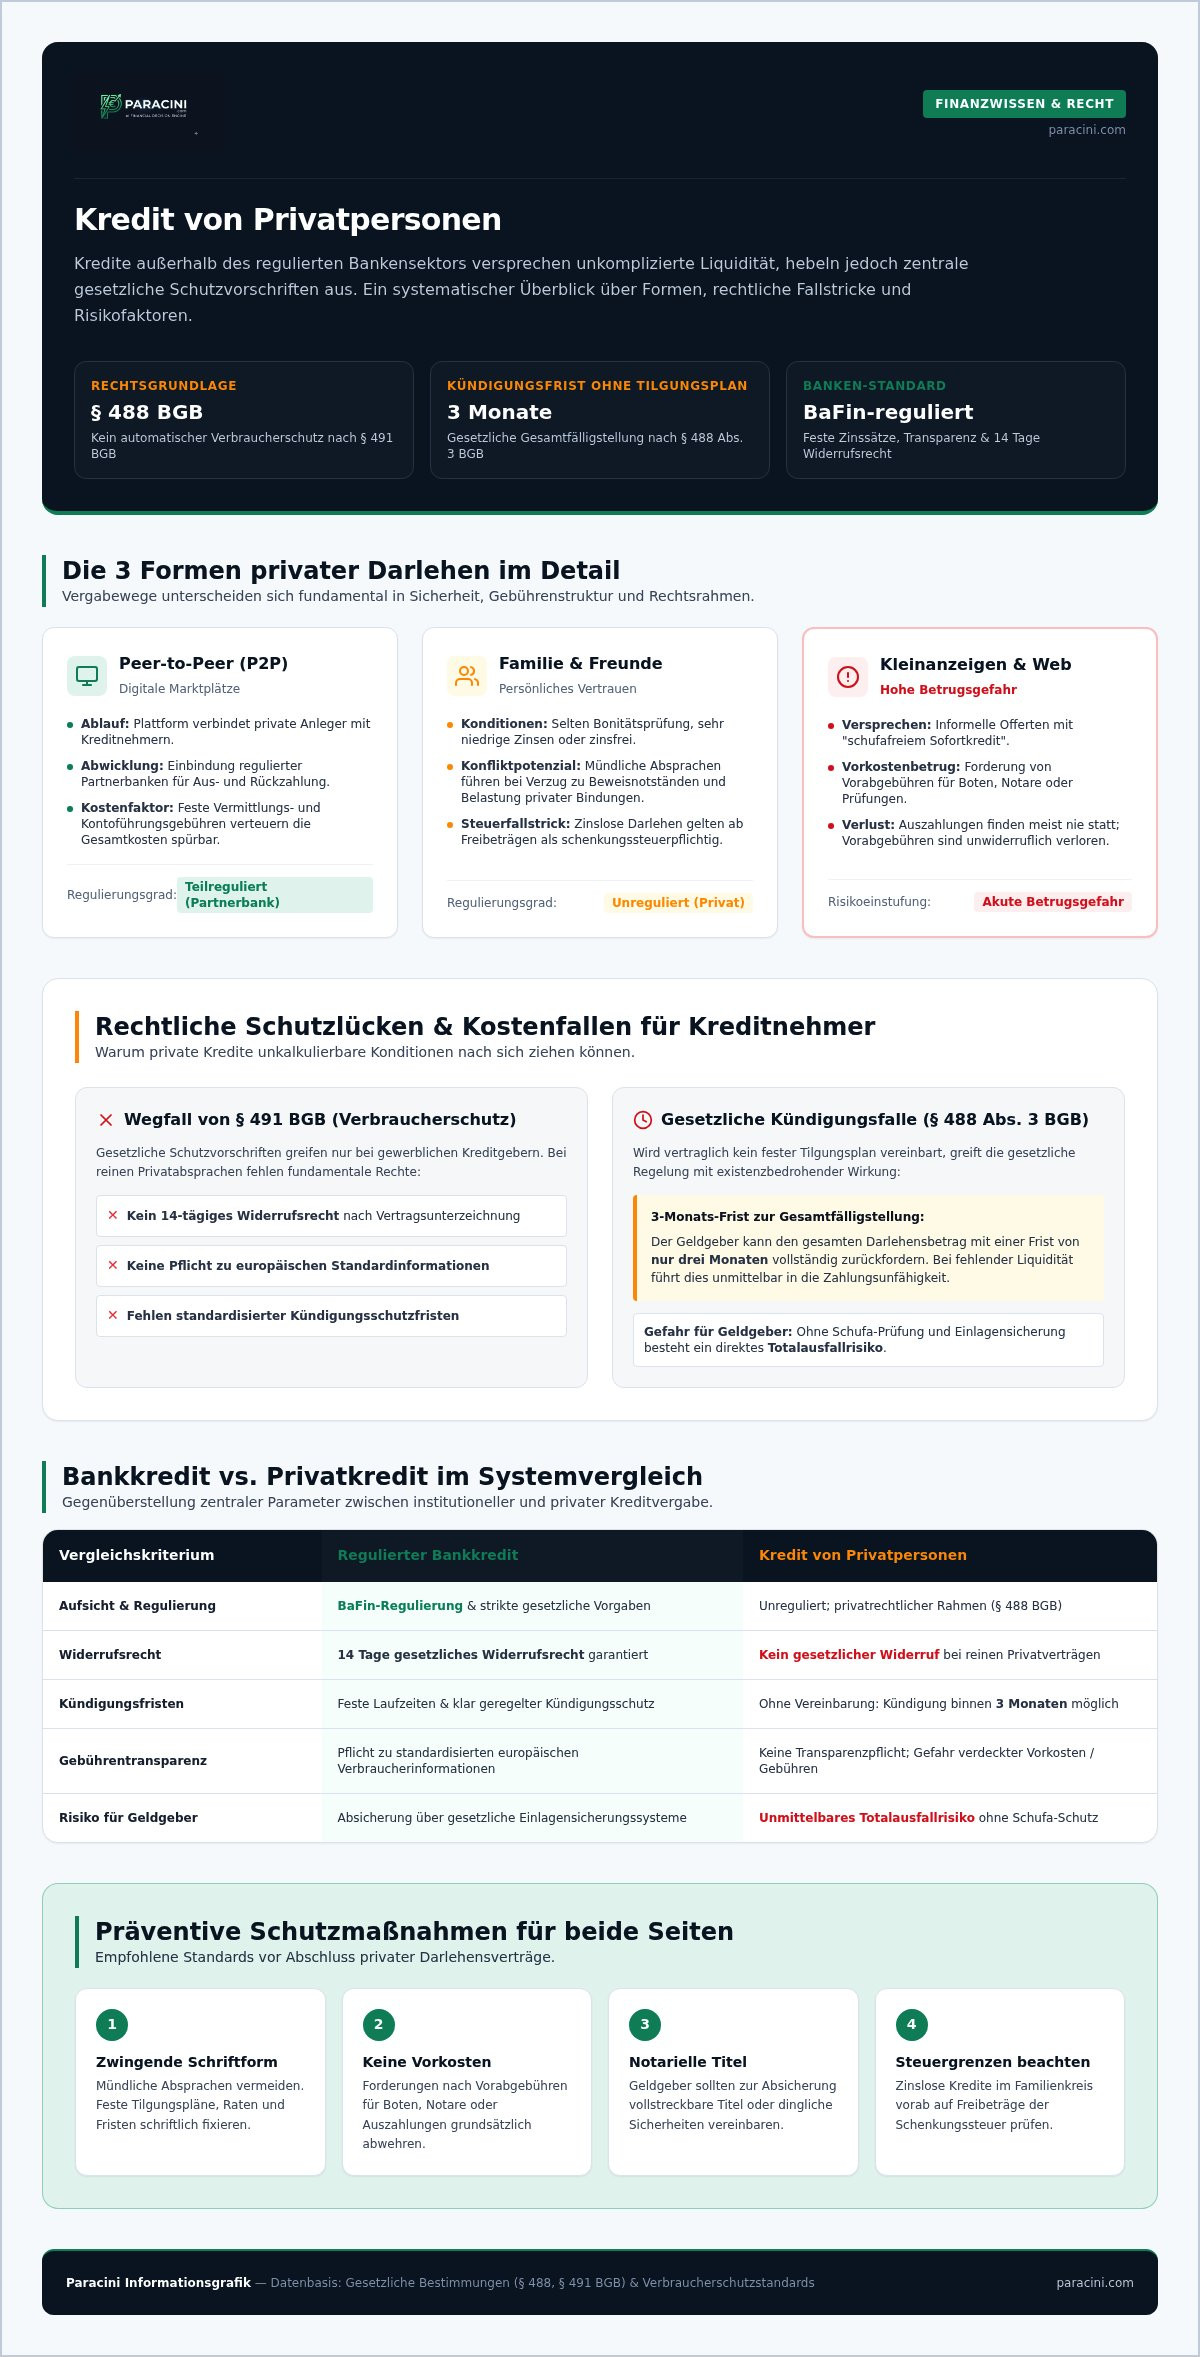
Bankkredit oder Privatkredit: Strukturierter Vergleich der Optionen
Bei der Wahl des Finanzierungswegs stehen sich rechtlich streng regulierte Bankdarlehen und informelle Vereinbarungen gegenüber. Um bei einem Kredit von Privatpersonen Risiken objektiv gegen die Bedingungen institutioneller Institute abzuwägen, sind Zinssicherheit, Aufsichtsstandards und Nebenkosten systematisch zu prüfen.
Vergleichskriterien: Sicherheit, Regulierung und Transparenz
Kreditinstitute unterliegen dem Kreditwesengesetz (KWG) sowie der laufenden Aufsicht durch die BaFin. Diese Institute sind gesetzlich verpflichtet, den effektiven Jahreszins nach der Preisangabenverordnung lückenlos auszuweisen. Sämtliche Kostenbestandteile fließen in diese Kennzahl ein. Bei rein privaten Absprachen fehlt diese Normierung. Wer verlässliche Konditionen sucht, sollte zunächst regulierte Kreditangebote vergleichen, um eine transparente Grundlage zu erhalten.
| Kriterium | Regulierter Bankkredit | Darlehen von Privat | P2P-Plattform |
|---|---|---|---|
| Aufsicht | BaFin und EZB | Keine Aufsicht | Plattformregulierung / Partnerbank |
| Preistransparenz | Gesetzlicher Effektivzins | Individuell (oft intransparent) | Effektivzins plus Plattformgebühren |
| Verbraucherschutz | Vollumfänglich (§ 491 BGB) | Ausgeschlossen | Teilweise (über vermittelnde Bank) |
| Beziehungsrisiko | Keines (rein geschäftlich) | Sehr hoch bei Zahlungsverzug | Keines (anonymisierte Vergabe) |
Wann ein regulierter Ratenkredit die überlegene Wahl darstellt
Ein standardisierter Ratenkredit bietet feste Monatsraten, verbindliche Tilgungspläne und gesetzlich garantierte Sondertilgungsrechte. Finanzielle Belastungen treffen keine persönlichen Bezugspersonen. Zudem eröffnet der institutionelle Markt die Chance, mehrere bestehende Verpflichtungen über eine strukturierte Umschuldung zu einem einzigen, zinsgünstigeren Kredit zusammenzufassen.
P2P-Plattformen als hybride Zwischenform
Peer-to-Peer-Netzwerke verbinden private Kapitalgeber mit Darlehensnehmern über digitale Schnittstellen. Zwar wickeln Partnerbanken die Kredite formal ab, das Ausfallrisiko tragen jedoch Anleger. Für Kreditsuchende mit mäßiger Bonität führt dies zu signifikanten Risikozuschlägen beim Zinssatz. Plattformgebühren erhöhen den Effektivzins oft über das Niveau klassischer Filial- oder Direktbanken hinaus.
Kalkulieren Sie Ihren finanziellen Spielraum vor einem Vertragsabschluss präzise. Nutzen Sie dafür die spezialisierten Finanzrechner zur Ratenberechnung, um Ihre monatliche Tragfähigkeit objektiv zu ermitteln und beim Kredit von Privatpersonen Risiken durch Fehleinschätzungen strukturiert auszuschließen.
Risiken minimieren: Schutzmaßnahmen und seriöse Finanzierungswege
Soll ein Darlehen trotz der bekannten Gefahren außerhalb des Bankensektors realisiert werden, verlangt dies strikte vertragliche Vorkehrungen. Ein unstrukturiertes Vorgehen führt fast ausnahmslos zu rechtlichen Auseinandersetzungen. Um beim Kredit von Privatpersonen Risiken für beide Seiten wirksam zu begrenzen, müssen klare formale Standards eingehalten werden.
Der rechtssichere Darlehensvertrag nach § 488 BGB
Die zwingende Schriftform bildet das unverzichtbare Fundament jeder privaten Finanzierung. Mündliche Zusagen besitzen vor Gericht kaum Beweiskraft. Der Vertrag muss exakte Festlegungen treffen:
- Genaue Angabe des Darlehensbetrags und des Datums der Auszahlung per Banküberweisung
- Vereinbarter Sollzinssatz sowie ein verbindlicher Tilgungsplan mit konkreten Monatsraten
- Exakt definierte Kündigungsrechte, Zahlungsziele und Verzugszinsregelungen
- Eine qualifizierte Schriftformklausel, die mündliche Nebenabreden wirksam ausschließt
Sicherheiten und notarielle Beurkundung
Private Geldgeber sollten niemals unbesichertes Kapital bereitstellen. Als Absicherung eignen sich zweckgebundene Sicherungsübereignungen beweglicher Sachen wie Kraftfahrzeuge oder selbstschuldnerische Bürgschaften dritter Personen. Die wirksamste Schutzmaßnahme für Gläubiger bleibt das notarielle Schuldanerkenntnis mit Unterwerfung unter die sofortige Zwangsvollstreckung. Dieser Titel ermöglicht bei Zahlungsverzug die direkte Pfändung, ohne vorherige Klageverfahren durchlaufen zu müssen.
Kreditnehmer wiederum müssen ihre tatsächliche Leistungsfähigkeit vorab objektiv gegenrechnen. Nutzen Sie den Kreditrechner, um Laufzeiten, Ratenhöhen und Gesamtzinsbelastungen exakt zu simulieren.
Objektiver Marktvergleich statt unkalkulierbarer Privatabsprachen
Bevor Kreditsuchende riskante Konditionen privater Geldgeber akzeptieren, empfiehlt sich eine umfassende Überprüfung institutioneller Möglichkeiten. Ein standardisierter Ratenkredit bietet durch BaFin-kontrollierte Vertragsstandards lückenlose Rechtssicherheit. Selbst bei herausfordernder Bonität existieren oft tragfähige Optionen am Kapitalmarkt. Weitere Informationen bietet die Analyse Kredit ohne Schufa: Mythen und Realität.
Vermeiden Sie beim Kredit von Privatpersonen Risiken intransparenter Verträge. Informieren Sie sich über transparente Finanzierungsoptionen auf Paracini und sichern Sie Ihren Liquiditätsbedarf über regulierte Kanäle ab.
Fundierte Finanzierungsentscheidungen: Sicherheit durch regulierte Kredite
Die Analyse zeigt deutlich, dass beim Kredit von Privatpersonen Risiken wie der Wegfall gesetzlicher Schutzvorschriften, steuerliche Nachforderungen und unkalkulierbare Konflikte bei Zahlungsverzug schwer wiegen. Sowohl für Darlehensnehmer als auch für private Kapitalgeber übersteigen die juristischen Fallstricke oft den vermeintlichen Vorteil einer schnellen, unbürokratischen Einigung. Wer verbindliche Konditionen und transparente Kostenstrukturen anstrebt, findet in regulierten Ratenkrediten die stabilere Lösung.
Kreditinstitute unter BaFin-Aufsicht bieten standardisierte Verbraucherschutzstandards, verbindliche Effektivzinsen und vertraglich garantierte Sondertilgungsrechte ohne versteckte Gebühren. Prüfen Sie Ihren finanziellen Rahmen vorab eigenständig und nutzen Sie die digitalen Analyseoptionen auf Paracini. Über unsere kostenfreien Finanzrechner zur Budgetplanung ermitteln Sie Ihre monatliche Belastungsgrenze objektiv und finden zielgerichtet die passende Finanzierung für Ihr Vorhaben.
Häufig gestellte Fragen
Ist ein Kredit von Privatpersonen in Deutschland grundsätzlich legal?
Der Abschluss privater Darlehensverträge ist nach § 488 BGB rechtlich uneingeschränkt zulässig. Natürliche Personen dürfen Eigenkapital verleihen, sofern dies nicht gewerbsmäßig im Sinne des Kreditwesengesetzes (KWG) betrieben wird. Sobald ein Geldgeber jedoch fortlaufend Kredite an fremde Dritte vergibt, greift die gesetzliche Erlaubnispflicht der BaFin. Dass bei einem unbedachten Kredit von Privatpersonen Risiken einer unerlaubten Banktätigkeit entstehen, lässt sich durch eine transparente, rein private Vertragsdokumentation zuverlässig vermeiden.
Welche Zinsen dürfen bei einem privaten Kreditvertrag verlangt werden?
Die Zinshöhe kann prinzipiell frei vereinbart werden, findet ihre Grenze jedoch im gesetzlichen Wucherverbot nach § 138 BGB. Zinssätze, die den marktüblichen Effektivzins vergleichbarer Bankkredite um das Doppelte oder um mehr als zwölf Prozentpunkte übersteigen, gelten als sittenwidrig und rechtlich nichtig. In solchen Fällen entfällt der Zinsanspruch vollständig. Umgekehrt gilt ein zinsloses Darlehen steuerrechtlich ab Überschreitung der gesetzlichen Freibeträge als schenkungsteuerpflichtige Zuwendung.
Gilt das gesetzliche 14-tägige Widerrufsrecht auch bei Krediten von privat?
Nein, das gesetzliche 14-tägige Widerrufsrecht nach § 495 BGB gilt ausschließlich für Verbraucherdarlehensverträge mit gewerblichen Kreditgebern. Bei reinen Privatkrediten zwischen zwei natürlichen Personen besteht kein automatisches Rücktrittsrecht nach Vertragsschluss. Eine einseitige Lösung vom Vertrag ist nur möglich, wenn dies ausdrücklich vertraglich vereinbart wurde oder ein gravierender Kündigungsgrund vorliegt. Kreditnehmer binden sich bei privaten Abmachungen unmittelbar mit der beiderseitigen Vertragsunterzeichnung.
Muss ein privates Darlehen beim Finanzamt gemeldet werden?
Eine generelle Meldepflicht für die Kreditsumme existiert nicht, wohl aber für die steuerlichen Erträge. Private Kreditgeber müssen Zinseinnahmen in der Einkommensteuererklärung über die Anlage KAP deklarieren, da diese der Abgeltungsteuer unterliegen. Kreditnehmer wiederum müssen zinslose Darlehen beim Finanzamt anzeigen, sobald der geldwerte Zinsvorteil die schenkungsteuerlichen Freibeträge nach § 16 ErbStG übersteigt. Die Finanzverwaltung prüft solche Konstellationen regelmäßig auf verdeckte Schenkungen.
Was passiert, wenn ein Kreditnehmer das private Darlehen nicht zurückzahlt?
Bei Zahlungsverzug kann der Darlehensgeber den Vertrag nach Mahnung kündigen und die Restsumme gerichtlich einfordern. Ohne notarielles Schuldanerkenntnis muss der Gläubiger zunächst einen Mahnbescheid erwirken oder Klage erheben. Erst mit einem vollstreckbaren Titel darf der Gerichtsvollzieher Pfändungsmaßnahmen einleiten. Liegt das Einkommen des Schuldners jedoch unterhalb der gesetzlichen Pfändungsfreigrenze nach § 850c ZPO, verbleibt der Gläubiger trotz Titulierung vorerst ohne Rückzahlung.
Woran lassen sich betrügerische Angebote für private Kredite erkennen?
Unseriöse Anbieter fordern typischerweise Vorabüberweisungen für angebliche Notargebühren, Botendienste oder Bonitätsprüfungen vor der Kreditauszahlung. Zudem fehlen Impressum und transparente Unternehmensangaben auf deren Plattformen vollständig. Die BaFin warnt laufend vor solchen nicht autorisierten Portalen. Werden Kredite trotz negativer Bonität garantiert oder an kostenpflichtige Zusatzverträge gekoppelt, handelt es sich meist um Betrug. Seriöse Finanzinstitute erheben niemals Vorabgebühren vor Auszahlung.
Ist ein P2P-Kredit sicherer als ein Darlehen aus dem Bekanntenkreis?
P2P-Kredite bieten durch zwischengeschaltete Partnerbanken und standardisierte Vertragsformulare eine spürbar höhere juristische Klarheit als informelle Vereinbarungen. Allerdings birgt auch bei diesem Modell der Kredit von Privatpersonen Risiken wie plattformabhängige Vermittlungsgebühren und spürbare Zinsaufschläge bei mäßiger Bonität. Kredite im Bekanntenkreis sind meist zinsgünstiger, belasten jedoch persönliche Beziehungen bei Rückzahlungsproblemen massiv. Die Entscheidung hängt somit primär vom individuellen Sicherheits- und Diskretionsbedürfnis ab.


