

Ein scheinbar niedriger Effektivzins garantiert keineswegs einen günstigen Kredit. Oft entstehen die wahren finanziellen Belastungen erst durch optionale Nebenverträge und starre Vertragskonditionen. Viele Kreditnehmer kennen das Problem: Werbeangebote locken mit günstigen Konditionen, doch in der Praxis treiben intransparente Klauseln die monatliche Belastung in die Höhe. Besonders versteckte Kosten bei Krediten, wie teure Restschuldversicherungen oder unerwartete Gebühren bei vorzeitigen Tilgungen, verteuern die Gesamtsumme erheblich.
Die Verunsicherung bei der Überprüfung von Darlehensverträgen ist verständlich, da Kreditinstitute vertragliche Details selten intuitiv aufbereiten. Sie erfahren in dieser Analyse präzise, welche versteckten Nebenkosten bei Krediten lauern und wie Sie Verträge systematisch auf unzulässige Gebühren prüfen. Wir erläutern Ihnen den exakten Unterschied zwischen Sollzins und effektivem Jahreszins und stellen dar, welche Entgelte die Rechtsprechung längst untersagt hat. Ergänzend erhalten Sie einen strukturierten Leitfaden für die rechtlichen Rahmenbedingungen im Jahr 2026, damit Sie Ihren nächsten Ratenkredit vollkommen transparent, rechtssicher und ohne überflüssige Zusatzprodukte abschließen.
Wichtigste Erkenntnisse
- Der effektive Jahreszins bildet standardisierte Kosten ab, berücksichtigt jedoch optionale Zusatzprodukte und individuelle Flexibilitätsregeln oft nicht.
- Typische versteckte Kosten bei Krediten wie unzulässige Kontoführungsgebühren oder teure Restschuldversicherungen lassen sich durch eine gezielte Prüfung vor dem Abschluss vermeiden.
- Vertragliche Regelungen zu Sondertilgungen und gesetzlich gedeckelten Vorfälligkeitsentschädigungen bestimmen maßgeblich die Gesamtkosten bei vorzeitiger Tilgung.
- Ein strukturierter Abgleich des Europäischen Standardisierten Merkblatts (SECCA) mit dem Nettodarlehensbetrag legt abweichende Zahlungsverpflichtungen offen.
- Digitale Kreditrechner und Bonitäts-neutrale Konditionsanfragen ermöglichen einen objektiven Marktvergleich ohne negative Auswirkungen auf den Schufa-Score.
Versteckte Kosten bei Krediten: Definition und rechtlicher Rahmen
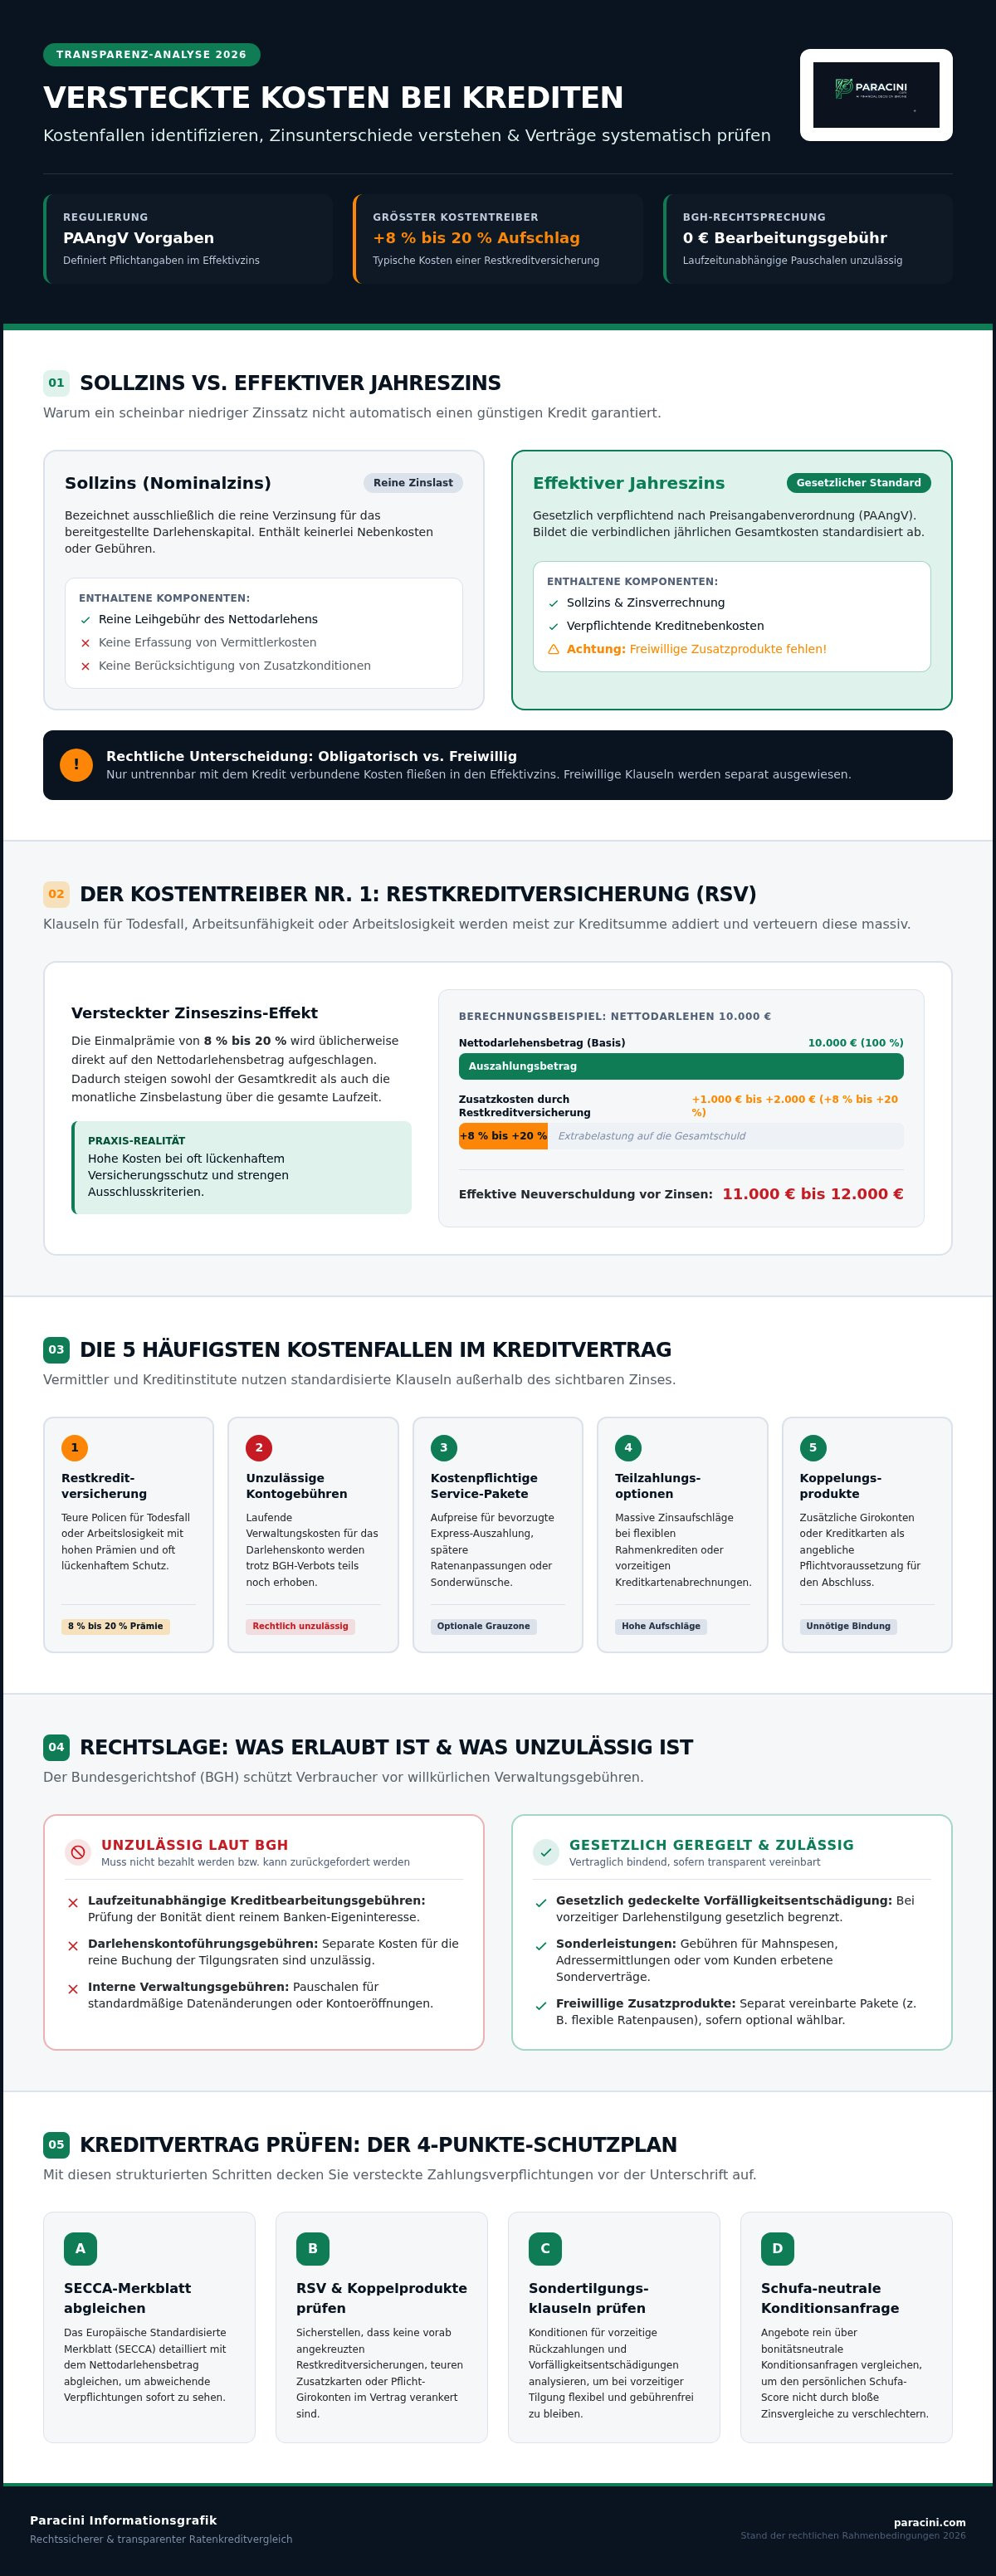
Kreditnebenkosten umfassen sämtliche finanziellen Belastungen, die über den reinen Nominalzins hinausgehen. Grundsätzlich legt die Preisangabenverordnung (PAAngV) fest, welche Preisbestandteile Kreditinstitute zwingend in den effektiven Jahreszins einrechnen müssen. Dennoch existieren rechtliche Spielräume. Der zentrale Leitsatz lautet: Nicht jede im Vertrag vereinbarte Gebühr fließt automatisch in diese Kennzahl ein. Ein vertieftes Verständnis über die rechtlichen Grundlagen des Kredits schützt Darlehensnehmer vor unerwarteten Aufschlägen.
Die Gesetzgebung unterscheidet klar zwischen zwei Kostenkategorien:
- Obligatorische Darlehenskosten: Entgelte, die untrennbar mit der Kreditvergabe verknüpft sind, etwa verpflichtende Absicherungen. Diese müssen gesetzlich in den Effektivzins einfließen.
- Freiwillige Zusatzvereinbarungen: Optionale Dienstleistungen, wie nachträgliche Ratenpausen oder freiwillige Versicherungen. Sie dürfen separat ausgewiesen werden.
Gerade diese Trennung nutzen Banken gezielt aus. Echte versteckte Kosten bei Krediten verbergen sich daher selten in verbotenen Vertragsklauseln. Sie entstehen durch geschickt platzierte, rechtlich zulässige Nebenprodukte.
Sollzins vs. effektiver Jahreszins: Wo die Unterschiede liegen
Der Sollzins bezeichnet die reine Zinsbelastung für die überlassene Kreditsumme. Der effektive Jahreszins bildet hingegen die verbindlichen Gesamtkosten pro Jahr ab. Wer Kredite vergleicht, muss daher primär auf den Effektivzins achten. Banken dürfen jedoch variable Kostenfaktoren außerhalb dieser Kennzahl ansetzen, sofern deren Inanspruchnahme vom Kreditnehmer optional gesteuert wird. Dazu zählen Gebühren für Sonderleistungen wie Mahnspesen, Adressermittlungen oder flexible Zahlungspläne. Mit einem objektiven Kreditrechner lassen sich diese Zahlungsströme exakt simulieren.
Das Grundsatzurteil zu Bearbeitungsgebühren und die Praxis heute
Der Bundesgerichtshof (BGH) urteilte bereits unmissverständlich: Laufzeitunabhängige Kreditbearbeitungsgebühren sind unzulässig. Banken dürfen für die Prüfung der Bonität oder interne Verwaltung keine gesonderten Pauschalen fordern. Solche Aufgaben dienen dem Eigeninteresse des Geldinstituts.
In der aktuellen Finanzierungspraxis verlangen Banken diese Gebühren nicht mehr direkt. Stattdessen verlagern viele Institute ihre Margen auf optionale Servicepakete oder verteuern nachgelagerte Vertragsprozesse. Ältere Verträge können unzulässige Klauseln enthalten. Verbraucher sollten entsprechende Positionen prüfen und unrechtmäßig erhobene Pauschalen zurückfordern.
Die 5 häufigsten Kostenfallen im Kreditvertrag im Überblick
Kreditgeber kalkulieren Nebenkosten häufig außerhalb der sichtbaren Zinsleiste. In der Praxis lauern finanzielle Belastungen an ganz konkreten Stellen im Vertragswerk. Vermittler und Banken nutzen standardisierte Klauseln, um zusätzliche Deckungsbeiträge zu erwirtschaften.
Die fünf relevantesten Kostenpositionen im Überblick:
- Restkreditversicherungen: Hohe Prämien für oft lückenhaften Versicherungsschutz.
- Unzulässige Darlehenskontogebühren: Laufende Verwaltungskosten trotz BGH-Verbots.
- Kostenpflichtige Service-Pakete: Aufpreise für bevorzugte Auszahlung oder Ratenanpassungen.
- Teilzahlungsoptionen: Massive Zinsaufschläge bei flexiblen Rahmenkrediten.
- Gebührenpflichtige Koppelungsprodukte: Unnötige Girokonten oder Kreditkarten als angebliche Voraussetzung.
Derartige versteckte Kosten bei Krediten verteuern die Gesamtschuld oft spürbar. Während unzulässige Kontoführungsentgelte für das Darlehenskonto juristisch angreifbar sind, bewegen sich überteuerte Service-Pakete oft in einer rechtlichen Grauzone.
Restkreditversicherung (RSV): Teurer Schutz oder rentable Provision?
Die Restschuldversicherung stellt den massivsten Kostentreiber dar. Klauseln für Todesfall, Arbeitsunfähigkeit oder unverschuldete Arbeitslosigkeit kosten üblicherweise 8 bis 20 Prozent der Darlehenssumme. Bei einem Nettodarlehen von 10.000 Euro fallen dadurch schnell 1.000 bis 2.000 Euro an Zusatzkosten an.
Banken addieren diese Einmalprämie meist direkt zur Darlehenssumme. Die Prämie wird mitverzinst, was die Gesamtbelastung weiter in die Höhe treibt. Der Abschluss ist freiwillig. Seit Januar 2025 schreibt der Gesetzgeber eine verbindliche Wartezeit von einer Woche zwischen Darlehensabschluss und Abschluss der Restschuldversicherung vor. Prüfen Sie Alternativen im Vorfeld über einen neutralen Ratenkredit-Vergleich, um Verträge ohne provisionsgetriebene Restschuldversicherungen zu finden.
Zusatzprodukte: Sicherheitsleistungen und Koppelungsgeschäfte
Einige Institute knüpfen vermeintliche Zinsrabatte an kostenpflichtige Girokonten oder Premiumkreditkarten. Die jährlichen Kontoführungs- oder Kartengebühren neutralisieren den Zinsvorteil jedoch regelmäßig. Prüfen Sie deshalb stets die Gesamtrechnung beider Komponenten.
Grundsätzlich dürfen Kreditinstitute den Abschluss eines Ratenkredits nicht zwingend an teure Fremdprodukte koppeln. Haben Sie versehentlich ein Koppelungsprodukt unterzeichnet, können Sie diesen Zusatzvertrag meist separat widerrufen oder kündigen. Für die detaillierte Berechnung der tatsächlichen Belastungen helfen Ihnen die praktischen Rechner unserer digitalen Tools, mit denen Sie Vertragskomponenten isoliert voneinander prüfen können.
Folgekosten bei Vertragsänderungen und Flexibilität
Vertragliche Flexibilität schützt vor finanziellen Engpässen, verursacht bei unklaren Konditionen jedoch zusätzliche Ausgaben. Viele Darlehensnehmer gehen davon aus, dass nachträgliche Anpassungen gebührenfrei bleiben. Banken berechnen für administrative Vorgänge während der regulären Laufzeit jedoch oft spürbare Pauschalen. Unerwartete Gebühren entstehen besonders dann, wenn Verträge vorzeitig geändert, getilgt oder pausiert werden.
Auch bei Zahlungsverzug greifen strenge rechtliche Schranken. Mahngebühren dürfen lediglich den tatsächlichen Papier- und Portokosten entsprechen. Gesetzliche Verzugszinsen sind für Verbraucher auf 5 Prozentpunkte über dem jeweiligen Basiszinssatz begrenzt. Fallen vertragliche Entgelte höher aus, sind die entsprechenden Klauseln unwirksam. Solche nachträglich anfallenden Entgelte stellen typische versteckte Kosten bei Krediten dar, die bei Vertragsabschluss leicht übersehen werden.
Vorfälligkeitsentschädigung: Gesetzliche Limits bei Verbraucherdarlehen
Kündigen Sie ein Darlehen vorzeitig ab, verlangt das Kreditinstitut in der Regel eine Entschädigung für entgangene Zinsgewinne. Für reguläre Allgemein-Verbraucherdarlehen setzt § 502 BGB klare Grenzen. Beträgt die Restlaufzeit mehr als zwölf Monate, darf die Entschädigung maximal 1,0 Prozent der vorzeitig zurückgezahlten Summe betragen. Bei einer Restlaufzeit von unter einem Jahr liegt die Obergrenze bei 0,5 Prozent.
Fehlen im Darlehensvertrag die gesetzlich vorgeschriebenen Pflichtangaben zur Berechnung dieser Summe, entfällt der Anspruch der Bank vollständig. Für maximale finanzielle Beweglichkeit empfiehlt es sich, kostenfreie Sondertilgungsrechte direkt bei Vertragsabschluss fest zu vereinbaren. Ohne entsprechende Vereinbarung verlangen Banken für zusätzliche Einzahlungen teils Zinsaufschläge von 0,1 bis 0,5 Prozentpunkten.
Gebühren für Ratenpausen und Tilgungsplanänderungen
Werbeversprechen locken gern mit vertraglich garantierten Ratenpausen. Diese Auszeiten sind jedoch selten kostenneutral. Setzen Sie eine monatliche Rate aus, fallen auf den verbleibenden Saldo weiterhin Zinsen an. Dadurch verlängert sich die Kreditlaufzeit und die kalkulierte Gesamtzinslast steigt spürbar an.
Zudem stellen Institute für die Neuerstellung eines Tilgungsplans mitunter Bearbeitungsentgelte in Rechnung. Prüfen Sie daher genau, ob sich eine modulare Vertragsänderung rechnet oder ob eine vollständige Umschuldung zu einem transparenteren Anbieter die wirtschaftlichere Option darstellt.
Kreditvertrag prüfen: 5-Schritte-Anleitung vor dem Abschluss
Eine sorgfältige Vertragsprüfung vor der Unterschrift verhindert unliebsame Überraschungen während der Tilgung. Nutzen Sie diese fünf aufeinander aufbauenden Schritte, um das Dokument strukturiert zu durchleuchten:
- SECCA-Merkblatt analysieren: Gleichen Sie alle Kennzahlen mit dem Antragsformular ab.
- Gesamtbetrag abgleichen: Subtrahieren Sie den Nettodarlehensbetrag vom Gesamtbetrag, um die absoluten Zinskosten zu ermitteln.
- Versicherungsoptionen prüfen: Entfernen Sie nicht zwingend erforderliche Restschuldversicherungen.
- Sondertilgungsrechte fixieren: Stellen Sie sicher, dass gebührenfreie Extrazahlungen schriftlich im Vertrag verankert sind.
- Konditionen unabhängig nachrechnen: Nutzen Sie externe Vergleichsdaten, um den Zinssatz objektiv einzuordnen.
Auf diese Weise lassen sich potenzielle versteckte Kosten bei Krediten bereits vor dem rechtlichen Zustandekommen zuverlässig identifizieren und korrigieren.
Die Bedeutung der standardisierten Verbraucherinformation
Kreditgeber sind gesetzlich dazu verpflichtet, Ihnen vor dem Abschluss die Europäischen Standardisierten Informationen für Verbraucherkredite (SECCA) auszuhändigen. Dieses Dokument fasst die wesentlichen Konditionen kompakt zusammen. Kontrollieren Sie dort insbesondere drei Kennzahlen: den Gesamtkreditbetrag, die monatliche Ratenhöhe und den effektiven Jahreszins. Weicht der dort ausgewiesene Gesamtrückzahlungsbetrag auffällig von Ihrer eigenen Kalkulation ab, liegen meist optionale Servicepakete vor. Nutzen Sie den unabhängigen Kreditrechner, um die exakten Ratenstrukturen transparent nachzuvollziehen.
Klauseln streichen und Widerrufsrecht nutzen
Kreditnehmer müssen vorformulierte Zusatzbausteine nicht akzeptieren. Streichen Sie ungewünschte Zusatzklauseln vor Unterzeichnung direkt im Antragsformular oder fordern Sie ein bereinigtes Dokument an. Bei bereits unterzeichneten Verträgen greift das gesetzliche Widerrufsrecht von 14 Tagen ab Erhalt der vollständigen Pflichtangaben.
Für neue Vertragsabschlüsse ab dem 20. November 2026 begrenzt der Gesetzgeber das sogenannte ewige Widerrufsrecht bei fehlerhaften Pflichtangaben auf maximal 12 Monate und 14 Tage. Ein fristgerechter Widerruf des Darlehensvertrags beendet automatisch auch verbundene Zusatzversicherungen. Prüfen Sie Ihre Vertragsunterlagen daher umgehend und nutzen Sie für detaillierte Vorabberechnungen unsere interaktiven Analysetools.
Transparenter Kreditvergleich: Kostenfallen mit digitalen Tools umgehen
Moderne Vergleichsrechner schaffen Marktübersicht und filtern Angebote nach dem tatsächlichen Effektivzins. Verbraucher umgehen so intransparente Vertriebswege. Digitale Tools decken versteckte Kosten bei Krediten bereits vor dem ersten Bankkontakt lückenlos auf. Ein wesentlicher Vorteil digitaler Plattformen liegt in der Schufa-neutralen Konditionsanfrage: Solche Anfragen beeinflussen den Bonitätsscore nicht, da Banken diese rein informatorisch erfassen. Verbraucher können mehrere Offerten parallel prüfen, ohne ihre Kreditwürdigkeit zu gefährden.
Die Rolle objektiver Zins- und Tilgungsrechner
Ein strukturierter Tilgungsrechner ermittelt die exakte Zinslast über die gesamte Darlehenslaufzeit. Schon geringe Anpassungen der monatlichen Rate verändern den Gesamtaufwand messbar. Höhere Raten tilgen die Restschuld schneller und reduzieren die absolute Zinsbelastung deutlich.
Digitale Plattformen erlauben zudem den gezielten Ausschluss teurer Zusatzverträge. Wer optionale Policen konsequent abwählt, spart oft vierstellige Beträge gegenüber standardisierten Filialangeboten. Über die interaktiven Anwendungen der Paracini Finanzrechner lassen sich unterschiedliche Kreditszenarien mit variablen Laufzeiten neutral berechnen.
Unterstützung durch automatisierte Finanzanalysen
Vor jeder Kreditanfrage ist eine realistische Haushaltsrechnung erforderlich. Automatisierte Tools analysieren Einnahmen und Ausgaben algorithmisch, um den individuellen finanziellen Spielraum präzise zu ermitteln. Die Software identifiziert bestehende Kostentreiber im Haushaltsbudget und legt den maximal tragbaren monatlichen Schuldendienst fest. Das schützt Darlehensnehmer vor Überschuldung und Kreditablehnungen.
Hintergründe zu dieser Technologie bietet die Analyse über KI Finanzberatung. Dank dieser Voranalyse haben versteckte Kosten bei Krediten keine Chance, unbemerkt in den Vertrag einzufließen. Für eine objektive Prüfung marktgerechter Konditionen empfiehlt sich der digitale Kreditvergleich.
So sichern Sie sich dauerhaft faire Kreditkonditionen
Finanzielle Sicherheit bei der Darlehensaufnahme erfordert einen analytischen Blick auf das Vertragswerk. Wer den Unterschied zwischen Soll- und Effektivzins kennt, vorformulierte Restkreditversicherungen konsequent ausschließt und vertragliche Flexibilitäten wie kostenfreie Sondertilgungen einfordert, schützt sich wirksam vor überflüssigen Ausgaben. Transparenz ist hierbei der entscheidende Hebel: Reale versteckte Kosten bei Krediten verlieren ihre Wirkung, sobald Sie alle Vertragsparameter systematisch aufschlüsseln und rechnerisch prüfen.
Treffen Sie Ihre Finanzierungsentscheidung auf der Grundlage objektiver Vergleichsdaten. Setzen Sie auf Schufa-neutrale Konditionsanfragen ohne Kostenrisiko und profitieren Sie von einer vollständigen Transparenz aller Kreditkonditionen ohne Zwang zu unnötigen Zusatzprodukten. Starten Sie Ihre fundierte Analyse direkt online: Berechnen Sie Ihre Kreditoptionen mit den neutralen Paracini Tools und sichern Sie sich planbare Konditionen mit verlässlicher Kostenstruktur.
Häufig gestellte Fragen
Dürfen Banken heute noch Bearbeitungsgebühren für Kredite verlangen?
Nein, pauschale Kreditbearbeitungsgebühren sind unzulässig. Der Bundesgerichtshof hat entschieden, dass Banken administrative Aufwände für Bonitätsprüfungen oder die Darlehensvergabe nicht auf Kreditnehmer abwälzen dürfen. Taucht eine solche Gebühr im Vertrag auf, ist die Vereinbarung unwirksam. Darlehensnehmer können unberechtigt gezahlte Entgelte zurückverlangen. Gesetzlich zulässig bleiben lediglich Gebühren für echte, vom Kunden gesondert beauftragte Zusatzleistungen.
Ist der Abschluss einer Restschuldversicherung gesetzlich verpflichtend?
Nein, der Abschluss einer Restschuldversicherung ist gesetzlich keinesfalls vorgeschrieben. Es handelt sich um ein rein optionales Zusatzprodukt, das Banken nicht zur Voraussetzung für einen Ratenkredit machen dürfen. Seit 2025 gilt zudem eine verbindliche Bedenkzeit von sieben Tagen zwischen Kreditabschluss und Versicherung. Teure versteckte Kosten bei Krediten entstehen regelmäßig, wenn Vertriebsmitarbeiter solche Policen als zwingend notwendig darstellen.
Warum weicht der Gesamtrückzahlungsbetrag oft stark vom Nettokreditbetrag ab?
Die Differenz zwischen beiden Beträgen setzt sich aus den anfallenden Zinsen und vertraglichen Nebenposten zusammen. Werden optionale Versicherungsprämien mitfinanziert, erhöht sich die Kreditsumme sofort um diesen Betrag, der anschließend zusätzlich verzinst wird. Auch kostenpflichtige Zusatzfunktionen wie optionale Kreditkarten oder gebührenpflichtige Ratenänderungen vergrößern diese Spanne spürbar. Das Europäische Standardisierte Merkblatt (SECCA) schlüsselt die exakte Zusammensetzung dieses Gesamtbetrags transparent auf.
Welche Gebühren dürfen Banken bei einer vorzeitigen Kreditrückzahlung berechnen?
Banken dürfen bei vorzeitiger Tilgung ausschließlich eine Vorfälligkeitsentschädigung nach § 502 BGB verlangen. Diese Entschädigung ist bei Allgemein-Verbraucherdarlehen gesetzlich begrenzt: Beträgt die verbleibende Laufzeit mehr als ein Jahr, darf die Bank maximal 1,0 Prozent der Restschuld fordern. Liegt die Restlaufzeit darunter, beträgt die Obergrenze 0,5 Prozent. Viele Institute verzichten vertraglich ganz auf diesen Ausgleich und bieten gebührenfreie Sondertilgungen an.
Sind Kontoführungsgebühren für ein reines Darlehenskonto rechtens?
Nein, separate Kontoführungsgebühren für ein reines Darlehenskonto sind unzulässig. Die buchhalterische Führung des Kreditkontos dient der Bank zur Überwachung der Rückzahlung und liegt im ausschließlichen Eigeninteresse des Gläubigers. Der Bundesgerichtshof hat entsprechende Klauseln in den Bedingungen der Kreditinstitute verboten. Verbraucher müssen solche Entgelte nicht akzeptieren. Rechtmäßig sind laufende Kontogebühren lediglich für vollwertige, separat geführte Zahlungsverkehrskonten.
Kann ich eine abgeschlossene Restkreditversicherung nachträglich kündigen?
Ja, eine Restkreditversicherung lässt sich in der Regel unabhängig vom Hauptkredit kündigen. Innerhalb von 30 Tagen nach Vertragsschluss greift das gesetzliche Widerrufsrecht für Versicherungsprodukte. Nach Ablauf dieser Frist gelten die regulären Kündigungsfristen des jeweiligen Versicherers. Bei einer vorzeitigen Kreditablösung endet die Absicherung meist automatisch, und die Versicherung erstattet nicht verbrauchte Prämien anteilig. So lassen sich versteckte Kosten bei Krediten auch nachträglich reduzieren.
Wie erkenne ich, ob ein Kreditvermittler seriös und gebührenfrei arbeitet?
Seriöse Vermittler verlangen niemals Vorkosten, Nachnahmegebühren oder Pauschalen für eine reine Antragsprüfung. Die Vergütung erfolgt ausschließlich über eine Provision der Partnerbank nach erfolgreicher Auszahlung des Kredits. Vertrauenswürdige Plattformen wie Paracini stellen Vergleichsrechner gebührenfrei bereit und leiten ausschließlich Schufa-neutrale Konditionsanfragen weiter. Vorsicht ist geboten, wenn vorab teure Zusatzverträge, Bausparverträge oder kostenpflichtige Beratungspakete als Bewilligungsvoraussetzung verlangt werden.


