

Die vermeintlich sicherste Entscheidung, die Tilgung von Schulden, erweist sich bei genauer Kalkulation oft als die finanziell weniger effiziente Option. Viele Kreditnehmer stehen vor der Frage, ob sie verfügbares Kapital zur Reduzierung der Restschuld nutzen oder gewinnbringend investieren sollten. Die Abwägung zwischen sondertilgung oder geld anlegen hängt im Jahr 2026 maßgeblich von der Differenz zwischen Kreditzins und Netto-Anlagerendite ab. Aktuelle Bauzinsen für zehnjährige Zinsbindungen bewegen sich im September 2026 zwischen 3,9 % und 4,55 %.
Sie erhalten hier eine objektive Entscheidungsgrundlage für Ihre Finanzierung. Dieser Vergleich vermittelt ein präzises mathematisches Verständnis des Zinsdifferenzgeschäfts. Erfahren Sie, ob eine Sondertilgung oder eine Geldanlage unter Berücksichtigung der Kapitalertragsteuer und des Sparer-Pauschbetrags von 1.000 Euro rentabler ist. Die Analyse deckt Liquiditätsaspekte und Risiken bei der Anschlussfinanzierung ab.
Die folgende Untersuchung stellt Renditepotenziale von Anlageklassen der garantierten Zinsersparnis gegenüber. Nutzen Sie die aufgeführten Kriterien für eine strukturierte Aufteilung Ihrer Mittel. Vermeiden Sie teure Zinsrisiken am Ende Ihrer Zinsbindung durch eine fundierte strategische Planung.
Wichtigste Erkenntnisse
- Präzise mathematische Gegenüberstellung von garantierter Zinsersparnis durch Tilgung und steuerpflichtigen Kapitalmarktrenditen.
- Strategische Bewertung der Entscheidung sondertilgung oder geld anlegen unter Berücksichtigung von Liquidität und Kapitalsicherung.
- Methoden zur Minimierung von Zinsrisiken bei der Anschlussfinanzierung durch gezielte Steuerung der Restschuldhöhe.
- Anwendung einer 4-Schritte-Matrix zur optimalen Zuteilung freier Mittel zwischen Notgroschen, Tilgung und Rücklage.
Grundlagen und Systemvergleich: Sondertilgung versus Geldanlage
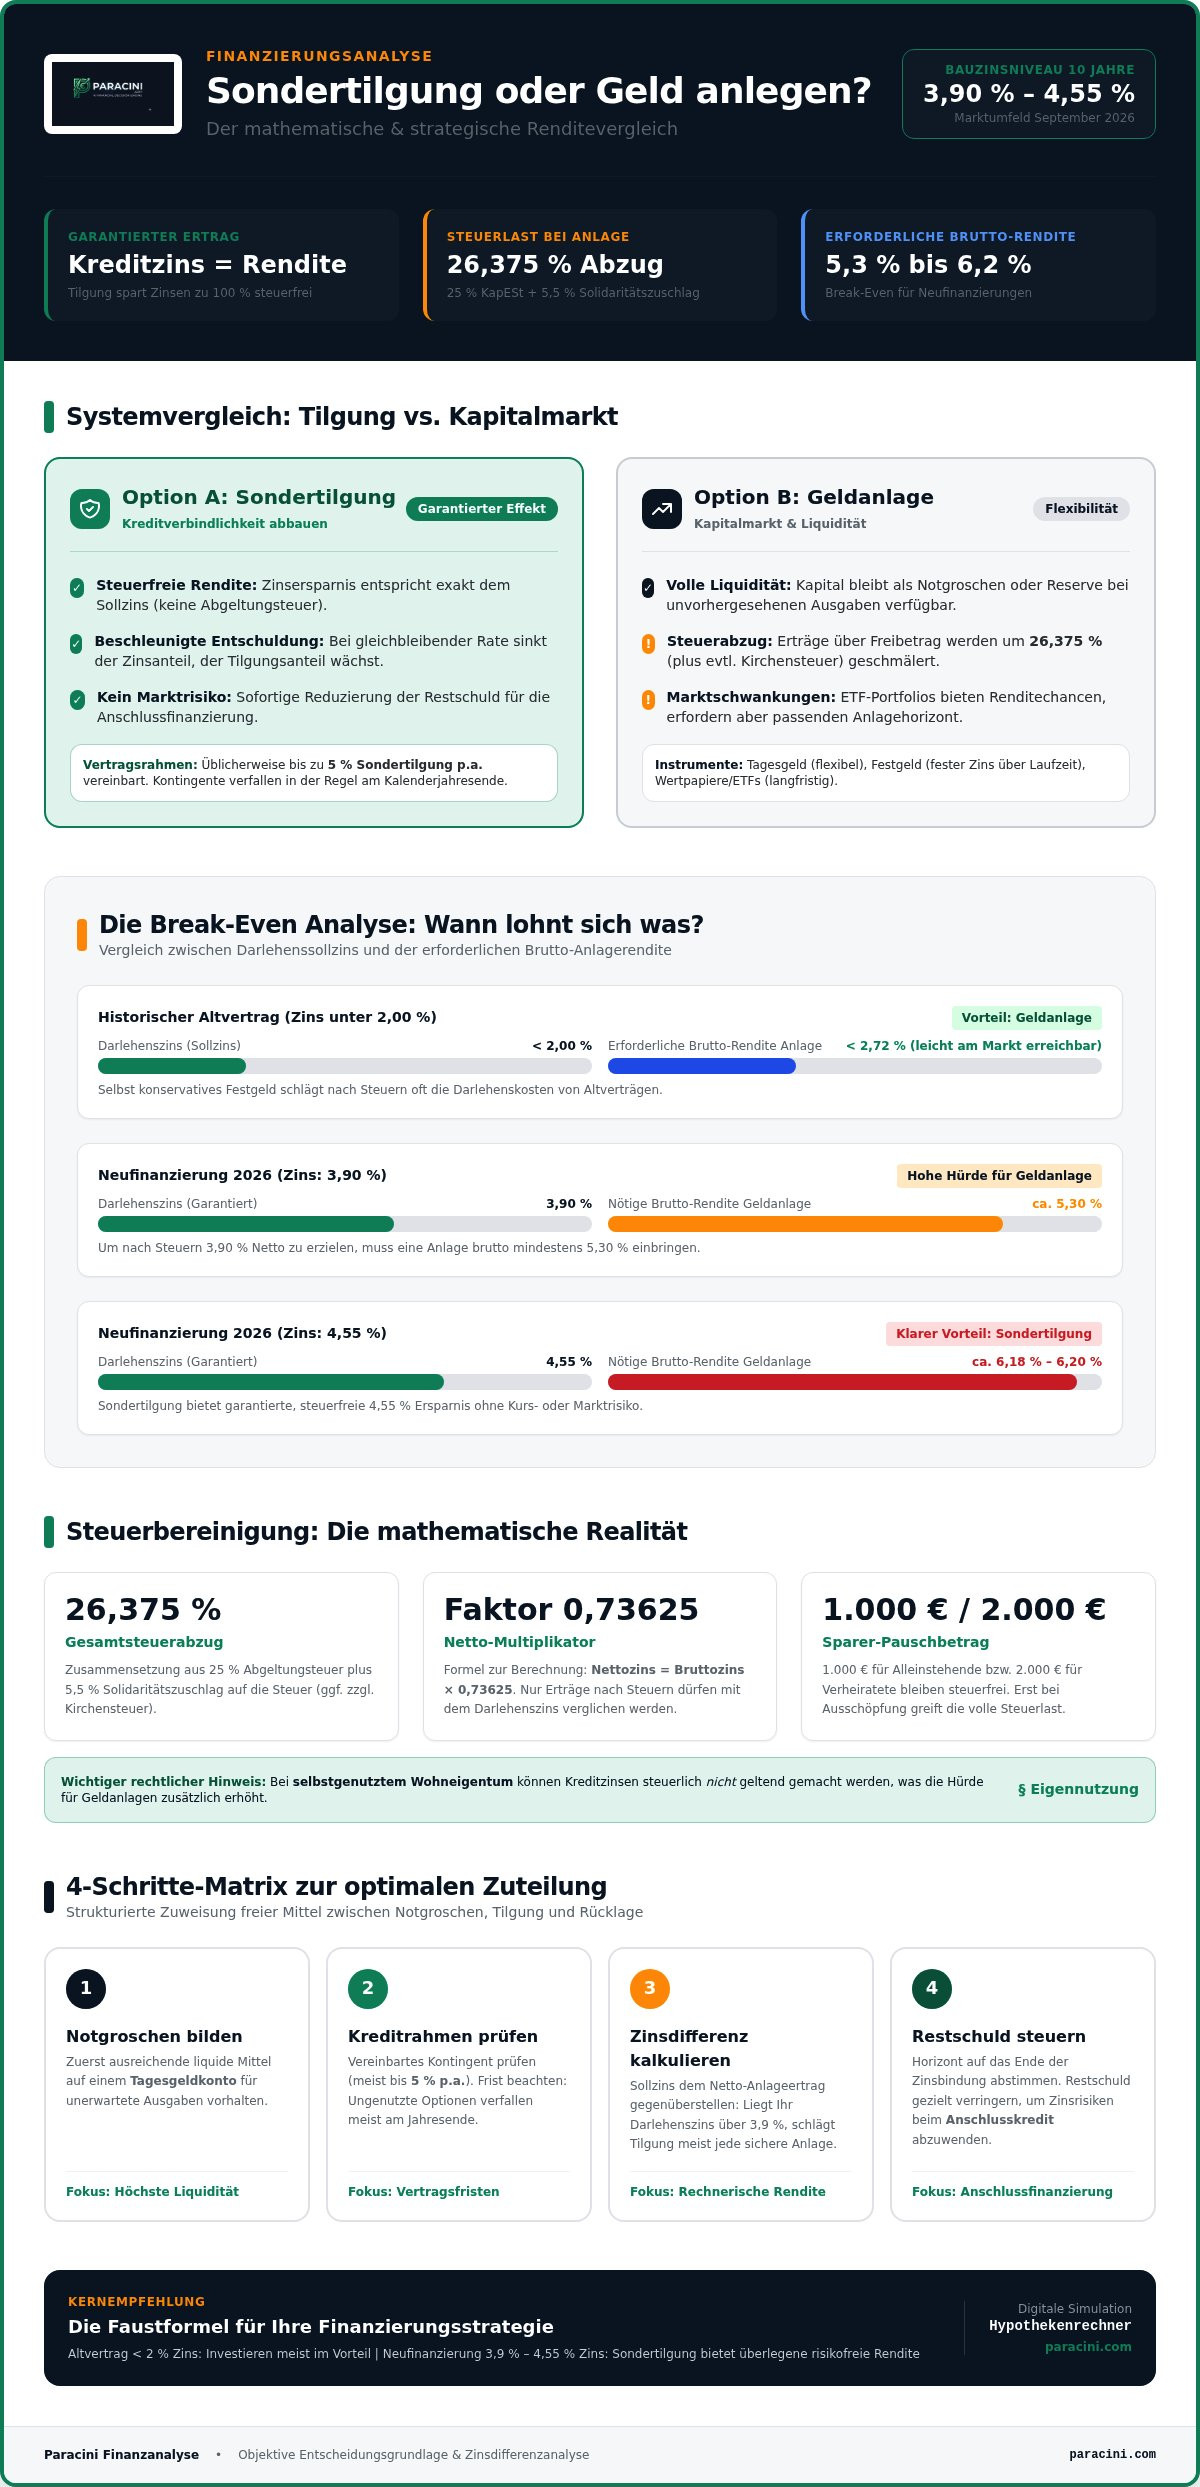
Das Sondertilgungsrecht stellt eine vertraglich vereinbarte Option dar. Es ermöglicht die planmäßige oder außerplanmäßige Rückzahlung von Darlehensteilen ohne Vorfälligkeitsentschädigung. Diese Flexibilität ergänzt die reguläre Tilgungsrate. Kreditnehmer nutzen diesen Spielraum, um die Zinslast aktiv zu steuern. Im aktuellen Marktumfeld von September 2026 liegen die Zinsen für zehnjährige Baufinanzierungen zwischen 3,9 % und 4,55 %. Die relative Rentabilität hängt direkt von diesen Werten ab.
Die Kernfrage lautet: sondertilgung oder geld anlegen? Der Systemvergleich zeigt fundamentale Unterschiede. Eine Sondertilgung wirkt wie eine garantierte Rendite in Höhe des Sollzinssatzes. Es fallen keine Steuern auf diese Ersparnis an. Demgegenüber steht die marktbezogene Kapitalmarktrendite. Hierbei erzielen Anleger Erträge durch Zinsen oder Kursgewinne. Diese unterliegen jedoch der Kapitalertragsteuer. Die Entscheidung erfordert daher eine präzise Kalkulation der Nettoerträge nach Abzug aller Kosten.
Wirkungsweise der Sondertilgung im Kreditvertrag
Jede außerplanmäßige Zahlung reduziert die Restschuld unmittelbar. Dies verkürzt die Gesamtlaufzeit des Darlehens spürbar. Die monatliche Rate bleibt meist konstant, wodurch der Zinsanteil sinkt und der Tilgungsanteil innerhalb der Rate steigt. Dieser Effekt beschleunigt die Entschuldung dauerhaft. Prüfen Sie Ihre Vertragsdetails genau. Üblicherweise vereinbaren Banken eine jährliche Sondertilgung von fünf Prozent der ursprünglichen Darlehenssumme. Diese Fristen sind meist an das Kalenderjahr gebunden. Nicht genutzte Kontingente verfallen in der Regel am Jahresende.
Anlageoptionen als Alternative: Festgeld, Tagesgeld und Wertpapiere
Geldanlagen bieten im Gegensatz zur Tilgung eine höhere Liquidität. Tagesgeldkonten dienen als flexibler Puffer für unvorhergesehene Ausgaben. Festgelder sichern Zinssätze über einen festen Zeitraum. Für langfristig orientierte Strategien bieten breit gestreute ETF-Portfolios höhere Renditechancen. Planbare Kursschwankungen sind hierbei einzukalkulieren. Stimmen Sie den Anlagehorizont präzise auf das Ende Ihrer Sollzinsbindung ab. Nutzen Sie digitale Hilfsmittel wie den Hypothekenrechner zur Simulation verschiedener Szenarien. Die Wahl zwischen sondertilgung oder geld anlegen bleibt eine individuelle Abwägung von Sicherheit und Renditeerwartung.
Die Rendite-Formel: Sollzins gegen Netto-Anlageertrag berechnen
Die Entscheidung zwischen sondertilgung oder geld anlegen ist eine rein mathematische Abwägung. Die Zinsersparnis durch eine Tilgung wirkt wie eine garantierte Rendite nach Steuern. Im Gegensatz dazu mindern Abgaben den tatsächlichen Ertrag jeder Geldanlage. Eine Investition ist rechnerisch nur dann vorteilhaft, wenn der Nettoertrag den Sollzins des Darlehens übersteigt. Die Definition von Tilgung verdeutlicht, dass jede außerplanmäßige Rückzahlung die Zinslast für die gesamte verbleibende Laufzeit senkt. Dies geschieht ohne Marktrisiko und völlig steuerfrei.
Steuerbereinigung: Abgeltungsteuer realistisch einpreisen
Kapitalerträge unterliegen in Deutschland der Abgeltungsteuer von 25 Prozent. Hinzu kommt der Solidaritätszuschlag von 5,5 Prozent auf die Steuerlast. Dies ergibt einen Gesamtabzug von 26,375 Prozent. Gegebenenfalls fällt zusätzlich Kirchensteuer an. Um die Netto-Rendite einer Anlage zu ermitteln, multiplizieren Sie den Bruttozins mit dem Faktor 0,73625. Der Sparer-Pauschbetrag von 1.000 Euro für Alleinstehende beziehungsweise 2.000 Euro für Verheiratete bietet einen Puffer. Gewinne innerhalb dieser Grenzen bleiben steuerfrei. Bei selbstgenutztem Wohneigentum können Kreditzinsen nicht steuerlich geltend gemacht werden. Dies erhöht die Hürde für alternative Geldanlagen erheblich.
Break-Even-Analyse: Ab welchem Anlagezins lohnt sich Investieren?
Der Schwellenwert für profitables Investieren hängt von Ihrem individuellen Kreditvertrag ab. Besitzer von Altverträgen mit Sollzinsen unter zwei Prozent finden am Markt leicht rentablere Optionen. Hier übertrifft selbst ein Festgeldkonto nach Steuern oft die Zinskosten des Darlehens. Bei neueren Finanzierungen mit Zinssätzen von 3,9 Prozent bis 4,55 Prozent (Stand: September 2026) verschiebt sich das Bild. Hier müsste eine Geldanlage brutto etwa 5,3 bis 6,2 Prozent erzielen, um nach Steuern besser dazustehen als eine Sondertilgung. Für eine präzise Zinslastanalyse unterstützen kostenlose Werkzeuge wie der Hypothekenrechner. Nutzen Sie unsere Finanzrechner, um Ihre persönlichen Grenzwerte exakt zu bestimmen und die Frage sondertilgung oder geld anlegen für Ihre Situation zu klären.
Liquidität versus Sicherheit: Risiko- und Flexibilitätsanalyse
Die mathematische Renditeberechnung bildet nur eine Säule der Entscheidungsfindung. Die strategische Komponente umfasst die Analyse von Liquidität und persönlicher Risikotragfähigkeit. Eine geleistete Sondertilgung ist im Regelfall irreversibel. Das Kapital ist dauerhaft im Immobilienwert gebunden. Im Gegensatz dazu bieten liquide Geldanlagen die notwendige Flexibilität für unvorhergesehene Lebensereignisse oder berufliche Veränderungen. Die Wahl zwischen sondertilgung oder geld anlegen erfordert daher eine ehrliche Einschätzung der eigenen finanziellen Puffer.
Das Liquiditätsrisiko: Eingeschlossenes Kapital im Immobilienwert
Kapital, das in das Mauerwerk fließt, steht für kurzfristige Notfälle nicht mehr zur Verfügung. Unvorhergesehene Reparaturen an essenziellen Gebäudeteilen wie der Heizung oder dem Dach erfordern sofort verfügbare Barreserven. Wer seine gesamte Liquidität in die Tilgung steckt, riskiert bei Mängeln eine teure Nachfinanzierung. Banken verlangen für solche Kleinkredite oft deutlich höhere Zinssätze als für das ursprüngliche Immobiliendarlehen. Zudem sind diese Kredite an erneute Bonitätsprüfungen gebunden. Ein Notgroschen von mindestens drei bis sechs Monatsausgaben auf einem Tagesgeldkonto bildet die unverzichtbare Basis vor jeder Tilgungsentscheidung. Nutzen Sie bei Bedarf einen Kreditrechner, um die Kosten potenzieller Notfallkredite gegen die Zinsersparnis der Tilgung aufzuwiegen. So vermeiden Sie es, mühsam erspartes Kapital durch teure Dispozinsen wieder zu verlieren.
Psychologische Faktoren: Schuldenfreiheit gegen Marktvolatilität
Die psychologische Komponente beeinflusst die Entscheidung zwischen sondertilgung oder geld anlegen oft stärker als rein rechnerische Vorteile. Eine Tilgung liefert eine garantierte, risikofreie Entlastung. Dieses Gefühl der fortschreitenden Schuldenfreiheit schützt vor Stress in wirtschaftlich unsicheren Zeiten. Demgegenüber steht die Marktvolatilität bei Wertpapieranlagen. Breit gestreute Portfolios bieten zwar langfristig höhere Chancen, erfordern jedoch die Disziplin, Kursverluste über Jahre hinweg auszusitzen. Wer bei fallenden Kursen zu Panikverkäufen neigt, vernichtet aktiv Vermögen. Die individuelle Risikotoleranz ist somit ein entscheidendes Kriterium für die strategische Ausrichtung Ihrer Baufinanzierung.
Stellen Sie sich zur Einordnung folgende Fragen:
- Verfüge ich über ausreichende liquide Mittel für spontane Reparaturen?
- Belastet mich der Anblick eines temporär sinkenden Depotwertes emotional?
- Wie sicher ist mein aktuelles Einkommen für die restliche Laufzeit der Zinsbindung?
Die Antworten bestimmen das optimale Verhältnis zwischen Tilgung und Rücklage. Eine hybride Strategie, bei der Sie einen Teil tilgen und den Rest liquide halten, kann beide Bedürfnisse bedienen. Dies schafft Sicherheit ohne den vollständigen Verzicht auf Handlungsfähigkeit.
Strategische Rahmenbedingungen 2026: Zinsbindung und Anschlusskredit
Das Auslaufen der Zinsbindung markiert den kritischen Wendepunkt Ihrer Finanzierungsstrategie. Im September 2026 liegen die Marktzinsen für zehnjährige Bindungen zwischen 3,9 % und 4,55 %. Wer eine hohe Restschuld in die Anschlussfinanzierung trägt, setzt sich einem erheblichen Kostenrisiko aus. Die strategische Abwägung zwischen sondertilgung oder geld anlegen gewinnt hier an Relevanz. Jede Reduzierung der Kreditsumme vor dem Zinsablauf verringert die Abhängigkeit von künftigen Marktschwankungen und sichert planbare Raten für die Folgejahre.
Restschuldrisiko bei Zinsanpassung gezielt minimieren
Ein hohes Zinsniveau bei der Anschlussfinanzierung verteuert ungetilgte Beträge massiv. Daten zeigen, dass ein Anstieg des Marktzinses um lediglich 0,5 Prozentpunkte monatliche Mehrkosten von etwa 40 Euro pro 100.000 Euro Restschuld verursacht. Sondertilgungen vor Zinsablauf reduzieren die Angriffsfläche für solche ungünstigen Neukonditionen effektiv. Sie senken die Basis, auf der der neue Zins berechnet wird. Detaillierte Grundlagen zu aktuellen Modellen und zur strukturellen Planung finden Sie im Leitfaden zur Baufinanzierung 2026.
Hybrid-Strategie: Kapital ansparen und zum Zinsbindungsende tilgen
Die Hybrid-Strategie nutzt Zinsdifferenzen systematisch aus. Anstatt Gelder sofort in ein Darlehen mit sehr niedrigem Sollzins einzuzahlen, legen Sie das Kapital während der Laufzeit renditestark an. Dies ist besonders sinnvoll, wenn die Netto-Anlagerendite über dem Kreditzins liegt. Gemäß Paragraph 489 BGB steht Ihnen nach zehn Jahren ein gesetzliches Sonderkündigungsrecht zu. Die Frist beträgt sechs Monate nach vollständiger Darlehensauszahlung. Zu diesem Stichtag lösen Sie den Restkredit ganz oder teilweise durch das bis dahin angesparte Vermögen ab. Dieser Weg bewahrt Ihre Liquidität und maximiert den Zinsertrag bis zur finalen Tilgung.
Prüfen Sie Ihre Optionen rechtzeitig vor Ablauf der aktuellen Bindung. Ein neutraler Baufinanzierungs-Vergleich deckt Potenziale für Prolongationen oder Umschuldungen auf dem gesamten Markt auf. Vergleichen Sie die Angebote verschiedener Institute, um die Zinslast für die nächste Finanzierungsphase zu minimieren. Die Kombination aus gezielter Ansparung und Marktprüfung verhindert teure Überraschungen bei der Anschlussfinanzierung. Simulieren Sie verschiedene Szenarien für Ihre Restschuld mit unseren Finanzrechnern, um die optimale Aufteilung zwischen sondertilgung oder geld anlegen festzulegen.
Entscheidungsmatrix: In 4 Schritten zur richtigen Zuteilung
Die Wahl zwischen sondertilgung oder geld anlegen erfordert eine methodische Herangehensweise. Eine ungeplante Mittelverwendung führt häufig zu Liquiditätsengpässen oder Renditeeinbußen. Diese vierstufige Matrix dient als objektiver Leitfaden für Ihre Finanzplanung im Jahr 2026. Sie gewichtet Sicherheit, Rentabilität und zeitliche Flexibilität nach einem festen Schema.
Schritt 1 und 2: Liquiditätspuffer und Zinsabstand feststellen
Die Absicherung der Existenz steht an erster Stelle. Bevor Kapital in Tilgung oder Anlage fließt, muss ein Notgroschen vorhanden sein. Halten Sie mindestens drei Nettomonatsgehälter auf einem verzinsten Tagesgeldkonto bereit. Dieser Puffer dient ausschließlich der Deckung unvorhergesehener Ausgaben. Erst nach dieser Absicherung erfolgt der mathematische Zinsvergleich.
- Sollzins über Netto-Anlagerendite: In diesem Szenario genießt die Sondertilgung absolute Priorität. Jede Einzahlung spart mehr Zinsen ein, als eine alternative Anlage erwirtschaften könnte.
- Sollzins unter Netto-Anlagerendite: Hier erzielen Festgeld oder Tagesgeld Mehrerträge. Das Kapital sollte liquide oder in kurzfristigen Zinsprodukten verbleiben, um vom Zinsabstand zu profitieren.
Berücksichtigen Sie bei diesem Vergleich stets die Kapitalertragsteuer und den Sparer-Pauschbetrag von 1.000 Euro. Nur die Nachsteuerrendite ist für die Entscheidung maßgeblich.
Schritt 3 und 4: Zeithorizont wählen und Zuteilung umsetzen
Der verbleibende Zeitraum bis zum Ende der Zinsbindung bestimmt das Risikoprofil. Bei einer Restlaufzeit von unter fünf Jahren ist Kapitalerhalt das oberste Ziel. Halten Sie Mittel für eine geplante Sondertilgung zum Zinsablauf risikoarm vor. Vermeiden Sie in dieser Phase volatile Aktienanlagen, da der Zeitraum für den Ausgleich von Kursschwankungen zu kurz ist.
Beträgt die Restlaufzeit über zehn Jahre, empfiehlt sich eine Hybrid-Strategie. Kombinieren Sie einen breit gestreuten ETF-Sparplan mit moderaten Sondertilgungen. Dies nutzt langfristige Renditechancen am Kapitalmarkt und reduziert gleichzeitig sukzessive die Restschuld. Der Kreditrechner ermöglicht die präzise Simulation alternativer Tilgungsraten und deren Auswirkung auf die Gesamtlaufzeit. Treffen Sie die endgültige Zuteilung basierend auf Ihrer persönlichen Risikotoleranz. Sicherheit und Liquidität müssen stets im Einklang mit der mathematischen Optimierung stehen. Die Frage sondertilgung oder geld anlegen ist somit kein Entweder-oder, sondern eine Frage der gewichteten Balance.
Methodische Optimierung Ihrer Finanzierungsstrategie
Die Entscheidung zwischen sondertilgung oder geld anlegen erfordert eine sachliche Analyse Ihrer individuellen Rahmenbedingungen. Maßgeblich sind der Vergleich zwischen dem Netto-Anlageertrag und dem Sollzins Ihres Darlehens sowie die Sicherung eines ausreichenden Liquiditätspuffers. Eine strukturierte Vorgehensweise minimiert Zinsrisiken bei der Anschlussfinanzierung und schafft langfristige Planungssicherheit. Nutzen Sie die verbleibende Zinsbindung für einen gezielten Vermögensaufbau oder eine konsequente Entschuldung. Die mathematische Logik des Zinsdifferenzgeschäfts bildet hierbei das Fundament für Ihren finanziellen Erfolg.
Paracini unterstützt Sie bei diesem Prozess durch eine kostenfreie und unverbindliche Marktübersicht führender Darlehensgeber. Unsere transparenten Rechentools ermöglichen eine präzise Analyse von Tilgungsszenarien und verbleibenden Restschulden. Wir bieten Ihnen eine neutrale Entscheidungsunterstützung ohne Bindung an einzelne Bankinstitute. Diese Transparenz erleichtert die Identifikation der rentabelsten Option für Ihr Kapital. So behalten Sie die Kontrolle über Ihre Finanzen und reagieren flexibel auf Marktveränderungen im Jahr 2026.
Jetzt Baufinanzierungszinsen prüfen und Konditionen vergleichen. Mit der richtigen Datenbasis treffen Sie eine fundierte Wahl für Ihre wirtschaftliche Zukunft.
Häufig gestellte Fragen zum Zinsvergleich
Ist eine Sondertilgung bei niedrigen Darlehenszinsen noch sinnvoll?
Eine Sondertilgung ist bei niedrigen Darlehenszinsen rechnerisch weniger attraktiv, wenn sichere Geldanlagen eine höhere Netto-Rendite erzielen. Liegt der Kreditzins beispielsweise unter 2 Prozent, können Festgelder oder Tagesgelder im Jahr 2026 profitabler sein. Die Entscheidung zwischen sondertilgung oder geld anlegen hängt primär von diesem Zinsabstand ab. Übertrifft der Anlagesatz nach Steuern den Sollzins, ist das Ansparen vorteilhafter. Bei steigenden Anschlusszinsen kann eine Tilgung dennoch strategisch sinnvoll sein, um das Restschuldrisiko zu begrenzen.
Wie viel Prozent Sondertilgung sind bei Baufinanzierungen üblich?
In deutschen Baufinanzierungsverträgen ist eine jährliche Sondertilgung von fünf Prozent der ursprünglichen Darlehenssumme der Standard. Diese Option ist meist kostenfrei integriert, stellt jedoch kein gesetzliches Recht dar. Einige Institute bieten gegen Aufschlag höhere Sätze von bis zu zehn Prozent an. Es ist wichtig, die individuellen Bedingungen im Vertrag zu prüfen, da nicht genutzte Kontingente am Jahresende in der Regel verfallen. Eine Nachholung in den Folgejahren ist vertraglich meist ausgeschlossen.
Kann man Sondertilgungen bei finanziellem Bedarf wieder rückgängig machen?
Geleistete Sondertilgungen lassen sich grundsätzlich nicht rückgängig machen. Das eingezahlte Kapital ist fest in der Immobilie gebunden und steht für kurzfristige Ausgaben nicht mehr zur Verfügung. Wer Liquidität benötigt, muss im Notfall einen neuen Kredit aufnehmen oder eine Nachfinanzierung beantragen. Diese ist oft mit neuen Bonitätsprüfungen und höheren Zinsen verbunden. Daher sollte vor jeder Tilgung ein ausreichender Notgroschen von mindestens drei Nettomonatsgehältern auf einem Tagesgeldkonto gesichert sein.
Was passiert mit der monatlichen Rate nach einer geleisteten Sondertilgung?
Nach einer Sondertilgung bleibt die monatliche Rate bei den meisten Standardverträgen unverändert. Der entscheidende Effekt ist die Verschiebung innerhalb der Rate: Da die Restschuld sinkt, verringert sich der Zinsanteil, während der Tilgungsanteil automatisch steigt. Dies führt zu einer spürbaren Verkürzung der Gesamtlaufzeit des Darlehens. Eine Reduzierung der monatlichen Rate ist nur möglich, wenn dies explizit vertraglich vereinbart wurde oder die Bank einer Vertragsänderung zustimmt, was oft Gebühren verursacht.
Wie wirkt sich die Abgeltungsteuer auf den Vergleich zur Sondertilgung aus?
Die Abgeltungsteuer von 26,375 Prozent inklusive Solidaritätszuschlag reduziert die effektive Rendite von Geldanlagen erheblich. Im direkten Vergleich sondertilgung oder geld anlegen wirkt die Tilgung wie eine steuerfreie Rendite in Höhe des Kreditzinses. Damit eine Anlage rentabler ist als eine Tilgung bei 4 Prozent Zinsen, müsste sie brutto mindestens 5,44 Prozent erzielen, sofern der Sparer-Pauschbetrag bereits ausgeschöpft ist. Dieser steuerliche Aspekt verschiebt den Vorteil oft zugunsten der Schuldentilgung.
Ist die Kombination aus ETF-Sparplan und Sondertilgung empfehlenswert?
Die Kombination aus einem ETF-Sparplan und regelmäßigen Sondertilgungen ist bei langen Zinsbindungen von über zehn Jahren sehr empfehlenswert. Diese Hybrid-Strategie nutzt die langfristigen Renditechancen der Aktienmärkte und reduziert gleichzeitig das Zinsänderungsrisiko am Ende der Laufzeit. Anleger bleiben durch das Depot liquide und können flexibel auf Notfälle reagieren. Gleichzeitig sorgt die Tilgung für eine stetige Entschuldung. Diese Aufteilung balanciert Sicherheitsbedürfnis und Gewinnmaximierung optimal aus, ohne sich auf nur eine Option festzulegen.
Welche Fristen müssen bei der Ausführung einer Sondertilgung beachtet werden?
Bei der Ausführung von Sondertilgungen sind meist kalenderjährliche Fristen zu beachten. Viele Banken verlangen den Eingang der Zahlung bis spätestens Ende Dezember, damit das Kontingent für das laufende Jahr angerechnet wird. Teilweise existieren Ankündigungsfristen von einigen Wochen vor der geplanten Überweisung. Eine verspätete Zahlung wird oft auf das Kontingent des Folgejahres angerechnet oder als unzulässig abgelehnt. Prüfen Sie zudem, ob Mindestbeträge pro Zahlung, beispielsweise 500 Euro, im Kreditvertrag festgeschrieben sind.


