

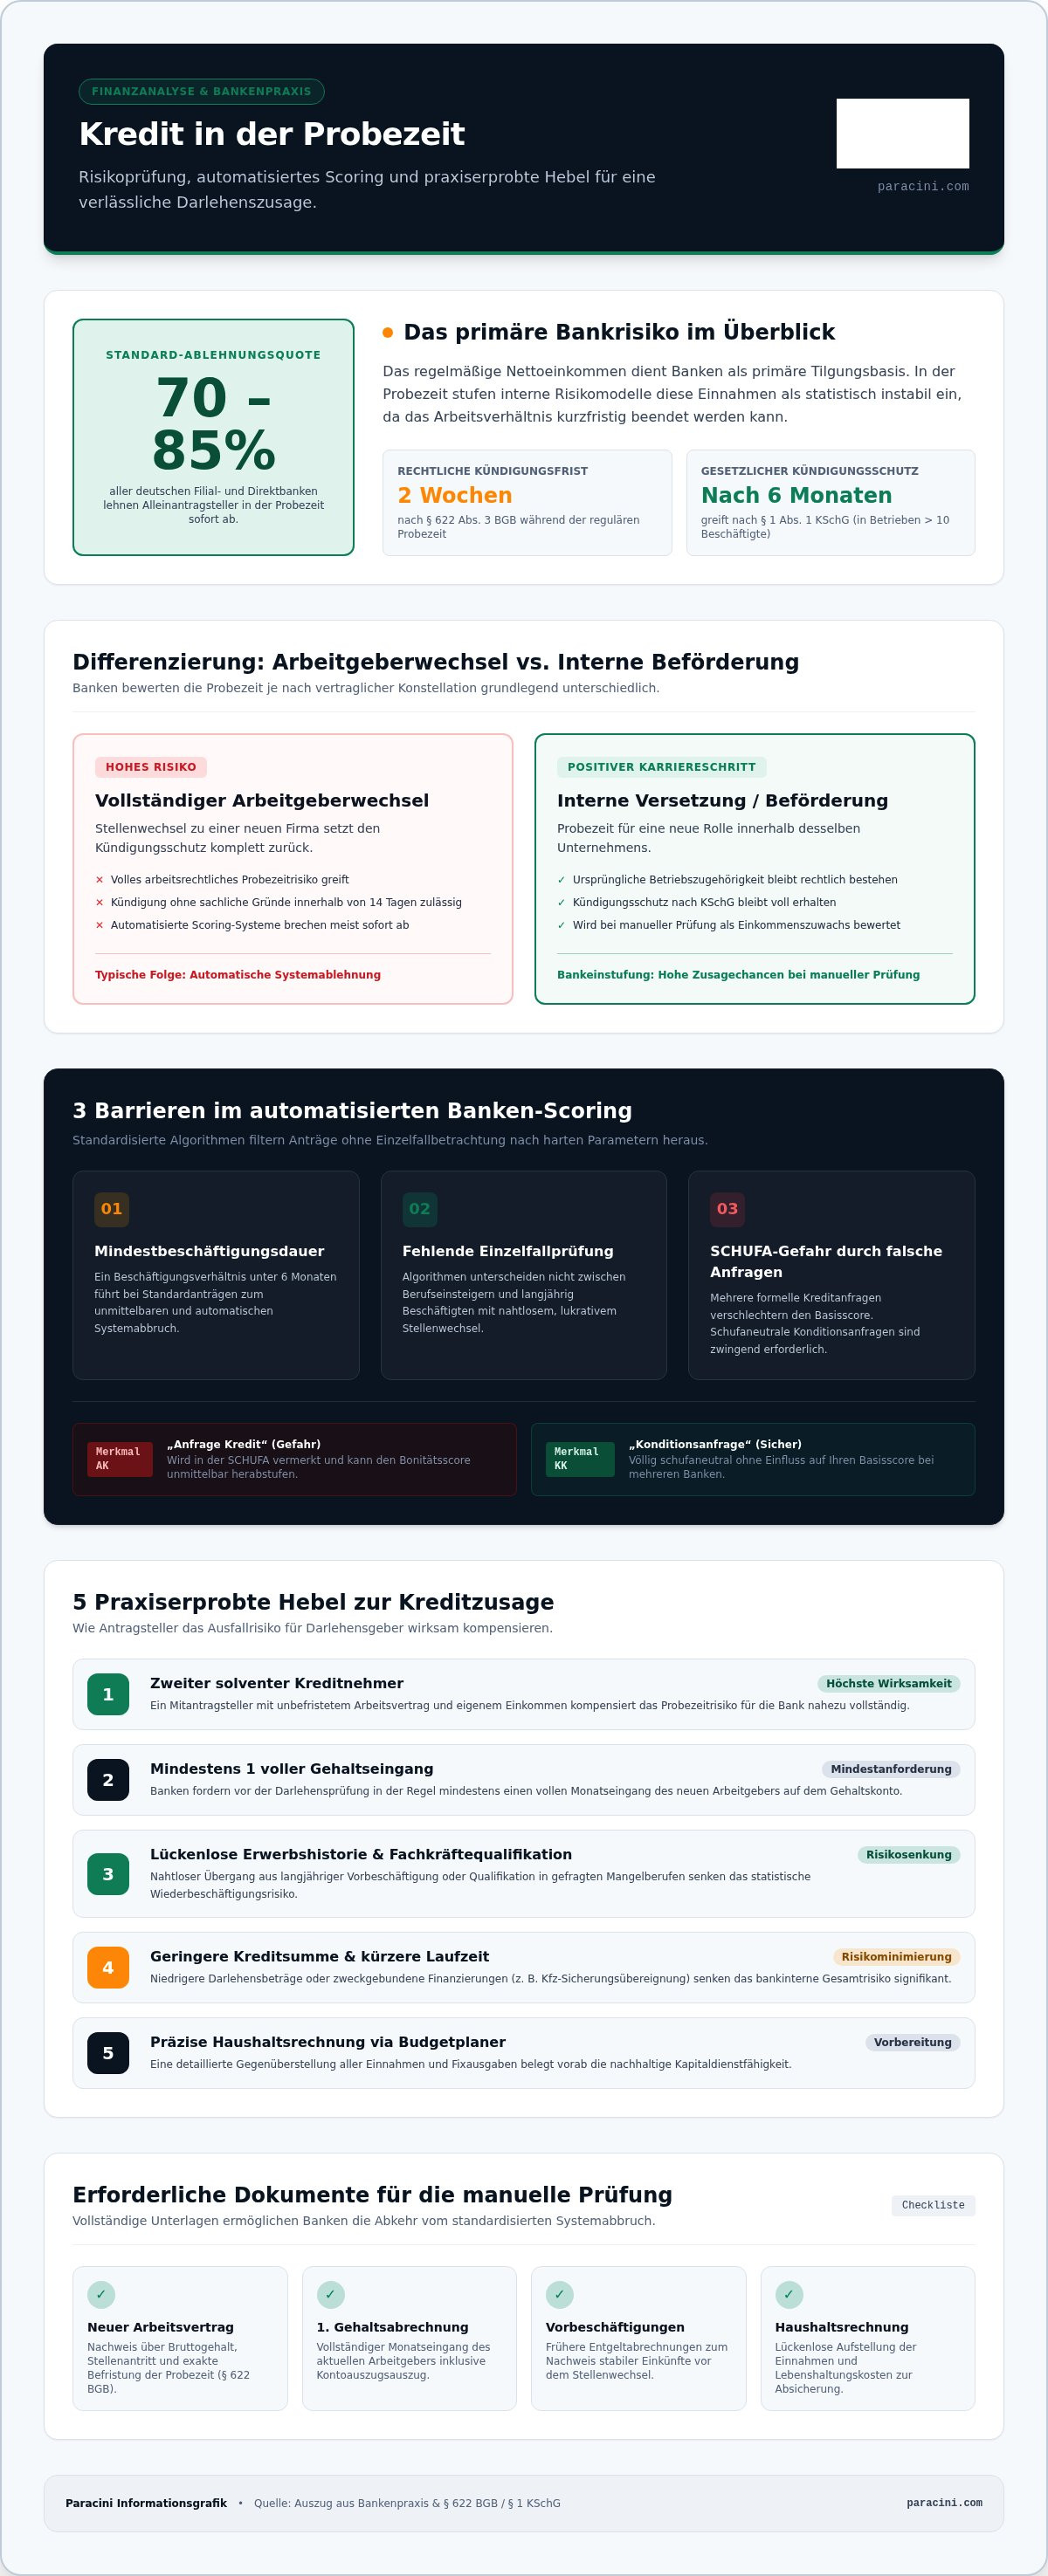
Rund 70 bis 85 Prozent der deutschen Filial- und Direktbanken lehnen Alleinantragsteller während einer laufenden Probezeit im automatisierten Scoring-Verfahren unmittelbar ab. Nach einem Jobwechsel oder einem damit verbundenen Umzug besteht jedoch häufig ein dringender Finanzierungsbedarf für Kautionen, Fahrzeuge oder Anschaffungen. Die Sorge vor einer formellen Kreditablehnung ist begründet, da die gesetzliche Mindestkündigungsfrist von zwei Wochen ein statistisches Kreditausfallrisiko darstellt. Einen regulären Kredit in der Probezeit bekommen Sie dennoch, wenn Sie die Kriterien der internen Risikoprüfung kennen und Ihren Antrag systematisch vorbereiten.
Erfahren Sie in dieser Analyse, wie Sie trotz laufender Probezeit einen Ratenkredit erhalten und welche spezifischen Nachweise Banken von Ihnen einfordern. Zusätzliche Sicherheiten, solvente zweite Antragsteller sowie eine lückenlose Haushaltsrechnung hebeln das Kündigungsrisiko für Darlehensgeber wirksam aus. Der folgende Überblick analysiert die formalen Hürden, erläutert die Bedeutung schufaneutraler Konditionsanfragen und zeigt Ihnen praxiserprobte Lösungswege für eine verlässliche Finanzierung.
Wichtigste Erkenntnisse
- Die verkürzte gesetzliche Kündigungsfrist nach § 622 BGB gilt bei Banken als primäres Ausfallrisiko und erfordert gezielte kompensatorische Nachweise.
- Einen regulären Kredit in der Probezeit bekommen Sie mit deutlich höherer Wahrscheinlichkeit, wenn ein solventer zweiter Kreditnehmer mit unbefristetem Vertrag mitunterzeichnet.
- Vollständige Unterlagen wie der aktuelle Arbeitsvertrag, vorherige Entgeltabrechnungen und eine lückenlose Erwerbshistorie stützen die Bonitätsbewertung nachhaltig.
- Niedrigere Kreditsummen, kürzere Laufzeiten oder zweckgebundene Finanzierungen senken das bankinterne Risiko maßgeblich.
- Eine präzise Haushaltsrechnung mittels digitaler Budgetplaner vor dem ersten Antrag schützt vor Ablehnungen und bewahrt einen stabilen SCHUFA-Basisscore.
Warum ist ein Kredit in der Probezeit für Banken problematisch?
Kreditinstitute prüfen vor jeder Darlehensvergabe die nachhaltige Kapitaldienstfähigkeit des Antragstellers. Das regelmäßige Nettoeinkommen fungiert hierbei als primäre Tilgungsquelle. Befindet sich ein Angestellter in der Probezeit, stufen bankinterne Risikomodelle diese Einnahmequelle als statistisch instabil ein. Einen regulären Kredit in der Probezeit bekommen Verbraucher deshalb selten ohne zusätzliche Nachweise oder gezielte Risikokompensation.
Hierbei ist eine wesentliche Differenzierung erforderlich, die in automatisierten Verfahren oft übersehen wird: der Unterschied zwischen einem vollständigen Arbeitgeberwechsel und einer internen Beförderung. Bei einem Stellenwechsel zu einem neuen Unternehmen greift das volle arbeitsrechtliche Probezeitrisiko. Handelt es sich hingegen um eine vertragliche Probezeit im Rahmen einer internen Versetzung oder Beförderung, bleibt die ursprüngliche Betriebszugehörigkeit rechtlich bestehen. Der Kündigungsschutz nach dem KSchG bleibt erhalten. Viele Banken werten diesen Vorgang bei manueller Prüfung nicht als Risiko, sondern als positiven Karriereschritt mit Gehaltszuwachs.
Gesetzliche Kündigungsfristen und das statistische Kreditausfallrisiko
Die vertragliche Probezeit darf nach § 622 Abs. 3 BGB bis zu sechs Monate betragen. Während dieser Zeitspanne können beide Vertragsparteien das Arbeitsverhältnis mit einer Frist von lediglich zwei Wochen beenden, ohne dass sachliche Kündigungsgründe vorliegen müssen. Der gesetzliche Kündigungsschutz greift gemäß § 1 Abs. 1 KSchG erst nach sechsmonatigem, ununterbrochenem Bestehen des Arbeitsverhältnisses in Betrieben mit mehr als zehn Beschäftigten.
Für Banken steigt dadurch das ökonomische Kreditrisiko und die Ausfallwahrscheinlichkeit signifikant an. Endet das Beschäftigungsverhältnis abrupt, entfällt die planmäßige Tilgungsbasis. Die gesetzlichen Pfändungsfreigrenzen verhindern zudem einen unbeschränkten Zugriff auf nachfolgende Transferleistungen, weshalb das Kündigungsrisiko die Vergabepraxis im Jahr 2026 maßgeblich steuert.
Automatisierte Ablehnungskriterien bei klassischen Filial- und Direktbanken
Moderne Kreditentscheidungen laufen bei den meisten Instituten vollständig digitalisiert ab. Diese IT-gestützten Scoring-Systeme nutzen standardisierte Ausschlusskriterien:
- Mindestbeschäftigungsdauer: Ein Beschäftigungsverhältnis unter sechs Monaten führt bei Standardanträgen zum sofortigen Systemabbruch.
- Fehlende Einzelfallprüfung: Algorithmen unterscheiden nicht zwischen Berufseinsteigern und langjährig Beschäftigten nach einem lukrativen Stellenwechsel.
- SCHUFA-Gefahr durch fehlerhafte Anfragen: Wer unbedacht formelle Darlehensanträge („Anfrage Kredit“ / Merkmal AK) an mehrere Banken sendet, riskiert eine Herabstufung des Basisscores.
Um einen Kredit in der Probezeit bekommen zu können, sollten Kreditsuchende standardisierte Antragsstrecken meiden und stattdessen ausschließlich auf schufaneutrale Konditionsanfragen (Merkmal KK) setzen.
Voraussetzungen und Nachweise für einen Kredit während der Probezeit
Antragsteller müssen die fehlende Beschäftigungsdauer durch eine lückenlose Dokumentation ihrer finanziellen Leistungsfähigkeit kompensieren. Banken verlangen vor der Darlehensprüfung in der Regel mindestens einen vollen Monatseingang des aktuellen Arbeitgebers. Wer einen Kredit in der Probezeit bekommen möchte, muss den Nachweis erbringen, dass der laufende Lebensunterhalt trotz neuer Anstellung stabil finanziert ist.
Kreditgeber prüfen neben den Gehaltseingängen auch die berufliche Qualifikation. Fachkräfte in Mangelberufen oder Personen mit nahtlosem Übergang aus einer langjährigen Vorbeschäftigung weisen ein geringeres Wiederbeschäftigungsrisiko auf. Diese Faktoren fließen bei manuellen Bonitätsprüfungen positiv in das bankinterne Risikoprofil ein.
Wichtige Unterlagen zur Dokumentation der finanziellen Zuverlässigkeit
Für eine vollständige Antragsprüfung fordern Kreditinstitute spezifische Dokumente an:
- Arbeitsvertrag: Das Dokument belegt das vereinbarte Bruttogehalt sowie die exakte Befristung der Probezeit nach § 622 Abs. 3 BGB zur Kündigungsfrist in der Probezeit. Liegt eine schriftliche Übernahmeabsicht der Geschäftsführung vor, sollte diese beigelegt werden.
- Aktuelle und vorherige Entgeltabrechnungen: Sofern erst ein oder zwei Abrechnungen des neuen Arbeitgebers vorliegen, verlangen Institute die letzten Abrechnungen des früheren Dienstverhältnisses als Beleg für die Erwerbskontinuität.
- Kontoauszüge: Die Umsatzübersichten der vergangenen drei Monate müssen frei von Rücklastschriften mangels Deckung oder Inkassoabbuchungen sein.
Kriterien für positive Bonitätsentscheidungen trotz neuer Arbeitsstelle
Grundvoraussetzung für jede Zusage ist ein unauffälliger SCHUFA-Basisscore. Werte über 95 Prozent signalisieren ein überschaubares Gesamtrisiko und verhindern automatische Sofortabsagen. Zudem muss das monatliche Nettoeinkommen nach Abzug aller Fixkosten einen ausreichenden finanziellen Spielraum für die Darlehensrate bieten.
Seit Juli 2026 beträgt der unpfändbare monatliche Grundfreibetrag nach § 850c ZPO 1.587,40 Euro für Alleinstehende ohne Unterhaltspflichten. Liegt das bereinigte Nettoeinkommen oberhalb dieser Schwelle, bleibt der pfändbare Anteil für Banken als Sicherheit verwertbar. Das erleichtert die Kreditvergabe erheblich.
Vor der Einreichung verbindlicher Unterlagen empfiehlt sich eine strukturierte Auswertung der eigenen Einnahmen und Ausgaben über unsere digitalen Finanz- und Haushaltsrechner. Diese Vorbereitung stellt sicher, dass Sie realistisch kalkulieren, bevor Sie formell einen Kredit in der Probezeit bekommen und beantragen.
Strategien: Wie Sie die Chancen auf eine Kreditzusage gezielt erhöhen
Die gesetzliche Kreditwürdigkeitsprüfung nach § 505a BGB verpflichtet Kreditinstitute dazu, Darlehen nur bei zweifelsfreier Rückzahlungswahrscheinlichkeit zu bewilligen. Da das bestehende Kündigungsrisiko die automatische Bonitätsbewertung belastet, müssen Antragsteller gezielte Ausgleichsfaktoren schaffen. Mit der passenden Strukturierung der Kreditanfrage lässt sich auch bei laufendem Probezeitverhältnis ein regulärer Kredit in der Probezeit bekommen.
Zweiter Antragsteller und Bürgschaften als stärkste Absicherung
Ein solventer zweiter Kreditnehmer stellt den wirksamsten Hebel für eine Bewilligung dar. Befindet sich die zweite Person in einem festen, unbefristeten Arbeitsverhältnis außerhalb der Probezeit, steigt die Zusagequote statistisch um mehr als 60 Prozent gegenüber Einzelanträgen. Beide Parteien haften dabei gesamtschuldnerisch für die Rückzahlung.
Kreditgeber bevorzugen diesen Mitantragsteller klar gegenüber einer selbstschuldnerischen Bürgschaft. Bei einem zweiten Kreditnehmer entfallen rechtlich komplexe Mahn- und Ausfallverfahren im Verzugsfall. Insbesondere verheiratete Partner oder im gemeinsamen Haushalt lebende Lebensgefährten eignen sich hierfür, da ihr Einkommen direkt in die Haushaltsrechnung einfließt.
Optimierung der Kredithöhe und Stellung materieller Sicherheiten
Die Kredithöhe beeinflusst die Risikobereitschaft der Banken maßgeblich. Kleinkredite bis zu einer Obergrenze von 3.000 Euro mit Laufzeiten von 6 bis 12 Monaten weisen ein geringes Gesamtausfallrisiko auf und passieren Bonitätsprüfungen deutlich einfacher als langjährige Finanzierungen.
Zusätzlich erleichtern werthaltige Kreditsicherheiten die Vergabe:
- Sicherungsübereignung: Bei Autokrediten hinterlegen Kreditnehmer die Zulassungsbescheinigung Teil II. Das Fahrzeug fungiert als direkter Gegenwert.
- Verpfändung von Sparguthaben: Festgelder oder Wertpapierdepots lassen sich als Pfand hinterlegen, um Kreditausfälle abzufedern.
- Abtretung von Ansprüchen: Vorhandene Bausparverträge oder kapitalbildende Policen dienen als zusätzliche Absicherung.
Verhandlung mit der bisherigen Hausbank bei nahtlosem Jobwechsel
Bestehende Geschäftsbeziehungen zur Hausbank bieten verlässliche Verhandlungsvorteile. Die kontoführende Bank überblickt die langjährige Einnahmenhistorie und registriert die bisherige Zahlungsdisziplin ohne formelle Brüche. Wenn ein Jobwechsel mit einem direkten Gehaltszuwachs verbunden ist, sollten Kunden diesen Übergang als planmäßigen Karriereschritt dokumentieren.
Kreditsachbearbeiter können in solchen Fällen das starre Scoring manuell übersteuern. Nutzen Sie vorab neutrale digitale Finanzrechner, um Ihren finanziellen Spielraum realistisch zu berechnen. Eine fundierte Einnahmen-Ausgaben-Aufstellung bildet das Fundament, wenn Sie fundiert verhandeln und einen Kredit in der Probezeit bekommen möchten.
Typische Finanzierungsalternativen während der Probezeit im Vergleich
Wer kurzfristig liquide Mittel benötigt, aber über reguläre Antragswege keinen Kredit in der Probezeit bekommen kann, weicht häufig auf alternative Modelle aus. Diese Finanzierungsformen unterscheiden sich erheblich in Bezug auf Kostenstruktur, rechtliche Hürden und Bonitätsanforderungen. Eine fundierte Gegenüberstellung schützt vor teuren Fehlentscheidungen während der beruflichen Übergangsphase.
Kleinkredite, Minidarlehen und Abrufkredite im Zinsvergleich
Minikredite mit Summen zwischen 500 und 3.000 Euro weisen meist verkürzte Laufzeiten von 30 Tagen bis zu sechs Monaten auf. Einige Spezialanbieter verzichten bei diesen Summen auf den Nachweis einer sechsmonatigen Betriebszugehörigkeit. Allerdings bergen diese Modelle erhebliche Kostenrisiken:
- Kostenpflichtige Zusatzoptionen: Gebühren für eine bevorzugte Auszahlung innerhalb von 24 Stunden übersteigen oft die eigentlichen Zinskosten um ein Vielfaches.
- Bestehender Dispositionskredit: Wurde der Disporahmen auf dem Gehaltskonto bereits vor dem Jobwechsel eingeräumt, bleibt er in der Regel bestehen. Dispozinsen gehören jedoch zu den teuersten Formen der Kreditaufnahme. Sie eignen sich ausschließlich als tageweise Überbrückung, nicht als Dauerlösung.
- 0-Prozent-Händlerfinanzierungen: Bei notwendigen Haushaltsanschaffungen bieten Verkaufsplattformen und Warenhäuser teils vereinfachte Ratenkäufe an. Die Bonitätsprüfungen fallen bei kleineren Beträgen weniger restriktiv aus als bei freien Ratenkrediten.
Arbeitgeberdarlehen und private Darlehensverträge
Das Arbeitgeberdarlehen stellt eine bankenunabhängige Finanzierungsform dar. Der Arbeitgeber stellt dem Mitarbeiter ein Darlehen bereit und verrechnet die monatliche Tilgung direkt mit dem Nettogehalt. Bankübliche Probezeitkriterien entfallen hierbei vollständig. Liegt der vereinbarte Zinssatz deutlich unter dem Marktniveau, müssen Arbeitnehmer jedoch steuerliche Freibeträge beachten, um einen geldwerten Vorteil zu vermeiden.
Im privaten Umfeld lassen sich finanzielle Engpässe über Darlehensverträge mit Angehörigen überbrücken. Um Rechtsklarheit zu schaffen, gehören Darlehenshöhe, Zinssatz, Rückzahlungsraten und Kündigungsfristen zwingend in eine schriftliche Vereinbarung.
Vorsicht gilt bei intransparenten Online-Angeboten: Zahlreiche dubiose Kreditvermittler werben gezielt um Personen in der Probezeit. Seriöse Dienstleister verlangen niemals Vorkosten, Nachnahmegebühren oder den Abschluss unpassender Versicherungspolicen vor einer Darlehensvermittlung. Prüfen Sie die Gesamtkosten aller Finanzierungswege detailliert und nutzen Sie kostenlose Budgetplaner zur strukturierten Finanzanalyse, bevor Sie vertragliche Verpflichtungen eingehen oder einen Kredit in der Probezeit bekommen möchten.
Schritt-für-Schritt-Anleitung: So bereiten Sie den Kreditantrag vor
Eine strukturierte Vorbereitung entscheidet darüber, ob Banken die Anfrage im Prüfprozess ablehnen oder annehmen. Wer systematisch vorgeht und vorab Daten bereinigt, kann verlässlicher einen Kredit in der Probezeit bekommen. Der folgende Ablauf minimiert Risikofaktoren und schützt die eigene Bonität vor formalen Fehlern.
- Selbstauskunft einholen: Fordern Sie nach Art. 15 DSGVO eine kostenlose Datenkopie bei der SCHUFA an. Prüfen Sie den Datenbestand auf veraltete oder fehlerhafte Negativmerkmale und lassen Sie unberechtigte Einträge vor dem Antrag löschen.
- Haushaltsüberschuss ermitteln: Stellen Sie alle Einnahmen den tatsächlichen Ausgaben transparent gegenüber.
- Unterlagen digital bereitlegen: Halten Sie den unterzeichneten Arbeitsvertrag, die jüngsten Gehaltsnachweise sowie ungeschwärzte Kontoauszüge im PDF-Format abrufbereit.
- Konditionsanfragen nutzen: Vergleichen Sie Angebote ausschließlich über schufaneutrale Schnittstellen.
Haushaltsrechnung aufstellen und monatlichen Spielraum bestimmen
Banken setzen für die Lebenshaltung feste Pauschalen an. Listen Sie Warmmiete, Strom, Telekommunikation, Versicherungsbeiträge und bestehende Kreditraten lückenlos auf. Ziehen Sie diese Fixkosten vom monatlichen Nettoverdienst ab. Planen Sie stets einen Sicherheitskorridor von mindestens 15 bis 20 Prozent des Überschusses für unvorhergesehene Anschaffungen ein.
Die verbleibende Differenz definiert die maximale monatliche Rate. Nutzen Sie vor der Kontaktaufnahme mit Banken professionelle Finanzanalyse-Tools und Budgetrechner, um diese Kennzahlen objektiv abzugleichen. Dieser Vorab-Check verhindert eine Überschätzung der eigenen Zahlungskraft.
Konditionsanfrage versus Kreditanfrage: SCHUFA-Score schützen
Die Art der Weiterleitung an die Auskunftei ist erfolgskritisch. Eine „Anfrage Kreditkonditionen“ (Merkmal KK) ist für Dritte unsichtbar und verändert Ihren Basisscore nicht. Eine formelle „Anfrage Kredit“ (Merkmal AK) bleibt hingegen zehn Tage lang für andere Kreditinstitute einsehbar. Mehrere parallele Kreditanfragen verschlechtern den Score rapide, da Banken dahinter abgelehnte Voranträge oder Liquiditätsengpässe vermuten. Achten Sie bei der Dateneingabe strikt darauf, dass der Vermittler lediglich Konditionsanfragen auslöst.
Wann sich das Abwarten bis zum Ende der Probezeit bezahlt macht
Prüfen Sie vor dem Absenden der Unterlagen die zeitliche Dringlichkeit der Anschaffung:
- Konditionsvorteile nach sechs Monaten: Mit Ablauf der Probezeit entfällt der bankinterne Risikoaufschlag vollständig. Das Zinsniveau sinkt im Regelfall deutlich.
- Größere Anbieterauswahl: Nach bestandener Probezeit steht Ihnen die gesamte Bandbreite des deutschen Ratenkreditmarkts ohne automatisierte Systemblockaden offen.
- Eigenkapitalbildung: Nutzen Sie die verbleibenden Probemonate, um Rücklagen anzusparen. Ein geringerer Darlehensbedarf senkt die künftige Zinslast.
Ist die Finanzierung nicht zeitkritisch, lohnt sich das Warten bis zum offiziellen Ende des Probezeitraums. Lässt sich die Ausgabe nicht aufschieben, hilft die hier beschriebene Vorbereitung dabei, trotz bestehender Hürden einen regulären Kredit in der Probezeit bekommen zu können.
Kreditentscheidung während der Probezeit strategisch vorbereiten
Die vertragliche Probezeit stellt eine formale Hürde dar, schließt eine Darlehensvergabe jedoch nicht grundsätzlich aus. Das Kündigungsrisiko lässt sich durch einen solventen zweiten Kreditnehmer, werthaltige Sicherheiten oder eine konservativ gewählte Kreditsumme wirksam neutralisieren. Entscheidend für den Bewilligungserfolg bleiben eine lückenlose Dokumentation der finanziellen Verhältnisse und der konsequente Schutz des eigenen SCHUFA-Scores.
Wer strukturiert vorgeht und die Kriterien der Risikoprüfung berücksichtigt, kann auch bei einer neuen Arbeitsstelle erfolgreich einen Kredit in der Probezeit bekommen. Nutzen Sie vorab eine unabhängige Gegenüberstellung führender deutscher Bankpartner und sichern Sie sich planbare Konditionen über SCHUFA-neutrale Konditionsvergleiche für Ratenkredite. Praktische digitale Budgetrechner zur fundierten Finanzanalyse schaffen vor der ersten Dateneingabe verlässliche Klarheit über Ihre tatsächliche Belastbarkeit.
Berechnen Sie Ihren finanziellen Spielraum mit den neutralen Tools von Paracini, um Ihr Finanzierungsvorhaben fundiert vorzubereiten und den Antrag mit optimalen Parametern zu stellen.
Häufig gestellte Fragen
Bekomme ich während der Probezeit einen regulären Ratenkredit?
Ein regulärer Ratenkredit ist während der Probezeit möglich, erfordert bei den meisten Banken jedoch zusätzliche Bonitätskriterien. Alleinantragsteller scheitern oft an automatisierten Scoringsystemen. Liegen jedoch Sachsicherheiten oder ein zweiter Antragsteller vor, genehmigen viele Institute das Darlehen im manuellen Prüfverfahren. Einen Kredit in der Probezeit bekommen Verbraucher vor allem dann, wenn die Haushaltsrechnung einen ausreichenden Überschuss oberhalb der gesetzlichen Pfändungsfreigrenze aufweist.
Wie wirkt sich ein zweiter Kreditnehmer auf die Kreditchance in der Probezeit aus?
Ein zweiter Antragsteller verbessert die Bewilligungschancen grundlegend. Verfügt die zweite Person über ein unbefristetes Einkommen außerhalb einer Probezeit, verringert sich das Ausfallrisiko für das Kreditinstitut erheblich. Die Bank stützt ihre Kreditentscheidung primär auf die Bonität des Mitantragstellers, da beide Parteien gesamtschuldnerisch für die termingerechte Tilgung haften. Dies ermöglicht neben der Kreditzusage oft spürbar günstigere Konditionen.
Verschlechtert eine Kreditanfrage in der Probezeit meinen SCHUFA-Score?
Das hängt von der technischen Kennzeichnung der Anfrage bei der Auskunftei ab. Eine reine Konditionsanfrage (Merkmal KK) bleibt für Dritte unsichtbar und verändert Ihren Basisscore nicht. Eine verbindliche Kreditanfrage (Merkmal AK) wird hingegen registriert und ist für zehn Tage für andere Banken sichtbar. Mehrere abgelehnte Kreditanfragen senken den Score spürbar. Nutzen Sie im Vorfeld ausschließlich schufaneutrale Vergleiche.
Zählt eine interne Versetzung im selben Unternehmen auch als Probezeit?
Arbeitsrechtlich und banktechnisch wird eine interne Versetzung in der Regel nicht als risikobehaftete Probezeit gewertet. Da die ununterbrochene Betriebszugehörigkeit im Unternehmen fortbesteht, bleibt der gesetzliche Kündigungsschutz uneingeschränkt erhalten. Kreditsachbearbeiter stufen interne Positionswechsel meist als Gehaltszuwachs oder positiven Karriereschritt ein. Weisen Sie die Bank im Antrag aktiv darauf hin, dass es sich lediglich um eine betriebsinterne Umstellung handelt.
Welche Nachweise verlangen Banken bei einem Jobwechsel?
Banken fordern zur Risikobeurteilung Unterlagen ein, die eine lückenlose Erwerbsbiografie belegen. Dazu zählen der unterzeichnete Arbeitsvertrag mit Vergütungsregelung, die ersten Gehaltsabrechnungen des neuen Arbeitgebers sowie die letzten Entgeltnachweise des vorherigen Dienstverhältnisses. Ergänzend sind vollständige Kontoauszüge ohne Rücklastschriften vorzulegen. Bei einem nahtlosen Übergang empfiehlt sich zudem eine schriftliche Bestätigung des Arbeitgebers über eine geplante dauerhafte Weiterbeschäftigung.
Gibt es Kredite in der Probezeit ohne Gehaltsnachweis?
Seriöse Banken in Deutschland vergeben keine Ratenkredite ohne fundierten Gehaltsnachweis. Die gesetzliche Kreditwürdigkeitsprüfung verpflichtet alle lizenzierten Institute zur Prüfung der nachhaltigen Einkommenssituation. Angebote, die mit einer Kreditvergabe ohne jegliche Einkommensbelege werben, stammen fast ausnahmslos von unseriösen Vermittlern. Diese verlangen häufig Vorauszahlungen oder drängen auf den Abschluss unpassender Versicherungspolicen. Zahlen Sie grundsätzlich keine Gebühren vor einer Kreditauszahlung.
Ist es sinnvoll, mit dem Kreditantrag bis nach der Probezeit zu warten?
Ein Aufschub des Antrags ist wirtschaftlich sinnvoll, sofern die Finanzierung nicht zeitkritisch ist. Nach Ablauf der ersten sechs Monate entfällt das vertragliche Kündigungsrisiko vollständig. Sie profitieren von einer breiteren Auswahl an Partnerbanken und erhalten in der Regel deutlich bessere Konditionen. Müssen Sie jedoch dringend einen Kredit in der Probezeit bekommen, sollten Sie das Darlehen durch zusätzliche Sicherheiten absichern.


