

Eine vollautomatisierte digitale Kreditentscheidung erfolgt heute innerhalb von drei bis zehn Minuten. Im Vergleich dazu benötigten traditionelle Prüfungsverfahren oft mehrere Werktage. Dieser technologische Sprung erzeugt bei vielen Antragstellern jedoch Unsicherheit bezüglich des Datenschutzes und der Transparenz von Ablehnungsgründen. Sie wünschen sich eine verlässliche Finanzierung ohne zeitaufwendigen Papierkram. Das ist eine berechtigte Erwartung an moderne Finanzdienstleistungen im Jahr 2026.
Sie erfahren hier, wie automatisierte Prozesse Ihre Kreditwürdigkeit bewerten und wie Sie diese Technologie für schnellere Zusagen nutzen. Wir analysieren die Auswirkungen der neuen EU-Verbraucherkreditrichtlinie (CCD II), die am 20. November 2026 in Deutschland vollständig in Kraft tritt. Sie erhalten eine präzise Übersicht der relevanten Bewertungskriterien beim digitalen Kontoblick über einen Zeitraum von 60 bis 90 Tagen. Zudem zeigen wir Ihnen konkrete Wege auf, wie Sie Ihre Datenlage vor der Antragstellung gezielt optimieren. Dieser Leitfaden strukturiert die komplexen Anforderungen der automatisierten Prüfung für Ihre finanzielle Planung. Wir erläutern die Bedeutung Ihres SCHUFA-Scores und erklären, warum ein Wert ab 776 Punkten Ihre Erfolgschancen bei Banken massiv steigert.
Wichtigste Erkenntnisse
- Analyse der Funktionsweise automatisierter Prüfprozesse im Vergleich zur zeitintensiven manuellen Bankbearbeitung.
- Überblick über die Datennutzung von Auskunfteien und internen Bankalgorithmen für eine präzise digitale Kreditentscheidung.
- Maximale Zeitersparnis durch den Verzicht auf den Postweg und die Nutzung digitaler Dokumenten-Uploads.
- Strategien zur Optimierung der eigenen Kontostruktur zur gezielten Steigerung der Zusage-Wahrscheinlichkeit.
- Einsatz bankenunabhängiger KI-Tools zur objektiven Vorab-Prüfung der eigenen Kreditfähigkeit und Haushaltsrechnung.
Grundlagen der digitalen Kreditentscheidung
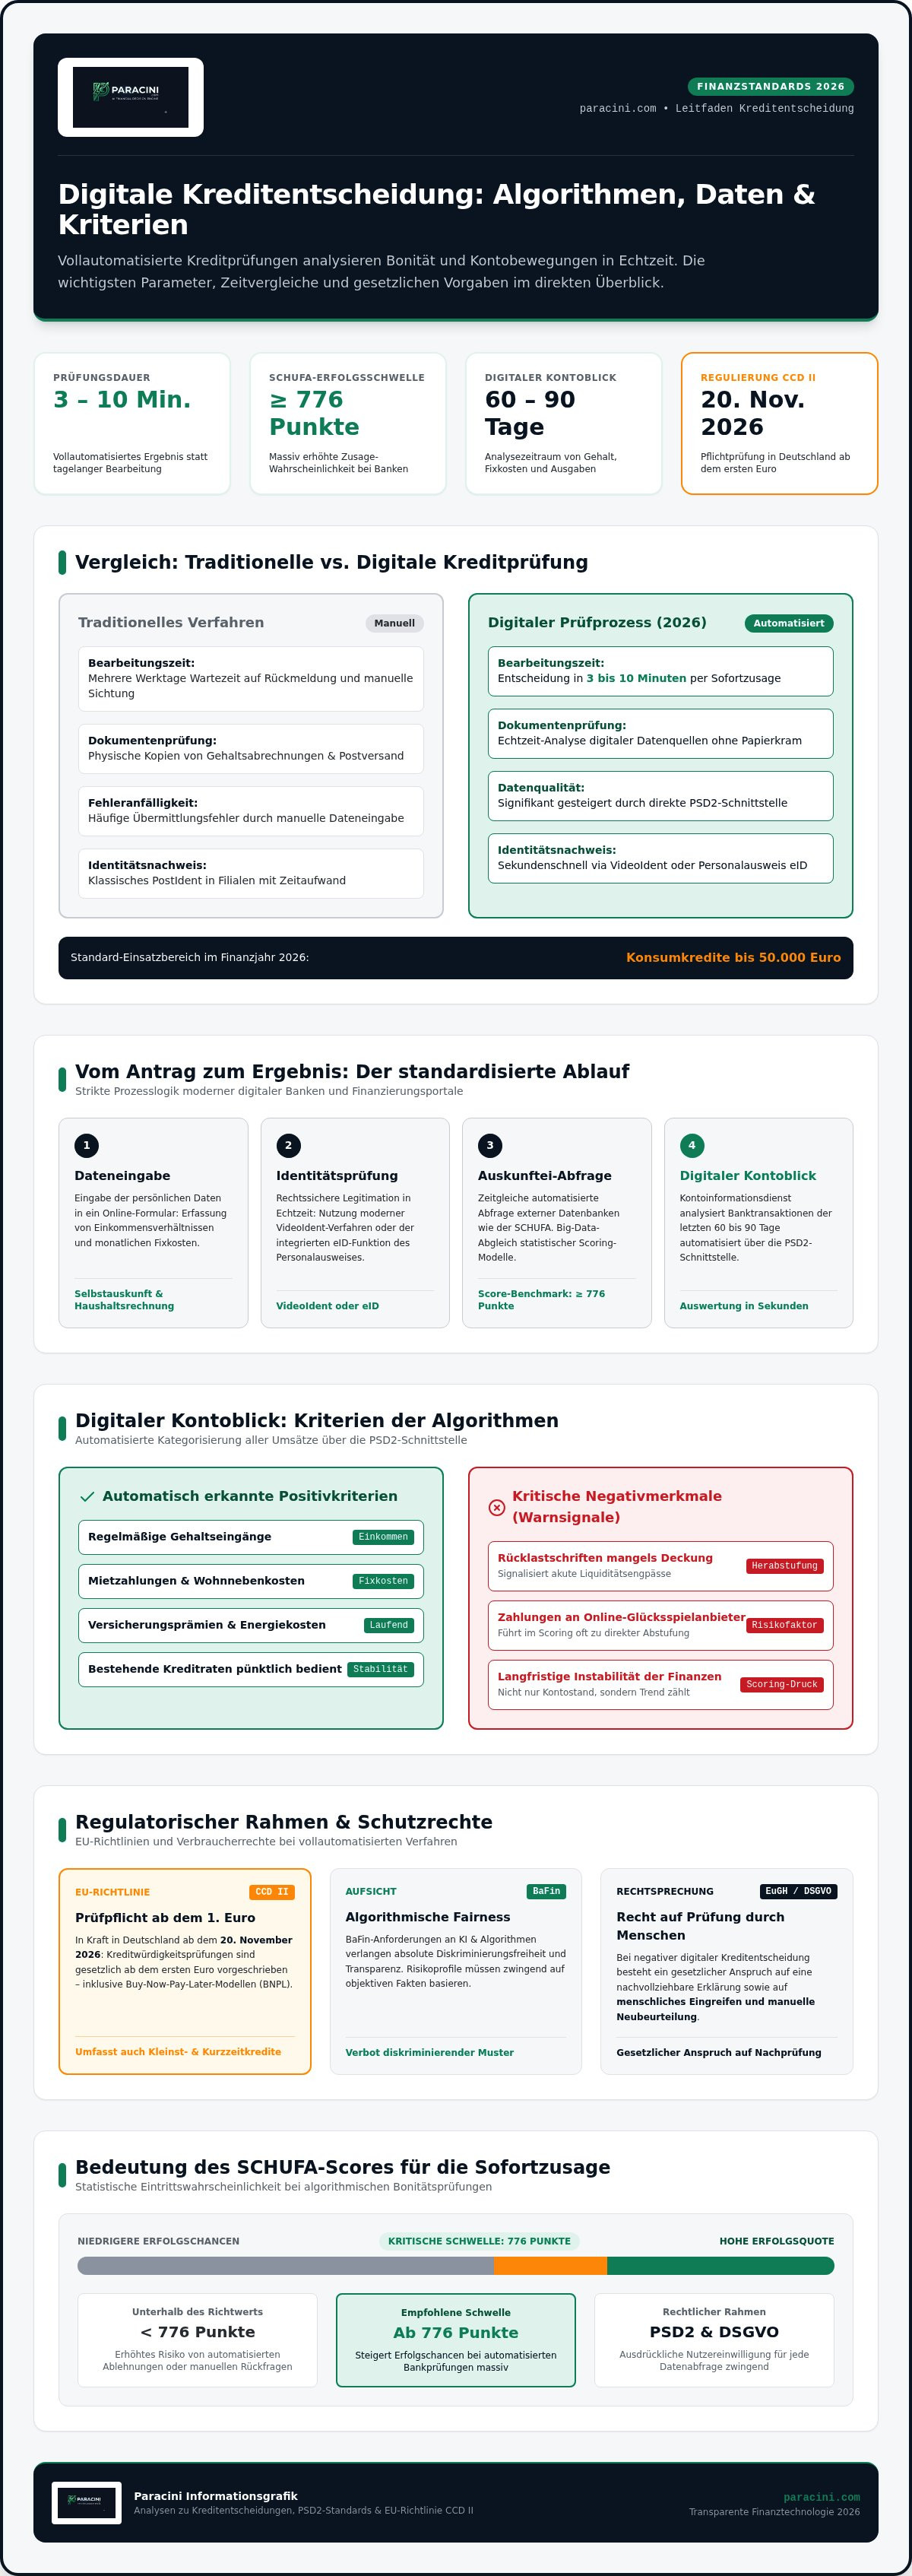
Eine digitale Kreditentscheidung ist die automatisierte Prüfung der Kreditwürdigkeit durch Software-Algorithmen. Im Gegensatz zum klassischen Bankgespräch entfällt die manuelle Sichtung physischer Dokumente. Der Prozess basiert auf der Echtzeit-Analyse digitaler Datenquellen. Für Verbraucher bedeutet dies eine erhebliche Zeitersparnis. Während traditionelle Prüfungen oft mehrere Werktage beanspruchen, liegt das Ergebnis hier innerhalb weniger Minuten vor. Im Finanzjahr 2026 ist diese Technologie der Standard für Konsumkredite bis 50.000 Euro.
Die Bedeutung dieser Verfahren wächst durch regulatorische Änderungen. Seit dem 20. November 2026 gilt in Deutschland das neue Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (CCD II). Damit ist eine Kreditwürdigkeitsprüfung bereits ab dem ersten Euro Pflicht. Dies betrifft auch kurzfristige Finanzierungen wie Buy-Now-Pay-Later-Modelle. Banken nutzen hierfür statistische Scoring-Modelle, um Ausfallrisiken präzise zu kalkulieren. Die Sofortzusage ist dabei das zentrale Entscheidungskriterium für moderne Kreditnehmer.
Vom Antrag zum Ergebnis: Der Prozess
Der Ablauf einer digitalen Kreditentscheidung folgt einer strikten Logik. Zuerst erfolgt die Eingabe der persönlichen Daten in ein Online-Formular. Hierbei werden Einkommensverhältnisse und monatliche Fixkosten abgefragt. Im nächsten Schritt erfolgt die Identitätsprüfung. Nutzer verwenden hierfür VideoIdent-Verfahren oder die eID-Funktion des Personalausweises. Zeitgleich startet die automatisierte Abfrage bei Auskunfteien wie der SCHUFA. Ein wesentlicher Bestandteil ist der digitale Kontoblick. Hierbei analysiert ein Kontoinformationsdienst die Transaktionen der letzten 60 bis 90 Tage. Das System erkennt Gehaltseingänge, Mietzahlungen und bestehende Kreditraten automatisch.
Rechtliche Rahmenbedingungen und Datenschutz
Die Sicherheit der Daten hat oberste Priorität. Jede automatisierte Datenverarbeitung unterliegt den strengen Vorgaben der DSGVO. Für den digitalen Kontoblick ist eine ausdrückliche Einwilligung gemäß PSD2-Richtlinie erforderlich. Kreditinstitute dürfen Daten nur für den spezifischen Zweck der Risikoprüfung verwenden. Ein wichtiger Aspekt ist die Transparenz. Nach aktueller Rechtsprechung des Europäischen Gerichtshofs haben Antragsteller ein Recht auf eine nachvollziehbare Erklärung der Entscheidungsgrundlagen. Falls eine digitale Kreditentscheidung negativ ausfällt, besteht zudem ein gesetzlicher Anspruch auf menschliches Eingreifen und eine erneute manuelle Prüfung. Zur Vorbereitung auf diesen Prozess empfiehlt sich die Nutzung spezialisierter Finanz-Tools zur Vorab-Analyse der eigenen Haushaltsrechnung.
Algorithmen und Datenquellen im Prüfprozess
Die Architektur hinter einer modernen digitale kreditentscheidung basiert auf einer hybriden Datenstruktur. Hierbei verknüpfen Kreditinstitute ihre internen Datenbanken mit externen Informationen von Wirtschaftsauskunfteien wie der SCHUFA. Diese Integration ermöglicht eine lückenlose Bewertung der Bonität. Big-Data-Technologien verarbeiten diese riesigen Datenmengen in Millisekunden. Die rein digitale Erfassung verhindert Übermittlungsfehler, die bei der manuellen Eingabe von Papierdokumenten häufig auftreten. Durch den Verzicht auf physische Kopien von Gehaltsabrechnungen steigt die Datenqualität signifikant.
Regulatorische Standards sichern die Qualität dieser Prozesse. Die BaFin-Anforderungen an algorithmische Kreditprüfungen definieren dabei den Rahmen für Fairness und Transparenz. Algorithmen müssen so programmiert sein, dass sie keine diskriminierenden Muster entwickeln. Diese Aufsicht stellt sicher, dass die Risikoprofile auf objektiven Fakten basieren. Es geht nicht nur um den aktuellen Kontostand, sondern um die langfristige Stabilität der Finanzen.
Open Banking und der digitale Kontoblick
Die PSD2-Schnittstelle fungiert als technisches Herzstück. Sie erlaubt dem Kreditgeber den direkten Zugriff auf das Gehaltskonto des Antragstellers. Innerhalb von Sekunden kategorisiert die Software sämtliche Umsätze. Miete, Versicherungsprämien und Energiekosten werden automatisch erkannt und gegen das Einkommen gerechnet. Besondere Aufmerksamkeit gilt dabei negativen Merkmalen. Rücklastschriften mangels Deckung oder regelmäßige Zahlungen an Online-Glücksspielanbieter führen oft zu einer sofortigen Herabstufung im internen Scoring. Diese Echtzeit-Analyse ist präziser als jede manuelle Prüfung.
Die Rolle künstlicher Intelligenz beim Scoring
Künstliche Intelligenz geht über die einfache Addition von Zahlen hinaus. Sie erkennt Verhaltensmuster in der Finanzhistorie. Algorithmen prognostizieren die zukünftige Zahlungsfähigkeit basierend auf tausenden Vergleichsdatensätzen. Diese Vorhersagemodelle berücksichtigen saisonale Schwankungen und individuelle Ausgabengewohnheiten. Ein moderner KI Finanzassistent kann dabei helfen, die eigene Position besser einzuschätzen. Wer seine Haushaltsrechnung vorab mit passenden Tools optimiert, reduziert das Risiko einer unerwarteten Ablehnung. Solche Anwendungen identifizieren Sparpotenziale und bereiten die Datenstruktur ideal auf den Bankenabruf vor.
Vergleich: Digitale vs. klassische Kreditprüfung
Die Wahl zwischen einer klassischen Bankprüfung und einer modernen Lösung beeinflusst die Geschwindigkeit der Auszahlung maßgeblich. Eine digitale kreditentscheidung erfolgt meist innerhalb von wenigen Minuten. Im Gegensatz dazu erfordert der traditionelle Weg oft Termine in der Filiale und den postalischen Versand von Dokumenten. Die folgende Übersicht verdeutlicht die strukturellen Unterschiede in Prozess und Anforderung.
- Bearbeitungsdauer: 3 bis 10 Minuten (digital) vs. 3 bis 7 Werktage (klassisch).
- Dokumentation: Digitaler Kontoblick und Upload vs. Lohnbescheinigungen in Papierform.
- Verfügbarkeit: Rund um die Uhr (24/7) vs. Öffnungszeiten der Bankfilialen.
- Prüflogik: Algorithmische Datenanalyse vs. subjektive Einschätzung durch Sachbearbeiter.
Effizienz und Geschwindigkeit als Hauptvorteile
Der größte Vorteil liegt in der Prozessbeschleunigung. Durch den Wegfall postalischer Zustellzeiten und manueller Datenerfassung verkürzt sich die Zeitspanne bis zur Auszahlung drastisch. Viele Anbieter ermöglichen bei positiver Prüfung eine Sofortüberweisung. Zeit ist hier Geld. Dies ist besonders bei dringenden Finanzierungsvorhaben entscheidend. Zudem reduziert die Automatisierung menschliche Fehlentscheidungen. Eine Studie der Bank für Internationalen Zahlungsausgleich (BIZ) belegt, dass Machine-Learning-Verfahren oft eine höhere Vorhersagekraft für die Zahlungsfähigkeit besitzen als traditionelle Modelle. Algorithmen bewerten Datenpunkte neutral und ohne kognitive Verzerrungen.
Mögliche Hürden der Vollautomatisierung
Trotz der Vorteile existieren technische und formale Hürden. Eine vollautomatisierte digitale kreditentscheidung setzt ein stabiles Online-Banking voraus. Ohne die PSD2-Schnittstelle kann das System keine Echtzeit-Analyse durchführen. Ein weiterer kritischer Faktor ist die Datenqualität bei Auskunfteien. Eine saubere Schufa-Historie bleibt die Grundvoraussetzung für Bestzinsen. Individuelle Sonderfälle, wie etwa komplexe Einkommensstrukturen bei Selbstständigen, lassen sich durch standardisierte Parameter oft schwer erfassen. In solchen Fällen führt das System den Antragsteller oft aus der automatisierten Strecke heraus in eine manuelle Nachbearbeitung. Wer seine Chancen vorab prüfen möchte, sollte die verfügbaren Finanz-Tools zur Vorbereitung nutzen.
So verbessern Sie Ihre Chancen auf eine positive Entscheidung
Der Erfolg bei einer digitale kreditentscheidung ist kein Zufallsprodukt. Er basiert auf einer methodischen Aufbereitung Ihrer Finanzdaten. Da Algorithmen Fakten ohne persönlichen Ermessensspielraum auswerten, entscheidet Ihr Kontoverhalten der vergangenen 90 Tage über den Zinssatz und die Zusage. Eine strukturierte Kontoführung bildet das Fundament für eine effiziente Abwicklung.
Vermeiden Sie unübersichtliche Kontobewegungen. Häufige Rücklastschriften mangels Deckung führen oft zur sofortigen Ablehnung durch das System. Auch regelmäßige Zahlungen an Glücksspielanbieter oder Inkassounternehmen sind kritische Signale. Reduzieren Sie die Nutzung von Dispokrediten und Rahmenkrediten vor der Antragstellung. Solche Belastungen signalisieren den Prüfmodulen eine angespannte Liquidität. Geben Sie alle Einnahmen, inklusive Nebeneinkünfte oder Renten, präzise im Online-Formular an. Vollständige Daten verhindern manuelle Nachfragen und beschleunigen den Prozess.
Optimierung der Haushaltsrechnung
Die Haushaltsrechnung ist das Herzstück der Bonitätsprüfung. Kreditinstitute berechnen hierbei Ihren monatlichen Überschuss nach Abzug aller Lebenshaltungskosten. Reduzieren Sie fixe Ausgaben durch die Kündigung überflüssiger Verträge oder Abonnements. Fassen Sie mehrere Kleinkredite durch eine Umschuldung zusammen. Dies verbessert nicht nur Ihre Schufa-Score-Klasse, sondern erhöht auch Ihren verfügbaren finanziellen Spielraum. Die statistischen Scoring-Modelle bewerten einen einzigen, größeren Kredit oft positiver als viele kleine Verbindlichkeiten. Verwenden Sie zur detaillierten Analyse Ihrer Ausgaben einen Budgetplaner. Ein transparenter Überblick verhindert Überraschungen während des digitalen Kontoblicks.
Technische Voraussetzungen sicherstellen
Ein reibungsloser Prozess erfordert technische Vorbereitung. Stellen Sie die Aktualität Ihrer Online-Banking-Zugangsdaten sicher. Fehlerhafte Logins können den automatisierten Datenabruf blockieren und den Antragsprozess unnötig verzögern. Halten Sie für das Ident-Verfahren ein gültiges Ausweisdokument bereit. Achten Sie auf eine gute Ausleuchtung für das VideoIdent-Verfahren oder nutzen Sie die eID-Funktion Ihres Personalausweises. Eine stabile Internetverbindung ist für die Übermittlung der qualifizierten elektronischen Signatur (QES) essenziell. Diese Schritte minimieren das Risiko eines technischen Abbruchs und sichern die schnelle Auszahlung.
Eine gute Vorbereitung spart Zeit und sichert attraktive Konditionen. Analysieren Sie Ihre finanzielle Ausgangslage vorab objektiv. Optimieren Sie Ihre Haushaltsrechnung jetzt mit unseren digitalen Tools.
Digitale Tools zur Vorbereitung Ihrer Finanzierung
Die Vorbereitung auf eine digitale kreditentscheidung erfordert eine neutrale Bewertung der eigenen Finanzlage. Bankenunabhängige Analysen bieten hierbei einen entscheidenden Vorteil. Sie ermöglichen eine objektive Sicht auf die Kreditfähigkeit, ohne direkt eine Schufa-Abfrage auszulösen. Durch strukturierte Checklisten stellen Antragsteller sicher, dass alle notwendigen Parameter für die Algorithmen der Banken optimiert sind. Diese methodische Herangehensweise minimiert das Risiko einer Ablehnung aufgrund vermeidbarer Formfehler oder unklarer Kontostrukturen. Eine präzise Vorab-Prüfung schafft Sicherheit für den Nutzer.
Künstliche Intelligenz spielt bei der Vorbereitung eine tragende Rolle. Moderne Tools identifizieren Sparpotenziale in Echtzeit. Sie analysieren Fixkosten und schlagen konkrete Optimierungen vor. Eine saubere Datenbasis ist die Grundvoraussetzung für eine positive digitale kreditentscheidung. Präzise Rechner kalkulieren den maximalen Kreditrahmen basierend auf dem tatsächlichen Haushaltsüberschuss. Dies verhindert unrealistische Kreditanfragen, die das Scoring negativ beeinflussen könnten. Die Nutzung digitaler Assistenten ermöglicht eine Datenaufbereitung, die den Anforderungen moderner Banken im Jahr 2026 entspricht.
Effiziente Finanzplanung mit Paracini
Die Nutzung spezialisierter Werkzeuge strukturiert den Planungsprozess. Ein Kreditrechner liefert sofortige Konditionsbeispiele für verschiedene Laufzeiten und Kreditsummen. Dies schafft Transparenz vor dem eigentlichen Antrag. Parallel dazu dient ein Girokonto-Vergleich der Optimierung der laufenden Kosten. Ein Wechsel zu einem effizienteren Kontomodell kann die monatliche Belastung senken. Der KI-Finanzassistent von Paracini unterstützt Nutzer bei der detaillierten Analyse der Fixkosten. Er erkennt redundante Ausgabenmuster und bereitet die Haushaltsrechnung professionell auf. Diese Tools fungieren als neutrale Instanz zwischen Antragsteller und Kreditinstitut.
Nächste Schritte für Ihre Kreditanfrage
Der Weg zum Wunschkredit folgt einer strengen Logik. Erstellen Sie zunächst eine vollständige Haushaltsübersicht. Dokumentieren Sie alle Einnahmen und Ausgaben lückenlos. Optimieren Sie Ihre Ausgabenstruktur durch die Reduzierung nicht notwendiger Verträge. Suchen Sie anschließend über den Vergleich das passende Kreditangebot. Achten Sie auf die Kennzeichnung als Konditionenanfrage. Dies schützt Ihren Schufa-Score vor unnötigen Belastungen. Eine strukturierte Vorbereitung ist der sicherste Weg zur schnellen Zusage. Nutzen Sie die verfügbaren Ressourcen zur Absicherung Ihres Finanzvorhabens. Jetzt Ihre Finanzierung planen und Tools nutzen. Dieser Prozess sichert Ihnen die besten Konditionen am Markt.
Die Zukunft Ihrer Finanzierung gezielt steuern
Die digitale kreditentscheidung prägt den modernen Finanzmarkt durch Schnelligkeit und objektive Datenanalyse. Eine erfolgreiche Zusage basiert heute primär auf einer sauberen digitalen Historie und einer präzisen Haushaltsrechnung. Die Berücksichtigung der neuen regulatorischen Anforderungen sichert Ihnen den Zugang zu attraktiven Konditionen. Transparenz und Struktur sind dabei Ihre wichtigsten Werkzeuge. Wer seine Daten vorab prüft, vermeidet unnötige Ablehnungen und optimiert seinen Zinsvorteil nachhaltig. Der Verzicht auf Papierkram spart wertvolle Zeit und ermöglicht sofortige Liquidität in komplexen Marktsituationen.
Paracini unterstützt diesen Prozess durch eine KI-gestützte Finanzanalyse für maximale Transparenz. Sie erhalten Zugriff auf unabhängige Vergleiche führender Banken. Nutzen Sie unsere kostenlosen Rechner für Kredit, Baufinanzierung und Budget zur Vorbereitung Ihres Antrags. Eine fundierte Datenbasis ist die Voraussetzung für finanzielle Flexibilität. Optimieren Sie jetzt Ihre Finanzen mit unseren digitalen Tools. Beginnen Sie heute mit der systematischen Planung Ihres Vorhabens für eine schnelle und verlässliche Kreditzusage.
Häufig gestellte Fragen zur digitalen Kreditentscheidung
Was genau passiert bei einem digitalen Kontoblick?
Beim digitalen Kontoblick analysiert ein Algorithmus Ihre Kontoumsätze der letzten 60 bis 90 Tage über eine sichere PSD2-Schnittstelle. Das System kategorisiert Einnahmen wie Gehalt oder Renten und stellt diese den fixen Ausgaben für Miete, Versicherungen und Lebenshaltung gegenüber. Besondere Aufmerksamkeit gilt dabei Merkmalen wie Rücklastschriften oder Zahlungen an Glücksspielanbieter. Diese automatisierte Haushaltsrechnung ersetzt das Einreichen von Papierbelegen und ermöglicht eine sofortige Bewertung Ihrer finanziellen Belastbarkeit.
Darf eine Bank einen Kredit rein automatisiert ablehnen?
Ja, eine Bank darf den Antrag automatisiert ablehnen, sofern dies für den Vertragsabschluss erforderlich ist. Allerdings haben Sie nach der DSGVO das Recht auf ein menschliches Eingreifen. Sie können eine manuelle Überprüfung der Entscheidung verlangen und Ihren Standpunkt darlegen. Seit Inkrafttreten der CCD II am 20. November 2026 sind die Anforderungen an die Transparenz gestiegen. Banken müssen auf Nachfrage erläutern, welche Faktoren maßgeblich zur Ablehnung geführt haben.
Wie lange dauert eine digitale Kreditentscheidung im Durchschnitt?
Eine vollautomatisierte digitale kreditentscheidung dauert im Durchschnitt zwischen drei und zehn Minuten. Dieser Prozess umfasst die Dateneingabe, die Identitätsprüfung per VideoIdent und den digitalen Kontoblick. Da die Abfrage bei Auskunfteien wie der SCHUFA in Echtzeit erfolgt, liegt das Ergebnis unmittelbar nach Abschluss der technischen Schritte vor. Im Vergleich zu klassischen Verfahren, die oft drei bis sieben Werktage beanspruchen, bietet dieser Weg einen signifikanten Zeitvorteil für dringende Finanzierungsvorhaben.
Welche Voraussetzungen müssen für den digitalen Kreditprozess erfüllt sein?
Für den Prozess benötigen Sie ein für das Online-Banking freigeschaltetes Girokonto bei einer deutschen Bank. Zudem ist ein gültiges Ausweisdokument für das Ident-Verfahren sowie eine stabile Internetverbindung erforderlich. Da die Prüfung papierlos erfolgt, müssen Sie dem digitalen Kontoblick ausdrücklich zustimmen. Eine positive digitale kreditentscheidung setzt zudem voraus, dass Ihr regelmäßiges Einkommen die monatlichen Ausgaben deckt und keine schwerwiegenden negativen Merkmale bei Wirtschaftsauskunfteien vorliegen.
Beeinflusst eine digitale Kreditanfrage meinen Schufa-Score?
Seriöse Vergleichsportale stellen Anfragen in der Regel als "Anfrage Kreditkonditionen" (Merkmal KK). Dieser Vorgang ist für Dritte nicht sichtbar und beeinflusst Ihren Schufa-Score nicht. Erst wenn Sie einen verbindlichen Kreditvertrag unterzeichnen, erfolgt eine Meldung als "Anfrage Kredit" (Merkmal AK). Es ist ratsam, vorab sicherzustellen, dass der Anbieter ausschließlich bonitätsneutrale Konditionenanfragen nutzt. So können Sie verschiedene Angebote vergleichen, ohne Ihre Kreditwürdigkeit durch zu viele gleichzeitige Anfragen zu gefährden.
Kann ich trotz negativer Merkmale eine positive digitale Entscheidung erhalten?
Bei harten Negativmerkmalen wie einer laufenden Privatinsolvenz oder offenen Haftbefehlen ist eine automatisierte Zusage nahezu ausgeschlossen. Algorithmen sind auf die Vermeidung von Ausfallrisiken programmiert und lehnen solche Anträge sofort ab. Bei weichen Merkmalen oder einem niedrigen Score kann das System den Antrag für eine manuelle Prüfung aussteuern. In solchen Fällen bietet Paracini Alternativen an, um die Kreditfähigkeit durch eine optimierte Haushaltsrechnung oder die Hinzunahme eines zweiten Kreditnehmers zu verbessern.
Wie sicher sind meine Daten bei der Nutzung von Open Banking Schnittstellen?
Die Datensicherheit ist durch die europäische Zahlungsdiensterichtlinie PSD2 gesetzlich streng reglementiert. Der Zugriff erfolgt über verschlüsselte Schnittstellen und erfordert Ihre explizite, einmalige Zustimmung. Kontoinformationsdienste benötigen zudem eine Zulassung der BaFin. Ihre Zugangsdaten für das Online-Banking werden nicht gespeichert, sondern lediglich für den einmaligen Abruf der Transaktionsdaten verwendet. Dieser Prozess ist oft sicherer als der Versand von Gehaltsnachweisen per E-Mail oder Post, da die Datenübertragung lückenlos verschlüsselt bleibt.


