

Eine unbezahlte Kreditrate führt im Jahr 2026 nicht zwangsläufig zum finanziellen Ruin, sofern die Reaktion unmittelbar erfolgt. Wenn die Kreditrate kann nicht bezahlt werden, ist das Risiko einer Kreditkündigung real. Viele Kreditnehmer fürchten in diesem Moment den Verlust ihrer wirtschaftlichen Existenz oder negative Auswirkungen auf ihren SCHUFA-Score. Diese Sorge ist begründet, da Banken bei Zahlungsverzug strikte Prozesse verfolgen. Dennoch existieren klare gesetzliche Spielräume und organisatorische Lösungswege, die eine Eskalation verhindern.
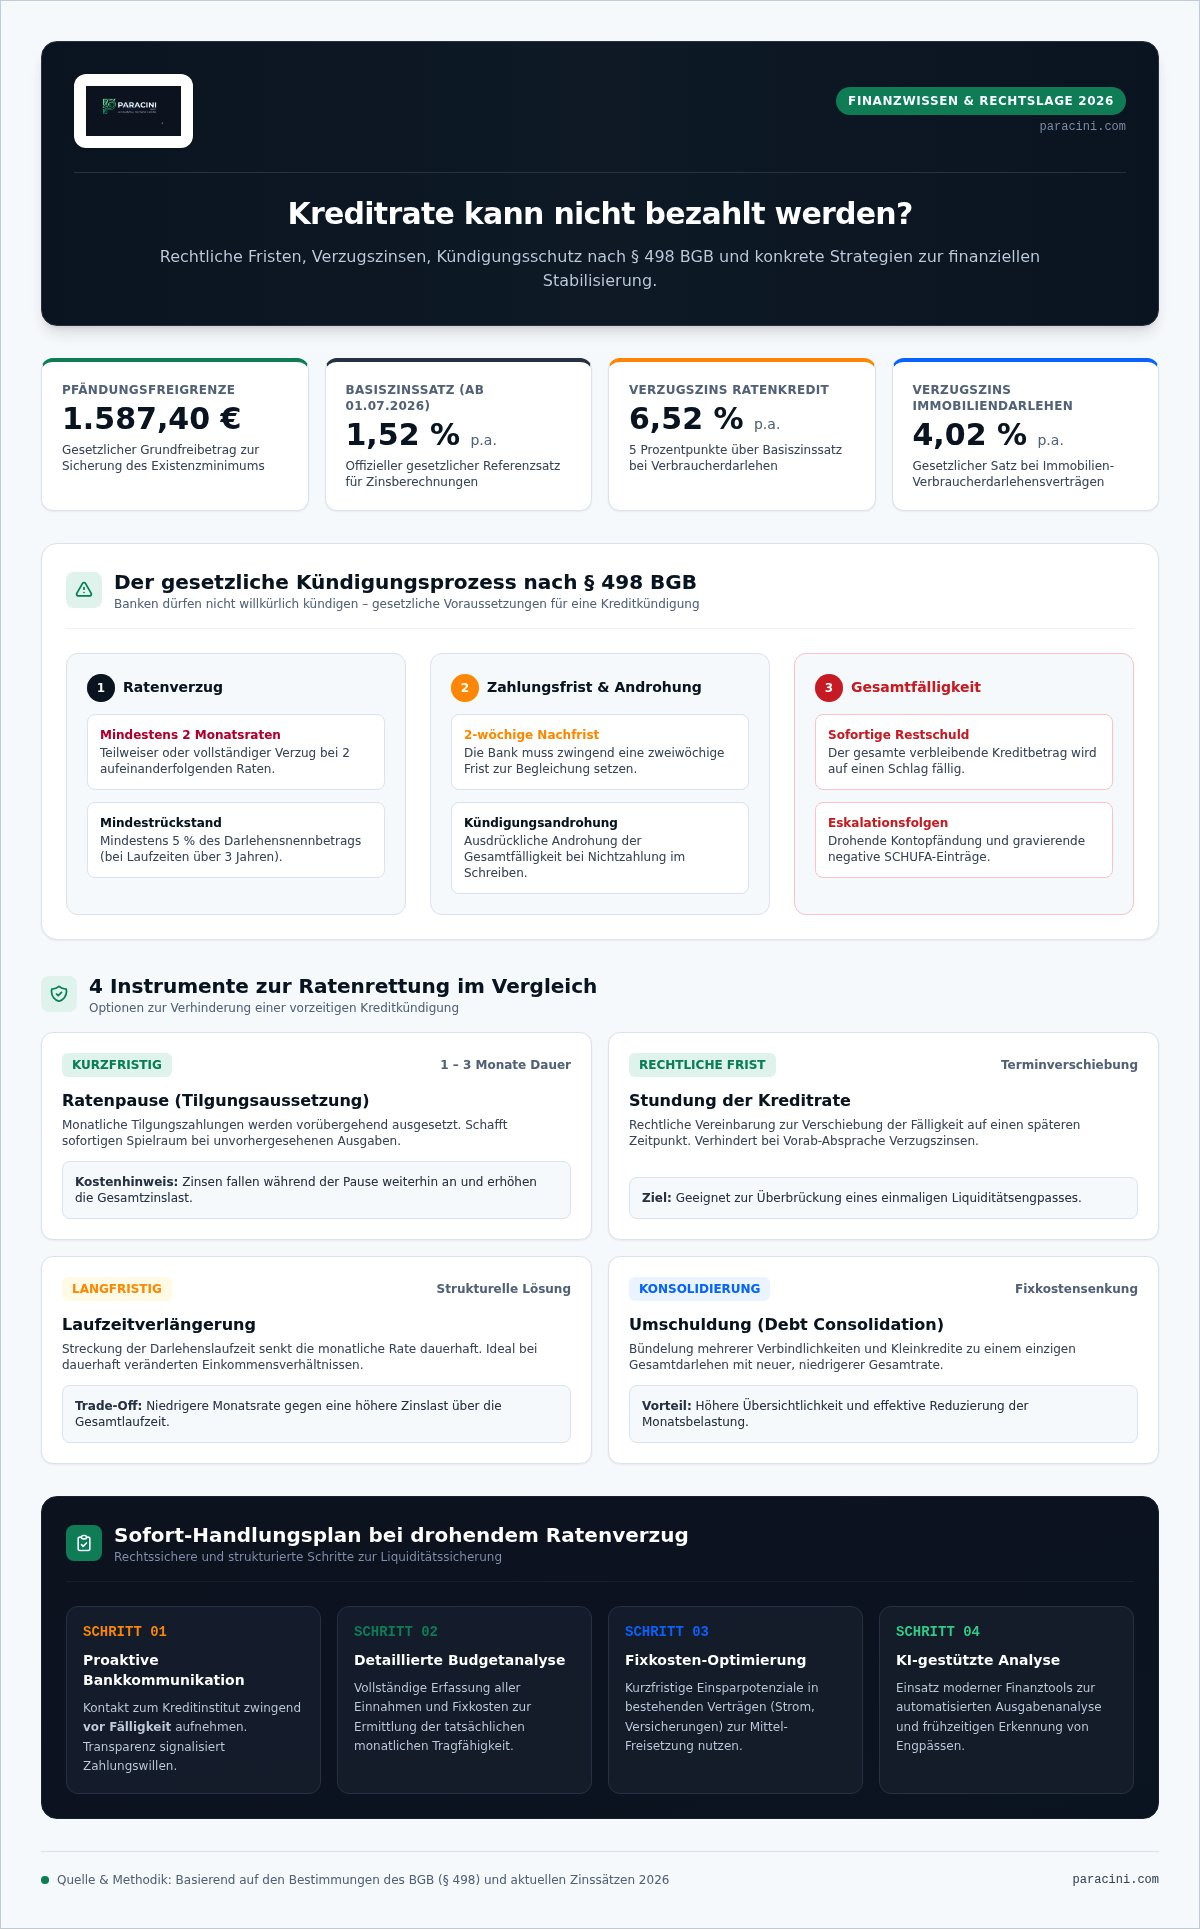
Dieser Artikel bietet Ihnen eine sachliche Orientierung in einer komplexen Situation. Sie erfahren, wie Sie durch proaktive Kommunikation und fundierte Budgetanalyse die Kontrolle zurückgewinnen. Wir präsentieren Ihnen eine 10-Punkte-Checkliste zur Soforthilfe sowie Details zu den aktuellen Pfändungsfreigrenzen von 1.587,40 Euro. Der Fokus liegt auf der Vermeidung der Gesamtfälligkeit gemäß § 498 BGB und der nachhaltigen Senkung Ihrer monatlichen Belastung. Ein strukturierter Handlungsplan hilft Ihnen dabei, rechtssicher zu agieren und neue finanzielle Stabilität aufzubauen. Erfahren Sie jetzt, welche rechtlichen und finanziellen Optionen Ihnen offenstehen.
Wichtigste Erkenntnisse
- Identifikation des offiziellen Zahlungsverzugs und sofortige Durchführung einer Budgetanalyse zur Sicherung der Liquidität.
- Wenn die kreditrate kann nicht bezahlt werden, verhindern rechtliche Instrumente wie Stundung oder Ratenpause eine vorzeitige Kreditkündigung.
- Senkung der monatlichen Fixkosten durch effiziente Umschuldung und die Bündelung mehrerer Kleinkredite zu einer niedrigeren Rate.
- Nutzung einer strukturierten 10-Punkte-Checkliste für die rechtssichere Kommunikation mit Banken und die Einhaltung gesetzlicher Fristen.
- Einsatz KI-gestützter Finanztools zur automatisierten Ausgabenanalyse und frühzeitigen Identifikation potenzieller Zahlungsengpässe.
Akute Zahlungsschwierigkeiten: Sofortmaßnahmen bei Kreditverzug
Eine Kreditrate gilt offiziell als nicht bezahlt, sobald der fällige Betrag am vertraglich vereinbarten Termin nicht oder nur teilweise auf dem Konto des Gläubigers eingeht. Bereits ein geringfügiger Rückstand löst bankinterne Mahnprozesse aus. Wenn die kreditrate kann nicht bezahlt werden, ist schnelles Handeln erforderlich. Schweigen verschlechtert die Situation und führt zu unnötigen Kosten. Vermeiden Sie den Fehler, die Kommunikation mit der Bank einzustellen. Nehmen Sie stattdessen vor dem Fälligkeitstermin Kontakt zum Kreditinstitut auf. Transparenz signalisiert Zahlungswillen und schafft die Basis für einvernehmliche Lösungen.
Führen Sie unverzüglich eine detaillierte Prüfung Ihres Haushaltsbudgets durch. Identifizieren Sie sämtliche Fixkosten und suchen Sie nach kurzfristigen Einsparpotenzialen in anderen Verträgen. Oft lassen sich durch einen Tarifwechsel bei Strom oder Versicherungen Mittel freisetzen, um die Kreditrate zu bedienen. In komplexen Fällen mit mehreren Verbindlichkeiten bietet das Konzept der Debt Consolidation eine strategische Option. Hierbei werden verschiedene Verpflichtungen zu einem einzigen Darlehen gebündelt. Nutzen Sie den Kreditrechner, um zu prüfen, ob eine Umschuldung Ihre monatliche Belastung effektiv senken kann.
Fristen und Verzugszinsen im Jahr 2026
Seit dem 1. Juli 2026 beträgt der gesetzliche Basiszinssatz 1,52 % p.a. Für Verbraucherdarlehen ergeben sich daraus gesetzliche Verzugszinsen von 6,52 % p.a., was fünf Prozentpunkten über dem Basiszinssatz entspricht. Bei Immobilienkrediten liegt der Satz bei 4,02 % p.a. Diese Kosten summieren sich täglich und erhöhen die Gesamtschuld kontinuierlich. Unterscheiden Sie zwischen einem einmaligen Liquiditätsengpass und einer dauerhaften Zahlungsunfähigkeit. Ein einmaliger Ausfall lässt sich oft durch eine kurzfristige Stundung beheben, während bei dauerhaften Problemen eine strukturelle Anpassung des Tilgungsplans notwendig ist.
Der Kündigungsprozess der Banken
Banken kündigen einen Kredit nicht ohne Vorwarnung. Der Prozess verläuft mehrstufig und unterliegt strengen gesetzlichen Vorgaben. Gemäß § 498 BGB darf ein Institut ein Verbraucherdarlehen erst kündigen, wenn der Kreditnehmer mit mindestens zwei aufeinanderfolgenden Raten in Verzug ist. Zudem muss der Rückstand bei Laufzeiten über drei Jahren mindestens 5 % des Darlehensnennbetrags erreichen. Vor der endgültigen Kündigung muss die Bank eine zweiwöchige Zahlungsfrist setzen und die Gesamtfälligstellung androhen. Erfolgt die Kündigung dennoch, wird die gesamte Restschuld sofort fällig. Dies führt meist zu einer Kontopfändung und massiven negativen Einträgen in der SCHUFA-Auskunft.
Strategien zur Ratenrettung: Stundung, Ratenpause und Anpassung
Wenn die kreditrate kann nicht bezahlt werden, stehen verschiedene Instrumente zur Ratenrettung zur Verfügung. Diese Maßnahmen dienen primär dazu, den bestehenden Kreditvertrag aufrechtzuerhalten und eine einseitige Kündigung durch die Bank abzuwenden. Eine Ratenpause, oft als Tilgungsaussetzung bezeichnet, ermöglicht das Aussetzen der monatlichen Zahlung für meist ein bis drei Monate. Dies schafft kurzfristigen finanziellen Spielraum bei unvorhergesehenen Ausgaben. Die Stundung hingegen verschiebt die Fälligkeit der Rate rechtlich auf einen späteren Zeitpunkt. Beide Modelle verhindern Verzugszinsen, sofern sie vorab vereinbart wurden.
Eine langfristige Lösung stellt die Laufzeitverlängerung dar. Durch die Streckung der Kreditlaufzeit sinkt die monatliche Belastung dauerhaft. Das ist besonders bei strukturellen Einkommensveränderungen sinnvoll. Jede dieser Maßnahmen ist jedoch mit einer Kosten-Nutzen-Analyse zu bewerten. Eine Aussetzung der Tilgung oder eine Laufzeitstreckung führt unweigerlich zu einer höheren Zinslast über die gesamte Dauer. Banken berechnen während der Pause weiterhin Zinsen auf die Restschuld, was den Zinseszinseffekt verstärkt und das Darlehen insgesamt verteuert.
Verhandlungstaktik gegenüber dem Kreditgeber
Banken haben ein wirtschaftliches Interesse an einer geregelten Rückzahlung. Bereiten Sie sich auf das Gespräch vor, indem Sie Ihre Einnahmen und Ausgaben präzise auflisten. Nutzen Sie zur objektiven Darstellung Ihrer finanziellen Kapazitäten den Paracini Haushaltsrechner. Diese Daten dienen als Argumentationsgrundlage für eine realistische Ratenanpassung. Fixieren Sie jede getroffene Vereinbarung schriftlich. Eine mündliche Zusage bietet im Falle eines späteren Rechtsstreits keine Sicherheit. Ein strukturierter Verbraucherzentrale Leitfaden bei Zahlungsengpässen kann Ihnen dabei helfen, die richtigen Prioritäten bei der Kommunikation zu setzen.
Vor- und Nachteile der verschiedenen Modelle
Die Wahl des Modells hängt von der Dauer des Engpasses ab. Einvernehmliche Änderungen des Tilgungsplans haben in der Regel keine negativen Auswirkungen auf Ihren SCHUFA-Score. Erst ein einseitiger Zahlungsverzug führt zu Meldungen. Hier ein Überblick der Optionen:
- Ratenpause: Schnelle Entlastung bei akuten Notfällen. Nachteil ist die Verlängerung der Zinszahlungsphase.
- Stundung: Rechtssicherer Aufschub. Erfordert meist den Nachweis einer vorübergehenden Notsituation.
- Laufzeitverlängerung: Dauerhaft niedrigere Rate. Nachteil sind signifikant höhere Gesamtkosten durch die längere Verzinsung.
Prüfen Sie vorab genau, ob Ihr Budget die reduzierten Raten dauerhaft tragen kann. Eine zweite Nachverhandlung ist bei den meisten Instituten deutlich schwieriger durchzusetzen als die erste Anpassung.
Umschuldung als Ausweg: Bestehende Kredite effizient zusammenfassen
Eine Umschuldung stellt eine strategische Lösung dar, wenn die kreditrate kann nicht bezahlt werden. Das Ziel dieses Verfahrens ist die Ablösung teurer Altkredite durch ein neues Darlehen mit attraktiveren Konditionen. Besonders die Bündelung mehrerer Kleinkredite oder der Ausgleich eines überzogenen Dispokredits reduziert die monatliche Gesamtbelastung signifikant. Im Jahr 2026 liegen die Durchschnittszinsen für Dispositionskredite bei etwa 11,3 % p.a., während Ratenkredite oft deutlich günstigere Zinssätze bieten. Durch die Zusammenfassung verschiedener Verbindlichkeiten entsteht eine übersichtliche Kostenstruktur mit nur noch einer monatlichen Rate. Zur präzisen Ermittlung des individuellen Sparpotenzials empfiehlt sich die Nutzung des Paracini Kreditrechners. Dieser kalkuliert unter Berücksichtigung aktueller Marktwerte, ob ein Wechsel wirtschaftlich vorteilhaft ist.
Proaktives Handeln durch eine geordnete Umschuldung verhindert die Eskalation gemäß § 498 BGB zur Gesamtfälligstellung. Sobald ein Kreditinstitut die gesamte Restschuld aufgrund von Zahlungsverzug fällig stellt, entfällt die Option einer Umschuldung meist vollständig. Eine erfolgreiche Kreditablösung erfordert eine zeitnahe Reaktion, bevor negative Merkmale in der SCHUFA-Auskunft die Bonität nachhaltig schädigen.
Wann eine Umschuldung sinnvoll ist
Ein Wechsel des Kreditgebers lohnt sich in der Regel bereits bei einer Zinsdifferenz von ein bis zwei Prozentpunkten. Prüfen Sie vorab die Höhe der Vorfälligkeitsentschädigung. Bei Ratenkrediten ist diese gesetzlich auf maximal 1 % der Restschuld begrenzt; bei einer Restlaufzeit von weniger als zwölf Monaten sogar auf 0,5 %. Übersteigt die Zinsersparnis diese Gebühr, ist die Umschuldung rentabel. Zudem verbessert eine strukturierte Bündelung von Verbindlichkeiten langfristig Ihren Credit Score, da weniger parallele Kreditverträge ein geringeres Ausfallrisiko signalisieren.
Der Prozess der digitalen Kreditvermittlung
Die digitale Kreditvermittlung über Paracini bietet einen effizienten Weg zur Kostenoptimierung. Unabhängige Vergleichsportale ermöglichen den Zugriff auf eine Vielzahl von Banken und deren tagesaktuelle Konditionen. Der Prozess folgt einer klaren Logik:
- Erfassung aller aktuellen Kreditstände und Zinssätze.
- Vergleich der Konditionen über den Tarifcheck Kredit.
- Beantragung des neuen Darlehens mit integriertem Ablöseservice.
- Automatische Tilgung der Altschulden durch den neuen Kreditgeber.
Dieser strukturierte Ablauf spart Zeit und stellt sicher, dass die Umschuldung ohne Liquiditätslücken erfolgt. Die Nutzung digitaler Schnittstellen ermöglicht zudem eine schnellere Kreditentscheidung, was bei drohenden Zahlungsengpässen entscheidend ist.
Checkliste: 10 Schritte, wenn die Kreditrate nicht bezahlt werden kann
Wenn die kreditrate kann nicht bezahlt werden, entscheidet die Reihenfolge Ihrer Handlungen über den weiteren Verlauf. Hektik oder Ignoranz führen meist zu einer Verschlechterung der Situation. Ein methodisches Vorgehen sichert Ihre Liquidität und schützt Ihre Bonität vor langfristigen Schäden. Diese Checkliste dient als strukturierter Leitfaden für den Ernstfall.
- Schritt 1: Bestandsaufnahme. Listen Sie alle aktuellen Verbindlichkeiten, Restlaufzeiten und Zinssätze lückenlos auf.
- Schritt 2: Budgetcheck. Führen Sie eine detaillierte Analyse Ihrer Einnahmen und Ausgaben durch, um das tatsächlich verfügbare Budget zu ermitteln.
- Schritt 3: Priorisierung. Trennen Sie existenzsichernde Fixkosten von aufschiebbaren Konsumausgaben.
- Schritt 4: Bankkontakt. Informieren Sie Ihr Kreditinstitut proaktiv vor dem eigentlichen Fälligkeitstermin über den drohenden Engpass.
- Schritt 5: Schriftliche Anträge. Stellen Sie formelle Anträge auf Stundung, Ratenpause oder Tilgungsanpassung zur Beweissicherung.
- Schritt 6: Fristwahrung. Überwachen Sie gesetzliche Mahnfristen genau, um eine Kündigung gemäß § 498 BGB abzuwenden.
- Schritt 7: Versicherungsprüfung. Kontrollieren Sie, ob eine Restschuldversicherung für Fälle von Arbeitslosigkeit oder Krankheit eintrittspflichtig ist.
- Schritt 8: Staatliche Hilfe. Prüfen Sie Ansprüche auf Wohngeld oder andere Sozialleistungen zur kurzfristigen Entlastung.
- Schritt 9: Umschuldungscheck. Evaluieren Sie, ob teure Kredite durch günstigere Darlehen abgelöst werden können.
- Schritt 10: Beratung. Suchen Sie bei dauerhafter Schieflage eine anerkannte Schuldnerberatung auf.
Priorisierung der Ausgaben im Ernstfall
Im Falle einer finanziellen Krise ist die Sicherung der Grundbedürfnisse essenziell. Miete, Energiekosten und notwendige Versicherungen haben stets Vorrang vor der Bedienung von Ratenkrediten. Ohne stabilen Wohnraum ist eine finanzielle Sanierung kaum möglich. Kündigen Sie unverzüglich alle unnötigen Abonnements und Mitgliedschaften, um sofortige Liquidität zu generieren. Nutzen Sie die Finanzielle Checkliste zur Jahresplanung, um zukünftige Engpässe frühzeitig zu antizipieren und Puffer einzuplanen.
Dokumentation und Nachweise
Banken benötigen für Zugeständnisse wie eine Ratenpause belastbare Fakten. Reichen Sie Nachweise über Ihren Einkommensverlust, wie Kündigungsschreiben oder Kurzarbeiterbescheide, unaufgefordert ein. Ein detaillierter Haushaltsplan belegt Ihren Willen zur kooperativen Problemlösung und schafft Vertrauen beim Sachbearbeiter. Achten Sie auf die Einhaltung der Schriftform bei allen Vereinbarungen. Mündliche Absprachen sind im Falle einer gerichtlichen Auseinandersetzung oder einer drohenden Kontopfändung wertlos. Bereiten Sie Ihre Unterlagen sorgfältig vor und nutzen Sie unsere Finanzrechner und Checklisten, um eine präzise Übersicht Ihrer finanziellen Situation zu erstellen.
Prävention und Analyse: Mit KI-Unterstützung zur Finanzstabilität
Prävention ist das effektivste Instrument zur Vermeidung von Zahlungsschwierigkeiten. Wenn die kreditrate kann nicht bezahlt werden, ist dies meist das Ergebnis einer schleichenden Disbalance zwischen Einnahmen und Ausgaben. Moderne KI-gestützte Tools ermöglichen heute eine proaktive Überwachung der Liquidität. Diese Systeme analysieren Kontobewegungen in Echtzeit und identifizieren Abweichungen vom gewöhnlichen Ausgabeverhalten. Ein solches Frühwarnsystem erkennt drohende Engpässe bereits 30 bis 60 Tage vor Fälligkeit einer Rate. Dies verschafft dem Nutzer den notwendigen zeitlichen Vorsprung für korrigierende Maßnahmen. Angesichts der im Jahr 2026 auf 5,67 Millionen gestiegenen Zahl überschuldeter Personen in Deutschland gewinnt diese technologische Unterstützung massiv an Bedeutung.
Die digitale Analyse bietet eine objektive Sicht auf die eigene finanzielle Lage. Anstatt auf Krisen zu reagieren, können Sie durch datenbasierte Vorhersagen agieren. Die KI bewertet dabei nicht nur den Status quo, sondern simuliert zukünftige Szenarien unter Berücksichtigung variabler Kosten. Dies schafft Transparenz und reduziert die psychische Belastung, die mit finanzieller Unsicherheit einhergeht. Langfristige Finanzstabilität resultiert aus der Kombination von technologischer Präzision und konsequenter Umsetzung der Analyseergebnisse.
Der Paracini KI-Finanzassistent im Einsatz
Die Funktionsweise basiert auf der automatisierten Kategorisierung sämtlicher Transaktionen. Der Assistent identifiziert versteckte Kostenfresser wie ungenutzte Abonnements oder überteuerte Dienstleistungsverträge. Durch den permanenten Abgleich mit aktuellen Marktdaten liefert die KI individuelle Empfehlungen zur Kostenoptimierung. Dies umfasst auch den Hinweis auf vorteilhafte Zeitpunkte für eine Umschuldung, sofern das Zinsniveau unter das Niveau der Altverträge sinkt. Die Analyse erfolgt rein datenbasiert und objektiv. Nutzer erhalten so eine klare Entscheidungsgrundlage ohne emotionale Verzerrung. Der Fokus liegt auf der Schaffung einer stabilen Finanzarchitektur, die auch unvorhergesehene Ausgaben abfedern kann.
Ganzheitliche Tarifoptimierung zur Entlastung
Ein wesentlicher Hebel zur Sicherung der Kreditbedienung liegt in der konsequenten Reduzierung der Fixkosten. Hohe Energiekosten oder unnötig teure Versicherungen schrumpfen den monatlichen finanziellen Spielraum. Ein systematischer Stromvergleich setzt oft monatlich signifikante Beträge frei. Diese Mittel können direkt zur Tilgung oder zum Aufbau eines Notgroschens verwendet werden. Die Optimierung der Haushaltskosten ist kein einmaliges Ereignis, sondern ein kontinuierlicher Prozess. Automatisierte Algorithmen überwachen Tarife dauerhaft und schlagen Wechsel vor, sobald nennenswerte Sparpotenziale entstehen. Dies sichert die langfristige Liquidität und schafft Raum für den Vermögensaufbau trotz bestehender Kreditverpflichtungen. Die Kombination aus KI-Analyse und Tarifoptimierung bildet das Fundament für eine dauerhafte finanzielle Stabilität im Jahr 2026.
Finanzielle Handlungsfähigkeit durch Struktur und Analyse sichern
Die Wiederherstellung finanzieller Stabilität erfordert bei akuten Engpässen ein methodisches und datenbasiertes Vorgehen. Zentrale Erkenntnisse dieses Leitfadens sind die Notwendigkeit proaktiver Kommunikation mit Kreditgebern sowie die konsequente Nutzung gesetzlicher Schutzmechanismen. Wenn die kreditrate kann nicht bezahlt werden, stellt eine strukturierte Umschuldung oft den effektivsten Weg zur dauerhaften Senkung der monatlichen Belastung dar. Die konsequente Umsetzung der 10-Punkte-Checkliste minimiert dabei das Risiko einer Kreditkündigung und schützt Ihre Bonität nachhaltig vor negativen Einträgen.
Paracini fungiert in diesem Prozess als verlässlicher Assistent und neutraler Vermittler. Unsere KI-gestützte Finanzanalyse bietet Ihnen maximale Transparenz über Ihre Ausgabenzyklen und identifiziert ungenutzte Einsparpotenziale in Echtzeit. Durch einen unabhängigen Vergleich von über 20 Banken finden Sie präzise Lösungen, die exakt auf Ihre aktuelle Liquidität zugeschnitten sind. Unsere kostenlosen Tools zur Budgetplanung unterstützen Sie dabei, zukünftige Risiken frühzeitig zu identifizieren und effektiv abzufedern.
Handeln Sie jetzt, um Ihre wirtschaftliche Freiheit zu bewahren. Prüfen Sie jetzt Ihre Umschuldungsoptionen auf Paracini und setzen Sie den ersten Schritt in Richtung einer geordneten Finanzstruktur. Mit klarer Orientierung und den richtigen digitalen Werkzeugen lässt sich jede finanzielle Herausforderung erfolgreich bewältigen.
Häufig gestellte Fragen zum Thema Kreditverzug
Was passiert, wenn ich eine Kreditrate einmalig nicht bezahlen kann?
Ein einmaliger Ausfall führt zunächst zu bankinternen Gebühren für Rücklastschriften und Verzugszinsen in gesetzlicher Höhe. Seit Juli 2026 liegen diese bei 6,52 % p.a. für Verbraucherkredite. Die Bank sendet meist eine erste Mahnung zur Erinnerung. Sofern Sie den Rückstand innerhalb weniger Tage ausgleichen, bleiben schwerwiegende Folgen meist aus. Proaktive Kommunikation verhindert hier oft schon die erste Mahnstufe und schont Ihre Bonität nachhaltig vor internen Warnmerkmalen Ihrer Hausbank.
Kann die Bank meinen Kredit sofort kündigen, wenn ich im Verzug bin?
Eine sofortige Kündigung ist gesetzlich ausgeschlossen. Gemäß § 498 BGB darf die Bank erst kündigen, wenn Sie mit mindestens zwei aufeinanderfolgenden Raten ganz oder teilweise in Verzug sind. Zusätzlich muss der Rückstand bei Laufzeiten über drei Jahren mindestens 5 % des Darlehensbetrags erreichen. Die Bank ist verpflichtet, Ihnen eine zweiwöchige Frist zur Zahlung zu setzen und die Kündigung unter Androhung der Gesamtfälligstellung schriftlich anzukündigen, bevor der Vertrag endet.
Hat eine Ratenpause negative Auswirkungen auf meinen Schufa-Score?
Eine vertraglich vereinbarte Ratenpause hat in der Regel keine negativen Auswirkungen auf Ihren Schufa-Score. Solange die Änderung einvernehmlich mit der Bank erfolgt, wird dies nicht als Leistungsstörung gemeldet. Erst wenn die kreditrate kann nicht bezahlt werden und keine Einigung erfolgt, drohen nach der zweiten Mahnung negative Einträge. Ein proaktiver Aufschub schützt somit Ihre Kreditwürdigkeit, da er die Einhaltung des modifizierten Vertrags sicherstellt und Transparenz gegenüber dem Gläubiger schafft.
Wann ist eine Umschuldung trotz finanzieller Engpässe möglich?
Eine Umschuldung ist möglich, solange noch keine harten Negativmerkmale wie eine Kreditkündigung oder ein gerichtlicher Mahnbescheid vorliegen. Wenn die kreditrate kann nicht bezahlt werden, vermittelt Paracini Ratenkredite von zahlreichen Partnerbanken zur Zusammenfassung teurer Verbindlichkeiten. Voraussetzung bleibt ein regelmäßiges Einkommen oberhalb der Pfändungsfreigrenze, die seit Juli 2026 bei 1.587,40 Euro liegt. Frühzeitiges Handeln sichert hierbei die besten Konditionen für eine effektive Entlastung Ihres monatlichen Budgets.
Welche Kosten entstehen durch Verzugszinsen und Mahngebühren?
Bei Zahlungsverzug fallen gesetzliche Verzugszinsen in Höhe von fünf Prozentpunkten über dem Basiszinssatz an, was aktuell 6,52 % p.a. entspricht. Mahngebühren dürfen lediglich die tatsächlichen Porto- und Materialkosten decken, meist zwischen 1,00 und 2,50 Euro pro Schreiben. Überzogene Pauschalen sind rechtlich unzulässig. Beachten Sie, dass zusätzliche Kosten durch Rücklastschriften Ihrer Bank entstehen können, die Ihr Budget weiter belasten und die Gesamtschuld durch den Zinseszinseffekt kontinuierlich erhöhen.
Hilft eine Restschuldversicherung auch bei Arbeitslosigkeit?
Viele Restschuldversicherungen decken das Risiko der unverschuldeten Arbeitslosigkeit ab und übernehmen die Kreditraten für einen festgelegten Zeitraum. Prüfen Sie Ihren Versicherungsvertrag auf spezifische Warte- und Karenzzeiten, da der Schutz oft erst nach einer mehrmonatigen Versicherungsdauer greift. Sollten die Voraussetzungen erfüllt sein, entlastet die Versicherung Ihr Budget sofort. Die Meldung beim Versicherer muss unverzüglich nach Erhalt der Kündigung durch den Arbeitgeber erfolgen, um die notwendige Leistungsprüfung zeitnah einzuleiten.
Wo finde ich kostenlose Beratung bei drohender Überschuldung?
Kostenlose Unterstützung bieten anerkannte Schuldnerberatungsstellen von Kommunen oder Wohlfahrtsverbänden wie der Caritas und Diakonie. Diese Stellen unterstützen Sie bei Verhandlungen mit Gläubigern und der Erstellung von Tilgungsplänen. Aufgrund hoher Nachfrage sind Wartezeiten möglich. Nutzen Sie zur Überbrückung digitale Budgetplaner und Finanzrechner auf Paracini. Diese Tools bieten eine erste strukturierte Analyse Ihrer Einnahmen und Ausgaben, bevor Sie das Gespräch mit einer professionellen Beratungsstelle vor Ort oder online suchen.
Wie kann mir eine KI-Finanzberatung bei der Ratenplanung helfen?
Die KI-Finanzberatung von Paracini analysiert Ihre Haushaltsausgaben automatisiert und erkennt drohende Zahlungsengpässe bereits 30 bis 60 Tage im Voraus. Algorithmen identifizieren Sparpotenziale in laufenden Verträgen wie Strom oder Versicherungen, um Liquidität für Kreditraten freizusetzen. Durch Echtzeit-Simulationen sehen Sie sofort, wie sich eine Umschuldung oder Ratenpause auf Ihr langfristiges Vermögen auswirkt. Diese technologische Unterstützung ermöglicht eine objektive und präzise Finanzplanung, die menschliche Fehlerquellen und emotionale Stressfaktoren konsequent ausschließt.


