

Die Einhaltung der korrekten Frist entscheidet oft über Einsparungen im vierstelligen Bereich bei einer Umschuldung. Dennoch bleibt die rechtssichere Beendigung eines Darlehens für viele Kreditnehmer eine organisatorische Herausforderung. Die Unsicherheit über den exakten Fristbeginn führt häufig dazu, dass lukrative Marktchancen ungenutzt bleiben. Es besteht die berechtigte Sorge, durch Formfehler oder versäumte Termine unnötige Kosten zu verursachen. Sie teilen wahrscheinlich die Ansicht, dass Transparenz bei Finanzgeschäften die Grundvoraussetzung für wirtschaftliche Stabilität ist.
Dieser Leitfaden liefert Ihnen die notwendige Struktur für Ihr Vorhaben. Sie erfahren hier präzise, welche kreditvertrag widerrufen frist gesetzlich verankert ist und wie Sie den Prozess rechtssicher gestalten. Das Ziel ist die Vermeidung von Vorfälligkeitsentschädigungen sowie der nahtlose Übergang zu einer günstigeren Finanzierung. Wir stellen sicher, dass Sie alle relevanten Informationen für eine objektive Entscheidung erhalten. Die Vermeidung versteckter Gebühren steht dabei im Vordergrund.
Die folgende Analyse betrachtet die gesetzlichen Regelungen für das Jahr 2026 im Detail. Der Fokus liegt auf der formal korrekten Abwicklung und der Identifikation notwendiger Fristenläufe. Eine strukturierte Übersicht der Dokumentationspflichten bereitet Ihren Widerruf optimal vor. So schaffen Sie Klarheit über Ihre aktuellen Handlungsoptionen und optimieren Ihre finanzielle Situation durch methodisches Vorgehen ohne unnötige Umwege.
Wichtigste Erkenntnisse
- Verstehen Sie die Bedeutung der 14-tägigen kreditvertrag widerrufen frist und identifizieren Sie den exakten Startzeitpunkt für Ihr spezifisches Darlehen.
- Prüfen Sie Ihre Vertragsunterlagen auf fehlerhafte Belehrungen, die ein zeitlich erweitertes Widerrufsrecht über die Standardfrist hinaus ermöglichen können.
- Informieren Sie sich über die einzuhaltenden Zeiträume für die Kreditrückzahlung und die korrekte Verrechnung anfallender Tageszinsen nach erfolgtem Widerruf.
- Erfahren Sie, welche formalen Kriterien Ihr Widerrufsschreiben erfüllen muss, um eine rechtssichere Anerkennung durch das Kreditinstitut zu gewährleisten.
- Nutzen Sie strukturierte Analyse-Tools zur Berechnung Ihres Einsparpotenzials und finden Sie effiziente Alternativen für eine optimierte Anschlussfinanzierung.
Die gesetzliche Widerrufsfrist: 14 Tage als Standard
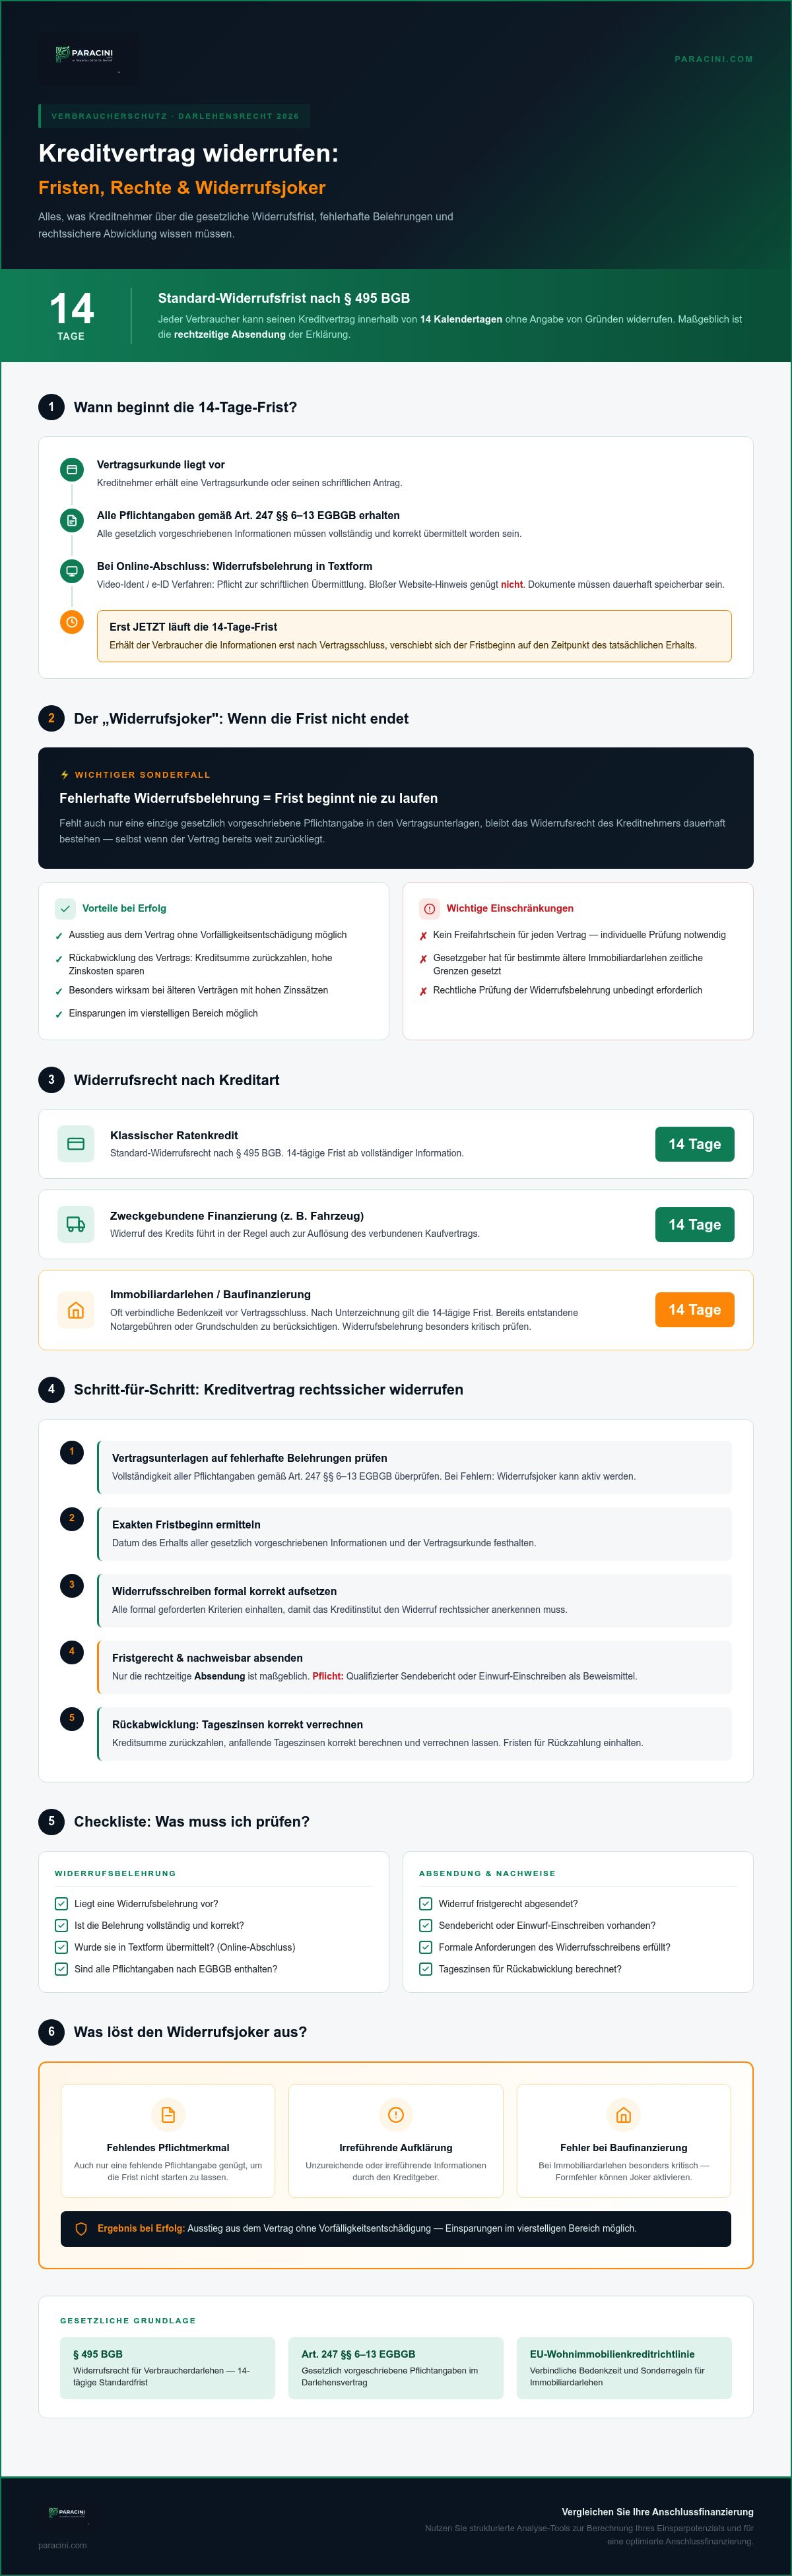
Das Widerrufsrecht für Verbraucherdarlehen ist in § 495 des Bürgerlichen Gesetzbuchs (BGB) fest verankert. Es dient primär dem Verbraucherschutz und ermöglicht es Kreditnehmern, ihre Willenserklärung innerhalb von 14 Kalendertagen ohne Angabe von Gründen zu widerrufen. Diese Regelung gilt für klassische Ratenkredite ebenso wie für zweckgebundene Finanzierungen. Bei einem zweckgebundenen Vertrag, etwa zur Finanzierung eines Fahrzeugs, führt der Widerruf des Kredits in der Regel auch zur Auflösung des damit verbundenen Kaufvertrags. Für die Wahrung der kreditvertrag widerrufen frist ist die rechtzeitige Absendung der Erklärung maßgeblich. Der Gesetzgeber schützt den Verbraucher hier vor Verzögerungen auf dem Postweg oder bei der bankinternen Bearbeitung. Ein qualifizierter Sendebericht oder ein Einwurfeinschreiben fungieren als notwendige Beweismittel für den fristgerechten Versand.
Wann beginnt die Widerrufsfrist zu laufen?
Der Fristlauf beginnt erst, wenn dem Kreditnehmer eine Vertragsurkunde oder sein schriftlicher Antrag vorliegt. Eine weitere zwingende Bedingung ist die Bereitstellung aller gesetzlich vorgeschriebenen Pflichtangaben gemäß Art. 247 §§ 6 bis 13 EGBGB. Im digitalen Umfeld des Jahres 2026 sind hierbei technische Standards entscheidend. Bei Online-Abschlüssen via Video-Ident oder e-ID Verfahren muss die Widerrufsbelehrung zwingend in Textform übermittelt werden. Ein bloßer Hinweis auf einer Website genügt den Anforderungen nicht. Der Kunde muss die Informationen dauerhaft speichern und archivieren können. Erst mit dem tatsächlichen Erhalt dieser Dokumente und der vollständigen Information über die Rechte startet die 14-tägige Frist. Erhält der Verbraucher die Informationen erst nach Vertragsschluss, verschiebt sich der Beginn entsprechend auf den Zeitpunkt des Erhalts. Dies gewährleistet eine transparente Entscheidungsgrundlage.
Sonderfall: Immobiliardarlehen und Baufinanzierung
Bei Immobiliardarlehen existieren Besonderheiten durch die Integration der EU-Wohnimmobilienkreditrichtlinie. Kreditnehmer erhalten hier oft eine verbindliche Bedenkzeit, bevor der Vertrag rechtlich bindend wird. Ist der Vertrag unterzeichnet, gilt auch hier die 14-tägige kreditvertrag widerrufen frist. Die rechtlichen Folgen sind jedoch weitreichender als bei einfachen Konsumkrediten. Oft sind bereits Grundschuldbestellungen erfolgt oder Notargebühren angefallen, die bei einer Rückabwicklung berücksichtigt werden müssen. Ein systematischer Baufinanzierungs-Vergleich hilft dabei, die Konditionen vor Ablauf der Frist final zu validieren. Sollten die Marktzinsen innerhalb dieser zwei Wochen sinken, bietet der Widerruf eine strategische Option zur Neukalkulation. Die Prüfung der Widerrufsbelehrung ist bei Baufinanzierungen besonders kritisch. Formfehler der Banken können hier den sogenannten Widerrufsjoker aktivieren. Dies ermöglicht unter Umständen den Ausstieg aus teuren Verträgen ohne die Zahlung einer Vorfälligkeitsentschädigung.
Der „Widerrufsjoker“: Wenn die Frist nicht endet
Eine fehlerhafte oder unvollständige Widerrufsbelehrung verhindert den rechtmäßigen Beginn der regulären 14-Tage-Frist. Kreditinstitute unterliegen strengen gesetzlichen Informationspflichten. Fehlt in den Vertragsunterlagen auch nur eine einzige zwingende Pflichtangabe, bleibt das Widerrufsrecht für den Kreditnehmer bestehen. In der Fachwelt wird dieses Phänomen oft als Widerrufsjoker bezeichnet. Er ermöglicht den Ausstieg aus Kreditverträgen, die nach allgemeinem Verständnis bereits längst rechtlich bindend wären. Die rechtliche Basis bildet hierbei der Schutz des Verbrauchers vor unzureichender oder irreführender Aufklärung durch den Kreditgeber.
Die Konsequenzen für Banken sind erheblich. Bei einem erfolgreichen Widerruf muss der Vertrag rückabgewickelt werden. Das bedeutet für Sie als Kreditnehmer: Sie zahlen die Kreditsumme zurück, sparen sich jedoch die oft hohen Vorfälligkeitsentschädigungen. Besonders bei älteren Verträgen mit hohen Zinssätzen bietet dies einen enormen finanziellen Hebel. Dennoch ist der Joker kein Freifahrtschein für jeden Vertrag. Der Gesetzgeber hat für bestimmte Kreditarten, insbesondere bei älteren Immobiliardarlehen, zeitliche Grenzen für das ewige Widerrufsrecht eingezogen. Eine detaillierte Prüfung der individuellen kreditvertrag widerrufen frist bleibt daher unumgänglich.
Häufige Fehler in Kreditverträgen
Banken nutzen zur Erstellung ihrer Verträge oft standardisierte Vorlagen, die nicht immer den aktuellsten Anforderungen der Rechtsprechung entsprechen. Zu den häufigsten Mängeln gehören unklare Formulierungen zum konkreten Fristbeginn. Sätze, die den Start der Frist von „dem Erhalt aller Pflichtangaben“ abhängig machen, ohne diese Angaben explizit aufzuführen, wurden in der Vergangenheit oft beanstandet. Ebenso führen fehlende Informationen zur zuständigen Aufsichtsbehörde oder unzureichende Hinweise zu Kündigungsrechten zur Unwirksamkeit der Belehrung. Moderne Analyseverfahren setzen heute auf KI-gestützte Dokumentenprüfungen. Diese Tools gleichen Ihren Vertrag mit den gesetzlichen Mustertexten ab und identifizieren formale Fehler in Sekunden. Unsere Finanzrechner und Tools unterstützen Sie dabei, Ihre vertragliche Situation objektiv einzuordnen.
Rechtliche Entwicklung und aktuelle Urteile 2026
Die Rechtsprechung hat sich bis zum Jahr 2026 konsequent verbraucherfreundlich weiterentwickelt. Sowohl der Bundesgerichtshof (BGH) als auch der Europäische Gerichtshof (EuGH) haben in wegweisenden Urteilen die Anforderungen an die Klarheit von Widerrufsinformationen verschärft. Besonders der sogenannte Kaskadenverweis wurde in vielen Fällen als unzulässig eingestuft, da er für den Durchschnittsverbraucher zu komplex ist. Diese juristische Klarheit eröffnet neue Spielräume für eine strategische Umschuldung bestehender Darlehen. Wer heute feststellt, dass sein alter Vertrag formale Mängel aufweist, kann die aktuelle Niedrigzinsphase nutzen, um ohne Strafzahlungen in günstigere Konditionen zu wechseln. Es ist ratsam, die Vertragsunterlagen regelmäßig auf solche Optimierungspotenziale hin zu untersuchen.
Rechtsfolgen des Widerrufs: Kosten und Rückabwicklung
Ein wirksamer Widerruf wandelt das Kreditverhältnis rechtlich in ein Rückabwicklungsschuldverhältnis um. Ab dem Zeitpunkt, an dem Sie Ihre Erklärung abgeben, beginnt eine gesetzliche Frist von maximal 30 Tagen. Innerhalb dieser Zeitspanne müssen Sie die erhaltene Nettokreditsumme vollständig an das Kreditinstitut zurückzahlen. Versäumen Sie diesen Zeitraum, geraten Sie automatisch in Verzug, was zusätzliche Kosten nach sich ziehen kann. Parallel dazu ist die Bank verpflichtet, Ihnen alle bereits geleisteten Zahlungen zu erstatten. Dazu gehören Tilgungsraten ebenso wie etwaige Bearbeitungsgebühren. Die Einhaltung der kreditvertrag widerrufen frist ist somit nur der erste Schritt eines Prozesses, der eine präzise zeitliche Planung der Rückzahlung erfordert.
Berechnung der anteiligen Zinsen
Trotz der Vertragsauflösung steht der Bank eine Entschädigung für die Kapitalüberlassung zu. Sie müssen für jeden Tag, an dem Sie über das Geld verfügen konnten, Zinsen zahlen. Die Berechnung erfolgt auf Basis des vertraglich vereinbarten Sollzinssatzes. Es gilt die einfache Formel: (Kreditsumme x Sollzins x Tage der Nutzung) / 360. In einigen Fällen kann der zu zahlende Betrag niedriger ausfallen, wenn Sie nachweisen, dass der marktübliche Zins zum Zeitpunkt des Abschlusses unter dem Vertragszins lag. Zur exakten Ermittlung dieser Kostenposition und zur Vorbereitung Ihrer Liquiditätsplanung empfiehlt sich die Nutzung unseres Kreditrechners. Dies schafft Transparenz und verhindert unberechtigte Forderungen seitens des Kreditgebers während der Abwicklungsphase.
Verbundene Verträge und Zusatzleistungen
Häufig ist ein Darlehen mit weiteren Produkten verknüpft. Dies betrifft insbesondere Restschuldversicherungen oder Kaufverträge bei einer Kfz-Finanzierung. Wenn Sie Ihren kreditvertrag widerrufen frist-gerecht einreichen, erstreckt sich die Wirkung im Regelfall automatisch auf diese verbundenen Geschäfte gemäß § 358 BGB. Eine separate Kündigung der Versicherung ist meist nicht erforderlich. Bei einer Autofinanzierung führt der Widerruf dazu, dass auch der Fahrzeugkauf rückabgewickelt wird. Sie geben das Fahrzeug zurück und erhalten im Gegenzug Ihre Anzahlung sowie die geleisteten Raten zurück. Die Bank kann hierbei einen Wertersatz für die Nutzung des Fahrzeugs verlangen, falls dieser vertraglich wirksam vereinbart wurde. Eine sorgfältige Dokumentation des Kilometerstandes bei Rückgabe ist hierfür unerlässlich.
Für eine vollständige Rückabwicklung sollten Sie folgende Punkte beachten:
- Überweisung der Kreditsumme innerhalb von 30 Tagen sicherstellen
- Abrechnung der Tageszinsen auf Korrektheit prüfen
- Bestätigung über die Auflösung verbundener Versicherungen anfordern
- Rückerstattung sämtlicher Gebühren durch die Bank kontrollieren
Anleitung: Kreditvertrag rechtssicher widerrufen
Die Einhaltung der kreditvertrag widerrufen frist erfordert ein methodisches Vorgehen bei der Erstellung des Widerrufsschreibens. Eine klare, eindeutige Willenserklärung ist die Grundvoraussetzung für die rechtliche Wirksamkeit. Sie müssen keine Gründe für Ihre Entscheidung angeben. Das Schreiben sollte zwingend Ihren vollständigen Namen, die aktuelle Anschrift sowie die spezifische Vertragsnummer enthalten. Geben Sie zudem das Datum des Vertragsschlusses an, um eine eindeutige Zuordnung zu ermöglichen. Nach Absendung der Erklärung wandelt sich das Kreditverhältnis in ein Rückabwicklungsschuldverhältnis um. Sie sind ab diesem Zeitpunkt verpflichtet, die erhaltene Nettokreditsumme innerhalb von 30 Tagen zurückzuzahlen.
Formvorschriften und Zustellung
Gesetzlich genügt für den Widerruf die Textform. Dies umfasst Mitteilungen per E-Mail, Fax oder Brief. In der Praxis trägt jedoch der Verbraucher die volle Beweislast für den rechtzeitigen Zugang der Erklärung innerhalb der 14-tägigen Frist. Ein einfacher Brief oder eine Standard-E-Mail ohne Lesebestätigung bergen erhebliche Risiken bei einem späteren Rechtsstreit. Die sicherste Zustellungsart bleibt das Einschreiben mit Rückschein. Bei der Nutzung von Online-Portalen der Banken im Jahr 2026 ist eine lückenlose Dokumentation entscheidend. Fertigen Sie Screenshots des Bestätigungsbildschirms an und sichern Sie digitale Sende-Logs. Diese Belege dienen als objektiver Nachweis für die fristgerechte Abgabe Ihrer Erklärung. Bewahren Sie sämtliche Korrespondenz chronologisch sortiert auf.
Kommunikation mit der Bank nach dem Widerruf
Fordern Sie nach dem Versand eine schriftliche Bestätigung über den Eingang und die Anerkennung des Widerrufs an. Banken berechnen im Zuge der Rückabwicklung gelegentlich unberechtigte Bearbeitungsgebühren oder überhöhte Tageszinsen. Prüfen Sie die Abrechnung detailliert auf Basis der im Vertrag genannten Konditionen. Sollte das Institut die Anerkennung verweigern, verweisen Sie auf die spezifischen Mängel in der Widerrufsbelehrung, sofern diese vorliegen. Parallel zur Abwicklung ist die Sicherstellung der Liquidität für die Rückzahlung essenziell. Oft ist der Widerruf nur sinnvoll, wenn zeitgleich eine günstigere Anschlussfinanzierung bereitsteht. Ein systematischer Kreditvergleich ermöglicht Ihnen die schnelle Identifikation aktueller Top-Konditionen am Markt. So vermeiden Sie finanzielle Engpässe und optimieren Ihre Zinslast nachhaltig.
Nutzen Sie für die präzise Kalkulation Ihrer Rückzahlungsbeträge und die Überprüfung Ihrer finanziellen Spielräume unsere Finanzrechner und Analyse-Tools. Eine strukturierte Vorbereitung minimiert Fehlerquoten und beschleunigt den gesamten Prozess der Kreditbeendigung.
Optimierung nach dem Widerruf mit Paracini Tools
Der erfolgreiche Widerruf markiert den Beginn einer strategischen Neuausrichtung Ihrer privaten Finanzen. Sobald die kreditvertrag widerrufen frist gewahrt und die technische Rückabwicklung eingeleitet ist, entsteht unmittelbarer Handlungsbedarf. Eine isolierte Betrachtung des Widerrufs greift zu kurz. Entscheidend ist die zeitnahe Analyse des Marktes, um den Umschuldungsbedarf optimal zu decken. Digitale Analyse-Tools ermöglichen hierbei eine objektive Bewertung der aktuellen Marktsituation ohne den Einfluss vertriebsorientierter Interessen. Ziel ist die Sicherstellung einer unterbrechungsfreien Finanzierung zu signifikant besseren Konditionen.
Finanzielle Freiheit durch intelligente Tools
Die präzise Prüfung der eigenen Ratenfähigkeit bildet das Fundament jeder soliden Neufinanzierung. Mit dem Budgetplaner erfassen Sie Ihre monatlichen Einnahmen und Ausgaben systematisch. Dies verhindert effektiv die Aufnahme von Darlehen, die Ihre Belastungsgrenze überschreiten könnten. Ein Vergleich aktueller Kreditkonditionen in Echtzeit stellt sicher, dass Sie unmittelbar von Marktschwankungen profitieren. Durch die Nutzung objektiver Daten vermeiden Sie typische Fehler bei der nächsten Kreditaufnahme, wie etwa zu lange Laufzeiten oder teure Restschuldversicherungen. Die Transparenz dieser Tools schafft die notwendige Sicherheit für Ihre langfristige Planung.
Langfristige Strategie für Ihre Finanzen
Einmalige Optimierungen reichen im dynamischen Finanzmarkt des Jahres 2026 oft nicht aus. Bestehende Verträge sollten in regelmäßigen Zyklen auf neue Einsparpotenziale hin untersucht werden. Hierbei spielt die KI Finanzberatung eine zentrale Rolle. Sie identifiziert komplexe Zusammenhänge in Ihren Finanzdaten und schlägt proaktiv notwendige Anpassungen vor. Dies umfasst nicht nur Ratenkredite, sondern optimiert das gesamte Portfolio von Versicherungen bis hin zu Energietarifen. Ein strukturierter Haushaltsplan verbessert zudem Ihr Scoring bei Auskunfteien, was zu erstklassigen Konditionen bei zukünftigen Anfragen führt.
Für eine detaillierte Auswertung Ihrer individuellen Optionen stehen Ihnen die Paracini Tools & Rechner jederzeit zur Verfügung. Nutzen Sie diese Ressourcen, um Ihre Bonität nachhaltig zu stärken und Ihre Zinslast dauerhaft zu minimieren. Der Übergang zu einer neuen Finanzierung sollte stets ohne Liquiditätsengpässe erfolgen. Eine vorausschauende Kalkulation der Rückzahlungssumme inklusive der Tageszinsen ist hierfür die Voraussetzung. Die methodische Aufbereitung Ihrer Finanzen ist kein einmaliger Akt, sondern ein kontinuierlicher Prozess der wirtschaftlichen Optimierung.
Strategische Finanzplanung nach dem Widerruf
Die erfolgreiche Beendigung eines Darlehensvertrags basiert auf der präzisen Einhaltung formaler Vorgaben. Die gesetzliche kreditvertrag widerrufen frist von 14 Tagen bildet dabei den zeitlichen Rahmen für reguläre Konsumentenkredite. Bei fehlerhaften Belehrungen eröffnet der Widerrufsjoker zusätzliche Spielräume für eine Kostenoptimierung ohne Vorfälligkeitsentschädigung. Eine strukturierte Rückabwicklung erfordert die Rückzahlung der Nettokreditsumme innerhalb von 30 Tagen sowie eine genaue Prüfung der anteiligen Tageszinsen. So sichern Sie sich die maximale finanzielle Entlastung für Ihr Budget und schaffen Platz für günstigere Finanzierungsmodelle mit niedrigeren Effektivzinsen.
Nutzen Sie für den nächsten Schritt unsere KI-gestützte Finanzanalyse und den unabhängigen Marktvergleich 2026. Unsere kostenlosen Rechner für Ihre Haushaltsplanung unterstützen Sie dabei, Liquiditätsengpässe zu vermeiden und fundierte Entscheidungen auf Basis objektiver Daten zu treffen. Ein methodisches Vorgehen schützt Sie vor unnötigen Gebühren und optimiert Ihre Zinslast dauerhaft durch transparente Vergleichsprozesse. Berechnen Sie jetzt Ihre neuen Kreditkonditionen mit den Paracini Tools. Mit der richtigen Datenbasis gestalten Sie Ihre finanzielle Zukunft effizient, souverän und rechtssicher.
Häufig gestellte Fragen zum Widerruf von Kreditverträgen
Kann ich einen Kreditvertrag auch nach Ablauf der 14 Tage widerrufen?
Ein Widerruf nach Ablauf der 14 Tage ist möglich, sofern die Widerrufsbelehrung fehlerhaft war oder zwingende Pflichtangaben fehlten. Die Frist beginnt rechtlich erst zu laufen, wenn alle Informationen ordnungsgemäß vorliegen. Banken unterliegen strengen Dokumentationspflichten nach dem EGBGB. Sind diese Anforderungen nicht erfüllt, bleibt das Widerrufsrecht bestehen. Die Prüfung des Einzelfalls durch Experten ist hierbei notwendig. Ein solcher Widerruf ermöglicht den Ausstieg ohne Zahlung einer Vorfälligkeitsentschädigung, was erhebliche Kostenvorteile bei einer Umschuldung bietet.
Muss ich beim Widerruf eine Begründung angeben?
Nein, für einen wirksamen Widerruf ist keine Angabe von Gründen erforderlich. Der Gesetzgeber räumt Verbrauchern dieses Recht ein, um voreilige finanzielle Entscheidungen korrigieren zu können. Es genügt eine eindeutige Willenserklärung gegenüber dem Kreditinstitut innerhalb der gesetzlichen Frist. Sie müssen lediglich den Wunsch äußern, den Vertrag aufzulösen. Die Bank darf die Wirksamkeit des Widerrufs nicht von einer Begründung abhängig machen. Dies gilt für alle Arten von Verbraucherdarlehen, unabhängig von der Kreditsumme oder dem Verwendungszweck.
Welche Kosten entstehen mir durch einen Widerruf des Kredits?
Bei einem Widerruf entstehen keine Bearbeitungsgebühren oder Strafzahlungen wie die Vorfälligkeitsentschädigung. Sie sind jedoch verpflichtet, die Nettokreditsumme zurückzuzahlen und anteilige Tageszinsen für den Zeitraum zwischen Auszahlung und Rückzahlung zu leisten. Die Berechnung erfolgt auf Basis des vertraglich vereinbarten Sollzinses. Eventuell bereits gezahlte Raten oder Gebühren muss die Bank Ihnen erstatten. Eine genaue Kalkulation dieser Positionen verhindert unberechtigte Forderungen. Nutzen Sie hierfür objektive Finanzrechner zur Kontrolle der bankseitigen Abrechnungen während der Rückabwicklung.
Gilt das Widerrufsrecht auch für Kredite, die in der Filiale abgeschlossen wurden?
Ja, das gesetzliche Widerrufsrecht nach § 495 BGB gilt für alle Verbraucherdarlehensverträge. Es spielt keine Rolle, ob der Abschluss digital oder in einer physischen Bankfiliale erfolgte. Der Schutzmechanismus dient der allgemeinen Entscheidungsfreiheit des Verbrauchers. In der Filiale erhalten Sie die Widerrufsbelehrung meist direkt mit den Vertragsunterlagen ausgehändigt. Die Frist beginnt in diesem Moment, sofern alle weiteren Pflichtangaben vorliegen. Bei Fernabsatzverträgen gelten lediglich zusätzliche Informationspflichten für den Kreditgeber, die den Fristbeginn beeinflussen können.
Was passiert mit meiner Restschuldversicherung, wenn ich den Kredit widerrufe?
Die Restschuldversicherung gilt rechtlich meist als verbundenes Geschäft gemäß § 358 BGB. Mit dem wirksamen Widerruf des Kreditvertrags wird in der Regel auch der Versicherungsvertrag automatisch aufgelöst. Eine separate Kündigung ist nicht notwendig. Die Bank muss bereits gezahlte Versicherungsprämien anteilig zurückerstatten. Dies ist besonders bei Einmalbeiträgen relevant, die oft direkt mitfinanziert werden. Prüfen Sie die Bestätigung der Bank sorgfältig auf die explizite Nennung der Versicherungsauflösung, um zukünftige Abbuchungen nach der Rückabwicklung zu vermeiden.
Wie berechne ich das genaue Ende meiner Widerrufsfrist?
Die Berechnung beginnt am Tag nach dem Erhalt der Vertragsurkunde und der vollständigen Widerrufsbelehrung. Erhalten Sie die Unterlagen an einem Montag, startet die 14-tägige Frist am Dienstag um 0:00 Uhr. Sie endet exakt zwei Wochen später um 24:00 Uhr. Fällt das Ende auf einen Samstag, Sonntag oder Feiertag, verschiebt sich der Ablauf auf den nächsten Werktag. Die korrekte kreditvertrag widerrufen frist lässt sich somit präzise terminieren. Dokumentieren Sie den Erhaltszeitpunkt sämtlicher Dokumente für Ihre Unterlagen lückenlos.
Kann die Bank den Widerruf ablehnen?
Die Bank kann den Widerruf ablehnen, wenn die gesetzliche Frist bereits abgelaufen ist und die Widerrufsbelehrung nachweislich korrekt war. Auch formale Fehler im Widerrufsschreiben selbst können zu einer Ablehnung führen. Eine Ablehnung ist zudem möglich, wenn es sich nicht um ein Verbraucherdarlehen handelt, etwa bei rein gewerblichen Krediten. Sollte die Bank den Widerruf trotz offensichtlicher Mängel in der Belehrung abweisen, ist eine rechtliche Prüfung des Einzelfalls ratsam. Bleiben Sie in der Kommunikation sachlich und fordern Sie eine detaillierte Begründung.
Reicht eine E-Mail für den wirksamen Widerruf aus?
Rechtlich reicht die Textform für einen Widerruf aus, was die Übermittlung per E-Mail einschließt. Die Beweislast für den tatsächlichen Zugang liegt beim Verbraucher. Eine E-Mail ohne qualifizierte Lesebestätigung bietet geringe Sicherheit bei einem Rechtsstreit. Wir empfehlen den Versand per Einschreiben mit Rückschein oder per Fax mit Sendebericht. Damit sichern Sie den Nachweis für die Einhaltung der kreditvertrag widerrufen frist objektiv ab. Vermeiden Sie rechtliche Unsicherheiten über den Erhalt Ihrer Erklärung durch dokumentierte Zustellungswege gegenüber dem Kreditinstitut.


