

Eine Kreditablehnung im Jahr 2026 stellt kein endgültiges Urteil über Ihre finanzielle Integrität dar. Vielmehr ist sie ein technisches Signal zur notwendigen Optimierung Ihrer Datenbasis. Viele Betroffene fragen sich nach dem ersten Schock: kredit abgelehnt was nun? Die Antwort liegt in einer kühlen Analyse der vorliegenden Fakten und der neuen regulatorischen Rahmenbedingungen, die den Kreditmarkt derzeit prägen.
Sie verspüren vermutlich Frustration und Sorge um Ihre Bonität, während der Zeitdruck für Ihr geplantes Vorhaben stetig steigt. Die aktuelle Marktlage mit einem Median-Zinssatz von 6,48 Prozent für Konsumkredite erfordert eine präzise Vorbereitung. Dieser Leitfaden verspricht Ihnen eine methodische Aufarbeitung der Ablehnungsgründe und eine konkrete Strategie für die Neubeantragung. Wir geben Ihnen einen Überblick über das seit März 2026 geltende Schufa-System sowie die Auswirkungen der neuen EU-Verbraucherkreditrichtlinie. Durch den Einsatz digitaler Budgetplaner und gezielter Analysen bereiten wir Ihren erfolgreichen Zweitversuch strukturiert vor. So wandeln Sie die Ablehnung in eine fundierte Entscheidungsgrundlage um.
Wichtigste Erkenntnisse
- Systematische Analyse der Ablehnungsgründe durch die präzise Unterscheidung zwischen harten Schufa-Kriterien und weichen Faktoren der Haushaltsrechnung.
- Beantwortung der zentralen Frage „kredit abgelehnt was nun“ durch die Nutzung der kostenlosen Selbstauskunft zur Identifikation und Korrektur fehlerhafter Datensätze.
- Einsatz digitaler Budgetplaner und KI-Finanzassistenten zur objektiven Optimierung der eigenen Ausgabenstruktur vor dem nächsten Finanzierungsantrag.
- Gezielte Erhöhung der Zusagechancen durch die Einbindung eines zweiten Kreditnehmers oder die Bereitstellung banküblicher Sicherheiten.
- Einhaltung notwendiger Sperrfristen sowie die Durchführung neutraler Konditionsanfragen für einen strukturierten und erfolgreichen Neuabschluss.
Warum Banken Kredite ablehnen: Die häufigsten Ursachen
Eine Kreditablehnung ist das Ergebnis einer standardisierten Risikoprüfung. Banken bewerten hierbei systematisch die Wahrscheinlichkeit eines Zahlungsausfalls. Grundlage bilden interne Richtlinien sowie strenge gesetzliche Vorgaben zur Überschuldungsprävention. Seit der vollständigen Umsetzung der EU-Richtlinie (EU) 2023/2225 im Jahr 2026 gelten verschärfte Anforderungen an die Kreditwürdigkeitsprüfung. Kreditinstitute sind gesetzlich verpflichtet, die Rückzahlungsfähigkeit detailliert zu validieren. Dennoch erhalten Kunden oft nur standardisierte Absagen ohne spezifische Begründung. Dies liegt primär an automatisierten Entscheidungsprozessen und dem Schutz interner Scoring-Modelle. Betroffene stehen dann vor der Frage: Was ist Bonität? und wie beeinflusst sie die Entscheidung? Wenn der kredit abgelehnt was nun als erste Reaktion im Raum steht, hilft eine strukturierte Ursachenforschung.
Mangelnde Bonität und negative Schufa-Merkmale
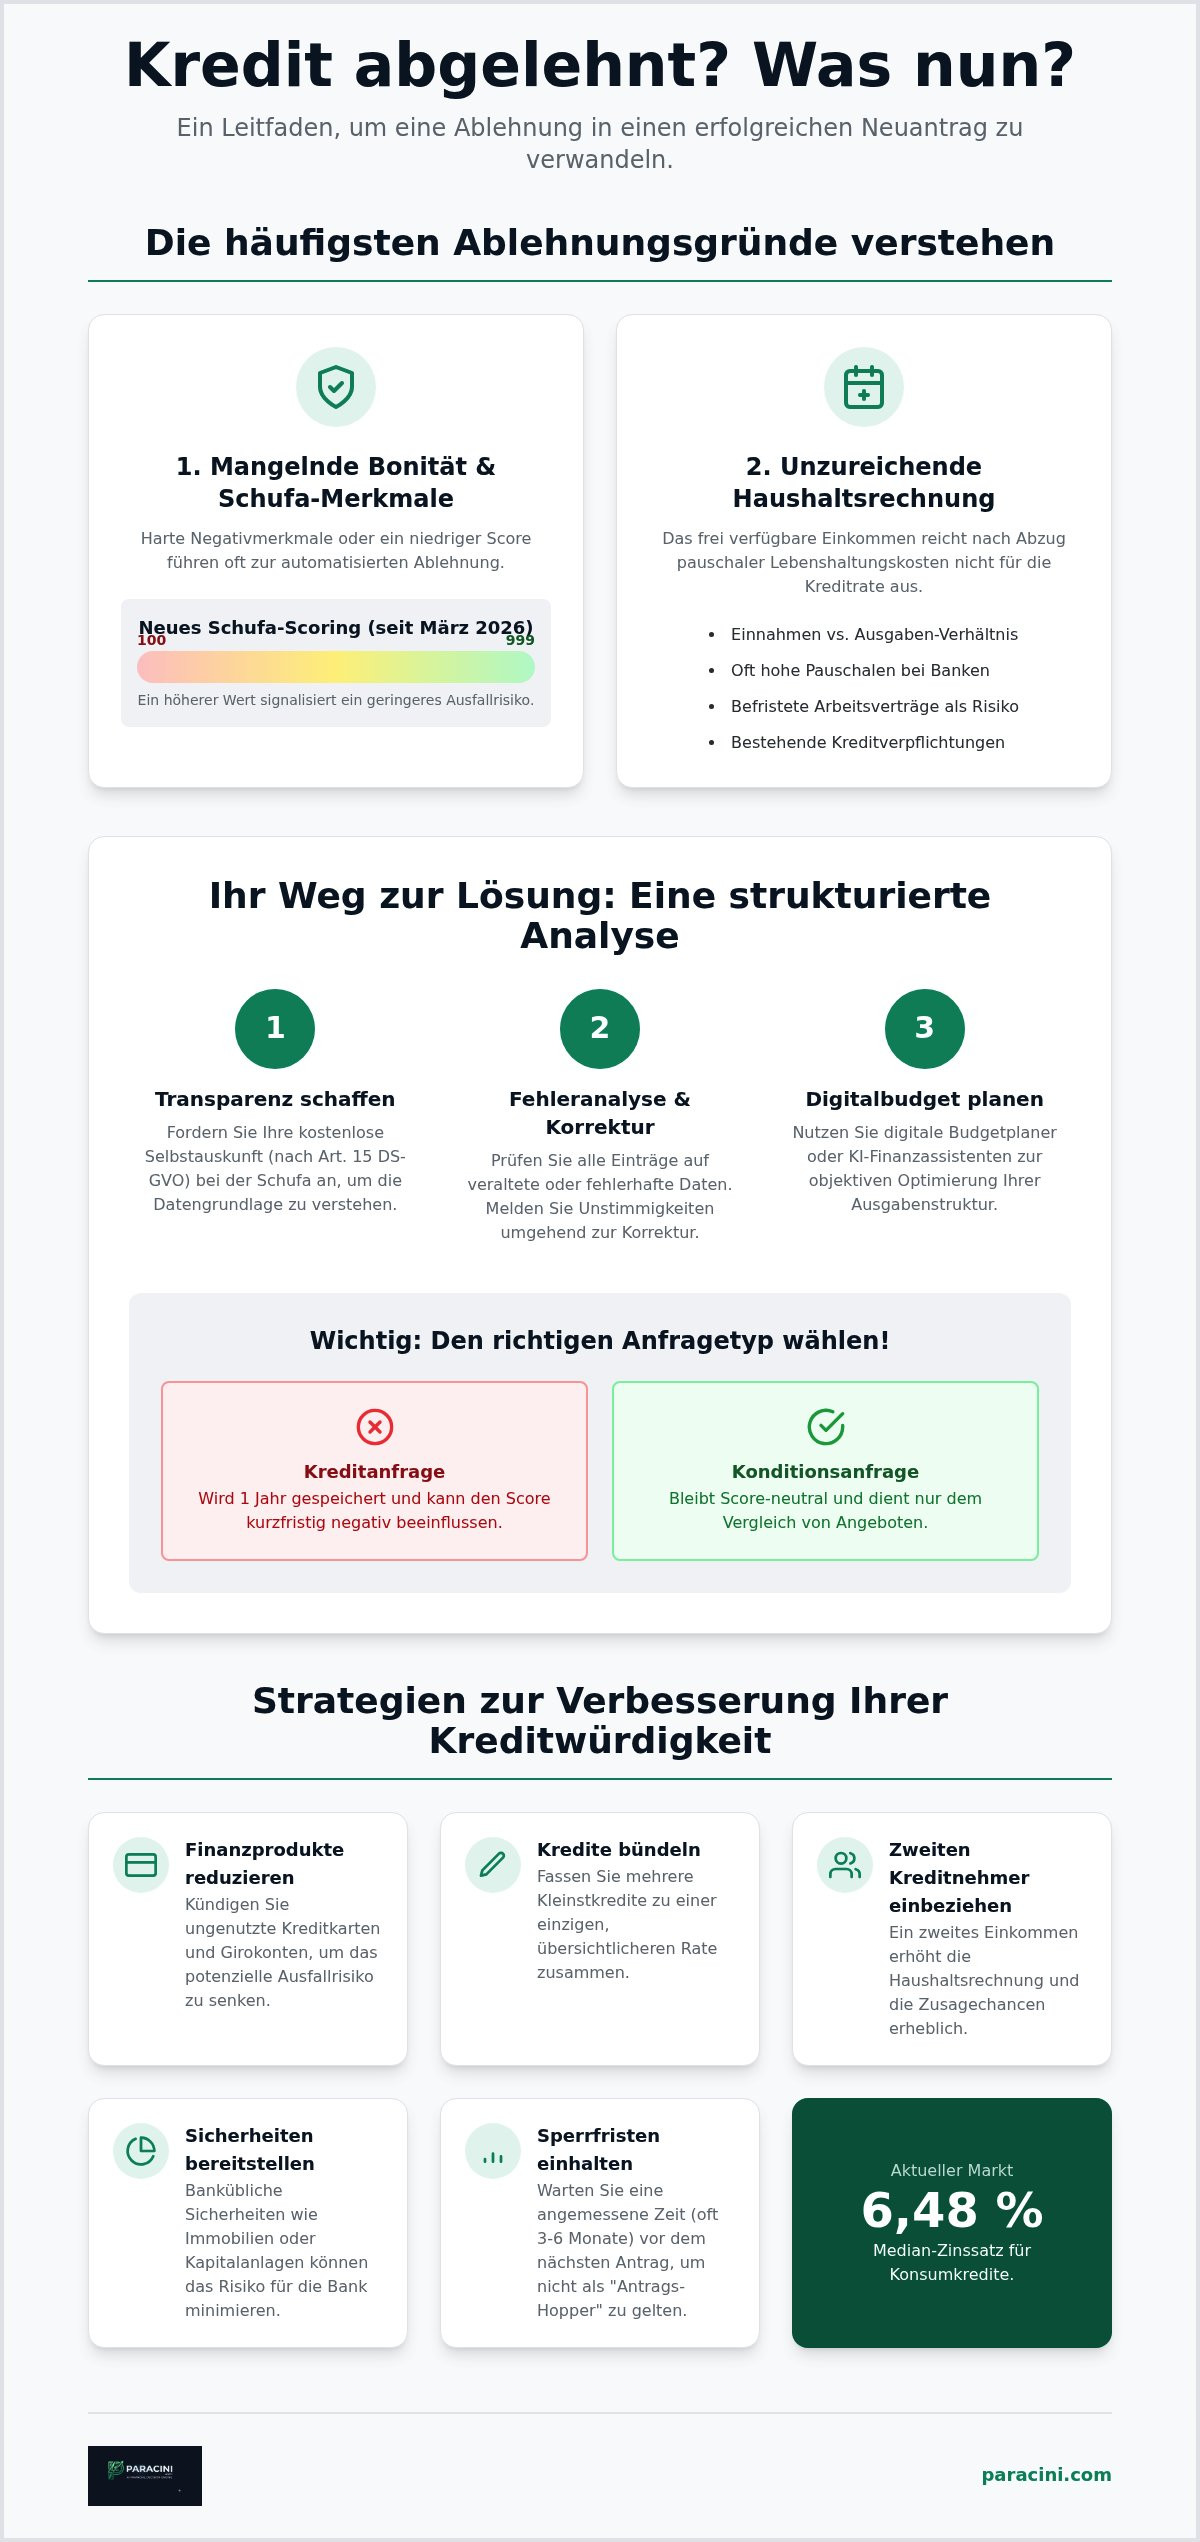
Harte Negativmerkmale führen fast ausnahmslos zur sofortigen Ablehnung. Dazu zählen laufende Inkassoverfahren, gerichtliche Pfändungen oder eine Privatinsolvenz. Seit März 2026 nutzt die Schufa ein neues, transparenteres Scoring-System auf einer Skala von 100 bis 999. Ein niedriger Score signalisiert der Bank ein statistisch erhöhtes Ausfallrisiko. Die Institute nutzen diese Daten für eine automatisierte Vorprüfung. Liegt der Wert unter einem bankintern definierten Schwellenwert, erfolgt die Absage oft innerhalb von Sekunden. Ihr dokumentiertes Zahlungsverhalten aus der Vergangenheit dient hierbei als Prognoseinstrument für die Zukunft. Jede Unregelmäßigkeit mindert Ihre Chancen auf eine Zusage erheblich.
Haushaltsrechnung: Wenn das frei verfügbare Einkommen nicht ausreicht
Neben der Schufa spielt die wirtschaftliche Leistungsfähigkeit eine zentrale Rolle. Banken stellen Ihre monatlichen Einnahmen den Ausgaben gegenüber. Hierbei nutzen Institute oft pauschalisierte Lebenshaltungskosten. Diese Pauschalen liegen häufig über den tatsächlichen Ausgaben, um Puffer für unvorhergesehene Ereignisse zu schaffen. Bestehende Kreditverpflichtungen reduzieren den Spielraum für eine neue Kreditrate zusätzlich. Ein unbefristetes Arbeitsverhältnis außerhalb der Probezeit ist eine essenzielle Grundvoraussetzung. Befinden Sie sich in einem befristeten Vertrag, werten Banken dies als instabile Einkommensquelle. Nutzen Sie einen Kreditrechner, um Ihre monatliche Belastung vorab objektiv zu prüfen. Die Frage kredit abgelehnt was nun lässt sich oft durch eine Optimierung dieser weichen Faktoren für den nächsten Antrag klären.
Der Schufa-Score und die Bonität: Transparenz schaffen
Die Schufa Holding AG speichert Daten über das Zahlungsverhalten fast aller geschäftsfähigen Personen in Deutschland. Seit dem 17. März 2026 arbeitet das Unternehmen mit einem neuen, transparenteren Scoring-Modell. Dieses nutzt eine Skala von 100 bis 999 Punkten statt des alten Basisscores. Ein höherer Wert signalisiert eine bessere Definition der Kreditwürdigkeit. Banken nutzen diesen Score als primäre Grundlage für ihre automatisierte Risikoprüfung. Wurde Ihr kredit abgelehnt was nun? Der erste Schritt besteht in der Anforderung einer kostenlosen Selbstauskunft nach Art. 15 DS-GVO. Diese Transparenz ermöglicht es Ihnen, die Datengrundlage der Banken objektiv zu prüfen.
Analysieren Sie das Dokument auf veraltete oder fehlerhafte Einträge. Häufig sind bereits getilgte Kredite noch als aktiv markiert oder Anschriften falsch hinterlegt. Melden Sie solche Unstimmigkeiten umgehend der Schufa. Das Unternehmen ist gesetzlich zur Korrektur verpflichtet. Ein bereinigter Datensatz kann Ihren Score unmittelbar verbessern. Ein kritischer Punkt bei der Antragstellung ist die Art der Bankanfrage. Unterscheiden Sie strikt zwischen einer "Kreditanfrage" und einer "Konditionsanfrage". Eine Kreditanfrage wird für ein Jahr in Ihrer Akte gespeichert und kann Ihren Score kurzfristig belasten. Eine Konditionsanfrage bleibt hingegen score-neutral. Falls Ihr kredit abgelehnt was nun als dringende Frage im Raum steht, sollten Sie die Korrektur Ihrer Daten priorisieren.
Maßnahmen zur kurzfristigen Score-Optimierung
Reduzieren Sie die Anzahl Ihrer Finanzprodukte. Kündigen Sie ungenutzte Kreditkarten und Girokonten. Jedes Konto erhöht theoretisch Ihren Verfügungsrahmen und damit das potenzielle Ausfallrisiko aus Sicht der Algorithmen. Fassen Sie Kleinstkredite zu einer Summe zusammen. Wenige große Verpflichtungen wirken stabiler als viele kleine Ratenzahlungen. Vermeiden Sie häufige Umzüge oder Bankwechsel kurz vor einer geplanten Finanzierung. Eine stabile Wohnanschrift über mehrere Jahre wirkt sich positiv auf Ihre statistische Ausfallwahrscheinlichkeit aus.
Langfristiger Aufbau einer positiven Kredithistorie
Eine exzellente Bonität erfordert Zeit und Disziplin. Bedienen Sie alle Verträge pünktlich. Ein stabiles finanzielles Umfeld über mindestens 12 Monate schafft das notwendige Vertrauen bei Kreditgebern. Falls herkömmliche Wege aufgrund Ihrer Historie verschlossen bleiben, existieren alternative Ansätze. Informieren Sie sich im Artikel Kredit ohne Schufa: Mythen, Realität und seriöse Alternativen 2026 über Ihre Optionen. Nutzen Sie unsere Finanzrechner und Checklisten zur Vorbereitung Ihres nächsten Antrags.
Systematische Fehleranalyse mit digitalen Tools
Die Analyse einer Kreditablehnung erfordert eine objektive Sicht auf die eigenen Finanzen. Oft weichen die internen Berechnungen der Banken von der subjektiven Wahrnehmung der Antragsteller ab. Werden Sie mit der Situation konfrontiert, dass Ihr kredit abgelehnt was nun die zentrale Frage ist, sollten Sie digitale Werkzeuge zur Ursachenforschung nutzen. Diese Tools spiegeln die methodische Vorgehensweise wider, die auch Kreditinstitute bei der Risikobewertung anwenden. Die gesetzliche grundlagen der kreditwürdigkeitsprüfung verpflichten Banken dazu, eine nachhaltige Rückzahlungsfähigkeit sicherzustellen. Ein digitaler Budgetplaner ermöglicht es Ihnen, diese Prüfung vorab selbst durchzuführen und Schwachstellen in der Argumentation gegenüber der Bank zu identifizieren.
Nutzung des KI-Finanzassistenten zur Entscheidungsunterstützung
Ein moderner KI Finanzassistent bietet eine automatisierte Kategorisierung Ihrer Kontoumsätze. Das System identifiziert Fixkosten, regelmäßige Zahlungen und Konsummuster mit hoher Präzision. Algorithmen bewerten hierbei Ihre Kreditwahrscheinlichkeit auf Basis objektiver Daten. Sie erkennen dadurch frühzeitig, welche Ausgabenblöcke die Bank als riskant einstuft. Diese technologische Unterstützung reduziert die Fehlerquote bei der Selbsteinschätzung. Folgende Funktionen unterstützen Sie bei der Fehlerfindung:
- Automatisierte Erkennung von Versicherungspolicen und Abonnements.
- Identifikation von unregelmäßigen Ausgabenspitzen.
- Objektive Bewertung der Kreditwahrscheinlichkeit basierend auf aktuellen Marktstandards.
- Simulation der Auswirkungen neuer Kreditraten auf das Restbudget.
Optimierung der Haushaltsrechnung durch Budgetplanung
Die Haushaltsrechnung bildet das Herzstück jeder Finanzierung. Stellen Sie Fixkosten konsequent Ihren variablen Ausgaben gegenüber. Ein entscheidendes Kriterium für eine positive Bonität ist die Vermeidung von Rücklastschriften. Jede geplatzte Lastschrift in den letzten sechs Monaten gilt bei Banken als Warnsignal für ein instabiles Finanzmanagement. Durch eine strukturierte Budgetplanung identifizieren Sie Einsparpotenziale und erhöhen Ihr frei verfügbares Einkommen. Eine detaillierte Einnahmen-Überschuss-Rechnung dient als Nachweis Ihrer finanziellen Disziplin. Falls Ihr kredit abgelehnt was nun zur strategischen Neuausrichtung führt, ist die Anpassung des Lebensstils oft die effektivste Maßnahme zur Erhöhung der Zusagechancen. Ein stabiles Budget über drei bis sechs Monate signalisiert der Bank Verlässlichkeit.
Nutzen Sie den Paracini Kreditrechner, um verschiedene Szenarien zu simulieren. Durch die Variation von Laufzeit und Kreditsumme finden Sie eine monatliche Rate, die sicher in Ihr Budget passt. Diese Simulationen helfen Ihnen, die Belastungsgrenzen Ihres Haushalts realistisch einzuschätzen, bevor Sie einen neuen Antrag stellen. Die Kombination aus KI-gestützter Analyse und klassischer Budgetplanung schafft die notwendige Transparenz für einen erfolgreichen Zweitversuch.
Strategien zur Verbesserung der Kreditwürdigkeit
Nachdem die systematische Fehleranalyse abgeschlossen ist, folgen gezielte Maßnahmen zur Optimierung Ihrer Ausgangslage. Eine Kreditablehnung basiert oft auf einer zu knappen Kalkulation oder einem als zu hoch eingestuften Ausfallrisiko. Falls Ihr kredit abgelehnt was nun zur praktischen Umsetzung führt, stehen Ihnen verschiedene Hebel zur Verfügung. Diese zielen darauf ab, die Sicherheiten für die Bank zu erhöhen oder die monatliche Belastung so weit zu senken, dass sie zweifelsfrei in Ihr Budget passt. Die Wahl der richtigen Strategie hängt dabei stark von den individuellen Ergebnissen Ihrer Haushaltsrechnung ab.
Der Vorteil eines zweiten Kreditnehmers
Die Einbindung eines Mitantragstellers ist eine der effektivsten Methoden zur Risikoreduzierung. Ein zweiter Kreditnehmer, der idealerweise im gleichen Haushalt lebt, bringt ein zusätzliches Einkommen in die Kalkulation ein. Dies erhöht das für die Bank pfändbare Gesamteinkommen und senkt statistisch das Ausfallrisiko. Voraussetzungen sind ein unbefristetes Arbeitsverhältnis und eine saubere Kredithistorie des Partners. Ein positiver Nebeneffekt ist oft ein attraktiverer Zinssatz, da die Bonität beider Personen gemeinsam bewertet wird. Beachten Sie jedoch die rechtliche Komponente: Beide Personen haften gesamtschuldnerisch für die vollständige Tilgung des Darlehens. Dies bedeutet, dass die Bank bei Zahlungsschwierigkeiten den vollen Betrag von jedem der beiden Partner fordern kann.
Zusätzliche Sicherheiten und Parameteranpassung
Banken akzeptieren oft materielle Sicherheiten, um das Kreditrisiko abzusichern. Hierzu zählen lastenfreie Immobilien, verpfändbare Lebensversicherungen oder Sparguthaben. Solche Sicherheiten können eine Ablehnung aufgrund knapper Bonität kompensieren. Eine weitere Option ist die Anpassung der Kreditparameter. Wählen Sie eine längere Laufzeit, um die monatliche Rate zu reduzieren. Eine geringere Rate verbessert Ihr Verhältnis von Einnahmen zu Ausgaben in der Haushaltsrechnung deutlich. Dies kann den Ausschlag für eine Zusage geben, selbst wenn der kredit abgelehnt was nun zunächst als unüberwindbares Hindernis erschien.
Umschuldung als strategisches Instrument
Die Zusammenfassung mehrerer bestehender Kleinstkredite zu einem einzigen Darlehen bereinigt Ihre Kredithistorie. Viele parallele Zahlungsverpflichtungen wirken sich negativ auf Ihren Score aus, da sie ein erhöhtes Risiko für Zahlungsschwierigkeiten suggerieren. Durch eine Umschuldung senken Sie zudem oft die monatliche Gesamtbelastung, da neue Kredite im Jahr 2026 eventuell günstigere Konditionen bieten als Altverträge. Nutzen Sie den Kreditrechner zur präzisen Ersparnisprüfung Ihrer bestehenden Verbindlichkeiten. Eine klare Struktur Ihrer Finanzen signalisiert Professionalität und Zuverlässigkeit. Prüfen Sie Ihre Optionen direkt mit unseren digitalen Analysetools, um die Erfolgsaussichten Ihres Zweitversuchs objektiv zu bewerten.
Der Weg zum neuen Kreditantrag mit Paracini
Nach der erfolgreichen Analyse und Optimierung Ihrer finanziellen Situation folgt die Phase der Neubeantragung. Ein entscheidender Faktor ist hierbei der richtige Zeitpunkt. Wurde Ihr kredit abgelehnt was nun? Die Antwort lautet: Warten Sie zwingend die bankinternen Sperrfristen ab. In der Regel beträgt dieser Zeitraum 30 bis 90 Tage. Ein zu früher Zweitversuch führt bei vielen Instituten zu einer automatisierten Ablehnung, da das System die vorangegangene Entscheidung noch gespeichert hat. Nutzen Sie diese Zeit zur finalen Aufbereitung Ihrer Unterlagen und zur Validierung Ihrer Daten durch den KI-Finanzassistenten. Eine überstürzte Neubeantragung gefährdet Ihren mühsam verbesserten Score.
Neutraler Marktvergleich statt Einzelanfragen
Vermeiden Sie den Fehler, nacheinander bei verschiedenen Banken Einzelanfragen zu stellen. Jede Kreditanfrage kann Ihren Score kurzfristig belasten. Paracini bietet Ihnen eine breite Marktabdeckung durch ein unabhängiges Vergleichsportal. Hierbei werden neutrale Konditionsanfragen gestellt, die keine negativen Auswirkungen auf Ihre Bonität haben. Sie erhalten eine strukturierte Übersicht über die Angebote verschiedener Kreditgeber und können die Annahmewahrscheinlichkeit objektiv vergleichen. Durch die Nutzung des Portals sparen Sie Zeit und minimieren das Risiko einer erneuten Ablehnung aufgrund von Formfehlern oder unpassenden Zielgruppenprofilen. Starten Sie Ihren Prozess direkt über den Tarifcheck Kredit für maximale Transparenz.
Checkliste für die erfolgreiche Dokumentenaufbereitung
Die Qualität Ihrer eingereichten Unterlagen entscheidet oft über die finale Zusage. Banken fordern im Jahr 2026 zunehmend lückenlose und digitale Nachweise. Bereiten Sie folgende Dokumente akribisch vor:
- Kontoauszüge ohne Schwärzungen: Geschwärzte Auszüge führen fast immer zur Ablehnung, da Banken die vollständige Transaktionshistorie zur Risikobewertung benötigen.
- Aktualität der Einkommensnachweise: Stellen Sie sicher, dass die Gehaltsabrechnungen der letzten drei Monate lückenlos vorliegen.
- Nachweise über Nebeneinkünfte: Dokumentieren Sie Elterngeld, Mieteinnahmen oder Rentenzahlungen durch entsprechende Bescheide.
- Identitätsnachweis: Halten Sie ein gültiges Ausweisdokument für das Video-Ident-Verfahren bereit.
Ein finaler Check durch den KI-Assistenten vor der erneuten Einreichung stellt sicher, dass alle Angaben konsistent sind. Das System gleicht Ihre Daten mit den Anforderungen der jeweiligen Bank ab. So identifizieren Sie letzte Unstimmigkeiten, bevor diese zu einer Ablehnung führen können. Ein strukturierter Prozess ist die beste Garantie für eine erfolgreiche Finanzierung. Wenn Sie diese Schritte befolgen, wandeln Sie die Situation kredit abgelehnt was nun in einen erfolgreichen Neuabschluss um.
Präzise Vorbereitung für Ihren erfolgreichen Kreditabschluss
Eine Kreditablehnung markiert den Beginn eines strukturierten Optimierungsprozesses. Durch die Analyse Ihrer Schufa-Daten und die Bereinigung fehlerhafter Einträge schaffen Sie eine valide Entscheidungsgrundlage für Banken. Die Nutzung technologischer Unterstützung ermöglicht es Ihnen, Schwachstellen in Ihrer Haushaltsrechnung objektiv zu identifizieren und gezielt zu beheben. Wenn die Frage kredit abgelehnt was nun im Raum steht, führen methodische Schritte wie die Einbindung eines zweiten Kreditnehmers oder die strategische Anpassung der Laufzeit oft zum gewünschten Ziel.
Paracini unterstützt Sie mit einem unabhängigen Vergleich von über 20 Banken und einer KI-gestützten Analyse Ihrer individuellen Finanzsituation. Nutzen Sie unsere kostenlosen Tools zur Budgetoptimierung und detaillierten Vorbereitung, um Ihre Zusagechancen für den Zweitversuch signifikant zu erhöhen. Ein neutraler Marktvergleich schützt Ihren Score vor unnötigen Belastungen und schafft die notwendige Transparenz für eine fundierte Entscheidung. Jetzt Kredite neutral vergleichen und Chancen prüfen. Mit einer gründlichen Vorbereitung und den passenden digitalen Werkzeugen realisieren Sie Ihre Finanzierungsvorhaben im Jahr 2026 sicher und effizient.
Häufig gestellte Fragen
Wie lange sollte ich nach einer Kreditablehnung warten, bis ich einen neuen Antrag stelle?
Sie sollten eine Sperrfrist von mindestens 30 bis 90 Tagen einhalten. Banken speichern abgelehnte Anträge intern in ihren Systemen. Ein sofortiger Neuantrag führt häufig zu einer automatisierten Absage ohne erneute Sachprüfung. Nutzen Sie diesen Zeitraum zur Optimierung Ihrer Haushaltsrechnung und zur Korrektur Ihrer Schufa-Daten. Durch diese Wartezeit signalisieren Sie dem Markt finanzielle Stabilität und vermeiden negative Auswirkungen auf Ihre statistische Ausfallwahrscheinlichkeit bei zukünftigen Anfragen.
Verschlechtert eine Kreditablehnung meinen Schufa-Score dauerhaft?
Eine Ablehnung verschlechtert Ihren Score nicht dauerhaft. Die Schufa speichert das Merkmal Anfrage Kredit für zwölf Monate, wobei es nur zehn Tage lang für andere Banken sichtbar ist. Kritisch ist die Häufung solcher Anfragen in kurzen Abständen. Wenn Ihr kredit abgelehnt was nun als Problem erscheint, sollten Sie künftig ausschließlich Konditionsanfragen nutzen. Diese sind score-neutral und beeinträchtigen Ihre Bonität unabhängig von der Entscheidung der Bank zu keinem Zeitpunkt.
Warum nennt mir die Bank den genauen Grund für die Ablehnung nicht?
Banken verweisen oft auf automatisierte Scoring-Modelle und interne Risikorichtlinien. Ein detaillierter Einblick in diese Algorithmen wird aus Wettbewerbsgründen verweigert. Zudem schützt diese Praxis die Institute vor Manipulationen der Bonitätsprüfung. Gesetzlich sind Banken lediglich verpflichtet, über die Nutzung von Auskunfteien zu informieren. Wenn Ihr kredit abgelehnt was nun unbeantwortet bleibt, hilft meist nur eine eigene Analyse Ihrer Haushaltsdaten und eine kostenlose Selbstauskunft zur Identifikation potenzieller Ausschlusskriterien.
Kann ich trotz Ablehnung bei einer anderen Bank einen Kredit bekommen?
Ein positiver Bescheid bei einem anderen Institut ist durchaus möglich. Jede Bank verfolgt eine individuelle Risikostrategie und definiert unterschiedliche Zielgruppen. Während eine Filialbank strenge Anforderungen an das Beschäftigungsverhältnis stellt, akzeptieren spezialisierte Online-Banken oft auch komplexere Einkommensstrukturen. Ein unabhängiger Vergleich ermöglicht es Ihnen, gezielt Anbieter zu finden, deren Annahmerichtlinien besser zu Ihrem spezifischen Profil passen. So umgehen Sie starre Ausschlusskriterien einzelner Institute und realisieren Ihr Vorhaben trotz einer ersten Absage.
Was ist der Unterschied zwischen einer Kreditanfrage und einer Konditionsanfrage?
Eine Konditionsanfrage ist im Gegensatz zur Kreditanfrage vollkommen neutral für Ihren Schufa-Score. Banken melden dieses Merkmal lediglich zu Informationszwecken ohne Einfluss auf Ihre Bonitätsbewertung. Eine Kreditanfrage hingegen wird als konkreter Finanzierungswunsch gewertet und kann bei Häufung die Ausfallwahrscheinlichkeit negativ beeinflussen. Achten Sie bei Vergleichen strikt darauf, dass der Anbieter nur Konditionsanfragen stellt. Dies sichert Ihre Verhandlungsposition bei anderen Banken und verhindert eine Verschlechterung Ihrer Konditionen durch rein informative Anfragen.
Hilft ein zweiter Kreditnehmer immer bei einer drohenden Ablehnung?
Ein zweiter Kreditnehmer verbessert die Zusagechancen signifikant, garantiert diese jedoch nicht. Der Mitantragsteller muss über eine einwandfreie Bonität und ein ausreichendes, pfändbares Einkommen verfügen. Falls beide Personen negative Schufa-Merkmale aufweisen oder die Gesamtausgaben das kombinierte Einkommen übersteigen, bleibt die Ablehnung bestehen. Die Bank betrachtet das Gesamtrisiko beider Personen. Ein Partner ohne eigenes Einkommen oder mit befristetem Vertrag bietet dem Institut keine zusätzliche Sicherheit und führt daher selten zu einer Änderung der Entscheidung.
Kann ich einen Kredit abgelehnt bekommen, obwohl meine Schufa positiv ist?
Eine positive Schufa ist keine Garantie für eine Kreditzusage. Banken prüfen zusätzlich weiche Faktoren wie das Verhältnis von Einnahmen zu Ausgaben in der Haushaltsrechnung. Ein zu geringes frei verfügbares Einkommen oder hohe bestehende Kreditraten führen trotz exzellentem Score zur Ablehnung. Auch das Alter, die Branche des Arbeitgebers oder ein befristeter Arbeitsvertrag spielen eine Rolle. Die Schufa bildet nur das Zahlungsverhalten ab, während die Bank Ihre aktuelle und zukünftige wirtschaftliche Leistungsfähigkeit bewertet.
Welche Rolle spielt die Probezeit bei der Kreditvergabe?
Während der Probezeit lehnen die meisten Banken einen Kreditantrag ab. Der fehlende Kündigungsschutz stellt für Kreditgeber ein unkalkulierbares Risiko dar. Da das Arbeitsverhältnis jederzeit ohne Angabe von Gründen beendet werden kann, ist die nachhaltige Rückzahlung der Raten nicht gesichert. Ausnahmen existieren vereinzelt bei sehr geringen Kreditsummen oder durch Stellung eines solventen Mitantragstellers. In der Regel ist es ratsam, den Ablauf der Probezeit abzuwarten, um von besseren Konditionen und höheren Zusagechancen zu profitieren.


