

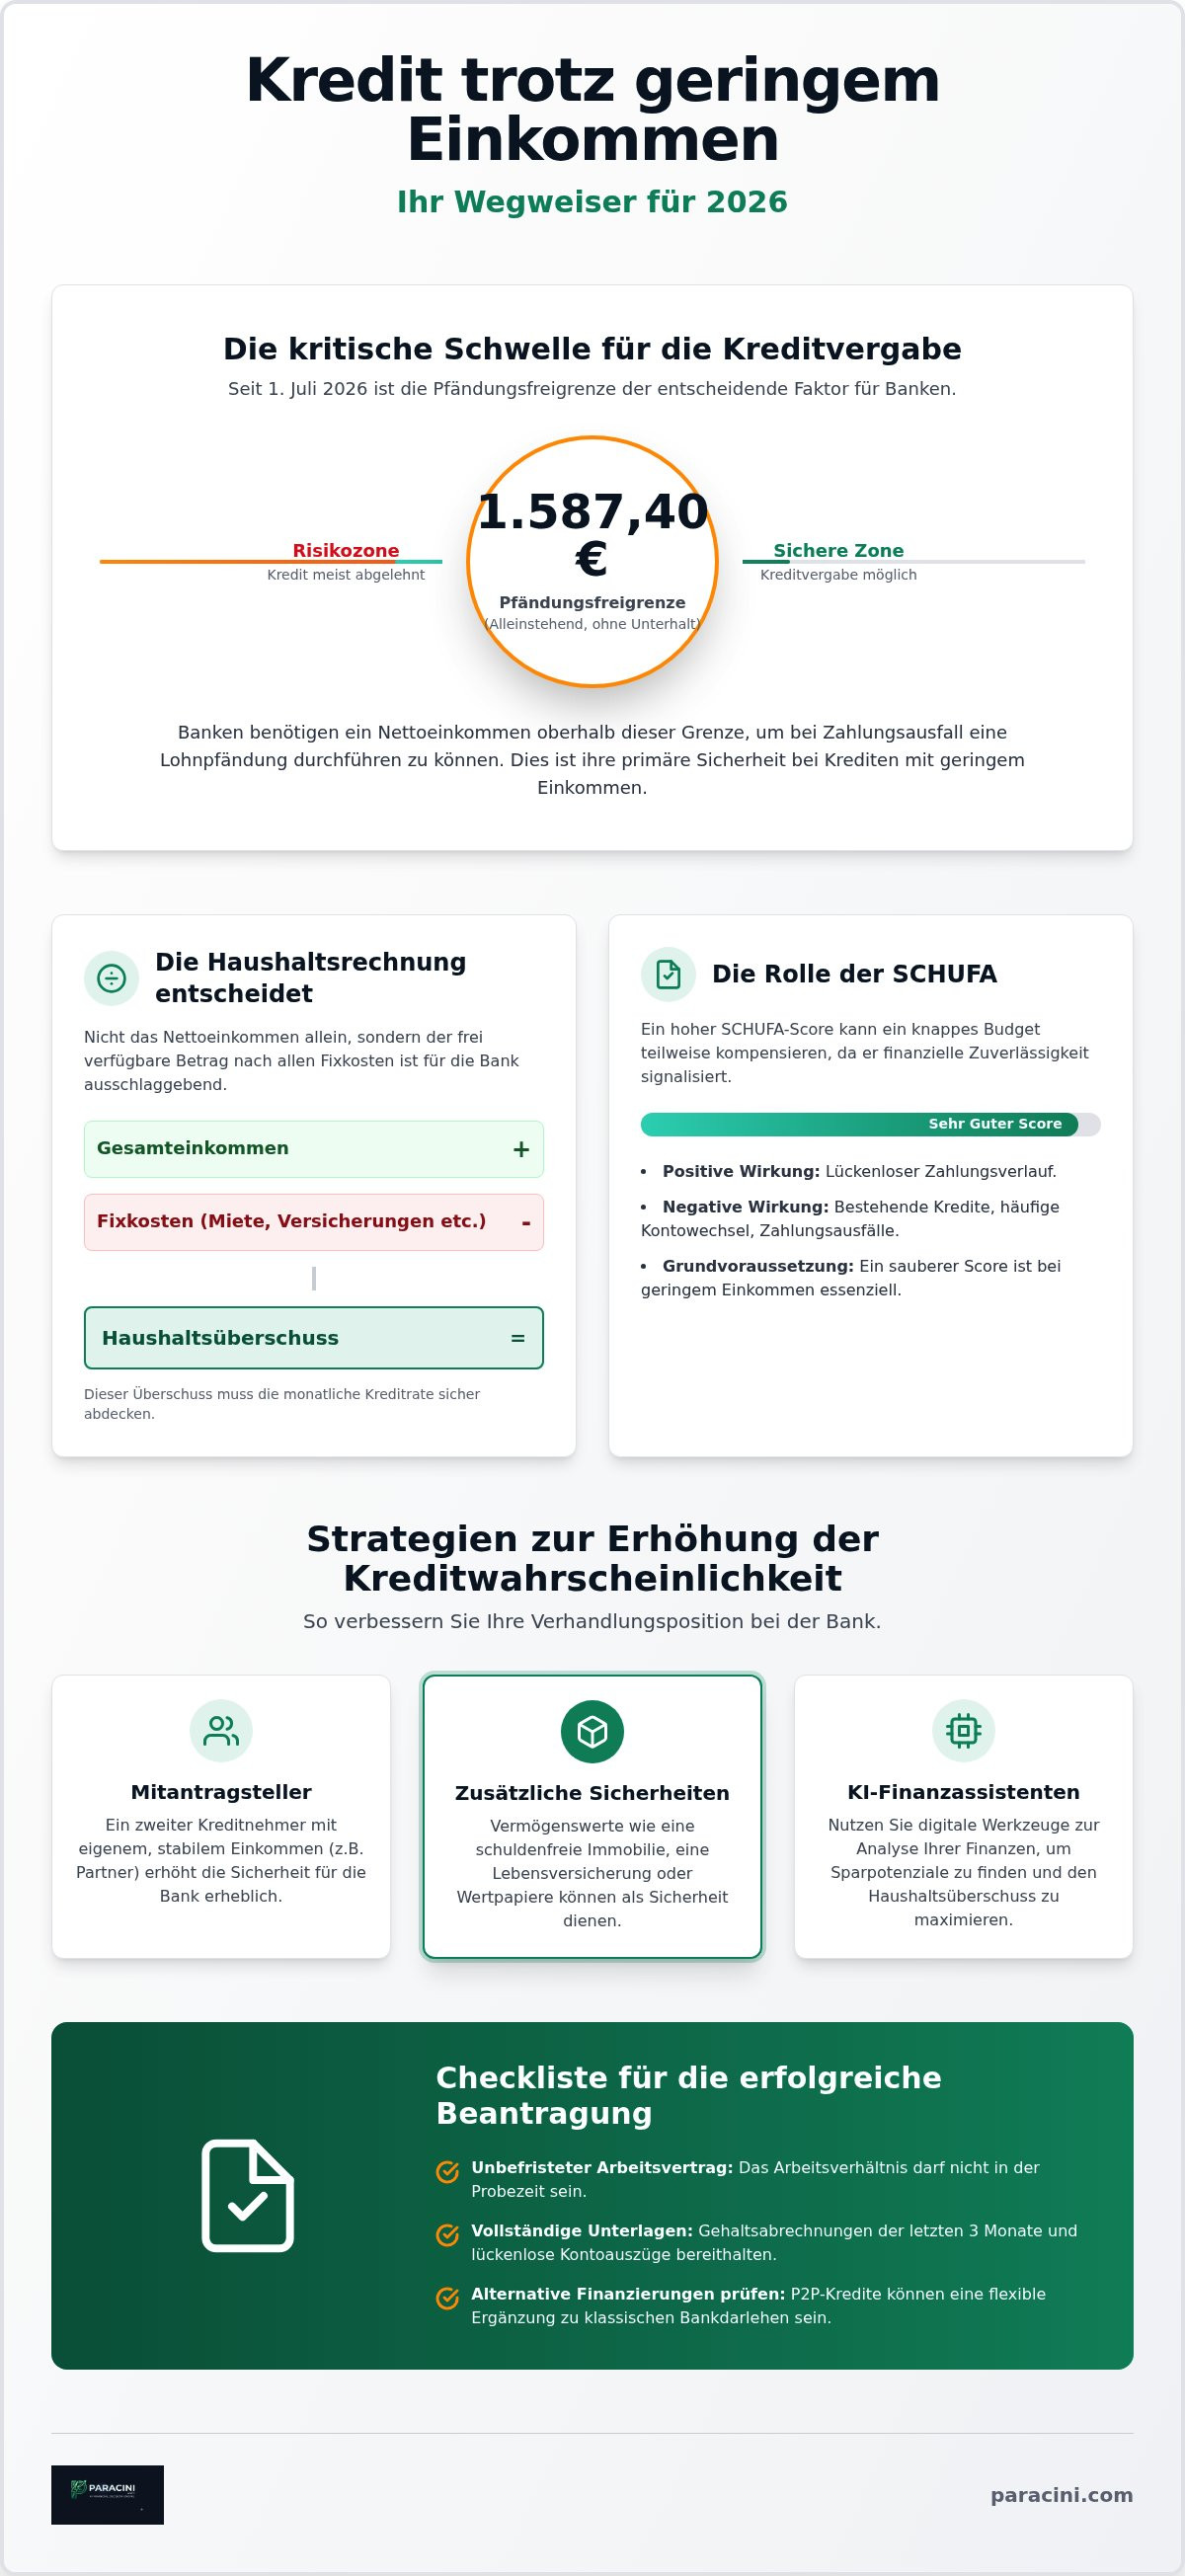
Seit dem 1. Juli 2026 liegt die Pfändungsfreigrenze für Alleinstehende bei monatlich 1.587,40 Euro. Dieser Wert fungiert als kritische Schwelle für die Bewilligung privater Darlehen. Ein Kredit trotz geringem Einkommen scheitert oft an den starren Prüfmechanismen der Filialbanken. Diese Institute lehnen Anträge häufig pauschal ab, sobald das Nettoeinkommen unter interne Grenzwerte fällt. Die Verunsicherung durch intransparente Angebote am Markt ist eine logische Konsequenz. Dennoch existieren strukturierte Strategien, um finanzielle Spielräume seriös und sicher zu erweitern.
Dieser Ratgeber erläutert sachlich die Voraussetzungen für Kredite bei niedrigem Einkommen und zeigt Wege zur erfolgreichen Bewilligung auf. Wir analysieren die Auswirkungen der neuen EU-Verbraucherkreditrichtlinie vom November 2026 auf die Bonitätsprüfung. Sie erhalten eine klare Übersicht über notwendige Unterlagen und Methoden zur Optimierung Ihrer Kreditwürdigkeit. Der Fokus liegt auf der objektiven Verbesserung Ihrer Verhandlungsposition durch transparente Vergleiche. Wir zeigen Ihnen, wie Sie seriöse Anbieter identifizieren und monatliche Raten präzise an Ihr Budget anpassen. Digitale Werkzeuge wie KI-Finanzassistenten unterstützen Sie bei der effizienten Aufbereitung Ihrer Finanzdaten.
Wichtigste Erkenntnisse
- Verstehen Sie die Bedeutung der aktuellen Pfändungsfreigrenze für die bankinterne Kreditwürdigkeitsprüfung im Jahr 2026.
- Lernen Sie effektive Strategien kennen, um einen Kredit trotz geringem Einkommen durch zusätzliche Sicherheiten oder Mitantragsteller abzusichern.
- Nutzen Sie KI-basierte Finanzassistenten zur detaillierten Analyse Ihrer Einnahmen und Ausgaben vor der eigentlichen Antragstellung.
- Bewerten Sie alternative Finanzierungsformen wie P2P-Kredite als Ergänzung zu klassischen Bankdarlehen für mehr Flexibilität.
- Vermeiden Sie unnötige Ablehnungen durch eine präzise Vorbereitung Ihrer Unterlagen und die korrekte Nutzung digitaler Vergleichstools.
Definition: Wer erhält 2026 einen Kredit trotz geringem Einkommen?
Der Begriff Geringverdiener unterliegt im Bankwesen einer funktionalen Definition. Es geht primär um die Deckung der täglichen Lebenshaltungskosten bei gleichzeitiger Bedienung von Kreditraten. Ein kredit trotz geringem einkommen erfordert daher eine präzise Dokumentation sämtlicher Geldflüsse. Das Nettoeinkommen dient den Instituten lediglich als Basiswert. Wesentlich entscheidender ist der monatliche Haushaltsüberschuss. Dieser Wert ergibt sich nach dem Abzug von Miete, Versicherungen und pauschalen Lebenshaltungskosten vom Gesamteinkommen. Verbleibt hier eine ausreichende Marge, ist eine Kreditvergabe auch bei niedrigen Bezügen möglich.
Bestimmte Personengruppen stehen im Fokus der Kreditinstitute. Rentner profitieren oft von der Unkündbarkeit und Stabilität ihrer Bezüge, was das Ausfallrisiko für Banken senkt. Teilzeitbeschäftigte müssen hingegen häufig eine langjährige Betriebszugehörigkeit nachweisen, um ihre finanzielle Beständigkeit zu belegen. Auszubildende gelten aufgrund ihres zeitlich befristeten Status als Risikogruppe. Hier fordern Banken meist zusätzliche Sicherheiten oder eine Bürgschaft. Die Kreditentscheidung basiert 2026 verstärkt auf der individuellen Haushaltsrechnung, die über den reinen Lohnzettel hinausgeht.
Rechtliche Grenzwerte und Mindesteinkommen
Seit dem 1. Juli 2026 ist die Pfändungstabelle für die Kreditprüfung maßgeblich. Für eine alleinstehende Person ohne Unterhaltspflichten liegt der unpfändbare Betrag bei 1.587,40 Euro monatlich. Banken verlangen in der Regel ein Einkommen oberhalb dieser Grenze. Der Grund ist die Absicherung. Liegt das Gehalt unter diesem Wert, kann die Bank bei einem Zahlungsausfall keine Lohnpfändung einleiten. Das Darlehen wäre faktisch nicht besichert. Eine Ausnahme bilden zweckgebundene Kleinkredite oder Mikrodarlehen. Bei diesen Produkten greifen oft vereinfachte Prüfverfahren. Mit einem Kreditrechner lassen sich die notwendigen Überschüsse für verschiedene Kreditsummen vorab ermitteln.
Die Rolle der SCHUFA bei niedrigen Einkünften
Die Einkommenshöhe allein ist nicht das einzige Kriterium für die Bewilligung. Ein hoher SCHUFA-Score kompensiert ein knappes Budget. Ein lückenloser Zahlungsverlauf in der Vergangenheit signalisiert dem Geldgeber Verlässlichkeit. Bestehende Verpflichtungen wie Mobilfunkverträge oder laufende Ratenkäufe reduzieren den finanziellen Spielraum jedoch erheblich. Die umfassende Kreditwürdigkeitsprüfung erfolgt 2026 unter strikter Einhaltung der neuen EU-Verbraucherkreditrichtlinie. Dies führt zu einer detaillierteren Analyse des Konsumverhaltens. Ein sauberer Score ist bei geringem Einkommen die absolute Grundvoraussetzung für jede erfolgreiche Antragstellung. Banken bewerten das Risiko bei knappen Finanzen deutlich strenger, weshalb jede negative Information im Datensatz zur sofortigen Ablehnung führen kann.
Pfändungsfreigrenzen und Anforderungen der Kreditinstitute
Die Kreditprüfung im Jahr 2026 folgt strengen mathematischen Regeln. Seit dem 1. Juli 2026 schützt die Pfändungsfreigrenze ein Nettoeinkommen von 1.587,40 Euro bei Alleinstehenden ohne Unterhaltspflichten. Institute setzen diesen Wert als Mindestmaß an. Sie benötigen diesen Puffer, um im Falle eines Zahlungsausfalls Zugriff auf pfändbare Lohnanteile zu haben. Ein kredit trotz geringem einkommen setzt daher voraus, dass das Einkommen diese Grenze stabil übersteigt oder durch externe Faktoren abgesichert wird. Banken fordern konsequent ein unbefristetes Arbeitsverhältnis außerhalb der Probezeit. Die Dokumentationspflichten umfassen Gehaltsabrechnungen der letzten drei Monate sowie lückenlose Kontoauszüge. Moderne Verfahren nutzen oft den digitalen Kontoblick zur Verifizierung der Bonität in Echtzeit. Dieser Verbraucherzentrale Ratgeber zu Kredit und Schulden bietet ergänzende Einblicke in die rechtlichen Rahmenbedingungen der Schuldprävention.
Die Haushaltsrechnung als Entscheidungsgrundlage
Banken berechnen den finanziellen Spielraum mittels Pauschalwerten. Diese Sätze decken Kosten für Ernährung, Kleidung und Mobilität ab. Sie liegen oft über den tatsächlichen Ausgaben des Antragstellers. Eine detaillierte Aufstellung hilft dabei, Sparpotenziale aufzuzeigen und den Haushaltsüberschuss zu optimieren. Versteckte Kosten wie ungenutzte Abonnements oder überteuerte Versicherungsprämien sollten vor dem Antrag eliminiert werden. Die Nutzung digitaler Budgetplaner ermöglicht eine präzise Vorbereitung dieser Daten. Eine saubere Dokumentation der Fixkosten erhöht die Akzeptanzrate bei den Risikoprüfern deutlich. Jede Reduzierung der monatlichen Belastung verbessert die Kreditwürdigkeit unmittelbar.
Sicherheiten und Bürgschaften
Reicht das eigene Einkommen nicht aus, bieten zusätzliche Sicherheiten eine Lösung. Ein zweiter Kreditnehmer mit eigenem Einkommen verbessert die statistische Ausfallwahrscheinlichkeit massiv. Dies führt meist zu niedrigeren Zinskonditionen. Auch Sachwerte wie ein finanziertes Fahrzeug oder Sparguthaben können als Pfand dienen. Bürgschaften sind eine weitere Option. Ein seriöser Bürge muss über eine exzellente Bonität und ein Einkommen weit oberhalb der Pfändungsgrenze verfügen. Er haftet im Ernstfall vollumfänglich für die verbliebene Restschuld. Zur objektiven Bewertung Ihrer Möglichkeiten empfiehlt sich die Nutzung unserer Finanzrechner für eine fundierte Vorab-Analyse der monatlichen Belastung.
Strategien zur Erhöhung der Kreditwahrscheinlichkeit
Die systematische Vorbereitung eines Kreditantrags minimiert das Ablehnungsrisiko. Banken bewerten das Risiko eines Zahlungsausfalls im Jahr 2026 aufgrund der neuen EU-Verbraucherkreditrichtlinie deutlich strenger. Wer einen kredit trotz geringem einkommen anstrebt, muss seine finanzielle Effizienz lückenlos nachweisen. Die Optimierung beginnt idealerweise drei bis sechs Monate vor der eigentlichen Antragstellung. Eine saubere Kontoführung ohne Rücklastschriften oder geduldete Überziehungen ist die absolute Grundvoraussetzung. Jede Unregelmäßigkeit im Zahlungsverlauf signalisiert den Algorithmen der Banken eine mangelnde Budgetdisziplin. Die Kreditsumme sollte zudem so niedrig wie möglich angesetzt werden. Ein kleineres Darlehen reduziert das Gesamtrisiko für den Geldgeber und erhöht die Chance auf eine sofortige Bewilligung.
KI-gestützte Finanzanalyse zur Vorbereitung
Digitale Werkzeuge schaffen die notwendige Transparenz für eine erfolgreiche Kreditprüfung. Ein KI Finanzassistent identifiziert Einsparpotenziale durch die automatisierte Analyse von Kontobewegungen. Diese Tools kategorisieren Ausgaben präziser als manuelle Haushaltsbücher. Sie machen ungenutzte Abonnements oder überteuerte Energietarife sichtbar. Die Beseitigung dieser Kostenpunkte steigert den monatlichen Haushaltsüberschuss unmittelbar. Eine strukturierte Übersicht dieser Daten dient als belastbare Diskussionsgrundlage für das Bankgespräch. Nutzer erhalten so eine objektive Einschätzung ihrer tatsächlichen Belastbarkeit, bevor sie sich rechtlich binden. Die KI-gestützte Analyse bereitet den Weg für eine faktenbasierte Argumentation gegenüber dem Kreditgeber.
Optimierung der monatlichen Belastung
Die Anpassung der Kreditparameter ist ein entscheidender Hebel zur Bewilligung. Eine Verlängerung der Laufzeit reduziert die monatliche Rate signifikant. Dies entlastet das Budget und senkt die statistische Ausfallwahrscheinlichkeit aus Sicht der Bank. Bestehende Kleinkredite sollten vorab gebündelt werden. Eine gezielte Umschuldung fasst mehrere Raten zu einer einzigen, meist günstigeren Verpflichtung zusammen. Dies verbessert die Übersichtlichkeit und stabilisiert den SCHUFA-Score durch die Reduzierung aktiver Kreditkonten. Verzichten Sie bei geringen Kreditsummen konsequent auf teure Restschuldversicherungen. Diese Zusatzverträge erhöhen den effektiven Jahreszins oft massiv und schmälern den verfügbaren finanziellen Spielraum unnötig. Eine schlanke Kreditstruktur ist bei knappen Einkünften stets die sicherere Strategie.
Wählen Sie die Kreditsumme mit Bedacht. Oft reicht ein kleinerer Betrag aus, um den unmittelbaren Bedarf zu decken. Eine niedrigere Summe verbessert das Verhältnis zwischen Einkommen und Schuldendienst sofort. Nutzen Sie digitale Vergleichsportale, um verschiedene Szenarien durchzuspielen. Die Kombination aus reduzierten Fixkosten und einer optimierten Laufzeit schafft die notwendige Basis für eine positive Kreditentscheidung. Transparenz und eine proaktive Dokumentation sind hierbei Ihre stärksten Werkzeuge.
Alternative Finanzierungsmöglichkeiten im Vergleich
Der klassische Ratenkredit der Filialbank ist 2026 nicht die einzige Option zur Kapitalbeschaffung. Wenn herkömmliche Institute aufgrund starrer Raster ablehnen, bieten alternative Modelle notwendige Flexibilität. Ein kredit trotz geringem einkommen lässt sich oft über spezialisierte Plattformen oder zweckgebundene Darlehensformen realisieren. Diese Alternativen unterscheiden sich in ihrer Risikobewertung und den damit verbundenen Kostenstrukturen deutlich vom Standardgeschäft. Eine neutrale Analyse der verschiedenen Marktsegmente ist für eine sichere Entscheidung unerlässlich.
P2P-Kredite: Chancen für Geringverdiener
Peer-to-Peer-Marktplätze vermitteln Darlehen direkt zwischen Privatpersonen. Das Bankmonopol wird hierbei umgangen. Private Anleger entscheiden oft weniger nach starren Algorithmen als institutionelle Kreditgeber. Sie bewerten häufig das Gesamtprojekt oder die persönliche Situation des Antragstellers. Für Geringverdiener bietet dies die Chance, durch Transparenz und eine überzeugende Darstellung des Verwendungszwecks zu punkten. Die Zinsgestaltung orientiert sich am individuellen Risiko. Bei einem geringen Einkommen liegen die Sätze meist im oberen Bereich des Marktdurchschnitts von 6,20 % bis 8,5 %. Dennoch bleibt der Zugang zum Kapital oft auch dann bestehen, wenn Banken bereits absagen.
Kleinkredite und Sofortdarlehen
Für kurzfristige Liquiditätsbedarfe eignen sich Mikrokredite mit Summen unter 3.000 Euro. Diese Produkte zeichnen sich durch vereinfachte Antragsstrecken und eine schnelle Auszahlung aus. Aufgrund der geringeren Kreditsumme ist das Gesamtrisiko für den Vermittler überschaubarer. Dies erhöht die Bewilligungschancen bei niedrigen Bezügen. Beachten Sie jedoch die Auswirkungen der neuen EU-Verbraucherkreditrichtlinie vom November 2026. Auch für Kleinstbeträge ist nun eine detaillierte Kreditwürdigkeitsprüfung zwingend vorgeschrieben. Zur präzisen Kalkulation der monatlichen Belastung und der Gesamtkosten ist die Nutzung eines Kreditrechner dringend empfohlen. So vermeiden Sie eine schleichende Überforderung Ihres Budgets.
Händlerfinanzierungen stellen eine weitere Alternative dar, bergen jedoch spezifische Risiken. Die oft beworbenen 0-Prozent-Finanzierungen dienen primär der Absatzförderung. Sie sind häufig an den Kauf bestimmter Produkte gebunden und bieten wenig Spielraum bei Zahlungsschwierigkeiten. Zudem fehlen hier oft die flexiblen Tilgungsoptionen klassischer Ratenkredite. Analysieren Sie Ihre finanziellen Optionen objektiv mit unseren KI-gestützten Finanzrechnern für eine fundierte Entscheidungsvorbereitung. Eine sorgfältige Abwägung zwischen Schnelligkeit der Auszahlung und langfristiger Kostenbelastung bleibt bei jedem Alternativmodell der wichtigste Sicherheitsfaktor.
Schritt-für-Schritt: Den passenden Kredit finden
Der strukturierte Prozess der Kreditsuche entscheidet bei knappen Budgets über Erfolg oder Ablehnung. Ein kredit trotz geringem einkommen erfordert eine fehlerfreie Übermittlung der persönlichen Daten. Bereits geringe Abweichungen zwischen den Angaben im Antrag und den Belegen führen zur sofortigen Ablehnung durch die automatisierten Prüfsysteme. Nutzen Sie grundsätzlich eine SCHUFA-neutrale Konditionsanfrage. Dieses Verfahren stellt sicher, dass reine Zinsanfragen Ihren Score-Wert nicht negativ beeinflussen. Erst mit der finalen Vertragsunterschrift wird das Darlehen in Ihrer Akte vermerkt. Diese Vorgehensweise schützt Ihre Bonität während der gesamten Vergleichsphase.
Marktübersicht durch den Ratenkredit-Vergleich
Ein unabhängiger Kredit-Vergleich schafft die notwendige Markttransparenz im Jahr 2026. Filtern Sie die Ergebnisse gezielt nach Ihrer individuellen Einkommenssituation. Die meisten Institute setzen ein Nettoeinkommen oberhalb der Pfändungsfreigrenze von 1.587,40 Euro voraus. Achten Sie beim Vergleich primär auf den effektiven Jahreszins. Im August 2026 bewegen sich marktübliche Zinssätze für Konsumentenkredite zwischen 6,20 % und 8,5 %. Die neue EU-Verbraucherkreditrichtlinie, die am 20. November 2026 vollständig in Kraft tritt, garantiert Ihnen eine detaillierte Aufschlüsselung aller Kostenbestandteile. Nutzen Sie diese gesetzlich vorgeschriebene Transparenz zur Identifikation des günstigsten Gesamtangebots.
Dokumenten-Checkliste für den Antrag
Die Geschwindigkeit der Auszahlung hängt maßgeblich von Ihrer organisatorischen Vorbereitung ab. Halten Sie für das Video-Ident-Verfahren ein gültiges Ausweisdokument bereit. Moderne Kreditgeber nutzen 2026 fast ausschließlich den digitalen Kontoblick zur Verifizierung der Finanzdaten. Dieser Prozess beschleunigt die Prüfung erheblich. Der Algorithmus gleicht Ihre Kontobewegungen direkt mit den Anforderungen der Bank ab. Stellen Sie sicher, dass alle relevanten Unterlagen digital vorliegen:
- Gehaltsabrechnungen der letzten drei Monate
- Nachweise über Rentenbezüge oder Nebeneinkünfte
- Aufstellung bestehender monatlicher Fixkosten
- Nachweise über Unterhaltsverpflichtungen
Prüfen Sie den Kreditvertrag vor der digitalen Signatur aufmerksam. Vergleichen Sie die im Vertrag genannten Konditionen akribisch mit dem ursprünglichen Angebot im Vergleichsportal. Achten Sie besonders auf Optionen für kostenlose Sondertilgungen oder Ratenpausen. Diese Flexibilität sichert Sie bei unvorhergesehenen finanziellen Engpässen zusätzlich ab. Nach der rechtssicheren Signatur erfolgt die Auszahlung der Kreditsumme meist innerhalb von 24 bis 48 Stunden auf Ihr Girokonto. Eine sorgfältige Dokumentation bleibt Ihr bester Schutz gegen spätere Unklarheiten.
Finanzielle Handlungsfähigkeit durch strukturierte Planung sichern
Die Realisierung eines kredit trotz geringem einkommen erfordert im Jahr 2026 eine methodische Vorbereitung. Wesentliche Faktoren für den Erfolg sind die strikte Berücksichtigung der aktuellen Pfändungsfreigrenze von 1.587,40 Euro und eine lückenlose Dokumentation der monatlichen Haushaltsrechnung. Digitale Werkzeuge ermöglichen heute eine objektive Analyse der finanziellen Belastbarkeit noch vor der eigentlichen Antragstellung. Eine unabhängige Marktanalyse identifiziert gezielt seriöse Anbieter abseits starrer Bankenraster. Die Integration von KI-gestützten Budgetprüfungen optimiert Ihre Ausgangslage für eine erfolgreiche Bewilligung signifikant. SCHUFA-neutrale Konditionsanfragen schützen dabei Ihren Score-Wert während des gesamten Vergleichsprozesses nachhaltig.
Nutzen Sie unsere professionellen Ressourcen für eine fundierte und sichere Entscheidungsvorbereitung. Eine präzise Datenbasis und die Kenntnis der rechtlichen Rahmenbedingungen sind die effektivsten Mittel gegen unvorhergesehene Ablehnungen. Jetzt Kredite vergleichen und passende Konditionen finden. Mit der richtigen Strategie und transparenten Vergleichen verbessern Sie Ihre individuellen Kreditchancen objektiv und nachhaltig.
Häufig gestellte Fragen zum Kredit bei geringem Einkommen
Was gilt im Jahr 2026 als Mindesteinkommen für einen Kredit?
Als faktisches Mindesteinkommen gilt 2026 die Pfändungsfreigrenze von 1.587,40 Euro für Alleinstehende ohne Unterhaltspflichten. Viele Institute setzen diesen Wert als absolute Untergrenze an, um eine rechtliche Absicherung durch Lohnpfändung zu gewährleisten. Spezialisierte Anbieter für Kleinkredite akzeptieren teilweise geringere Beträge ab etwa 1.100 Euro netto. Voraussetzung hierfür ist jedoch ein positiver Haushaltsüberschuss nach Abzug sämtlicher Fixkosten. Eine präzise Budgetanalyse ist bei diesen Grenzwerten für eine erfolgreiche Bewilligung zwingend erforderlich.
Kann ich einen Kredit erhalten, wenn mein Einkommen unter der Pfändungsgrenze liegt?
Ein kredit trotz geringem einkommen unterhalb der Pfändungsgrenze ist bei klassischen Filialbanken kaum realisierbar. Die fehlende Besicherbarkeit durch Gehaltspfändung stellt für diese Institute ein zu hohes Risiko dar. Erfolgversprechende Alternativen sind in diesem Fall die Hinzunahme eines solventen Mitantragstellers oder die Nutzung von P2P-Plattformen. Auch zweckgebundene Kleinkredite mit kurzen Laufzeiten bieten hier Spielräume. In jedem Fall müssen Antragsteller zusätzliche Sicherheiten oder eine exzellente SCHUFA-Historie vorweisen können, um die Bank zu überzeugen.
Welche Banken vergeben am ehesten Kredite an Geringverdiener?
Spezialisierte Online-Banken und Kreditvermittler verfügen oft über flexiblere Scoring-Modelle als große Filialinstitute. Diese Anbieter analysieren die individuelle Haushaltsrechnung detaillierter und berücksichtigen auch Nebeneinkünfte oder stabile Rentenzahlungen. Digitale Banken nutzen zudem oft den Kontoblick, um die tatsächliche Liquidität in Echtzeit zu bewerten. Ein unabhängiger Vergleich hilft dabei, jene Institute zu identifizieren, die explizit Produkte für kleinere Einkommensgruppen anbieten. Pauschale Empfehlungen sind aufgrund der tagesaktuellen Zinsanpassungen im Jahr 2026 jedoch nicht möglich.
Wie verbessert ein zweiter Kreditnehmer meine Chancen?
Ein zweiter Kreditnehmer verbessert die Bewilligungschancen massiv, da beide Einkommen für die Haushaltsrechnung herangezogen werden. Das kumulierte Einkommen liegt meist deutlich über der Pfändungsfreigrenze, was das Ausfallrisiko für die Bank statistisch senkt. Zudem haften beide Personen gesamtschuldnerisch für die Rückzahlung. Dies führt in der Praxis nicht nur zu einer höheren Wahrscheinlichkeit der Zusage, sondern oft auch zu attraktiveren Zinskonditionen. Der Mitantragsteller sollte idealerweise in einem unbefristeten Arbeitsverhältnis stehen und eine saubere SCHUFA aufweisen.
Ist ein Kredit ohne SCHUFA bei geringem Einkommen seriös möglich?
Seriöse Kredite ohne SCHUFA sind bei gleichzeitig sehr geringem Einkommen äußerst selten. Die meisten ausländischen Institute, die solche Darlehen vergeben, fordern als Ausgleich für die fehlende Bonitätsauskunft ein stabiles Nettoeinkommen oberhalb der Pfändungsgrenze. Angebote, die eine Auszahlung ohne Einkommensprüfung und ohne SCHUFA versprechen, sind oft unseriös. Achten Sie darauf, niemals Vorkosten zu leisten. Eine SCHUFA-neutrale Konditionsanfrage bei regulären Banken ist meist die sicherere und kostengünstigere Strategie für Personen mit geringerem Budget.
Welche Unterlagen muss ich als Geringverdiener einreichen?
Kreditinstitute fordern 2026 eine lückenlose Dokumentation Ihrer finanziellen Verhältnisse. Sie müssen die Gehaltsabrechnungen der letzten drei Monate sowie vollständige Kontoauszüge ohne Schwärzungen einreichen. Bei Rentnern ist der aktuelle Rentenbescheid erforderlich. Zusätzlich verlangen Banken eine Kopie des unbefristeten Arbeitsvertrags und einen gültigen Personalausweis für das Video-Ident-Verfahren. Eine detaillierte Aufstellung Ihrer monatlichen Fixkosten beschleunigt den Prüfungsprozess erheblich. Digitale Einreichungen per Dokumenten-Upload oder Kontoblick sind mittlerweile der Standard für eine schnelle und effiziente Bearbeitung.
Wie hoch sollte die maximale Kreditrate bei niedrigem Gehalt sein?
Die monatliche Kreditrate sollte idealerweise 15 bis 20 Prozent Ihres verfügbaren Nettoeinkommens nicht überschreiten. Bei geringen Bezügen ist dieser Spielraum oft noch enger gefasst. Maßgeblich ist der Betrag, der nach Abzug aller Lebenshaltungskosten und einer Sicherheitsreserve von mindestens 100 Euro monatlich verbleibt. Eine zu knapp kalkulierte Rate führt bei unvorhergesehenen Ausgaben schnell zur Zahlungsunfähigkeit. Nutzen Sie digitale Budgetplaner, um Ihre persönliche Belastungsgrenze vor der Antragstellung präzise und objektiv zu ermitteln und Risiken zu minimieren.
Gibt es spezielle Kredite für Auszubildende oder Studenten?
Für Auszubildende und Studenten existieren spezielle Förderdarlehen wie der KfW-Studienkredit oder zweckgebundene Bildungskredite. Diese Produkte berücksichtigen die temporär niedrigen Einkünfte und bieten oft flexible Rückzahlungsmodalitäten nach dem Berufsstart an. Klassische Ratenkredite sind für diese Gruppe meist nur mit einem Bürgen oder Mitantragsteller zugänglich. Die Kreditsummen sind in der Regel auf kleine Beträge begrenzt, um eine Überschuldung vor dem ersten vollen Gehalt zu vermeiden. Ein Vergleich spezialisierter Anbieter ist hier aufgrund der variierenden Altersgrenzen besonders wichtig.


