

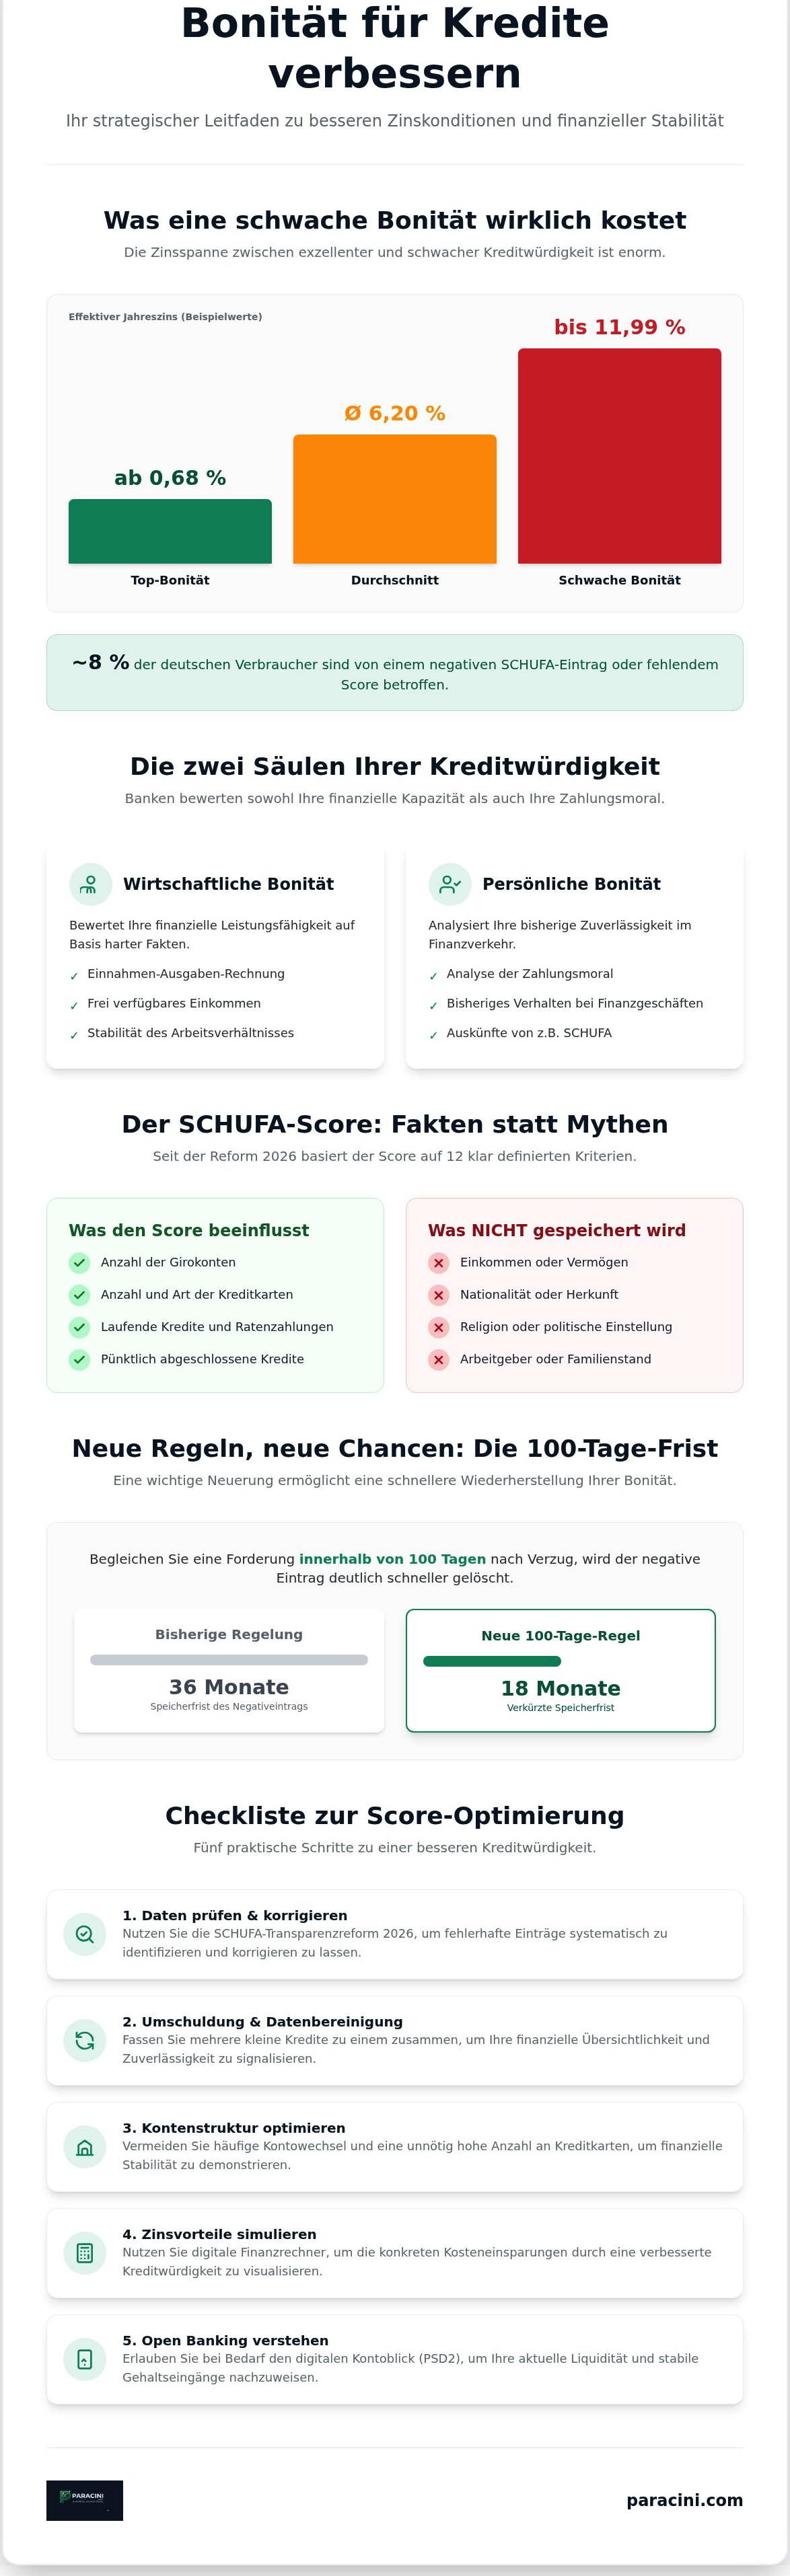
Wussten Sie, dass rund 8 % der deutschen Verbraucher aktuell mit einem negativen SCHUFA-Eintrag oder ohne berechneten Score belastet sind? Viele Antragsteller fürchten Kreditablehnungen oder zahlen aufgrund einer mäßigen Einstufung unnötig hohe Zinsen. Diese Sorge ist begründet. Die effektiven Jahreszinssätze liegen im August 2026 im Schnitt bei 6,20 %. Bei schwacher Bonität steigen diese Kosten oft auf bis zu 11,99 % an. Eine optimierte Datenlage ist daher die Grundvoraussetzung für finanzielle Spielräume.
In diesem Ratgeber erfahren Sie, wie Sie Ihre bonität für kredit verbessern, um im aktuellen Marktumfeld deutlich attraktivere Konditionen zu realisieren. Durch die Transparenzoffensive der SCHUFA vom März 2026 und die Einführung der 100-Tage-Regel für verkürzte Löschfristen auf 18 Monate stehen Ihnen heute effiziente Werkzeuge zur Verfügung. Wir erläutern Ihnen, wie Sie diese gesetzlichen Neuerungen nutzen, um Ihren persönlichen Score gezielt und rechtssicher zu steigern.
Dieser Artikel bietet eine strukturierte Anleitung zur Optimierung Ihrer Kreditwürdigkeit unter Berücksichtigung der neuen EU-Verbraucherkreditrichtlinie. Wir analysieren die zwölf aktuellen Bewertungskriterien der Auskunfteien, erklären den Prozess der Datenkorrektur und präsentieren eine funktionale Checkliste für Ihren erfolgreichen Kreditabschluss. Das Ziel ist die Herstellung von Transparenz und die Sicherung niedrigerer Zinsen für Ihre Vorhaben.
Wichtigste Erkenntnisse
- Identifikation der Bonität als statistische Ausfallwahrscheinlichkeit zur Senkung Ihrer individuellen Kreditzinsen.
- Nutzung der SCHUFA-Transparenzreform 2026 zur systematischen Korrektur fehlerhafter Score-Einträge.
- Anwendung von Umschuldungsstrategien und Datenbereinigung, um Ihre bonität für kredit verbessern zu können.
- Einsatz digitaler Finanzrechner zur Simulation der Zinsvorteile bei einer gesteigerten Kreditwürdigkeit.
- Optimierung Ihrer Kontenstruktur zur langfristigen Signalisierung finanzieller Stabilität gegenüber Banken.
Definition und Relevanz der Bonität im Kreditprozess
Bonität beschreibt die Fähigkeit und Bereitschaft eines Schuldners, finanzielle Verpflichtungen vollständig und fristgerecht zu erfüllen. Es handelt sich um eine statistische Prognose über die Wahrscheinlichkeit eines Zahlungsausfalls. Diese Einschätzung bildet das Fundament jeder Kreditentscheidung. Eine hohe Bonität eröffnet den Zugang zu Top-Konditionen ab 0,68 % effektivem Jahreszins. Eine mäßige Einstufung führt hingegen oft zu Zinssätzen von bis zu 11,99 % oder einer Ablehnung. Wer gezielt seine bonität für kredit verbessern möchte, muss die zugrunde liegenden Bewertungsfaktoren kennen. Die Bedeutung dieser Kennzahl erstreckt sich heute auf fast alle Bereiche des Alltags, von Mietverträgen bis hin zu Mobilfunkverträgen.
Wirtschaftliche vs. persönliche Kreditwürdigkeit
Die Kreditwürdigkeit unterteilt sich in zwei wesentliche Bereiche. Die wirtschaftliche Bonität basiert auf einer harten Einnahmen-Ausgaben-Rechnung. Banken prüfen hierbei, ob Ihr frei verfügbares Einkommen für die monatliche Ratenlast ausreicht. Ein unbefristetes Arbeitsverhältnis dient dabei als Stabilitätsmerkmal. Die persönliche Kreditwürdigkeit bewertet Ihre Zahlungsmoral. Hierbei analysieren Auskunftteien Ihr bisheriges Verhalten bei Finanzgeschäften. Die rechtliche Basis für diesen Prozess liefert die Definition der Kreditwürdigkeitsprüfung. Diese Trennung stellt sicher, dass sowohl Ihre finanzielle Kapazität als auch Ihre Zuverlässigkeit objektiv bewertet werden.
Warum Banken Ihre Bonität prüfen
Banken sind gesetzlich zur Risikoprüfung verpflichtet. Das Ziel ist die Minimierung von Kreditausfällen innerhalb des Portfolios. Gleichzeitig fungiert die Prüfung als Instrument zur Vermeidung von Verbraucherüberschuldung. Die neue EU-Verbraucherkreditrichtlinie, die im November 2026 in Kraft tritt, sieht hierfür noch strengere Maßstäbe vor. Automatisierte Scoring-Verfahren gewährleisten dabei eine schnelle und standardisierte Bearbeitung. Diese Algorithmen vergleichen Ihre Daten mit statistischen Peer-Groups. Mit einem Kreditrechner können Sie bereits im Vorfeld ermitteln, wie sich verbesserte Score-Werte auf Ihre Kreditkosten auswirken. Eine proaktive Strategie ist essenziell, um die bonität für kredit verbessern zu können und sich Vorteile am Markt zu sichern.
Funktionsweise des SCHUFA-Scores und bankinterner Ratings
Die Bewertung Ihrer Kreditwürdigkeit erfolgt durch ein zweistufiges System. Externe Auskunfteien wie die SCHUFA liefern Wahrscheinlichkeitswerte. Parallel dazu führen Banken interne Ratings für ihre Bestandskunden. Während der Basisscore zur Orientierung für Verbraucher dient, nutzen Kreditinstitute spezifische Branchenscores. Diese gewichten Informationen je nach Kreditart unterschiedlich. Die Einstufung basiert auf dem Vergleich mit sogenannten Peer-Groups. Hierbei werden Personen mit ähnlichen Datenmerkmalen in Gruppen zusammengefasst, um das Ausfallrisiko statistisch zu prognostizieren. Wer seine bonität für kredit verbessern möchte, muss die Funktionsweise dieser Algorithmen verstehen.
Der SCHUFA-Score: Hintergründe und Mythen
Seit der Reform vom 17. März 2026 basiert der SCHUFA-Score auf zwölf klar definierten Kriterien. Entgegen weitverbreiteter Annahmen speichert die SCHUFA weder Informationen über Ihr Einkommen noch über Ihre Nationalität, Religion oder politische Einstellung. Relevante Daten sind stattdessen die Anzahl Ihrer Girokonten, Kreditkarten sowie laufende und abgeschlossene Kredite. Ein wesentlicher Faktor für die Score-Optimierung ist die neue 100-Tage-Regel. Begleichen Sie eine Forderung innerhalb von 100 Tagen nach Verzug, wird der negative Eintrag bereits nach 18 statt der früher üblichen 36 Monate gelöscht. Diese Verkürzung ermöglicht es Verbrauchern, ihre finanzielle Reputation schneller wiederherzustellen.
Modernes Scoring durch Open Banking
Ein bedeutender Trend im Jahr 2026 ist die Nutzung von Open Banking. Bei Online-Krediten mit Sofortzusage fordern Banken oft einen digitalen Kontoblick an. Hierbei analysiert ein Algorithmus über eine gesicherte PSD2-Schnittstelle Ihre Kontoumsätze der letzten 90 bis 180 Tage. Diese Echtzeit-Bewertung ergänzt die klassischen Auskünfte und ermöglicht eine präzisere Einschätzung Ihrer aktuellen Liquidität. Vorteile ergeben sich vor allem für Personen mit stabilen Gehaltseingängen, deren SCHUFA-Historie noch lückenhaft ist. Die automatisierte Analyse kategorisiert Ihre Ausgaben in Gruppen wie Wohnen, Versicherung oder Freizeit. Eine transparente und geordnete Kontoführung kann somit direkt dazu beitragen, Ihre bonität für kredit verbessern zu können. Zur Analyse Ihrer finanziellen Ausgangslage stehen Ihnen verschiedene Finanzrechner und Checklisten zur Verfügung.
Bankinterne Ratings gewichten zudem die Dauer der Kundenbeziehung. Bestandskunden profitieren oft von einem Vertrauensbonus, wenn die kontoführende Bank über Jahre hinweg ein störungsfreies Zahlungsverhalten dokumentiert hat. Die Kombination aus externem Scoring und interner Datenlage bestimmt letztlich den Spielraum für Zinskonditionen und Kreditrahmen. Die proaktive Pflege beider Datenquellen ist für eine erfolgreiche Finanzierung unerlässlich.
Faktoren der Kreditwürdigkeit: Einflüsse im Vergleich
Die Bewertung der Kreditwürdigkeit basiert auf einer komplexen Gewichtung verschiedener Datenpunkte. Hierbei erfolgt eine strikte Trennung zwischen harten Negativmerkmalen und weichen Faktoren. Harte Merkmale wie laufende Insolvenzverfahren oder gerichtliche Mahnverfahren führen in der Regel zur sofortigen Ablehnung eines Antrags. Weiche Faktoren hingegen beeinflussen die Höhe des Scores graduell und bieten Spielraum für Optimierungen. Wer seine bonität für kredit verbessern möchte, muss das Zusammenspiel dieser Variablen aktiv steuern. Ein stabiles Profil zeichnet sich durch Vorhersehbarkeit und Kontinuität aus.
- Anzahl der Konten und Karten: Jedes Girokonto und jede Kreditkarte ist ein potenzielles Haftungsrisiko. Eine hohe Anzahl solcher Verträge signalisiert statistisch eine höhere Ausfallwahrscheinlichkeit. Zwei bis drei aktive Verbindungen gelten im Bankenwesen als ideal.
- Umzugsfrequenz und Geoscoring: Häufige Wohnortwechsel innerhalb kurzer Zeiträume deuten auf eine instabile Lebenssituation hin. Geoscoring wird von Auskunftteien primär dann genutzt, wenn keine individuellen Zahlungserfahrungen vorliegen. Eine langjährige Meldeadresse wirkt sich hingegen positiv aus.
- Kleinkredite und BNPL: Die Nutzung zahlreicher Ratenzahlungen oder "Buy Now, Pay Later"-Angebote fragmentiert das Kreditprofil. Seit der neuen EU-Verbraucherkreditrichtlinie vom November 2026 werden auch Kleinstkredite unter 200 Euro strenger erfasst. Die Konsolidierung dieser Verbindlichkeiten ist eine Kernstrategie zur Profilpflege.
Positive Signale für Kreditgeber
Langjährige Geschäftsbeziehungen fungieren als Vertrauensbeweis. Eine über Jahre hinweg störungsfrei geführte Kontoverbindung bei einer Primärbank wird von Scoring-Algorithmen hoch gewichtet. Ein unbefristetes Arbeitsverhältnis sowie ein regelmäßiger Gehaltseingang bilden das Rückgrat der wirtschaftlichen Prognose. Zusätzliche Besicherungen durch Sachwerte oder kapitalbildende Versicherungen reduzieren das Risiko für das Institut weiter. Diese Faktoren ermöglichen den Zugriff auf die im August 2026 verfügbaren Bestzinssätze ab 0,68 % effektivem Jahreszins. Stabilität in der Erwerbshistorie ist hierbei das stärkste Signal für Zuverlässigkeit.
Kritische Faktoren und Warnsignale
Bestimmte Verhaltensmuster lösen bei Kreditinstituten unmittelbare Warnmeldungen aus. Die dauerhafte Inanspruchnahme des Dispositionskredits deutet auf eine angespannte Liquiditätslage hin. Ebenso kritisch bewerten Banken eine hohe Frequenz von Kreditanfragen in einem engen Zeitfenster. Hierbei ist die korrekte Meldung als "Anfrage Konditionen" entscheidend, da diese im Gegensatz zur "Anfrage Kredit" schufaneutral bleibt. Ein massives Negativmerkmal sind Rücklastschriften mangels Deckung. Solche Vorfälle dokumentieren ein fehlerhaftes Finanzmanagement und erschweren das Vorhaben, die bonität für kredit verbessern zu können. Die Vermeidung dieser Warnsignale ist die wichtigste Voraussetzung für eine erfolgreiche Finanzierung.
Praktische Maßnahmen zur Verbesserung Ihres Scores
Die Optimierung Ihrer Kreditwürdigkeit ist ein proaktiver Prozess. Er beginnt mit der präzisen Analyse der vorhandenen Datenbasis. Seit dem 17. März 2026 ist der Zugriff auf den eigenen Score und die zugrunde liegenden Merkmale jederzeit kostenlos über ein Online-Portal möglich. Regelmäßige Kontrollen sind die Basis, um Ihre bonität für kredit verbessern zu können. Fehlerhafte Einträge oder veraltete Informationen mindern Ihren Score oft ohne sachlichen Grund. Eine strukturierte Bereinigung Ihrer finanziellen Historie ist daher der erste Schritt zu besseren Konditionen.
- Portfolio-Bereinigung: Kündigen Sie konsequent ungenutzte Kreditkarten und Girokonten. Jede gemeldete Kreditlinie reduziert Ihren theoretischen finanziellen Spielraum in den Augen der Scoring-Algorithmen. Zwei bis drei aktive Konten gelten als idealer Standard für Stabilität.
- Automatisierung des Zahlungsverkehrs: Nutzen Sie Lastschriftmandate für alle fixen Ausgaben. Das Risiko von Mahnungen durch einfache Versäumnisse wird so eliminiert. Pünktliche Zahlungen sind das stärkste Signal für Ihre persönliche Zuverlässigkeit.
- Vermeidung von Kleinkrediten: Konsolidieren Sie bestehende Ratenzahlungen. Ein einzelner größerer Kredit ist für das Scoring vorteilhafter als eine Vielzahl von Kleinstverpflichtungen, die Ihr Profil fragmentieren.
Datenkorrektur und formale Optimierung
Identifizieren Sie bei der Durchsicht Ihrer Selbstauskunft fehlerhafte Datenpunkte. Dies betrifft häufig bereits beglichene Forderungen, falsche Anschriften oder veraltete Kreditrahmen. Fordern Sie bei den jeweiligen Gläubigern schriftliche Löschbestätigungen an, falls die automatische Meldung an die Auskunftteien ausbleibt. Bei erledigten Negativmerkmalen greift die neue 100-Tage-Regel. Diese ermöglicht eine Löschung nach 18 Monaten, sofern die Zahlung innerhalb der Frist erfolgte. Vermeiden Sie zudem häufige Wechsel der Bankverbindung kurz vor einer geplanten Finanzierung. Kontinuität in der Kontoführung ist ein wesentliches Merkmal für statistische Sicherheit.
Finanzielle Konsolidierung
Eine gezielte Rückführung laufender Verbindlichkeiten signalisiert finanzielle Disziplin. Bestehen mehrere Kleinkredite, empfiehlt sich eine strategische Umschuldung zur Score-Verbesserung. Durch die Zusammenfassung verschiedener Raten zu einer einzigen monatlichen Belastung wird das Kreditprofil für Banken übersichtlicher. Dies verbessert nicht nur die interne Bewertung durch Kreditinstitute, sondern reduziert oft auch die Gesamtzinskosten durch günstigere Konditionen. Prüfen Sie zudem kritisch, ob Sie Bürgschaften für Dritte übernommen haben. Solche Verpflichtungen werden wie eigene Kredite behandelt und belasten Ihre Bonität unmittelbar. Zur Vorbereitung Ihrer finanziellen Neuordnung stehen Ihnen strukturierte Checklisten und Analyse-Tools zur Verfügung.
Die Umsetzung dieser Maßnahmen erfordert Zeit, da Scoring-Werte meist quartalsweise neu berechnet werden. Planen Sie daher eine Vorlaufzeit von mindestens drei bis sechs Monaten ein, bevor Sie einen größeren Kreditantrag stellen. Ein bereinigtes Profil ist die wirkungsvollste Methode, um die bonität für kredit verbessern zu können und langfristig von niedrigen Zinsen zu profitieren.
Vorbereitung des Kreditantrags mit digitalen Tools
Die finale Phase der Kreditvorbereitung erfordert Präzision. Im Jahr 2026 stehen Ihnen fortschrittliche digitale Werkzeuge zur Verfügung. Diese Tools ermöglichen eine objektive Analyse Ihrer finanziellen Situation. Sie dienen als funktionale Entscheidungshilfe vor dem eigentlichen Antragsprozess. Wer seine bonität für kredit verbessern möchte, nutzt diese Technologien zur Simulation und langfristigen Planung. Ein strukturierter Ansatz minimiert das Risiko von Ablehnungen. Er sichert Ihnen den Zugriff auf optimale Marktkonditionen und schafft Transparenz gegenüber potenziellen Kreditgebern.
KI-gestützte Haushaltsanalyse
Ein KI-Finanzassistent bietet tiefere Einblicke als klassische Tabellenkalkulationen. Das System kategorisiert Ihre Kontoumsätze automatisch in fixe und variable Kostenblöcke. Diese Transparenz hilft bei der Identifikation ungenutzter Sparpotenziale in Bereichen wie Versicherungen oder Energietarifen. Durch die Reduktion unnötiger Ausgaben steigern Sie Ihr frei verfügbares Einkommen nachhaltig. Dies wirkt sich unmittelbar positiv auf die bankinterne Haushaltsrechnung aus. Moderne Systeme verfügen zudem über intelligente Frühwarnmechanismen. Diese weisen auf drohende Liquiditätsengpässe hin, bevor Rücklastschriften entstehen können. Die konsequente Nutzung von digitalen Budgetplanern schafft eine saubere Bilanz. Sie dokumentiert Ihre wirtschaftliche Rückzahlungsfähigkeit gegenüber dem Kreditinstitut lückenlos und professionell.
Strategische Kreditsuche
Ein unabhängiger Kreditvergleich ist für eine effiziente Marktsondierung unerlässlich. Hierbei ist die technische Unterscheidung der Anfrage-Arten von zentraler Bedeutung. Nutzen Sie ausschließlich die Option "Anfrage Konditionen". Im Gegensatz zur klassischen "Kreditanfrage" bleibt dieser Vorgang schufaneutral. Er beeinflusst Ihren Score auch bei mehreren Anfragen nicht negativ. Dies ermöglicht den direkten Vergleich effektiver Jahreszinssätze, die im August 2026 zwischen 0,68 % und 11,99 % variieren. Mit einem Kreditrechner ermitteln Sie vorab die optimale monatliche Belastung für Ihr Budget. Eine realistisch gewählte Rate schützt vor finanzieller Überlastung. Sie ist ein wesentlicher Faktor, um die bonität für kredit verbessern zu können. Die Kombination aus KI-Analyse und digitalem Vergleich führt zu fundierten Finanzentscheidungen ohne Zeitverlust.
Digitale Tools ersetzen nicht die persönliche finanzielle Disziplin. Sie machen diese jedoch messbar und steuerbar. Eine gründliche Vorbereitung signalisiert den Banken Seriosität. Kreditinstitute bewerten gut aufbereitete Daten und klare Haushaltsrechnungen als Zeichen geringeren Risikos. Dies erhöht die Wahrscheinlichkeit einer Sofortzusage erheblich. Nutzen Sie die verfügbaren technologischen Ressourcen konsequent für Ihren finanziellen Erfolg.
Strategische Weichenstellung für Ihre Finanzierung 2026
Die aktive Steuerung Ihrer Kreditwürdigkeit ist im aktuellen Marktumfeld eine Grundvoraussetzung für wirtschaftliche Flexibilität. Durch die konsequente Nutzung der SCHUFA-Transparenzreform und die Bereinigung Ihrer Datenhistorie legen Sie das Fundament für Bestkonditionen. Die Integration digitaler Analysetools ermöglicht zudem eine präzise Dokumentation Ihrer Zahlungsfähigkeit. Diese Maßnahmen helfen Ihnen dabei, Ihre bonität für kredit verbessern zu können und unnötige Zinskosten systematisch zu reduzieren. Stabilität und Transparenz sind hierbei die entscheidenden Faktoren.
Eine fundierte Vorbereitung ist der sicherste Weg zum erfolgreichen Kreditabschluss. Vertrauen Sie auf strukturierte Prozesse und objektive Vergleiche statt auf pauschale Angebote. Unser Portal unterstützt Sie bei diesem Vorhaben mit effizienten Werkzeugen und hoher Transparenz für Ihre finanzielle Planung.
Jetzt Kreditkonditionen unverbindlich vergleichen. Profitieren Sie von unserer KI-gestützten Analyse für präzise Ergebnisse und einem unabhängigen Vergleich von über 20 Banken. Alle Konditionenanfragen erfolgen garantiert SCHUFA-neutral und ohne Einfluss auf Ihren Score.
Beginnen Sie heute mit der Optimierung Ihrer finanziellen Reputation für eine sichere Zukunft.
Häufig gestellte Fragen zur Bonitätsoptimierung
Wie lange dauert es, bis sich mein SCHUFA-Score verbessert?
Eine spürbare Verbesserung des Basisscores erfolgt üblicherweise zum Quartalsbeginn, da die SCHUFA ihre Berechnungen alle drei Monate aktualisiert. Durch die seit April 2026 geltende 100-Tage-Regel werden negative Einträge bei schneller Zahlung bereits nach 18 Monaten gelöscht. Dies beschleunigt den Prozess im Vergleich zu den früheren Fristen von 36 Monaten erheblich. Kurzfristige Korrekturen fehlerhafter Daten werden meist innerhalb weniger Werktage nach Prüfung durch die Auskunftei im System umgesetzt.
Kann ich einen Kredit trotz negativer SCHUFA erhalten?
Ein Kreditabschluss ist bei negativen Einträgen erschwert, aber über spezialisierte Vermittler oder Kreditplattformen unter strengen Auflagen möglich. Die neue EU-Verbraucherkreditrichtlinie vom November 2026 schreibt jedoch deutlich strengere Prüfprozesse vor, um eine Überschuldung zu vermeiden. Oft müssen Kreditnehmer in diesen Fällen mit Zinssätzen am oberen Ende der Spanne von bis zu 11,99 % rechnen. Die Stellung von zusätzlichen Sicherheiten oder eines Mitantragstellers ist in solchen Szenarien meist zwingend erforderlich.
Welchen Einfluss haben zu viele Kreditkarten auf meine Bonität?
Jede zusätzliche Kreditkarte erhöht den theoretischen Kreditrahmen und wird von Scoring-Modellen oft als potenzielles Ausfallrisiko gewertet. Statistisch korreliert eine hohe Anzahl an Karten mit einer instabilen Finanzlage. Experten empfehlen, das Portfolio auf zwei bis drei aktiv genutzte Karten zu beschränken. Die Kündigung überflüssiger Verträge ist eine effektive Maßnahme, wenn Sie Ihre bonität für kredit verbessern möchten, da dies die Komplexität Ihrer finanziellen Struktur reduziert und Stabilität signalisiert.
Wie oft sollte ich eine kostenlose Selbstauskunft einholen?
Seit der Einführung des neuen Portals am 17. März 2026 können Sie Ihre Daten jederzeit kostenlos und digital einsehen. Eine monatliche Kontrolle wird empfohlen, um fehlerhafte Einträge oder Identitätsmissbrauch frühzeitig zu erkennen. Vor einem geplanten Immobilienkredit oder einer größeren Finanzierung sollten Sie die Auskunft mindestens drei Monate im Voraus prüfen. So bleibt ausreichend Zeit für Korrekturanfragen bei den jeweiligen Gläubigern oder der Auskunftei, um den Score rechtzeitig zu optimieren.
Verschlechtert ein häufiger Bankwechsel meine Kreditwürdigkeit?
Ein häufiger Wechsel der Hauptbankverbindung kann die Kreditwürdigkeit negativ beeinflussen, da Banken Kontinuität als wesentliches Sicherheitsmerkmal schätzen. Langjährige Geschäftsbeziehungen dokumentieren ein stabiles Zahlungsverhalten und führen oft zu besseren bankinternen Ratings. Kurze Laufzeiten von Kontoverbindungen werden in statistischen Peer-Group-Vergleichen häufig mit einer höheren Volatilität assoziiert. Es ist ratsam, das Gehaltskonto über mehrere Jahre bei demselben Institut zu führen, um Vertrauen aufzubauen und die Verhandlungsposition zu stärken.
Was ist der Unterschied zwischen Bonität und Liquidität?
Bonität beschreibt die allgemeine Vertrauenswürdigkeit und Zahlungsmoral eines Schuldners auf Basis seiner Historie. Liquidität hingegen bezieht sich auf die aktuell verfügbaren finanziellen Mittel zur Deckung kurzfristiger Verpflichtungen. Eine Person kann über hohe Liquidität verfügen, aber aufgrund vergangener Zahlungsausfälle eine schwache Bonität aufweisen. Für eine Kreditbewertung sind beide Faktoren relevant, wobei die Bonität die langfristige Ausfallwahrscheinlichkeit prognostiziert; die Liquidität sichert hingegen die laufende Bedienung der monatlichen Raten ab.
Beeinflussen Online-Käufe auf Rechnung meine Bonität?
Käufe auf Rechnung oder "Buy Now, Pay Later"-Angebote werden seit Ende 2026 verstärkt in die Kreditwürdigkeitsprüfung einbezogen. Eine Vielzahl solcher Kleinstverpflichtungen fragmentiert Ihr Kreditprofil und signalisiert eine angespannte Finanzlage. Auch wenn die einzelnen Beträge gering sind, mindert die schiere Anzahl der Verbindlichkeiten oft den Gesamtscore. Die Konsolidierung dieser Zahlungen auf eine monatliche Abrechnung hilft dabei, die bonität für kredit verbessern zu können und ein geordnetes Bild Ihrer Finanzen zu vermitteln.
Hilft ein Mitantragsteller bei der Verbesserung der Bonität?
Ein zweiter Kreditnehmer mit eigenem Einkommen verbessert die Annahmechancen und die Zinskonditionen erheblich. Durch die gesamtschuldnerische Haftung beider Personen verteilt sich das Ausfallrisiko für die Bank auf zwei Schultern. Dies führt in der Regel zu einem besseren internen Rating und ermöglicht den Zugriff auf niedrigere effektive Jahreszinssätze. Besonders bei größeren Summen oder einer knappen Haushaltsrechnung ist ein Mitantragsteller ein wirkungsvolles Instrument zur Absicherung der Finanzierung und zur Steigerung der Gesamtkreditwürdigkeit.


