

Ihr SCHUFA-Score für Kredit ist im Jahr 2026 kein statisches Urteil mehr, sondern eine aktiv steuerbare Finanzkennzahl. Die Sorge vor einer Kreditablehnung aufgrund intransparenter Datenprozesse ist bei vielen Antragstellern weit verbreitet. Häufig fehlt das Wissen über die exakte Gewichtung einzelner Faktoren oder die Korrekturmöglichkeit fehlerhafter Einträge. Sie suchen Klarheit. Eine belastbare Strategie sichert Ihre nächste Finanzierung ab.
Dieser Leitfaden erklärt die Funktionsweise des SCHUFA-Scores und zeigt Strategien zur Verbesserung Ihrer Bonität für optimale Kreditkonditionen auf. Wir analysieren die Neuerungen des 2026er Score-Modells im Detail. Sie erhalten eine strukturierte Anleitung zur Prüfung und Optimierung Ihrer persönlichen Datenlage. Der Text führt Sie methodisch durch die notwendigen Schritte zur Vorbereitung einer erfolgreichen Kreditanfrage bei Banken. Transparenz und eine präzise Datenbasis bilden das Fundament für Ihre langfristige finanzielle Handlungsfähigkeit.
Wichtigste Erkenntnisse
- Definition des SCHUFA-Scores als statistische Prognose für die Kreditwürdigkeit und Rückzahlungswahrscheinlichkeit verstehen.
- Einfluss der 12 zentralen Berechnungsfaktoren auf Ihren schufa score für kredit durch gezielte Datenpflege steuern.
- Zinssenkungen und bessere Konditionen durch den Wechsel in eine höhere Bonitätsklasse aktiv realisieren.
- Fehlerhafte oder veraltete Datensätze mittels kostenloser Auskunft nach Art. 15 DSGVO identifizieren und löschen lassen.
- KI-gestützte Vorab-Analyse durch den Paracini Finanzassistenten zur optimalen Vorbereitung der Kreditanfrage nutzen.
Grundlagen des SCHUFA-Scores: Definition und Relevanz 2026
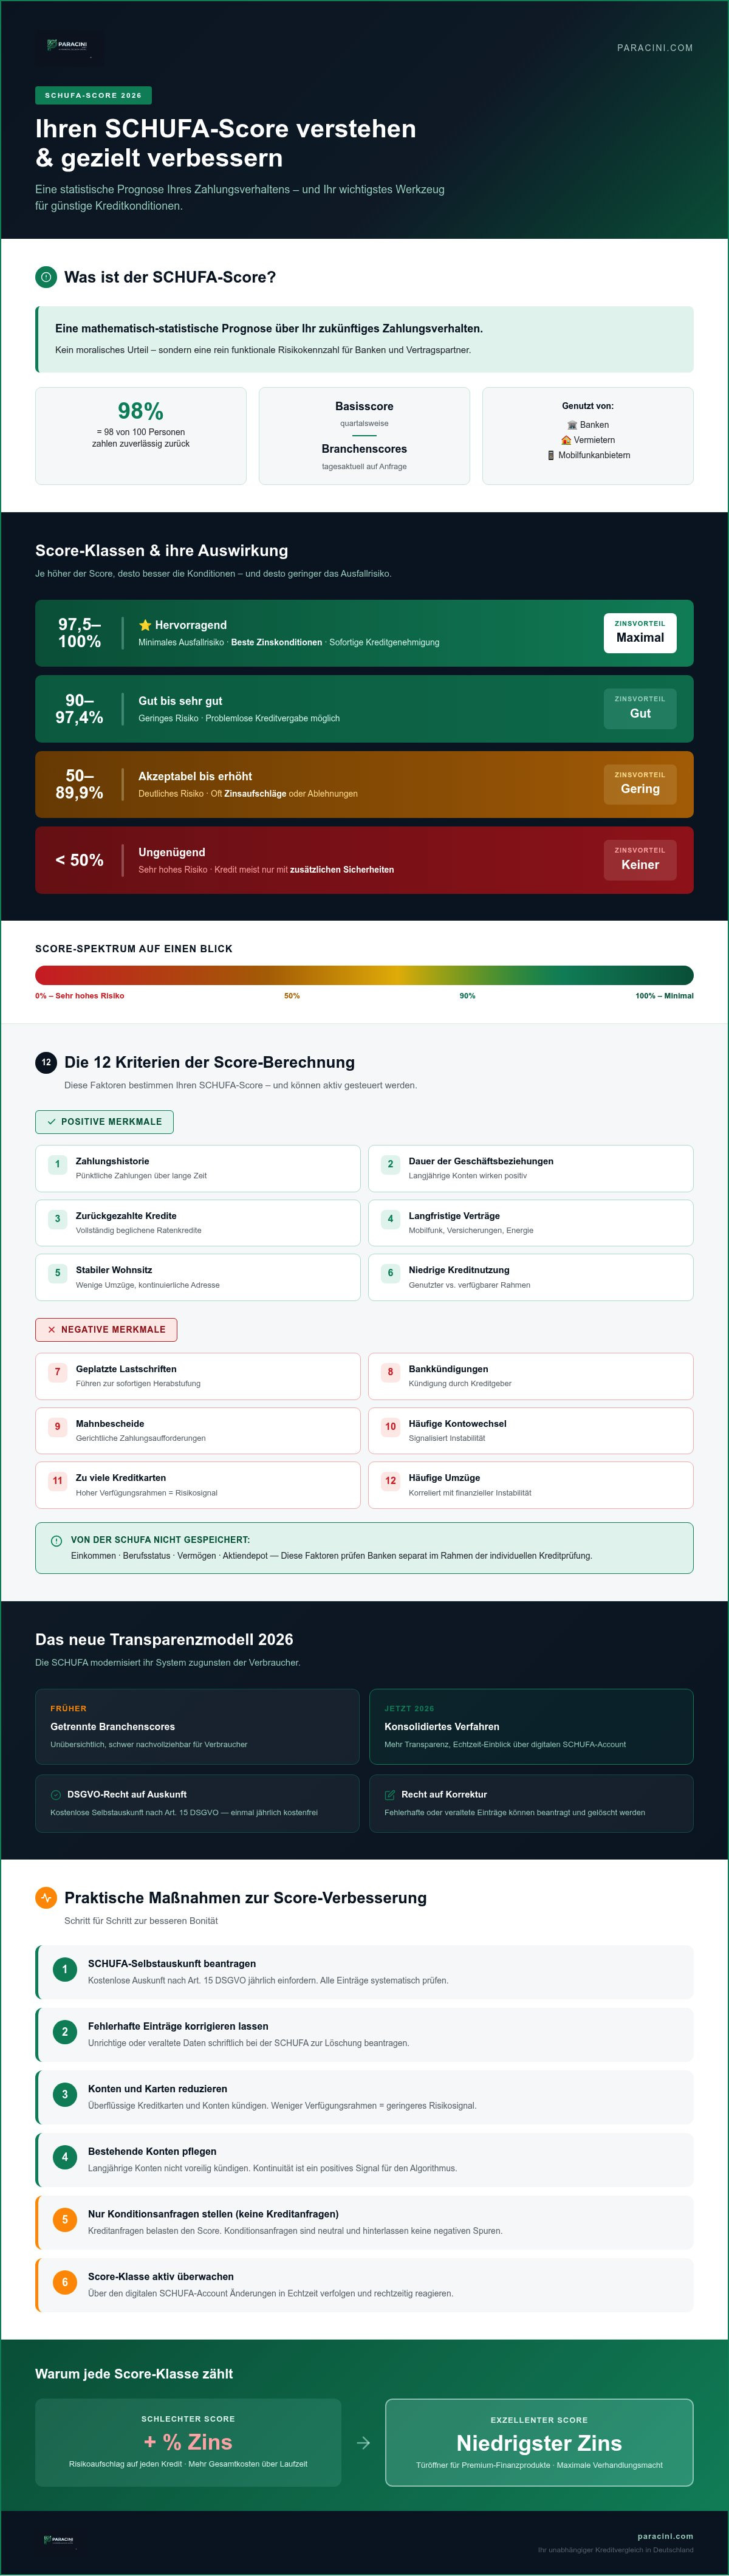
Der SCHUFA-Score für Kredit ist eine mathematisch-statistische Prognose über Ihr zukünftiges Zahlungsverhalten. Er gibt die Wahrscheinlichkeit an, mit der Sie einen Kredit vertragsgemäß zurückzahlen werden. Banken betrachten diesen Wert nicht als moralisches Urteil, sondern als rein funktionale Risikokennzahl. Ein Score von 98 Prozent bedeutet beispielsweise, dass statistisch gesehen 98 von 100 Personen in dieser Vergleichsgruppe ihren Verpflichtungen nachkommen. Je höher der Wert, desto geringer ist das kalkulierte Ausfallrisiko für den Kreditgeber.
Die Bewertung erfolgt in fest definierten Score-Klassen. Diese Struktur ermöglicht eine schnelle Einordnung Ihrer Bonität:
- Hervorragend (97,5 % – 100 %): Minimales Ausfallrisiko, beste Zinskonditionen.
- Gut bis sehr gut (90 % – 97,4 %): Geringes Risiko, problemlose Kreditvergabe möglich.
- Akzeptabel bis erhöht (50 % – 89,9 %): Deutliches Risiko, oft Zinsaufschläge oder Ablehnungen.
- Ungenügend (unter 50 %): Sehr hohes Risiko, Kredite werden meist nur gegen zusätzliche Sicherheiten gewährt.
Unterscheiden Sie zwischen dem Basisscore und spezifischen Branchenscores. Der Basisscore dient Ihrer persönlichen Information und wird quartalsweise berechnet. Branchenscores sind auf bestimmte Sektoren wie Banken, Telekommunikation oder Versandhandel optimiert. Diese Werte werden bei konkreten Anfragen oft tagesaktuell ermittelt. Neben Banken nutzen auch Vermieter und Mobilfunkanbieter diese Daten, um die Sicherheit laufender Zahlungsverträge zu prüfen.
Das neue Transparenzmodell 2026
Seit 2026 verfolgt die SCHUFA ein modernisiertes Transparenzmodell. Früher getrennte Branchenscores werden nun in einem konsolidierten Verfahren zusammengeführt. Dies erhöht die Nachvollziehbarkeit für Verbraucher erheblich. Über den digitalen SCHUFA-Account können Sie Veränderungen in Echtzeit einsehen. Die rechtliche Basis bildet die DSGVO. Sie garantiert Ihnen das Recht auf Auskunft und die Korrektur unrichtiger Merkmale. Das Modell 2026 reduziert die Komplexität und macht Ihren schufa score für kredit berechenbarer.
Warum der Score über Ihre Kreditkosten entscheidet
Der Zusammenhang zwischen Bonität und Zins ist direkt. Banken kalkulieren bei einem schwachen schufa score für kredit einen Risikoaufschlag ein. Dieser kompensiert mögliche Verluste durch Zahlungsausfälle. Ein exzellenter Score fungiert als Türöffner für Premium-Finanzprodukte mit niedrigen Effektivzinsen. Proaktives Monitoring schützt Sie vor Ablehnungen. Nutzen Sie unabhängige Portale wie Paracini, um einen Kredit zu finden, der exakt zu Ihrer aktuellen Score-Klasse passt. Ein fundiertes Verständnis Ihrer Datenbasis ist die Voraussetzung für jede erfolgreiche Finanzierung.
Die 12 Kriterien der Score-Berechnung im Detail
Die Berechnung der Bonität basiert auf einem Geflecht aus zwölf Kernkriterien. Die SCHUFA analysiert primär Ihre Vertragshistorie und Ihr bisheriges Zahlungsverhalten. Ein stabiler schufa score für kredit resultiert aus langjährigen Geschäftsbeziehungen. Banken bewerten Kontinuität als Zeichen für Zuverlässigkeit. Häufige Wechsel von Girokonten oder der Besitz zahlreicher Kreditkarten können hingegen die statistische Ausfallwahrscheinlichkeit erhöhen. Jede neue Karte erweitert Ihren finanziellen Verfügungsrahmen. Dies wertet der Algorithmus oft als potenzielles Risiko für eine Überschuldung. Die Kreditnutzung, also das Verhältnis von genutztem zu verfügbarem Rahmen, ist dabei entscheidend.
Auch die Wohnsitzhistorie fließt in die Bewertung ein. Häufige Umzüge innerhalb kurzer Zeiträume korrelieren statistisch oft mit einer geringeren finanziellen Stabilität. Dies gilt insbesondere, wenn zeitgleich neue Verträge für DSL oder Energie abgeschlossen werden. Die Dauer der Geschäftsbeziehungen zu Banken und Dienstleistern ist ein gewichtiger Faktor. Ein Girokonto, das seit zehn Jahren besteht, wirkt sich deutlich positiver aus als ein Konto, das erst vor wenigen Monaten eröffnet wurde. Der Algorithmus interpretiert Beständigkeit als Indikator für eine geordnete Lebensführung.
Positive vs. negative Merkmale
Das System unterscheidet strikt zwischen verschiedenen Datentypen. Positive Merkmale belegen Ihre Vertragstreue. Hierzu zählen vollständig zurückgezahlte Ratenkredite oder langjährige Mobilfunkverträge. Solche Einträge signalisieren dem Markt, dass Sie Verpflichtungen zuverlässig erfüllen. Negative Merkmale umfassen geplatzte Lastschriften, Kündigungen durch die Bank oder gerichtliche Mahnbescheide. Diese Informationen führen zu einer sofortigen Herabstufung der Score-Klasse. Interessanterweise bleiben viele persönliche Daten neutral. Ihr Einkommen, Ihr Berufsstatus oder der Wert Ihres Aktiendepots werden von der SCHUFA nicht gespeichert. Diese Faktoren prüfen Banken separat während der individuellen Kreditprüfung.
Gewichtung und statistische Relevanz
Nicht jede Information hat das gleiche Gewicht. Aktuelle Zahlungsprobleme beeinflussen den schufa score für kredit massiver als Ereignisse, die kurz vor der Löschfrist stehen. Die Aktualität der Daten ist entscheidend für die Risikoprognose. Eine lange Kreditbiografie ohne Störungen bildet ein starkes Fundament. Die Berechnung erfolgt über das Peer-Group-Verfahren. Ihr Verhalten wird mit dem einer Gruppe verglichen, die ähnliche Merkmale aufweist. Weist diese Gruppe eine hohe Ausfallquote auf, sinkt auch Ihr individueller Score. Zur präzisen Kalkulation Ihrer finanziellen Spielräume und zur Vorbereitung auf Bankgespräche stehen Ihnen verschiedene Finanzrechner zur Verfügung. Die Nutzung dieser Werkzeuge ermöglicht eine objektive Einschätzung Ihrer Belastungsgrenzen vor der eigentlichen Kreditanfrage.
Score-Klassen und ihre Auswirkung auf Kreditzinsen
Der schufa score für kredit bestimmt maßgeblich den Preis Ihrer Finanzierung. Banken nutzen hochgradig automatisierte Systeme, um das statistische Kreditausfallrisiko direkt in Zinssätze zu übersetzen. Ein hoher Score signalisiert dem Institut Sicherheit. Dies führt konsequent zu niedrigen Risikoaufschlägen. Sinkt der Score-Wert, steigt aus Sicht der Bank die Wahrscheinlichkeit von Zahlungsstörungen. Dieses Risiko wird durch höhere Zinsen kompensiert. Die Zinsspreizung bei bonitätsabhängigen Krediten ist in der Praxis erheblich. Während Kunden mit Spitzenwerten Zinsen im niedrigen einstelligen Bereich realisieren, zahlen Antragsteller mit mäßiger Bonität oft das Dreifache für das gleiche Kapital.
Ab bestimmten Schwellenwerten greifen harte Ablehnungsmechanismen der Bank-Algorithmen. Liegt der Score unter einer definierten bankinternen Grenze, erfolgt in der Regel keine manuelle Einzelfallprüfung mehr. Der Antragsprozess bricht an dieser Stelle sofort ab. Dies unterstreicht die Notwendigkeit, die eigene Datenbasis vor einer offiziellen Anfrage genau zu kennen. Ein präzises Monitoring verhindert frustrierende Ablehnungen, die wiederum negative Auswirkungen auf die kurzfristige Bonitätswahrnehmung haben können.
Eine konkrete Beispielrechnung verdeutlicht die finanziellen Dimensionen dieser Einstufung. Bei einem Kreditbetrag von 20.000 Euro und einer Laufzeit von 84 Monaten ergeben sich signifikante Differenzen. Ein Antragsteller mit hervorragendem Score erhält einen Zinssatz von 3,9 % effektiv. Die monatliche Belastung liegt bei etwa 272 Euro. Ein Antragsteller mit einem lediglich mittleren Score erhält aufgrund des Risikoaufschlags einen Zinssatz von 9,5 % effektiv. In diesem Fall steigt die monatliche Rate auf ca. 323 Euro. Über die gesamte Laufzeit entstehen Gesamtkosten-Differenzen von über 4.200 Euro allein durch die Score-Differenz.
Einordnung der Score-Bereiche
Die SCHUFA unterteilt die Ergebnisse in verschiedene Segmente, die als Basis für die Kreditentscheidung dienen:
- Hervorragend (776 – 999 Punkte): Diese Gruppe genießt maximales Vertrauen am Kapitalmarkt. Der Zugang zu exklusiven Top-Zinsen unter 4 % ist bei passendem Einkommen die Regel.
- Gut bis Akzeptabel: In diesem Bereich werden marktübliche Standardkonditionen angeboten. Die Bank führt eine routinemäßige Prüfung der wirtschaftlichen Verhältnisse durch.
- Ausreichend bis Ungenügend: Das Risiko einer Ablehnung steigt signifikant an. Zusagen erfolgen meist nur als Hochzinskredite mit effektiven Jahreszinsen im zweistelligen Bereich.
Der Paracini Zins-Check
Zur strategischen Planung Ihrer privaten Finanzen ist eine vorherige Simulation der Konditionen unerlässlich. Nutzen Sie den Kreditrechner von Paracini, um verschiedene Zins-Szenarien risikofrei durchzuspielen. Ein entscheidender technischer Vorteil bei der digitalen Suche über unser Portal ist die strikte Trennung zwischen Konditionsanfrage und Kreditanfrage. Eine Konditionsanfrage wird als Merkmal "Anfrage Kreditkonditionen" gemeldet und ist schufa-neutral. Sie hat keinerlei Einfluss auf Ihren aktuellen Score. Erst die finale, verbindliche Kreditanfrage wird score-relevant gespeichert. Ein systematischer Ratenkredit-Vergleich ermöglicht es Ihnen, gezielt die Anbieter zu identifizieren, deren Annahmerichtlinien exakt zu Ihrem individuellen schufa score für kredit passen. So sichern Sie sich planbar die bestmöglichen Marktzinsen.
Praktische Maßnahmen zur Verbesserung des SCHUFA-Scores
Die aktive Gestaltung Ihrer Bonität beginnt mit einer systematischen Bestandsaufnahme. Fordern Sie hierzu die kostenlose Datenkopie nach Art. 15 DSGVO direkt bei der SCHUFA an. Dieses Dokument bildet die notwendige Grundlage für alle weiteren Optimierungsschritte. Prüfen Sie den Datensatz akribisch auf veraltete Einträge oder sachliche Fehler. Identitätsverwechslungen oder bereits beglichene Forderungen, die fälschlicherweise noch als offen geführt werden, belasten Ihren schufa score für kredit unnötig. Melden Sie Unstimmigkeiten sofort über das Online-Portal des Anbieters. Bis zur Klärung des Sachverhalts wird der entsprechende Eintrag meist gesperrt und fließt vorübergehend nicht in die Score-Berechnung ein.
Bereinigen Sie Ihre finanzielle Infrastruktur konsequent. Kündigen Sie ungenutzte Kreditkarten und Girokonten. Jedes zusätzliche Konto und jeder Rahmenkredit erhöht statistisch das Risiko einer finanziellen Überforderung. Banken bewerten eine reduzierte Anzahl an Geschäftsbeziehungen oft als Zeichen von Übersichtlichkeit und Kontrolle. Konsolidieren Sie zudem mehrere Kleinkredite zu einem einzigen Ratenkredit. Eine Vielzahl kleiner Ratenzahlungen wirkt sich negativ auf das Risikoprofil aus. Ein einzelner, strukturierter Kredit zur Umschuldung verbessert die Übersichtlichkeit und signalisiert eine geordnete Rückzahlungsstrategie.
Löschfristen und Korrekturprozesse
Das Verständnis der Löschfristen ist für die zeitliche Planung neuer Finanzierungen essentiell. Reguläre Kredite werden exakt drei Jahre nach dem Jahr der vollständigen Rückzahlung gelöscht. Bei fehlerhaften Identitätsdaten oder unberechtigten Forderungen besteht ein Anspruch auf sofortige Löschung. Ein wesentlicher Fortschritt für Verbraucher ist der Umgang mit Restschuldbefreiungen. Nach aktueller Rechtsprechung des Europäischen Gerichtshofs und des Bundesgerichtshofs müssen diese Informationen bereits nach sechs Monaten gelöscht werden. Früher betrug diese Frist drei Jahre. Diese Verkürzung ermöglicht eine deutlich schnellere Rehabilitation Ihrer Kreditwürdigkeit nach einer Insolvenz.
Langfristige Bonitätspflege
Nachhaltige Stabilität erfordert diszipliniertes Handeln im Alltag. Richten Sie für alle Fixkosten Daueraufträge ein. So vermeiden Sie Mahnungen durch vergessene Rechnungen, die schnell zu negativen Einträgen führen können. Verzichten Sie zudem auf häufige Kleinkredite oder 0%-Finanzierungen im Versandhandel. Diese werden oft als Zeichen mangelnder Liquidität interpretiert und drücken den schufa score für kredit kurzfristig nach unten. Eine fundierte Vorbereitung schützt Sie vor Fehlentscheidungen. Weitere Details zu diesem Thema finden Sie in unserem Beitrag über Strategien, wie Sie Ihren Schufa-Score verbessern können. Zur Analyse Ihrer aktuellen finanziellen Situation und zur Planung Ihrer nächsten Schritte nutzen Sie am besten unsere professionellen Finanz-Tools.
Kreditvergleich mit Paracini: KI-Unterstützung für Ihre Bonität
Paracini transformiert den klassischen Vermittlungsprozess durch den konsequenten Einsatz moderner Technologien. Der KI-Finanzassistent fungiert hierbei als neutraler Organisator Ihrer persönlichen Datenbasis. Er bereitet alle relevanten Informationen strukturiert auf, bevor diese an potenzielle Kreditgeber übermittelt werden. Im Gegensatz zu herkömmlichen Filialbanken profitieren Sie bei einem digitalen Vergleich von einer umfassenden Marktübersicht und maximaler Transparenz. Sämtliche Gebühren und Konditionen sind detailliert aufgeschlüsselt. Die Datenübermittlung erfolgt über hochgradig gesicherte Schnittstellen. Ein wesentlicher funktionaler Vorteil ist die Durchführung schufa-neutraler Konditionsanfragen. Diese Anfragen ermöglichen einen objektiven Marktvergleich, ohne Ihren schufa score für kredit durch unnötige Merkmale negativ zu beeinflussen.
Die technologische Infrastruktur von Paracini ist auf Schnelligkeit und Präzision ausgelegt. Während Berater in Bankfilialen oft an hausinterne Produkte gebunden sind, agiert unser System als unabhängiger Vermittler. Das Ziel ist die Identifikation der günstigsten Zinskonditionen bei gleichzeitig hoher Zusage-Wahrscheinlichkeit. Durch die Vorab-Prüfung Ihrer Daten minimieren Sie das Risiko einer formellen Ablehnung durch die Bank-Algorithmen.
Die KI-gestützte Haushaltsanalyse
Ein zentrales Element der Kreditvorbereitung ist die automatisierte Haushaltsanalyse. Die KI wertet Ihre monatlichen Einnahmen und Ausgaben präzise aus. Dieser Prozess identifiziert ungenutzte Einsparpotenziale in Ihren laufenden Verträgen, etwa bei Versicherungen oder Energietarifen. Durch die gezielte Optimierung Ihrer fixen Kosten erhöht sich der verfügbare finanzielle Spielraum für die monatliche Kreditrate. Eine belastbare Haushaltsrechnung ist für Institute ein ebenso gewichtiges Kriterium wie die SCHUFA-Auskunft. Erfahren Sie mehr über die technologischen Hintergründe in unserem Fachartikel über KI Finanzberatung. Die KI-gestützte Methode reduziert manuelle Fehlerquellen und beschleunigt den gesamten Prozess der Kreditvermittlung erheblich.
In 3 Schritten zum passenden Kredit
Der Weg zur optimalen Finanzierung ist bei Paracini in drei effiziente Phasen unterteilt. Jede Stufe dient der Maximierung Ihrer Zinsvorteile und der Sicherung Ihrer Liquidität:
- Schritt 1: Bedarf ermitteln. Nutzen Sie den Kreditrechner zur exakten Festlegung von Kreditsumme und gewünschter Laufzeit.
- Schritt 2: Angebote vergleichen. Das System prüft Ihre Bonität im Hintergrund und präsentiert Ihnen sofort die passenden Kreditoptionen verschiedener Banken.
- Schritt 3: Digitaler Abschluss. Nach der Auswahl des Favoriten erfolgt die finale Prüfung mit sofortiger Rückmeldung zum Status der Zusage.
Dieser strukturierte Ablauf spart wertvolle Zeit und schont Ihre finanziellen Ressourcen. Die Kombination aus präziser Datenanalyse und schnellen digitalen Prozessen sichert Ihnen den Zugang zu Bestzinsen am Markt. Paracini bleibt dabei stets der sachliche Vermittler an Ihrer Seite, der Ordnung in komplexe Finanzentscheidungen bringt.
Finanzielle Handlungsfähigkeit durch Datenkontrolle sichern
Der schufa score für kredit fungiert als zentrales Steuerungselement Ihrer privaten Finanzen. Er ist kein statisches Urteil, sondern ein dynamischer Wert, den Sie durch gezielte Maßnahmen positiv beeinflussen können. Die Analyse der zwölf Kernkriterien und die konsequente Nutzung des Transparenzmodells 2026 bilden hierfür die Grundlage. Durch die Bereinigung fehlerhafter Einträge und die Konsolidierung Ihrer Kontenstruktur legen Sie das Fundament für erstklassige Kreditkonditionen. Eine professionelle Vorbereitung minimiert das Risiko von Ablehnungen und sichert Ihnen langfristige Zinsvorteile.
Paracini bietet Ihnen die notwendigen Werkzeuge für diesen Prozess. Wir kombinieren eine KI-gestützte Finanzanalyse mit einem unabhängigen Marktvergleich von über 20 Banken. Unsere Konditionsanfragen bleiben dabei zu 100 Prozent neutral. Sie erhalten volle Transparenz über Ihre Möglichkeiten, ohne Ihre Bonität zu gefährden. Nutzen Sie unsere digitalen Assistenten, um Ihre Haushaltsrechnung zu optimieren und die ideale Finanzierungslösung zu finden. Ein proaktiver Umgang mit Ihren Daten zahlt sich durch planbare Ersparnisse direkt aus.
Setzen Sie auf Struktur und Effizienz bei Ihrer nächsten Finanzierung. Jetzt Kredite vergleichen und Top-Zinsen sichern. Ihre finanzielle Stabilität ist das Ergebnis informierter Entscheidungen.
Häufig gestellte Fragen zum SCHUFA-Score
Wie hoch muss der SCHUFA-Score für einen Kredit sein?
Ein SCHUFA-Score für Kredit von mindestens 95 Prozent gilt bei den meisten Banken als Voraussetzung für günstige Marktzinsen. Bei Werten unter 90 Prozent steigen die Risikoaufschläge deutlich an oder es erfolgen automatisierte Ablehnungen. Die exakte Grenze variiert je nach Bank und Kreditart. Während Immobilienfinanzierungen oft Spitzenwerte über 97 Prozent erfordern, sind Ratenkredite bei entsprechender Einkommenslage auch mit geringeren Scores realisierbar. Eine genaue Vorab-Prüfung Ihrer Daten verhindert hierbei unnötige Ablehnungen.
Kann ich meinen SCHUFA-Score sofort verbessern?
Eine sofortige Verbesserung ist nur durch die Löschung fehlerhafter oder unberechtigter Einträge möglich. Korrigiert die SCHUFA falsche Daten, berechnet sich der Score unmittelbar neu. Reguläre Optimierungen durch das Kündigen ungenutzter Konten oder das Zusammenfassen von Krediten wirken sich meist erst zum nächsten Quartalsupdate aus. Der Basisscore wird alle drei Monate neu kalkuliert. Geduld und eine saubere Datenpflege sind für eine langfristige Steigerung Ihrer Bonität daher unerlässlich.
Welche Daten darf die SCHUFA nicht speichern?
Die SCHUFA speichert keine Informationen zu Ihrem Einkommen, Ihrem Vermögen oder Ihrem konkreten Berufsstatus. Auch sensible Daten wie Religionszugehörigkeit, Nationalität oder politische Einstellungen sind von der Speicherung ausgeschlossen. Das Scoring basiert rein auf finanzbezogenen Verhaltensdaten wie Kreditverträgen, Girokonten und Zahlungsstörungen. Die gesetzlichen Vorgaben der DSGVO begrenzen die Datenerhebung streng auf Informationen, die für die statistische Prognose der Kreditwürdigkeit unmittelbar relevant sind. Dies sichert eine rein sachbezogene Bewertung Ihrer finanziellen Zuverlässigkeit.
Verschlechtert jede Kreditanfrage meinen Score?
Eine reine Konditionsanfrage ist schufa-neutral und hat keine Auswirkungen auf Ihre Bewertung. Im Gegensatz dazu wird eine verbindliche Kreditanfrage für ein Jahr gespeichert und kann den schufa score für kredit kurzfristig senken. Viele Anfragen in kurzer Zeit signalisieren dem Algorithmus einen erhöhten Finanzierungsbedarf, was das Risiko erhöht. Nutzen Sie daher Vergleichsportale, die explizit mit schufa-neutralen Konditionsanfragen arbeiten, um Ihren Score während der Suche nach der besten Finanzierung effektiv zu schützen.
Wie oft wird der SCHUFA-Score aktualisiert?
Der Basisscore für Verbraucher wird einmal pro Quartal neu berechnet. Diese Aktualisierung erfolgt jeweils zum ersten Januar, April, Juli und Oktober eines Jahres. Branchenscores, die Banken oder Mobilfunkanbieter abfragen, werden hingegen oft tagesaktuell ermittelt. Sobald neue Informationen wie ein Kreditabschluss oder eine Kündigung gemeldet werden, fließen diese zeitnah in die branchenspezifischen Bewertungen ein. Regelmäßige Kontrollen Ihrer Datenkopie helfen dabei, diese Intervalle für Ihre finanzielle Planung effektiv zu nutzen.
Was passiert, wenn mein Kreditantrag wegen der SCHUFA abgelehnt wurde?
Fordern Sie bei einer Ablehnung sofort eine kostenlose Selbstauskunft an, um die Ursache zu identifizieren. Oft liegen veraltete Negativmerkmale oder Identitätsfehler vor, die korrigiert werden können. Vermeiden Sie es, direkt im Anschluss weitere Anträge bei anderen Banken zu stellen. Jede Ablehnung und jede neue Anfrage hinterlassen Spuren in Ihrem Datensatz. Analysieren Sie stattdessen Ihre Haushaltsrechnung und nutzen Sie neutrale Vergleichstools, um Anbieter mit passenden Annahmerichtlinien für Ihre aktuelle Bonität zu finden.
Ist ein Kredit ohne SCHUFA seriös möglich?
Seriöse Kredite ohne SCHUFA werden meist von spezialisierten Banken aus dem Ausland, etwa aus Liechtenstein, vermittelt. Diese Institute verzichten auf die deutsche SCHUFA-Abfrage, prüfen jedoch das feste Einkommen sehr streng. Die Zinsen liegen hier meist deutlich über dem Marktdurchschnitt für reguläre Ratenkredite. Seien Sie vorsichtig bei Anbietern, die Vorabgebühren verlangen oder Hausbesuche ankündigen. Ein Kredit ohne SCHUFA sollte nur als letzte Option nach einer gründlichen Prüfung aller regulären Alternativen in Betracht gezogen werden.
Wie beantrage ich die kostenlose SCHUFA-Selbstauskunft?
Sie können die kostenlose Datenkopie nach Art. 15 DSGVO direkt auf der offiziellen Webseite der SCHUFA beantragen. Suchen Sie gezielt nach dem Begriff Datenkopie und lassen Sie sich nicht zu kostenpflichtigen Abomodellen leiten. Der Antrag erfordert die Angabe Ihrer persönlichen Daten und meist den Upload eines Identitätsnachweises. Die Zustellung erfolgt in der Regel innerhalb weniger Wochen per Post. Dieses Recht auf unentgeltliche Auskunft steht Ihnen mindestens einmal pro Jahr uneingeschränkt zu.


