

Ihre Bank bewertet Ihre finanzielle Belastbarkeit nach strengen, oft unsichtbaren Kriterien, noch bevor Sie das erste Beratungsgespräch führen. Viele Kreditinteressenten fürchten zu Recht, dass fehlerhafte Angaben oder unbekannte Haushaltspauschalen zur Ablehnung ihres Antrags führen. Wenn Sie eine präzise haushaltsrechnung für kredit aufstellen, schaffen Sie die notwendige Transparenz über Ihr frei verfügbares Einkommen. Dies ist die Grundvoraussetzung, um Ihre Bonität objektiv zu belegen und Top-Konditionen bei der Zinsgestaltung zu sichern. Angesichts steigender Leitzinsen im Jahr 2026 ist eine exakte Vorbereitung wichtiger denn je.
Sie erfahren in diesem Artikel, wie Sie Ihre monatlichen Einnahmen und Ausgaben methodisch strukturieren. Wir erläutern Ihnen die Bedeutung bankinterner Pauschalen, die aktuell für den ersten Erwachsenen im Haushalt oft zwischen 900 und 1.200 Euro angesetzt werden. Sie erhalten eine klare Anleitung zur korrekten Berücksichtigung von Nebeneinkünften und zur Identifikation von Einsparpotenzialen durch gezielte Tarifvergleiche. Am Ende verfügen Sie über eine fertige Aufstellung für Ihr Bankgespräch. Diese Struktur stärkt Ihre Verhandlungsposition nachhaltig und ebnet den Weg zu einem Darlehen mit optimalen Konditionen.
Wichtigste Erkenntnisse
- Ermittlung der Kapitaldienstfähigkeit als essenzielle Basis für jede bankinterne Kreditentscheidung.
- Anleitung, wie Sie eine strukturierte haushaltsrechnung für kredit aufstellen und Ihre Bonität objektiv belegen.
- Einblick in die Anwendung bankinterner Haushaltspauschalen zur Vermeidung von folgenschweren Kalkulationsfehlern.
- Optimierung des monatlichen finanziellen Spielraums durch eine automatisierte Ausgabenanalyse mit dem KI-Finanzassistenten.
Bedeutung der Haushaltsrechnung für die Kreditvergabe
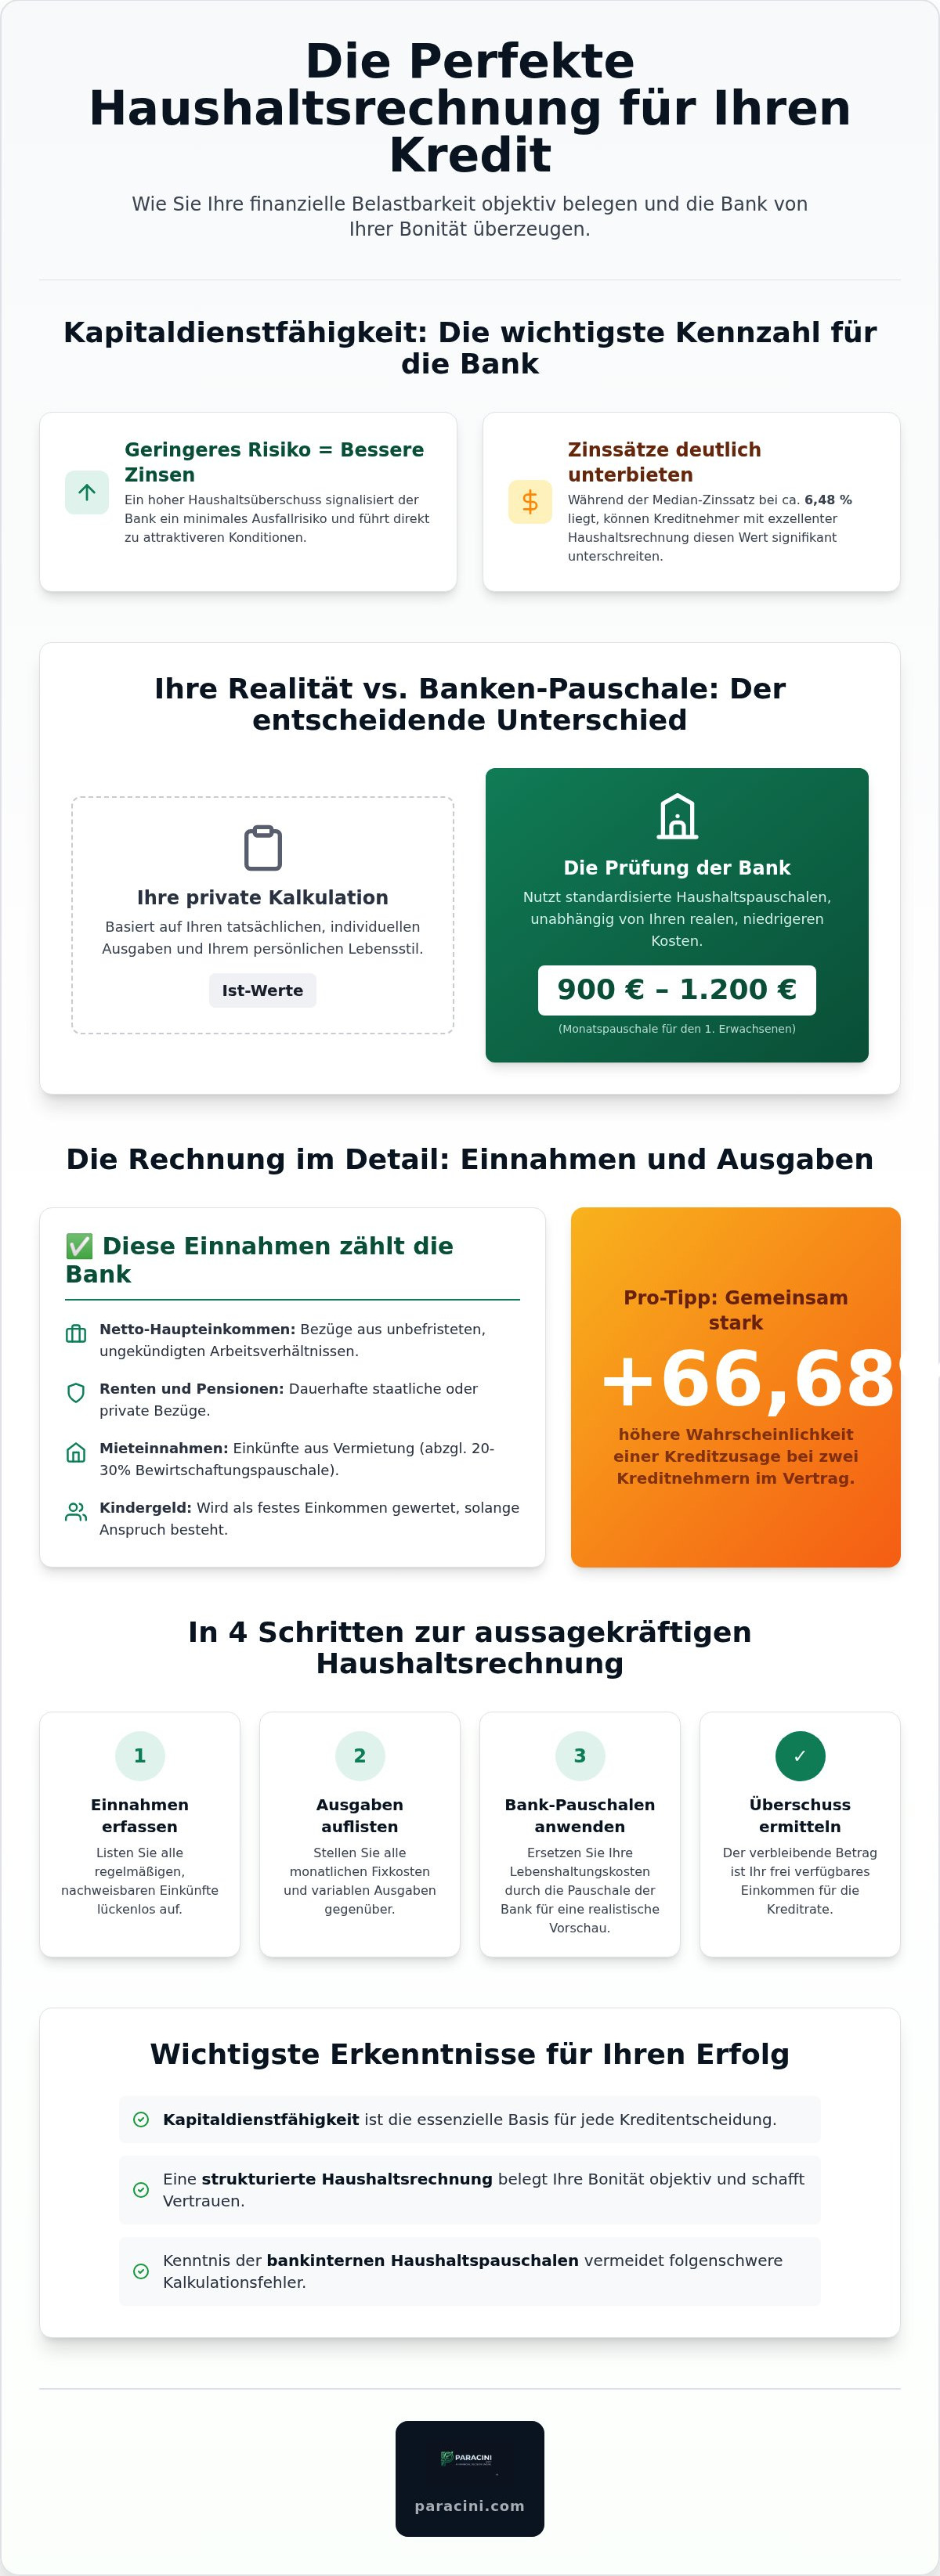
Die Haushaltsrechnung ist das fundamentale Instrument zur Ermittlung Ihres monatlichen Liquiditätsüberschusses. Sie stellt sämtliche Einnahmen den regelmäßigen Ausgaben gegenüber. Banken nutzen diese Kalkulation als zentrales Element zur Prüfung der Kapitaldienstfähigkeit. Wenn Sie eine haushaltsrechnung für kredit aufstellen, quantifizieren Sie objektiv den Betrag, der nach Abzug aller Lebenshaltungskosten für die Tilgung eines Darlehens zur Verfügung steht. Die Basis für diese präzise Aufstellung bildet oft ein konsequent geführtes Haushaltsbuch, das alle Zahlungsströme lückenlos dokumentiert.
Es besteht ein direkter Zusammenhang zwischen dem ermittelten Haushaltsüberschuss und den angebotenen Konditionen. Ein hoher Überschuss signalisiert der Bank ein geringes Ausfallrisiko. Dies führt in der Praxis häufig zu attraktiveren Zinssätzen. Im Juli 2026 lag der Median-Zinssatz für Ratenkredite bei etwa 6,48 Prozent. Kreditnehmer mit einer exzellenten Haushaltsrechnung und hoher Bonität können diesen Wert deutlich unterbieten. Gleichzeitig dient die Rechnung Ihrem persönlichen Schutz. Sie verhindert eine finanzielle Überlastung, indem sie die realistische Belastbarkeit Ihrer Finanzen aufzeigt.
Warum Banken Ihre Haushaltsrechnung prüfen
Kreditinstitute sind gesetzlich zur Durchführung einer strengen Kreditwürdigkeitsprüfung verpflichtet. Dies regelt unter anderem die Wohnimmobilienkreditrichtlinie für Immobiliendarlehen. Die Bank sichert sich damit gegen potenzielle Kreditausfälle ab. Es geht darum, eine nachhaltige Haushaltsführung über die gesamte Laufzeit sicherzustellen. Dabei kalkuliert die Bank nicht nur mit dem aktuellen Status quo. Sie rechnet Sicherheitsmargen und Pufferzonen ein. Diese Puffer fangen unvorhergesehene Ausgaben oder kurzfristige Einkommensschwankungen auf. Nur wenn nach Abzug dieser Puffer genügend Kapital für die Rate bleibt, erfolgt eine Zusage.
Unterschied zwischen privater Kalkulation und Bankenprüfung
Ihre private Rechnung basiert meist auf tatsächlichen Ist-Werten Ihrer Ausgaben. Banken hingegen arbeiten mit standardisierten Haushaltspauschalen. Diese Pauschalen liegen im Jahr 2026 für den ersten Erwachsenen im Haushalt oft zwischen 900 und 1.200 Euro monatlich. Selbst wenn Ihre realen Kosten niedriger sind, setzt die Bank diese Mindestwerte an. Zusätzlich werden bei langfristigen Darlehen zukünftige Zinsänderungsrisiken simuliert. Für eine erste Orientierung bezüglich der möglichen Ratenhöhe empfiehlt sich die Nutzung von einem Kreditrechner. Das Tool hilft dabei, verschiedene Szenarien durchzuspielen, bevor Sie die finale haushaltsrechnung für kredit aufstellen und offiziell einreichen.
Einnahmen erfassen: Was zählt für die Bank?
Eine lückenlose Dokumentation Ihrer Einnahmen bildet das Fundament für eine erfolgreiche Kreditentscheidung. Wenn Sie eine haushaltsrechnung für kredit aufstellen, müssen alle Einkünfte durch offizielle Belege wie Gehaltsabrechnungen, Rentenbescheide oder Steuerbescheide nachweisbar sein. Banken legen größten Wert auf die Kontinuität Ihrer Geldflüsse. Kontinuität ist entscheidend. Einmalige Zahlungen wie Erbschaften, Schenkungen oder Gewinne aus Wertpapierverkäufen werden in der Regel nicht zur dauerhaften Kapitaldienstfähigkeit gezählt. Sie gelten als unsicher und unplanbar.
Für Selbstständige und Freiberufler gelten verschärfte Anforderungen bei der Einkommensprüfung. Kreditinstitute verlangen hier üblicherweise die Gewinnermittlungen oder Einkommensteuerbescheide der letzten drei abgeschlossenen Geschäftsjahre. Dies dient der Verifizierung eines stabilen Einkommensniveaus über einen längeren Zeitraum. Schwankende Umsätze führen oft dazu, dass Banken einen Sicherheitsabschlag auf den Durchschnittsgewinn vornehmen. Eine zweite Person im Kreditvertrag kann die Erfolgschancen massiv erhöhen. Laut aktuellen Statistiken aus dem Jahr 2026 steigt die Wahrscheinlichkeit einer Kreditzusage bei zwei Kreditnehmern um etwa 66,68 Prozent.
Anerkannte Einkunftsarten im Überblick
Kreditinstitute kategorisieren Einnahmen nach ihrer Beständigkeit. Nur gesicherte Bezüge fließen vollumfänglich in die Kalkulation ein. Dazu gehören primär:
- Netto-Haupteinkommen: Monatliche Bezüge aus ungekündigten, unbefristeten Arbeitsverhältnissen außerhalb der Probezeit.
- Renten und Pensionen: Dauerhafte staatliche oder private Rentenbezüge.
- Mieteinnahmen: Einkünfte aus vermieteten Immobilien, wobei Banken oft pauschal 20 bis 30 Prozent für Bewirtschaftungskosten abziehen.
- Kindergeld: Diese staatliche Leistung wird meist als festes Einkommen gewertet, sofern die Kinder noch längerfristig anspruchsberechtigt sind.
Kritische Einnahmen und Sondereffekte
Variable Gehaltsbestandteile wie Boni, Provisionen oder Weihnachtsgratifikationen werden kritisch geprüft. Banken bilden hier meist einen Durchschnitt der letzten 12 bis 24 Monate. Problematisch sind oft Spesen oder steuerfreie Zulagen. Da diese zweckgebunden sind, werden sie häufig nicht als frei verfügbares Einkommen anerkannt. Auch die Steuerklassenwahl beeinflusst Ihr anrechenbares Nettoergebnis unmittelbar. Ein Wechsel der Steuerklasse vor dem Kreditantrag kann das monatliche Netto künstlich erhöhen, wird von erfahrenen Prüfern jedoch meist hinterfragt. Zur detaillierten Vorbereitung Ihrer Unterlagen können Sie hilfreiche Finanzrechner und Checklisten nutzen. Wenn Sie Ihre haushaltsrechnung für kredit aufstellen, sorgt eine realistische Einschätzung variabler Anteile für die notwendige Sicherheit im Bankgespräch.
Ausgaben und Haushaltspauschalen kalkulieren
Die detaillierte Erfassung der Ausgabenseite stellt für viele Kreditnehmer die größte Herausforderung dar. Wenn Sie eine haushaltsrechnung für kredit aufstellen, müssen Sie strikt zwischen fixen Verpflichtungen und variablen Lebenshaltungskosten unterscheiden. Während Fixkosten exakt belegbar sind, greifen Banken bei den Lebenshaltungskosten auf standardisierte Pauschalwerte zurück. Diese Pauschalen dienen als Sicherheitsnetz für das Kreditinstitut. Sie stellen sicher, dass auch bei steigenden Preisen oder unvorhergesehenen Ereignissen die Ratenzahlung gewährleistet bleibt.
Ein wesentlicher Aspekt ist die Berücksichtigung von Puffern. Banken kalkulieren neben den laufenden Kosten oft zusätzliche Reserven für Instandhaltungen bei Immobilieneigentum oder für den Ersatz langlebiger Konsumgüter ein. Diese vorsichtige Herangehensweise schützt Sie vor einer finanziellen Überforderung. Es ist ratsam, die eigenen realen Ausgaben der letzten sechs Monate kritisch mit den banküblichen Sätzen zu vergleichen, um eine realistische Einschätzung der maximalen Kreditrate zu erhalten.
Fixkosten und bestehende Verpflichtungen
Zu den Fixkosten zählen alle Ausgaben, die monatlich in nahezu identischer Höhe anfallen. Diese müssen lückenlos dokumentiert werden:
- Wohnkosten: Kaltmiete inklusive Nebenkosten oder Bewirtschaftungskosten bei Wohneigentum.
- Versicherungen: Beiträge für Kfz-Versicherungen, Haftpflicht- oder Berufsunfähigkeitsversicherungen.
- Mobilität: Leasingraten, Kosten für den öffentlichen Nahverkehr oder Treibstoffpauschalen.
- Bestehende Kredite: Laufende Ratenzahlungen für bereits bestehende Darlehen.
Bestehende Kreditverpflichtungen reduzieren Ihren finanziellen Spielraum unmittelbar. In vielen Fällen ist eine Umschuldung sinnvoll. Durch die Zusammenfassung mehrerer Kleinkredite zu einem Gesamtdarlehen mit niedrigerem Zinssatz lässt sich die monatliche Gesamtbelastung oft signifikant senken. Dies verbessert Ihre Quote in der Haushaltsrechnung nachhaltig.
Lebenshaltungskosten und Pauschalwerte der Banken
Banken nutzen im Jahr 2026 aktualisierte Richtwerte für die tägliche Lebensführung. Diese Pauschalen decken Ausgaben für Ernährung, Kleidung, Freizeit und Körperpflege ab. Für den ersten Erwachsenen im Haushalt setzen Institute derzeit Werte zwischen 900 und 1.200 Euro an. Jede weitere erwachsene Person wird mit etwa 600 bis 900 Euro gewichtet. Für Kinder variieren die Sätze je nach Alter zwischen 250 und 500 Euro.
Die Haushaltsgröße beeinflusst die prozentuale Belastung massiv. Während Singles oft höhere Pro-Kopf-Kosten haben, profitieren Mehrpersonenhaushalte von Skaleneffekten. Wenn Sie Ihre haushaltsrechnung für kredit aufstellen, sollten Sie diese Pauschalen als Mindestwert akzeptieren. Liegen Ihre realen Ausgaben deutlich über diesen Werten, wird die Bank stets die höheren Ist-Kosten für die Berechnung heranziehen. Eine hohe Transparenz über Ihre tatsächlichen Konsumgewohnheiten ist daher für eine erfolgreiche Kreditprüfung unerlässlich.
Anleitung: Haushaltsrechnung für den Kreditantrag erstellen
Die Erstellung einer fundierten Kalkulation erfordert eine methodische Aufbereitung Ihrer Finanzdaten. Wenn Sie eine haushaltsrechnung für kredit aufstellen, dient dies der Ermittlung Ihres tatsächlichen finanziellen Spielraums. Dieser Prozess ist besonders kritisch bei komplexen Vorhaben wie einer Baufinanzierung, bei der Banken eine langfristige Tragfähigkeit voraussetzen. Eine präzise Vorbereitung minimiert das Risiko einer Ablehnung aufgrund lückenhafter Angaben.
Schritt 1: Datenbasis schaffen
Die Grundlage bildet eine lückenlose Dokumentation Ihrer Zahlungsströme. Sammeln Sie hierfür alle Kontoauszüge der letzten drei bis sechs Monate. Nutzen Sie digitale Banking-Exporte im CSV- oder PDF-Format für eine effiziente Analyse. Jährliche oder quartalsweise Zahlungen, wie Versicherungsbeiträge oder Grundsteuern, müssen zwingend auf Monatswerte umgerechnet werden. Bereinigen Sie Ihre Aufstellung um Sondereffekte. Einmalige Steuerrückerstattungen oder Erlöse aus Privatverkäufen dürfen nicht als regelmäßiges Einkommen gewertet werden.
Schritt 2: Budgetierung und Liquiditätsprüfung
Nach der Datenerfassung folgt die Gegenüberstellung aller Positionen. Subtrahieren Sie sämtliche Fixkosten und Lebenshaltungskosten von Ihren Nettoeinnahmen. Das Ergebnis ist Ihr frei verfügbarer Betrag. Wenden Sie auf diesen Überschuss einen Sicherheitsabschlag von 10 bis 20 Prozent an. Dieser Puffer fängt unvorhergesehene Preissteigerungen ab. Die verbleibende Summe stellt die maximal tragfähige Kreditrate dar. Dieser Schritt sichert Ihre finanzielle Stabilität über die gesamte Laufzeit des Darlehens ab.
Schritt 3: Optimierungspotenziale nutzen
Eine aktive Verbesserung Ihrer Bonität gelingt durch die Reduktion unnötiger Kostenstellen, noch bevor Sie die finale haushaltsrechnung für kredit aufstellen. Prüfen Sie bestehende Abonnements und Versicherungen auf ihre Notwendigkeit. Angesichts der im Jahr 2026 gestiegenen Energiekosten bietet ein konsequenter Stromvergleich erhebliches Einsparpotenzial. Jede Senkung der Fixkosten erhöht Ihren Liquiditätsüberschuss direkt. Zudem verbessert die Tilgung laufender Kleinkredite Ihre Bilanz vor dem Bankgespräch. Für eine detaillierte Auswertung Ihrer Möglichkeiten stehen Ihnen professionelle Finanzrechner zur Verfügung.
Optimierung der Kreditchancen mit Paracini
Die manuelle Aufbereitung Ihrer Finanzdaten bildet die notwendige Basis. Paracini erweitert diesen Prozess durch technologische Überlegenheit und automatisierte Analysetools. Wenn Sie eine haushaltsrechnung für kredit aufstellen, liefert der KI-Finanzassistent eine objektive Auswertung Ihrer Kontobewegungen. Dies spart Zeit. Es minimiert zudem das Risiko menschlicher Übertragungsfehler, die im Bankgespräch zu Rückfragen oder Ablehnungen führen könnten. Die Plattform fungiert hierbei als neutraler Vermittler, der Ihre Daten strukturiert für den Markt aufbereitet.
KI-gestützte Analyse Ihrer Finanzen
Der Einsatz moderner Algorithmen ermöglicht eine präzise Kategorisierung Ihrer Ausgabenmuster. Ein wesentlicher Vorteil der KI Finanzberatung liegt in der Identifikation versteckter Fixkosten. Das System erkennt wiederkehrende Buchungen und ordnet diese automatisch den banküblichen Kategorien zu. Dies schafft maximale Transparenz über Ihr frei verfügbares Einkommen.
Frühzeitiges Erkennen von Kredithindernissen ist entscheidend. Die KI analysiert beispielsweise die Häufigkeit von Kleinstkrediten oder "Buy Now, Pay Later" (BNPL) Umsätzen. Da die neue EU-Verbraucherkreditrichtlinie ab November 2026 auch diese Kreditformen strenger reguliert, ist eine saubere Kontoführung wichtiger denn je. Paracini identifiziert zudem Sparpotenziale durch den Vergleich von Strom- oder Gastarifen. Jede eingesparte Euro-Summe bei den Fixkosten erhöht unmittelbar Ihren Spielraum für die gewünschte Kreditrate.
Vom Haushaltsplan zum fertigen Kreditvertrag
Nach der erfolgreichen Analyse folgt die Auswahl des passenden Darlehens. Nutzen Sie den unabhängigen Kredit-Vergleich, um tagesaktuelle Konditionen zu prüfen. Die Plattform gleicht Ihre individuelle Haushaltsrechnung mit den Annahmerichtlinien verschiedener Banken ab. Dies verhindert unnötige Kreditanfragen, die Ihren SCHUFA-Score belasten könnten. Die Laufzeiten lassen sich exakt so anpassen, dass die monatliche Rate stabil in Ihr Budget passt.
Der Prozess ist effizient gestaltet. Ein digitaler Antragsprozess führt Sie durch alle notwendigen Schritte. Experten unterstützen Sie bei der finalen Aufbereitung der Unterlagen für das Kreditinstitut. Angesichts eines Median-Zinssatzes von etwa 6,48 Prozent im Juli 2026 sichert eine professionell erstellte Dokumentation den Zugang zu Top-Konditionen. Wenn Sie Ihre haushaltsrechnung für kredit aufstellen und dabei auf die technologische Unterstützung von Paracini setzen, maximieren Sie Ihre Bonität durch Transparenz und Struktur.
Der Weg zu Ihrem optimalen Darlehen
Eine präzise Kalkulation bildet das Fundament für jede erfolgreiche Finanzierung. Durch die systematische Erfassung Ihrer Einnahmen und die Berücksichtigung banküblicher Pauschalen schaffen Sie die notwendige Transparenz für Kreditinstitute. Dies führt nicht nur zu einer höheren Wahrscheinlichkeit der Zusage, sondern sichert Ihnen langfristig attraktive Zinskonditionen durch eine objektiv belegte Bonität. Die methodische Aufbereitung Ihrer Daten ist der erste Schritt zur finanziellen Stabilität.
Nutzen Sie technologische Unterstützung, wenn Sie Ihre haushaltsrechnung für kredit aufstellen. Unser KI-Finanzassistent ermöglicht eine automatisierte Analyse Ihrer Ausgabenmuster und identifiziert gezielt Einsparpotenziale bei Ihren Fixkosten. Mit einem unabhängigen Vergleich von über 300 Banken finden Sie die Finanzierungslösung, die exakt zu Ihrer individuellen wirtschaftlichen Leistungsfähigkeit passt. Eine strukturierte Vorbereitung minimiert finanzielle Risiken und schafft Planungssicherheit für Ihre Zukunft.
Jetzt Kredite vergleichen und Haushaltsbudget prüfen. Profitieren Sie von unseren kostenlosen Tools zur Budgetplanung und starten Sie bestens vorbereitet in Ihr nächstes Bankgespräch. Mit der richtigen Strategie sichern Sie sich den notwendigen finanziellen Spielraum für Ihr Vorhaben.
Häufig gestellte Fragen zur Haushaltsrechnung
Welche Einnahmen erkennt die Bank in der Haushaltsrechnung an?
Banken erkennen primär regelmäßige und nachweisbare Einkünfte an. Dazu zählen das Netto-Gehalt aus unbefristeten Arbeitsverhältnissen, Rentenzahlungen sowie dauerhafte Mieteinnahmen. Variable Bestandteile wie Boni oder Provisionen werden oft nur anteilig über einen Durchschnitt der letzten 12 bis 24 Monate gewertet. Wichtig ist die Kontinuität der Zahlungsströme. Einmalige Zahlungen finden in der Regel keine Berücksichtigung. Zusätzlich sollten Sie Unterhaltszahlungen nur dann einplanen, wenn diese durch gerichtliche Beschlüsse oder Verträge langfristig gesichert sind.
Wie hoch ist die Haushaltspauschale der Banken pro Person?
Die Höhe der Haushaltspauschalen variiert je nach Institut und Haushaltsgröße. Für den ersten Erwachsenen setzen Banken im Jahr 2026 typischerweise Beträge zwischen 900 und 1.200 Euro an. Für jede weitere erwachsene Person im Haushalt werden etwa 600 bis 900 Euro kalkuliert. Pro Kind liegen die Sätze zwischen 250 und 500 Euro. Diese Pauschalen decken alle variablen Lebenshaltungskosten wie Ernährung, Kleidung und Freizeit ab und dienen der Bank als kalkulatorisches Sicherheitsnetz.
Wird das Kindergeld bei der Kreditberechnung voll angerechnet?
Das Kindergeld wird von den meisten Banken als festes Einkommen in der Haushaltsrechnung berücksichtigt. Voraussetzung ist, dass der Anspruch für die Kinder noch über einen längeren Zeitraum der Kreditlaufzeit besteht. Es dient als Ausgleich für die zusätzlichen Lebenshaltungskosten, die durch die Haushaltspauschale für Kinder angesetzt werden. Bei der Ermittlung des Liquiditätsüberschusses gleicht es die höheren Ausgaben für den Nachwuchs teilweise aus und stabilisiert so die Bilanz Ihrer monatlichen Aufstellung nachhaltig.
Was passiert, wenn meine Ausgaben höher sind als die Pauschale der Bank?
Wenn Ihre tatsächlichen Ausgaben über den banküblichen Pauschalwerten liegen, nutzt das Kreditinstitut stets Ihre realen Kosten für die Kalkulation. Banken fordern zur Verifizierung oft Kontoauszüge der letzten drei bis sechs Monate an. Eine Unterdeckung der Pauschale durch besonders sparsame Lebensführung wird hingegen selten akzeptiert. Um eine präzise haushaltsrechnung für kredit aufstellen zu können, sollten Sie Ihre Fixkosten durch digitale Analysetools exakt erfassen und gegenüber der Bank lückenlos durch entsprechende Belege nachweisen.
Kann ich die Haushaltsrechnung durch einen Tarifwechsel verbessern?
Ein gezielter Tarifwechsel bei Fixkostenpositionen verbessert Ihren monatlichen Liquiditätsüberschuss unmittelbar. Durch den Vergleich von Strom- und Gastarifen oder einen Wechsel des DSL-Anbieters senken Sie Ihre regelmäßigen Ausgaben nachhaltig. Jede Reduktion der Fixkosten erhöht den Spielraum für die Kreditrate in der Haushaltsrechnung. Paracini bietet hierfür spezialisierte Vergleichstools an, um Ihre finanzielle Bilanz vor dem Bankgespräch zu optimieren. Dies führt in der Praxis oft zu einer besseren Bonitätseinstufung und somit zu attraktiveren Zinskonditionen.
Muss ich Urlaubs- und Weihnachtsgeld in der Rechnung angeben?
Urlaubs- und Weihnachtsgeld sollten Sie in der Aufstellung angeben, da sie Ihr jährliches Gesamteinkommen erhöhen. Banken rechnen diese Sonderzahlungen meist auf einen monatlichen Durchschnittswert um, sofern sie vertraglich garantiert sind. Dies verbessert die Quote Ihrer Kapitaldienstfähigkeit signifikant. Achten Sie darauf, diese Beträge durch entsprechende Lohnabrechnungen oder den Arbeitsvertrag nachzuweisen. Schwankende, freiwillige Gratifikationen werden von Kreditgebern hingegen oft mit vorsichtigen Sicherheitsabschlägen bewertet, um eine nachhaltige Rückzahlung des Darlehens sicherzustellen.
Wie wirkt sich ein bestehender Leasingvertrag auf meinen Kredit aus?
Ein Leasingvertrag wird von Banken als feste monatliche Verpflichtung gewertet und reduziert Ihren verfügbaren Haushaltsüberschuss direkt. Die Leasingrate wird wie eine Kreditrate in die Ausgabenseite eingerechnet. Dies verringert den Spielraum für die neue Finanzierung. Bevor Sie eine haushaltsrechnung für kredit aufstellen, sollten Sie prüfen, ob die Gesamtbelastung aller Verträge noch innerhalb der banküblichen Belastungsgrenzen liegt. Leasingverträge sind zudem in der SCHUFA vermerkt und beeinflussen das bankinterne Scoring bei der Kreditwürdigkeitsprüfung.
Wie viel Prozent des Einkommens sollte maximal für die Kreditrate genutzt werden?
Experten empfehlen, maximal 35 bis 40 Prozent des monatlichen Nettoeinkommens für Kreditraten aufzuwenden. Dieser Wert stellt sicher, dass nach Abzug der Fixkosten und Lebenshaltungskosten genügend Puffer für unvorhergesehene Ausgaben bleibt. Banken prüfen diese Quote im Rahmen der Haushaltsrechnung sehr genau. Eine zu hohe Belastungsquote führt oft zu Risikoaufschlägen beim Zinssatz oder zur Ablehnung des Antrags. Eine gesunde Relation zwischen Einkommen und Rate ist essenziell für eine langfristig tragfähige Finanzierung ohne Überschuldungsrisiko.


