

Die weitverbreitete Ansicht, dass ein Immobilienkauf ohne Ersparnisse im aktuellen Zinsumfeld ausgeschlossen ist, stellt sich oft als Fehlkalkulation heraus. Tatsächlich setzen einkommensstarke Haushalte die Baufinanzierung ohne Eigenkapital im Jahr 2026 gezielt als strategisches Werkzeug zur Liquiditätssicherung ein. Bei Marktzinsen um die 4,0 Prozent bleibt die Vollfinanzierung eine Option für Kreditnehmer mit exzellenter Bonität. Sie schont das verfügbare Kapital und ermöglicht den sofortigen Erwerb ohne jahrelange Sparphasen.
Sie wissen, dass hohe Kaufnebenkosten und intransparente Zinsaufschläge der Banken die Hürden für den Eigenheimtraum massiv erhöhen. Die Sorge vor einer Überschuldung ist bei einer Finanzierung über den vollen Kaufpreis hinaus ein berechtigter Faktor. Dieser Leitfaden analysiert die Voraussetzungen, Kosten und Risiken einer Immobilienfinanzierung ohne Eigenkapital im aktuellen Marktumfeld. Wir liefern Ihnen die notwendige Klarheit über die Machbarkeit und erklären die aktuellen Zinskonditionen im Detail.
Sie erhalten ein fundiertes Verständnis der Risikoaufschläge und einen strukturierten Schritt-für-Schritt-Plan zur Beantragung. Wir beleuchten zudem, wie die neue EU-Verbraucherkreditrichtlinie ab November 2026 die Kreditwürdigkeitsprüfung verschärft. Nutzen Sie diese Analyse als sachliche Entscheidungsgrundlage für Ihr Finanzierungsvorhaben.
Wichtigste Erkenntnisse
- Unterscheidung zwischen der 100-Prozent-Finanzierung des reinen Kaufpreises und der 110-Prozent-Vollfinanzierung inklusive aller Erwerbsnebenkosten.
- Bedeutung des monatlichen Haushaltsüberschusses und eines stabilen Beschäftigungsverhältnisses als primäre Entscheidungskriterien für Kreditgeber.
- Transparenz über Zinsaufschläge und die langfristige Kostenstruktur bei einer baufinanzierung ohne eigenkapital im aktuellen Marktumfeld.
- Strategische Absicherung des Darlehens durch die Wahl einer adäquaten Sollzinsbindung zur Minimierung von Zinsänderungsrisiken.
- Einsatz digitaler Vergleichstools und KI-gestützter Finanzassistenten zur objektiven Bewertung der persönlichen Kreditwürdigkeit.
Grundlagen der Vollfinanzierung: 100-Prozent- vs. 110-Prozent-Darlehen
Eine baufinanzierung ohne eigenkapital stellt eine Finanzierungsform dar, bei der das Kreditinstitut den vollständigen Kaufpreis oder zusätzlich die Erwerbsnebenkosten übernimmt. In der Fachterminologie wird dieses Modell als Vollfinanzierung bezeichnet. Die Grundlagen der Vollfinanzierung definieren dabei präzise, in welchem Umfang die Bank das Risiko über den reinen Immobilienwert hinaus trägt. Im Marktumfeld von 2026, das durch volatile Zinsen um die 4,0 Prozent geprägt ist, bleibt dieses Modell eine Option für Haushalte mit hohem, gesichertem Einkommen. Die strategische Entscheidung gegen den Einsatz von Eigenkapital dient oft der Erhaltung der persönlichen Liquidität für alternative Kapitalanlagen.
Die 100-Prozent-Finanzierung: Den Kaufpreis finanzieren
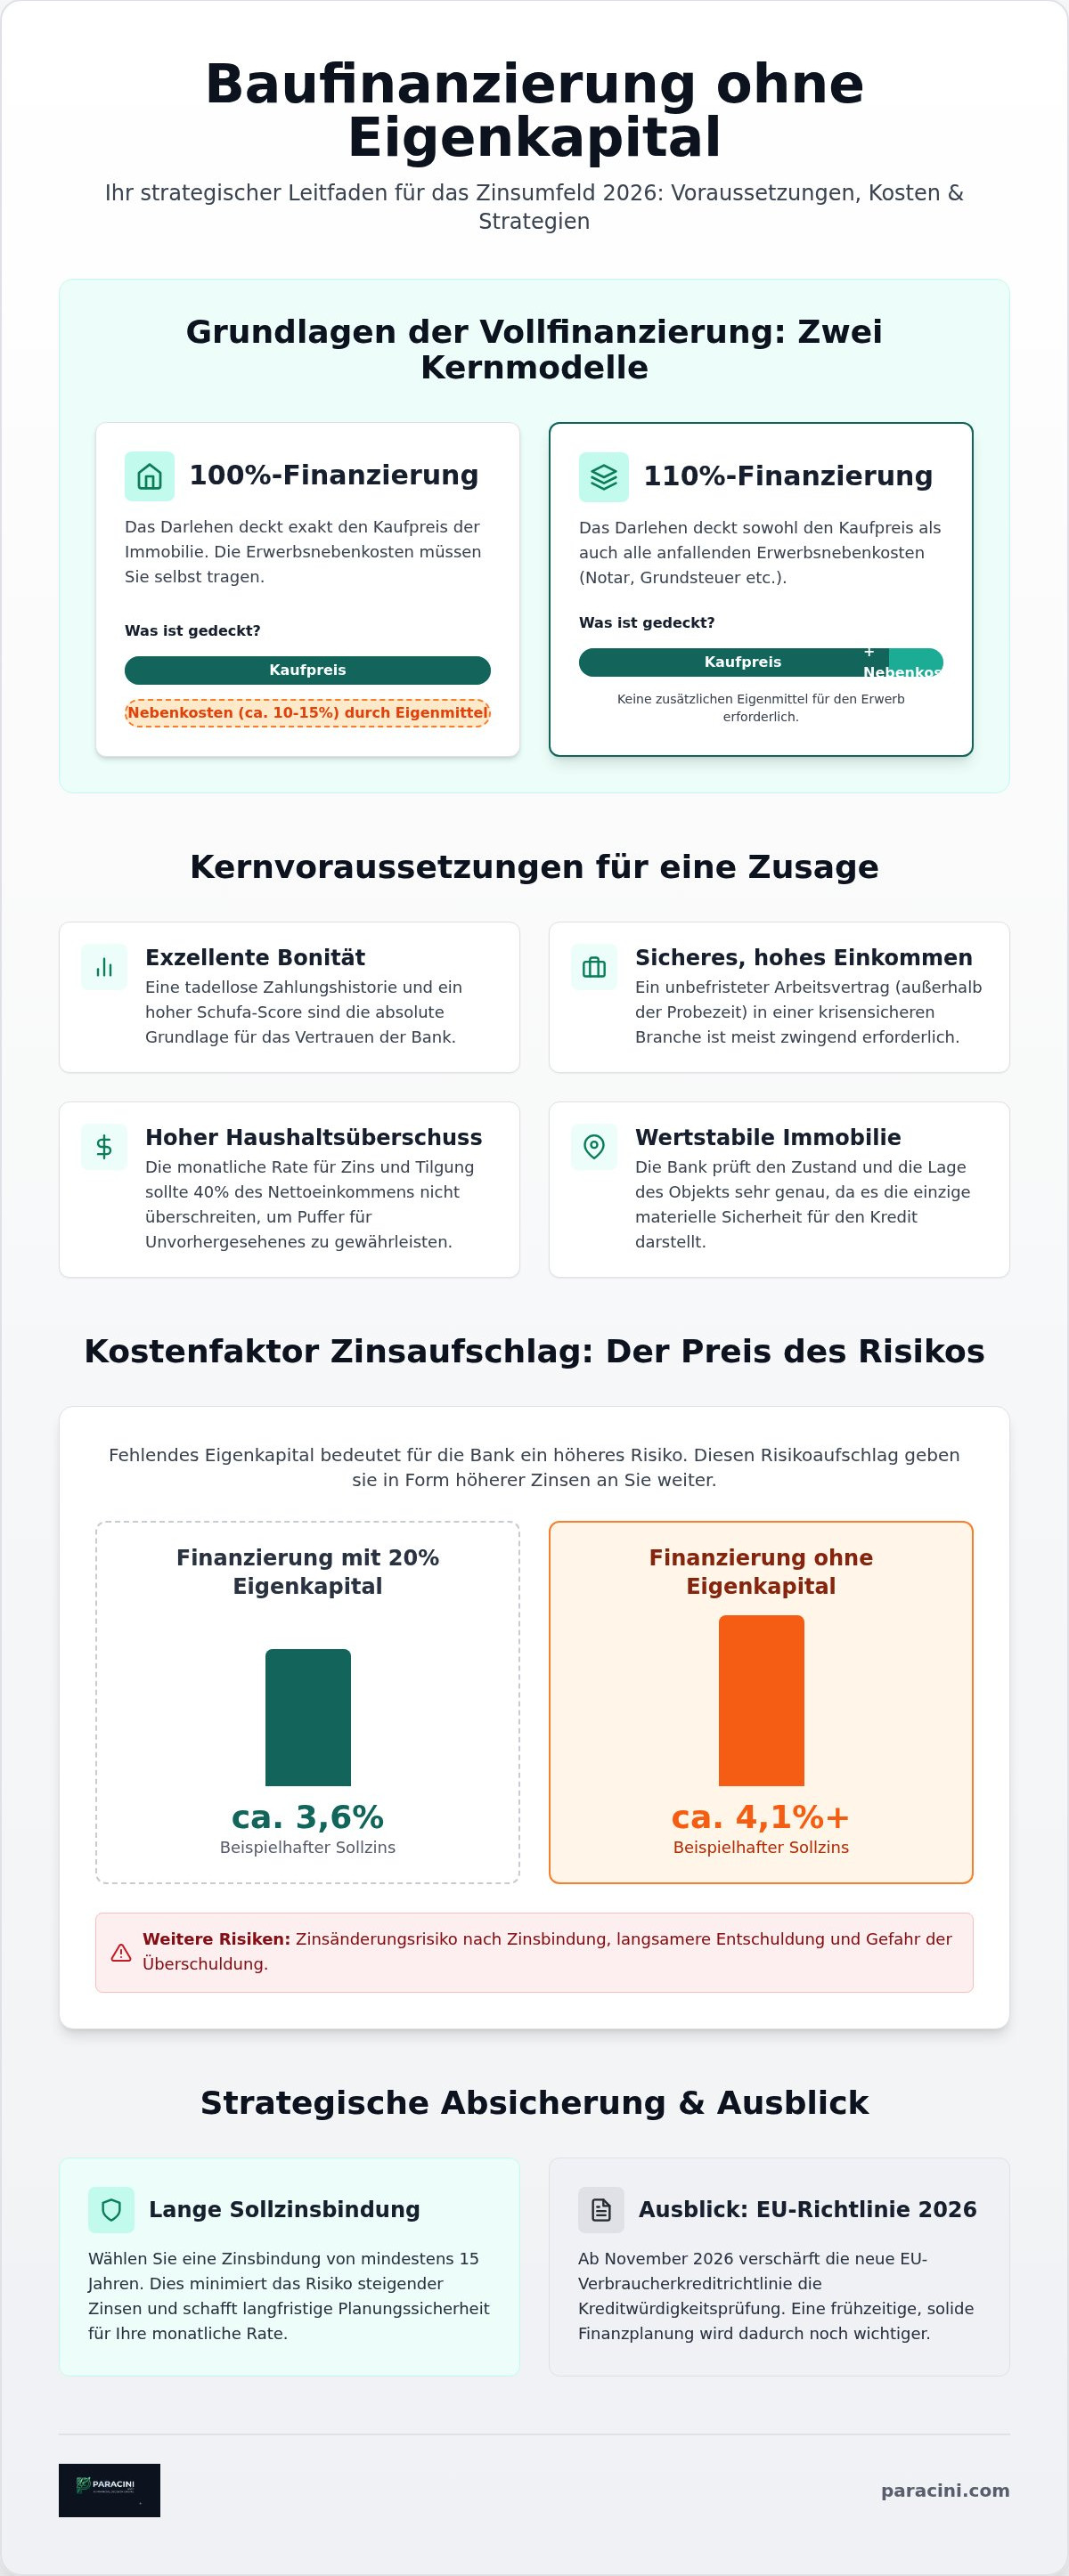
Bei der 100-Prozent-Finanzierung deckt das Darlehen exakt den vertraglich vereinbarten Kaufpreis der Immobilie ab. Sie müssen die Erwerbsnebenkosten, die je nach Bundesland zwischen 10 und 15 Prozent des Kaufpreises liegen, aus eigenen Mitteln begleichen. Hierzu zählen die Grunderwerbsteuer, Notargebühren sowie die Kosten für die Grundbucheintragung. Da die Bank lediglich den reinen Sachwert finanziert, ist das Ausfallrisiko geringer als bei einer erweiterten Vollfinanzierung. Dies schlägt sich in moderateren Zinsaufschlägen nieder. Dennoch liegt der Zinssatz systembedingt über dem Niveau einer klassischen Finanzierung mit 20 Prozent Eigenkapitalanteil.
Die 110-Prozent-Finanzierung: Finanzierung inklusive Kaufnebenkosten
Die 110-Prozent-Finanzierung umfasst sowohl den Kaufpreis als auch sämtliche Nebenkosten des Immobilienerwerbs. Da die Darlehenssumme den realen Marktwert der Immobilie deutlich übersteigt, fordern Kreditinstitute eine exzellente Bonität. Die Prüfung der Einkommensverhältnisse erfolgt hier besonders restriktiv. Ein unbefristeter Arbeitsvertrag oder der Status als Beamter sind häufig zwingende Voraussetzungen für eine Zusage. Für das Institut entsteht ein ungedecktes Risiko, da im Falle einer Verwertung die Nebenkosten nicht durch den Objektwert abgesichert sind. Entsprechend hoch fallen die Risikoaufschläge aus, die den effektiven Jahreszins zusätzlich belasten.
Der Beleihungsauslauf beschreibt das Verhältnis zwischen dem Darlehensbetrag und dem von der Bank ermittelten Beleihungswert. Er ist das zentrale Kriterium für die Zinsgestaltung. Übersteigt die Kreditsumme den Beleihungswert, steigen die Eigenkapitalkosten für das Institut. Um Ihre individuellen Optionen objektiv zu bewerten, ist ein digitaler Baufinanzierung-Vergleich essenziell. Dies ermöglicht eine transparente Gegenüberstellung der Konditionen verschiedener Anbieter ohne zeitaufwendige Filialbesuche. Die Vollfinanzierung eignet sich primär für Personen, deren Kapitalrendite anderweitig höher ausfällt als die Zinskosten des Immobiliendarlehens.
Voraussetzungen für eine Immobilienfinanzierung ohne Eigenkapital
Die Vergabe einer baufinanzierung ohne eigenkapital ist an strikte Bedingungen geknüpft. Da der Bank ein finanzieller Puffer durch Eigenmittel fehlt, rückt die persönliche Bonität des Darlehensnehmers in das Zentrum der Risikoprüfung. Das primäre Entscheidungskriterium ist der nachhaltige Haushaltsüberschuss. Kreditinstitute führen eine detaillierte Einnahmen-Ausgaben-Rechnung durch, um sicherzustellen, dass die monatliche Belastung auch bei unvorhergesehenen Ausgaben tragbar bleibt. Eine gängige Richtlinie besagt, dass die Gesamtrate aus Zins und Tilgung 40 Prozent des monatlichen Nettoeinkommens nicht überschreiten sollte. Reicht dieser Überschuss nicht aus, lehnen Institute das Vorhaben bereits im Vorfeld ab.
Einkommenskriterien und Beschäftigungsverhältnis
Ein unbefristetes Arbeitsverhältnis ist die Grundvoraussetzung für eine positive Kreditentscheidung. Befinden Sie sich noch in der Probezeit, lehnen die meisten Institute eine Vollfinanzierung ab. Das Einkommen muss zudem eine gewisse Mindesthöhe aufweisen, wobei die Grenzen je nach Haushaltsgröße variieren. Für Single-Haushalte setzen Banken oft höhere Hürden an als für Doppelverdiener, da das Ausfallrisiko bei einer Person konzentriert ist. Variable Gehaltsbestandteile wie Boni oder Provisionen werden häufig nur anteilig angerechnet. In der Regel legen Banken hier den Durchschnitt der letzten zwei bis drei Jahre zugrunde und nehmen Sicherheitsabschläge vor. Selbstständige haben es bei einer Vollfinanzierung deutlich schwerer. Sie müssen meist über mindestens drei Jahre hinweg stabile Gewinne durch Steuerbescheide nachweisen.
Bonitätsprüfung und Schufa-Status
Ein makelloser Schufa-Score ist für Finanzierungen über der 100-Prozent-Grenze zwingend erforderlich. Bestehende Ratenkredite, beispielsweise für ein Fahrzeug oder Konsumgüter, reduzieren Ihren finanziellen Spielraum in der Haushaltsrechnung. Es empfiehlt sich, Kleinkredite vor der Antragstellung abzulösen, um den Kredit-Score zu optimieren. Zur Vorbereitung Ihrer Unterlagen bietet sich die Verwendung des Paracini Budgetplaners zur Vorprüfung an. Hier können Sie Ihren finanziellen Rahmen vorab objektiv bewerten. Beachten Sie zudem die regulatorischen Änderungen durch die EU-Verbraucherkreditrichtlinie. Ab dem 20. November 2026 gelten für alle neuen Kreditverträge noch strengere Anforderungen an die Kreditwürdigkeitsprüfung. Dies betrifft insbesondere Finanzierungsmodelle mit hohem Risikoanteil.
Neben der persönlichen Bonität spielt die Objektbewertung eine entscheidende Rolle. Da die Immobilie als einzige Sicherheit dient, prüfen Banken die Lage und den Zustand des Objekts sehr genau. Immobilien in strukturschwachen Regionen oder mit hohem Sanierungsstau werden selten zu 100 Prozent oder mehr finanziert. Ein hoher Wiederverkaufswert ist für das Kreditinstitut essenziell, um das Risiko eines Wertverlustes abzufangen. Bevor Sie in konkrete Verhandlungen treten, sollten Sie Ihre finanzielle Ausgangslage mit den verfügbaren Checklisten und Rechnern präzise analysieren.
Kostenfaktoren und Zinsaufschläge bei fehlendem Eigenkapital
Eine baufinanzierung ohne eigenkapital führt systembedingt zu einer höheren Zinslast. Da das Kreditinstitut ein größeres Ausfallrisiko trägt, sichert es dieses durch Risikoaufschläge ab. Diese Aufschläge orientieren sich am Beleihungsauslauf. Bis zu einer Grenze von 60 bis 80 Prozent des Beleihungswertes bieten Banken meist Bestkonditionen an. Sobald die Finanzierungssumme den reinen Objektwert erreicht oder überschreitet, steigen die Zinssätze stufenweise an. Im aktuellen Marktumfeld von 2026 müssen Kreditnehmer bei einer Vollfinanzierung mit spürbaren Mehrkosten über die gesamte Laufzeit rechnen.
Risikoaufschläge der Banken verstehen
Die Staffelung der Zinssätze erfolgt in festen Beleihungsstufen. Ein Zinsunterschied von etwa 0,1 Prozentpunkten besteht oft schon zwischen einer 60-Prozent- und einer 80-Prozent-Finanzierung. Bei einer Überschreitung der 100-Prozent-Marke verschärfen sich diese Konditionen. Für 110-Prozent-Finanzierungen, die auch die Erwerbsnebenkosten abdecken, berechnen Banken zusätzliche Risikoaufschläge von 0,05 bis 0,1 Prozentpunkten auf den Basiszins. Diese Differenz wirkt auf den ersten Blick gering, summiert sich jedoch bei hohen Darlehenssummen zu fünfstelligen Beträgen. Zusatzsicherheiten wie eine abgetretene Lebensversicherung oder ein zweites belastbares Objekt können diese Aufschläge reduzieren. Ohne solche Sicherheiten bleibt die Vollfinanzierung die teuerste Form des Immobilienerwerbs.
Langfristige Zinslast und Tilgungsstrategie
Die Kombination aus höheren Zinssätzen und fehlendem Eigenkapital erfordert eine präzise Tilgungsplanung. Da die Zinslast zu Beginn sehr hoch ist, verläuft die Entschuldung bei einer niedrigen Tilgungsrate nur sehr langsam. Experten empfehlen bei Vollfinanzierungen eine Anfangstilgung von mindestens 2 bis 3 Prozent. Dies stellt sicher, dass am Ende der ersten Zinsbindung eine nennenswerte Restschuld abgebaut wurde. Andernfalls besteht das Risiko, dass bei einer Anschlussfinanzierung zu potenziell höheren Marktzinsen die monatliche Belastung untragbar wird. Die Restschuld ist bei einer 110-Prozent-Finanzierung nach zehn Jahren signifikant höher als bei einem klassischen Darlehen.
Zusatzkosten durch Restschuldversicherungen werden von Banken bei hohem Beleihungsauslauf häufig nahegelegt, um das Risiko für den Todesfall oder Arbeitslosigkeit abzusichern. Diese Versicherungsprämien erhöhen die effektiven Gesamtkosten weiter. Zur objektiven Kalkulation verschiedener Finanzierungsmodelle sollten Sie den Hypothekenrechner für detaillierte Szenario-Analysen nutzen. Vergleichen Sie hierbei die Restschuld nach 10, 15 und 20 Jahren. Eine fundierte Kostenanalyse ist die Voraussetzung, um die langfristige Tragfähigkeit der baufinanzierung ohne eigenkapital zu gewährleisten. Die Transparenz über die Zinseszins-Effekte schützt Sie vor finanziellen Fehlentscheidungen.
Strategische Planung und Absicherung der Vollfinanzierung
Eine baufinanzierung ohne eigenkapital erfordert eine überdurchschnittlich präzise Vorbereitung. Da kein Eigenkapital als Puffer dient, müssen alle finanziellen Variablen langfristig abgesichert sein. Der erste Schritt besteht in der Erstellung einer lückenlosen Haushaltsrechnung. Hierbei werden sämtliche Einnahmen gegen alle fixen und variablen Ausgaben aufgerechnet. Es empfiehlt sich, einen Sicherheitsabschlag für steigende Lebenshaltungskosten von mindestens 10 Prozent einzukalkulieren. Ein solider Haushaltsplan bildet das Fundament, um die monatliche Rate auch bei künftigen Marktveränderungen sicher bedienen zu können.
Sollzinsbindung und Zinssicherheit
Bei einer Vollfinanzierung bleibt die Restschuld nach Ablauf der ersten zehn Jahre auf einem hohen Niveau. Ein Anstieg der Marktzinsen zum Zeitpunkt der Anschlussfinanzierung könnte die monatliche Belastung massiv erhöhen und die Tragfähigkeit gefährden. Daher ist die Wahl einer langen Sollzinsbindung von 15 oder 20 Jahren eine essenzielle Risikostrategie für das Jahr 2026. Diese langfristige Planungssicherheit schützt Sie vor unvorhersehbaren Volatilitäten am Kapitalmarkt. Zwar sind längere Zinsbindungen mit einem geringen Zinsaufschlag verbunden, doch dieser dient als effektive Versicherung gegen existenzbedrohende Zinssteigerungen. Kalkulieren Sie verschiedene Szenarien für die Anschlussfinanzierung bereits heute ein, um böse Überraschungen zu vermeiden.
Flexibilität durch Sondertilgungen
Sondertilgungsoptionen sind bei einer baufinanzierung ohne eigenkapital ein notwendiges Instrument zur Risikominimierung. Üblich sind vertragliche Vereinbarungen über jährliche Sondertilgungen in Höhe von 5 Prozent der ursprünglichen Darlehenssumme. Nutzen Sie Gehaltsboni, Steuererstattungen oder sonstige außerordentliche Einkünfte konsequent für diese außerplanmäßigen Tilgungen. Jede zusätzliche Zahlung reduziert die verbleibende Zinslast und verkürzt die Gesamtlaufzeit des Kredits erheblich. Da die Zinsersparnis bei aktuellen Zinssätzen um 4,0 Prozent besonders effektiv ist, beschleunigen Sondertilgungen den Aufbau von echtem Eigenkapital in der Immobilie. Dies verbessert Ihre Verhandlungsposition bei einer späteren Anschlussfinanzierung deutlich.
Parallel zur Kreditbedienung ist der Aufbau eines Notfall-Puffers zwingend erforderlich. Da sämtliche liquiden Mittel bei Erwerb oft vollständig in die Nebenkosten fließen, fehlen Reserven für unvorhergesehene Instandsetzungen oder private Notfälle. Planen Sie eine monatliche Instandhaltungsrücklage von mindestens 1,50 bis 2,00 Euro pro Quadratmeter Wohnfläche ein. Ein separates Rücklagenkonto schützt Sie davor, für notwendige Reparaturen teure Konsumkredite aufnehmen zu müssen. Zur Vorbereitung Ihrer individuellen Strategie können Sie die Finanzrechner und Checklisten nutzen. Eine methodische Planung minimiert die Risiken der Vollfinanzierung und schafft eine stabile Basis für Ihr Wohneigentum.
Baufinanzierungsvergleich und KI-gestützte Analyse bei Paracini
Die Realisierung einer baufinanzierung ohne eigenkapital setzt eine umfassende Marktanalyse voraus. Klassische Filialbanken unterliegen oft restriktiven internen Vorgaben bezüglich des Beleihungsauslaufs. Ein digitaler Baufinanzierungs-Vergleich bietet hier einen entscheidenden Vorteil. Er ermöglicht den gleichzeitigen Zugriff auf die Konditionen von über 500 Kreditinstituten. Dieser Prozess gewährleistet eine objektive Marktübersicht ohne die Bindung an einzelne Anbieter. Paracini liefert die notwendige technologische Infrastruktur, um komplexe Finanzierungsmodelle effizient zu vergleichen.
Effizienz durch den KI Finanzassistenten
Der KI Finanzassistent dient als neutrale Instanz zur Bewertung Ihrer finanziellen Tragfähigkeit. Das System führt eine automatisierte Analyse Ihrer Kontobewegungen durch. Dabei werden fixe Ausgaben und variable Lebenshaltungskosten präzise kategorisiert. Die KI erkennt Optimierungsmöglichkeiten in Ihrer Haushaltsrechnung. Diese Einsparungen können direkt in eine höhere Tilgungsrate fließen. Besonders bei einer baufinanzierung ohne eigenkapital ist diese Vorprüfung essenziell. Sie erhalten eine fundierte Einschätzung Ihrer Kreditwürdigkeit, bevor eine formelle Anfrage bei Auskunfteien erfolgt. Dies schützt Ihren Schufa-Score vor unnötigen Belastungen durch Kreditablehnungen.
Der Paracini-Vergleichsprozess
Der strukturierte Vergleichsprozess führt Sie zeitsparend zum passenden Darlehen. In einer Echtzeit-Übersicht sehen Sie sofort, welche Institute Vollfinanzierungen im aktuellen Marktumfeld von 2026 anbieten. Die Darstellung umfasst alle relevanten Parameter wie Sollzins, Effektivzins und die daraus resultierende Restschuld. Transparenz steht hierbei an erster Stelle. Sämtliche Gebühren und Nebenkosten werden detailliert ausgewiesen. Zur methodischen Vorbereitung Ihrer Unterlagen stehen Ihnen professionelle Checklisten zur Verfügung. Diese führen Sie Schritt für Schritt durch die Zusammenstellung notwendiger Dokumente wie Selbstauskünfte, Einkommensnachweise und Objektdaten.
Die Aufbereitung der Unterlagen ist ein kritischer Erfolgsfaktor für die Bankzusage. Unvollständige Dokumente führen bei Hochrisikofinanzierungen oft zu sofortigen Ablehnungen. Die digitalen Tools von Paracini unterstützen Sie dabei, eine professionelle Kreditakte zu erstellen. Dies erhöht die Wahrscheinlichkeit einer positiven Entscheidung durch den Kreditgeber signifikant. Der gesamte Prozess ist auf maximale Effizienz ausgerichtet. Sie sparen wertvolle Zeit und erhalten eine fundierte Entscheidungsgrundlage für Ihren Immobilienerwerb. Die Kombination aus technologischer Analyse und breiter Marktabdeckung schafft die notwendige Sicherheit für Ihr Finanzierungsprojekt.
Methodische Umsetzung Ihrer Immobilienfinanzierung im Jahr 2026
Die Realisierung einer baufinanzierung ohne eigenkapital bleibt im Marktumfeld von 2026 ein anspruchsvolles, aber bei entsprechender Bonität machbares Vorhaben. Wesentliche Erfolgsfaktoren sind ein überdurchschnittlicher Haushaltsüberschuss und eine langfristige Zinsbindungsstrategie von 15 bis 20 Jahren zur Absicherung gegen Marktvolatilitäten. Die präzise Kalkulation der Risikoaufschläge sowie eine lückenlose Aufbereitung der Bankunterlagen entscheiden über die Zusage und die langfristige Wirtschaftlichkeit des Darlehens.
Nutzen Sie die technologischen Möglichkeiten zur objektiven Prüfung Ihrer finanziellen Ausgangslage. Ein unabhängiger Vergleich von über 500 Bankpartnern schafft die notwendige Markttransparenz und schützt Sie vor unnötigen Mehrkosten durch intransparente Zinsaufschläge. Eine KI-gestützte Budgetanalyse hilft Ihnen dabei, Ihre Kreditwürdigkeit vorab realistisch einzuschätzen und Ihre Haushaltsrechnung für die Bankanfrage professionell zu optimieren. Dies spart Zeit und erhöht die Wahrscheinlichkeit einer positiven Kreditentscheidung signifikant.
Jetzt Baufinanzierungsangebote ohne Eigenkapital vergleichen
Profitieren Sie von einer kostenlosen und unverbindlichen Anfrage über unser Portal. Mit einer methodischen Planung und den richtigen digitalen Werkzeugen schaffen Sie eine verlässliche Basis für Ihren Immobilienerwerb. Ihr Weg ins Eigenheim beginnt mit einer transparenten Datenlage und einer fundierten Entscheidungsgrundlage.
Häufig gestellte Fragen zur Vollfinanzierung
Ist eine Baufinanzierung ohne Eigenkapital im Jahr 2026 seriös?
Eine baufinanzierung ohne eigenkapital ist ein seriöses Bankprodukt, sofern sie über etablierte Kreditinstitute vermittelt wird. Die Seriosität bemisst sich an der Transparenz der Konditionen und der Einhaltung gesetzlicher Prüfstandards. Banken fordern für dieses Modell eine exzellente Bonität, da kein Kapitalpuffer vorhanden ist. Es handelt sich nicht um eine Notlösung, sondern um eine gezielte Strategie für einkommensstarke Haushalte. Paracini stellt hierfür einen unabhängigen Vergleich von über 500 Bankpartnern zur Verfügung.
Welches Mindesteinkommen ist für eine Vollfinanzierung erforderlich?
Es gibt keinen gesetzlich fixierten Mindestbetrag, jedoch dient die 40-Prozent-Regel als Orientierung. Ihre monatliche Kreditrate sollte 40 Prozent Ihres Nettoeinkommens nicht überschreiten. Bei einer baufinanzierung ohne eigenkapital setzen Institute oft höhere Schwellenwerte an, da die Zinslast steigt. In der Praxis werden Nettoeinkommen ab etwa 3.500 Euro für Alleinstehende bevorzugt. Für Familien liegt die Grenze aufgrund der höheren Lebenshaltungskosten entsprechend höher, um den notwendigen Haushaltsüberschuss dauerhaft zu gewährleisten.
Wie hoch sind die Zinsaufschläge bei einer 100-Prozent-Finanzierung?
Die Risikoaufschläge hängen direkt vom Beleihungsauslauf ab. Bei Überschreitung der 80-Prozent-Grenze steigen die Zinssätze stufenweise an. Für eine Vollfinanzierung des Kaufpreises müssen Sie mit einem Aufschlag von etwa 0,05 bis 0,1 Prozentpunkten gegenüber einer Standardfinanzierung rechnen. Diese Sätze variieren je nach individueller Bonität und Objektbewertung. Da die Bank bei fehlendem Eigenkapital ein höheres Risiko trägt, dient dieser Aufschlag als Kompensation für potenzielle Wertschwankungen der Immobilie am Markt.
Kann ich die Kaufnebenkosten über einen Ratenkredit finanzieren?
Die Finanzierung der Erwerbsnebenkosten über einen separaten Ratenkredit ist theoretisch möglich, wird von Banken jedoch kritisch bewertet. Diese zusätzliche monatliche Belastung reduziert Ihren verfügbaren Haushaltsüberschuss und verschlechtert Ihre Kreditwürdigkeit für das Hauptdarlehen. Sinnvoller ist meist die Integration der Nebenkosten in eine 110-Prozent-Finanzierung, sofern Ihr Einkommen dies zulässt. Paracini unterstützt Sie dabei, die Auswirkungen verschiedener Kreditarten auf Ihre gesamte Finanzstabilität objektiv zu analysieren und die passende Struktur zu finden.
Welche Unterlagen benötigt die Bank für eine Finanzierung ohne Eigenkapital?
Banken fordern eine lückenlose Dokumentation Ihrer wirtschaftlichen Verhältnisse. Hierzu zählen die Gehaltsnachweise der letzten drei Monate, die letzten zwei Einkommensteuerbescheide sowie ein aktueller Nachweis über Ihr unbefristetes Arbeitsverhältnis. Zusätzlich sind detaillierte Objektunterlagen wie der Grundbuchauszug, die Flurkarte und eine Wohnflächenberechnung erforderlich. Da bei einer Vollfinanzierung keine Sachwerte eingebracht werden, prüft das Institut zudem Ihren Schufa-Score besonders akribisch. Eine strukturierte Aufbereitung dieser Unterlagen ist Voraussetzung für eine zeitnahe und positive Kreditentscheidung.
Was passiert, wenn die Immobilienpreise sinken und ich vollfinanziert habe?
Sinkende Immobilienpreise führen bei einer Vollfinanzierung zu einem negativen Eigenkapitalanteil. In diesem Fall übersteigt die Restschuld den aktuellen Marktwert des Objekts. Dies stellt solange kein Problem dar, wie Sie die Raten bedienen können und keine Veräußerung planen. Kritisch wird die Situation jedoch bei einer notwendigen Anschlussfinanzierung, da die Bank das Objekt neu bewertet. Ein geringerer Objektwert kann dann zu schlechteren Zinskonditionen oder Nachforderungen von Sicherheiten führen. Eine hohe Anfangstilgung minimiert dieses Risiko effektiv.
Sind Sondertilgungen bei einer Vollfinanzierung immer möglich?
Sondertilgungen sind nicht gesetzlich vorgeschrieben, gehören aber bei modernen Verträgen zum Standard. Meist vereinbaren Institute eine jährliche Sondertilgungsoption von 5 Prozent der ursprünglichen Darlehenssumme. Bei Vollfinanzierungen ist dieses Instrument besonders wertvoll, um die hohe Zinslast schneller zu reduzieren. Sie sollten vor Vertragsunterzeichnung sicherstellen, dass diese Option ohne zusätzliche Kosten enthalten ist. Jede außerplanmäßige Zahlung verkürzt die Gesamtlaufzeit und reduziert das Risiko bei der späteren Anschlussfinanzierung signifikant.
Wie hilft mir der KI-Finanzassistent von Paracini bei der Planung?
Der KI Finanzassistent von Paracini analysiert Ihre Einnahmen und Ausgaben automatisiert und objektiv. Er identifiziert ungenutzte Einsparpotenziale, die Ihre monatliche Tilgungskraft stärken können. Vor einer formellen Bankanfrage erhalten Sie eine realistische Einschätzung Ihrer Kreditwürdigkeit auf Basis aktueller Vergabekriterien. Das System unterstützt Sie dabei, Ihren Haushaltsplan so zu strukturieren, dass er den strengen Anforderungen der Banken für Hochrisikofinanzierungen standhält. Dies schafft Transparenz und Sicherheit bei der Planung Ihres Immobilienkaufs ohne den Einsatz von Eigenkapital.


