

Die meisten Karteninhaber verschenken jährlich dreistellige Beträge, weil sie die falsche Karte für ihre täglichen Ausgaben einsetzen. Ein präziser cashback kreditkarte vergleich zeigt deutlich, dass die reine Rückvergütungsquote ohne eine detaillierte Analyse der Gebührenstruktur keine verlässliche Aussagekraft besitzt. Wer im Jahr 2026 eine maximale Rückvergütung anstrebt, muss die mathematische Optimierung seiner Transaktionskosten zur Priorität machen.
Die Frustration über unübersichtliche Kostenmodelle und komplizierte Einlösebedingungen für Bonuspunkte ist berechtigt. Oft neutralisieren versteckte Entgelte bei vermeintlich kostenlosen Karten den finanziellen Vorteil des Cashbacks vollständig. Dieser Beitrag identifiziert für Sie die rentabelste Option durch eine strukturierte Bewertung von Fixkosten, variablen Raten und individuellen Umsatzprofilen. Wir geben Ihnen eine klare Empfehlung an die Hand, die exakt auf Ihrem monatlichen Umsatz basiert.
Wir vergleichen aktuelle Top-Anbieter wie Trade Republic, Trading 212 und die C24 Bank hinsichtlich ihrer effektiven Netto-Rendite. Der Fokus liegt dabei auf der konsequenten Vermeidung unnötiger Jahresgebühren und der Maximierung nützlicher Zusatzleistungen. Sie erhalten einen methodischen Leitfaden für den gezielten Einsatz verschiedener Kartenmodelle zur nachhaltigen Steigerung Ihrer persönlichen Sparquote.
Wichtigste Erkenntnisse
- Die detaillierte Analyse Ihres individuellen Ausgabenprofils bildet die Grundlage für die Auswahl des effizientesten Rückvergütungssystems.
- Ein strukturierter cashback kreditkarte vergleich identifiziert versteckte Gebühren und bewertet die Rentabilität basierend auf Ihrem monatlichen Umsatz.
- Die Unterscheidung zwischen direkter Barauszahlung und flexiblen Punktesystemen ermöglicht eine Optimierung nach Ihren persönlichen Präferenzen.
- Vermeidung von Sollzinsen bei Teilzahlungsoptionen ist zwingend erforderlich, um den finanziellen Vorteil der Rückvergütung vollständig zu erhalten.
- Der Einsatz digitaler Analysetools unterstützt Sie bei der automatisierten Identifikation von Einsparpotenzialen innerhalb Ihres Haushaltsbudgets.
Definition und Funktionsweise: Was ist eine Cashback-Kreditkarte?
Eine Cashback-Kreditkarte fungiert als Instrument zur Rückvergütung eines Teils des getätigten Transaktionsvolumens. Im Gegensatz zu klassischen Bonusprogrammen erfolgt die Erstattung hier primär in Form von Geldwerten oder direkt reinvestierbaren Guthaben. Die Finanzierung dieser Rückzahlungen basiert auf den Händlergebühren, die bei jeder Kartenzahlung anfallen. Ein systematischer cashback kreditkarte vergleich ermöglicht die Identifikation jener Anbieter, die einen signifikanten Anteil dieser sogenannten Interchange-Fees an die Karteninhaber weitergeben.
Drei Hauptakteure bestimmen diesen Prozess: der Kartenherausgeber (beispielsweise Visa oder Mastercard), die kartenausgebende Bank und der Akzeptanzpartner. Bei jeder Zahlung entrichtet der Händler eine Gebühr an die Bank. Ein Teil dieses Betrags fließt als Cashback an Sie zurück. Im Jahr 2026 zeigt der Markt eine deutliche Entwicklung hin zu Krypto-Cashback-Modellen und Gutschriften in Echtzeit. Nutzer erhalten ihre Rückvergütung oft unmittelbar nach der Transaktion in der zugehörigen Applikation, anstatt auf die monatliche Abrechnung zu warten.
Für eine fundierte Entscheidung ist die Nutzung spezialisierter Tools unerlässlich. Ein professioneller Kreditkartenvergleich unterstützt Sie dabei, die Kostenstrukturen der verschiedenen Anbieter transparent gegenüberzustellen.
Unterscheidung der Kartenformate
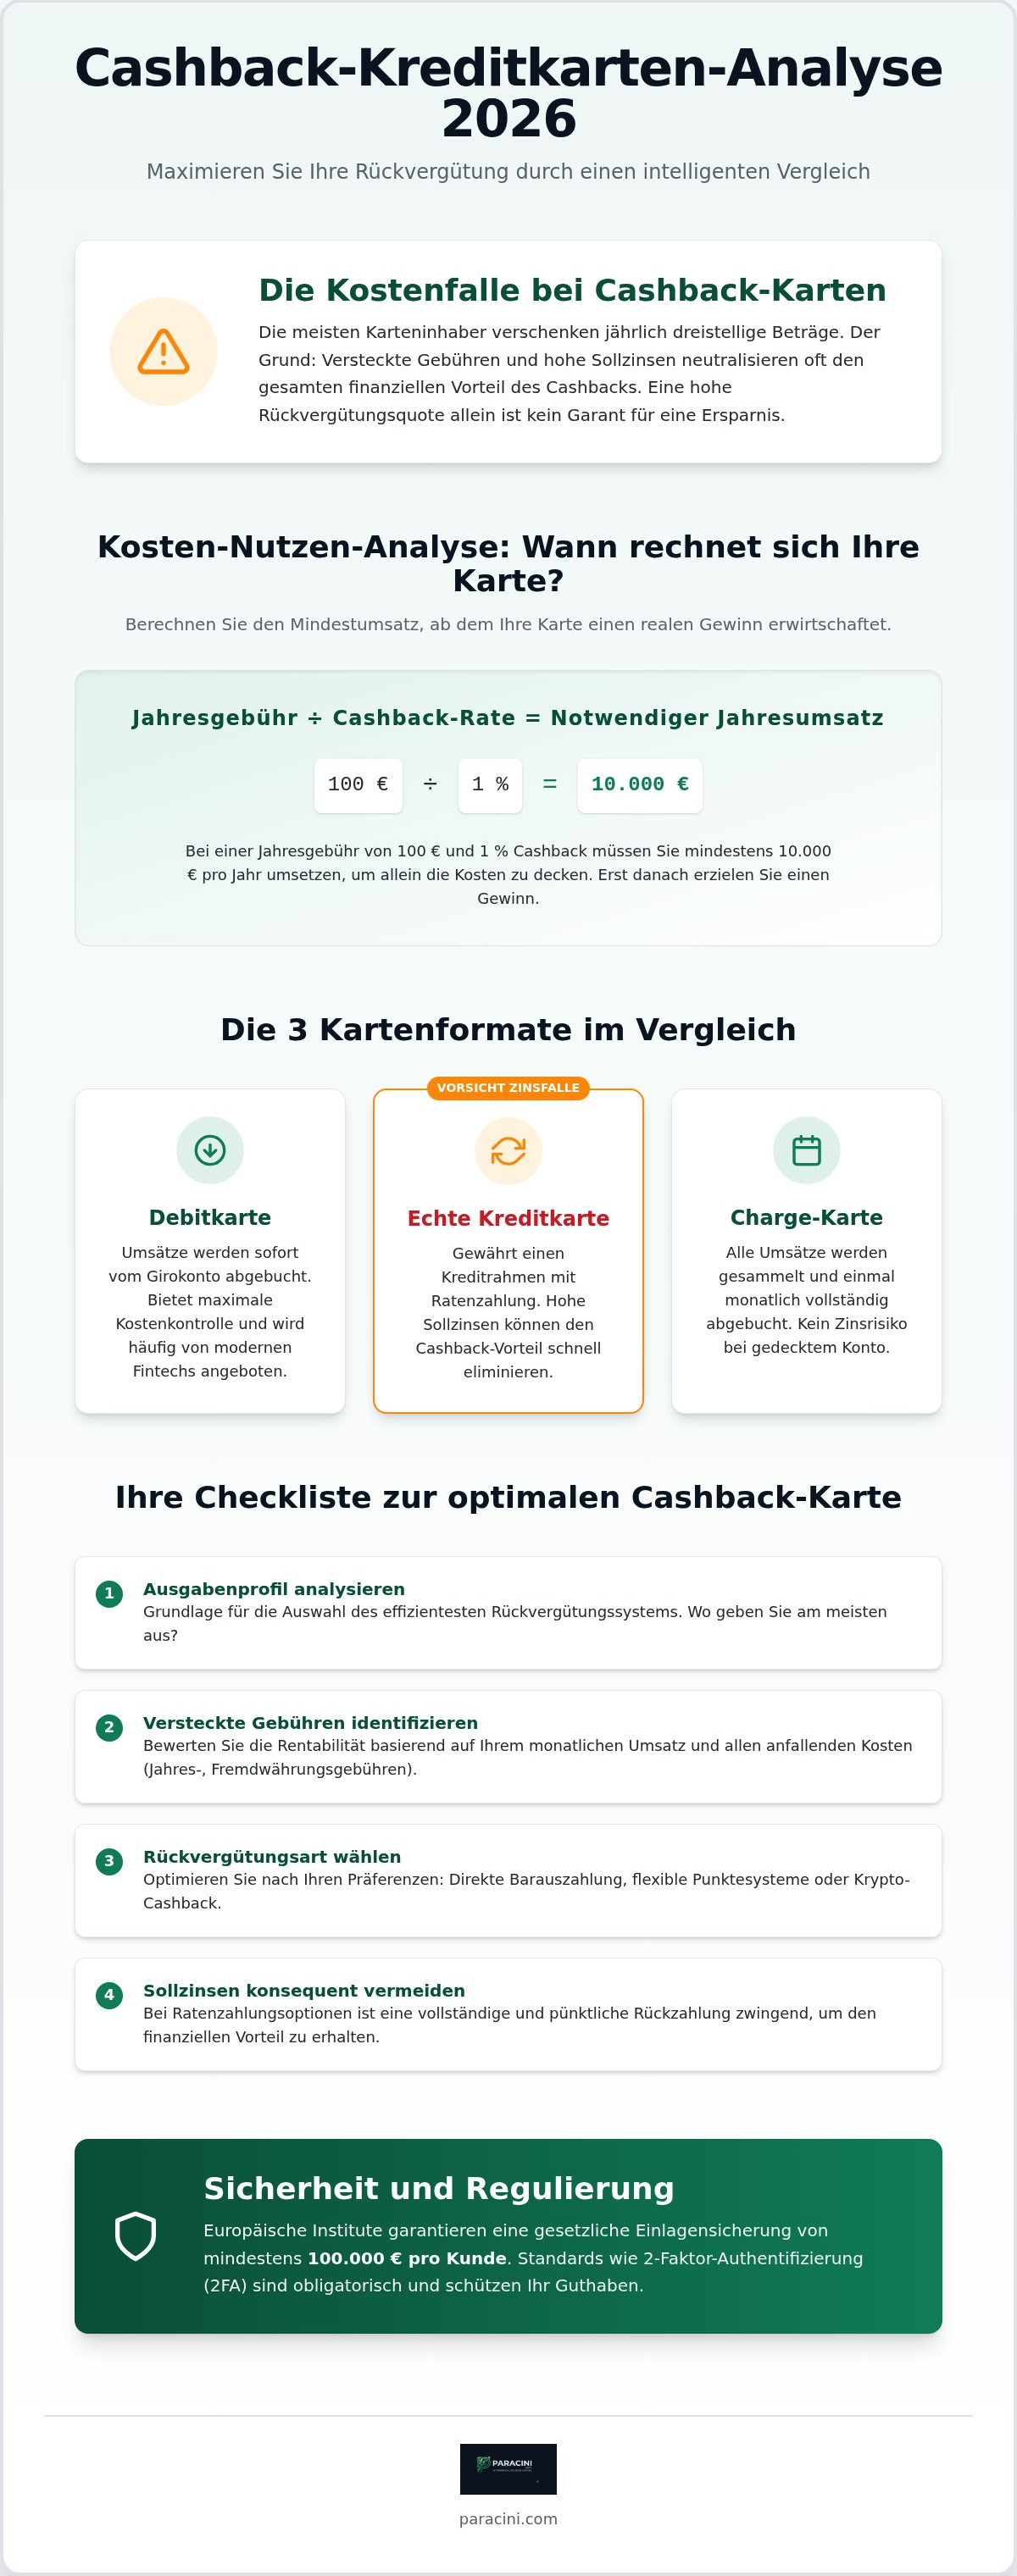
Die Wahl des Kartenformats beeinflusst die Liquiditätssteuerung und die Cashback-Logik massiv. Je nach Profil sind unterschiedliche Systeme vorteilhaft:
- Debitkarten mit Cashback: Umsätze werden sofort vom verknüpften Girokonto abgebucht. Dieses Modell bietet maximale Kostenkontrolle und ist häufig bei modernen Fintech-Anbietern zu finden.
- Echte Kreditkarten (Revolving): Diese gewähren einen festen Verfügungsrahmen. Die Rückzahlung kann in Raten erfolgen. Hier ist Vorsicht geboten, da hohe Sollzinsen den Cashback-Vorteil schnell eliminieren.
- Charge-Karten: Sämtliche Umsätze werden gesammelt und einmal monatlich als Gesamtsumme abgebucht. Es entsteht kein Zinsrisiko, sofern das Referenzkonto die notwendige Deckung aufweist.
Rechtlicher Rahmen und Sicherheit
Die Sicherheit der Guthaben und der Schutz persönlicher Daten unterliegen strengen europäischen Richtlinien. Deutsche und europäische Institute garantieren eine gesetzliche Einlagensicherung von mindestens 100.000 Euro pro Kunde. Dies ist besonders relevant, wenn die Karte mit einem verzinsten Verrechnungskonto verknüpft ist.
Technische Sicherheitsstandards wie die 2-Faktor-Authentifizierung (2FA) sind obligatorisch. Nutzer verwalten Sicherheitsmerkmale wie temporäre Kartensperren oder individuelle Auszahlungslimits eigenständig über mobile Endgeräte. Beim Datenschutz sollten Sie die Erfassung von Kaufgewohnheiten beachten. Viele Anbieter nutzen diese Daten zur Erstellung von Nutzerprofilen, um personalisierte Rabatte bei Partnerunternehmen anzubieten. Die Prüfung der Datenschutzbestimmungen ist daher ein integraler Bestandteil beim cashback kreditkarte vergleich.
Auswahlkriterien im Vergleich: Die ideale Karte finden
Die Identifikation der optimalen Karte erfordert eine präzise Analyse des persönlichen Konsumverhaltens. Ein pauschaler cashback kreditkarte vergleich greift zu kurz, wenn er die individuellen Ausgabenschwerpunkte vernachlässigt. Konsumenten sollten ihre Transaktionen systematisch in Kategorien wie Lebensmittel, Kraftstoffe und Reisekosten unterteilen. Viele Anbieter gewähren in spezifischen Segmenten deutlich höhere Rückvergütungssätze. Die Wahl der Karte muss zudem mit der bestehenden Finanzstruktur harmonieren, wie sie im Girokonto Vergleich 2026 detailliert analysiert wird.
Die Rentabilität ergibt sich aus der Differenz zwischen jährlicher Rückvergütung und anfallenden Fixkosten. Eine Karte mit einer Jahresgebühr von 100 Euro erfordert bei einer Cashback-Rate von 1 % einen Mindestumsatz von 10.000 Euro, um lediglich die Kosten zu decken. Erst über dieser Schwelle entsteht ein realer finanzieller Vorteil. Nutzer mit geringeren Umsätzen profitieren oft stärker von kostenlosen Karten, selbst wenn deren Cashback-Rate nominal niedriger ausfällt. Die mathematische Prüfung des Break-even-Points ist daher unverzichtbar.
Akzeptanz und Einsatzgebiete
American Express bietet oft attraktive Punktesysteme. Die Akzeptanz in Deutschland ist bei kleineren Einzelhändlern jedoch weiterhin geringer als bei Visa oder Mastercard. Für den Einsatz im außereuropäischen Ausland stellen Visa und Mastercard die zuverlässigere Option dar. Ein kritischer Faktor bleibt die Fremdwährungsgebühr. Diese liegt häufig zwischen 1,5 % und 2,5 %. Beträgt die Cashback-Rate lediglich 1 %, resultiert bei Zahlungen in Fremdwährung ein effektiver Verlust. Ein gründlicher cashback kreditkarte vergleich muss diese Kostenfaktoren zwingend einbeziehen.
Zusatzleistungen als Werttreiber
Hochwertige Kartenmodelle integrieren oft umfangreiche Versicherungspakete. Reiserücktrittskostenversicherungen, Mietwagen-Vollkasko oder Auslandskrankenschutz sind typische Bestandteile. Diese Leistungen rechtfertigen eine höhere Jahresgebühr, sofern der Inhaber diese Versicherungen ansonsten separat abschließen müsste. Statusvorteile bei Hotelketten oder der Zugang zu Flughafen-Lounges erhöhen den Nutzwert für Vielreisende erheblich. Zur objektiven Bewertung dieser Vorteile empfiehlt sich der Abgleich mit digitalen Analysewerkzeugen, um den tatsächlichen monetären Mehrwert zu quantifizieren.
Cashback-Modelle 2026: Punkte, Meilen oder Euro?
Die Wahl des Rückvergütungsmodells entscheidet über die effektive Rendite Ihrer Kartenumsätze. Während direkte Gutschriften durch Transparenz und Liquidität überzeugen, bieten Meilenprogramme bei gezielter Einlösung einen deutlich höheren finanziellen Hebel. Ein systematischer cashback kreditkarte vergleich zeigt, dass die Präferenz zwischen sofort verfügbarem Bargeld und langfristig kumulierbaren Sachwerten das ideale Kartenportfolio maßgeblich bestimmt.
Händlerspezifische Cashback-Modelle bieten oft überdurchschnittliche Quoten bei Partnerunternehmen, fallen jedoch bei allgemeinen Umsätzen stark ab. Ein Beispiel ist die Amazon Visa, die für Prime-Mitglieder bis zu 2 % Rückvergütung auf interne Käufe gewährt, bei externen Transaktionen jedoch auf 0,5 % sinkt. Im Gegensatz dazu bieten generelle Cashback-Karten eine stabile Basisvergütung für sämtliche Ausgaben des täglichen Bedarfs, was die Komplexität der Haushaltsführung reduziert.
Direkte Rückvergütung (Cash)
Dieses Modell punktet durch unmittelbare Liquidität und einfache Erfolgskontrolle. Die Gutschrift erfolgt meist monatlich auf das Kreditkartenkonto oder ein verknüpftes Verrechnungskonto. Im deutschen Markt 2026 liegen die Standardraten für generelle Umsätze zwischen 0,5 % und 1,5 %. Anbieter wie Trade Republic oder Trading 212 haben hier neue Standards gesetzt, indem sie Rückvergütungen in Form von "Saveback" direkt in automatisierte Sparpläne investieren. Beachten Sie jedoch die Auszahlungshürden. Viele Institute fordern einen Mindestumsatz oder das Erreichen einer Guthabenschwelle von beispielsweise 10 Euro, bevor eine Verrechnung erfolgt.
Meilen und Punkte optimieren
Für Vielreisende stellen Meilenprogramme oft die rentabelste Option dar. Der Gegenwert einer Meile schwankt massiv je nach Einlösungsszenario. Während Sachprämien im Prämienshop oft nur einen Wert von etwa 0,3 Cent pro Meile erzielen, steigt dieser Wert bei Business-Class-Upgrades oder Langstrecken-Prämienflügen auf bis zu 4 Cent an. Ein cashback kreditkarte vergleich verdeutlicht hier den Vorteil: Eine Meile pro Euro Umsatz entspricht bei strategischer Nutzung einer fiktiven Rückvergütung von 4 %, was reine Cash-Modelle weit übertrifft.
Die größte Herausforderung besteht in den Verfallsfristen. Ohne entsprechenden Status oder eine dauerhaft aktive Kreditkarte verfallen gesammelte Meilen bei vielen Programmen nach 36 Monaten. Zur Maximierung der Rendite empfiehlt sich die Kombination von Kreditkarten-Cashback mit Online-Portalen wie Shoop oder dem Payback-System. Durch dieses sogenannte Stacking lassen sich bei einzelnen Transaktionen kumulierte Rückvergütungen von über 10 % realisieren, ohne die Flexibilität der Kartennutzung einzuschränken.
Kosten-Nutzen-Analyse: Die Falle der versteckten Gebühren
Der reale finanzielle Vorteil einer Rückvergütung wird oft durch eine intransparente Gebührenstruktur neutralisiert. Ein systematischer cashback kreditkarte vergleich identifiziert diese Kostenpositionen vor dem Vertragsabschluss. Die Sollzinsen bei der Inanspruchnahme der Teilzahlungsfunktion fungieren als primärer Renditekiller. Betragen die Zinsen beispielsweise 18 % pro Jahr, übersteigen die Kosten bereits bei geringen Restschulden den Wert des gesammelten Cashbacks um ein Vielfaches. Ein objektiver Vergleich muss daher stets die Netto-Rendite betrachten.
Zusätzlich beeinflusst Ihre Bonität die Verfügbarkeit attraktiver Konditionen. Kreditinstitute prüfen bei jedem Antrag den SCHUFA-Score. Häufige Kartenanträge in kurzen Zeitabständen können diesen Wert temporär senken. Dies erschwert den Zugang zu Premium-Karten mit hohen Rückvergütungsraten. Nutzen Sie unseren Kreditrechner für detaillierte Zinsvergleiche, falls Sie planen, die Ratenzahlungsfunktion Ihrer Karte gelegentlich zu nutzen.
Die Mathematik hinter dem Cashback
Die Rentabilität lässt sich mathematisch exakt bestimmen. Angenommen, Sie erzielen einen monatlichen Kartenumsatz von 2.000 Euro bei einer Cashback-Rate von 0,5 %. Dies entspricht einer jährlichen Rückvergütung von 120 Euro. Fällt für diese Karte eine Jahresgebühr von 50 Euro an, reduziert sich Ihr realer Vorteil auf 70 Euro. Der Break-Even-Punkt liegt in diesem Szenario bei einem Jahresumsatz von 10.000 Euro. Erst ab diesem Betrag deckt das Cashback die Fixkosten der Karte.
Willkommensboni können die Bilanz im ersten Jahr massiv verbessern. Ein Startguthaben von 50 Euro verdoppelt in unserem Beispiel die Rendite im Eröffnungsjahr fast. Langfristig orientierte Nutzer sollten jedoch die dauerhaften Konditionen priorisieren. Eine kostenlose Karte mit einer geringeren Rate von 0,2 % wäre bei niedrigen Umsätzen oft die ökonomisch sinnvollere Wahl.
Vermeidung von Kostenfallen
Maximale Effizienz erreichen Sie durch die konsequente Vermeidung variabler Kosten. Stellen Sie Ihr Kartenkonto, sofern möglich, auf automatische Vollzahlung (Lastschrift von 100 %) um. Dies verhindert das Entstehen von Sollzinsen vollständig. Achten Sie zudem auf Gebühren für Bargeldabhebungen. Viele Cashback-Karten verlangen hierfür hohe Mindestbeträge oder prozentuale Entgelte, die den monatlichen Bonus sofort aufzehren.
Ein weiterer kritischer Faktor ist die Fremdwährungsgebühr. Bei Zahlungen außerhalb der Eurozone fallen oft 1,5 % bis 2,5 % Gebühren an. Übersteigt diese Gebühr die Cashback-Rate, zahlen Sie bei jedem Einkauf effektiv drauf. Transparenz bei Ersatzkarten und Partnerkarten ist ebenfalls essenziell für die Haushaltsplanung. Zur detaillierten Überprüfung Ihrer aktuellen Finanzprodukte finden Sie Unterstützung bei unseren digitalen Analyse-Tools.
Optimierung mit Paracini: Digitale Tools für Ihre Finanzen
Die manuelle Auswertung von Kontoauszügen zur Ermittlung des optimalen Kartenmodells ist zeitaufwendig und fehleranfällig. Paracini stellt technologische Lösungen bereit, die diesen Prozess automatisieren. Durch den Einsatz des KI Finanzassistenten analysieren Nutzer ihre Transaktionsdaten in Echtzeit. Das Tool kategorisiert Umsätze und identifiziert exakte Ausgabenschwerpunkte. Ein professioneller cashback kreditkarte vergleich erfordert heute diese datengestützte Basis, um eine verlässliche Prognose über die künftige Rückvergütung zu erstellen.
Die Integration Ihrer Kreditkartendaten in moderne Budgetplaner ermöglicht eine lückenlose Überwachung der Haushaltskosten. Algorithmen erkennen ungenutzte Optimierungspotenziale und schlagen Anpassungen vor, wenn sich Ihr Konsumverhalten ändert. Dieser strukturierte Prozess erlaubt einen Kartenwechsel ohne administrativen Aufwand. Die digitale Aufbereitung der Daten sorgt für Transparenz und verhindert, dass finanzielle Vorteile durch mangelnde Übersicht verloren gehen. Für eine umfassende Marktanalyse nutzen Sie direkt unseren Kreditkartenvergleich.
KI-gestützte Auswahlstrategie
Moderne Algorithmen finden das optimale Karten-Duo für Ihr spezifisches Profil. Oft erzielt die Kombination aus einer Karte für Fixkosten und einer spezialisierten Karte für Reiseumsätze die höchste Gesamtrendite. Die KI simuliert verschiedene Szenarien basierend auf historischen Transaktionsdaten. Ein Zukunftsausblick für das Jahr 2026 zeigt den Trend zu dynamischen Cashback-Raten. Hierbei passen sich die Rückvergütungen automatisch an Ihr Nutzerverhalten an, um die Kundenbindung zu erhöhen. Die Echtzeit-Analyse stellt sicher, dass Sie stets den Anbieter mit der aktuell besten Netto-Rendite nutzen.
Beantragung und Dokumentation
Der Abschluss einer neuen Karte erfolgt im Jahr 2026 vollständig digital. Das Video-Ident-Verfahren ermöglicht die Identitätsprüfung innerhalb weniger Minuten über ein mobiles Endgerät. Für eine erfolgreiche Bonitätsprüfung sollten Sie folgende Unterlagen digital bereithalten:
- Gültiges Ausweisdokument (Personalausweis oder Reisepass)
- Nachweise über das regelmäßige Einkommen (digitale Gehaltsnachweise)
- Nachweis des Wohnsitzes (sofern nicht im Ausweis ersichtlich)
- Informationen zu bestehenden Kreditverpflichtungen
Nach der erfolgreichen Prüfung erfolgt die Bereitstellung der digitalen Karte oft unmittelbar in der App des Anbieters. Die physische Karte wird meist innerhalb weniger Werktage per Post zugestellt. Ein systematischer cashback kreditkarte vergleich über unser Portal stellt sicher, dass Sie bereits vor der Beantragung alle notwendigen Kriterien für eine positive Entscheidung erfüllen.
Maximale Erträge durch datengestützte Kartenwahl
Die Auswahl des optimalen Zahlungsmittels ist kein Zufallsprodukt, sondern das Ergebnis einer präzisen mathematischen Kalkulation. Ein effizienter cashback kreditkarte vergleich bildet die notwendige Grundlage, um nominale Rückvergütungsraten den tatsächlichen Fixkosten und variablen Gebühren gegenüberzustellen. Nur durch die genaue Kenntnis des eigenen Ausgabenprofils lässt sich der Break-Even-Punkt sicher bestimmen und die Netto-Rendite Ihrer Transaktionen maximieren. Die Integration moderner Analysetools verhindert dabei, dass versteckte Kostenfaktoren wie Fremdwährungsentgelte oder Sollzinsen Ihre mühsam gesammelten Boni neutralisieren. Die Dynamik des Finanzmarktes im Jahr 2026 erfordert eine regelmäßige Überprüfung der genutzten Produkte, um stets von den attraktivsten Marktangeboten zu profitieren.
Paracini agiert hierbei als Ihr marktunabhängiger Vermittler und stellt Ihnen tagesaktuelle Konditionen bereit. Unsere KI-gestützte Entscheidungsunterstützung ermöglicht es Ihnen, in wenigen Minuten ein Karten-Portfolio zu identifizieren, das exakt mit Ihren finanziellen Prioritäten harmoniert. Profitieren Sie von einer transparenten Gegenüberstellung und nutzen Sie die technologischen Möglichkeiten zur automatisierten Budgetoptimierung für nachhaltigen finanziellen Erfolg. Jetzt Cashback-Kreditkarten im Paracini-Tarifcheck vergleichen und die persönliche Sparquote effektiv steigern. Es ist der erste Schritt zu einer intelligenten Verwaltung Ihrer täglichen Finanzen.
Häufig gestellte Fragen
Lohnt sich eine Cashback-Kreditkarte bei geringen Umsätzen?
Eine Cashback-Kreditkarte lohnt sich bei geringen Umsätzen primär dann, wenn keine fixen Jahresgebühren anfallen. Bei kostenpflichtigen Modellen muss die jährliche Rückvergütung die Grundgebühr zwingend übersteigen, um einen realen finanziellen Vorteil zu generieren. Ein präziser cashback kreditkarte vergleich hilft dabei, den individuellen Break-Even-Punkt exakt zu berechnen. Für Gelegenheitsnutzer sind oft Karten ohne Fixkosten die ökonomisch sinnvollere Wahl, da hier jeder Euro Umsatz ab der ersten Transaktion eine positive Netto-Rendite erzielt.
Muss ich Cashback-Einnahmen in der Steuererklärung angeben?
Private Nutzer müssen Cashback-Einnahmen in der Regel nicht versteuern, da die Finanzbehörden diese Rückvergütungen als Preisnachlass auf den ursprünglichen Kaufpreis werten. Es handelt sich somit nicht um ein steuerpflichtiges Einkommen im Sinne des Einkommensteuergesetzes. Anders verhält es sich bei gewerblich genutzten Karten, bei denen die Rückvergütung die abziehbaren Betriebsausgaben mindert. Da sich steuerliche Regelungen ändern können, empfiehlt sich im Zweifelsfall eine Rücksprache mit einem Steuerberater, insbesondere bei sehr hohen kumulierten Summen aus komplexen Bonusprogrammen.
Kann ich mehrere Cashback-Kreditkarten gleichzeitig nutzen?
Die gleichzeitige Nutzung mehrerer Karten ist möglich und oft strategisch sinnvoll, um unterschiedliche Bonus-Kategorien optimal auszunutzen. Sie könnten beispielsweise eine Karte speziell für Tankumsätze und eine andere für Einkäufe bei spezifischen Online-Händlern verwenden. Dieses Vorgehen erfordert jedoch eine konsequente Übersicht über die verschiedenen Abrechnungszyklen und Zahlungsziele. Ein systematischer cashback kreditkarte vergleich unterstützt Sie dabei, jene Kombinationen zu identifizieren, die unter Berücksichtigung aller Gebühren die höchste kumulierte Rückvergütung für Ihr persönliches Ausgabenprofil ermöglichen.
Wie sicher sind meine Daten bei der Nutzung von Cashback-Portalen?
Die Datensicherheit unterliegt bei europäischen Anbietern den strengen Richtlinien der Datenschutz-Grundverordnung (DSGVO). Dennoch erfassen Cashback-Systeme detaillierte Informationen über Ihr Kaufverhalten, um personalisierte Profile für Marketingzwecke zu erstellen. Nutzer sollten vorab genau prüfen, welche Daten an Partnerunternehmen weitergegeben werden. Moderne Fintech-Plattformen nutzen verschlüsselte Schnittstellen und bieten oft granulare Einstellungen in ihren Applikationen an, mit denen Sie die Datennutzung steuern können. Transparenz über den Verwendungszweck Ihrer Transaktionsdaten ist ein wesentliches Qualitätsmerkmal seriöser Herausgeber.
Was passiert mit meinen gesammelten Punkten bei einer Kündigung?
Bei einer Kündigung verfallen gesammelte Punkte oder Meilen in den meisten Fällen sofort, sofern sie nicht vorab eingelöst wurden. Einige Anbieter gewähren eine kurze Übergangsfrist für die Restabwicklung des Kontos. Es ist ratsam, das Guthaben vor Einreichung der Kündigung vollständig aufzubrauchen oder auf ein externes Programm zu übertragen. Prüfen Sie die spezifischen Bedingungen Ihres Vertrags genau, da die Regelungen zur Verfallsfrist massiv variieren können. Eine rechtzeitige Planung verhindert den dauerhaften Verlust Ihrer bereits erwirtschafteten Rückvergütungen.
Gibt es Cashback-Kreditkarten ohne SCHUFA-Prüfung?
Echte Kreditkarten mit einem Verfügungsrahmen setzen fast ausnahmslos eine positive Bonitätsprüfung voraus. Für Verbraucher mit negativem SCHUFA-Score stellen Debitkarten oder Prepaid-Modelle oft die einzige Option dar. Diese bieten jedoch seltener attraktive Cashback-Raten an. Paracini vermittelt spezialisierte Lösungen und zeigt Ihnen im Bereich der Kredit ohne SCHUFA Alternativen auf, welche Möglichkeiten zur Teilhabe an Rückvergütungsprogrammen bestehen. Oft sind hierbei jedoch höhere Gebühren oder geringere Leistungen im Vergleich zu Standard-Kreditkarten mit Bonitätsprüfung zu erwarten.
Wie schnell wird das gesammelte Cashback gutgeschrieben?
Die Geschwindigkeit der Gutschrift hängt stark vom gewählten Anbieter und dem technischen System ab. Moderne Fintech-Unternehmen schreiben das Cashback oft in Echtzeit oder innerhalb weniger Tage nach der Transaktionsbestätigung gut. Traditionelle Banken verrechnen die Boni meist erst zum Ende des monatlichen Abrechnungszyklus mit dem Gesamtsaldo auf der Kreditkartenabrechnung. Bei Punktesystemen kann es zudem eine Sperrfrist geben, bis die gesetzliche Widerrufsfrist für den getätigten Kauf abgelaufen ist. Diese Transparenz über den Auszahlungszeitpunkt ist ein wichtiges Kriterium.
Welchen Einfluss hat eine neue Kreditkarte auf meinen SCHUFA-Score?
Die Beantragung einer neuen Karte führt oft zu einer kurzfristigen, geringfügigen Senkung des SCHUFA-Scores durch die notwendige Konditionenanfrage der Bank. Langfristig kann eine verantwortungsvoll genutzte Kreditkarte die Bonität jedoch stabilisieren oder sogar verbessern. Kritisch sind mehrere Anträge innerhalb eines sehr kurzen Zeitraums, da dies von Algorithmen als Anzeichen für finanzielle Instabilität gewertet werden kann. Es empfiehlt sich daher, Anträge gebündelt innerhalb eines Zeitfensters von etwa 28 Tagen zu stellen, um die negativen Auswirkungen auf den Score zu minimieren.


