

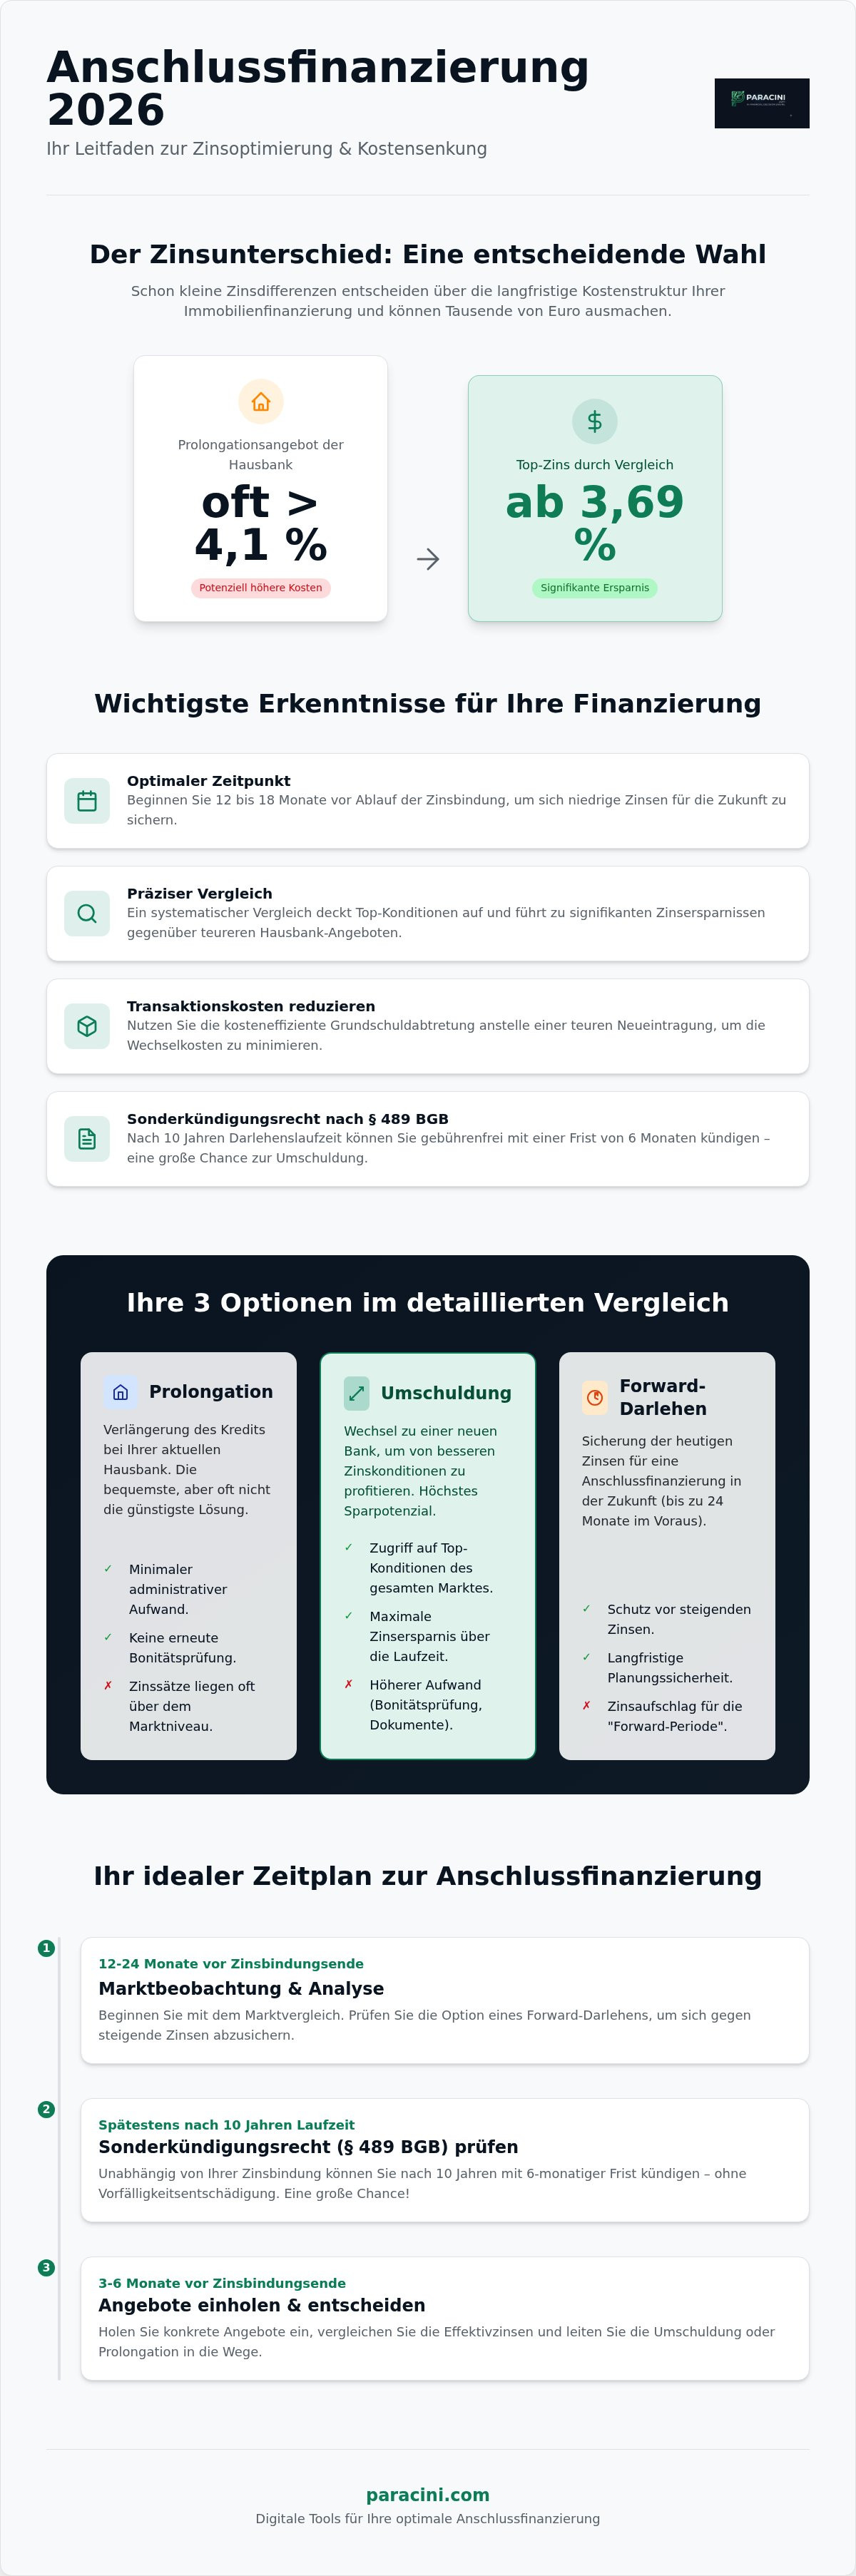
Der Unterschied zwischen einem Marktdurchschnitt von 4,1 % und einem Top-Zins von 3,69 % entscheidet im Jahr 2026 über die langfristige Kostenstruktur Ihrer Immobilienfinanzierung. Viele Immobilieneigentümer stehen vor dem Ende ihrer ersten Zinsbindung. Die steigende Zinslast und intransparente Gebührenstrukturen bei einem Bankenwechsel stellen eine messbare finanzielle Herausforderung dar. Ein systematischer anschlussfinanzierung vergleich ist in diesem Marktumfeld die notwendige Grundlage für eine effiziente Optimierung Ihres Kreditportfolios.
Dieser Leitfaden bietet eine objektive Analyse zur Anschlussfinanzierung und zeigt, wie Sie 2026 durch einen präzisen Vergleich Zinskosten minimieren. Wir strukturieren für Sie die aktuellen Konditionen und erläutern den Prozess der Umschuldung unter Berücksichtigung gesetzlicher Rahmenbedingungen wie dem Sonderkündigungsrecht nach § 489 BGB. Sie erhalten eine klare Übersicht über Notarkosten, die Methodik der Grundschuldabtretung und Strategien zur Sicherung Ihrer Planungssicherheit für die kommenden 10 bis 15 Jahre. Der Fokus liegt auf der Reduzierung der Restschuld durch datengestützte Markttransparenz und eine beschleunigte Abwicklung des gesamten Finanzierungsprozesses.
Wichtigste Erkenntnisse
- Identifikation des optimalen Zeitpunkts für die Anschlussfinanzierung bereits 12 bis 18 Monate vor Ablauf der aktuellen Zinsbindung zur Sicherung niedriger Zinsen.
- Ein präziser anschlussfinanzierung vergleich ermöglicht den Zugriff auf Top-Konditionen und signifikante Zinsersparnisse gegenüber den oft teureren Prolongationsangeboten der Hausbank.
- Reduzierung der Transaktionskosten durch die Nutzung einer kosteneffizienten Grundschuldabtretung anstelle einer teuren Neueintragung im Grundbuch.
- Wahrnehmung des gesetzlichen Sonderkündigungsrechts nach § 489 BGB für eine gebührenfreie Umschuldung nach zehn Jahren vollständiger Darlehensauszahlung.
- Einsatz digitaler Analyse-Tools zur exakten Ermittlung der optimalen Tilgungsrate für maximale Planungssicherheit über die gesamte Restlaufzeit.
Grundlagen der Anschlussfinanzierung: Definition und Relevanz 2026
Die Anschlussfinanzierung bezeichnet ein Folgedarlehen, das nach Ablauf der ursprünglichen Sollzinsbindung abgeschlossen wird. Da Immobiliendarlehen in der Regel nicht innerhalb der ersten Zinsphase vollständig getilgt sind, verbleibt eine Restschuld. Diese Restschuld bildet die Basis für das neue Darlehen. Die Grundlagen der Anschlussfinanzierung umfassen dabei verschiedene Szenarien wie die einfache Verlängerung beim aktuellen Institut oder den Wechsel zu einem neuen Kreditgeber. Im Jahr 2026 bewegen sich die Marktzinsen für zehnjährige Zinsbindungen in einem Korridor zwischen 3,6 % und 4,1 %. Diese Datenlage erfordert eine präzise Kalkulation. Das primäre Ziel besteht in der Minimierung der Gesamtkosten über die verbleibende Laufzeit durch eine optimierte Zinsstruktur.
Die Bedeutung der Marktsituation im Jahr 2026 ist für langfristige Finanzentscheidungen fundamental. Da Experten für die zweite Jahreshälfte eine Stabilisierung der Bestzinsen zwischen 3,3 % und 3,9 % prognostizieren, ist die Wahl des richtigen Zeitpunkts entscheidend. Ein geringerer Beleihungsauslauf durch die bereits erfolgte Tilgung verbessert zudem die Verhandlungsposition gegenüber Banken. Niedrigere Risikoaufschläge führen zu attraktiveren Konditionen. Eine strukturierte Herangehensweise sichert die monatliche Liquidität und beschleunigt den Schuldenabbau.
Warum der Anschlussfinanzierung Vergleich entscheidend ist
Eine passive Haltung führt oft zu unnötigen Kosten. Hausbanken unterbreiten Bestandskunden häufig Prolongationsangebote, die über dem aktuellen Marktniveau liegen. Ein systematischer anschlussfinanzierung vergleich deckt diese Differenzen auf. Bereits eine Zinsdifferenz von 0,1 % reduziert die Zinslast bei einer Restschuld von 200.000 Euro über zehn Jahre um mehrere tausend Euro. Markttransparenz schützt vor überhöhten Margen der Institute. Digitale Vergleiche ermöglichen den Zugriff auf überregionale Anbieter und spezialisierte Versicherer. Die Nutzung eines Hypothekenrechners schafft hierfür die notwendige Datenbasis. Die Kosten für eine Umschuldung liegen bei etwa 0,5 % bis 0,6 % der Grundschuldsumme. Bei einer Grundschuld von 200.000 Euro betragen die Gebühren circa 1.109 Euro. Diese Investition amortisiert sich bei einem günstigeren Zinssatz meist innerhalb weniger Monate.
Zeitpunkt des Vergleichs: Wann Sie aktiv werden sollten
Frühzeitiges Handeln sichert finanziellen Handlungsspielraum. Idealerweise beginnt die Marktbeobachtung 12 bis 24 Monate vor dem Ende der Zinsbindung. Dies ermöglicht den Abschluss eines Forward-Darlehens bei drohenden Zinssteigerungen. Eine rechtliche Besonderheit stellt das Sonderkündigungsrecht nach § 489 BGB dar. Kreditnehmer können ihre Baufinanzierung nach zehn Jahren vollständiger Auszahlung mit einer Frist von sechs Monaten kündigen. Eine Vorfälligkeitsentschädigung fällt in diesem Fall nicht an. Die strategische Überprüfung der Konditionen sollte daher spätestens nach der Zehnjahresfrist erfolgen. Ein anschlussfinanzierung vergleich liefert hier die Entscheidungsgrundlage für einen vorzeitigen Bankenwechsel. Paracini unterstützt diesen Prozess durch neutrale Marktdaten und effiziente Analysetools zur Ermittlung der optimalen Tilgungsrate.
Prolongation, Umschuldung oder Forward-Darlehen: Vergleich der Optionen
Die Wahl der Finanzierungsform bestimmt die langfristige Zinslast. Ein systematischer anschlussfinanzierung vergleich zeigt die wirtschaftlichen Unterschiede zwischen dem Verbleib bei der Hausbank und dem Wechsel zu einem Drittanbieter auf. Kreditnehmer müssen zwischen administrativer Bequemlichkeit und maximaler Zinsersparnis abwägen. Die Entscheidung beeinflusst die Liquidität über das nächste Jahrzehnt massiv.
Die Prolongation: Das Angebot der Hausbank prüfen
Die Prolongation erfolgt durch die Annahme eines Angebots des aktuellen Kreditgebers. Dieser Prozess verzichtet auf eine erneute Bonitätsprüfung und eine Änderung im Grundbuch. Der administrative Aufwand bleibt minimal. Die Bequemlichkeit korreliert jedoch oft mit höheren Zinskosten. Banken kalkulieren hierbei eine Wechselträgheit der Kunden ein. Die Zinssätze liegen häufig über den Bestkonditionen des freien Marktes. Eine Prüfung des Angebots ist obligatorisch, sollte jedoch nie ohne Gegenüberstellung externer Konditionen erfolgen.
Die Umschuldung: Maximale Ersparnis durch Bankenwechsel
Bei der Umschuldung löst ein neues Institut das bestehende Darlehen ab. Dieser Prozess erfordert eine Grundschuldabtretung. Die Kosten hierfür belaufen sich auf etwa 0,1 % bis 0,2 % der Restschuld. Im Vergleich zur Neueintragung, die etwa 0,5 % bis 0,6 % kostet, spart dies erhebliche Gebühren. Bei einer Summe von 200.000 Euro liegen die Wechselkosten bei circa 1.109 Euro. Ein Zinsvorteil von lediglich 0,2 % führt bereits zu einer jährlichen Ersparnis von 400 Euro. Der Break-even-Point wird somit oft nach weniger als drei Jahren erreicht. Zur präzisen Kalkulation stehen verschiedene digitale Analyse-Tools zur Verfügung. Die Umschuldung ist das effektivste Instrument zur Zinsminimierung im Jahr 2026.
Das Forward-Darlehen: Zinsen auf Vorrat sichern
Das Forward-Darlehen ermöglicht die Fixierung des aktuellen Zinsniveaus bis zu 60 Monate vor Ablauf der Sollzinsbindung. Institute erheben hierfür einen Zinsaufschlag pro Monat Vorlaufzeit. Diese Option bietet maximale Planungssicherheit bei drohenden Zinssteigerungen. Im Jahr 2026 ist diese Strategie sinnvoll, wenn Kreditnehmer mit einem Anstieg über den Korridor von 3,6 % bis 4,1 % hinaus rechnen. Das Risiko besteht in sinkenden Marktzinsen nach Vertragsabschluss. Da das Darlehen abgenommen werden muss, entfällt die Flexibilität bei fallenden Zinsen. Eine genaue Beobachtung des Zinstrends ist für diese Option essenziell.
- Prolongation: Hoher Komfort, geringere Ersparnis.
- Umschuldung: Höchste Ersparnis, einmalige Wechselkosten.
- Forward-Darlehen: Planungssicherheit, Zinsaufschlag für Vorlaufzeit.
Der Vergleichsprozess: Kriterien für eine effiziente Auswahl
Der effektive Jahreszins bildet die primäre Basis für eine objektive Bewertung. Er bündelt den Sollzins und die wesentlichen Nebenkosten in einer einzigen Kennzahl. Ein systematischer anschlussfinanzierung vergleich ist erst durch diese Normierung aussagekräftig. Achten Sie auf die Details der Vertragsgestaltung. Sondertilgungsoptionen bieten Flexibilität bei unvorhergesehenen Geldeingängen. Banken berechnen hierfür oft einen Zinsaufschlag von 0,02 bis 0,05 Prozentpunkten. Prüfen Sie den tatsächlichen Bedarf für außerplanmäßige Zahlungen kritisch. Ohne reale Nutzung verteuert diese Option das Darlehen unnötig.
Die Tilgungsrate beeinflusst die Restschuld am Ende der Laufzeit massiv. Im aktuellen Zinsumfeld von 2026 empfiehlt sich eine Tilgung von mindestens 2 % bis 3 %. Höhere Raten verkürzen die Gesamtlaufzeit und reduzieren die Zinseszins-Effekte. Volltilger-Darlehen bieten hierbei die höchste Sicherheit. Sie garantieren die vollständige Schuldenfreiheit zum Ende der Zinsbindung. Dies eliminiert das Risiko künftiger Zinsschwankungen vollständig.
Beleihungsauslauf optimieren: Immobilienwert als Hebel
Die Wertentwicklung der Immobilie bildet einen oft unterschätzten Hebel bei der Neugestaltung der Konditionen. Seit dem Erstkauf haben viele Objekte signifikante Wertsteigerungen erfahren. Ein geringerer Beleihungsauslauf senkt das statistische Ausfallrisiko der Bank. Das Verhältnis zwischen der verbleibenden Restschuld und dem aktuellen Marktwert verbessert sich zugunsten des Kreditnehmers. Liegt der Beleihungsgrad unter 60 %, gewähren Institute häufig Bestkonditionen. Lassen Sie den aktuellen Marktwert professionell einwerten. Diese aktuelle Dokumentation dient als direktes Argument für Zinsabschläge im anschlussfinanzierung vergleich. Oft genügen einfache Nachweise über Modernisierungen oder die allgemeine Marktentwicklung der Region.
Zinsbindung und Tilgung strategisch wählen
Die Wahl der Zinsbindungsdauer hängt von der individuellen Marktprognose ab. Kurze Laufzeiten von fünf Jahren liegen 2026 bei circa 3,80 %. Sie sind attraktiv, wenn sinkende Zinsen erwartet werden. Längere Bindungen von 15 Jahren kosten etwa 4,38 %. Sie bieten Schutz vor steigenden Raten. Strategische Entscheidungen erfordern eine datenbasierte Grundlage. Nutzen Sie den Hypothekenrechner zur Simulation verschiedener Szenarien. Vergleichen Sie die Restschuld nach 10 Jahren bei unterschiedlichen Tilgungssätzen. Eine Erhöhung der Tilgung um 1 % kann die Laufzeit um mehrere Jahre verkürzen. Die monatliche Belastung muss dabei stets im Einklang mit der Haushaltsrechnung stehen. Planungssicherheit hat Vorrang vor maximaler Geschwindigkeit.
- Effektiver Jahreszins: Einzige Kennzahl für echte Vergleichbarkeit.
- Beleihungsauslauf: Aktueller Immobilienwert senkt den Zinssatz.
- Tilgungsrate: Hebel zur Reduzierung der Gesamtzinslast.
- Sondertilgung: Kosten-Nutzen-Verhältnis individuell prüfen.
Kosten und Dokumentation: Vorbereitung der Anschlussfinanzierung
Eine Umschuldung ist mit Transaktionskosten verbunden. Diese Gebühren entstehen primär durch die notwendigen Anpassungen im Grundbuch. Ein systematischer anschlussfinanzierung vergleich berücksichtigt diese Kostenpositionen im Vorfeld. Die kosteneffizienteste Methode für den Bankenwechsel ist die Grundschuldabtretung. Hierbei überträgt das aktuelle Institut die Sicherheit direkt an den neuen Kreditgeber. Die Gebühren hierfür liegen bei etwa 0,1 % bis 0,2 % der Restschuld. Im Gegensatz dazu verursacht eine vollständige Neueintragung Kosten von circa 0,5 % bis 0,6 %. Eine präzise Kalkulation der Nebenkosten sichert die Wirtschaftlichkeit des Wechsels.
Das Timing ist der entscheidende Faktor zur Vermeidung einer Vorfälligkeitsentschädigung. Kreditnehmer müssen das gesetzliche Sonderkündigungsrecht nach § 489 BGB kennen. Zehn Jahre nach der vollständigen Auszahlung des Darlehens ist eine Kündigung mit einer Frist von sechs Monaten möglich. In diesem Fall darf die Bank keine Entschädigungszahlungen fordern. Erfolgt der Wechsel vor Ablauf der Zinsbindung oder vor Erreichen der Zehnjahresfrist, entstehen oft hohe Kosten. Eine exakte Abstimmung der Vertragslaufzeiten ist daher zwingend erforderlich.
Notar- und Grundbuchkosten bei Bankenwechsel
Die Kostenstruktur bei einem Wechsel zu einem neuen Anbieter ist transparent geregelt. Bei einer Restschuld von 200.000 Euro belaufen sich die Gebühren für Notar und Grundbuchamt bei einer Abtretung auf circa 1.109 Euro. Diese Summe umfasst die Beglaubigung der Abtretungserklärung und den Vollzug im Grundbuch. Eine Neueintragung wäre mit deutlich höheren Kosten verbunden. Nutzen Sie den Baufinanzierung-Vergleich, um zu prüfen, ob die Zinsvorteile die Wechselkosten übersteigen. In den meisten Marktszenarien amortisiert sich die Investition bereits nach kurzer Zeit durch die monatliche Ersparnis.
Effiziente Dokumentenaufbereitung
Die neue Bank führt eine vollständige Bonitäts- und Objektprüfung durch. Eine strukturierte Aufbereitung der Unterlagen beschleunigt die Kreditentscheidung massiv. Stellen Sie folgende Dokumente für den anschlussfinanzierung vergleich bereit:
- Aktueller Grundbuchauszug und eine aktuelle Flurkarte.
- Baupläne, Wohnflächenberechnung und Brandversicherungsnachweis.
- Nachweise über Modernisierungen zur Dokumentation der Wertsteigerung.
- Einkommensnachweise der letzten drei Monate und der letzte Einkommensteuerbescheid.
- Aktueller Rentenbescheid zur Prüfung der langfristigen Finanzierbarkeit.
Dokumentierte Modernisierungen wie ein Heizungstausch oder eine energetische Sanierung erhöhen den Immobilienwert. Ein höherer Objektwert verbessert den Beleihungsauslauf und führt zu niedrigeren Zinssätzen. Bereiten Sie Ihre Datenbasis gründlich vor. Vollständige Unterlagen signalisieren Professionalität und Zuverlässigkeit. Nutzen Sie unsere digitalen Analyse-Tools zur Vorbereitung Ihrer Finanzierungsentscheidung und zur Ermittlung Ihrer optimalen Tilgungsrate.
Anschlussfinanzierung optimieren mit Paracini: Digitale Tools
Die Digitalisierung der Finanzprozesse ermöglicht eine objektive und beschleunigte Entscheidungsfindung. Paracini agiert hierbei als neutraler Vermittler. Das Portal stellt die technologische Infrastruktur bereit, um komplexe Marktangebote strukturiert aufzubereiten. Ein präziser anschlussfinanzierung vergleich basiert auf validen Daten und einer umfassenden Marktabdeckung. Durch den Zugriff auf über 400 Darlehensgeber entfällt die zeitintensive Einzelanfrage bei verschiedenen Banken. Die Plattform bündelt diese Optionen. Sie ermöglicht eine direkte Gegenüberstellung der Konditionen für das Jahr 2026. Dieser Prozess spart Zeit und minimiert das Risiko, attraktive Marktentwicklungen zu übersehen.
KI-gestützte Analyse der finanziellen Tragfähigkeit
Vor der Kreditanfrage ist eine präzise Bestimmung der finanziellen Belastbarkeit notwendig. Der Paracini KI-Finanzassistent übernimmt die automatisierte Auswertung Ihrer Einnahmen und Ausgaben. Dieses Tool identifiziert Sparpotenziale in laufenden Verträgen. Es ermittelt die optimale Tilgungsrate für Ihre Situation. Eine fundierte Haushaltsanalyse verhindert eine Überforderung der monatlichen Liquidität. Die KI-gestützte Auswertung bietet eine objektive Entscheidungsgrundlage. Sie geht über rein statistische Bankvorgaben hinaus. Detaillierte Informationen zu den Möglichkeiten dieser Technologie finden Sie in unserem Beitrag über KI Finanzberatung. Die Analyse schafft Klarheit über den tatsächlichen finanziellen Spielraum.
Der Paracini Weg zur neuen Finanzierung
Der Prozess zur Optimierung Ihrer Anschlussfinanzierung ist streng logisch aufgebaut. Sie starten mit der Dateneingabe in den spezialisierten Kreditrechner. Dieses Werkzeug simuliert verschiedene Szenarien hinsichtlich Zinsbindung und Tilgungshöhe. Nach der Erfassung der Objektdaten generiert das System einen individuellen anschlussfinanzierung vergleich. Der Ablauf umfasst folgende Schritte:
- Dateneingabe: Erfassung der Restschuld und wesentlicher Objektmerkmale.
- Marktanalyse: Automatisierter Abgleich mit den Konditionen von über 400 Instituten.
- Selektion: Auswahl der wirtschaftlich attraktivsten Optionen basierend auf dem effektiven Jahreszins.
- Beratung: Anforderung einer unverbindlichen Expertenprüfung direkt über das Portal.
Die digitale Vermittlung garantiert Schnelligkeit und Transparenz. Sie erhalten Zugang zu tagesaktuellen Konditionen. Diese liegen im Marktumfeld 2026 oft deutlich unter den Standardangeboten der Hausbanken. Der Verzicht auf physische Filialstrukturen ermöglicht Zinsvorteile. Paracini strukturiert diesen Prozess effizient und lösungsorientiert. Nutzen Sie die verfügbaren Finanzrechner zur Vorbereitung Ihrer Unterlagen. Eine gut vorbereitete Anfrage führt im Jahr 2026 schneller zum gewünschten Finanzierungsabschluss. Objektivität bleibt dabei stets der zentrale Maßstab.
Strategische Weichenstellung für Ihre Immobilienfinanzierung
Die Optimierung Ihrer Anschlussfinanzierung im Marktumfeld 2026 erfordert frühzeitiges Handeln und datengestützte Transparenz. Ein systematischer anschlussfinanzierung vergleich bildet die notwendige Grundlage, um zwischen einer bequemen Prolongation und einer wirtschaftlich attraktiven Umschuldung zu entscheiden. Durch die Berücksichtigung aktueller Zinstrends und gesetzlicher Kündigungsfristen sichern Sie sich langfristige Planungssicherheit für die kommenden Jahrzehnte.
Paracini bietet Ihnen die technologischen Werkzeuge für diesen Prozess. Sie erhalten Zugriff auf einen objektiven Vergleich von über 400 Bankpartnern. Eine KI-gestützte Budgetanalyse unterstützt Sie dabei, die optimale Tilgungsrate für Ihre Haushaltsstruktur zu ermitteln. Nutzen Sie unsere kostenlosen Rechner-Tools für Ihre detaillierte Planung und eine effiziente Abwicklung des gesamten Finanzierungsprozesses.
Jetzt Anschlussfinanzierung vergleichen und Zinsen sichern
Treffen Sie Ihre Finanzentscheidungen auf Basis valider Daten und sichern Sie sich die bestmöglichen Konditionen für Ihr Eigenheim.
Häufig gestellte Fragen zur Anschlussfinanzierung 2026
Wann ist ein Anschlussfinanzierung Vergleich sinnvoll?
Ein systematischer Vergleich ist spätestens 12 bis 24 Monate vor Ablauf der aktuellen Sollzinsbindung sinnvoll. Diese Zeitspanne ermöglicht es Ihnen, Marktschwankungen zu beobachten und rechtzeitig ein Forward-Darlehen abzuschließen. Auch nach einer Laufzeit von zehn Jahren bietet das Sonderkündigungsrecht gemäß § 489 BGB eine Gelegenheit für eine Neukalkulation. Ein frühzeitiger anschlussfinanzierung vergleich stellt sicher, dass Sie nicht unter Zeitdruck das erstbeste Angebot Ihrer Hausbank annehmen müssen.
Was kostet ein Bankenwechsel bei der Anschlussfinanzierung?
Die Kosten für einen Bankenwechsel hängen primär von der gewählten Form der Grundschuldübertragung ab. Eine Grundschuldabtretung ist mit Gebühren von etwa 0,1 % bis 0,2 % der Restschuld die wirtschaftlichste Option. Bei einer Summe von 200.000 Euro belaufen sich die Kosten für Notar und Grundbuchamt auf circa 1.109 Euro. Eine vollständige Neueintragung der Grundschuld wäre mit 0,5 % bis 0,6 % deutlich teurer. Diese Investition amortisiert sich meist schnell durch die Zinsersparnis.
Kann ich die Anschlussfinanzierung vorzeitig abschließen?
Ja, ein vorzeitiger Abschluss ist über ein Forward-Darlehen bis zu 60 Monate vor dem Ende der Zinsbindung möglich. Hierbei sichern Sie sich das aktuelle Zinsniveau gegen einen geringen monatlichen Aufschlag. Zusätzlich ermöglicht das gesetzliche Sonderkündigungsrecht nach § 489 BGB eine Kündigung nach zehn Jahren Laufzeit mit einer Frist von sechs Monaten. In diesem Fall fällt keine Vorfälligkeitsentschädigung an. Dies bietet Flexibilität, um von günstigen Marktphasen vorzeitig zu profitieren.
Was ist der Unterschied zwischen Prolongation und Umschuldung?
Die Prolongation ist die einfache Verlängerung des bestehenden Kredits bei Ihrer aktuellen Hausbank ohne erneute Bonitätsprüfung. Im Gegensatz dazu bezeichnet die Umschuldung den Wechsel zu einem neuen Darlehensgeber, der oft attraktivere Zinsen bietet. Während die Prolongation administrativ bequemer ist, ermöglicht die Umschuldung durch einen umfassenden anschlussfinanzierung vergleich meist signifikante Kosteneinsparungen. Der Wechsel erfordert jedoch die Abtretung der Grundschuld und eine erneute Einreichung Ihrer Unterlagen.
Wie hoch sind die aktuellen Zinsen für eine Anschlussfinanzierung 2026?
Im Jahr 2026 bewegen sich die Marktzinsen für eine zehnjährige Zinsbindung in einem Korridor zwischen 3,6 % und 4,1 %. Für kürzere Laufzeiten von fünf Jahren liegen die Sätze bei etwa 3,80 %, während 15-jährige Bindungen circa 4,38 % kosten. Top-Konditionen für erstklassige Bonitäten können bei 3,69 % liegen. Diese Werte dienen als Orientierung und hängen individuell vom Beleihungsauslauf sowie Ihrer persönlichen Bonität ab. Eine tagesaktuelle Abfrage ist für die Planung unerlässlich.
Brauche ich für die Anschlussfinanzierung ein neues Gutachten der Immobilie?
Ein neues Gutachten ist bei einem Bankenwechsel oft erforderlich, da das neue Institut den aktuellen Marktwert der Immobilie als Sicherheit bewerten muss. Eine Wertsteigerung seit dem Erstkauf kann Ihren Beleihungsauslauf verbessern und somit den Zinssatz senken. Dokumentieren Sie durchgeführte Modernisierungen sorgfältig, um den Objektwert zu stützen. Viele Institute nutzen heute computergestützte Bewertungsverfahren, die eine schnelle Einwertung ohne physischen Besichtigungstermin vor Ort ermöglichen und den Prozess beschleunigen.
Welche Unterlagen verlangt die Bank für den Vergleich?
Für eine verbindliche Prüfung benötigen Banken aktuelle Einkommensnachweise der letzten drei Monate sowie den letzten Einkommensteuerbescheid. Zusätzlich sind objektbezogene Dokumente wie ein aktueller Grundbuchauszug, die Flurkarte, Baupläne und ein Nachweis über die Brandversicherung einzureichen. Selbstständige müssen zudem betriebswirtschaftliche Auswertungen vorlegen. Eine strukturierte Aufbereitung dieser Unterlagen beschleunigt die Kreditentscheidung erheblich. Digitale Plattformen erleichtern den Upload und die Verwaltung dieser Dokumente für einen effizienten anschlussfinanzierung vergleich.
Ist ein Forward-Darlehen bei sinkenden Zinsen sinnvoll?
Ein Forward-Darlehen ist bei einer Erwartung sinkender Zinsen weniger sinnvoll, da Sie sich frühzeitig an das aktuelle Zinsniveau binden. Sinken die Marktzinsen nach Vertragsabschluss weiter, profitieren Sie nicht von diesen günstigeren Konditionen. Da das Darlehen abgenommen werden muss, entfällt die Flexibilität. Diese Finanzierungsform dient primär der Absicherung gegen steigende Zinsen. Prüfen Sie Ihre Markterwartung daher genau, bevor Sie Zinsaufschläge für eine langjährige Zinssicherung im Voraus akzeptieren.


