

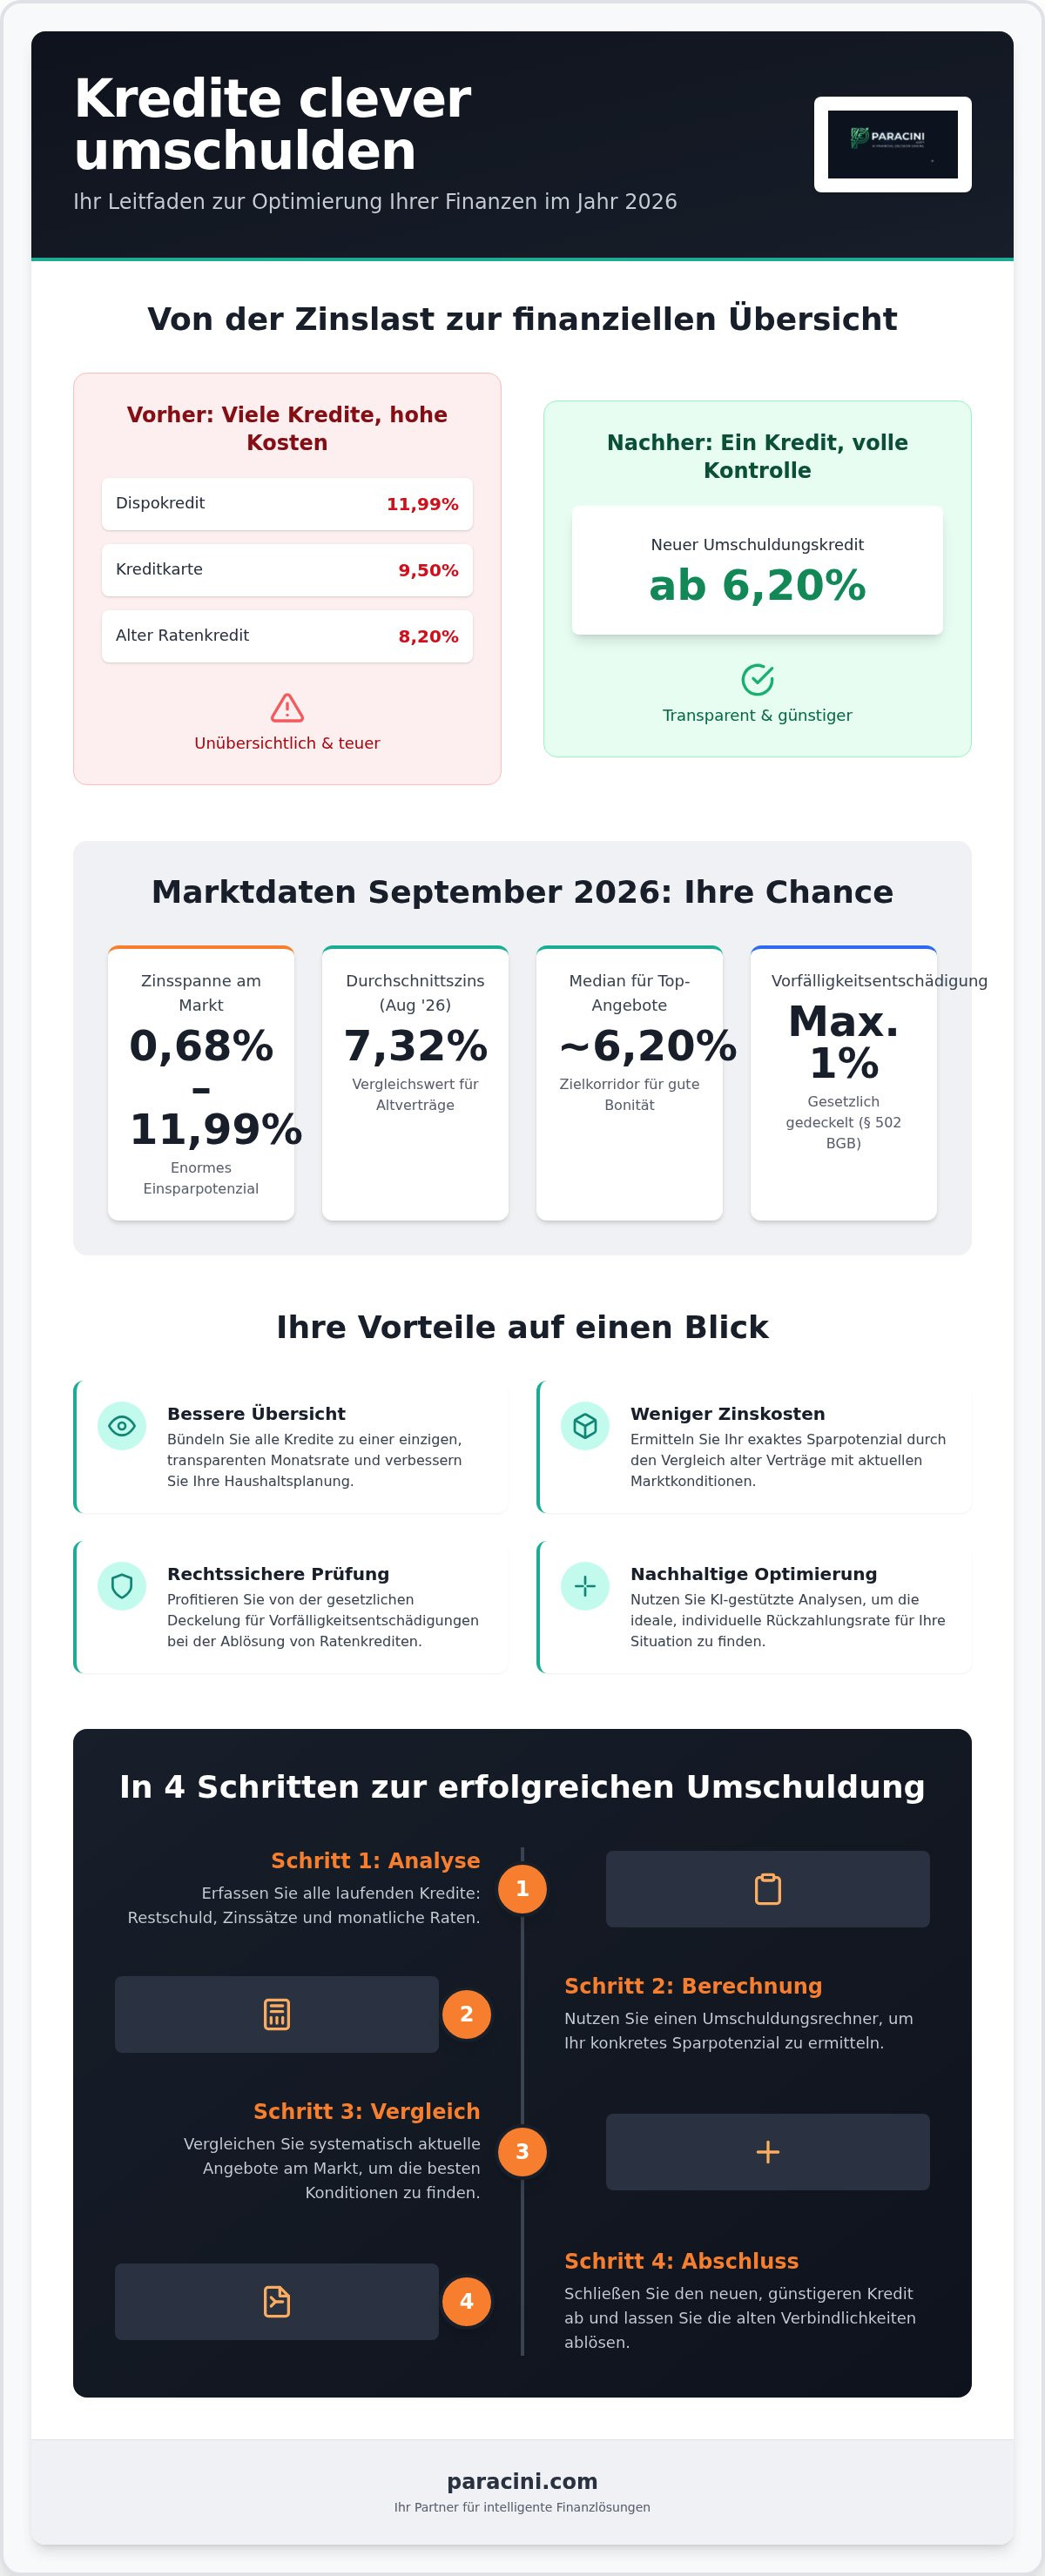
Wussten Sie, dass die gesetzliche Vorfälligkeitsentschädigung bei Konsumkrediten gemäß § 502 BGB auf maximal ein Prozent der Restsumme begrenzt ist? Trotz dieser verbraucherfreundlichen Regelung zahlen viele Haushalte in Deutschland unnötig hohe Zinsen für Altverträge. Ein präziser umschuldungskredit rechner schafft hier die notwendige Transparenz für Ihre Finanzen. Er identifiziert Einsparpotenziale bei aktuellen Marktzinsen, die im August 2026 im Durchschnitt bei 7,32 Prozent lagen.
Die Verwaltung mehrerer paralleler Ratenzahlungen führt oft zu einem unübersichtlichen Haushaltsbudget und einer vermeidbaren Zinslast. Sie wünschen sich vermutlich eine deutliche Reduzierung der monatlichen Belastung sowie eine bessere Übersicht über Ihre Verbindlichkeiten. Mit unserem Umschuldungsrechner ermitteln Sie präzise Ihr individuelles Sparpotenzial. Das Tool unterstützt Sie dabei, die optimale Strategie zur Kreditoptimierung für Ihre spezifische Situation zu finden.
Dieser Artikel analysiert die aktuelle Zinsentwicklung im September 2026 unter Berücksichtigung der EZB-Geldpolitik. Wir erläutern den Prozess der effizienten Bündelung bestehender Kredite zu einem einzigen, günstigeren Darlehen. Sie erfahren alles über die Vermeidung versteckter Gebühren und die rechtlichen Fristen bei der Ablösung von Altverträgen. Der Fokus liegt auf einer methodischen Vorgehensweise zur schnellen Erreichung der Schuldenfreiheit und der langfristigen Sicherung Ihrer Liquidität.
Wichtigste Erkenntnisse
- Verbesserung der finanziellen Übersicht durch die Bündelung mehrerer Kleinkredite zu einer einzigen, transparenten Monatsrate.
- Exakte Ermittlung des individuellen Sparpotenzials durch den Vergleich von Altverträgen mit aktuellen Marktkonditionen über unseren umschuldungskredit rechner.
- Rechtssichere Rentabilitätsprüfung unter Berücksichtigung der gesetzlichen Deckelung für Vorfälligkeitsentschädigungen bei Ratenkrediten.
- Schrittweise Durchführung eines objektiven Marktvergleichs zur systematischen Senkung der laufenden Zinsbelastung.
- Nachhaltige Optimierung der Haushaltsplanung durch KI-gestützte Analysen zur Bestimmung der idealen, individuellen Rückzahlungsrate.
Zweck und Nutzen eines Umschuldungskredit Rechners
Eine Umschuldung bezeichnet den Ersatz bestehender Verbindlichkeiten durch ein neues Darlehen mit vorteilhafteren Konditionen. Primäres Ziel dieses Prozesses ist die dauerhafte Reduzierung der Zinslast. Ein präziser umschuldungskredit rechner dient hierbei als essenzielles Analysewerkzeug. Er ermöglicht den direkten Vergleich zwischen der aktuellen Belastung und potenziellen Neukonditionen am Markt. Durch die Ablösung teurer Altverträge setzen Haushalte monatlich Liquidität frei, die für den Vermögensaufbau oder Konsum genutzt werden kann.
Besonderes Augenmerk liegt auf der Vermeidung teurer Dispositionskredite. Diese weisen oft zweistellige Zinssätze auf und belasten das Budget überproportional. Die Umschuldung solcher Überziehungen in einen strukturierten Ratenkredit spart erhebliche Kosten. Die Zusammenfassung mehrerer Kleinkredite, Kreditkartenschulden und Dispo-Salden zu einer einzigen Monatsrate beendet die finanzielle Zersplitterung. Es entsteht eine klare Struktur, die das Risiko von Zahlungsversäumnissen minimiert.
Vorteile der Kreditbündelung
Die Konzentration aller Schulden auf einen einzigen Vertrag verbessert die Bonität nachhaltig. Banken bewerten eine Vielzahl kleiner Kreditverhältnisse oft kritischer als eine einzelne, gut bediente Finanzierung. Weniger Kontobewegungen und Kreditlinien führen bei Auskunfteien häufig zu einem besseren Scoring. Dies erleichtert zukünftige Finanzierungsvorhaben erheblich.
Die Budgetplanung vereinfacht sich durch nur einen monatlichen Abbuchungstermin. Dies sorgt für Transparenz auf dem Girokonto. Zudem bietet die Bündelung die Chance zur Laufzeitanpassung. Je nach aktueller Lebenssituation lässt sich die Tilgungsrate erhöhen oder senken. Wer heute über ein höheres Einkommen verfügt als zum Zeitpunkt des ursprünglichen Kreditabschlusses, verkürzt durch eine höhere Rate die Gesamtlaufzeit und spart so weitere Zinskosten.
Warum 2026 der richtige Zeitpunkt für einen Check ist
Der Kreditmarkt im September 2026 ist durch eine hohe Wettbewerbsintensität geprägt. Trotz eines EZB-Leitzinses von 2,40 Prozent finden sich im Marktsegment für Konsumkredite Angebote mit einem Median von etwa 6,20 bis 6,29 Prozent. Die Zinsspanne ist mit Werten zwischen 0,68 Prozent und 11,99 Prozent extrem weit gefasst. Diese Diskrepanz bietet ein enormes Einsparpotenzial für Kreditnehmer mit guter Bonität.
Die fortschreitende Digitalisierung ermöglicht heute schnellere Kreditentscheidungen als je zuvor. KI-gestützte Prüfprozesse und der digitale Kontoblick reduzieren die Bearbeitungszeit auf wenige Minuten. Ein objektiver Vergleich über Portale wie Paracini schafft die notwendige Markttransparenz. Angesichts einer Inflationsrate von 2,9 Prozent im August 2026 ist die Optimierung der Fixkosten ein wirksames Mittel zur Sicherung der Kaufkraft. Wer jetzt handelt, sichert sich aktuelle Konditionen, bevor mögliche geldpolitische Entscheidungen der EZB im September das Zinsniveau erneut beeinflussen.
So nutzen Sie den Rechner zur Ermittlung Ihrer Ersparnis
Die präzise Ermittlung des Sparpotenzials erfordert eine systematische Bestandsaufnahme aller laufenden Verpflichtungen. Zunächst erfolgt die Eingabe der exakten Restschuld für jeden einzelnen Kredit. Diese Information finden Kreditnehmer in den jährlichen Saldenbestätigungen oder im Online-Banking ihrer Bank. Parallel dazu ist die Erfassung der derzeitigen Zinssätze und der monatlichen Ratenhöhe notwendig. Nur durch diese detaillierte Datenbasis liefert ein umschuldungskredit rechner verlässliche Ergebnisse für Ihre Planung.
Nach der Dateneingabe erfolgt der direkte Abgleich mit den aktuellen Marktkonditionen über unseren Kreditrechner. Das digitale Tool ermittelt automatisch die Differenz der Zinskosten über die gesamte verbleibende Laufzeit. Ein relevanter Vergleichswert im September 2026 ist der Marktdurchschnitt von 7,32 Prozent für Konsumkredite. Liegt der Zinssatz Ihrer Altverträge deutlich über diesem Wert oder dem günstigeren Segment von etwa 6,20 Prozent, besteht unmittelbarer Handlungsbedarf. Jede Senkung des Zinssatzes reduziert direkt den Zinsanteil Ihrer monatlichen Belastung.
Eingabeparameter für präzise Ergebnisse
Für eine exakte Kalkulation ist die Unterscheidung zwischen Sollzins und effektivem Jahreszins entscheidend. Der effektive Jahreszins enthält alle preisbestimmenden Faktoren und dient daher als alleinige Vergleichsbasis. Geben Sie zudem die exakte Restlaufzeit in Monaten an. Pauschale Schätzungen verfälschen das Ergebnis der errechneten Gesamtersparnis. Moderne Rechner erlauben zusätzlich die Berücksichtigung optionaler Vertragsmerkmale zur Feinabstimmung.
- Regelmäßige Sondertilgungsoptionen zur schnelleren Entschuldung ohne Zusatzkosten.
- Vereinbarte Ratenpausen für finanzielle Flexibilität in unvorhersehbaren Situationen.
- Berücksichtigung bestehender Restschuldversicherungen und deren Ablösepotenzial.
Interpretation der Rechenergebnisse
Das Ergebnis der Berechnung liefert primär zwei Kennzahlen: die monatliche Ratenreduzierung und die Gesamtersparnis über die verbleibende Vertragslaufzeit. Eine geringere Monatsrate entlastet sofort das verfügbare Haushaltsnettoeinkommen. Dies ist angesichts einer Inflationsrate von 2,9 Prozent (Stand August 2026) eine effektive Maßnahme zur Sicherung der persönlichen Kaufkraft. Jede eingesparte Euro-Summe erhöht Ihren finanziellen Spielraum für andere Fixkosten.
Die Gesamtersparnis setzt den Zinsvorteil ins Verhältnis zum Aufwand der Umschuldung. Erreicht der Vorteil dreistellige oder vierstellige Beträge, ist die Optimierung wirtschaftlich dringend geboten. Zur tiefergehenden Analyse Ihrer gesamten finanziellen Situation stehen Ihnen weitere spezialisierte Finanzrechner zur Verfügung. Diese unterstützen Sie dabei, die gewonnene Liquidität strukturiert in Ihre langfristige Haushaltsplanung zu integrieren.
Rentabilitätsprüfung: Die Vorfälligkeitsentschädigung
Eine Umschuldung ist nur dann ökonomisch sinnvoll, wenn der Zinsvorteil die Kosten der vorzeitigen Ablösung übersteigt. Die Vorfälligkeitsentschädigung stellt hierbei den zentralen Kostenfaktor dar. Banken fordern diese Gebühr als Ausgleich für entgangene Zinserträge während der fest vereinbarten Laufzeit. Ein präziser umschuldungskredit rechner berücksichtigt diese Aufwendungen bereits in der Rentabilitätsanalyse. Ohne diese Einbeziehung bleibt jede Ersparnisrechnung lückenhaft und führt zu Fehlentscheidungen.
Gesetzliche Höchstgrenzen in Deutschland
Der Gesetzgeber schützt Verbraucher durch klare Obergrenzen im Bürgerlichen Gesetzbuch (§ 502 BGB). Bei einer Restlaufzeit von mehr als zwölf Monaten darf die Entschädigung maximal 1,0 Prozent der vorzeitig zurückgezahlten Summe betragen. Beträgt die verbleibende Laufzeit weniger als ein Jahr, sinkt dieser Deckel auf 0,5 Prozent. Diese Regelungen gelten für herkömmliche Ratenkredite und bieten eine verlässliche Kalkulationsbasis.
Baufinanzierungen unterliegen anderen gesetzlichen Rahmenbedingungen. Hier berechnen Institute den Schaden oft auf Basis der aktuellen Kapitalmarktzinsen und entgangener Margen. Viele moderne Konsumkreditverträge enthalten jedoch Klauseln für kostenlose Sondertilgungen oder eine gänzlich gebührenfreie vorzeitige Rückzahlung. Eine genaue Prüfung der Vertragsdetails ist daher unerlässlich. Wer eine Verhandlung mit der aktuellen Bank anstrebt, sollte bereits ein konkretes Konkurrenzangebot vorlegen können. Oftmals zeigen sich Institute bei drohendem Kundenverlust gesprächsbereit hinsichtlich der Konditionen.
Wann sich der Wechsel trotz Gebühren lohnt
Die Rentabilität einer Umschuldung hängt maßgeblich von der Zinsdifferenz und der verbleibenden Restschuld ab. Ein Wechsel lohnt sich oft bereits bei einer Zinssenkung um ein bis zwei Prozentpunkte. Angesichts der Marktdaten vom August 2026 mit einem Durchschnittszins von 7,32 Prozent und Top-Konditionen um 6,20 Prozent ist dieses Potenzial häufig gegeben. Die Einsparung übertrifft die einmalige Wechselgebühr meist deutlich.
Eine Beispielrechnung verdeutlicht das Prinzip. Bei einer Restschuld von 20.000 Euro beträgt die maximale Vorfälligkeitsentschädigung 200 Euro. Sinkt der Zinssatz durch die Umschuldung um 1,5 Prozentpunkte, spart der Kreditnehmer allein im ersten Jahr 300 Euro an Zinskosten. Die Gebühr ist somit bereits nach acht Monaten amortisiert. Eine verlängerte Laufzeit kann die monatliche Rate zusätzlich senken, erhöht jedoch die Gesamtzinslast über die Zeit. Ein systematischer umschuldungskredit rechner stellt diese Faktoren transparent gegenüber. Nutzer identifizieren so schnell den Break-even-Punkt ihrer Finanzoptimierung.
Schritt-für-Schritt-Anleitung zur Umschuldung
Der Prozess einer erfolgreichen Kreditoptimierung beginnt mit einer präzisen Bestandsaufnahme aller laufenden Verpflichtungen. Erstellen Sie eine detaillierte Auflistung sämtlicher Kredite, Kreditkartenrückstände und Dispositionsrahmen. Fordern Sie von Ihren aktuellen Kreditgebern die exakte Ablösesumme zu einem festen Stichtag an. Diese Summe weicht oft geringfügig vom aktuellen Saldo ab, da taggenaue Zinsen bis zur endgültigen Rückzahlung anfallen. Erst mit diesen validen Daten liefert ein umschuldungskredit rechner ein belastbares Ergebnis für Ihre Planung.
Führen Sie im nächsten Schritt einen objektiven Kredit Vergleich durch. Achten Sie bei der Beantragung des neuen Darlehens zwingend auf den Verwendungszweck Umschuldung. Banken bewerten diesen Zweck oft positiver als eine freie Verwendung, da keine zusätzliche Verschuldung entsteht, sondern bestehende Lasten lediglich ersetzt werden. Nach der Genehmigung erfolgt die Auszahlung der Summe, die entweder direkt an die Altgläubiger fließt oder von Ihnen zur sofortigen Tilgung der teuren Verträge genutzt wird.
Vorbereitung der Unterlagen
Vollständige Unterlagen beschleunigen die Auszahlung erheblich. Halten Sie Gehaltsnachweise der letzten drei Monate, aktuelle Kontoauszüge ohne Schwärzungen und die bestehenden Kreditverträge bereit. Eine saubere Schufa-Historie ist die Grundvoraussetzung für den Erhalt der beworbenen Top-Zinsen. Prüfen Sie Ihren Score idealerweise vorab auf fehlerhafte Einträge. Moderne Banken nutzen heute verstärkt den digitalen Kontoblick. Dieser Prozess erlaubt dem Institut eine automatisierte Analyse Ihrer Einnahmen und Ausgaben in Echtzeit. Das verkürzt die Kreditentscheidung oft auf wenige Minuten und macht den Postversand physischer Dokumente überflüssig.
Der Umschuldungsservice der Banken
Viele Institute bieten heute einen automatisierten Wechselservice an. Dieser Service entlastet Sie von der Korrespondenz mit den bisherigen Banken. Die neue Bank übernimmt dabei die Kündigung der Altverträge und die Überweisung der Ablösesummen. Ein wesentlicher Vorteil ist die Vermeidung von Doppelbelastungen während der Übergangsphase. Die erste Rate des neuen Kredits wird meist so terminiert, dass sie erst nach der erfolgreichen Ablösung der alten Verpflichtungen fällig wird.
Sicherstellen lässt sich die korrekte Abwicklung durch sogenannte Treuhandaufträge. Hierbei wird die neue Bank angewiesen, die Kreditsumme ausschließlich zur Tilgung der genannten Fremdbanken zu verwenden. Dies gibt dem neuen Kreditgeber zusätzliche Sicherheit und sorgt für einen reibungslosen Ablauf ohne manuelle Fehlüberweisungen. Starten Sie die Optimierung Ihrer monatlichen Fixkosten direkt mit unseren spezialisierten Finanz-Tools für eine transparente Haushaltsplanung.
KI-gestützte Analyse für nachhaltige Finanzoptimierung
Die reine Zinsersparnis durch einen umschuldungskredit rechner bildet lediglich das mathematische Fundament einer Umschuldung. Für eine dauerhafte finanzielle Stabilität ist die Integration dieser Maßnahme in eine umfassende Haushaltsanalyse unerlässlich. Der Paracini KI-Finanzassistent übernimmt hierbei die Rolle eines objektiven Navigators. Durch die Auswertung realer Ausgabendaten identifiziert das System präzise die tatsächlich verfügbaren Haushaltsüberschüsse. Dies verhindert die Festlegung unrealistisch hoher Tilgungsraten, die bei unvorhersehbaren Ausgaben zu neuen Liquiditätsengpässen führen könnten.
Ein wesentlicher Vorteil der KI-gestützten Analyse liegt in der langfristigen Prognose der finanziellen Belastbarkeit. Der Algorithmus simuliert verschiedene Szenarien und berücksichtigt dabei auch inflationäre Entwicklungen, wie die im August 2026 verzeichnete Rate von 2,9 Prozent. Die Verknüpfung der Umschuldung mit der allgemeinen Budgetplanung sorgt dafür, dass die gewonnene Zinsersparnis nicht unkontrolliert in den Konsum abfließt. Stattdessen wird sie gezielt zur Stärkung der finanziellen Basis eingesetzt. So wird aus einem einfachen Bankwechsel ein strategischer Reset der persönlichen Finanzen.
Präzise Haushaltsrechnung mit KI
Moderne Finanz-Tools ermöglichen eine automatisierte Kategorisierung von Fixkosten und variablen Ausgaben. Der Assistent erkennt wiederkehrende Buchungen und ordnet diese Lebensbereichen wie Wohnen, Mobilität oder Vorsorge zu. Diese Transparenz deckt oft weiteres Sparpotenzial in bestehenden Versicherungen und Energietarifen auf. Eine fundierte Einordnung dieser technologischen Möglichkeiten bietet unser Beitrag über den KI Finanzassistent. Wer die Ergebnisse aus dem umschuldungskredit rechner mit diesen Erkenntnissen kombiniert, maximiert den monatlichen finanziellen Spielraum erheblich.
Nachhaltige Schuldenprävention
Das primäre Ziel einer Umschuldung ist die Herstellung einer übersichtlichen Finanzstruktur. Um eine erneute Kreditaufnahme zu vermeiden, unterstützt die KI beim Aufbau intelligenter Rücklagen. Monitoring-Tools überwachen die finanzielle Gesundheit kontinuierlich und geben Warnsignale bei signifikanten Abweichungen vom Budgetplan. Die Nutzung digitaler Checklisten zur jährlichen Finanzprüfung stellt sicher, dass die Haushaltsplanung flexibel auf Lebensveränderungen reagiert.
Systematische Analysen helfen dabei, die Schuldenfreiheit schneller zu erreichen, indem sie optimale Zeitpunkte für Sondertilgungen vorschlagen. So wird die Umschuldung vom einmaligen Vorgang zum Startpunkt einer nachhaltigen Vermögenssicherung. Für die fortlaufende Kontrolle Ihrer Liquidität und die Feinabstimmung Ihrer Ausgaben finden Sie in unserem Bereich für Finanzrechner alle notwendigen Instrumente zur detaillierten Budgetierung. Die Kombination aus technischer Präzision und neutraler Vermittlung schafft die Grundlage für fundierte finanzielle Entscheidungen.
Strategische Kreditoptimierung für Ihre finanzielle Freiheit
Eine strukturierte Umschuldung ist weit mehr als ein bloßer Zinsvergleich. Sie dient als effektives Werkzeug zur nachhaltigen Senkung Ihrer monatlichen Fixkosten und zur Wiederherstellung der finanziellen Übersicht. Durch die Bündelung teurer Altverträge und die Nutzung aktueller Marktkonditionen sichern Sie sich langfristige Liquiditätsvorteile. Ein präziser umschuldungskredit rechner bildet dabei die verlässliche Grundlage für jede fundierte Entscheidung. Er macht Einsparpotenziale sichtbar, die ohne methodische Prüfung oft ungenutzt bleiben.
Paracini unterstützt Sie bei diesem Prozess als neutraler Vermittler. Wir ermöglichen Ihnen einen unabhängigen Vergleich führender deutscher Banken. Unsere Schufa-neutralen Konditionsanfragen und die KI-gestützte Finanzanalyse garantieren maximale Transparenz für Ihre gesamte Haushaltsplanung. So stellen Sie sicher, dass die neue Ratenhöhe exakt zu Ihrer realen Lebenssituation passt. Das Risiko einer finanziellen Überlastung wird durch datenbasierte Prognosen effektiv minimiert.
Jetzt Sparpotenzial berechnen und Umschuldung starten.
Nutzen Sie die technologischen Möglichkeiten zur Optimierung Ihrer Finanzen. Ein strukturierter Haushalts-Reset schafft den notwendigen Spielraum für Ihre zukünftigen Vorhaben und führt Sie sicher zur Schuldenfreiheit.
Häufig gestellte Fragen
Was ist der Unterschied zwischen einer Umschuldung und einer Kreditaufstockung?
Eine Umschuldung ersetzt bestehende Verbindlichkeiten durch einen völlig neuen Vertrag mit vorteilhafteren Konditionen bei einer anderen oder derselben Bank. Im Gegensatz dazu erhöht eine Kreditaufstockung lediglich die Summe eines bereits laufenden Darlehens, wobei die bestehenden Bedingungen meist unverändert bleiben. Während die Umschuldung primär der Zinsoptimierung und finanziellen Strukturierung dient, zielt die Aufstockung auf kurzfristigen, zusätzlichen Kapitalbedarf ab. Bei einer Umschuldung findet oft ein strategischer Bankenwechsel statt, um Marktchancen effizient zu nutzen.
Wie wirkt sich eine Umschuldung auf meinen Schufa-Score aus?
Kurzfristig kann eine Kreditanfrage zu minimalen Schwankungen im Schufa-Score führen, sofern keine schufa-neutrale Konditionsanfrage genutzt wird. Langfristig wirkt sich eine Umschuldung jedoch positiv aus, da die Reduzierung der Anzahl laufender Kreditverhältnisse die statistische Ausfallwahrscheinlichkeit senkt. Eine gebündelte Rate signalisiert finanzielle Disziplin und verbesserte Übersicht. Nach erfolgreicher Ablösung der Altlasten verbessert sich die Bonität durch die bereinigte Historie nachhaltig. Weniger Kreditlinien führen bei den Auskunfteien in der Regel zu einer besseren Bewertung.
Kann ich auch einen Dispokredit mit einem Umschuldungskredit ausgleichen?
Der Ausgleich eines teuren Dispositionskredits durch einen Ratenkredit ist eine der effektivsten Sparmaßnahmen in der Haushaltsplanung. Da Dispozinsen im Marktdurchschnitt oft zweistellig ausfallen, senkt der Wechsel in ein strukturiertes Darlehen die Zinslast sofort erheblich. Ein umschuldungskredit rechner hilft dabei, die monatliche Ersparnis exakt zu beziffern und den Tilgungsplan festzulegen. Die Umschuldung wandelt eine unbefristete Überziehung in eine planbare Rückzahlung mit festem Enddatum um. Dies verhindert die dauerhafte Verschuldung auf dem Girokonto.
Welche Dokumente benötige ich für den Umschuldungsrechner?
Für die reine Nutzung des Rechners genügen die aktuellen Eckdaten Ihrer laufenden Kredite ohne Einreichung von Belegen. Dazu gehören die verbleibende Restschuld, der effektive Jahreszins und die aktuelle monatliche Rate. Diese Informationen finden Sie in Ihrem Tilgungsplan oder der letzten Jahresmitteilung Ihrer Bank. Möchten Sie im Anschluss ein konkretes Angebot anfordern, benötigen Sie zusätzlich Einkommensnachweise der letzten drei Monate sowie aktuelle Kontoauszüge. Der digitale Kontoblick ersetzt heute oft die manuelle Einreichung physischer Dokumente.
Ist eine Vorfälligkeitsentschädigung immer fällig?
Eine Vorfälligkeitsentschädigung fällt nicht in jedem Fall an und hängt stark von den individuellen Vertragsbedingungen ab. Viele moderne Kreditverträge räumen dem Nehmer das Recht auf kostenlose Gesamttilgung ein. Bei Dispositionskrediten oder Kreditkartensalden ist die Ablösung grundsätzlich jederzeit gebührenfrei möglich. Falls Ihr Vertrag keine Sonderregelungen enthält, greifen die gesetzlichen Höchstgrenzen von maximal einem Prozent der Restsumme. Prüfen Sie vorab Ihre Vertragsunterlagen auf Klauseln zur Sondertilgung, um zusätzliche Kosten bei der Umschuldung vollständig zu vermeiden.
Kann ich mehrere Kredite zu einem einzigen zusammenfassen?
Die Zusammenfassung mehrerer Kleinkredite, Warenfinanzierungen und Kreditkartenrückstände zu einem einzigen Darlehen ist ein zentraler Vorteil der finanziellen Optimierung. Dieser Prozess schafft eine klare Struktur und reduziert den monatlichen Verwaltungsaufwand erheblich. Statt zahlreicher Abbuchungen zu unterschiedlichen Terminen existiert nur noch eine übersichtliche Rate. Ein umschuldungskredit rechner ermittelt in diesem Szenario die gewichteten Durchschnittszinsen Ihrer Altlasten und stellt diese dem neuen Zinssatz gegenüber. Dies führt in den meisten Fällen zu einer spürbaren Entlastung des Budgets.
Wie lange dauert der Prozess einer Kreditumschuldung im Durchschnitt?
Dank digitaler Prozesse wie dem Video-Ident-Verfahren und dem Kontoblick dauert die Abwicklung heute meist nur wenige Werktage. Nach der Online-Beantragung erhalten Sie oft innerhalb von Minuten eine vorläufige Entscheidung. Die endgültige Auszahlung und die Ablösung der Altgläubiger erfolgen im Durchschnitt innerhalb von zwei bis fünf Arbeitstagen. Falls Sie den Wechselservice Ihrer neuen Bank nutzen, übernimmt diese die gesamte Korrespondenz mit den bisherigen Instituten. Dies beschleunigt den Vorgang und stellt eine lückenlose Dokumentation sicher.
Lohnt sich eine Umschuldung auch bei kleinen Restbeträgen?
Eine Umschuldung bei kleinen Restbeträgen ist primär dann sinnvoll, wenn die Zinsdifferenz extrem hoch ausfällt. Dies betrifft besonders die Ablösung von Dispositionskrediten oder kurzfristigen Rahmenkrediten mit hohen Zinssätzen. Bei klassischen Ratenkrediten mit geringer Restlaufzeit sollten Sie die Vorfälligkeitsentschädigung gegen die Zinsersparnis aufrechnen. Übersteigt die Gebühr den Zinsvorteil, ist ein Verbleib im Altvertrag wirtschaftlicher. Nutzen Sie hierfür eine detaillierte Rentabilitätsprüfung, um den individuellen Break-even-Punkt Ihrer Finanzoptimierung exakt zu bestimmen und unnötige Kosten zu vermeiden.


