

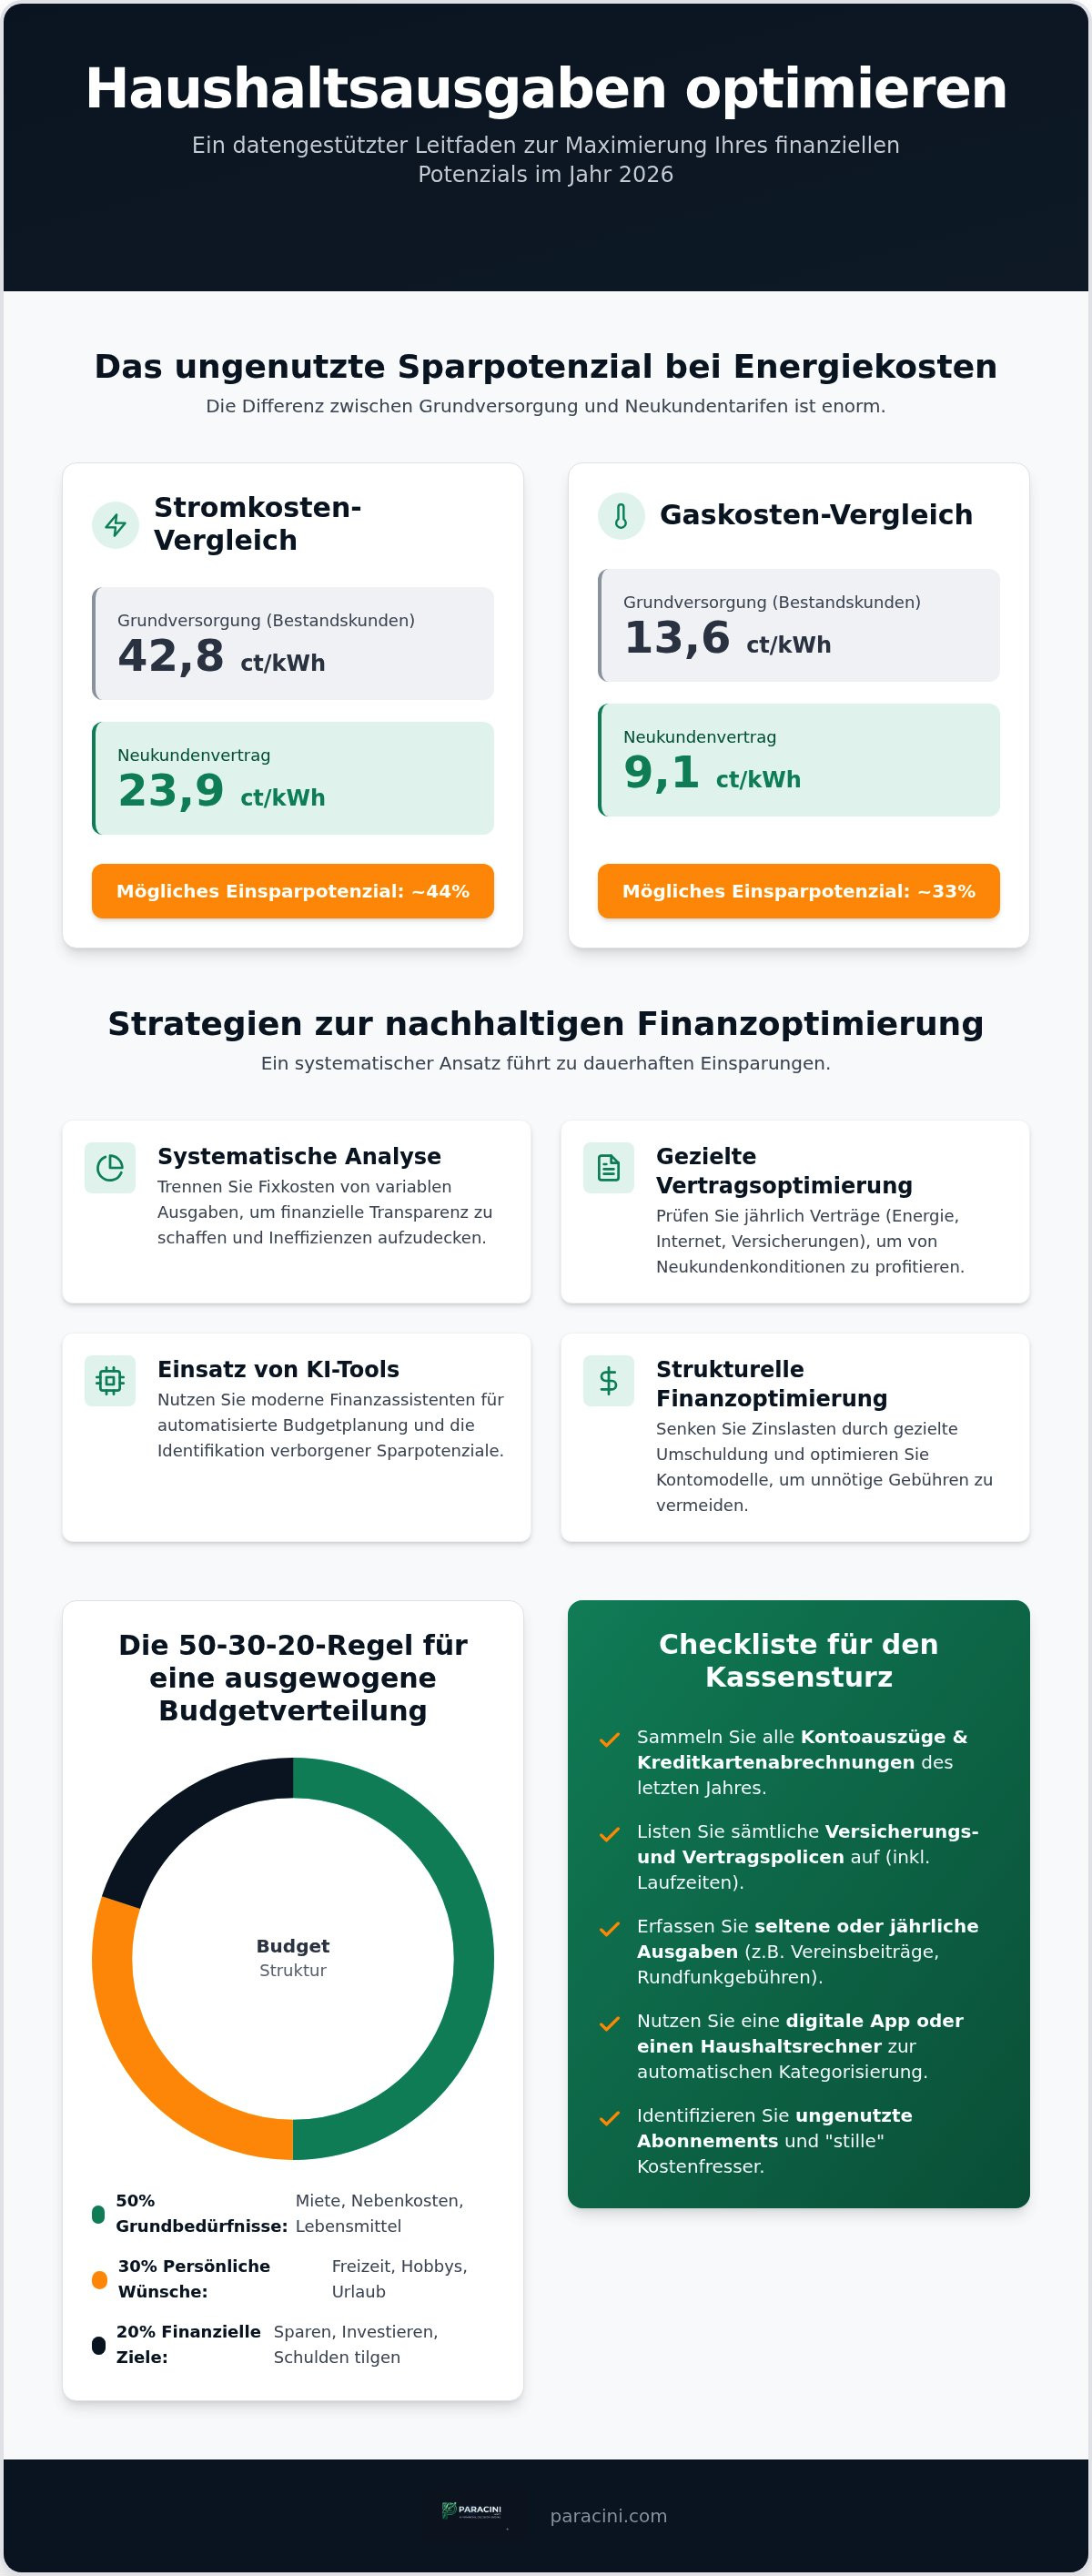
Wussten Sie, dass Haushalte in der Grundversorgung für Strom aktuell rund 42,8 Cent pro Kilowattstunde zahlen, während Neukundenverträge bereits für 23,9 Cent verfügbar sind? Diese Preisdifferenz verdeutlicht das erhebliche Einsparpotenzial, das in vielen deutschen Haushalten ungenutzt bleibt. Wenn Sie Ihre haushaltsausgaben optimieren möchten, reicht ein einfaches Haushaltsbuch im Jahr 2026 nicht mehr aus. Die Komplexität bei Abonnements und steigende Lebenshaltungskosten erfordern eine präzise, datengestützte Herangehensweise.
Sie empfinden die Verwaltung von Verträgen und Versicherungen vermutlich ebenfalls als zeitintensiv und unübersichtlich. Oft fehlt im Alltag die Kapazität für eine tiefgreifende Marktanalyse. Dieser Leitfaden bietet Ihnen die notwendige Struktur. Wir zeigen Ihnen, wie Sie Ihre Finanzen durch systematische Analysen, gezielte Vertragsoptimierung und den Einsatz moderner KI-Tools nachhaltig effizient gestalten. Erfahren Sie, wie Sie durch automatisierte Prozesse mehr monatliche Liquidität gewinnen. Wir geben Ihnen einen Überblick über die aktuelle Marktsituation bei Krediten sowie Energietarifen und führen Sie Schritt für Schritt zu einer optimierten Kostenstruktur.
Wichtigste Erkenntnisse
- Systematische Analyse von Fixkosten und variablen Ausgaben als Grundlage für langfristige finanzielle Transparenz.
- Strategien zur signifikanten Senkung der Energiekosten durch Ausnutzung aktueller Preisdifferenzen zwischen Grundversorgung und Neukundentarifen.
- Effektive Methoden, mit denen Sie durch gezielte Umschuldung und optimierte Kontomodelle Ihre haushaltsausgaben optimieren.
- Einsatz moderner KI-Finanzassistenten zur automatisierten Identifikation von Einsparpotenzialen und zur digitalen Budgetplanung.
- Vermeidung psychologischer Kostenfallen bei Abonnements und Optimierung der täglichen Ausgaben durch strukturierte Planung.
Status Quo: Transparenz durch systematische Ausgabenanalyse
Haushaltsoptimierung ist kein einmaliges Ereignis. Es ist ein systematischer Prozess zur Steigerung der finanziellen Effizienz. Wer seine haushaltsausgaben optimieren will, muss zunächst den Status Quo objektiv bewerten. Es geht darum, Ineffizienzen zu identifizieren und Kapitalflüsse präzise zu lenken. Eine transparente Datenbasis bildet dafür die einzige verlässliche Grundlage.
Die Analyse beginnt mit der strikten Trennung aller Geldflüsse. Fixkosten umfassen wiederkehrende Verpflichtungen wie Mieten, Versicherungsprämien und Kreditraten. Variable Ausgaben betreffen hingegen den täglichen Bedarf, Freizeitaktivitäten und spontane Käufe. Diese Unterscheidung bildet das Fundament für die Grundlagen der Haushaltsplanung. Eine bewährte Methode zur Strukturierung ist die 50-30-20-Regel. Hierbei fließen 50 Prozent des Nettoeinkommens in Grundbedürfnisse, 30 Prozent in persönliche Wünsche und 20 Prozent in den Vermögensaufbau oder die Schuldentilgung. Dieses Modell sorgt für eine ausgewogene Budgetverteilung.
Manuelle Listen sind oft fehleranfällig. Sie beanspruchen viel Zeit. Digitale Systeme bieten hingegen Echtzeit-Transparenz. Sie ermöglichen eine schnellere Reaktion auf Kostensteigerungen, wie sie für das Jahr 2026 prognostiziert werden. Die Fehlerquote sinkt durch automatisierte Prozesse erheblich.
Digitale Budgetplanung und Haushaltsrechner
Die Nutzung von Haushaltsrechnern verschafft eine sofortige Übersicht über die finanzielle Lage. Moderne Systeme kategorisieren Banktransaktionen heute oft vollautomatisch. Das spart Zeit. Es deckt zudem verborgene Leckagen im Budget auf. Oft sind es kleine, unbemerkte Beträge für vergessene Dienste, die sich über das Jahr summieren. Regelmäßige digitale Checks stellen sicher, dass die Budgetvorgaben konsequent eingehalten werden. Transparenz führt hier direkt zu einer besseren Kontrolle.
Checkliste für den Kassensturz 2026
Ein strukturierter Kassensturz erfordert eine gründliche Vorbereitung. Sammeln Sie sämtliche Kontoauszüge und Versicherungspolicen des vergangenen Jahres. Erfassen Sie insbesondere seltene Ausgaben wie jährliche Beiträge, Vereinsgebühren oder Rundfunkgebühren. Diese werden bei monatlichen Betrachtungen oft übersehen. Die Verwendung von finanziellen Checklisten hilft dabei, die Vollständigkeit der Daten zu gewährleisten. Nur eine lückenlose Datenbasis erlaubt eine fundierte Analyse und bildet den Ausgangspunkt für effektive Einsparungen im kommenden Kalenderjahr.
Fixkosten-Management: Verträge und Tarife systematisch prüfen
Fixkosten stellen den größten Hebel bei der Budgetgestaltung dar. Sie sind durch vertragliche Bindungen definiert und fließen monatlich ab, oft ohne aktive Kontrolle. Ein Blick auf statistische Daten zu Konsumausgaben zeigt, dass Wohnen, Energie und Versicherungen die Haupttreiber der privaten Ausgaben sind. Wer konsequent seine haushaltsausgaben optimieren will, muss die Passivität gegenüber Dienstleistern beenden. Treue zahlt sich in diesen Sektoren selten aus. Bestandskunden finanzieren häufig die attraktiven Neukundenkonditionen anderer Marktteilnehmer.
Ein strukturierter Prüfzyklus von zwölf Monaten ist empfehlenswert. Dabei werden alle laufenden Verträge auf ihre aktuelle Marktfähigkeit untersucht. Ziel ist die Identifikation von Tarifen, die entweder zu teuer sind oder Leistungen enthalten, die nicht mehr benötigt werden. Ein systematischer Vergleich bildet die Basis für eine dauerhafte Kostensenkung.
Energie- und Internetkosten senken
Die Preisunterschiede am Energiemarkt sind im Jahr 2026 massiv. Während Haushalte in der Grundversorgung für Strom durchschnittlich 42,8 Cent pro Kilowattstunde zahlen, sind Neukundenverträge bereits für etwa 23,9 Cent verfügbar. Ähnlich verhält es sich beim Erdgas: Hier stehen 13.6 Cent in der Grundversorgung gegen 9,1 Cent bei Neuverträgen. Ein Wechsel ist daher eine rein wirtschaftliche Entscheidung ohne Risiko für die Versorgungssicherheit. Die Nutzung von Ökostrom-Tarifen ermöglicht dabei oft eine zusätzliche Ersparnis bei gleichzeitiger Förderung nachhaltiger Erzeugung.
Im Bereich Kommunikation sollten Sie DSL- und Internetverträge kritisch hinterfragen. Prüfen Sie die monatliche Hardware-Miete für Router. Ein Kauf amortisiert sich oft nach weniger als zwei Jahren. Zudem bieten viele Provider Kombi-Vorteile durch die Bündelung von Mobilfunk und Festnetz an. Diese Synergien reduzieren die monatliche Gesamtbelastung signifikant.
Versicherungsschutz optimieren
Ein effizientes Versicherungsportfolio deckt existenzielle Risiken ab und vermeidet Überversicherung. Die Kfz-Versicherung bleibt der klassische Ansatzpunkt für jährliche Einsparungen. Ein regelmäßiger Kfz-Versicherungsvergleich vor dem herbstlichen Stichtag deckt Sparpotenziale von mehreren hundert Euro auf. Berücksichtigen Sie dabei geänderte Lebensumstände wie eine geringere Fahrleistung durch Homeoffice.
Haftpflicht- und Rechtsschutzversicherungen sollten ebenfalls auf den Prüfstand. Ältere Verträge sind oft teurer und bieten schlechtere Leistungen als moderne Tarife. Vermeiden Sie Doppelversicherungen, die häufig in Paketlösungen oder Kreditkarten-Zusatzleistungen versteckt sind. Für eine präzise Identifikation solcher Ineffizienzen empfiehlt sich die Nutzung unserer Analyse-Tools. So stellen Sie sicher, dass jeder investierte Euro einen tatsächlichen Schutzwert bietet.
Variable Kosten: Effizienz im Alltag ohne Lebensqualitätsverlust
Variable Kosten bieten den größten Spielraum für kurzfristige Anpassungen innerhalb des Budgets. Während Fixkosten durch Verträge gebunden sind, basieren variable Ausgaben auf täglichen Konsumentscheidungen. Wer seine haushaltsausgaben optimieren möchte, muss die psychologischen Mechanismen hinter Spontankäufen und Kleinstbeträgen verstehen. Effizienz im Alltag bedeutet hier nicht Verzicht. Es geht um die gezielte Eliminierung von struktureller Verschwendung.
Die Mobilität stellt oft einen unterschätzten Kostenfaktor dar. Die Vollkosten eines eigenen Pkw liegen meist deutlich über den reinen Treibstoffkosten. Berücksichtigen Sie Wertverlust, Versicherung, Steuern und Instandhaltung. In urbanen Räumen bieten Car-Sharing-Modelle oder das Deutschlandticket oft eine vorteilhaftere Kostenstruktur. Eine objektive Analyse der jährlichen Kilometerleistung bildet die Grundlage für diese Entscheidung. Ein eigenes Fahrzeug ist oft erst bei einer hohen Auslastung wirtschaftlich sinnvoll gegenüber flexiblen Alternativmodellen.
Bewusster Konsum lässt sich durch einfache, taktgetriebene Regeln steuern. Die 72-Stunden-Regel ist ein effektives Werkzeug gegen emotionale Impulskäufe. Warten Sie vor jeder nicht lebensnotwendigen Anschaffung drei Tage ab. Diese Zeitspanne reicht meist aus, um den anfänglichen Kaufreiz durch rationale Überlegungen zu ersetzen. Diese Methode verhindert die Anhäufung von Gegenständen, die keinen langfristigen Nutzen stiften und lediglich Liquidität binden.
Systematischer Wocheneinkauf
Planung schlägt Spontanität beim Lebensmitteleinkauf. Erstellen Sie verbindliche Speisepläne für die gesamte Woche. Dies minimiert die Lebensmittelverschwendung und reduziert teure Nachkäufe. Gezielte Einkäufe verringern zudem die Besuchsfrequenz im Supermarkt, was die Gefahr von Impulskäufen senkt. Nutzen Sie konsequent Eigenmarken der Händler. Diese bieten bei vielen Warengruppen eine identische Qualität zu einem deutlich niedrigeren Preis. Großpackungen lohnen sich bei haltbaren Gütern, sofern ausreichende Lagerkapazitäten vorhanden sind. Digitale Rabattmarken und Cashback-Systeme ermöglichen zusätzliche prozentuale Einsparungen bei jedem Einkaufsvorgang.
Abonnements und digitale Dienste
Kleine monatliche Beträge für Streaming, Software oder Apps summieren sich schnell zu erheblichen Jahresbeträgen. Führen Sie ein striktes Audit aller digitalen Dienste durch. Kündigen Sie Abonnements, die Sie im letzten Monat nicht aktiv genutzt haben. Viele Anbieter bieten attraktive Jahrestarife an. Diese sind im Vergleich zur monatlichen Zahlung oft 15 bis 20 Prozent günstiger. Prüfen Sie zudem die Nutzung von Familientarifen bei Musik- oder Videodiensten zur Kostenteilung. Auch physische Mitgliedschaften in Fitnessstudios oder Vereinen gehören auf den Prüfstand. Zahlen Sie nur für Leistungen, die Sie tatsächlich fest in Ihren Alltag integrieren. Ein strukturierter Überblick verhindert hier schleichende Kapitalabflüsse.
Strukturelle Finanzoptimierung: Zinslast senken
Strukturelle Optimierung zielt auf die Reduzierung der Kapitalkosten ab. Während operative Einsparungen beim Konsum oft Verhaltensänderungen erfordern, basiert die Senkung der Zinslast auf rein mathematischen Umschichtungen. Wer nachhaltig seine haushaltsausgaben optimieren will, muss die Kosten für geliehenes Kapital minimieren. In einem Marktumfeld, in dem der Median des effektiven Jahreszinses für neue Ratenkredite im Jahr 2026 zwischen 6,20 und 6,29 Prozent liegt, bieten Altverträge oder laufende Dispositionskredite oft erhebliches Einsparpotenzial.
Besonders bei Baufinanzierungen ist vorausschauendes Handeln gefragt. Bei einem günstigen Zinsumfeld sollten Sie die Prüfung von Forward-Darlehen in Betracht ziehen. Diese ermöglichen die Sicherung aktueller Konditionen für eine Anschlussfinanzierung, die erst in bis zu 60 Monaten beginnt. Dies schafft Planungssicherheit und schützt vor künftigen Zinssprüngen.
Umschuldung und Kreditoptimierung
Der Dispositionskredit ist das teuerste Instrument der kurzfristigen Liquiditätssicherung. Ab dem 20. November 2026 verschärft die Umsetzung der EU-Richtlinie 2023/2225 die Anforderungen an Banken bei der Vergabe von Überziehungskrediten. Eine gründliche Prüfung der Rückzahlungsfähigkeit wird obligatorisch. Nutzen Sie diesen regulatorischen Rahmen für einen strategischen Wechsel. Die Ablösung eines teuren Dispokredits durch einen strukturierten Ratenkredit halbiert oft die Zinsbelastung. Fassen Sie zudem mehrere Kleinkredite zusammen. Dies erhöht die Übersichtlichkeit und verbessert durch ein einheitliches Fälligkeitsdatum die monatliche Liquiditätsplanung. Mit einem Kreditrechner lässt sich der Zinsvorteil einer Umschuldung exakt quantifizieren. So identifizieren Sie unproduktive Zinszahlungen und wandeln diese in verfügbares Kapital um.
Kontoführung und Zahlungsverkehr
Kontoführungsgebühren sind im digitalen Zeitalter weitgehend vermeidbar. Ein Wechsel zu einem kostenlosen Girokonto spart jährlich zweistellige Beträge. Achten Sie dabei auf die Bedingungen für den monatlichen Mindesteingang und die weltweite Bargeldversorgung. Bei Kreditkarten ist besondere Vorsicht geboten. Viele Anbieter locken mit fehlenden Jahresgebühren, finanzieren sich jedoch über zweistellige Zinssätze bei der Teilzahlungsfunktion. Vermeiden Sie diese Option konsequent durch vollständigen monatlichen Ausgleich. Ein systematischer Vergleich von Kreditkarten hilft dabei, Modelle mit echtem Mehrwert und ohne versteckte Kosten zu finden. Eine optimierte Bargeldstrategie verhindert zudem unnötige Fremdbankgebühren. Strukturieren Sie Ihren Zahlungsverkehr so, dass Gebühren gar nicht erst entstehen. Nutzen Sie unsere Finanzrechner zur Analyse Ihrer Kreditkonditionen, um sofortige Sparpotenziale aufzudecken.
KI-gestützte Haushaltsführung: Die Zukunft der Finanzen
Die bloße Dokumentation vergangener Transaktionen reicht im Jahr 2026 nicht mehr aus. Wer seine haushaltsausgaben optimieren möchte, setzt auf künstliche Intelligenz. Diese Technologie markiert den Übergang von der rein reaktiven Verwaltung zur proaktiven Steuerung. Moderne Algorithmen analysieren Geldflüsse in Echtzeit. Sie erkennen komplexe Muster, die bei einer manuellen Prüfung verborgen bleiben. KI-Systeme identifizieren strukturelle Ineffizienzen in Sekunden. Das Ziel ist eine prädiktive Budgetplanung. Sie dokumentieren nicht nur, was Sie ausgegeben haben. Das System prognostiziert künftige Belastungen basierend auf historischen Daten und aktuellen Markttrends.
Sicherheit und Datenschutz bilden das Fundament dieser Entwicklung. Die Nutzung von Finanz-KI erfordert höchstes Vertrauen. Seriöse Anbieter setzen auf Ende-zu-Ende-Verschlüsselung und strikte Einhaltung europäischer Datenschutzstandards. Die Hoheit über die Daten bleibt stets beim Nutzer. Nur durch diese Transparenz wird die KI zu einem verlässlichen Werkzeug der täglichen Haushaltsführung.
Der KI-Finanzassistent als digitaler Berater
Die KI-Finanzberatung fungiert als neutraler, digitaler Begleiter. Sie bietet eine tiefgreifende Analyse der individuellen Ausgabenstruktur. Das System lernt aus Ihrem Konsumverhalten. Es sendet sofortige Warnungen bei drohenden Budgetüberschreitungen in spezifischen Kategorien. Besonders wertvoll ist die automatisierte Tarifüberwachung. Die KI vergleicht Ihre laufenden Verträge kontinuierlich mit dem Markt. Sobald ein Stromtarif unter das aktuelle Niveau von beispielsweise 23,9 Cent pro Kilowattstunde fällt, erhalten Sie einen Wechselvorschlag. Dieser Prozess minimiert den Rechercheaufwand. Er stellt sicher, dass Sie dauerhaft von Bestkonditionen profitieren.
Automatisierung von Sparprozessen
Automatisierung eliminiert die psychologischen Barrieren des Sparens. Ein effektives Instrument sind intelligente Rundungsregeln. Bei jeder digitalen Zahlung wird der Betrag auf den nächsten Euro aufgerundet. Die Differenz fließt automatisiert auf ein verzinstes Tagesgeldkonto. Diese Kleinstbeträge summieren sich über das Jahr zu signifikanten Summen. Zudem lassen sich automatische Sparraten einrichten, die erst bei Erreichung definierter Budgetziele ausgelöst werden.
Ein weiterer Innovationsschritt ist die Integration von Smart-Home-Daten. Intelligente Thermostate und vernetzte Haushaltsgeräte liefern präzise Verbrauchswerte. Die KI verknüpft diese Informationen mit variablen Stromtarifen. Sie optimiert den Energieverbrauch proaktiv. Geräte werden bevorzugt in günstigen Zeitfenstern betrieben. Sogar die Lebensmittelplanung wird digital gestützt. Basierend auf dem Kühlschrankinhalt schlägt das System Rezepte vor. Dies reduziert die Lebensmittelverschwendung konsequent. So wird die Haushaltsführung zu einem effizienten, teilautomatisierten Prozess.
Strategische Finanzkontrolle als Basis für dauerhafte Liquidität
Die Haushaltsoptimierung im Jahr 2026 erfordert den Übergang von manueller Dokumentation zu einer datengestützten Steuerung. Wer konsequent seine haushaltsausgaben optimieren möchte, muss sowohl operative Fixkosten als auch strukturelle Zinslasten systematisch prüfen. Die Integration von KI-Finanzassistenten ermöglicht dabei eine prädiktive Planung. Diese geht weit über einfache Haushaltsbücher hinaus. Durch den Wechsel von teuren Grundversorgungstarifen zu Neukundenkonditionen und die strategische Umschuldung von Dispokrediten sichern Sie sich sofortige Liquiditätsvorteile. Transparenz ist hierbei kein Selbstzweck. Sie bildet das notwendige Fundament für jede fundierte wirtschaftliche Entscheidung.
Nutzen Sie unsere Expertise für Ihre persönliche Finanzstrategie. Wir bieten Ihnen eine KI-gestützte Analyse Ihrer Sparpotenziale sowie einen unabhängigen Vergleich von über 300 Anbietern. Zudem stehen Ihnen kostenlose Finanz-Checklisten für Ihren Haushalt zur Verfügung. So übersehen Sie keine Einsparmöglichkeit. Optimieren Sie jetzt Ihre Finanzen mit unseren kostenlosen Vergleichsrechnern. Ein strukturierter Prozess ist der sicherste Weg zu langfristiger finanzieller Stabilität und einer gesunden Budgetstruktur.
Häufig gestellte Fragen zur Haushaltsoptimierung
Wie fange ich am besten an, meine Haushaltsausgaben zu optimieren?
Beginnen Sie mit einer detaillierten Bestandsaufnahme sämtlicher Einnahmen und Ausgaben der letzten drei Monate. Teilen Sie diese konsequent in Fixkosten und variable Kosten auf. Um Ihre haushaltsausgaben optimieren zu können, ist die Identifikation von ungenutzten Abonnements und überteuerten Basistarifen der erste Schritt. Digitale Budgetplaner erleichtern diesen Prozess erheblich. Sie bieten eine objektive Datenbasis und decken finanzielle Leckagen auf, die bei einer manuellen Aufstellung oft verborgen bleiben.
Welche Fixkosten bieten das größte Sparpotenzial?
Das größte Sparpotenzial liegt meist in den Bereichen Energie und Versicherungen. Der Wechsel aus der teuren Grundversorgung bei Strom und Gas zu Neukundentarifen reduziert die monatliche Belastung oft um zweistellige Prozentsätze. Auch die Kfz-Versicherung und DSL-Verträge sollten jährlich geprüft werden. Durch Bündelung von Mobilfunk und Internet lassen sich zusätzliche Kombi-Vorteile erzielen. Eine systematische Prüfung dieser Verträge ist der effizienteste Weg zur Senkung der laufenden Fixkosten ohne Verzicht auf Lebensqualität.
Lohnt sich ein Haushaltsbuch im Jahr 2026 noch?
Das klassische Haushaltsbuch ist in seiner manuellen Form nicht mehr zeitgemäß. Im Jahr 2026 setzen effiziente Haushalte auf digitale Lösungen und KI-gestützte Assistenten. Diese Tools ermöglichen eine automatisierte Kategorisierung von Banktransaktionen und bieten Analysen in Echtzeit. Während manuelle Listen zeitintensiv und fehleranfällig sind, liefern digitale Budgetplaner sofortige Warnungen bei Budgetüberschreitungen. Sie bilden die notwendige technologische Grundlage für eine präzise und zeitsparende Steuerung der persönlichen Finanzen.
Was ist eine Umschuldung und wann ist sie sinnvoll?
Eine Umschuldung bezeichnet die Ablösung bestehender Kredite durch ein neues Darlehen zu besseren Konditionen. Sie ist besonders sinnvoll, wenn Sie teure Dispositionskredite oder mehrere Kleinkredite in einen zinsgünstigen Ratenkredit überführen. Dies senkt die monatliche Zinslast und verbessert die Übersichtlichkeit Ihrer Finanzen. Angesichts der Marktzinsen für Ratenkredite im Jahr 2026 bietet die Konsolidierung von Verbindlichkeiten oft einen erheblichen finanziellen Spielraum und schützt vor der Schuldenfalle durch hohe Überziehungszinsen.
Wie sicher sind KI-Finanzassistenten bei der Analyse meiner Daten?
Seriöse KI-Finanzassistenten nutzen moderne Verschlüsselungstechnologien und halten strikte europäische Datenschutzstandards ein. Die Sicherheit Ihrer Daten steht bei der Analyse im Vordergrund. Die Systeme verarbeiten Informationen meist anonymisiert, um individuelle Sparpotenziale zu identifizieren. Der Nutzer behält stets die volle Kontrolle über die freigegebenen Datenströme. Transparenz und technische Barrieren sorgen dafür, dass die künstliche Intelligenz als sicheres Werkzeug zur finanziellen Entscheidungsunterstützung fungiert, ohne die Privatsphäre des Nutzers zu gefährden.
Wie viel Geld kann man durch einen Anbieterwechsel bei Strom und Gas sparen?
Die Ersparnis durch einen Anbieterwechsel ist erheblich, insbesondere für Kunden in der Grundversorgung. Bei Strom liegt der Preisunterschied zwischen Standardtarifen mit etwa 42,8 Cent und Neukundenangeboten von rund 23,9 Cent pro Kilowattstunde bei fast 20 Cent. Auch beim Gas lassen sich durch den Wechsel von 13,6 Cent auf 9,1 Cent signifikante Beträge einsparen. Für einen durchschnittlichen Haushalt summiert sich dieser Vorteil jährlich oft auf mehrere hundert Euro bei identischer Versorgungsleistung.
Welche Rolle spielt der Schufa-Score bei der Haushaltsoptimierung?
Der Schufa-Score ist eine zentrale Kennzahl für Ihre Kreditwürdigkeit und beeinflusst direkt die verfügbaren Zinskonditionen. Ein hoher Score ermöglicht den Zugang zu Top-Zinssätzen bei Ratenkrediten und Baufinanzierungen. Wenn Sie Ihre haushaltsausgaben optimieren, sollten Sie Ihren Score kennen, da fast alle Kreditangebote bonitätsabhängig kalkuliert werden. Eine regelmäßige Überprüfung und Korrektur fehlerhafter Einträge verbessert Ihre Verhandlungsposition gegenüber Banken und Dienstleistern, was langfristig zu niedrigeren Kapitalkosten führt.
Gibt es kostenlose Tools zur Budgetplanung?
Ja, es gibt zahlreiche kostenfreie Werkzeuge zur professionellen Finanzverwaltung. Paracini stellt beispielsweise digitale Haushaltsrechner, Budgetplaner und detaillierte Finanz-Checklisten kostenlos zur Verfügung. Diese Tools unterstützen Sie bei der systematischen Erfassung Ihrer Geldflüsse und der Identifikation von Einsparpotenzialen. Auch viele KI-Finanzassistenten bieten kostenlose Basisversionen für die automatisierte Analyse der Ausgabenstruktur an. Die Nutzung dieser Ressourcen ermöglicht eine fundierte Optimierung der Finanzen, ohne dass dafür eigene Investitionskosten für Software oder Beratung anfallen.


