

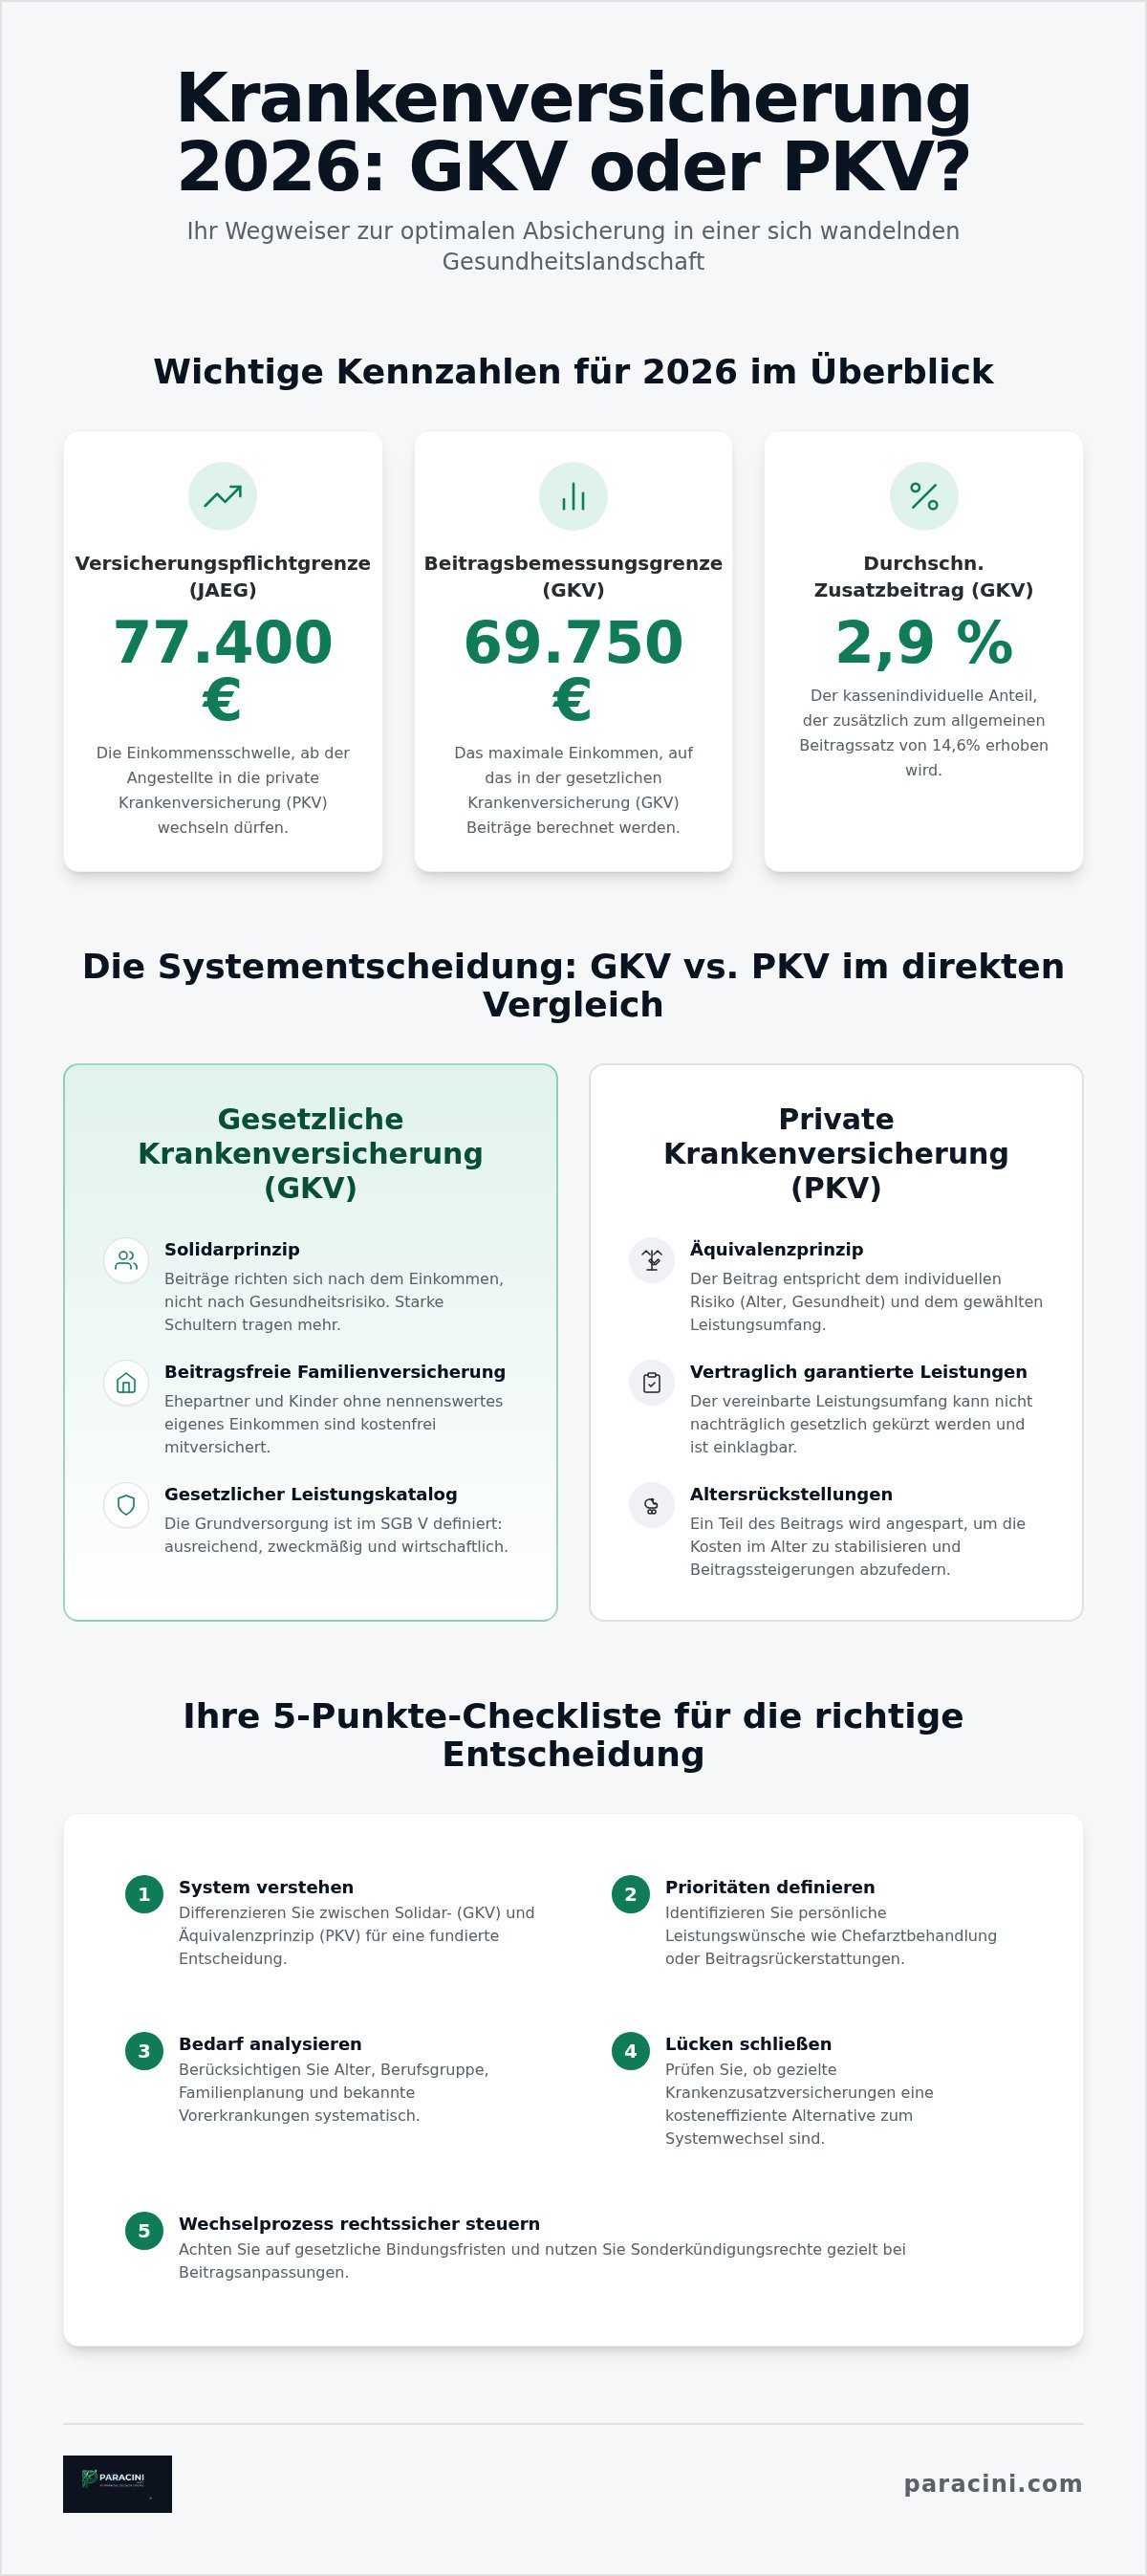
Die Beitragsbemessungsgrenze steigt 2026 auf 69.750 Euro, während die Versicherungspflichtgrenze auf 77.400 Euro klettert. Parallel dazu erreicht der durchschnittliche Zusatzbeitrag in der gesetzlichen Krankenversicherung einen Wert von 2,9 Prozent. Diese Kennzahlen erhöhen den finanziellen Druck auf Gutverdiener und Selbstständige massiv. Ein professioneller krankenversicherung vergleich ist unter diesen Rahmenbedingungen unerlässlich, um die eigene Liquidität langfristig zu sichern.
Die zunehmende Komplexität der Tarifstrukturen und die Sorge vor Beitragssteigerungen im Alter führen oft zu einer abwartenden Haltung. Diese Skepsis gegenüber einem Systemwechsel ist aufgrund der Tragweite der Entscheidung berechtigt. Dennoch verschenken viele Versicherte durch ineffiziente Verträge monatlich hohe Beträge. Wir unterstützen Sie dabei, diese Intransparenz zu überwinden und eine rationale Wahl auf Basis valider Daten zu treffen.
Dieser Beitrag liefert Ihnen eine sachliche Entscheidungsgrundlage für die Wahl zwischen GKV und PKV. Sie erhalten eine schrittweise Anleitung zur Identifikation leistungsstarker Tarife und zur Nutzung konkreter Sparpotenziale. Wir beleuchten die relevanten Aspekte der Gesundheitsreform 2026 und begleiten Sie methodisch durch den gesamten Wechselprozess. Erfahren Sie, wie Sie Ihren Versicherungsschutz präzise auf Ihre individuelle Lebenssituation zuschneiden und unnötige Kosten vermeiden.
Wichtigste Erkenntnisse
- Differenzieren Sie präzise zwischen Solidar- und Äquivalenzprinzip, um eine systemisch fundierte Entscheidung für Ihre langfristige Absicherung zu treffen.
- Identifizieren Sie durch einen methodischen krankenversicherung vergleich individuelle Leistungsprioritäten wie Chefarztbehandlung oder Beitragsrückerstattungen.
- Nutzen Sie digitale Analysetools zur strukturierten Erfassung Ihres persönlichen Bedarfs unter Berücksichtigung von Alter, Berufsgruppe und Vorerkrankungen.
- Kombinieren Sie die Sicherheit der gesetzlichen Grundversorgung mit gezielten Krankenzusatzversicherungen zur effizienten Schließung spezifischer Versorgungslücken.
- Steuern Sie den Wechselprozess rechtssicher durch die Einhaltung gesetzlicher Bindungsfristen und die gezielte Nutzung von Sonderkündigungsrechten bei Beitragsanpassungen.
Gesetzlich oder Privat? Die systemische Basisentscheidung 2026
Das deutsche Krankenversicherungssystem ist dual strukturiert. Es teilt sich in die gesetzliche (GKV) und die private Krankenversicherung (PKV) auf. Diese Trennung basiert auf unterschiedlichen Finanzierungs- und Leistungslogiken. Die Entscheidung für eines der Systeme beeinflusst Ihre finanzielle Planung über Jahrzehnte. Ein fundierter krankenversicherung vergleich setzt voraus, dass Sie die strukturellen Unterschiede verstehen. Während die GKV auf dem Solidarprinzip basiert, folgt die PKV dem Äquivalenzprinzip. In der GKV richten sich die Beiträge nach Ihrem Einkommen. In der PKV sind Ihr Alter, Ihr Gesundheitszustand und der gewählte Leistungsumfang wertbestimmend.
Die Wahlfreiheit ist für Angestellte an die Jahresarbeitsentgeltgrenze (JAEG) gebunden. Diese Versicherungspflichtgrenze steigt 2026 auf 77.400 Euro pro Jahr. Erst bei Überschreiten dieser Schwelle entfällt die Versicherungspflicht in der GKV. Selbstständige, Freiberufler und Beamte unterliegen dieser Grenze nicht. Sie können unabhängig vom Einkommen in die PKV wechseln. Ein kritischer Faktor bei der Systemwahl sind die Altersrückstellungen der PKV. Diese dienen der Beitragsstabilisierung im Rentenalter. In der GKV existiert dieses Modell nicht. Hier reagiert das System auf steigende Kosten primär durch Beitragserhöhungen oder Leistungskürzungen.
Kriterien für die gesetzliche Krankenversicherung (GKV)
Die GKV bleibt für viele Haushalte die ökonomisch sinnvollste Lösung. Der allgemeine Beitragssatz ist auf 14,6 Prozent fixiert. Hinzu kommt der kassenindividuelle Zusatzbeitrag. Dieser liegt 2026 im Durchschnitt bei 2,9 Prozent. Ein wesentliches Merkmal ist die beitragsfreie Familienversicherung. Ehepartner und Kinder ohne nennenswertes eigenes Einkommen sind ohne Zusatzkosten mitversichert. Der Leistungskatalog ist im Sozialgesetzbuch (SGB V) definiert. Die Versorgung muss ausreichend, zweckmäßig und wirtschaftlich sein. Das bedeutet eine solide Grundversorgung ohne Luxusleistungen. Ein krankenversicherung vergleich zeigt hier Unterschiede vor allem bei freiwilligen Zusatzleistungen wie professioneller Zahnreinigung oder Reiseimpfungen.
Voraussetzungen für die private Krankenversicherung (PKV)
Der Zugang zur PKV ist an strikte formale Bedingungen geknüpft. Angestellte müssen die JAEG von 77.400 Euro überschreiten. Für Beamte und Selbstständige ist der Einstieg hürdenfrei möglich. Vor dem Abschluss steht eine verpflichtende Gesundheitsprüfung. Versicherer fordern detaillierte Angaben zu Vorerkrankungen und Behandlungen der letzten fünf bis zehn Jahre. Diese Daten bestimmen die Prämie. Chronische Leiden führen oft zu Risikozuschlägen oder Leistungsausschlüssen. Die Leistungen in der PKV sind vertraglich garantiert. Sie unterliegen keinen gesetzlichen Kürzungen. Das bietet langfristige Planungssicherheit bei der medizinischen Versorgung auf hohem Niveau.
Leistungsparameter im Krankenversicherung Vergleich
Ein detaillierter krankenversicherung vergleich erfordert eine Analyse, die über die reine Beitragshöhe hinausgeht. Die Wahl des passenden Schutzes hängt von Ihren persönlichen Prioritäten ab. Während für den einen die Unterbringung im Einbettzimmer bei stationären Aufenthalten entscheidend ist, fokussiert sich ein anderer auf Beitragsrückerstattungen bei Leistungsfreiheit. Diese Präferenzen bestimmen die Systemwahl und die Tarifgestaltung maßgeblich. Die Prinzipien der gesetzlichen Krankenversicherung bilden hierbei den regulatorischen Rahmen für die Grundversorgung. Dennoch existieren signifikante Unterschiede in den freiwilligen Zusatzleistungen der einzelnen Kassen.
Kernleistungen und Wahltarife in der GKV
In der gesetzlichen Krankenversicherung sind etwa 95 Prozent der Leistungen gesetzlich vorgeschrieben. Der Wettbewerb findet über die restlichen fünf Prozent statt, die sogenannten Satzungsleistungen. Versicherte sollten hierbei auf folgende Punkte achten:
- Zuschüsse zur professionellen Zahnreinigung (PZR).
- Kostenübernahme für Reiseimpfungen und sportmedizinische Untersuchungen.
- Bonusprogramme, die gesundheitsbewusstes Verhalten finanziell belohnen.
Hausarztmodelle und integrierte Versorgungsformen bieten zudem koordinierte Behandlungsabläufe. Beachten Sie die Auswirkungen der Gesundheitsreform 2026. Ab 2027 entfällt beispielsweise die Kostenübernahme für Homöopathie. Auch die Festzuschüsse für Zahnersatz sinken um 10 Prozentpunkte. Diese Kürzungen machen den Vergleich von Zusatzleistungen noch relevanter.
Tarifbausteine und Selbstbehalte in der PKV
Die private Krankenversicherung arbeitet nach einem Baukastenprinzip. Sie stellen sich Ihren Schutz aus ambulanten, stationären und dentalen Bausteinen individuell zusammen. Ein zentrales Steuerungselement ist der Selbstbehalt. Ein höherer Eigenanteil reduziert die monatliche Prämie sofort. Dies ist besonders für Selbstständige attraktiv, die ihre Fixkosten minimieren möchten. Optionstarife sind ein oft unterschätztes Instrument. Sie erlauben es, den aktuellen Gesundheitszustand ohne erneute Prüfung für spätere Tarifwechsel einzufrieren.
Die Finanzstärke eines Versicherers ist 2026 ein entscheidendes Qualitätsmerkmal. Achten Sie auf die Kennzahlen zur Beitragsstabilität und die Höhe der gebildeten Altersrückstellungen. Intransparente Regelungen bei der Erstattung von Heil- und Hilfsmitteln führen im Leistungsfall oft zu unerwarteten Kosten. Eine präzise Analyse Ihrer Ausgabenstruktur hilft bei der Wahl des richtigen Selbstbehalts. Nutzen Sie zur Kalkulation Ihrer finanziellen Spielräume unsere digitalen Analyse-Tools. So schaffen Sie eine objektive Basis für Ihre Entscheidung.
Methodik des effizienten Versicherungsvergleichs
Ein effizienter krankenversicherung vergleich folgt einer klaren Struktur. Er beginnt mit der präzisen Aufnahme Ihrer persönlichen Daten. Alter, Berufsgruppe und bestehende Vorerkrankungen bilden das Fundament jeder Kalkulation. Diese Faktoren entscheiden über die Versicherbarkeit und die Prämienhöhe. Eine oberflächliche Betrachtung führt oft zu Fehlentscheidungen. Nutzen Sie daher digitale Analysetools. Diese ermöglichen eine objektive Bedarfsermittlung ohne Zeitdruck. Ein wertvolles Hilfsmittel ist hierbei der Ratgeber der Verbraucherzentrale. Er bietet zusätzliche Orientierung bei der Bewertung komplexer Tarifdetails und rechtlicher Rahmenbedingungen.
Die Methodik umfasst auch die Prüfung der Kündigungs- und Wechseloptionen. Ein systematischer Vergleich betrachtet nicht nur die monatliche Ersparnis. Er bewertet die effektiven Jahreskosten unter Einbeziehung von Selbstbehalten und möglichen Boni. Nur so entsteht ein realistisches Bild Ihrer finanziellen Belastung. Achten Sie auf die Transparenz der Tarifbedingungen. Unklare Formulierungen bei der Erstattung von Heilmitteln sollten Sie kritisch hinterfragen. Ein strukturierter Prozess minimiert das Risiko von Deckungslücken im Krankheitsfall.
Bedarfsanalyse und Budgetplanung
Krankenversicherungskosten sind fester Bestandteil Ihrer monatlichen Fixkosten. Eine isolierte Betrachtung der Prämie greift zu kurz. Integrieren Sie die Beiträge konsequent in Ihre gesamte Haushaltsplanung. Berücksichtigen Sie dabei unbedingt zukünftige Lebensphasen. Familienplanung oder der Übergang in die Rente verändern die Anforderungen an Ihren Versicherungsschutz massiv. Nutzen Sie unseren Budgetplaner für Ihre Kalkulation. So ermitteln Sie Ihren tatsächlichen finanziellen Spielraum für Versicherungsprämien und notwendige Rücklagen.
Bewertung von Beitragsstabilität und Service
Die Qualität eines Versicherers zeigt sich erst im Leistungsfall. Analysieren Sie daher gezielt die Beschwerdequoten und die durchschnittliche Erstattungsgeschwindigkeit. Ein günstiger Tarif nützt wenig, wenn die Abwicklung von Rechnungen langwierig ist. Betrachten Sie die Beitragsentwicklung über einen Zeitraum von mindestens 10 Jahren. Ein stabiler Verlauf in der Vergangenheit deutet auf eine solide mathematische Kalkulation des Anbieters hin. Digitale Services gewinnen 2026 weiter an Bedeutung. Prüfen Sie die Funktionalität der Versicherten-Apps. Bietet der Versicherer Videosprechstunden oder digitale Symptomchecks an? Solche Angebote sparen im Alltag Zeit und erhöhen den Komfort Ihrer medizinischen Versorgung.
Ergänzungsstrategien: Krankenzusatzversicherungen im Fokus
Die Entscheidung für ein Krankenversicherungssystem muss keine binäre Wahl zwischen GKV und PKV sein. Das duale System ermöglicht hybride Lösungen. Hierbei kombinieren Sie die solide Grundabsicherung der gesetzlichen Kassen mit dem Komfort privater Zusatzmodule. Ein professioneller krankenversicherung vergleich bezieht diese Ergänzungsstrategien konsequent ein. Die Gesundheitsreform 2026 verdeutlicht die Notwendigkeit dieses Ansatzes. Durch sinkende Festzuschüsse und den Wegfall bestimmter Leistungen ab 2027 entstehen Versorgungslücken. Diese lassen sich durch gezielte Zusatzverträge effizient schließen.
Eine fundierte Kosten-Nutzen-Analyse ist hierbei die Basis. Nicht jedes Modul ist für jeden Versicherten sinnvoll. Priorisieren Sie Risiken, die Ihre finanzielle Stabilität gefährden oder Ihre Lebensqualität massiv einschränken. Beachten Sie bei der Planung die vertraglichen Wartezeiten. Diese betragen in der Regel drei Monate für allgemeine Leistungen und bis zu acht Monate für Zahnbehandlungen oder Entbindungen. Zudem begrenzen viele Versicherer die Erstattungssummen in den ersten drei bis fünf Jahren durch Zahnstaffeln oder Leistungsdeckel.
Zahnzusatzversicherung als essenzielle Ergänzung
Zahnmedizinische Versorgungen gehören zu den kostenintensivsten Bereichen im Gesundheitssystem. Ab 2027 sinkt der Festzuschuss der GKV für Zahnersatz um weitere 10 Prozentpunkte. Hochwertige Versorgungen mit Implantaten oder Inlays führen ohne Zusatzschutz zu hohen Eigenanteilen. Leistungsstarke Tarife erstatten bis zu 100 Prozent der Kosten und decken zudem Prophylaxemaßnahmen sowie kieferorthopädische Behandlungen ab. Sollten unvorhergesehene Behandlungen Ihr aktuelles Budget überschreiten, unterstützt Sie unser Kreditrechner bei der Planung einer tragfähigen Finanzierung.
Stationäre Zusatzleistungen und Krankentagegeld
Im Krankenhausbereich sichern Zusatzversicherungen den Status eines Privatpatienten. Die Unterbringung im Einbettzimmer und die Behandlung durch den Wahlarzt fördern die Privatsphäre und ermöglichen den Zugang zu spezialisierten Kapazitäten. Für Selbstständige und Freiberufler ist die Absicherung des Verdienstausfalls durch ein Krankentagegeld zwingend erforderlich. Es schließt die Lücke, wenn nach sechs Wochen die Entgeltfortzahlung endet oder bei Selbstständigen die Einnahmen sofort wegbrechen. Ergänzend schützt eine Pflegezusatzversicherung Ihr Vermögen vor den hohen Kosten einer späteren Pflegebedürftigkeit. Nutzen Sie unsere digitalen Analyse-Tools, um Ihre persönlichen Deckungslücken präzise zu identifizieren und die passende Ergänzungsstrategie zu entwickeln.
Prozess der Versicherungsumstellung und Optimierung
Der Wechsel der Krankenversicherung erfordert eine präzise zeitliche Planung. Ein fehlerhafter Ablauf führt zu Versorgungslücken oder unnötigen Doppelzahlungen. Die Grundlage bildet stets ein systematischer krankenversicherung vergleich. Erst nach der Identifikation des optimalen Zieltarifs erfolgt die Kündigung des Altvertrags. Gehen Sie methodisch vor. Kündigen Sie Ihren Bestandsvertrag niemals, bevor die schriftliche Annahmebestätigung des neuen Versicherers vorliegt. Besonders in der PKV ist die Gesundheitsprüfung eine kritische Hürde. Eine Ablehnung nach bereits erfolgter Kündigung gefährdet Ihren lückenlosen Versicherungsschutz massiv.
Die Gesundheitsreform 2026 erhöht den finanziellen Druck. Steigende Zusatzbeiträge machen das Sonderkündigungsrecht zu einem zentralen Werkzeug für Versicherte. Prüfen Sie Ihre Beitragsmitteilungen monatlich auf Anpassungen. Eine proaktive Haltung bei der Tarifoptimierung spart jährlich signifikante Beträge. Nutzen Sie anonymisierte Risikovoranfragen bei privaten Anbietern. Dies verhindert negative Einträge in zentralen Wagnisdateien im Falle einer Ablehnung.
Kündigungsfristen und Wechselmodalitäten
In der GKV gilt grundsätzlich eine Bindungsfrist von 12 Monaten. Ein Wechsel zu einer anderen gesetzlichen Krankenkasse ist danach mit einer Frist von zwei Monaten zum Monatsende möglich. Erhöht Ihre Kasse den Zusatzbeitrag, greift das Sonderkündigungsrecht. Dieses muss bis zum Ende des Monats ausgeübt werden, in dem der erhöhte Beitrag erstmals erhoben wird. Beim Systemwechsel von der GKV in die PKV entfällt diese Bindungsfrist oft. Voraussetzung für Angestellte ist das Überschreiten der Jahresarbeitsentgeltgrenze von 77.400 Euro im Jahr 2026.
Innerhalb der privaten Krankenversicherung bietet § 204 VVG wichtige Optionen. Versicherte haben das Recht, in gleichartige Tarife desselben Anbieters zu wechseln. Ein entscheidender Vorteil ist die vollständige Mitnahme der Altersrückstellungen. Diese bleiben beim internen Wechsel erhalten und stabilisieren die Beiträge im Rentenalter. Ein Wechsel zu einem externen PKV-Anbieter führt hingegen oft zum teilweisen Verlust dieser Rücklagen. Fordern Sie bei Beitragsanpassungen daher gezielt Umstellungsangebote innerhalb Ihres aktuellen Versicherers an.
Nutzung digitaler Tools zur langfristigen Kontrolle
Versicherungsschutz ist kein statisches Produkt. Ihre Lebensumstände und die gesetzlichen Rahmenbedingungen ändern sich kontinuierlich. Ein regelmäßiges Monitoring Ihres Tarifs ist daher unerlässlich. KI-gestützte Systeme analysieren Ihre Ausgabenstruktur heute präziser als herkömmliche Methoden. Sie identifizieren Optimierungspotenziale automatisch und objektiv. Erfahren Sie mehr über KI Finanzberatung und deren Einsatzmöglichkeiten zur Senkung Ihrer Fixkosten.
Eine strukturierte Auswahl ist die Basis für eine nachhaltige Ersparnis. Nutzen Sie den krankenversicherung vergleich als wiederkehrendes Instrument Ihrer persönlichen Finanzstrategie. So stellen Sie sicher, dass Ihr Schutz stets dem aktuellen Marktstandard und Ihrem individuellen Bedarf entspricht. Die Kombination aus rechtlicher Kenntnis und digitaler Unterstützung führt zu einer fundierten und sicheren Absicherung.
Ihre Gesundheitsvorsorge für 2026 methodisch optimieren
Die Wahl des passenden Versicherungssystems ist keine einmalige Handlung, sondern ein fortlaufender Optimierungsprozess. Angesichts der steigenden Versicherungspflichtgrenze von 77.400 Euro im Jahr 2026 müssen Gutverdiener und Selbstständige ihre Positionierung kritisch hinterfragen. Ein fundierter krankenversicherung vergleich ermöglicht es Ihnen, Leistungsunterschiede objektiv zu bewerten und Beitragssteigerungen proaktiv zu begegnen. Dabei sollten Sie sowohl die systemischen Vorteile der GKV als auch die vertraglichen Garantien der PKV in Ihre Kalkulation einbeziehen. Hybride Modelle durch Krankenzusatzversicherungen bieten zusätzliche Flexibilität bei der Schließung von Versorgungslücken.
Paracini stellt Ihnen die notwendigen Instrumente für eine faktenbasierte Entscheidung bereit. Unsere Plattform bietet eine unabhängige Marktanalyse sowie eine KI-gestützte Bedarfsprüfung zur Identifikation individueller Deckungslücken. Die Nutzung sämtlicher Vergleichstools ist für Sie vollständig kostenlos und bietet sofortige Transparenz über aktuelle Marktkonditionen. Jetzt Tarife vergleichen und Sparpotenzial ermitteln. Durch eine strukturierte Vorgehensweise sichern Sie sich eine medizinische Versorgung auf hohem Niveau bei gleichzeitiger Kontrolle Ihrer Fixkosten. Eine fundierte Datenbasis ist der sicherste Weg zu einer nachhaltigen Absicherung.
Häufig gestellte Fragen zur Krankenversicherung
Kann ich 2026 jederzeit von der GKV in die PKV wechseln?
Ein Wechsel ist für Angestellte an das Überschreiten der Jahresarbeitsentgeltgrenze von 77.400 Euro gebunden. Selbstständige, Freiberufler und Beamte können hingegen unabhängig vom Einkommen wechseln. Dabei ist die zweimonatige Kündigungsfrist der gesetzlichen Kasse zum Monatsende einzuhalten. Ein systematischer krankenversicherung vergleich stellt sicher, dass der neue Schutz nahtlos an den alten anschließt. Ohne Erreichen der Einkommensgrenze bleibt die Versicherungspflicht in der GKV für Angestellte bestehen.
Wie hoch ist der Zusatzbeitrag der Krankenkassen im Durchschnitt?
Der durchschnittliche Zusatzbeitrag für das Jahr 2026 wurde vom Bundesministerium für Gesundheit auf 2,9 Prozent festgelegt. Dieser Wert dient als Orientierung für die gesetzlichen Krankenkassen bei der Kalkulation ihrer Tarife. Da jede Kasse ihren individuellen Beitragssatz selbst bestimmt, variieren die tatsächlichen Kosten am Markt erheblich. Ein Vergleich der verschiedenen Anbieter lohnt sich daher besonders, um Kassen mit unterdurchschnittlichen Zusatzbeiträgen bei gleichzeitig hoher Servicequalität und umfangreichen Satzungsleistungen zu identifizieren.
Lohnt sich eine Zahnzusatzversicherung auch bei gesunden Zähnen?
Der Abschluss einer Zahnzusatzversicherung ist gerade bei gesunden Zähnen sinnvoll, um den Status quo ohne Risikozuschläge abzusichern. Da die gesetzlichen Zuschüsse für Zahnersatz ab 2027 um 10 Prozentpunkte sinken, steigen die Eigenanteile für Implantate oder Inlays deutlich an. Frühzeitiger Versicherungsschutz vermeidet zudem Probleme mit Wartezeiten oder Summenbegrenzungen in den ersten Vertragsjahren. So sichern Sie sich langfristig den Zugang zu hochwertiger medizinischer Versorgung ohne hohe finanzielle Belastungen im Behandlungsfall.
Was passiert mit meinen Beiträgen in der PKV, wenn ich im Alter weniger verdiene?
In der privaten Krankenversicherung hängen die Beiträge nicht vom aktuellen Einkommen, sondern vom gewählten Tarif und dem Eintrittsalter ab. Um Beitragssteigerungen im Alter aufzufangen, bildet die PKV gesetzlich vorgeschriebene Altersrückstellungen. Sinkt das Einkommen massiv, bieten Versicherer den Wechsel in den Standard- oder Basistarif an. Diese Tarife sind in ihrer Höhe begrenzt und bieten Leistungen auf GKV-Niveau. Eine frühzeitige Tarifoptimierung innerhalb des Versicherers kann die monatliche Belastung zusätzlich stabilisieren.
Gibt es beim Krankenversicherung Vergleich Unterschiede zwischen den Bundesländern?
Bei einem krankenversicherung vergleich zeigen sich regionale Unterschiede primär im Bereich der gesetzlichen Krankenkassen. Während bundesweite Kassen einheitliche Zusatzbeiträge erheben, sind Regionaldirektionen oder bestimmte Betriebskrankenkassen nur in einzelnen Bundesländern wählbar. Diese regionalen Anbieter verfügen oft über spezifische Satzungsleistungen oder Kooperationen mit lokalen Ärztenetzen. Im privaten Sektor agieren die Versicherer hingegen bundesweit mit einheitlichen Tarifstrukturen. Der Wohnort beeinflusst hier lediglich die Verfügbarkeit bestimmter medizinischer Dienstleister oder spezialisierter Kliniken.
Wie funktioniert die Gesundheitsprüfung bei privaten Versicherern?
Die Gesundheitsprüfung erfolgt über einen detaillierten Fragebogen zu Vorerkrankungen und Behandlungen der letzten fünf bis zehn Jahre. Versicherer prüfen dabei das individuelle Risiko für zukünftige Krankheitskosten. Chronische Leiden oder laufende Therapien führen häufig zu Risikozuschlägen oder dem Ausschluss spezifischer Leistungen. Es ist essenziell, alle Angaben wahrheitsgemäß und vollständig zu machen, um den Versicherungsschutz nicht zu gefährden. Wir empfehlen anonymisierte Risikovoranfragen, um die Annahmekonditionen verschiedener Anbieter ohne negative Folgen für spätere Anträge zu testen.
Kann ich meine Krankenkasse wechseln, wenn ich bereits in Behandlung bin?
Ein Wechsel innerhalb der gesetzlichen Krankenversicherung ist auch während einer laufenden Behandlung problemlos möglich. Die neue Kasse übernimmt die gesetzlich vorgeschriebenen Regelleistungen nahtlos. Bei privaten Zusatzversicherungen oder einem Wechsel in die PKV gestaltet sich die Situation schwieriger. Laufende Behandlungen werden bei der Gesundheitsprüfung meist ausgeschlossen oder führen zu einer Ablehnung des Antrags. In solchen Fällen ist es oft ratsam, den Abschluss der Behandlung abzuwarten, bevor ein Systemwechsel oder eine Tarifoptimierung eingeleitet wird.
Welche Vorteile bietet der Paracini KI-Finanzassistent beim Versicherungsvergleich?
Der KI-Finanzassistent von Paracini unterstützt Sie bei der objektiven Analyse Ihrer finanziellen Situation und der Identifikation passender Absicherungsstrategien. Das System wertet Ihre individuellen Anforderungen aus und bereitet komplexe Tarifoptionen strukturiert auf. Dies spart Zeit und minimiert das Risiko von Fehlentscheidungen durch mangelnde Transparenz. Als digitaler Assistent bringt er Ordnung in den Tarifdschungel und ermöglicht eine faktenbasierte Bewertung von Preis-Leistungs-Verhältnissen beim krankenversicherung vergleich. So treffen Sie Ihre Entscheidung auf Basis valider Daten statt emotionaler Faktoren.


