

Die Kosten für Rechtsstreitigkeiten steigen im Jahr 2026 durch die Anpassung des Rechtsanwaltsvergütungsgesetzes um bis zu neun Prozent an. Ein präziser rechtsschutzversicherung vergleich ist daher für die langfristige Absicherung der persönlichen Liquidität unerlässlich. Viele Versicherungsnehmer empfinden die Vielzahl an Tarifbausteinen und unklaren Wartezeiten als belastend. Die Sorge vor hohen Anwaltskosten bei gleichzeitig intransparenten Vertragsbedingungen ist berechtigt. Der aktuelle Markt erfordert eine sachliche Einordnung der verfügbaren Optionen und eine methodische Bewertung der Versicherer.
Dieser Leitfaden bietet Ihnen eine strukturierte Analyse zur Auswahl des passenden Tarifs. Er basiert auf aktuellen Marktstandards und individuellen Risikoprofilen. Sie erhalten Klarheit über notwendige Deckungssummen und vermeiden versteckte Kostenfallen in den Vertragsbedingungen. Wir untersuchen die Auswirkungen der Gesetzesänderungen vom 19. Juni 2026 auf Ihr Widerrufsrecht und die Einführung des verpflichtenden Widerrufs-Buttons. Zudem erfahren Sie, wie Sie die üblichen dreimonatigen Wartezeiten effizient in Ihre Vorsorgeplanung integrieren. Dieser Prozess führt Sie ohne Umwege zu einer fundierten Entscheidung für Ihre rechtliche Absicherung.
Wichtigste Erkenntnisse
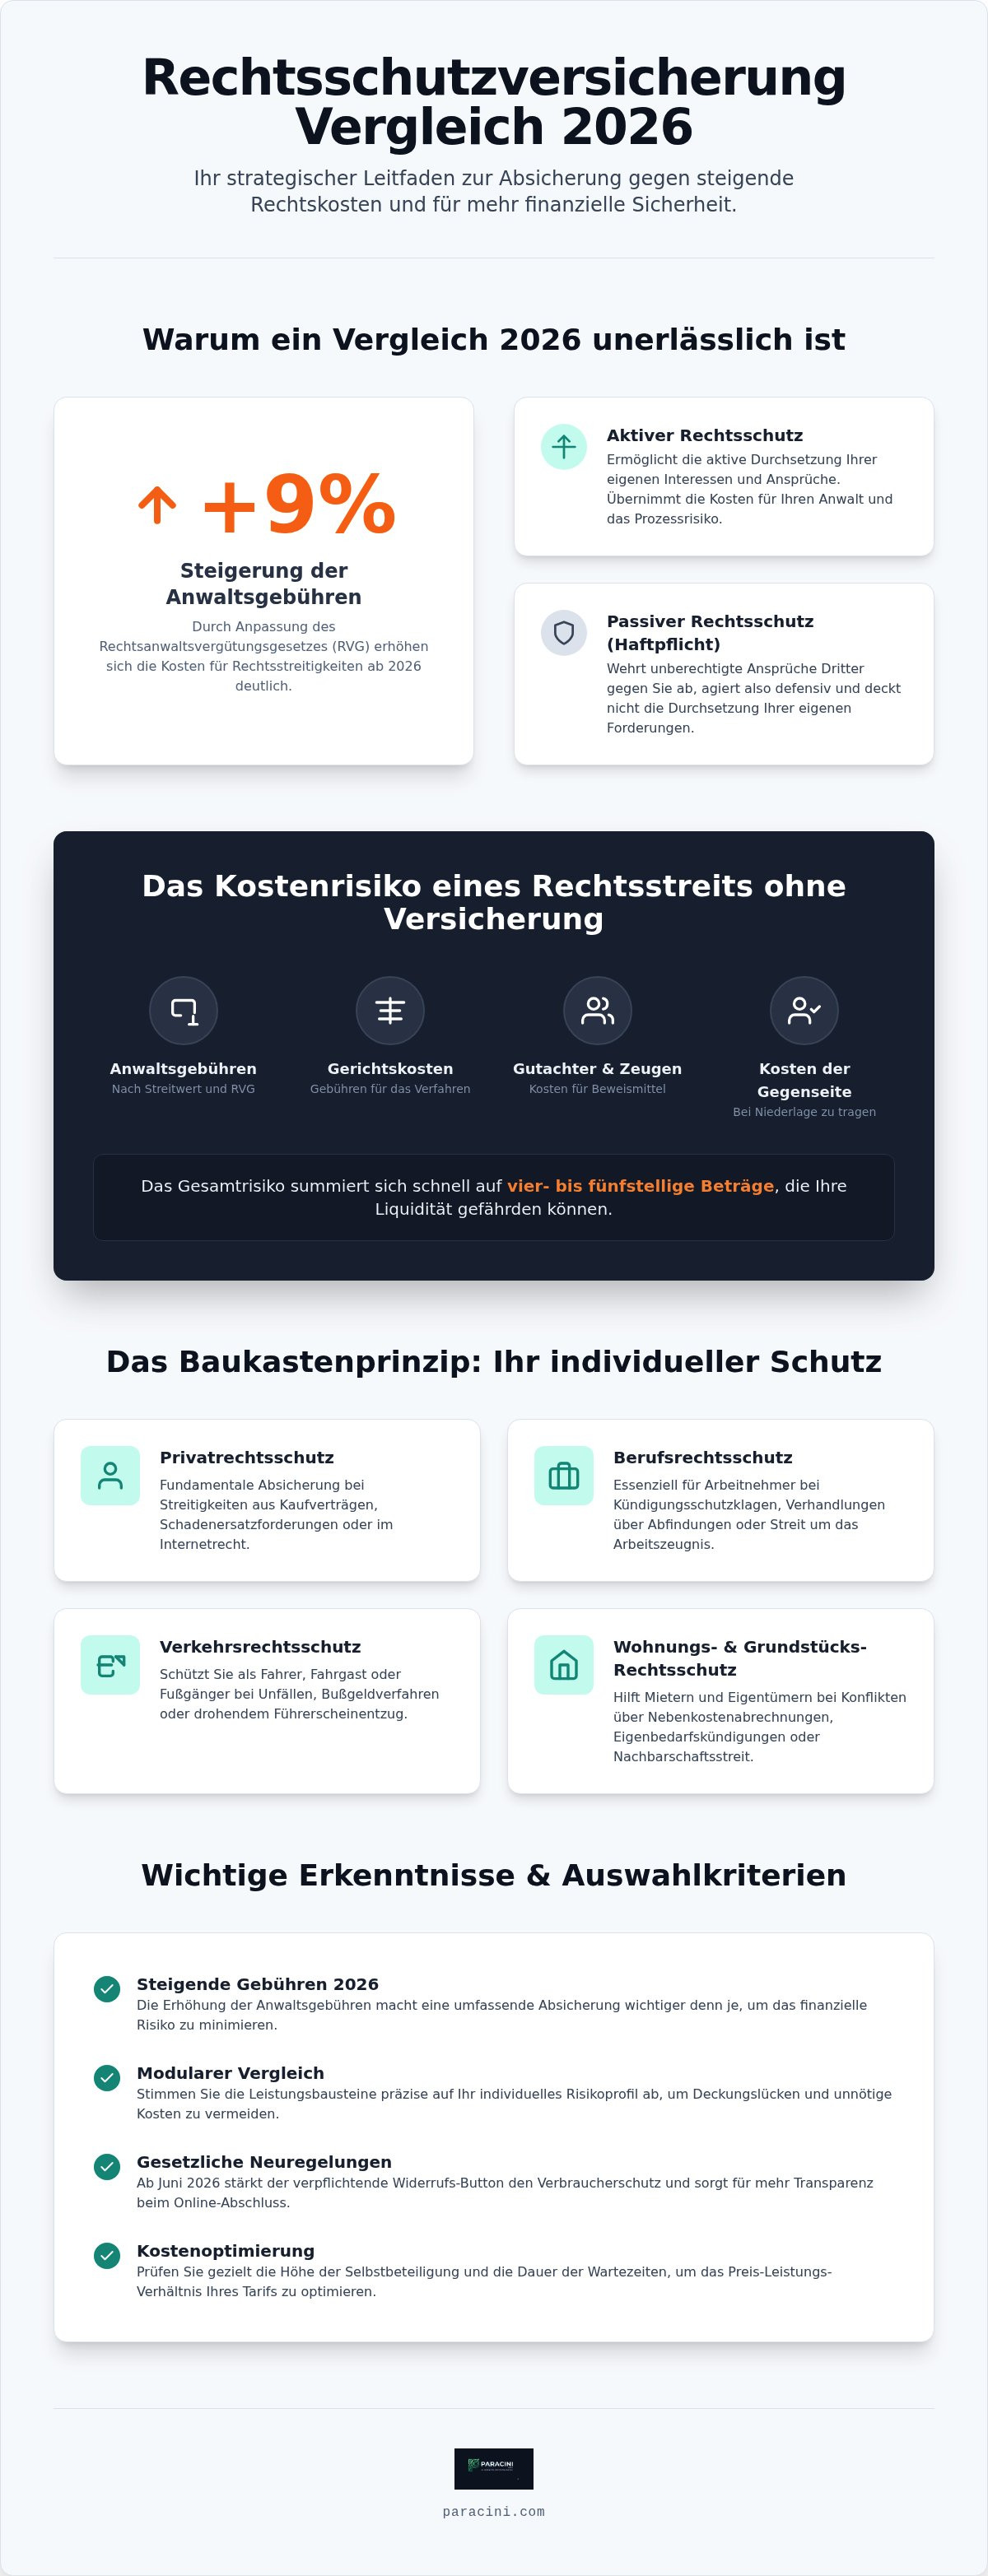
- Steigende Anwaltsgebühren im Jahr 2026 erhöhen das finanzielle Risiko rechtlicher Auseinandersetzungen und machen eine Absicherung essenziell.
- Ein modularer rechtsschutzversicherung vergleich ermöglicht die präzise Abstimmung der Leistungsbausteine auf das individuelle Risikoprofil.
- Gesetzliche Neuregelungen ab Juni 2026 stärken den Verbraucherschutz durch den verpflichtenden Widerrufs-Button und klare Fristen.
- Die gezielte Wahl der Selbstbeteiligung und die Prüfung von Wartezeiten optimieren das Preis-Leistungs-Verhältnis der Tarife nachhaltig.
- Strukturierte Filterkriterien in digitalen Vergleichstools helfen dabei, Deckungslücken und versteckte Kostenfallen systematisch auszuschließen.
Warum ein Rechtsschutzversicherung Vergleich 2026 für Ihre Finanzen essenziell ist
Die Rechtsschutzversicherung fungiert als strategisches Finanzinstrument. Sie sichert Einzelpersonen und Haushalte gegen die unvorhersehbaren Kosten juristischer Auseinandersetzungen ab. Im Jahr 2026 gewinnt diese Absicherung massiv an Relevanz. Grund hierfür ist die Anpassung des Rechtsanwaltsvergütungsgesetzes (RVG). Diese führt zu einer Erhöhung der Anwaltsgebühren um sechs bis neun Prozent. Ein systematischer rechtsschutzversicherung vergleich ist notwendig, um die eigene Liquidität vor diesen steigenden Belastungen zu schützen. Ohne Deckungsschutz können bereits einfache Rechtsstreitigkeiten das verfügbare Budget erheblich belasten.
Es besteht eine klare Abgrenzung zur Haftpflichtversicherung. Während die Haftpflichtversicherung einen passiven Rechtsschutz bietet und unberechtigte Ansprüche Dritter abwehrt, ermöglicht die Rechtsschutzversicherung die aktive Durchsetzung eigener Interessen. Sie übernimmt die Kosten für den eigenen Rechtsbeistand und das Prozessrisiko. Die Grundlagen der Rechtsschutzversicherung definieren dabei präzise, welche Kostenarten abgedeckt sind. Die Versicherung sichert somit den Zugang zum Rechtssystem unabhängig von der aktuellen finanziellen Situation.
Das Kostenrisiko ohne Versicherungsschutz
Ein Rechtsstreit verursacht Kosten in mehreren Kategorien. Die Anwaltsgebühren richten sich nach dem Streitwert und dem RVG. Hinzu kommen Gerichtskosten sowie Auslagen für Gutachter und Zeugen. Im Falle einer Niederlage trägt die unterlegene Partei zudem die Kosten der Gegenseite. Über mehrere Instanzen hinweg summieren sich diese Beträge schnell auf vier- oder fünfstellige Summen. Besonders bei medizinischen Behandlungsfehlern oder komplexen Arbeitsrechtsprozessen sind teure Sachverständigengutachten die Regel. Eine fehlende Absicherung führt hier oft zur finanziellen Überforderung des Haushalts.
Funktionsweise des privaten Rechtsschutzes
Der Prozess beginnt mit der Deckungszusage. Der Versicherer prüft den Fall auf Erfolgsaussichten und erteilt bei positiver Prüfung die Kostenübernahme. Versicherungsnehmer profitieren in der Regel von der freien Anwaltswahl. Einige Tarife bieten Beitragsnachlässe bei der Nutzung empfohlener Kanzleien an. Der Schutz umfasst neben den Kernleistungen oft zusätzliche Leistungen. Dazu gehören die Übernahme von Strafkautionen im Ausland oder notwendige Reisekosten zu fernen Gerichtsterminen. Ein rechtsschutzversicherung vergleich hilft dabei, diese spezifischen Vertragskonditionen objektiv gegenüberzustellen. So wird sichergestellt, dass der gewählte Tarif exakt zum individuellen Risikoprofil passt und keine unnötigen Prämien für irrelevante Leistungen gezahlt werden.
Bausteine und Leistungen: Den individuellen Bedarf präzise ermitteln
Die Rechtsschutzversicherung folgt einem modularen Aufbau. Dieses Baukastenprinzip ermöglicht es Ihnen, den Versicherungsschutz exakt an Ihre Lebenssituation anzupassen. Ein systematischer rechtsschutzversicherung vergleich identifiziert Deckungslücken und schließt überflüssige Leistungen aus. Kombi-Pakete bieten hierbei oft einen Preisvorteil gegenüber dem Abschluss einzelner Bausteine. Ihr Familienstatus spielt eine zentrale Rolle für den Umfang. Familientarife decken in der Regel den Ehepartner sowie minderjährige Kinder ab. Für Alleinstehende reduzieren Singletarife die monatliche Belastung.
Privat-, Berufs- und Verkehrsrechtsschutz
Der Privatrechtsschutz bildet das Fundament der Absicherung. Er greift bei Schadenersatzforderungen oder Streitigkeiten aus Kaufverträgen. Auch das Internetrecht ist hier oft integriert. Der Arbeitsrechtsschutz ist für Arbeitnehmer essenziell. Er übernimmt Kosten bei Kündigungsschutzklagen oder Verhandlungen über Abfindungen. Der Verkehrsrechtsschutz sichert Sie als Fahrer, Fahrgast oder Fußgänger ab. Er deckt Risiken nach Unfällen, bei Bußgeldverfahren oder drohendem Führerscheinentzug ab. Die Analyse dieser Kernbereiche ist Bestandteil jeder seriösen Bedarfsermittlung.
Wohnungs- und Grundstücks-Rechtsschutz
Dieser Baustein richtet sich an Mieter und Eigentümer von Immobilien. Mieter erhalten Unterstützung bei Streitigkeiten über Nebenkostenabrechnungen oder Eigenbedarfskündigungen. Eigentümer nutzen den Schutz bei Konflikten mit Nachbarn oder Behörden. Vermieter benötigen hingegen einen speziellen Vermieterrechtsschutz. Dieser sichert spezifische Risiken wie Mietrückstände oder notwendige Räumungsklagen ab. Prüfen Sie in Ihrem rechtsschutzversicherung vergleich genau, welche Immobilienobjekte im Vertrag eingeschlossen sind.
Mediation: Außergerichtliche Streitbeilegung
Die Mediation stellt eine moderne Alternative zum klassischen Gerichtsprozess dar. Ein neutraler, zertifizierter Mediator unterstützt die Parteien bei der Suche nach einer einvernehmlichen Lösung. Dieser Weg ist oft deutlich schneller als ein langjähriges Verfahren vor Gericht. Moderne Tarife übernehmen die Kosten für Mediatoren vollständig. Die Mediation schont soziale Beziehungen, was besonders im Arbeits- oder Nachbarschaftsrecht von Vorteil ist. Zudem werten Versicherer eine erfolgreiche Mediation positiv. Dies kann die Kündigung des Vertrags durch den Versicherer nach einem Schadensfall verhindern. Zur präzisen Analyse Ihres Absicherungsbedarfs nutzen Sie am besten unsere finanziellen Checklisten.
Kostenfaktoren und Vertragskonditionen im direkten Vergleich
Die Kalkulation der Versicherungsprämien folgt einer strengen versicherungsmathematischen Logik. Ein präziser rechtsschutzversicherung vergleich macht die zugrunde liegenden Kostenfaktoren transparent. Die Höhe des Beitrags wird maßgeblich durch den gewählten Leistungsumfang und die statistische Eintrittswahrscheinlichkeit eines Schadensfalls bestimmt. Da die Anwaltsgebühren im Jahr 2026 um bis zu neun Prozent steigen, passen Versicherer ihre Tarifstrukturen kontinuierlich an. Eine fundierte Entscheidung erfordert daher die Analyse der variablen Vertragskonditionen.
Neben dem Leistungsumfang beeinflussen administrative Faktoren die Endsumme. Eine jährliche Zahlungsweise führt im Vergleich zur monatlichen Abbuchung oft zu einer Ersparnis von rund fünf Prozent. Auch die Vertragslaufzeit spielt eine Rolle. Längere Bindungen können Rabatte bewirken, schränken jedoch die Flexibilität bei Marktveränderungen ein. Vorversicherungszeiten wirken sich ebenfalls positiv aus. Wer einen lückenlosen Versicherungsschutz ohne Schadensfälle nachweist, profitiert bei vielen Anbietern von vergünstigten Einstiegskonditionen.
Optimierung der Deckungssumme
Die Deckungssumme definiert die maximale Entschädigungsleistung pro Rechtsschutzfall. Für Rechtsstreitigkeiten innerhalb Deutschlands gilt eine Mindestsumme von zwei Millionen Euro als marktüblicher Standard. Viele moderne Tarife bieten mittlerweile eine unbegrenzte Deckungssumme an. Dies ist besonders bei komplexen Verfahren über mehrere Instanzen sinnvoll. Im Ausland gelten oft abweichende Limits. Achten Sie bei einem rechtsschutzversicherung vergleich besonders auf die Höhe der Strafkautionen. Diese werden im Ausland oft als zinsloses Darlehen gewährt, um eine Inhaftierung zu vermeiden. Die Deckungssumme sollte stets in einem gesunden Verhältnis zum potenziellen Prozessrisiko stehen.
Selbstbeteiligung und Beitragsgestaltung
Die Vereinbarung einer Selbstbeteiligung ist das effektivste Mittel zur Senkung der Fixkosten. Üblich sind Stufen von 150 Euro oder 250 Euro je Schadensfall. Ein höherer Selbstbehalt reduziert das Risiko für den Versicherer und senkt somit die monatliche Prämie signifikant. Innovative Modelle arbeiten mit einer fallenden Selbstbeteiligung. Bleibt der Versicherungsnehmer über mehrere Jahre schadensfrei, reduziert sich der Eigenanteil schrittweise bis auf Null Euro. Zur Ermittlung der optimalen Prämienhöhe ist die Integration der Versicherungskosten in die allgemeine Finanzplanung ratsam. Nutzen Sie hierfür unsere Finanzrechner, um die Auswirkungen verschiedener Selbstbehaltsstufen auf Ihr monatliches Budget objektiv zu bewerten. So stellen Sie sicher, dass der Versicherungsschutz langfristig finanzierbar bleibt, ohne die Liquidität des Haushalts zu gefährden.
Wartezeiten und Ausschlüsse: Risiken minimieren und Fallstricke vermeiden
Wartezeiten dienen den Versicherern als Schutzmechanismus gegen Zweckabschlüsse bei bereits schwelenden Konflikten. In einem objektiven rechtsschutzversicherung vergleich stellen diese Fristen ein entscheidendes Auswahlkriterium dar. Das Prinzip der Vorvertraglichkeit besagt, dass der Rechtsschutzfall nicht vor Vertragsbeginn oder innerhalb der Wartezeit eingetreten sein darf. Maßgeblich ist hierbei oft der Zeitpunkt, an dem die erste Ursache für den späteren Streit gesetzt wurde. Eine genaue Prüfung dieser Klauseln verhindert Ablehnungen der Deckung im Ernstfall.
Die Handhabung der Wartezeiten variiert je nach Rechtsgebiet und Anbieter. Während einige Sparten sofortigen Schutz bieten, verlangen andere eine mehrmonatige Vorlaufzeit. Ein nahtloser Anbieterwechsel bietet hier oft Vorteile. Viele Versicherer verzichten auf erneute Wartezeiten, wenn der Vorvertrag einen identischen Leistungsumfang aufwies. Hierfür ist eine lückenlose Dokumentation der Vorversicherungszeiten erforderlich. Die Einhaltung dieser formalen Kriterien sichert den kontinuierlichen Schutz Ihrer Liquidität.
Fristen und Übergangsregelungen
Im Arbeits-, Miet- und Privatrechtsschutz ist eine dreimonatige Wartezeit der Marktstandard. Diese Frist beginnt mit dem im Versicherungsschein angegebenen Datum. Der Verkehrsrechtsschutz sowie der Schadenersatzrechtsschutz sind hingegen in der Regel sofort ab Vertragsabschluss wirksam. Dies gilt auch für den Schutz nach einem unverschuldeten Verkehrsunfall. Ab dem 19. Juni 2026 erleichtert das neue Gesetz zur Änderung des Versicherungsvertragsrechts zudem die Kündigung bestehender Verträge durch den verpflichtenden Widerrufs-Button. Dies erhöht die Flexibilität beim Wechsel in leistungsstärkere Tarife ohne Wartezeit.
Was die Rechtsschutzversicherung nicht abdeckt
Trotz umfassender Pakete existieren systemische Leistungsausschlüsse. Streitigkeiten im Zusammenhang mit dem Bau oder der Finanzierung einer Immobilie (Baurecht) sind grundsätzlich nicht versicherbar. Auch familienrechtliche Auseinandersetzungen wie Scheidungen oder Erbschaftsstreitigkeiten unterliegen starken Einschränkungen. Meist wird hier nur eine einmalige Erstberatung finanziert. Deckungsschutz entfällt zudem bei vorsätzlich begangenen Straftaten oder spekulativen Kapitalanlagen. Diese Ausschlüsse dienen der Stabilisierung der Versichertengemeinschaft und der Prämienkalkulation. Zur präzisen Identifikation dieser Ausschlusskriterien und zur Vermeidung von Deckungslücken nutzen Sie am besten unsere digitalen Entscheidungshilfen. So ermitteln Sie objektiv, welcher Tarif Ihr spezifisches Risikoprofil tatsächlich abdeckt.
Digitaler Vergleichsprozess: In wenigen Schritten zur passenden Absicherung
Der digitale Abschluss einer Rechtsschutzversicherung erfordert eine systematische Vorgehensweise. Vor dem Start des Prozesses basiert ein fundierter rechtsschutzversicherung vergleich auf der präzisen Aufbereitung Ihrer persönlichen Daten. Halten Sie Informationen wie Ihren Berufsstatus, die Anzahl der im Haushalt lebenden Personen und Details zu bestehenden Vorversicherungen bereit. Diese Daten bilden die Grundlage für die Algorithmen moderner Vergleichsrechner. Nur durch korrekte Eingaben erhalten Sie Tarife, die Ihr tatsächliches Risiko abbilden und im Schadensfall rechtssicher leisten.
Schritt-für-Schritt zum Tarifabschluss
Der Prozess gliedert sich in logische Phasen. Zunächst wählen Sie die benötigten Bausteine aus. Wie in den vorangegangenen Abschnitten erläutert, ist die Kombination aus Privat-, Berufs- und Verkehrsrechtsschutz für die meisten Haushalte sinnvoll. Führen Sie einen objektiven rechtsschutzversicherung vergleich durch und filtern Sie die Ergebnisse nach Ihren individuellen Leistungskriterien. Wir empfehlen die detaillierte Analyse von mindestens drei Top-Tarifen. Nutzen Sie hierfür unsere finanziellen Checklisten zur strukturierten Vorbereitung:
- Ermittlung des aktuellen Berufsstatus (Angestellt, Selbstständig oder Beamter).
- Prüfung der Kündigungsfrist des Altvertrags (meist drei Monate zum Ende des Versicherungsjahres).
- Abgleich der gewünschten Zusatzleistungen wie erweiterten Beratungsrechtsschutz.
- Dokumentation der Schadensfreiheit der letzten fünf Jahre.
Nach der Auswahl erfolgt der Online-Antrag direkt über das Portal. Dank des neuen Widerrufs-Buttons ab dem 19. Juni 2026 bleibt der Prozess auch nach Abschluss transparent und verbraucherfreundlich gestaltet.
Unterstützung durch KI und digitale Tools
Die moderne Tarifwahl profitiert von technologischen Innovationen. Ein KI-Finanzassistent übernimmt die komplexe Bedarfsanalyse für Sie. Er identifiziert Überschneidungen mit anderen Versicherungen und warnt vor potenzieller Unterversicherung. Automatisierte Auswertungen von Leistungsübersichten machen das Kleingedruckte der Versicherer direkt vergleichbar. Zeitersparnis und die Minimierung von Fehlentscheidungen sind die Folge dieser digitalen Unterstützung. Verknüpfen Sie den Prozess mit einem Budgetplaner für eine nachhaltige Kostenkontrolle. So stellen Sie sicher, dass die Prämie optimal in Ihre monatliche Liquiditätsplanung passt. Schneller Zugriff auf die Versicherungsscheinnummer ist durch die digitale Dokumentation im Ernstfall jederzeit gewährleistet.
Ihre nächsten Schritte zur finanziellen Rechtssicherheit
Die signifikanten Anpassungen der Anwaltsgebühren im Jahr 2026 machen eine methodische Absicherung Ihrer Finanzen unumgänglich. Ein detaillierter rechtsschutzversicherung vergleich dient Ihnen als Werkzeug, um das Kostenrisiko juristischer Konflikte objektiv zu bewerten und zu minimieren. Durch die Kombination passgenauer Leistungsbausteine wie Privat-, Berufs- und Verkehrsrechtsschutz decken Sie genau die Lebensbereiche ab, die für Ihr individuelles Risikoprofil relevant sind. Die konsequente Berücksichtigung außergerichtlicher Mediation spart zudem Zeit und schont Ihre sozialen Beziehungen im Streitfall.
Setzen Sie auf Transparenz und Effizienz bei Ihrer Tarifwahl. Die Nutzung moderner Entscheidungshilfen ermöglicht es Ihnen, Wartezeiten und Ausschlüsse systematisch zu prüfen. Nutzen Sie unsere kostenlosen Finanztools für Ihren Versicherungsvergleich, um von einer KI-gestützten Analyse für objektive Entscheidungen zu profitieren. Sie erhalten direkten Zugriff auf spezialisierte Tarifrechner, die aktuelle Marktstandards und gesetzliche Neuregelungen berücksichtigen. Eine strukturierte Risikovorsorge ist der effizienteste Weg, um Ihre finanzielle Handlungsfähigkeit dauerhaft zu gewährleisten. Beginnen Sie jetzt mit der Optimierung Ihres Schutzes.
Häufig gestellte Fragen
Ab wann greift eine Rechtsschutzversicherung nach dem Abschluss?
Die Versicherung greift je nach Rechtsgebiet zu unterschiedlichen Zeitpunkten. Im Verkehrsrechtsschutz besteht meist sofortiger Schutz ab dem im Versicherungsschein genannten Beginn. Für die Bereiche Privatrecht, Berufsrecht und Wohnrecht gilt in Deutschland eine branchenübliche Wartezeit von drei Monaten. Ein präziser rechtsschutzversicherung vergleich hilft dabei, Tarife zu identifizieren, die bei einem nahtlosen Anbieterwechsel auf diese Fristen verzichten. Diese Regelung schützt die Versichertengemeinschaft vor Kosten für bereits absehbare Rechtsstreitigkeiten.
Kann ich eine Rechtsschutzversicherung rückwirkend abschließen?
Ein rückwirkender Abschluss ist im Regelfall nicht möglich. Versicherungen decken ausschließlich Risiken ab, die in der Zukunft liegen. Das Prinzip der Vorvertraglichkeit schließt Fälle aus, deren Ursache zeitlich vor dem Versicherungsbeginn liegt. Es existieren am Markt zwar vereinzelte Tarife für bereits laufende Streitigkeiten, diese sind jedoch mit sehr hohen Prämien und strengen Limitierungen verbunden. Für eine effiziente Risikovorsorge ist der rechtzeitige Abschluss vor Eintritt eines Konflikts daher zwingend erforderlich.
Was passiert, wenn die Versicherung die Deckung ablehnt?
Bei einer Ablehnung der Deckungszusage prüft der Versicherer meist die Erfolgsaussichten oder sucht nach Leistungsausschlüssen. In einem solchen Fall haben Sie das Recht auf einen sogenannten Stichentscheid durch Ihren Rechtsanwalt. Dieser bewertet die Erfolgsaussichten des Falls erneut gegenüber der Versicherung. Alternativ kann ein Schiedsgutachterverfahren eingeleitet werden. Sollte die Ablehnung aufgrund mangelnder Erfolgsaussicht erfolgen, trägt die Versicherung oft die Kosten für diese Überprüfung, sofern der Anwalt die Aussichten positiv bewertet.
Ist eine Rechtsschutzversicherung steuerlich absetzbar?
Die steuerliche Absetzbarkeit ist auf den berufsbezogenen Anteil begrenzt. Arbeitnehmer können den Teil der Prämie, der auf den Arbeitsrechtsschutz entfällt, als Werbungskosten in der Einkommensteuererklärung geltend machen. Selbstständige verbuchen diesen Anteil als Betriebsausgaben. Der private Anteil der Versicherung gilt hingegen als Kosten der Lebensführung und ist steuerlich nicht absetzbar. Versicherer weisen den absetzbaren Anteil meist separat auf der jährlichen Beitragsrechnung aus, um die Angabe in der Steuererklärung zu erleichtern.
Wie hoch sollte die Selbstbeteiligung im Idealfall sein?
Die optimale Höhe der Selbstbeteiligung liegt meist zwischen 150 und 250 Euro pro Schadensfall. Diese Spanne bietet das beste Verhältnis zwischen einer spürbaren Beitragsreduzierung und dem finanziellen Eigenrisiko im Ernstfall. Ein höherer Selbstbehalt senkt die monatlichen Fixkosten signifikant, belastet jedoch die Liquidität bei jedem Rechtsstreit. Zur Ermittlung der für Sie wirtschaftlichsten Stufe empfiehlt sich ein systematischer rechtsschutzversicherung vergleich unter Berücksichtigung Ihrer persönlichen Rücklagen. Nutzen Sie hierfür unsere digitalen Analyse-Tools zur Haushaltsoptimierung.
Gilt die Rechtsschutzversicherung auch für meinen Partner oder meine Kinder?
Der Versicherungsumfang hängt vom gewählten Tarifmodell ab. Ein Singletarif deckt ausschließlich die versicherte Person ab. Familientarife schließen hingegen den Ehegatten oder den im gemeinsamen Haushalt lebenden Lebenspartner ein. Auch minderjährige Kinder sind in diesen Tarifen grundsätzlich mitversichert. Für volljährige Kinder gilt der Schutz meist so lange, wie sie unverheiratet sind und sich in der ersten Berufsausbildung oder im Studium befinden. Die genauen Altersgrenzen variieren je nach Anbieter und sollten vor Abschluss geprüft werden.
Welche Kündigungsfristen gelten bei einem Versicherungswechsel?
Die reguläre Kündigungsfrist beträgt meist drei Monate zum Ende des Versicherungsjahres. Bei einer Beitragserhöhung oder nach einem regulierten Schadensfall besteht zudem ein Sonderkündigungsrecht von vier Wochen. Ab dem 19. Juni 2026 profitieren Verbraucher bei Online-Verträgen von verbesserten Bedingungen durch den verpflichtenden Widerrufs-Button. Dieser ermöglicht eine unkomplizierte elektronische Kündigung. Ein geplanter Versicherungswechsel sollte stets so getaktet sein, dass der neue Schutz unmittelbar an den alten Vertrag anschließt, um Wartezeiten zu vermeiden.
Was ist der Unterschied zwischen Mediation und Gerichtsverfahren?
Die Mediation ist ein Verfahren zur außergerichtlichen, einvernehmlichen Konfliktlösung durch einen neutralen Dritten. Im Gegensatz zum Gerichtsverfahren endet sie nicht mit einem Urteil, sondern mit einer gemeinsamen Vereinbarung der Parteien. Dieser Weg ist oft schneller und kostengünstiger als ein langwieriger Prozess über mehrere Instanzen. Moderne Rechtsschutzversicherungen übernehmen die Kosten für zertifizierte Mediatoren vollständig. Die Mediation schont zudem soziale Beziehungen, was besonders bei dauerhaften Verhältnissen im Arbeits- oder Nachbarschaftsrecht einen erheblichen Vorteil darstellt.


