

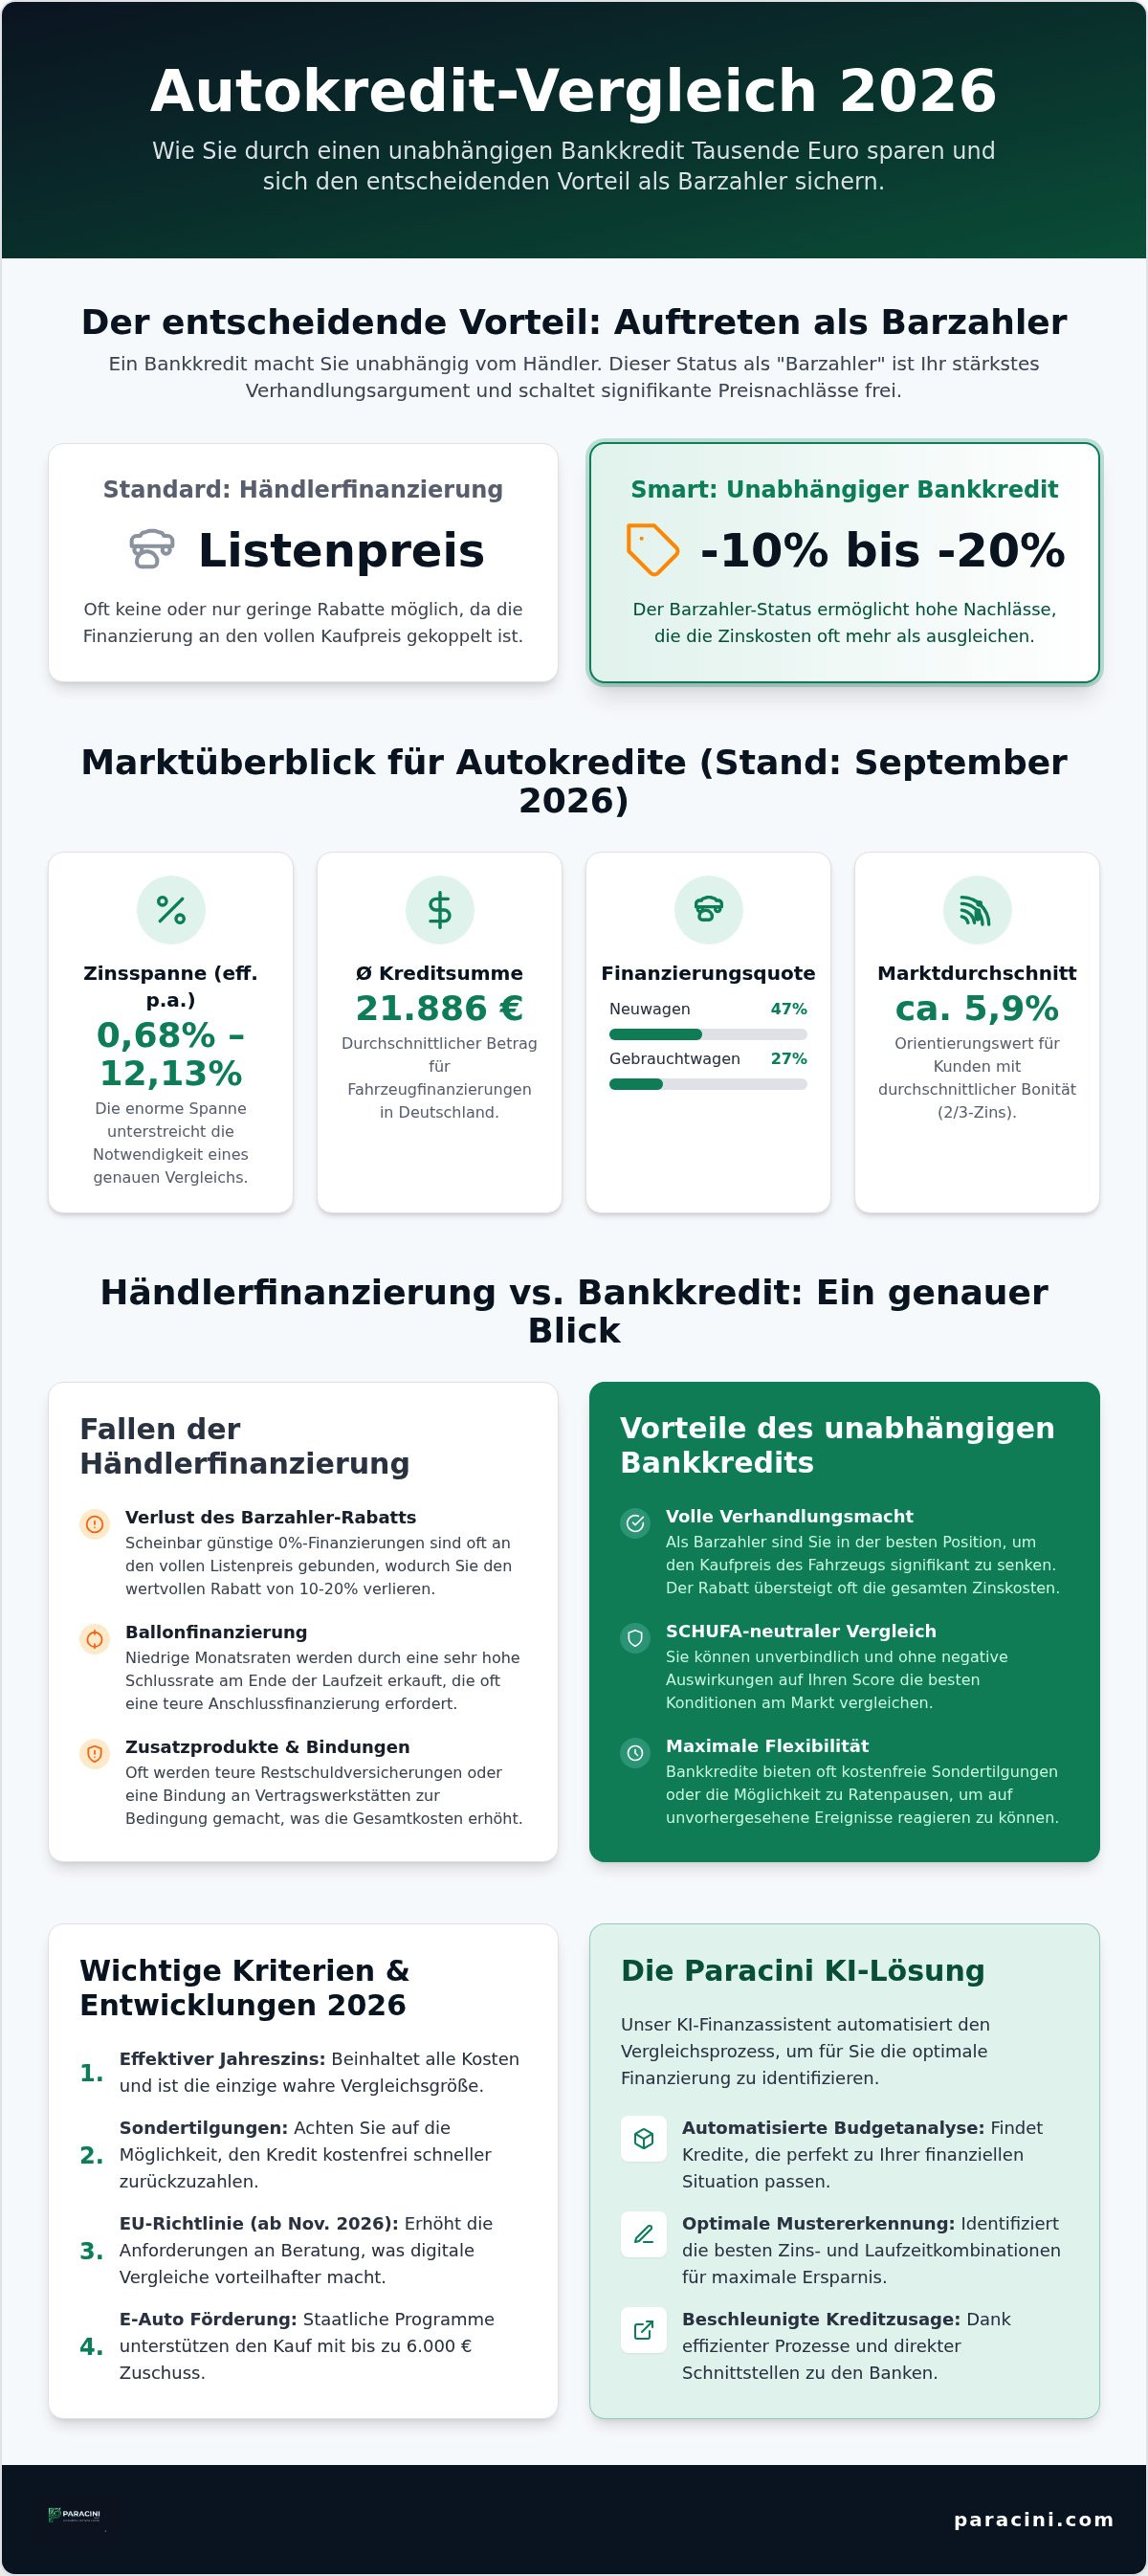
Rund 47 Prozent aller Neuwagen in Deutschland werden fremdfinanziert, doch viele Käufer verschenken durch eine direkte Händlerfinanzierung unnötig Kapital. Ein unabhängiger Autokredit-Vergleich ermöglicht es Ihnen, gegenüber dem Autohaus als Barzahler aufzutreten. Dieser Status sichert Ihnen oft Preisnachlässe von 10 bis 20 Prozent auf den Listenpreis. Der Markt im September 2026 zeigt eine weite Zinsspanne von 0,68 bis 12,13 Prozent effektiv pro Jahr.
Sie kennen die Problematik einer unübersichtlichen Zinslandschaft und die Unsicherheit bezüglich versteckter Kosten. Oft erschweren bürokratische Hürden oder die Sorge vor negativen SCHUFA-Einträgen den Entscheidungsprozess. Paracini bietet Ihnen die notwendige Struktur für eine fundierte Wahl. Wir schaffen Transparenz bei der Suche nach dem niedrigsten effektiven Jahreszins und maximaler Flexibilität bei der Rückzahlung.
In diesem Artikel erfahren Sie, wie Sie die günstigsten Zinsen für Ihr Fahrzeug sichern und Finanzierungsfallen umgehen. Wir analysieren die Auswirkungen der neuen EU-Verbraucherkreditrichtlinie auf den Autokauf ab November 2026. Zudem erläutern wir die aktuellen staatlichen Förderprogramme für Elektrofahrzeuge bis zu 6.000 Euro. Sie erhalten Einblicke in die Vorteile von Sondertilgungen und den Einsatz unserer KI-gestützten Finanzberatung für eine schnelle Kreditzusage.
Wichtigste Erkenntnisse
- Erfahren Sie, wie Sie durch Barzahler-Rabatte beim Fahrzeughandel signifikante Ersparnisse gegenüber einer Händlerfinanzierung erzielen.
- Ein strukturierter Autokredit-Vergleich schützt Sie vor intransparenten Zinsmodellen und sichert Ihnen marktgerechte Konditionen.
- Identifizieren Sie Kredite mit flexiblen Vertragsdetails wie Ratenpausen und kostenfreien Sondertilgungen zur Risikominimierung.
- Nutzen Sie den Paracini KI-Finanzassistenten für eine automatisierte Budgetanalyse und die Identifizierung optimaler Finanzierungsmuster.
- Schützen Sie Ihre Bonität durch den gezielten Einsatz SCHUFA-neutraler Anfragen während des gesamten Auswahlprozesses.
Grundlagen der Fahrzeugfinanzierung im Jahr 2026
Die Grundlagen der Fahrzeugfinanzierung definieren sich über die Zweckbindung des Kapitals. Im Gegensatz zu freien Darlehen ist die Kreditsumme hierbei exakt für den Erwerb eines Kraftfahrzeugs bestimmt. Diese Struktur ermöglicht es Banken, das Ausfallrisiko durch die Hinterlegung des Fahrzeugwerts als Sicherheit zu minimieren. In Deutschland liegt der durchschnittliche Kreditbetrag für Fahrzeuge im Jahr 2026 bei 21.886 Euro. Während Neuwagen zu 47 Prozent über Kredite oder Leasing finanziert werden, liegt dieser Anteil bei Gebrauchtwagen mit 27 Prozent deutlich niedriger.
Ein systematischer Autokredit-Vergleich ist aufgrund der volatilen Marktsituation im September 2026 unverzichtbar. Die Zinssätze für fahrzeuggebundene Darlehen variieren stark und bewegen sich in einer Spanne von 0,68 Prozent bis zu 12,13 Prozent effektiv pro Jahr. Der aktuelle Marktdurchschnitt von etwa 5,9 Prozent dient dabei als Orientierungswert für Verbraucher mit durchschnittlicher Bonität. Eine präzise Analyse der Marktkonditionen sichert die langfristige Bezahlbarkeit des Vorhabens.
Marktdynamik und Zinsentwicklung 2026
Die Leitzinspolitik der EZB führt im Jahr 2026 zu einer Konsolidierung der Zinskonditionen auf einem stabilen Niveau. Experten erwarten für den weiteren Jahresverlauf keine signifikanten Sprünge, sondern eine Seitwärtsbewegung der Marktzinsen. Ein prägender Faktor ist die Umsetzung der neuen EU-Verbraucherkreditrichtlinie ab November 2026. Diese Richtlinie erhöht die Anforderungen an die Dokumentation und Beratung bei Kreditvermittlungen. Dies betrifft insbesondere Finanzierungen, die direkt über den Fahrzeughandel abgewickelt werden. Digitale Vergleichsplattformen gewinnen durch ihre standardisierten und effizienten Prozesse in diesem regulatorischen Umfeld weiter an Bedeutung.
Vorteile einer zweckgebundenen Finanzierung
Durch die Zweckbindung profitieren Kreditnehmer von Zinsvorteilen gegenüber nicht zweckgebundenen Konsumkrediten. Das Fahrzeug dient der Bank als Sicherheit, wobei die Zulassungsbescheinigung Teil II oft als Pfand hinterlegt wird. Diese Besicherung reduziert die Risikoprämie der Bank, was in niedrigeren effektiven Jahreszinsen resultiert. Zur exakten Kalkulation der monatlichen Belastung empfiehlt sich die Nutzung eines Autokreditrechners. Hierbei können verschiedene Laufzeitmodelle simuliert werden, um die Rate an das verfügbare Haushaltsbudget anzupassen.
Achten Sie beim Autokredit-Vergleich auf den sogenannten 2/3-Zins. Dieser Wert gibt an, welchen Zinssatz die Mehrheit der Kunden tatsächlich erhält. Bundesweit zeigen sich Korrelationen zwischen dem durchschnittlichen Einkommen und den beantragten Kreditsummen. In Regionen mit höherem Durchschnittseinkommen werden tendenziell höhere Darlehenssummen für den Fahrzeugkauf abgerufen. Diese statistischen Trends unterstreichen die Notwendigkeit einer individuellen Finanzanalyse vor dem Vertragsabschluss.
Händlerfinanzierung vs. Bankkredit: Der Kostenvergleich
Der direkte Vergleich zwischen einer Finanzierung über das Autohaus und einem bankenunabhängigen Darlehen offenbart oft erhebliche Preisunterschiede. Während Händler mit niedrigen Zinssätzen werben, bieten Banken durch die Unabhängigkeit vom Verkaufsgeschäft andere strategische Vorteile. Ein präziser Autokredit-Vergleich bildet die Basis für eine objektive Bewertung der Gesamtkosten über die gesamte Laufzeit hinweg.
Die Entscheidung für ein Modell beeinflusst nicht nur die monatliche Rate, sondern auch die Verhandlungsposition beim Fahrzeugkauf. Ein Bankkredit ermöglicht es Ihnen, als Barzahler aufzutreten. Dies führt in der Regel zu einer deutlichen Reduzierung des Anschaffungspreises, was die Zinskosten oft mehr als kompensiert.
Die Psychologie der Händlerangebote
Viele Autohäuser nutzen 0%-Finanzierungen primär als Marketinginstrument. Diese Angebote sind häufig an den vollen Listenpreis des Fahrzeugs gebunden. Preisnachlässe entfallen in diesem Szenario meist komplett. Zudem sind niedrige monatliche Raten oft das Ergebnis einer sogenannten Ballonfinanzierung. Hierbei bleibt am Ende der Laufzeit eine hohe Schlussrate stehen, die oft eine teure Anschlussfinanzierung erfordert. Zusätzliche Kostenfaktoren bei Händlerangeboten sind:
- Verpflichtende Restschuldversicherungen, die den faktischen Preis der Finanzierung erhöhen.
- Bindung an Vertragswerkstätten des Herstellers für Wartung und Reparaturen.
- Eingeschränkte Flexibilität bei einem vorzeitigen Fahrzeugwechsel oder Kreditablösungen.
Maximierung des Barzahler-Rabatts
Wer mit einer festen Kreditzusage einer unabhängigen Bank zum Händler geht, genießt den Status eines Barzahlers. In dieser Position sind Rabatte zwischen 10 und 20 Prozent auf den Listenpreis marktüblich. Die Ersparnis durch den Kaufpreisnachlass übersteigt in vielen Fällen die Zinskosten eines Bankkredits deutlich. Ein Rechenbeispiel verdeutlicht dies: Bei einem Fahrzeugwert von 30.000 Euro entspricht ein 15-prozentiger Rabatt einer sofortigen Ersparnis von 4.500 Euro. Selbst bei einem Marktdurchschnittszins von etwa 5,9 Prozent p.a. bleiben die Gesamtkosten über eine moderate Laufzeit oft unter diesem Einsparpotenzial.
Die Kombination aus einem Online-Vergleich und lokaler Verhandlung sichert Ihnen die effizienteste Finanzierungsstruktur. Sie bleiben unabhängig von den Absatzvorgaben der Herstellerbanken und behalten die volle Kontrolle über Ihren Fahrzeugbrief. Nutzen Sie zur Vorbereitung unsere Finanzrechner, um Ihren finanziellen Spielraum vor dem ersten Händlerbesuch exakt zu bestimmen.
Ein bankenunabhängiger Autokredit bietet zudem eine höhere Flexibilität bei vorzeitigen Tilgungen. Viele Direktbanken verzichten auf Vorfälligkeitsentschädigungen, was bei einer Verbesserung Ihrer finanziellen Situation eine kostenneutrale Ablösung des Kredits ermöglicht. Diese Freiheit fehlt bei starren Händlerverträgen oft vollständig.
Entscheidende Kriterien für den Autokredit-Vergleich
Ein präziser Autokredit-Vergleich erfordert den Blick über den reinen Zinssatz hinaus. Der effektive Jahreszins dient als primäres Vergleichsmerkmal, da er im Gegensatz zum Sollzins nahezu alle preisbestimmenden Faktoren enthält. Er ermöglicht eine objektive Gegenüberstellung verschiedener Angebote auf einer einheitlichen Datenbasis. Neben den Kosten entscheiden qualitative Vertragsmerkmale über die langfristige Attraktivität einer Finanzierung. Die Wahl der Laufzeit beeinflusst direkt die monatliche Belastung und die Gesamtzinskosten.
Zinsen sind nicht alles. Die Flexibilität des Vertrags entscheidet oft darüber, wie gut das Darlehen zu Ihrer Lebensplanung passt. Ein hochwertiger Kreditrechner hilft dabei, verschiedene Szenarien vorab durchzuspielen. Berücksichtigen Sie bei der Planung, dass zweckgebundene Kredite durch die Fahrzeugsicherheit meist bessere Konditionen bieten als freie Ratenkredite.
Zinsfaktoren und Bonitätseinfluss
Der gebundene Sollzins beschreibt lediglich die reine Leihgebühr für das Kapital. Erst der effektive Jahreszins bildet die tatsächliche Belastung ab. Achten Sie im Autokredit-Vergleich besonders auf den sogenannten 2/3-Zins. Dieser Wert gibt an, welchen Zinssatz mindestens zwei Drittel der Kunden tatsächlich erhalten haben. Er ist aussagekräftiger als der oft beworbene Bestzins, den nur Antragsteller mit exzellenter Bonität erreichen.
Ihr SCHUFA-Score bestimmt maßgeblich die individuellen Konditionen. Banken bewerten das Ausfallrisiko basierend auf Ihrem bisherigen Zahlungsverhalten und Ihrem regelmäßigen Einkommen. Ein zweiter Kreditnehmer mit eigenem Einkommen optimiert das Zinsangebot häufig signifikant. Durch die zusätzliche Sicherheit sinkt das Risiko für das Institut, was meist in niedrigeren Zinssätzen resultiert. Nutzen Sie grundsätzlich SCHUFA-neutrale Konditionsanfragen, um Ihren Score während der Vergleichsphase nicht zu belasten.
Flexibilität im Kreditvertrag
Ein starrer Kreditvertrag kann bei unvorhergesehenen Ereignissen zur Kostenfalle werden. Achten Sie auf die Bedingungen für Sondertilgungen. Idealerweise sind Teilrückzahlungen oder die vollständige Ablösung jederzeit kostenfrei möglich. Gesetzlich dürfen Banken bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung von maximal einem Prozent der Restschuld verlangen. Viele Direktbanken verzichten jedoch im Wettbewerb komplett auf diese Gebühr.
- Ratenpausen: Prüfen Sie, ob der Vertrag das Aussetzen von Zahlungen in finanziellen Engpässen erlaubt.
- Anpassbarkeit: Einige Anbieter ermöglichen die nachträgliche Änderung der Ratenhöhe während der Laufzeit.
- Gesamtkosten: Eine längere Laufzeit senkt zwar die monatliche Rate, erhöht aber die Summe der gezahlten Zinsen über den gesamten Zeitraum.
Die Kombination aus niedrigen Zinsen und hoher Flexibilität kennzeichnet das optimale Finanzierungsangebot. Analysieren Sie die Vertragsdetails genau, bevor Sie eine verbindliche Zusage unterschreiben.
Schrittweise Anleitung zum optimalen Autokredit
Der Weg zur idealen Fahrzeugfinanzierung folgt einer strengen Logik. Ein strukturierter Prozess minimiert das Risiko finanzieller Überlastung und sichert Ihnen die besten Marktkonditionen. Ein fundierter Autokredit-Vergleich bildet dabei das Zentrum Ihrer Planung. Durch die digitale Aufbereitung der Daten erhalten Sie innerhalb kürzester Zeit eine belastbare Entscheidungsgrundlage für Ihr Vorhaben.
Vorbereitung und Budgetplanung
Ermitteln Sie zuerst Ihren tatsächlichen Finanzierungsbedarf. Ziehen Sie Ihr vorhandenes Eigenkapital vom Kaufpreis ab. Berücksichtigen Sie dabei unbedingt eine Liquiditätsreserve für Unvorhergesehenes. Nutzen Sie unsere Haushaltsrechner, um Ihre monatlich verfügbare Rate präzise zu kalkulieren. Die monatliche Belastung sollte so gewählt sein, dass Ihr Lebensstandard nicht beeinträchtigt wird.
Denken Sie an die laufenden Kosten des Fahrzeugs. Versicherung, Kfz-Steuer, Wartung und Kraftstoff belasten Ihr Budget zusätzlich zur Kreditrate. Erstellen Sie vorab eine Dokumentenliste. Dazu gehören aktuelle Gehaltsnachweise der letzten drei Monate, ein gültiger Personalausweis und gegebenenfalls Nachweise über bestehende finanzielle Verpflichtungen. Eine vollständige Unterlagenmappe beschleunigt die Prüfung durch die Bank erheblich. Die Kreditinstitute bewerten Ihre Bonität auf Basis dieser Daten und Ihres SCHUFA-Scores.
Der digitale Antragsprozess
Moderne Finanzdienstleistungen ermöglichen eine extrem schnelle Abwicklung. Sobald Sie durch den Autokredit-Vergleich ein passendes Angebot identifiziert haben, erfolgt die Beantragung meist komplett digital. Nutzen Sie das Video-Ident-Verfahren zur Identitätsprüfung. Es ersetzt den zeitaufwendigen Weg zur Postfiliale. Die digitale Signatur erlaubt den rechtsgültigen Vertragsabschluss direkt an Ihrem Endgerät. Dies spart wertvolle Tage im Vergleich zum klassischen Postweg.
Der zeitliche Ablauf ist auf Effizienz getrimmt. Von der ersten Anfrage bis zur vorläufigen Kreditzusage vergehen oft nur wenige Minuten. Die finale Auszahlung erfolgt nach erfolgreicher Prüfung meist innerhalb von 24 bis 48 Stunden auf Ihr Girokonto. Achten Sie darauf, dass Ihre Anfrage als Konditionsanfrage markiert ist. Nur so bleibt der Prozess SCHUFA-neutral und beeinflusst Ihren Score nicht negativ.
Checkliste für den finalen Kreditvergleich:
- Ist der effektive Jahreszins marktgerecht und transparent ausgewiesen?
- Sind kostenlose Sondertilgungen im Vertrag fest verankert?
- Bietet die Bank die Option einer Ratenpause bei finanziellen Engpässen?
- Entspricht die Kreditlaufzeit der geplanten Nutzungsdauer des Fahrzeugs?
Nach der Gutschrift des Darlehensbetrags verfügen Sie über die volle Summe. Sie können nun beim Händler als Barzahler auftreten und die maximalen Rabattvorteile nutzen. Starten Sie jetzt Ihre Vorbereitung mit unseren professionellen Finanzrechnern und sichern Sie sich Ihre finanzielle Unabhängigkeit für den nächsten Autokauf.
Effiziente Kreditauswahl mit dem Paracini KI-Finanzassistenten
Die Auswahl einer Fahrzeugfinanzierung erfordert im Jahr 2026 mehr als nur den Blick auf statische Zinstabellen. Ein moderner Autokredit-Vergleich nutzt fortschrittliche Algorithmen zur Präzisierung der Entscheidungsgrundlage. Paracini stellt hierfür einen KI-Finanzassistenten bereit. Dieses Tool identifiziert optimale Finanzierungsmuster durch den Abgleich Tausender Datensätze in Echtzeit. Die technologische Unterstützung sorgt für eine objektive Bewertung der Kreditwürdigkeit und der langfristigen Tragbarkeit der Raten. Sie erhalten eine Analyse, die weit über konventionelle Vergleichsportale hinausgeht.
Der Fokus liegt auf der Reduzierung von Komplexität. Die KI fungiert als digitaler Filter, der unpassende Angebote aussortiert und nur jene Optionen präsentiert, die zu Ihrer spezifischen Haushaltslage passen. Dies spart Zeit und schützt vor Ablehnungen durch Banken, die Ihren Score negativ beeinflussen könnten. Die Neutralität des Prozesses ist dabei durch den Verzicht auf eigene Bankprodukte bei Paracini garantiert.
Individuelle Finanzanalyse statt Standard-Vergleich
Standardisierte Vergleiche vernachlässigen oft die individuelle Dynamik der monatlichen Haushaltsführung. Der KI-Assistent führt eine automatisierte Analyse der Haushaltsausgaben durch. Er kategorisiert Transaktionen und erkennt potenzielle Risiken in der Finanzplanung frühzeitig. Das System gibt personalisierte Empfehlungen ab, die exakt auf Ihrem Nutzerprofil basieren. Vor der Kreditaufnahme erfolgt eine gezielte Optimierung der monatlichen Fixkosten. Dies schafft notwendigen Spielraum für nachhaltige Kreditraten ohne finanzielle Überlastung. Die KI prognostiziert zudem Ihre zukünftige Liquidität unter Berücksichtigung inflationsbedingter Kostensteigerungen.
Durch diese präventive Analyse sinkt die Wahrscheinlichkeit für Zahlungsausfälle signifikant. Sie erhalten Transparenz über Ihren tatsächlichen finanziellen Spielraum. Der Assistent weist Sie proaktiv auf Einsparpotenziale bei bestehenden Verträgen hin, bevor Sie eine neue Verpflichtung eingehen. Dieser lösungsorientierte Ansatz unterscheidet den digitalen Assistenten von reinen Datenbankabfragen.
Das Paracini Ökosystem für Ihre Mobilität
Das Paracini Ökosystem vernetzt verschiedene Finanzbereiche für eine ganzheitliche Mobilitätsplanung. Die Verknüpfung des Autokreditrechners mit einem Vergleich von Kfz-Versicherungen generiert wertvolle Synergieeffekte. Sie erhalten eine vollständige Übersicht der monatlichen Gesamtkosten für Ihr Fahrzeug. Digitale Finanz-Checklisten begleiten Sie langfristig über den Kaufabschluss hinaus. Diese Checklisten unterstützen Sie bei der Einhaltung der neuen Dokumentationspflichten, die durch die EU-Verbraucherkreditrichtlinie ab November 2026 für Kreditvermittlungen relevant werden.
- Automatisierte Erstellung von Haushaltsplänen zur Ratenabsicherung.
- Direkte Integration von Versicherungsprämien in die Kreditraten-Kalkulation.
- Transparente Darstellung aller Vermittlungsprovisionen ohne versteckte Gebühren.
- Langfristige Budgetüberwachung durch den KI-Finanzassistenten.
Transparenz ist ein Kernmerkmal der Dienstleistung von Paracini. Wir stellen alle relevanten Daten neutral aufbereitet zur Verfügung. Dies ermöglicht Ihnen eine fundierte Entscheidung ohne den Einfluss werblicher Übertreibungen. Nutzen Sie die digitale Effizienz unseres Portals, um Ihre Fahrzeugfinanzierung auf ein solides Fundament zu stellen.
Ihre Roadmap zur effizienten Fahrzeugfinanzierung
Die Analyse der Marktsituation 2026 verdeutlicht, dass die Unabhängigkeit vom Fahrzeughändler die stärkste Verhandlungsposition schafft. Ein systematischer Autokredit-Vergleich schützt Sie vor intransparenten Kostenmodellen und sichert Ihnen durch den Barzahler-Status signifikante Rabatte auf den Listenpreis. Die Integration KI-gestützter Analysetools ermöglicht zudem eine präzise Budgetplanung, die weit über die reine Zinsbetrachtung hinausgeht und Ihre langfristige Liquidität schützt.
Paracini agiert als neutraler Vermittler und bietet Ihnen Zugang zu attraktiven Konditionen führender Kreditinstitute. Unsere Prozesse garantieren SCHUFA-neutrale Konditionsanfragen, damit Ihre Bonität während des Auswahlprozesses unberührt bleibt. Durch die automatisierte Haushaltsanalyse unseres KI-Assistenten identifizieren Sie die monatliche Rate, die perfekt zu Ihrem Lebensstandard passt. Diese technologische Unterstützung minimiert finanzielle Risiken und schafft Klarheit in einer komplexen Zinslandschaft.
Jetzt Autokredit-Konditionen 2026 unverbindlich prüfen
Nutzen Sie die Vorteile digitaler Effizienz und objektiver Beratung für Ihr nächstes Fahrzeugprojekt. Wir unterstützen Sie verlässlich dabei, teure Finanzierungsfallen zu vermeiden und Ihre Mobilität auf ein solides finanzielles Fundament zu stellen. Starten Sie noch heute mit Ihrer individuellen Planung.
Häufig gestellte Fragen zur Fahrzeugfinanzierung
Was ist der Unterschied zwischen einem Autokredit und einem normalen Ratenkredit?
Der wesentliche Unterschied liegt in der Zweckbindung des Darlehens. Ein zweckgebundener Autokredit darf ausschließlich für den Erwerb eines Kraftfahrzeugs verwendet werden. Da das Fahrzeug der Bank als zusätzliche Sicherheit dient, gewähren Institute hierfür meist deutlich günstigere Zinssätze als für freie Ratenkredite. Ein umfassender Autokredit-Vergleich zeigt Ihnen die spezifischen Zinsvorteile dieser besicherten Darlehensform im direkten Marktumfeld des Jahres 2026 auf.
Beeinflusst ein Autokredit-Vergleich meinen SCHUFA-Score?
Ein Vergleich über neutrale Portale wie Paracini hat keine negativen Auswirkungen auf Ihren SCHUFA-Score. Wir nutzen ausschließlich Konditionsanfragen, die zwar in Ihrer SCHUFA-Akte für ein Jahr vermerkt, aber für andere Banken nicht sichtbar sind. Diese Anfragen sind bonitätsneutral und beeinflussen Ihre Kreditwürdigkeit nicht. Erst wenn Sie sich nach dem Autokredit-Vergleich für ein konkretes Angebot entscheiden und einen verbindlichen Kreditantrag stellen, erfolgt eine score-relevante Meldung an die Auskunftei.
Kann ich einen Autokredit vorzeitig zurückzahlen?
Gesetzlich ist eine vorzeitige Rückzahlung bei Ratenkrediten jederzeit möglich. Banken dürfen hierfür eine Vorfälligkeitsentschädigung von maximal einem Prozent der Restschuld verlangen, sofern die Restlaufzeit mehr als zwölf Monate beträgt. Viele moderne Direktbanken verzichten jedoch im Wettbewerb komplett auf diese Gebühr. Achten Sie in den Vertragsdetails auf Klauseln zu kostenlosen Sondertilgungen. Diese ermöglichen es Ihnen, die Restschuld ohne zusätzliche Kosten schneller zu reduzieren oder das Darlehen komplett abzulösen.
Welche Unterlagen benötige ich für eine Fahrzeugfinanzierung 2026?
Für eine schnelle Bearbeitung Ihres Antrags sind digitale Dokumente heute Standard. Sie benötigen Kopien Ihrer letzten drei Gehaltsabrechnungen, einen gültigen Personalausweis oder Reisepass sowie aktuelle Kontoauszüge. Bei Selbstständigen fordern Banken meist die letzten zwei Steuerbescheide oder eine aktuelle betriebswirtschaftliche Auswertung an. Durch den Einsatz von Video-Ident und digitaler Signatur erfolgt die Prüfung dieser Unterlagen im Jahr 2026 oft innerhalb weniger Minuten, was eine taggleiche Kreditzusage ermöglicht.
Ist eine Anzahlung beim Autokredit zwingend erforderlich?
Eine Anzahlung ist bei den meisten Anbietern nicht zwingend erforderlich, da viele Banken eine Vollfinanzierung über 100 Prozent des Kaufpreises anbieten. Dennoch empfiehlt es sich, vorhandenes Eigenkapital einzubringen. Eine Anzahlung reduziert nicht nur die monatliche Rate und die Gesamtzinskosten, sondern verbessert oft auch die Zinskonditionen, da das Risiko für die Bank sinkt. Nutzen Sie unseren KI-Assistenten, um das optimale Verhältnis zwischen Anzahlung und Kreditrate für Ihre individuelle Haushaltsplanung zu ermitteln.
Wie funktioniert die Ballonfinanzierung und für wen ist sie sinnvoll?
Die Ballonfinanzierung zeichnet sich durch niedrige monatliche Raten und eine sehr hohe Schlussrate am Ende der Laufzeit aus. Dieses Modell ist für Personen sinnvoll, die während der Laufzeit eine geringe monatliche Belastung wünschen und sicherstellen können, dass die Schlussrate zum Laufzeitende durch Ersparnisse oder den Fahrzeugverkauf gedeckt ist. Im Vergleich zu einem klassischen Ratenkredit sind die Gesamtzinskosten jedoch meist höher, da die hohe Restschuld über die gesamte Dauer verzinst wird.
Kann ich auch ein gebrauchtes Auto über einen speziellen Autokredit finanzieren?
Ja, zweckgebundene Autokredite stehen auch für Gebrauchtwagen zur Verfügung. Die Konditionen sind oft ähnlich attraktiv wie bei Neuwagenfinanzierungen, sofern das Fahrzeug ein bestimmtes Alter oder eine maximale Laufleistung nicht überschreitet. Banken fordern hierfür meist die Kopie des Kaufvertrags als Nachweis an. Da Gebrauchtwagenpreise im Jahr 2026 stabil bleiben, fungieren sie weiterhin als verlässliche Sicherheit für Kreditinstitute. Ein systematischer Vergleich hilft Ihnen, die spezifischen Gebrauchtwagen-Angebote verschiedener Banken effizient zu filtern.
Was passiert mit dem Autokredit, wenn ich das Fahrzeug vor Ende der Laufzeit verkaufe?
Bei einem Verkauf vor Laufzeitende müssen Sie die restliche Kreditsumme an die Bank zurückzahlen, um die Zulassungsbescheinigung Teil II zu erhalten. Da das Fahrzeug als Sicherheit dient, ist die Zustimmung der Bank für den Verkauf meist erforderlich. Der Verkaufserlös kann direkt für die Tilgung der Restschuld verwendet werden. Prüfen Sie vorab, ob die Bank eine Vorfälligkeitsentschädigung erhebt. Eine Ablösung ist besonders unkompliziert, wenn Ihr Vertrag jederzeit kostenfreie Voll- oder Teilrückzahlungen vorsieht.


