

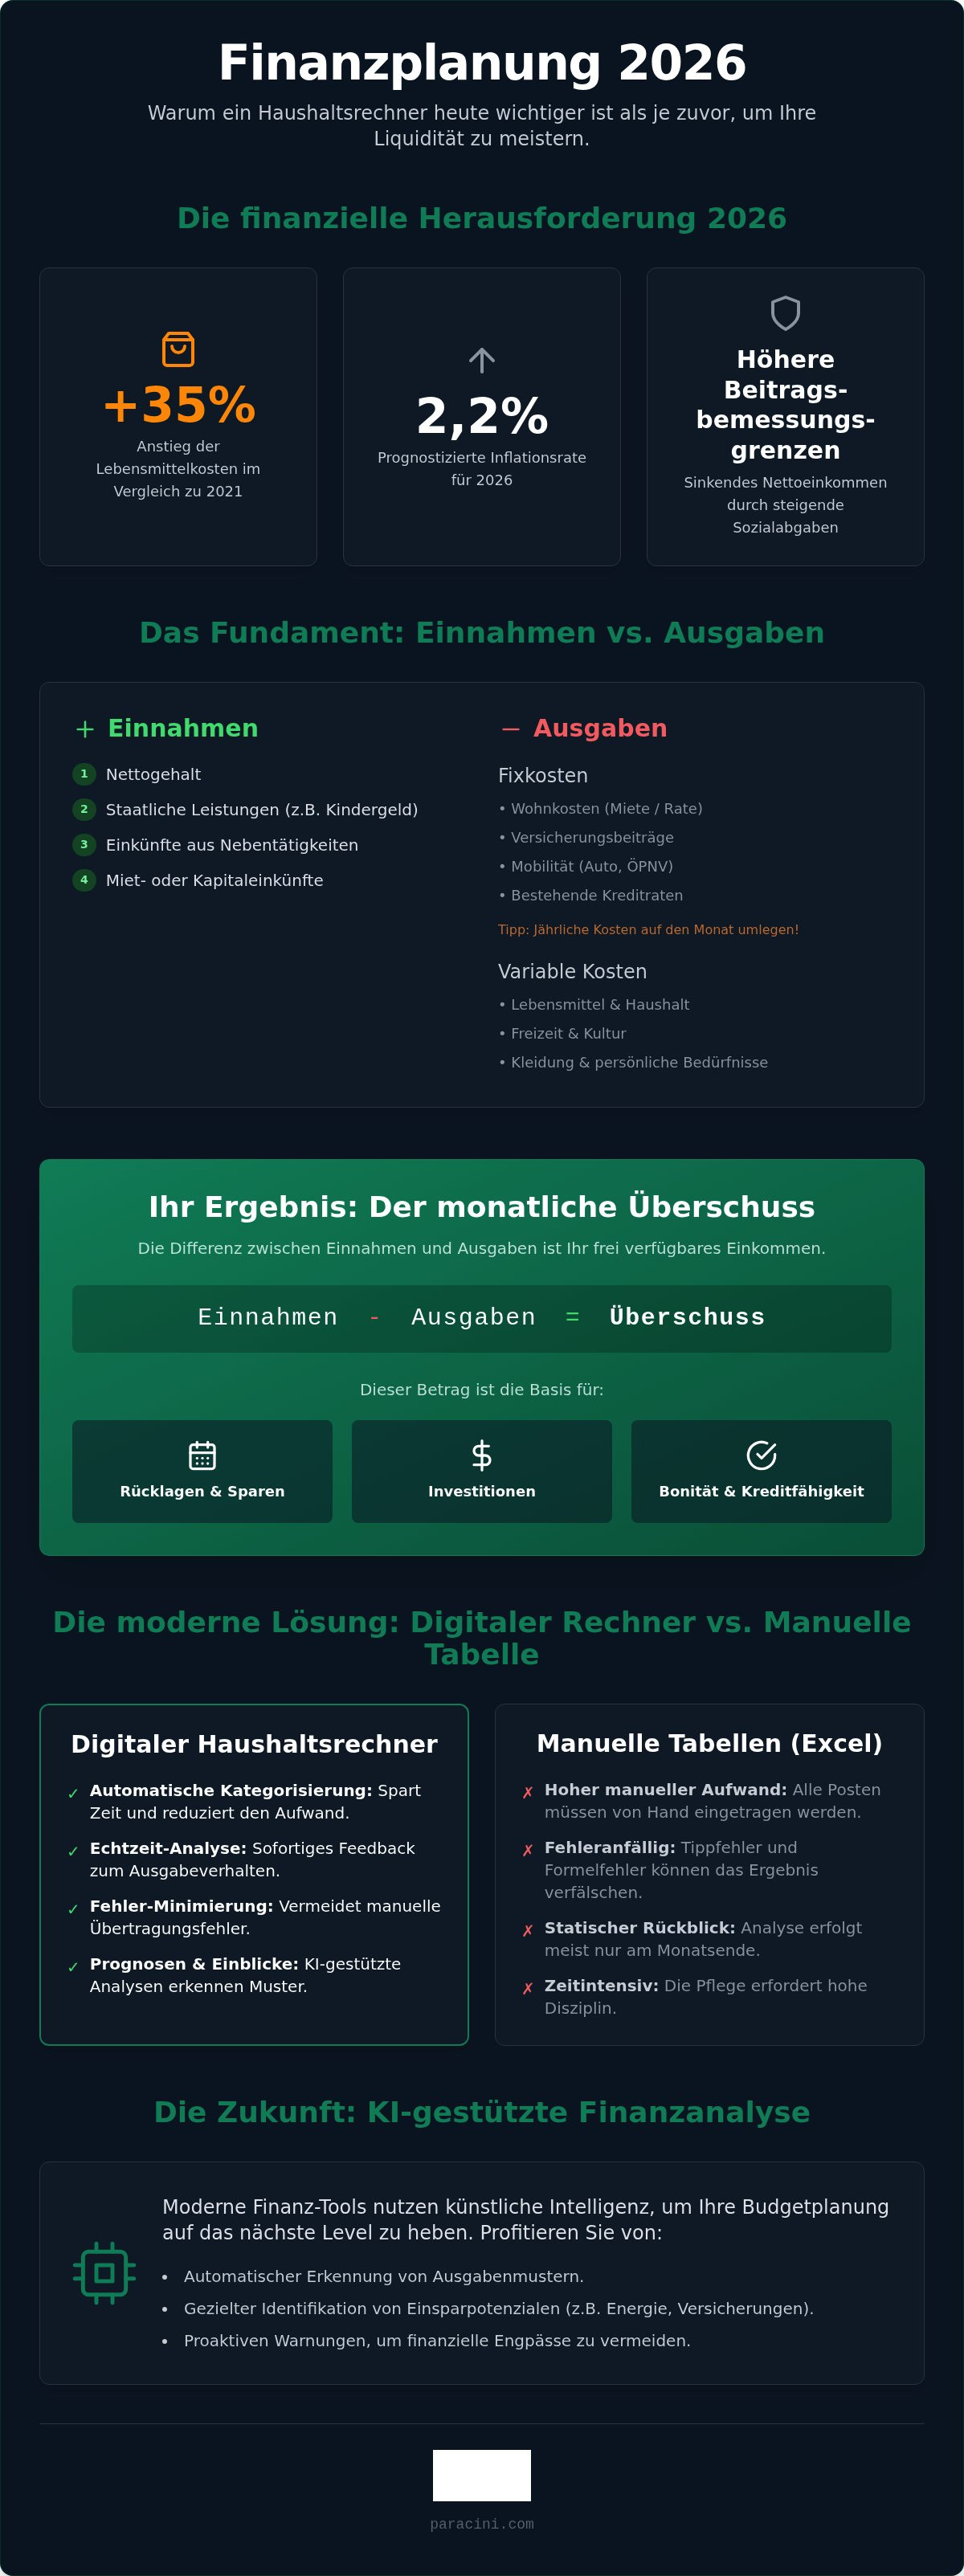
Wussten Sie, dass die Ausgaben für Lebensmittel im Jahr 2026 im Vergleich zu 2021 um durchschnittlich 35 Prozent gestiegen sind? Angesichts volatiler Energiepreise und angehobener Beitragsbemessungsgrenzen verlieren viele Haushalte den Überblick über ihre tatsächliche finanzielle Belastbarkeit. Ein präziser Haushaltsrechner fungiert unter diesen Rahmenbedingungen nicht mehr nur als einfaches Kontrollinstrument. Er bildet die essenzielle Grundlage für eine belastbare Liquiditätsplanung und jede professionelle Kreditprüfung.
Wahrscheinlich kennen Sie die Herausforderung, bei steigenden Lebenshaltungskosten die notwendige Disziplin für eine lückenlose Budgetierung aufzubringen. Unübersichtliche Fixkosten blockieren oft Kapital, das für den Vermögensaufbau oder wichtige Investitionen fehlen könnte. In diesem Artikel erfahren Sie, wie Sie Ihre Finanzen systematisch strukturieren, versteckte Einsparpotenziale identifizieren und Ihre Liquidität nachhaltig steigern. Wir analysieren die Budgetplanung für das Jahr 2026 und zeigen Ihnen, wie Sie durch Tarifoptimierungen bei Strom oder Gas sowie eine KI-gestützte Analyse volle Transparenz gewinnen. Dieser Leitfaden bereitet Sie methodisch darauf vor, Ihre Bonität zu stärken und größere Finanzierungsvorhaben sicher zu realisieren.
Wichtigste Erkenntnisse
- Systematische Liquiditätsanalyse zur Bewältigung der aktuellen Inflationsdynamik und Sicherung der finanziellen Stabilität.
- Strukturierte Erfassung aller Einnahmen und Fixkosten zur Schaffung einer transparenten Entscheidungsgrundlage für Kredite und Investitionen.
- Effizienzsteigerung bei der Budgetplanung durch den Einsatz eines digitalen Haushaltsrechner im Vergleich zu manuellen Tabellenkalkulationen.
- Gezielte Identifikation von Einsparpotenzialen bei Energie- und Versicherungstarifen zur nachhaltigen Erhöhung der monatlichen Liquidität.
- Nutzung von KI-gestützten Analysen zur automatisierten Erkennung von Ausgabenmustern und zur Vermeidung zukünftiger Engpässe.
Grundlagen des Haushaltsrechners: Warum Budgetierung 2026 essenziell ist
Ein Haushaltsrechner ist ein funktionales Instrument zur detaillierten Liquiditätsanalyse. Er dient dazu, sämtliche Einnahmen und Ausgaben eines privaten Haushalts systematisch gegenüberzustellen. Im Jahr 2026 gewinnt diese Form der Budgetplanung massiv an Bedeutung. Die prognostizierte Inflationsrate von 2,2 Prozent und die Tatsache, dass Lebensmittelpreise heute 35 Prozent über dem Niveau von 2021 liegen, erfordern eine exakte Kontrolle der Geldflüsse. Während die Grundlagen des Haushaltsbuchs historisch auf manuellen Aufzeichnungen basieren, ermöglichen moderne digitale Lösungen eine dynamische Steuerung der Finanzen. Das primäre Ziel besteht darin, das frei verfügbare Einkommen präzise zu ermitteln. Dieser Betrag bildet die Basis für den Aufbau von Rücklagen oder die Bedienung von Finanzierungen.
Die Notwendigkeit einer strukturierten Budgetierung ergibt sich auch aus den gestiegenen Sozialversicherungsbeiträgen für Gutverdiener. Da die Beitragsbemessungsgrenzen in der Kranken- und Rentenversicherung 2026 angehoben wurden, sinkt das Nettoeinkommen bei gleichbleibendem Bruttogehalt für viele Haushalte. Ein Haushaltsrechner hilft dabei, diese Verschiebungen frühzeitig zu erkennen. Er kategorisiert Einnahmen wie Gehälter, Kindergeld oder Nebeneinkünfte und stellt sie den fixen sowie variablen Kostenblöcken gegenüber. Nur durch diese Transparenz lassen sich fundierte finanzielle Entscheidungen treffen.
Vom Haushaltsbuch zum digitalen Finanzassistenten
Der Übergang von klassischen Tabellenkalkulationen hin zu spezialisierten Finanzassistenten steigert die Effizienz der Budgetierung erheblich. Automatisierte Datenerfassungen minimieren das Risiko manueller Übertragungsfehler bei der Kategorisierung von Ausgaben. Ein digitaler Haushaltsrechner bietet zudem den Vorteil der Echtzeit-Analyse. Sie erhalten sofortige Rückmeldungen über Ihr Konsumverhalten, anstatt erst am Monatsende einen statischen Rückblick zu vollziehen. Diese Direktheit sorgt dafür, dass Sie Abweichungen vom Budgetplan sofort korrigieren können. Moderne Tools bieten zudem oft eine automatische Zuordnung von Buchungen zu Kategorien wie Wohnen, Mobilität oder Freizeit, was den Zeitaufwand für die Pflege der Daten drastisch reduziert.
Finanzielle Transparenz als Basis für Kreditentscheidungen
Für Banken und Finanzdienstleister ist die Haushaltsrechnung ein zentrales Element der Bonitätsprüfung. Kreditinstitute setzen bei der Prüfung von Darlehensanträgen standardisierte Pauschalen oder individuelle Haushaltsüberschüsse an. Je präziser Sie Ihren Überschuss dokumentieren, desto verlässlicher lässt sich die Kapitaldienstfähigkeit beurteilen. Ein stabiler Haushaltsüberschuss erhöht die Wahrscheinlichkeit einer positiven Kreditzusage signifikant. Nutzen Sie einen Kreditrechner zur Prüfung der Machbarkeit, um festzustellen, wie Ihr ermittelter Überschuss mit potenziellen Tilgungsraten korreliert. Die sorgfältige Vorbereitung durch eine strukturierte Budgetplanung ist somit der erste Schritt zu einer erfolgreichen Finanzierung.
Kategorisierung der Finanzen: Fixkosten und variable Ausgaben
Eine präzise Kategorisierung bildet das Fundament jeder validen Finanzplanung. Ohne eine klare Trennung zwischen fixen und variablen Posten liefert ein Haushaltsrechner nur ungenaue Ergebnisse. Zuerst erfassen Sie sämtliche Einnahmequellen. Dazu zählen das monatliche Nettogehalt, staatliche Leistungen wie Kindergeld sowie Einkünfte aus Nebentätigkeiten oder Vermietungen. Erst die Summe dieser Beträge definiert Ihren tatsächlichen finanziellen Handlungsspielraum.
Die Fixkosten stellen den statischen Teil Ihrer Ausgaben dar. Hierzu gehören Wohnkosten, Versicherungsbeiträge, Mobilitätskosten und Tilgungsraten für bestehende Kredite. Ein häufiger Fehler in der Budgetplanung ist die Vernachlässigung seltener Zahlungsintervalle. Jährliche Abbuchungen, etwa für die Kfz-Versicherung oder Grundsteuern, müssen rechnerisch auf den Monat umgelegt werden. Nur durch diese Glättung vermeiden Sie unvorhergesehene Liquiditätsengpässe in spezifischen Quartalen.
Variable Kosten sind hingegen dynamisch und oft kurzfristig beeinflussbar. Der Lebensunterhalt bildet hier den größten Block. Da Lebensmittelpreise im Jahr 2026 rund 35 Prozent höher liegen als noch 2021, ist in diesem Bereich eine besonders engmaschige Kontrolle notwendig. Freizeitaktivitäten, Kleidung und Rücklagen für unvorhergesehene Reparaturen vervollständigen diesen Bereich. Die Differenzierung zwischen notwendigen Ausgaben und optionalem Konsum ist entscheidend, um den Spielraum für Optimierungen zu erkennen.
Wohnkosten und Energiebedarf präzise kalkulieren
Die Kaltmiete oder die Kreditrate für Immobilien ist meist der größte Ausgabenposten im Haushaltsrechner. Im Jahr 2026 müssen Sie jedoch die Nebenkosten besonders kritisch betrachten. Für Neukunden liegt der Strompreis im September 2026 bei durchschnittlich 28 Cent pro kWh, während Gas ca. 11 Cent pro kWh kostet. Diese Werte sollten Sie als Benchmark in Ihre Kalkulation einpflegen. Ein regelmäßiger Stromvergleich zur Senkung der Nebenkosten identifiziert sofortiges Sparpotenzial und erhöht Ihren monatlichen Überschuss direkt.
Versicherungen und Abonnements auf dem Prüfstand
Viele Haushalte führen ungenutzte Abonnements oder überteuerte Policen, die die Liquidität unnötig belasten. Prüfen Sie digitale Mitgliedschaften und Streaming-Dienste konsequent auf ihren tatsächlichen Nutzen. Die Bündelung von Versicherungsverträgen bei einem Anbieter führt oft zu Rabatten und reduziert gleichzeitig die Komplexität Ihrer Finanzunterlagen. Eine Optimierung dieser Posten setzt Kapital frei, das Sie für den Vermögensaufbau oder größere Investitionen nutzen können. Für eine umfassende Übersicht Ihrer strategischen Optionen stehen Ihnen verschiedene Finanzrechner und Vergleichstools zur Verfügung.
Digitale Tools vs. Excel: Die Vorteile moderner Haushaltsrechner
Die Wahl des geeigneten Werkzeugs entscheidet maßgeblich über die Kontinuität der Budgetführung. Ein funktionaler Haushaltsrechner sollte Prozesse vereinfachen und nicht durch hohen administrativen Aufwand behindern. Während klassische Tabellenkalkulationen wie Excel früher den Standard bildeten, dominieren heute spezialisierte Online-Lösungen. Diese reduzieren den Zeitaufwand durch Automatisierung und bieten eine höhere Datensicherheit durch moderne Verschlüsselungstechnologien. Die Integration von Schnittstellen zu Bankkonten ermöglicht zudem eine automatische Umsatzkategorisierung. Transaktionen werden ohne manuelles Zutun den entsprechenden Kostenstellen zugeordnet. Dies minimiert Übertragungsfehler und sorgt für eine lückenlose Dokumentation der Geldflüsse.
Sicherheitsaspekte spielen bei der digitalen Finanzplanung eine zentrale Rolle. Professionelle Web-Rechner nutzen Verschlüsselungsstandards, die denen des Online-Bankings entsprechen. Die mobile Verfügbarkeit ist ein weiterer entscheidender Faktor für den Erfolg der Budgetplanung. Nutzer erfassen Ausgaben direkt am Point of Sale oder prüfen den aktuellen Budgetstatus per Smartphone. Diese unmittelbare Transparenz fördert die finanzielle Disziplin im Alltag erheblich. Im Vergleich dazu bleibt eine lokal gespeicherte Tabelle oft statisch und wird unregelmäßig aktualisiert.
Warum Excel-Tabellen oft an ihre Grenzen stoßen
Die manuelle Pflege einer Excel-Tabelle ist zeitintensiv und fehleranfällig. Tippfehler oder falsch gesetzte Formeln führen schnell zu verzerrten Ergebnissen in der Liquiditätsanalyse. Zudem fehlen in statischen Tabellen meist dynamische grafische Auswertungen, die Trends im Konsumverhalten visualisieren. Benchmarks zum Vergleich mit Durchschnittswerten ähnlicher Haushalte lassen sich nur schwer integrieren. Langfristige Trendanalysen erfordern komplexe mathematische Konstruktionen, deren Erstellung für den Durchschnittsnutzer ein Hindernis darstellt. Ohne diese Automatisierung bleibt die Budgetierung ein mühsamer Prozess, der oft nach wenigen Monaten abgebrochen wird.
Funktionsumfang moderner Paracini-Tools
Die Paracini Tools für Finanzplanung gehen über die reine Datenerfassung hinaus. Sie verknüpfen die individuelle Haushaltsanalyse direkt mit konkreten Optimierungsoptionen. Identifiziert der Rechner beispielsweise überdurchschnittliche Ausgaben für Strom oder Versicherungen, liefert das System sofortige Vergleichsfunktionen zur Kostensenkung. Die Tools sind modular aufgebaut und passen sich flexibel an verschiedene Lebensphasen an. Ob Sie als Single Ihre erste Wohnung finanzieren oder als Familie eine komplexe Baufinanzierung planen: Die Struktur bleibt stets übersichtlich und zielgerichtet. Diese Verbindung aus Analyse und direkter Ersparnis macht den digitalen Haushaltsrechner zu einem aktiven Instrument der Vermögensbildung.
Einsparpotenziale identifizieren: Strategien zur Fixkosten-Senkung
Die Analyse der Ergebnisse aus dem Haushaltsrechner bildet den Ausgangspunkt für eine gezielte Budgetoptimierung. Identifizieren Sie zunächst Ausreißer. Das sind Ausgabenkategorien, die signifikant über dem Durchschnitt liegen oder im Vergleich zum Vorjahr stark gestiegen sind. Angesichts der Tatsache, dass Lebensmittelpreise 2026 rund 35 Prozent über dem Niveau von 2021 liegen, ist die Entlastung an anderer Stelle zwingend erforderlich. Effektive Sparmaßnahmen folgen einer klaren Hierarchie. Konzentrieren Sie sich zuerst auf die großen Hebel wie Energiekosten, Kommunikationsverträge und Kreditkonditionen. Kleine Ersparnisse beim täglichen Konsum sind zwar wertvoll. Die Optimierung der Fixkosten setzt monatlich jedoch oft dreistellige Beträge frei, ohne die Lebensqualität einzuschränken.
Ein jährlicher Check aller Vertragskonditionen ist für eine nachhaltige Finanzplanung unerlässlich. Märkte sind dynamisch. Tarife, die im Vorjahr noch kompetitiv waren, können durch Neukundenboni und veränderte Marktstrukturen im Jahr 2026 an Attraktivität verloren haben. Nutzen Sie Vergleichsportale systematisch. So realisieren Sie Wechselprämien und senken Ihre Fixkostenbasis dauerhaft.
Tarifoptimierung bei Energie und Kommunikation
Der Wechsel des Energieversorgers ist einer der schnellsten Wege zur Liquiditätssteigerung. Gehen Sie methodisch vor:
- Prüfen Sie Ihre aktuellen Kündigungsfristen.
- Entnehmen Sie Ihren Jahresverbrauch dem Haushaltsrechner.
- Vergleichen Sie Tarife basierend auf Arbeitspreis und Preisgarantien.
- Leiten Sie den Wechselprozess digital ein.
Ähnliche Strategien gelten für DSL- und Mobilfunkverträge. Oft lassen sich durch einen Anbieterwechsel oder die aktive Nachfrage nach Rückgewinnungsangeboten bessere Konditionen erzielen. Lesen Sie dazu auch unseren detaillierten Leitfaden: Internetanbieter wechseln 2026.
Umschuldung als Instrument der Haushaltsentlastung
Bestehen mehrere laufende Kleinkredite oder wird der Dispositionsrahmen des Girokontos häufig genutzt? Eine Umschuldung bietet hier ein erhebliches Entlastungspotenzial. Durch die Zusammenfassung verschiedener Verbindlichkeiten zu einem einzigen Ratenkredit profitieren Sie meist von niedrigeren Zinssätzen. Zudem lässt sich durch eine Anpassung der Laufzeit die monatliche Rate reduzieren. Das vergrößert Ihren Spielraum im Alltag sofort. Nutzen Sie einen Ratenkredit-Vergleich für Umschuldungen, um die aktuellen Marktkonditionen zu prüfen und teure Altkredite abzulösen.
Um Ihre individuelle Situation umfassend zu bewerten und alle Hebel in Bewegung zu setzen, können Sie unsere spezialisierten Finanzrechner zur Budgetoptimierung nutzen.
KI-gestützte Finanzanalyse: Die Zukunft der Haushaltsplanung
Die Integration künstlicher Intelligenz markiert den Übergang von der reinen Datenverwaltung zur aktiven Finanzsteuerung. Ein moderner Haushaltsrechner fungiert im Jahr 2026 nicht mehr nur als digitale Tabelle. KI-Algorithmen analysieren Kontobewegungen in Echtzeit und identifizieren komplexe Ausgabenmuster. Das System erkennt Anomalien wie ungewöhnlich hohe Abbuchungen oder Preissteigerungen bei bestehenden Abonnements sofort. Diese automatisierte Überwachung entlastet Nutzer von der mühsamen manuellen Kontrolle jeder einzelnen Buchung. Der Paracini KI-Finanzassistent übernimmt hierbei die Rolle eines permanenten Beobachters, der proaktiv auf Optimierungsmöglichkeiten hinweist.
Ein zentraler Vorteil dieser Technologie ist die prädiktive Analyse. Die KI nutzt historische Daten, um die zukünftige Liquiditätsentwicklung präzise vorherzusagen. Stehen saisonale Kostensteigerungen oder jährliche Versicherungsbeiträge bevor, warnt das System frühzeitig vor potenziellen Engpässen. Diese vorausschauende Planung ermöglicht es, Sparraten rechtzeitig anzupassen oder Konsumausgaben zu priorisieren. Zudem liefert die KI automatisierte Empfehlungen für günstigere Alternativtarife, indem sie das individuelle Nutzungsverhalten mit aktuellen Marktdaten abgleicht. So wird der Haushaltsrechner zu einem dynamischen Werkzeug, das aktiv zur Steigerung des verfügbaren Einkommens beiträgt.
Individuelle Finanzberatung durch künstliche Intelligenz
Künstliche Intelligenz ermöglicht eine objektive Analyse Ihrer finanziellen Situation. Im Gegensatz zur menschlichen Beratung ist die KI frei von Voreingenommenheit oder Provisionsinteressen. Sie verarbeitet große Datenmengen innerhalb von Sekunden und erstellt präzise Budgets, die exakt auf Ihre Lebensphase zugeschnitten sind. Diese Geschwindigkeit und Genauigkeit schaffen eine verlässliche Entscheidungsgrundlage für langfristige Investitionen. Detaillierte Einblicke in die Potenziale dieser Technologie finden Sie in unserem Beitrag über KI Finanzberatung 2026.
Sicherheit und Datenschutz bei KI-Finanztools
Bei der Verarbeitung sensibler Finanzdaten hat Sicherheit oberste Priorität. Moderne KI-Tools nutzen fortschrittliche Verschlüsselungstechnologien und Verfahren zur Anonymisierung, um die Privatsphäre der Nutzer zu schützen. Die Einhaltung strenger europäischer Datenschutzstandards nach der DSGVO ist hierbei die unverzichtbare Basis. Transparente Algorithmen sorgen dafür, dass Empfehlungen und Analysen jederzeit nachvollziehbar bleiben. Vertrauen entsteht durch die Kombination aus technologischer Überlegenheit und strikter Einhaltung regulatorischer Vorgaben. Paracini setzt auf diese Standards, um eine sichere und effiziente Umgebung für Ihre Finanzplanung zu gewährleisten.
Strategische Finanzplanung für das Jahr 2026
Die systematische Kontrolle der Geldflüsse ist angesichts der wirtschaftlichen Dynamik eine Grundvoraussetzung für Ihre finanzielle Stabilität. Moderne Analysewerkzeuge bilden heute weit mehr als nur eine bloße Auflistung ab. Sie dienen als strategische Instrumente, die durch KI-gestützte Funktionen Anomalien erkennen und vorausschauende Planungen ermöglichen. Durch die Identifikation großer Hebel wie Energietarife oder die Optimierung bestehender Kredite steigern Sie Ihre monatliche Liquidität nachhaltig und bereiten sich optimal auf zukünftige Investitionen vor.
Transparenz ist die Basis für jede fundierte Entscheidung. Paracini unterstützt Sie bei diesem Prozess mit technologisch fortschrittlichen Werkzeugen. Sie erhalten Zugriff auf eine KI-gestützte Analyse für maximale Präzision sowie unabhängige Vergleiche von über 500 Anbietern. Die Nutzung aller Planungstools ist für Sie vollständig kostenlos.
Nutzen Sie jetzt den Paracini Haushaltsrechner und optimieren Sie Ihre Finanzen
Beginnen Sie jetzt mit der Strukturierung Ihrer Finanzen. Mit der richtigen Datenbasis gewinnen Sie die volle Kontrolle über Ihr Budget zurück und schaffen die notwendige Sicherheit für Ihre finanzielle Zukunft.
Häufig gestellte Fragen zur Budgetoptimierung
Was ist der Unterschied zwischen einem Haushaltsrechner und einem Budgetplaner?
Ein Haushaltsrechner dient primär der retrospektiven Analyse der Ist-Situation durch die systematische Gegenüberstellung von Einnahmen und Ausgaben. Ein Budgetplaner hingegen fokussiert sich auf die prospektive Festlegung von Ausgabengrenzen für bestimmte Kategorien. Paracini integriert beide Funktionen in digitale Assistenten, um eine umfassende finanzielle Entscheidungsunterstützung zu gewährleisten. Die Kombination beider Instrumente ermöglicht eine präzise Steuerung der Liquidität und bildet die Basis für langfristige Optimierungsstrategien bei Verträgen und Krediten.
Wie detailliert muss ich meine Ausgaben im Haushaltsrechner erfassen?
Für valide Ergebnisse ist eine hohe Detailtiefe unerlässlich. Fixkosten wie Miete, Energie und Versicherungen sollten auf den Cent genau erfasst werden. Bei variablen Ausgaben wie Lebensmitteln oder Freizeit bieten Durchschnittswerte der letzten drei Monate eine verlässliche Orientierung. Ein digitaler Haushaltsrechner entfaltet seine volle Wirkung, wenn er auf realen Kontobewegungen basiert. Nur so lassen sich spezifische Ausreißer im Konsumverhalten identifizieren und gezielte Maßnahmen zur Steigerung des verfügbaren Einkommens ableiten.
Wie oft sollte ich meine Haushaltsrechnung aktualisieren?
Eine monatliche Aktualisierung ist optimal, um auf Schwankungen bei den variablen Kosten zeitnah zu reagieren. Mindestens jedoch bei jeder signifikanten Änderung der Lebensumstände, wie einem Gehaltssprung oder einem Wohnungswechsel, ist eine Anpassung zwingend erforderlich. Regelmäßige Revisionen stellen sicher, dass Sparpotenziale bei Strom-, Gas- oder Kommunikationstarifen nicht ungenutzt bleiben. Diese kontinuierliche Pflege der Datenbasis ist die Voraussetzung für eine dauerhaft hohe Liquidität und eine belastbare Finanzplanung.
Kann ein Haushaltsrechner mir bei der Kreditzusage helfen?
Ja, die Haushaltsrechnung ist ein zentrales Element der Bonitätsprüfung bei Kreditinstituten. Banken ermitteln auf Basis Ihrer Angaben die Kapitaldienstfähigkeit für geplante Tilgungsraten. Ein mit dem Haushaltsrechner dokumentierter Überschuss belegt Ihre Fähigkeit, monatliche Raten verlässlich zu bedienen. Diese Transparenz schafft Vertrauen beim Kreditgeber und erhöht die Wahrscheinlichkeit einer positiven Zusage für Ratenkredite oder Baufinanzierungen signifikant. Eine sorgfältige Vorbereitung durch valide Daten optimiert somit Ihre Verhandlungsposition im Vermittlungsprozess.
Sind meine Daten in einem Online-Haushaltsrechner sicher?
Professionelle Online-Plattformen nutzen Verschlüsselungstechnologien wie SSL oder TLS, die dem Sicherheitsniveau von Online-Banking entsprechen. Paracini hält strikt die Vorgaben der europäischen Datenschutz-Grundverordnung (DSGVO) ein. Die Verarbeitung der Finanzdaten erfolgt zweckgebunden und oft in anonymisierter Form. Transparente Algorithmen und der Verzicht auf unbefugte Weitergabe an Dritte sind essenziell für den Schutz der Privatsphäre. Nutzer behalten stets die volle Kontrolle über ihre eingegebenen Informationen innerhalb der geschützten digitalen Umgebung.
Welche Fixkosten werden beim Haushaltsrechner oft vergessen?
In einem Haushaltsrechner werden oft unregelmäßige oder jährliche Zahlungen vernachlässigt. Dazu gehören:
- Rundfunkbeiträge und Kontoführungsgebühren
- Jährliche Versicherungsprämien für Kfz oder Haftpflicht
- Mitgliedsbeiträge für Vereine und digitale Abonnements
- Instandhaltungsrücklagen für Wohneigentum oder Reparaturen
Diese Posten müssen rechnerisch auf monatliche Beträge umgelegt werden. Nur durch diese vollständige Erfassung wird ein realistisches Bild der tatsächlichen monatlichen Belastung und der verbleibenden Liquidität gezeichnet.
Hilft ein Haushaltsrechner auch bei der Altersvorsorge?
Das Tool identifiziert das frei verfügbare Einkommen nach Abzug aller Kostenblöcke. Dieser Betrag definiert die maximal mögliche Sparrate für die private Altersvorsorge oder den Vermögensaufbau. Ohne diese Analyse bleibt die Altersvorsorge oft lückenhaft oder unterdimensioniert. Der Rechner liefert somit die notwendige Datengrundlage, um langfristige Sparziele mit der aktuellen finanziellen Leistungsfähigkeit in Einklang zu bringen. Er ist der erste Schritt für eine koordinierte Strategie zur Schließung von Versorgungslücken.


