

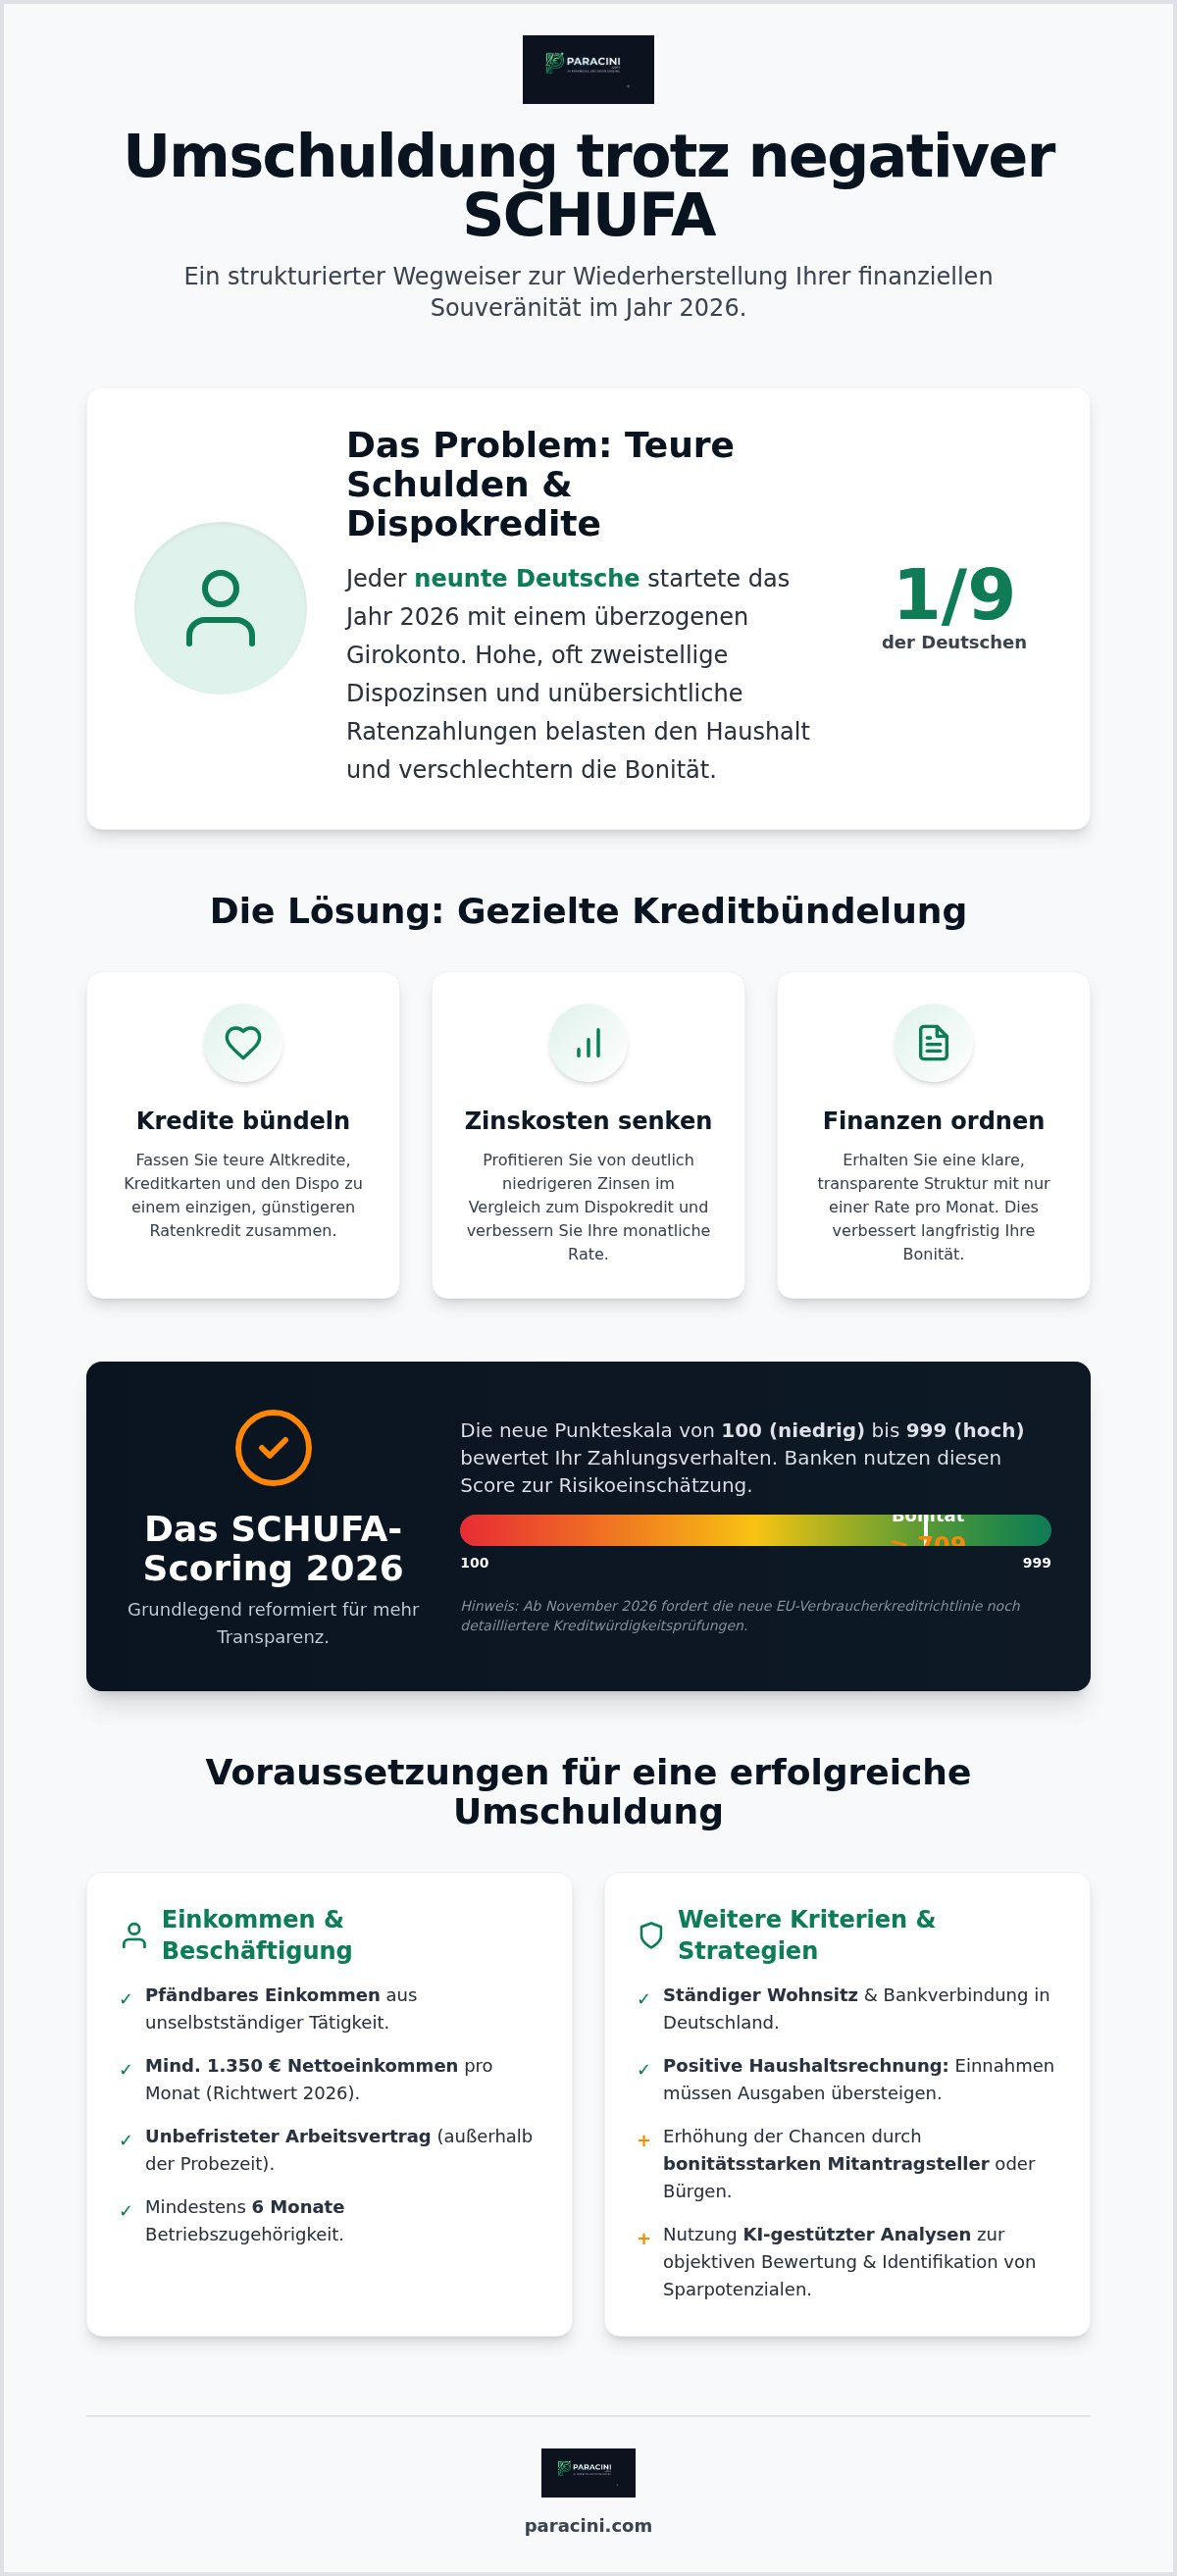
Jeder neunte Deutsche startete das Jahr 2026 mit einem überzogenen Girokonto. Die Zinslast für Dispokredite verbleibt auf einem hohen Niveau. Sie kennen die Belastung durch unübersichtliche Ratenzahlungen und die Ablehnungsschreiben Ihrer Hausbank. Eine Umschuldung trotz negativer SCHUFA ist kein bloßer Notbehelf. Sie stellt ein präzises Instrument zur Wiederherstellung Ihrer finanziellen Souveränität dar. Hohe Zinskosten durch veraltete Verträge lassen sich durch eine gezielte Kreditbündelung effektiv reduzieren.
Hier erfahren Sie, wie Sie bestehende Verbindlichkeiten zusammenführen und Ihre monatliche Gesamtbelastung senken. Wir zeigen Ihnen Wege zur Sicherung Ihrer Liquidität auf. Das Ziel ist eine transparente Struktur Ihrer Finanzen. Durch die Zusammenfassung mehrerer Kleinkredite verbessern Sie langfristig Ihre Bonität und gewinnen finanziellen Spielraum zurück. Ein klarer Überblick bildet die Voraussetzung für eine stabile Haushaltsplanung.
Wir analysieren die Details des reformierten SCHUFA-Scoring-Systems mit der neuen Punkteskala von 100 bis 999. Zudem betrachten wir die Anforderungen der aktuellen EU-Verbraucherkreditrichtlinie für das Jahr 2026. Diese Fakten liefern Ihnen die notwendige Entscheidungsgrundlage für eine erfolgreiche Kreditoptimierung. Wir begleiten Sie methodisch durch den Prozess der Liquiditätssicherung und zeigen Ihnen strukturierte Optionen auf.
Wichtigste Erkenntnisse
- Reduzierung der monatlichen Gesamtbelastung durch die Bündelung mehrerer Kleinkredite und teurer Disporahmen.
- Klärung der notwendigen Voraussetzungen wie ein pfändbares Einkommen für eine erfolgreiche Umschuldung trotz negativer SCHUFA.
- Steigerung der Bewilligungswahrscheinlichkeit durch den Einsatz bonitätsstarker Mitantragsteller oder Bürgen.
- Methodische Prüfung der Wirtschaftlichkeit durch den direkten Vergleich effektiver Jahreszinsen und Restlaufzeiten.
- Nutzung KI-gestützter Finanzanalysen zur objektiven Bewertung der Haushaltsrechnung und Identifikation von Sparpotenzialen.
Umschuldung trotz negativer SCHUFA: Grundlagen und Potenziale
Die Umschuldung bezeichnet die Ablösung bestehender Verbindlichkeiten durch ein neues Darlehen zu veränderten Konditionen. Das Hauptziel ist die Senkung der Zinslast oder die Anpassung der monatlichen Raten an die individuelle Liquidität. Die Grundlagen der Umschuldung umfassen die Ablösung teurer Altkredite, Kreditkartenrückstände oder überzogener Disporahmen. Eine Umschuldung trotz negativer SCHUFA erfordert eine detaillierte Prüfung der bestehenden Verträge. Da Dispozinsen im Jahr 2026 häufig im zweistelligen Bereich liegen, bietet der Wechsel zu einem Ratenkredit signifikante Kostenvorteile.
Der Einfluss des SCHUFA-Scores auf die Kreditkonditionen
Das SCHUFA-Scoring-System wurde im März 2026 grundlegend reformiert. Es nutzt nun eine Punkteskala von 100 bis 999. Ein Wert ab 709 Punkten signalisiert eine gute Bonität. Banken differenzieren strikt zwischen weichen Negativmerkmalen, wie kurzfristigen Zahlungsverzögerungen, und harten Merkmalen. Der spezifische Branchen-Score ist für Kreditinstitute die zentrale Entscheidungsgrundlage. Er bestimmt die Höhe des Risikozuschlags auf den Basiszins. Die neue EU-Verbraucherkreditrichtlinie (2023/2225/EU) schreibt zudem ab November 2026 noch detailliertere Kreditwürdigkeitsprüfungen vor. Transparenz gegenüber dem Vermittler ist daher essenziell. Eine vollständige Angabe aller Verbindlichkeiten ermöglicht die Auswahl spezialisierter Partner. Nutzen Sie zur Vorbereitung unsere Finanzrechner.
Warum eine Kreditbündelung trotz SCHUFA wirtschaftlich sinnvoll ist
Die Zusammenfassung mehrerer Kleinkredite zu einem Gesamtdarlehen verbessert die Struktur Ihrer Finanzen. Die SCHUFA bewertet eine hohe Anzahl paralleler Kreditanfragen und laufender Verträge oft negativ. Durch die Reduzierung auf einen einzigen Vertrag stabilisiert sich die Bonitätswahrnehmung langfristig. Eine Umschuldung trotz negativer SCHUFA hilft dabei, teure Mahngebühren und Verzugszinsen zu vermeiden. Eine einzige, kalkulierbare Monatsrate bietet Sicherheit in der Budgetplanung.
- Ablösung variabler Dispokredite durch feste Raten.
- Bündelung von Konsumkrediten und "Buy Now, Pay Later"-Verpflichtungen.
- Vermeidung von Mehrfachbelastungen durch unterschiedliche Abbuchungstermine.
Die psychologische Entlastung durch geordnete Verhältnisse ist ein wichtiger Faktor für die finanzielle Erholung. Klarheit schafft die Basis für nachhaltiges Sparen. Die Umschuldung fungiert hierbei als aktives Management-Tool für Ihren Haushalt. Sie beenden die Phase der Unübersichtlichkeit und starten den Prozess der Score-Optimierung.
Voraussetzungen und Kriterien für einen Umschuldungskredit
Die Realisierung einer Umschuldung trotz negativer SCHUFA erfordert die Erfüllung spezifischer Mindestkriterien. Banken und Vermittler benötigen eine belastbare Grundlage zur Risikobewertung. Ein ständiger Wohnsitz sowie eine aktive Bankverbindung innerhalb Deutschlands sind obligatorisch. Zur Einleitung des Prozesses ist eine lückenlose Dokumentation aller bestehenden Verbindlichkeiten notwendig. Hierzu zählen Kreditverträge, Kreditkartenabrechnungen und Dispo-Salden inklusive der jeweiligen Restschuldhöhen. Transparenz bildet die Basis für eine erfolgreiche Verhandlung mit potenziellen Geldgebern.
Einkommen und Beschäftigungsverhältnis als Sicherheitsanker
Das monatliche Nettoeinkommen dient bei eingeschränkter Bonität als primärer Sicherheitsanker. Es muss zwingend aus einer unselbstständigen Tätigkeit stammen und oberhalb der Pfändungsfreigrenze liegen. Im Jahr 2026 setzen spezialisierte Institute häufig ein Mindesteinkommen von 1.350 Euro netto voraus. Ein unbefristeter Arbeitsvertrag außerhalb der Probezeit ist eine Kernanforderung. Eine Betriebszugehörigkeit von mindestens sechs Monaten signalisiert Stabilität. Nebeneinkünfte werden in der Regel nur berücksichtigt, wenn diese dauerhaft und nachweisbar sind. Lohnersatzleistungen wie Arbeitslosengeld oder Elterngeld werden von den meisten Kreditinstituten nicht als pfändbares Einkommen gewertet.
Die Bedeutung einer präzisen Haushaltsrechnung
Die Haushaltsrechnung ist das zentrale Entscheidungskriterium für die Kreditvergabe. Hierbei erfolgt eine strikte Gegenüberstellung aller monatlichen Einnahmen und Ausgaben. Eine positive Differenz ist zwingend erforderlich, um die neue Kreditrate sicher bedienen zu können. Banken setzen hierbei oft Pauschalen für Lebenshaltungskosten an, die sich an der aktuellen Inflationsrate und dem Haushaltsindex von 2026 orientieren. Die Analyse umfasst Fixkosten wie Miete, Energie und Versicherungen sowie variable Kosten für Mobilität und Freizeit. Eine strukturierte Aufbereitung dieser Daten erhöht die Bewilligungswahrscheinlichkeit erheblich. Nutzen Sie zur objektiven Analyse Ihrer Ausgabenstruktur den Paracini Haushaltsrechner.
Die Reduzierung auf eine einzige monatliche Rate bietet eine signifikante psychologische Entlastung. Unübersichtlichkeit durch multiple Abbuchungstermine und verschiedene Gläubiger entfällt vollständig. Diese neue finanzielle Struktur schafft mentale Kapazitäten für eine nachhaltige Haushaltsplanung. Die Wiederherstellung der finanziellen Souveränität beginnt mit der Ordnung der eigenen Daten. Ein strukturierter Prozess führt ohne Umwege von der ersten Information zur gewünschten Handlung. Für eine detaillierte Vorab-Prüfung Ihrer Optionen empfehlen wir die Nutzung unserer Finanzrechner.
Wirtschaftlichkeitsprüfung: Wann sich die Kreditablösung wirklich lohnt
Eine fundierte mathematische Analyse bildet die Grundlage für jede erfolgreiche Umschuldung trotz negativer SCHUFA. Der bloße Austausch eines Darlehens ohne vorherige Kalkulation birgt das Risiko unnötiger Mehrkosten. Im Fokus steht der Vergleich der effektiven Jahreszinsen zwischen den Bestandsverträgen und dem neuen Angebot. Im Jahr 2026 liegt der durchschnittliche Zinssatz für Ratenkredite bei etwa 6 % bis 7 %. Liegen Ihre Altkredite oder Disporahmen deutlich über diesem Niveau, generiert die Ablösung ein direktes Einsparpotenzial. Die Ermittlung des Break-even-Points ist hierbei entscheidend. Dieser Punkt markiert den Zeitpunkt, an dem die Zinsersparnis die Kosten der Umschuldung vollständig deckt.
Vorfälligkeitsentschädigung und Nebenkosten einkalkulieren
Die vorzeitige Kündigung bestehender Kreditverträge löst häufig eine Vorfälligkeitsentschädigung aus. Gesetzliche Regelungen gemäß § 502 BGB begrenzen diese Gebühr auf maximal 1 % der verbleibenden Restschuld. Beträgt die Restlaufzeit weniger als zwölf Monate, sinkt dieser Deckel auf 0,5 %. Diese Kosten müssen zwingend in die Rentabilitätsrechnung einfließen. Eine Umschuldung ist wirtschaftlich sinnvoll, wenn die Zinsersparnis über die neue Laufzeit die Entschädigungszahlung sowie etwaige Vermittlungsgebühren übersteigt. Dokumentieren Sie alle Ablösesummen präzise. Nur so lässt sich die tatsächliche Netto-Ersparnis valide bestimmen. Vermeiden Sie Schätzungen bei der Restschuldhöhe.
Zinssatz-Optimierung vs. Ratenreduzierung
Bei einer Umschuldung trotz negativer SCHUFA stehen Kreditnehmer oft vor der Wahl zwischen maximaler Zinsersparnis und sofortiger Liquiditätssteigerung. Eine Verkürzung der Laufzeit minimiert die Gesamtkosten, erhöht jedoch die monatliche Belastung. In vielen Fällen ist eine Ratenreduzierung durch eine längere Laufzeit strategisch klüger. Dies gilt besonders, wenn die aktuelle Rate den finanziellen Spielraum zu stark einengt und das Risiko neuer Schulden erhöht. Die Priorisierung der monatlichen Zahlungsfähigkeit sichert die nachhaltige Tilgung. Nutzen Sie zur detaillierten Simulation verschiedener Szenarien unseren Kreditrechner zur Zinsanalyse. Er ermöglicht die Gegenüberstellung von Gesamtkosten und monatlicher Entlastung.
Die Analyse der verbleibenden Laufzeit ist ein weiterer Faktor. Bei Altkrediten, die bereits kurz vor dem Ende stehen, lohnt sich eine Umschuldung aufgrund der Zinsstaffelung oft nicht mehr. Der Großteil der Zinsen wird meist zu Beginn der Laufzeit gezahlt. Prüfen Sie daher genau, wie hoch der Zinsanteil in Ihren aktuellen Raten noch ist. Eine strukturierte Aufbereitung dieser Daten schützt vor unrentablen Finanzentscheidungen. Transparenz in der Kostenstruktur schafft Vertrauen und Planungssicherheit für Ihre wirtschaftliche Zukunft.
Strategien zur Bewilligung bei eingeschränkter Bonität
Eine Umschuldung trotz negativer SCHUFA stellt erhöhte Anforderungen an die strategische Vorbereitung der Antragstellung. Die bloße Einreichung von Unterlagen reicht bei einer belasteten Historie oft nicht aus. Gezielte Maßnahmen zur Risikominimierung erhöhen die Wahrscheinlichkeit einer positiven Kreditentscheidung signifikant. Banken bewerten das Ausfallrisiko bei negativen Merkmalen als überdurchschnittlich hoch. Durch zusätzliche Sicherheiten lässt sich dieser Faktor neutralisieren und die Verhandlungsposition stärken. Ein strukturierter Prozess führt hierbei zu verlässlichen Ergebnissen.
Der zweite Kreditnehmer als Erfolgsfaktor
Die Hinzunahme eines zweiten, bonitätsstarken Mitantragstellers ist die effektivste Methode zur Kreditsicherung. Dieser Partner muss über ein geregeltes, pfändbares Einkommen und einen positiven SCHUFA-Score verfügen. Beide Parteien haften gesamtschuldnerisch für die vollständige Rückzahlung des Darlehens. Dies bedeutet eine rechtliche Bindung, bei der das Kreditinstitut beide Personen gleichermaßen für die monatlichen Raten in die Pflicht nehmen kann. Das verbesserte interne Rating führt in der Regel zu einer spürbaren Senkung des effektiven Jahreszinses. Ein zweiter Antragsteller signalisiert zusätzliche wirtschaftliche Stabilität. Dies ist besonders vorteilhaft, wenn das Primäreinkommen nahe an der Pfändungsfreigrenze liegt. Alternativ kann der Einsatz eines Bürgen zur Absicherung des Umschuldungsbetrags dienen, wobei hier die rechtlichen Konsequenzen für den Bürgen im Vorfeld exakt geklärt werden müssen.
Häufige Fehler im Antragsprozess vermeiden
Fehlerhafte oder unvollständige Angaben führen im automatisierten Prüfprozess oft zu einer sofortigen Ablehnung. Transparenz ist gegenüber dem Vermittler unverzichtbar. Banken gleichen die eingereichten Daten mit bestehenden SCHUFA-Einträgen und digitalen Kontoauszügen ab. Unvollständige Auflistungen bestehender Verpflichtungen werden als Mangel an Zuverlässigkeit gewertet. Geben Sie Ihre Haushaltsdaten präzise an. Geschönte Zahlen fallen bei der detaillierten Prüfung der Ausgabenstruktur sofort auf. Ein korrekter Verwendungszweck wie „Umschuldung“ signalisiert dem Kreditgeber Ihren Willen zur finanziellen Konsolidierung. Erfahren Sie mehr über die Hintergründe in unserem Beitrag Kredit ohne Schufa: Mythen und Realität.
Vermeiden Sie zudem Mehrfachanfragen innerhalb eines kurzen Zeitraums. Jede Kreditanfrage wird in der SCHUFA-Historie vermerkt und kann den Score kurzfristig beeinflussen. Achten Sie darauf, dass Anfragen als konditionsneutral markiert werden. Diese werden als „Anfrage Kreditkondition“ geführt und haben keine negativen Auswirkungen auf Ihre Bonität. Eine methodische Vorbereitung schützt vor unnötigen Rückschlägen im Bewilligungsprozess. Analysieren Sie Ihre Optionen vorab objektiv und neutral. Für eine präzise Einschätzung Ihrer finanziellen Möglichkeiten und zur Vorbereitung Ihrer Unterlagen nutzen Sie unsere Finanzrechner.
Digitale Umschuldung mit Paracini: Transparenz durch KI-Analyse
Die Realisierung einer Umschuldung trotz negativer SCHUFA profitiert im Jahr 2026 maßgeblich von technologischen Fortschritten im Fintech-Sektor. Paracini setzt hierbei auf eine KI-gestützte Analyseplattform. Diese agiert als neutrale Instanz zwischen Ihnen und den potenziellen Kreditgebern. Der KI-Finanzassistent verarbeitet Ihre Daten ohne emotionale Verzerrung. Er konzentriert sich rein auf die mathematische Machbarkeit Ihres Vorhabens. Dieser datenbasierte Ansatz schafft eine objektive Grundlage für die Verhandlungen mit spezialisierten Banken. Transparenz und Effizienz stehen im Mittelpunkt des gesamten digitalen Prozesses.
Nutzung des KI-Finanzassistenten zur Haushaltsoptimierung
Moderne Algorithmen analysieren Ihre Kontobewegungen automatisiert. Sie identifizieren wiederkehrende Ausgaben und decken ungenutzte Sparpotenziale auf. Das System berechnet auf dieser Basis die optimale monatliche Rate. Diese Rate ist exakt auf Ihre tatsächliche Liquidität zugeschnitten. Fehlkalkulationen werden durch die präzise Datenauswertung minimiert. Der Finanzassistent bewertet jedes Kreditangebot anhand Ihres individuellen Profils. Er filtert ungeeignete Optionen mit zu hohen Zinskosten sofort aus. Erfahren Sie mehr über die technologischen Hintergründe in unserem Beitrag KI Finanzberatung: Möglichkeiten 2026.
Der Prozess: Vom Vergleich zur erfolgreichen Kreditablösung
Der Weg zu Ihrer neuen Finanzstruktur ist vollständig digitalisiert. Sie starten den Prozess mit einem unverbindlichen Vergleich. Dieser Schritt bleibt für Ihren SCHUFA-Score neutral. Es erfolgt lediglich eine Konditionsanfrage, die Ihre Bonität nicht belastet. Die notwendigen Unterlagen laden Sie einfach über ein gesichertes Portal hoch. Ihre Identität weisen Sie bequem per VideoIdent nach. Dies erspart Ihnen den Postweg und beschleunigt die Bearbeitungszeit erheblich. Nach der Bewilligung übernimmt das neue Kreditinstitut die Kommunikation mit Ihren bisherigen Gläubigern. Der Ablöseprozess der Altschulden erfolgt direkt von Bank zu Bank. Sie müssen keine Kündigungen selbst verfassen oder Überweisungen koordinieren. Starten Sie jetzt den Prozess und lassen Sie Ihre Umschuldung anfragen.
Die digitale Begleitung endet nicht mit der Auszahlung. Der KI-Assistent überwacht auf Wunsch weiterhin Ihre Kontostruktur. Er gibt proaktive Hinweise, wenn sich durch Marktveränderungen neue Optimierungschancen ergeben. Eine Umschuldung trotz negativer SCHUFA ist somit der erste Schritt in ein aktiv gemanagtes Finanzleben. Sie gewinnen nicht nur an Liquidität, sondern auch an wertvoller Zeit. Die Automatisierung komplexer Abläufe reduziert die Fehlerquote und sorgt für eine dauerhafte finanzielle Ordnung. Nutzen Sie die verfügbaren Tools für eine fundierte und zukunftsorientierte Haushaltsplanung.
Finanzielle Souveränität durch strukturierte Kreditoptimierung
Die Zusammenfassung bestehender Verbindlichkeiten bietet die Chance auf eine nachhaltige Senkung der Zinskosten und eine spürbare Entlastung Ihres monatlichen Budgets. Eine präzise Haushaltsrechnung sowie die Einbindung zusätzlicher Sicherheiten durch Mitantragsteller sind hierbei entscheidende Erfolgsfaktoren für eine Bewilligung. Durch die Reduzierung multipler Ratenzahlungen auf einen einzigen, übersichtlichen Kreditvertrag schaffen Sie die notwendige Basis für eine langfristige Verbesserung Ihrer Bonität und Ihres Scores.
Eine Umschuldung trotz negativer SCHUFA ist im Jahr 2026 dank moderner Analyseplattformen und digitaler Prozesse effizient realisierbar. Die KI-gestützte Finanzanalyse ermöglicht dabei die Ermittlung optimaler Ratenstrukturen, die exakt zu Ihrer individuellen Liquidität passen. Unabhängige Marktvergleiche stellen sicher, dass Sie von den aktuellsten Konditionen profitieren, während SCHUFA-neutrale Konditionsanfragen Ihre finanzielle Flexibilität während des gesamten Vergleichsprozesses vollständig erhalten.
Nutzen Sie die technologischen Möglichkeiten zur Wiederherstellung Ihrer finanziellen Ordnung. Ein strukturierter Überblick ist der erste Schritt zu dauerhafter Liquidität und wirtschaftlicher Sicherheit. Jetzt Umschuldungskonditionen unverbindlich prüfen. Starten Sie noch heute den Prozess Ihrer Kreditoptimierung.
Häufig gestellte Fragen (FAQs)
Kann ich trotz eines negativen SCHUFA-Eintrags umschulden?
Eine Umschuldung trotz negativer SCHUFA ist grundsätzlich möglich, sofern ein ausreichend hohes und pfändbares Einkommen vorliegt. Entscheidend ist die Art des Eintrags. Während harte Negativmerkmale wie eine laufende Privatinsolvenz meist zu einer Ablehnung führen, können weiche Merkmale durch zusätzliche Sicherheiten ausgeglichen werden. Ein zweiter Kreditnehmer verbessert die Erfolgsaussichten erheblich. Spezialisierte Kreditvermittler prüfen individuelle Optionen jenseits der klassischen Hausbanken. Die Haushaltsrechnung bildet hierbei das zentrale Fundament für die Kreditentscheidung.
Wie hoch sind die Zinsen bei einer Umschuldung trotz SCHUFA?
Die Zinssätze für eine Kreditablösung bei belasteter Bonität liegen im Jahr 2026 meist oberhalb des Marktdurchschnitts von 6 % bis 7 %. Die genaue Höhe richtet sich nach Ihrem individuellen Risikoprofil und den gestellten Sicherheiten. Banken erheben in diesen Fällen Risikozuschläge. Dennoch ist der Wechsel oft wirtschaftlich sinnvoll, wenn dadurch teure Dispokredite mit zweistelligen Zinssätzen abgelöst werden. Ein genauer Vergleich der effektiven Jahreszinsen ist zur Rentabilitätsprüfung unverzichtbar. Nutzen Sie hierfür objektive Vergleichstools für eine präzise Kostenanalyse.
Was passiert mit meinen alten Krediten nach der Umschuldung?
Nach der Bewilligung des neuen Darlehens erfolgt die vollständige Tilgung Ihrer bestehenden Verbindlichkeiten. In der Regel übernimmt die neue Bank den Ablöseprozess direkt mit Ihren bisherigen Gläubigern. Dies wird über einen Ablöseauftrag koordiniert. Sie müssen sich nicht selbst um die Überweisungen kümmern. Die alten Kreditkonten werden geschlossen und die entsprechenden Salden ausgeglichen. Dies führt zu einer übersichtlichen Finanzstruktur mit nur noch einer zentralen monatlichen Rate. Die finanzielle Ordnung wird so nachhaltig wiederhergestellt.
Welche Unterlagen benötige ich für einen Umschuldungsantrag?
Für den Antrag benötigen Sie aktuelle Einkommensnachweise der letzten drei Monate und lückenlose Kontoauszüge. Ein gültiges Ausweisdokument zur Identitätsprüfung per VideoIdent ist ebenfalls erforderlich. Zudem müssen Sie eine detaillierte Liste aller abzulösenden Kredite inklusive der aktuellen Restsalden und Ablösesummen einreichen. Ein unbefristeter Arbeitsvertrag dient als zusätzlicher Nachweis Ihrer wirtschaftlichen Stabilität. Vollständige Unterlagen beschleunigen den digitalen Prüfprozess durch den KI-Finanzassistenten und die Kreditentscheidung erheblich. Achten Sie auf die gute Lesbarkeit aller Dokumente.
Wie lange dauert die Auszahlung eines Umschuldungskredits?
Der digitale Prozess ermöglicht eine schnelle Abwicklung innerhalb weniger Werktage. Nach der Identitätsprüfung und dem Dokumentenupload erfolgt die Kreditentscheidung oft innerhalb von 24 bis 48 Stunden. Die tatsächliche Auszahlung und die Ablösung der Altschulden nehmen meist drei bis fünf Arbeitstage in Anspruch. Verzögerungen können entstehen, wenn Unterlagen unvollständig sind oder die bisherigen Gläubiger die Ablösesummen nicht zeitnah bestätigen. Transparente Kommunikation beschleunigt den gesamten Ablauf. Eine strukturierte Vorbereitung der Daten verkürzt die Wartezeit merklich.
Verschlechtert eine Kreditanfrage meinen SCHUFA-Score?
Eine reine Konditionsanfrage ist SCHUFA-neutral und hat keine Auswirkungen auf Ihren Score. Seriöse Vermittler nutzen das Merkmal „Anfrage Kreditkondition“, das lediglich für Sie selbst in Ihrer Auskunft sichtbar ist. Erst bei einem verbindlichen Kreditantrag erfolgt eine Meldung an die SCHUFA. Achten Sie im Vergleichsprozess darauf, dass keine unnötigen harten Anfragen gestellt werden. Dies schont Ihre Bonität und erhält Ihre finanzielle Flexibilität für zukünftige Vorhaben im Jahr 2026. Transparenz im Prozess schützt vor negativen Überraschungen bei der Kreditwürdigkeitsprüfung.
Gibt es eine Maximalsumme für Umschuldungen bei schlechter Bonität?
Die maximale Kreditsumme orientiert sich primär an Ihrem pfändbaren Nettoeinkommen und der daraus resultierenden Haushaltsrechnung. Bei einer Umschuldung trotz negativer SCHUFA sind die Beträge oft auf Summen zwischen 30.000 und 50.000 Euro begrenzt. Höhere Beträge erfordern zusätzliche Sicherheiten wie Immobilien oder einen bonitätsstarken Mitantragsteller. Die Bank prüft genau, ob die neue monatliche Rate langfristig tragbar ist. Eine Überforderung Ihrer finanziellen Leistungsfähigkeit wird durch die gesetzlichen Vorgaben der EU-Verbraucherkreditrichtlinie 2026 verhindert. Objektive Analysen sichern den Erfolg.


