

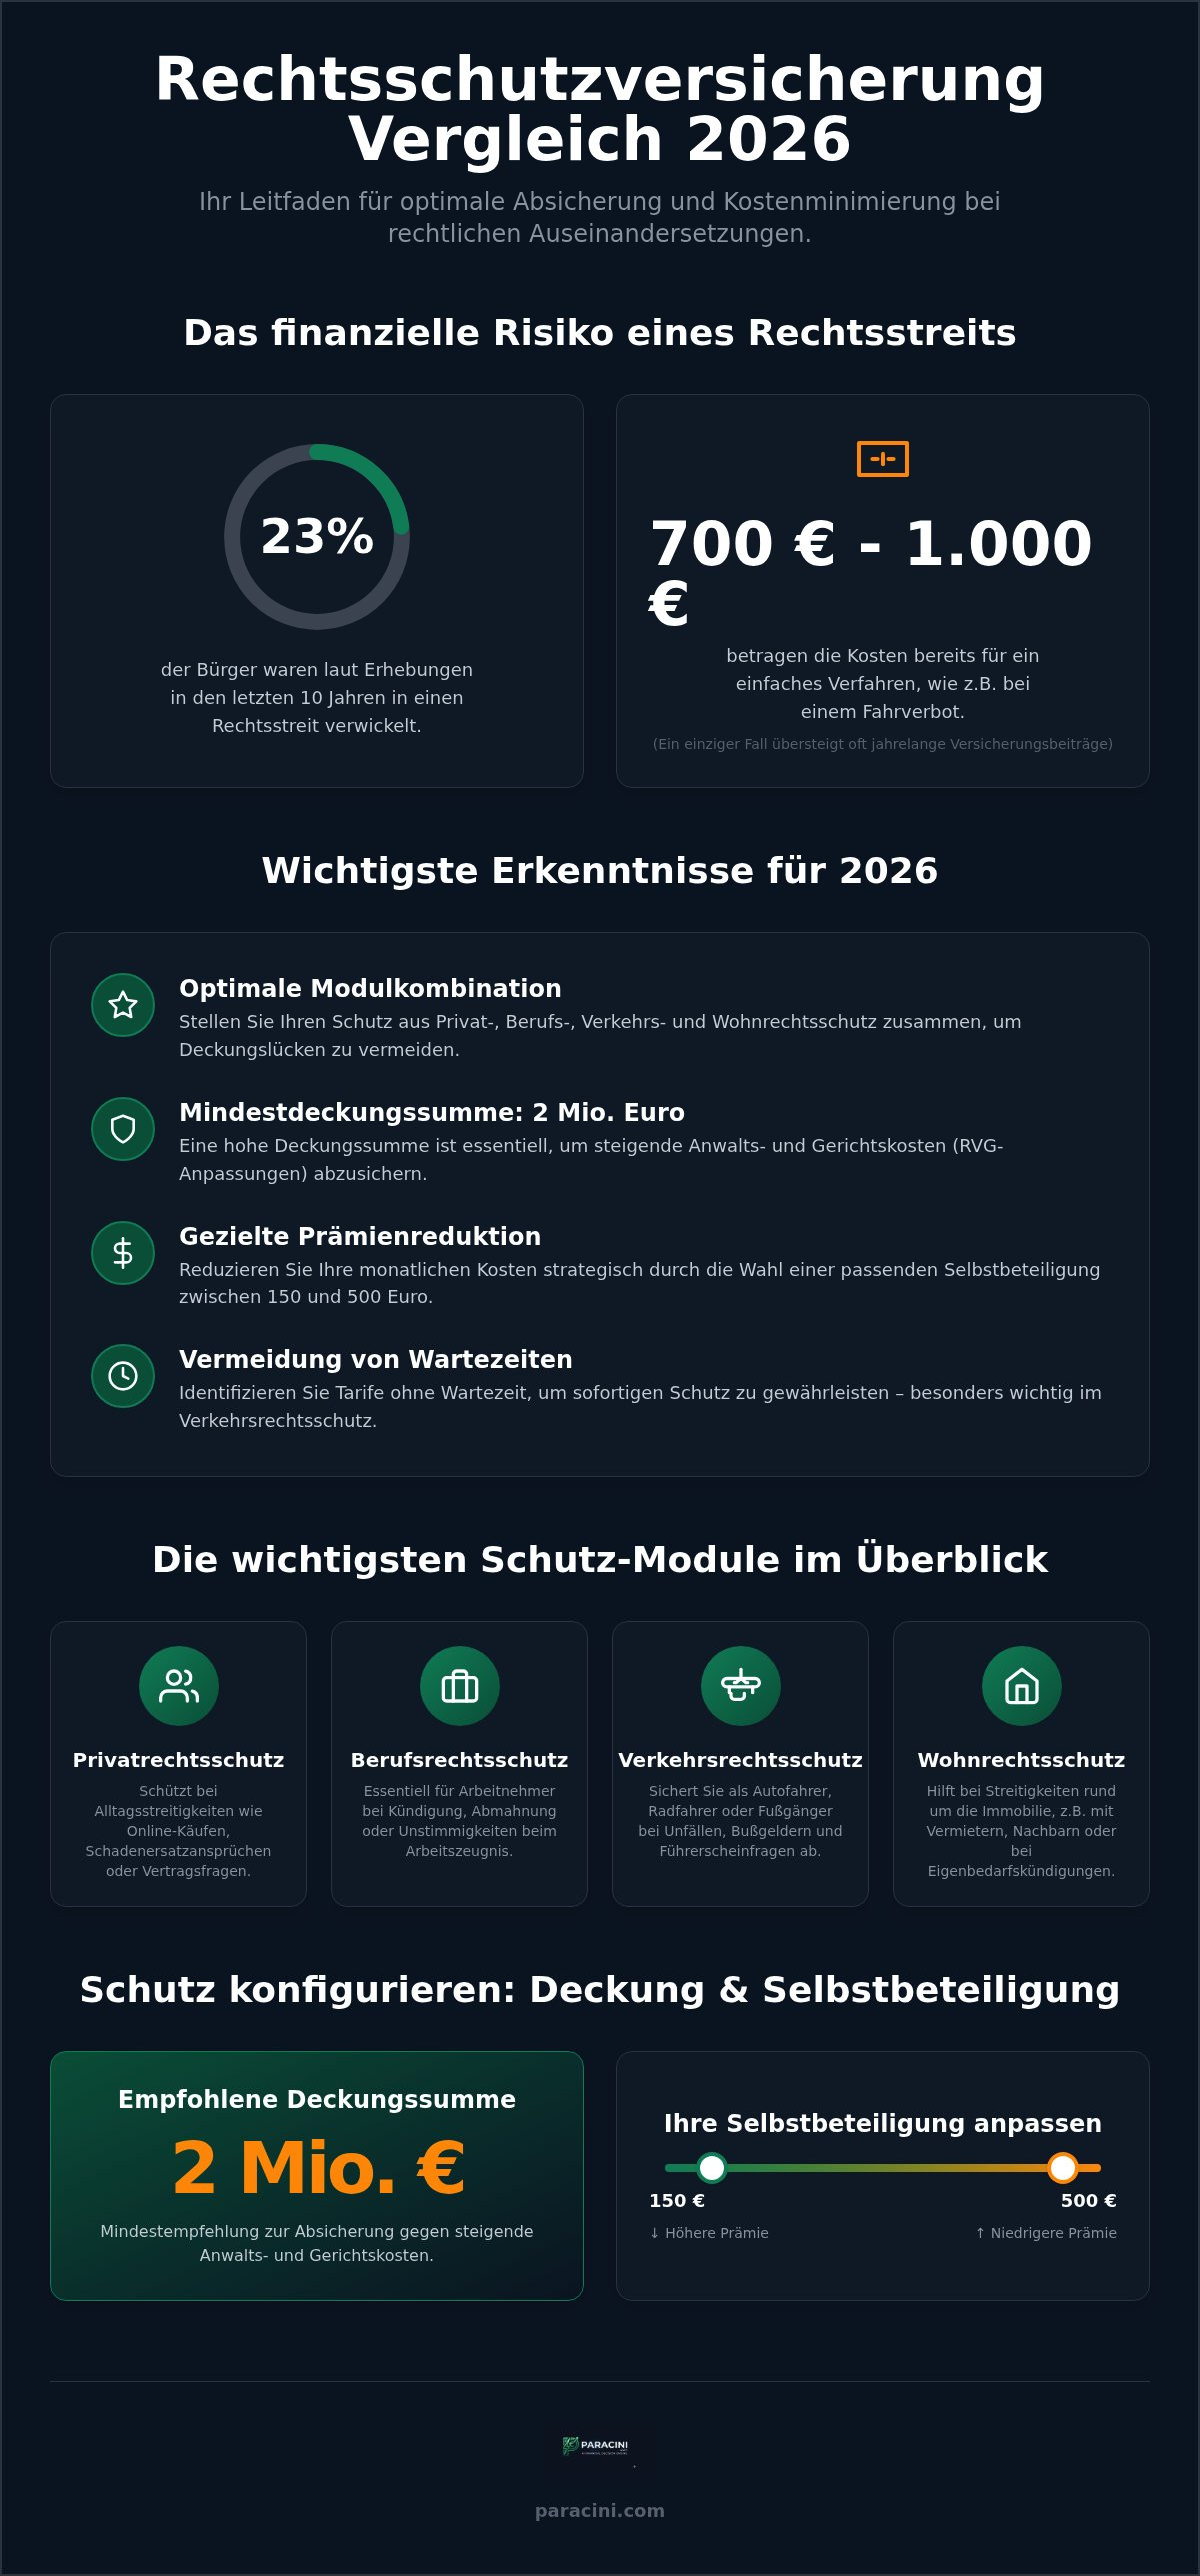
Laut repräsentativen Erhebungen waren in den letzten zehn Jahren lediglich 23 Prozent der Bürger in einen Rechtsstreit verwickelt. Doch bereits ein einfaches Verfahren wegen eines Fahrverbots verursacht Kosten zwischen 700 und 1.000 Euro. Ein einziger Fall übersteigt damit häufig die Summe jahrelanger Versicherungsbeiträge. Sie wissen, dass juristische Auseinandersetzungen unvorhersehbar sind und die finanzielle Stabilität gefährden können. Die Komplexität moderner Tarifbausteine sowie Unklarheiten über Wartezeiten und Ausschlüsse erschweren jedoch eine sachliche Entscheidung.
Dieser Leitfaden bietet Ihnen einen objektiven Rechtsschutzversicherung Vergleich für das Jahr 2026. Er unterstützt Sie dabei, die optimale Modulkombination für Ihre individuelle Risikosituation zu identifizieren. Wir analysieren aktuelle Tarifleistungen basierend auf Expertenbewertungen von Franke und Bornberg sowie Focus Money. Zudem erläutern wir die Auswirkungen der neuen gesetzlichen Widerrufsregeln für Online-Abschlüsse. Sie erfahren, wie Sie durch eine präzise Bedarfsanalyse Rechtssicherheit gewinnen und Ihr Prozesskostenrisiko minimieren. Unsere Analyse strukturiert die verfügbaren Optionen und bereitet die Entscheidung für einen effizienten Online-Abschluss vor.
Wichtigste Erkenntnisse
- Identifikation der optimalen Modulkombination aus Privat-, Berufs-, Verkehrs- und Wohnrechtsschutz zur Vermeidung von Deckungslücken.
- Empfehlung einer Mindestdeckungssumme von 2 Millionen Euro zur Absicherung steigender Anwalts- und Gerichtskosten gemäß RVG-Anpassungen.
- Strategische Reduktion der monatlichen Prämien durch die gezielte Wahl von Selbstbeteiligungen zwischen 150 und 500 Euro.
- Detaillierter Rechtsschutzversicherung Vergleich zur Identifikation von Tarifen ohne Wartezeiten, insbesondere im Bereich des Verkehrsrechtsschutzes.
- Nutzung digitaler Analyse-Tools zur objektiven Bewertung von Leistungsumfang und Ausschlusskriterien aktueller Tarife für das Jahr 2026.
Warum ein Rechtsschutzversicherung Vergleich im Jahr 2026 unerlässlich ist
Rechtliche Auseinandersetzungen stellen im Jahr 2026 ein erhebliches finanzielles Risiko dar. Die Kosten für juristische Beistände und Gerichtsprozesse folgen einer stetigen Aufwärtsspirale. Ein fundierter Rechtsschutzversicherung Vergleich ist daher kein optionaler Komfort. Er ist ein essentielles Werkzeug des persönlichen Risikomanagements. Die Anpassungen des Rechtsanwaltsvergütungsgesetzes (RVG) für 2026 haben die Gebührensätze erneut angehoben. Ohne entsprechende Absicherung drohen Kosten, die schnell die Ersparnisse eines Haushalts aufzehren. Es geht hierbei primär um die Herstellung von Waffengleichheit. Nur wer das Kostenrisiko neutralisiert, kann seine Rechte gegenüber finanzstarken Gegnern wie Großkonzernen oder Arbeitgebern effektiv durchsetzen. Ein systematischer Vergleich filtert Tarife heraus, die diese gestiegenen Anforderungen abdecken.
Finanzielle Risiken ohne adäquaten Rechtsschutz
Ein typischer Zivilprozess über zwei Instanzen verdeutlicht die Gefahr. Die Gesamtkosten setzen sich aus Gerichtskosten, den Gebühren des eigenen Anwalts und den Kosten der Gegenseite zusammen. Im Falle eines Unterliegens tragen Sie die gesamte finanzielle Last. Auch bei einem gerichtlichen Vergleich, der in Deutschland in vielen Rechtsgebieten üblich ist, werden die Kosten meist geteilt. Dies führt ohne Versicherungsschutz zu hohen Belastungen im vierstelligen Bereich. Die Inflation beeinflusst zudem die Honorarvereinbarungen von Fachanwälten massiv. Viele Experten rechnen im Jahr 2026 deutlich über den gesetzlichen Mindestsätzen ab. Ein präziser Rechtsschutzversicherung Vergleich zeigt auf, welche Versicherer auch solche erhöhten Honorarsätze im Rahmen von Premium-Tarifen übernehmen.
Das Prinzip der Rechtsschutzversicherung
Die Versicherung fungiert als finanzieller Schutzschild für Ihre Rechtsverfolgung. Sie übernimmt Anwaltsgebühren, Gerichtskosten sowie Entschädigungen für Zeugen. Auch die Honorare für gerichtlich bestellte Gutachter sind in der Regel abgedeckt. Ein zentraler Prozessschritt ist die Einholung der Deckungszusage vor Einleitung rechtlicher Schritte. Der Versicherer prüft die Erfolgsaussichten und gibt das Budget für das Verfahren frei. Dies schafft volle Kostentransparenz vor dem ersten Anwaltstermin. Es ist wichtig, die aktive Rechtsverfolgung klar von der passiven Abwehr der Haftpflichtversicherung abzugrenzen. Während die Haftpflicht unberechtigte Ansprüche Dritter abwehrt, ermöglicht die Rechtsschutzversicherung die aktive Durchsetzung Ihrer eigenen Interessen. Die Grundlagen der Rechtsschutzversicherung definieren den rechtlichen Rahmen dieser Dienstleistung. Nutzen Sie unsere Analyse, um die für Ihre individuelle Lebenssituation notwendigen Bausteine effizient und kostengünstig zu bündeln.
Leistungsbausteine und Deckungssummen: Den Schutz konfigurieren
Die Konfiguration einer Rechtsschutzversicherung erfolgt im Jahr 2026 über ein modulares Baukastensystem. Diese Struktur ermöglicht eine präzise Abstimmung auf das individuelle Risikoprofil. Ein systematischer Rechtsschutzversicherung Vergleich bildet die Grundlage für die Auswahl der notwendigen Bausteine. Für eine zeitgemäße Absicherung wird eine Mindestdeckungssumme von 2 Millionen Euro empfohlen. In komplexen Fällen oder bei Streitigkeiten mit hohem Streitwert bieten einige Premium-Tarife sogar unbegrenzte Deckungssummen an. Achten Sie bei der Tarifwahl zudem auf die weltweite Deckung. Diese schützt Sie bei vorübergehenden Auslandsaufenthalten, wobei die Versicherungssummen außerhalb Europas oft begrenzt sind.
Die wichtigsten Module für Privatpersonen
Der Privatrechtsschutz fungiert als Basismodul. Er deckt Streitigkeiten im Alltag ab, etwa bei mangelhaften Lieferungen aus Online-Käufen oder Schadenersatzansprüchen nach Unfällen. Der Berufsrechtsschutz ist für Arbeitnehmer essentiell. Er greift bei Kündigungen, ungerechtfertigten Abmahnungen oder Differenzen bei der Zeugniserstellung. Beachten Sie, dass im Arbeitsrecht in der ersten Instanz jede Partei ihre Kosten selbst trägt, unabhängig vom Ausgang des Verfahrens. Eine Versicherung ist hier die einzige Möglichkeit, dieses Kostenrisiko vollständig zu neutralisieren. Der Verkehrsrechtsschutz vervollständigt das Paket. Er sichert Sie als Teilnehmer am Straßenverkehr ab, unabhängig davon, ob Sie als Autofahrer, Radfahrer oder Fußgänger agieren. Ein gründlicher Rechtsschutzversicherung Vergleich hilft Ihnen, die Überschneidungen zwischen diesen Modulen zu minimieren.
Wohn- und Immobilienrechtsschutz
Dieses Modul richtet sich an Mieter und Immobilieneigentümer gleichermaßen. Mieter erhalten Unterstützung bei Eigenbedarfskündigungen oder strittigen Mieterhöhungen. Für Eigentümer steht die Absicherung gegen Nachbarschaftsstreitigkeiten oder Differenzen mit Behörden im Vordergrund. Ein aktueller Trend im Jahr 2026 ist die Integration von Rechtsschutz für Photovoltaikanlagen. Streitigkeiten mit Netzbetreibern oder Herstellern über Einspeisevergütungen und Garantieleistungen sind hiermit abgedeckt. Für Vermieter oder Selbstständige existieren spezialisierte Zusatzmodule, die auch das Spezial-Strafrecht einschließen können. Diese Bausteine schützen vor den Kosten langwieriger Ermittlungsverfahren. Nutzen Sie unsere digitalen Analyse-Tools, um Ihren exakten Bedarf zu ermitteln und teure Überversicherungen zu vermeiden.
Kostenanalyse und Vergleichskriterien: Prämien effizient senken
Die Kalkulation der Versicherungsprämien basiert auf statistischen Risikowerten. Ein systematischer Rechtsschutzversicherung Vergleich zeigt, dass Faktoren wie Alter, Beruf und Familienstand die Basisprämie massiv beeinflussen. Angehörige des öffentlichen Dienstes erhalten oft Rabatte von bis zu 10 Prozent. Senioren profitieren ebenfalls von vergünstigten Tarifen, da statistisch gesehen weniger Berufs- und Verkehrsrechtsschutzfälle eintreten. Der Familienstand entscheidet über den Umfang: Familientarife decken Ehepartner und minderjährige Kinder ab, während Single-Tarife die Kosten für Einzelpersonen optimieren. Eine präzise Angabe dieser Daten ist für die Ermittlung des korrekten Preis-Leistungs-Verhältnisses unerlässlich.
Die Wahl der Zahlungsweise beeinflusst die Gesamtkosten unmittelbar. Eine jährliche Zahlweise reduziert die Prämie im Vergleich zur monatlichen Abbuchung oft um 3 bis 5 Prozent. Versicherer honorieren zudem Schadensfreiheit in der Vergangenheit. Vorversicherungszeiten ohne gemeldete Fälle führen bei vielen Anbietern zu attraktiven Schadensfreiheitrabatten. Prüfen Sie in Ihrem Rechtsschutzversicherung Vergleich, ob der neue Anbieter Ihre schadenfreien Jahre beim Vorversicherer anerkennt und in die Einstufung übernimmt.
Selbstbeteiligung als Hebel zur Beitragsoptimierung
Eine Selbstbeteiligung reduziert das Beitragsniveau deutlich. Sie haben meist die Wahl zwischen 150 Euro, 300 Euro oder 500 Euro pro Schadensfall. Mathematisch betrachtet ist eine höhere Selbstbeteiligung für Versicherungsnehmer sinnvoll, die selten juristische Hilfe benötigen. Die monatliche Ersparnis summiert sich über die Jahre und übersteigt oft die Kosten einer einmaligen Zuzahlung im Ernstfall. Moderne Tarifmodelle bieten zudem eine fallende Selbstbeteiligung an. Bleiben Sie über mehrere Jahre schadensfrei, reduziert der Versicherer den Eigenanteil schrittweise bis auf Null Euro. Dies belohnt langfristige Vertragstreue und vorsichtiges Handeln.
Tarifmerkmale für hochwertige Absicherung
Neben dem Preis bestimmen qualitative Merkmale die Effektivität des Schutzes. Hochwertige Tarife garantieren die freie Anwaltswahl. Tarife mit Bindung an Partneranwälte sind zwar günstiger, schränken Sie jedoch in der Auswahl Ihres Vertrauensjuristen ein. Achten Sie auf die Inklusion von Mediationsverfahren. Diese außergerichtlichen Einigungsmodelle sparen Zeit und Nerven, wobei die Kosten hierfür meist ohne Anrechnung einer Selbstbeteiligung übernommen werden. Ein weiteres Qualitätskriterium ist der Verzicht auf die Einrede der groben Fahrlässigkeit. Dies stellt sicher, dass der Versicherer auch dann leistet, wenn Ihnen im Verkehrsrecht eine schwere Unachtsamkeit vorgeworfen wird. Nutzen Sie diese Kriterien, um im Vergleichsprozess nicht nur den günstigsten, sondern den leistungsstärksten Tarif zu identifizieren.
Wartezeiten und Ausschlusskriterien: Fallstricke vermeiden
Die Wirksamkeit einer Rechtsschutzversicherung beginnt oft zeitversetzt. Ein gründlicher Rechtsschutzversicherung Vergleich offenbart signifikante Unterschiede bei den Wartezeiten. In den Bereichen Berufs- und Wohnungsrechtsschutz gilt meist eine Frist von drei Monaten. Erst nach Ablauf dieser Zeit besteht voller Versicherungsschutz. Es existieren jedoch wichtige Ausnahmen. Der Verkehrsrechtsschutz sowie Ansprüche aus Unfall-Schadenersatz sind in der Regel sofort nach Vertragsabschluss aktiv. Auch bei einem nahtlosen Anbieterwechsel entfallen die Wartezeiten meist vollständig. Voraussetzung ist die Deckungsgleichheit der versicherten Module. Der neue Versicherer rechnet die Vorversicherungszeit an. Prüfen Sie diese Konditionen vor dem Wechsel genau.
Umgang mit schwebenden Verfahren
Der Eintritt des Rechtsschutzfalles definiert den Zeitpunkt, an dem der rechtliche Konflikt seinen Ursprung hat. Dies ist entscheidend für die Deckungszusage. Schwebende Verfahren oder absehbare Streitigkeiten sind grundsätzlich nicht versicherbar. Rückwirkender Rechtsschutz stellt im Jahr 2026 weiterhin eine seltene Ausnahme dar. Solche Tarife sind mit hohen Prämienaufschlägen verbunden und unterliegen strengen Limitierungen. Ein lückenloser Übergang beim Versicherungswechsel verhindert Deckungslücken. Kündigen Sie den Altvertrag erst, wenn die Annahmebestätigung des neuen Anbieters vorliegt. Nutzen Sie unsere Finanzrechner zur Bedarfsanalyse, um den optimalen Zeitpunkt für einen Wechsel zu bestimmen.
Häufige Leistungsausschlüsse in Standardtarifen
Kein Tarif bietet eine lückenlose Absicherung für alle Lebensbereiche. Vorsätzliche Straftaten sind konsequent vom Versicherungsschutz ausgeschlossen. Bei Vorwurf eines Vergehens leistet der Versicherer meist unter Vorbehalt. Erfolgt eine Verurteilung wegen Vorsatzes, müssen die Kosten zurückgezahlt werden. Auch spekulative Kapitalmarktgeschäfte oder großvolumige Finanztransaktionen gehören nicht zum Standardumfang. Die Identifikation dieser Klauseln gelingt am besten durch eine strukturierte Gegenüberstellung der Versicherungsbedingungen.
Weitere typische Ausschlüsse betreffen:
- Baurecht: Streitigkeiten rund um den Neubau oder umfangreiche Sanierungen erfordern spezielle Zusatzversicherungen.
- Familien- und Erbrecht: Die meisten Tarife begrenzen die Leistung auf eine erste Beratungssequenz durch einen Anwalt.
- Interne Streitigkeiten: Konflikte zwischen Personen, die im selben Vertrag versichert sind, sind nicht gedeckt.
Ein systematischer Rechtsschutzversicherung Vergleich hilft Ihnen, das Kleingedruckte bezüglich der "vorvertraglichen Kausalität" zu verstehen. Diese Klausel kann den Schutz verweigern, wenn die Ursache des Streits vor Vertragsbeginn liegt. Eine präzise Analyse schützt Sie vor unliebsamen Überraschungen im Ernstfall.
Effizienter Vergleich mit Paracini: In wenigen Schritten zur Absicherung
Paracini transformiert die Tarifwahl in einen logischen, datengestützten Prozess. Ein moderner Rechtsschutzversicherung Vergleich auf unserem Portal reduziert den Rechercheaufwand auf ein Minimum. Unsere digitalen Analyse-Tools bewerten aktuelle Tarife des Jahres 2026 nach rein objektiven Kriterien. Wir verzichten auf werbliche Gewichtungen und fokussieren uns auf das Preis-Leistungs-Verhältnis. Das Ziel ist eine transparente Gegenüberstellung, die Ihre individuelle Risikosituation exakt abbildet. Diese methodische Vorgehensweise stellt sicher, dass Sie nur für Bausteine zahlen, die einen echten Mehrwert für Ihren Haushalt bieten.
Schritte zum optimalen Rechtsschutz-Tarif
Die Ermittlung des passenden Schutzes erfolgt in einer klar definierten Abfolge. Zuerst geben Sie Ihre persönlichen Daten wie Alter und Berufsgruppe ein. Diese Angaben sind für die korrekte Prämienkalkulation unerlässlich. Im nächsten Schritt wählen Sie die gewünschten Leistungsmodule aus. Ein systematischer Rechtsschutzversicherung Vergleich ermöglicht hier die gezielte Filterung nach Deckungssummen von mindestens 2 Millionen Euro. Sie legen zudem die Höhe der Selbstbeteiligung fest, um die monatliche Belastung zu steuern. Nach der Auswahl des passenden Tarifs erfolgt der Online-Abschluss direkt über die Plattform. Sie erhalten eine sofortige Bestätigung und können die Vertragsunterlagen digital verwalten. Dieser Prozess spart Zeit und eliminiert unnötigen Papieraufwand.
Ganzheitliche Finanzplanung bei Paracini
Finanzielle Absicherung erfordert eine umfassende Betrachtung aller Fixkosten. Unser KI Finanzassistent unterstützt Sie bei dieser komplexen Aufgabe. Das Tool analysiert Ihre Haushaltsausgaben und prüft, ob die gewählte Rechtsschutz-Prämie in Ihr Budget passt. Durch die Verknüpfung verschiedener Versicherungsbereiche entstehen wertvolle Synergieeffekte. Prüfen Sie in diesem Zusammenhang auch Ihre Kfz-Versicherung auf Optimierungspotenzial. Oft lassen sich durch Paketlösungen oder Anbieterwechsel weitere Kosten senken.
Die Optimierung endet nicht bei den Versicherungen. Ein Blick auf den Girokonto Vergleich 2026 zeigt Ihnen zusätzliche Möglichkeiten zur Reduktion von Kontoführungsgebühren auf. Paracini fungiert hier als Ihr neutraler Vermittler und effizienter Organisator. Wir bereiten alle relevanten Optionen strukturiert auf, damit Sie fundierte Entscheidungen treffen können. Unser lösungsorientierter Stil vermittelt Ihnen die notwendige Klarheit in einem unübersichtlichen Markt. Nutzen Sie die digitale Analyse, um Ihre Rechtssicherheit zu erhöhen und gleichzeitig Ihre finanzielle Effizienz zu steigern.
Strategische Absicherung für das Jahr 2026
Die Analyse der aktuellen Marktbedingungen verdeutlicht die Notwendigkeit einer präzisen Risikoabdeckung. Eine bedarfsgerechte Absicherung basiert im Jahr 2026 primär auf Modularität und einer empfohlenen Mindestdeckungssumme von 2 Millionen Euro. Durch die gezielte Wahl der Selbstbeteiligung und die Berücksichtigung spezifischer Wartezeiten optimieren Sie Ihre Fixkosten ohne qualitativen Leistungsverlust. Ein systematischer Rechtsschutzversicherung Vergleich stellt sicher, dass Sie keine unnötigen Bausteine finanzieren, sondern einen Schutz erhalten, der Ihre individuelle Lebenssituation exakt abbildet. Dies schafft die notwendige Waffengleichheit in juristischen Auseinandersetzungen und schützt Ihr privates Vermögen.
Paracini unterstützt Sie bei diesem Prozess durch eine KI-gestützte Tarifanalyse und einen konsequent neutralen Marktvergleich. Wir bereiten komplexe Tarifstrukturen übersichtlich auf und ermöglichen Ihnen eine fundierte Entscheidungsgrundlage. Die Nutzung unserer digitalen Analyse-Tools ist für Sie vollständig kostenfrei. Jetzt Rechtsschutzversicherung vergleichen und Kosten senken. Wir begleiten Sie dabei, Ihre finanzielle Stabilität durch eine strukturierte Auswahl des optimalen Tarifs langfristig zu sichern. Gewinnen Sie Klarheit über Ihre Optionen und handeln Sie proaktiv für Ihre Rechtssicherheit.
Häufig gestellte Fragen zum Thema Rechtsschutz
Was kostet eine gute Rechtsschutzversicherung im Durchschnitt pro Jahr?
Die Kosten hängen vom gewählten Leistungsumfang und der Selbstbeteiligung ab. Leistungsstarke Tarife für Privatpersonen liegen im Jahr 2026 durchschnittlich zwischen 150 und 280 Euro jährlich. Ein Familientarif mit umfassendem Schutz kostet oft rund 270 Euro pro Jahr. Basisabsicherungen sind bereits ab etwa 130 Euro verfügbar. Ein präziser Rechtsschutzversicherung Vergleich hilft dabei, Tarife mit optimalem Preis-Leistungs-Verhältnis zu identifizieren und unnötige Kostenaufschläge durch monatliche Zahlungsweisen zu vermeiden.
Kann ich eine Rechtsschutzversicherung abschließen, wenn der Streit schon läuft?
Ein Abschluss für bereits laufende oder absehbare Rechtsstreitigkeiten ist im Regelfall nicht möglich. Versicherer lehnen Deckungszusagen ab, wenn die Ursache des Konflikts vor Vertragsbeginn oder innerhalb der Wartezeit liegt. Es existieren spezialisierte Tarife für rückwirkenden Rechtsschutz, diese sind jedoch mit deutlich höheren Prämien verbunden und oft auf bestimmte Rechtsgebiete wie das Verkehrsrecht begrenzt. In der Regel greift das Prinzip der Vorvertraglichkeit, was eine proaktive Absicherung ohne akuten Anlass erforderlich macht.
Welche Wartezeiten sind bei einem Rechtsschutzversicherung Vergleich üblich?
Die marktüblichen Wartezeiten betragen in den Bereichen Arbeitsrecht und Mietrecht drei Monate. In spezialisierten Sparten wie dem Unterhaltsrecht können Fristen von bis zu drei Jahren gelten. Ein Rechtsschutzversicherung Vergleich zeigt jedoch, dass der Verkehrsrechtsschutz und Schadenersatzrechtsschutz nach Unfällen meist sofort ab Vertragsbeginn aktiv sind. Bei einem nahtlosen Wechsel des Versicherers entfallen diese Wartezeiten in der Regel, sofern die versicherten Risiken beim Vorversicherer bereits abgedeckt waren.
Ist eine Rechtsschutzversicherung steuerlich absetzbar?
Steuerlich absetzbar ist ausschließlich der Anteil der Prämie, der auf den Berufsrechtsschutz entfällt. Dieser Teil gilt als Werbungskosten, da er der Sicherung von Einnahmen aus nichtselbstständiger Arbeit dient. Versicherungsnehmer sollten darauf achten, dass der Versicherer den Anteil für den Arbeitsrechtsschutz auf der Beitragsrechnung separat ausweist. Private Anteile wie Verkehrs- oder Wohnrechtsschutz können hingegen nicht steuerlich geltend gemacht werden. Dies gilt für Arbeitnehmer gleichermaßen wie für Selbstständige im Rahmen der Betriebsausgaben.
Welche Deckungssumme wird für das Jahr 2026 empfohlen?
Experten empfehlen für das Jahr 2026 eine Mindestdeckungssumme von 2 Millionen Euro pro Schadensfall. Angesichts steigender Anwaltsgebühren und komplexer Gutachterhonorare bieten viele Premium-Tarife mittlerweile eine unbegrenzte Versicherungssumme an. Diese schützt auch bei langwierigen Prozessen über mehrere Instanzen vor einer finanziellen Überlastung. Im Rahmen einer seriösen Analyse sollte die Deckungssumme niemals unter diesem Schwellenwert liegen, um eine vollständige Übernahme des Prozesskostenrisikos in Deutschland und Europa zu garantieren.
Was ist der Unterschied zwischen Privatrechtsschutz und Verkehrsrechtsschutz?
Der Privatrechtsschutz deckt allgemeine Lebensbereiche wie Vertragsstreitigkeiten beim Online-Shopping oder Schadenersatzforderungen ab. Im Gegensatz dazu bezieht sich der Verkehrsrechtsschutz spezifisch auf die Teilnahme am Straßenverkehr. Er schützt Sie als Autofahrer, Radfahrer oder Fußgänger bei Unfällen, Bußgeldverfahren oder Führerscheinangelegenheiten. Während das Privatmodul als Basis dient, ist das Verkehrsmodul eine gezielte Ergänzung für mobile Risiken. Viele Anbieter bündeln beide Bereiche in Kombi-Paketen zur Reduktion der Gesamtkosten für den Nutzer.
Wann leistet die Rechtsschutzversicherung bei einer Kündigung durch den Arbeitgeber?
Die Versicherung leistet, sobald eine Kündigung ausgesprochen wurde und das Modul Berufsrechtsschutz im Vertrag enthalten ist. Voraussetzung ist zudem der Ablauf der dreimonatigen Wartezeit vor dem Kündigungszeitpunkt. Der Versicherer übernimmt in diesem Fall die Kosten für die Kündigungsschutzklage, Anwaltsgebühren und eventuelle Gerichtskosten. Da im Arbeitsrecht in der ersten Instanz keine Kostenerstattung durch die Gegenseite erfolgt, ist dieser Baustein für Arbeitnehmer essentiell. Er sichert die Durchsetzung von Abfindungsansprüchen ohne finanzielles Eigenrisiko.
Wie kündige ich meine bestehende Rechtsschutzversicherung korrekt?
Eine ordentliche Kündigung muss spätestens drei Monate vor Ablauf des Versicherungsjahres in Textform beim Anbieter eingehen. Bei einer Beitragserhöhung ohne Leistungserweiterung oder nach einem regulierten Schadensfall besteht zudem ein außerordentliches Kündigungsrecht. In diesen Fällen beträgt die Frist einen Monat nach Erhalt der Mitteilung oder Abschluss der Schadensregulierung. Ein systematischer Vergleich sollte bereits vor der Kündigung durchgeführt werden, um einen lückenlosen Übergang zum neuen Tarif sicherzustellen und die Anrechnung von Vorversicherungszeiten zu ermöglichen.


