

Wussten Sie, dass im Jahr 2026 bereits fast jeder dritte Deutsche künstliche Intelligenz für seine private Finanzplanung nutzt? Die Verwaltung der eigenen Mittel wird durch unübersichtliche digitale Abonnements und schwankende Energiekosten zunehmend anspruchsvoller. Oft fehlt der klare Überblick über das tatsächlich verfügbare Budget am Monatsende. Ein präziser Haushaltsrechner ist unter diesen Bedingungen kein optionales Extra mehr. Er bildet die notwendige Grundlage für jede fundierte finanzielle Entscheidung im aktuellen Marktumfeld.
Sie stehen vor der Herausforderung, steigende Fixkosten und neue Regelsätze wie das Grundsicherungsgeld korrekt in Ihre Planung zu integrieren. Dieser Artikel unterstützt Sie dabei, Ihre Einnahmen und Ausgaben systematisch zu erfassen. Erfahren Sie, wie Sie mit einem Haushaltsrechner Ihre Finanzen für 2026 optimieren, Überschüsse präzise ermitteln und Ihre Kreditwürdigkeit nachhaltig verbessern. Wir zeigen Ihnen Wege zur Identifikation unnötiger Kostenfaktoren auf. Zudem erfahren Sie, wie Sie Ihre Chancen auf eine Kreditgenehmigung durch transparente Datenaufbereitung unter Berücksichtigung des EU AI Acts erhöhen. Der folgende Leitfaden führt Sie methodisch zur vollständigen finanziellen Klarheit.
Wichtigste Erkenntnisse
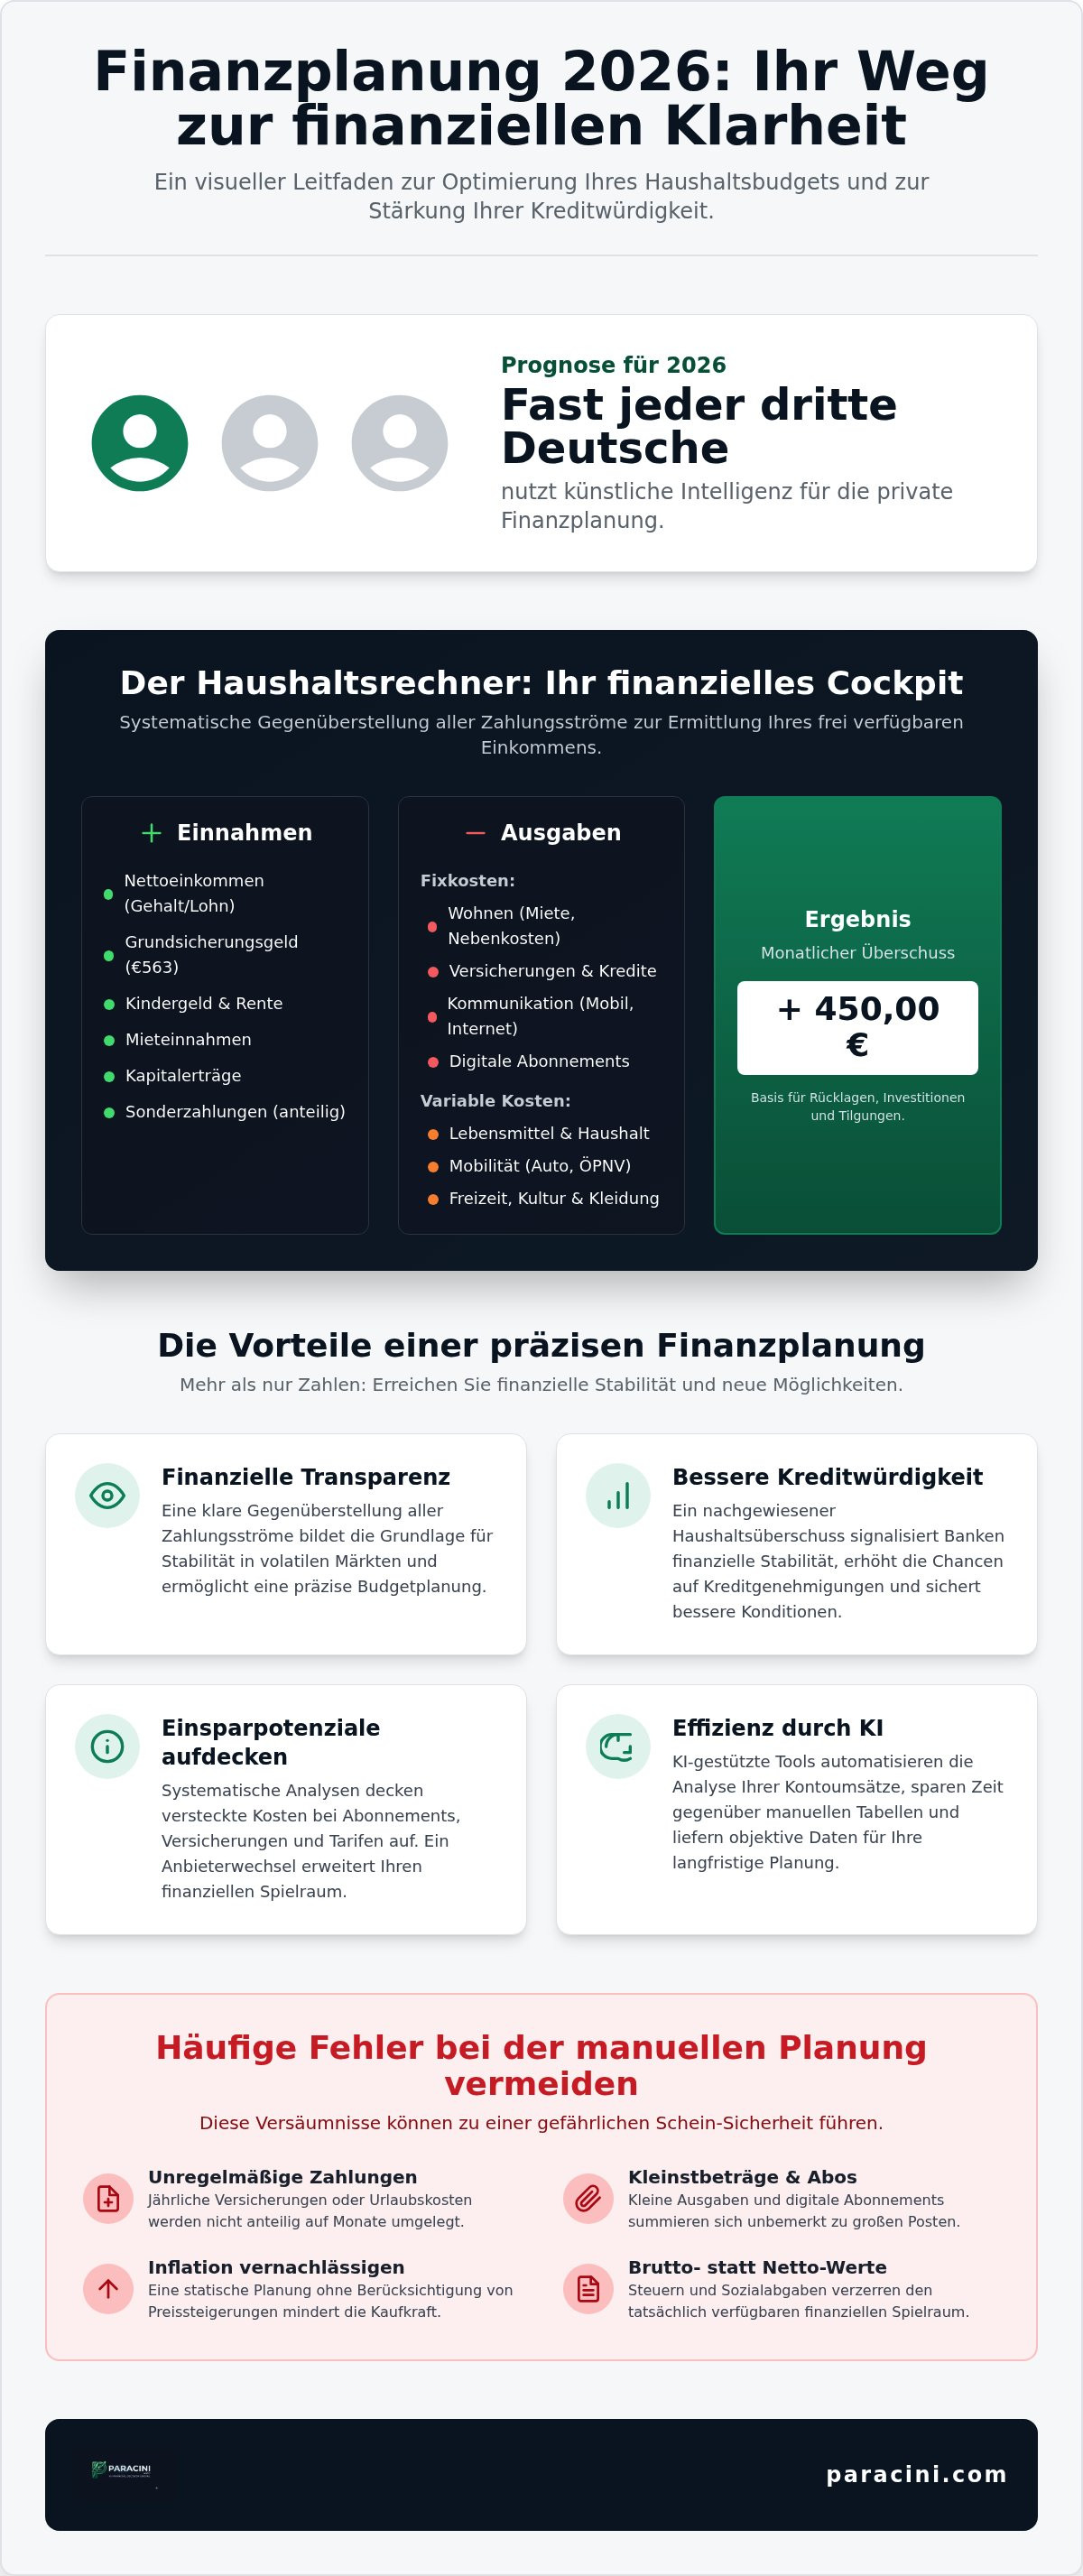
- Finanzielle Transparenz bildet die notwendige Grundlage für Stabilität in volatilen Märkten. Eine systematische Gegenüberstellung aller Zahlungsströme ermöglicht eine präzise Budgetplanung für das Jahr 2026.
- Mit einem professionellen Haushaltsrechner erfassen Sie sämtliche Einnahmen sowie Fixkosten und ermitteln so Ihr tatsächlich frei verfügbares Einkommen.
- Ein nachgewiesener Haushaltsüberschuss verbessert Ihre Kreditwürdigkeit bei Banken signifikant. Dies erhöht die Wahrscheinlichkeit für positive Kreditentscheidungen und sichert Ihnen bessere Konditionen.
- Systematische Kostenanalysen decken Einsparpotenziale bei Versicherungen und Tarifen auf. Ein strategischer Anbieterwechsel erweitert Ihren monatlichen finanziellen Handlungsspielraum effektiv.
- KI-gestützte Tools bieten gegenüber klassischen Tabellen eine automatisierte Analyse Ihrer Kontoumsätze. Diese Technologie spart Zeit und liefert objektive Daten für Ihre langfristige Finanzplanung.
Grundlagen der Haushaltsrechnung: Warum ein Budgetplan 2026 unverzichtbar ist
Eine Haushaltsrechnung stellt sämtliche Zahlungsströme einer Privatperson oder eines Haushalts systematisch gegenüber. Sie dient als objektives Kontrollinstrument für die persönliche Liquidität. In Zeiten volatiler Märkte und steigender Lebenshaltungskosten sichert diese Transparenz die finanzielle Handlungsfähigkeit. Das Verständnis für die Grundlagen der Haushaltsrechnung ermöglicht eine präzise Planung zukünftiger Investitionen. Ein moderner Haushaltsrechner fokussiert sich dabei ausschließlich auf Netto-Beträge. Brutto-Werte führen zu Fehlkalkulationen. Steuern und Sozialabgaben verzerren den tatsächlichen Spielraum. Ohne diese solide Datenbasis riskieren Verbraucher bei größeren Anschaffungen oder Kreditaufnahmen eine gefährliche Überschuldung.
Das Ziel: Ermittlung des frei verfügbaren Einkommens
Das primäre Ergebnis jeder Berechnung ist der monatliche Überschuss. Dieser Betrag bleibt nach Abzug aller Fixkosten und variablen Ausgaben übrig. Er bildet die Grundlage für den Aufbau von Rücklagen. Ein ausreichender Puffer ist für unvorhergesehene Ereignisse wie Reparaturen oder Nachzahlungen essenziell. Zudem bestimmt dieser Wert die maximale Rate für Tilgungen. Nutzen Sie zur Ermittlung Ihrer Möglichkeiten professionelle Kreditrechner. So prüfen Sie die Tragbarkeit neuer Verpflichtungen objektiv vor dem Vertragsabschluss. Ein stabiler Überschuss signalisiert Banken zudem eine hohe Rückzahlungswahrscheinlichkeit.
Häufige Fehler bei der manuellen Budgetplanung
Manuelle Aufzeichnungen sind oft lückenhaft und fehleranfällig. Ein häufiger Fehler ist das Auslassen unregelmäßiger Zahlungen. Jährliche Versicherungsprämien oder Urlaubsbudgets müssen anteilig auf die Monate umgelegt werden. Kleinstbeträge und digitale Abonnements summieren sich oft unbemerkt zu signifikanten Posten. Ein Haushaltsrechner deckt diese versteckten Kosten systematisch auf. Zusätzlich vernachlässigen viele Planungen die aktuelle Inflationsrate. Preissteigerungen bei Energie und Lebensmitteln mindern die Kaufkraft kontinuierlich. Eine statische Betrachtung ohne Anpassung an die wirtschaftliche Entwicklung führt zu einer gefährlichen Schein-Sicherheit. Seit der Einführung des EU AI Acts im August 2026 nutzen Kreditinstitute zudem verstärkt automatisierte Analysen zur Risikobewertung. Wer seine Daten nicht präzise aufbereitet, riskiert Nachteile beim Credit Scoring.
Die digitale Erfassung bietet hier einen entscheidenden Vorteil. Sie ermöglicht die Integration aktueller Preisentwicklungen und stellt sicher, dass kein Kostenpunkt vergessen wird. Eine lückenlose Dokumentation ist 2026 die Grundvoraussetzung für finanzielle Stabilität und eine erfolgreiche Kreditaufnahme.
Struktur des Haushaltsrechners: Einnahmen und Ausgaben im Detail
Eine fundierte Finanzanalyse basiert auf einer lückenlosen Datenbasis. Der Haushaltsrechner dient hierbei als zentrales Steuerungselement. Er ordnet Ihre finanziellen Ressourcen in ein klares System ein. Ziel ist die vollständige Abbildung Ihrer wirtschaftlichen Realität. Die methodische Trennung von Einnahmen und Ausgaben verhindert Fehlinterpretationen der eigenen Liquidität. Nur eine präzise Dokumentation ermöglicht es Ihnen, finanzielle Spielräume für 2026 realistisch einzuschätzen.
Monatliche Einnahmen präzise erfassen
Erfassen Sie primär Ihr Nettoeinkommen. Dazu zählen Gehälter, Löhne und Honorare aus selbstständiger Tätigkeit. Staatliche Transferleistungen sind ebenfalls zu berücksichtigen. Seit dem 1. Juli 2026 beträgt der Regelsatz für das Grundsicherungsgeld 563 Euro für Alleinstehende. Partner erhalten jeweils 506 Euro. Integrieren Sie zudem das Kindergeld und Rentenzahlungen. Einkünfte aus Vermietung oder Kapitalerträge vervollständigen das Bild. Beachten Sie bei Kapitalgewinnen den Sparerpauschbetrag von 1.000 Euro pro Person, um steuerfreie Erträge korrekt abzubilden. Sonderzahlungen wie Urlaubs- oder Weihnachtsgeld sollten Sie anteilig auf die einzelnen Monate umlegen.
Fixkosten und variable Ausgaben differenzieren
Strukturieren Sie Ihre Ausgaben in feste und flexible Blöcke. Fixkosten sind vertraglich gebundene Beträge mit festen Terminen. Eine klare Kategorisierung schafft hier die nötige Übersicht:
- Wohnen: Kaltmiete, Nebenkostenabschläge und Stromtarife.
- Mobilität: Leasingraten, Kfz-Versicherungen und Abonnements für den öffentlichen Nahverkehr.
- Vorsorge: Beiträge für Rentenversicherungen oder Krankenkassen.
Variable Lebenshaltungskosten für Lebensmittel, Drogerieartikel und Freizeitaktivitäten schwanken monatlich. Ermitteln Sie hierfür Durchschnittswerte aus den vergangenen drei bis sechs Monaten. Berücksichtigen Sie Rücklagen für jährliche Zahlungsintervalle wie Versicherungsbeiträge oder Grundsteuern. Teilen Sie diese Jahressummen durch zwölf, um eine realistische monatliche Belastung im Haushaltsrechner darzustellen.
Die Falle der digitalen Fixkosten
Die zunehmende Digitalisierung führt zu einer Fragmentierung der Ausgaben. Viele Dienste nutzen automatisierte Lastschriften für Kleinstbeträge. Streaming-Plattformen, Cloud-Speicher und App-Abonnements werden oft unbewusst weitergeführt. Identifizieren und kategorisieren Sie diese Posten konsequent. Die Abonnement-Ökonomie erschwert die manuelle Kontrolle. Oft verlieren Verbraucher den Überblick über die Anzahl der aktiven Verträge. Eine systematische Prüfung Ihrer Kontoauszüge deckt diese versteckten Kosten auf. Prüfen Sie ungenutzte Dienste auf ihr Kündigungspotenzial. Eine Bereinigung dieser Positionen steigert sofort Ihr frei verfügbares Einkommen. Für eine automatisierte Übersicht Ihrer Potenziale stehen Ihnen verschiedene digitale Finanzrechner zur Verfügung. Die präzise Erfassung dieser Daten ist 2026 die Voraussetzung, um von Banken bei Kreditanträgen korrekt eingestuft zu werden.
Banken und Kreditwürdigkeit: Die strategische Bedeutung Ihrer Daten
Kreditinstitute bewerten Ihre Zahlungsfähigkeit nicht ausschließlich anhand der Höhe Ihres Einkommens. Die entscheidende Kennzahl für die Bewilligung eines Darlehens ist die Differenz zwischen Ihren regelmäßigen Einnahmen und sämtlichen Ausgaben. Ein präziser Haushaltsrechner fungiert hierbei als Ihr strategisches Instrument zur Datenaufbereitung. Er liefert den objektiven Nachweis Ihrer finanziellen Belastbarkeit. Seit dem Inkrafttreten des EU AI Acts im August 2026 setzen Banken verstärkt auf automatisierte Systeme zur Kreditwürdigkeitsprüfung. Daten entscheiden über Zinsen. Eine lückenlose Dokumentation Ihrer Zahlungsströme ist daher die Grundvoraussetzung für eine erfolgreiche Finanzierung.
Haushaltspauschalen der Banken verstehen
Banken fordern Transparenz. In der Risikoprüfung arbeiten viele Institute jedoch zunächst mit standardisierten Pauschalwerten. Diese Sätze decken die Kosten für Ernährung, Kleidung und Freizeit ab. Für Single-Haushalte kalkulieren Banken häufig mit Beträgen zwischen 600 und 800 Euro. Bei Familien steigen diese Werte pro Kopf deutlich an. Diese Pauschalen spiegeln jedoch selten Ihre individuelle Realität wider. Eine detaillierte eigene Aufstellung bietet Ihnen hier einen signifikanten Vorteil. Wenn Sie nachweisen, dass Ihre tatsächlichen Lebenshaltungskosten unter den Bankpauschalen liegen, erhöht dies Ihren rechnerischen Haushaltsüberschuss. Dieser Überschuss definiert direkt die maximal tragbare Kreditrate für Ihr Vorhaben. Eine präzise Rechnung schlägt jede Pauschale.
Optimierung der Kreditwürdigkeit durch Transparenz
Eine strukturierte Kontoführung bildet das Fundament Ihrer finanziellen Reputation. Dies ist besonders relevant für einen fundierten Girokonto Vergleich 2026. Unübersichtliche Kontobewegungen und häufige Rücklastschriften gefährden Ihren Score. Viele kleine, parallel laufende Kredite verschlechtern Ihre Bonität zusätzlich. Sie schränken Ihre monatliche Liquidität massiv ein. Bestehende Verpflichtungen wie Leasingverträge oder Kreditkartenabrechnungen reduzieren Ihren Spielraum weiter. Banken prüfen diese Posten genau. Jede Verpflichtung mindert die freie Liquidität.
Eine gezielte Umschuldung fasst diese Verpflichtungen zu einer einzigen, oft günstigeren Rate zusammen. Dies verbessert sofort das Ergebnis in Ihrem Haushaltsrechner. Nutzen Sie einen professionellen Ratenkredit-Vergleich, um Ihre bestehenden Konditionen zu optimieren. So präsentieren Sie eine optimierte Bilanz. Durch den Nachweis stabiler Finanzen und die Reduzierung unnötiger Belastungen signalisieren Sie Kreditgebern höchste Seriosität. Transparenz in der Haushaltsführung führt somit direkt zu niedrigeren Zinsen und besseren Vertragskonditionen. Eine klare Struktur schafft Vertrauen.
Optimierungspotenziale: Fixkosten senken und Budget erweitern
Ein präzise geführter Haushaltsrechner dient nicht nur der reinen Bestandsaufnahme. Er ist das primäre Werkzeug zur Identifikation versteckter Kostentreiber. Durch die systematische Kategorisierung Ihrer Ausgaben werden Ineffizienzen sofort sichtbar. Viele Haushalte unterschätzen das kumulierte Sparpotenzial bei ihren Dienstleistern. Ein strategischer Wechsel senkt Ihre Fixkosten dauerhaft und schafft neuen finanziellen Spielraum. Priorisieren Sie Ihre Ausgaben konsequent nach Notwendigkeit und tatsächlichem Nutzen. Identifizierte Überschüsse fließen idealerweise direkt in den Aufbau eines Notgroschens. Dies sichert Ihre Liquidität gegen unvorhergesehene Ereignisse ab und ermöglicht Ihnen die Nutzung attraktiver Zinskonditionen. Top-Angebote für Festgeld bieten im August 2026 bis zu 3,60 % p.a. Zinsen.
Tarifoptimierung bei Energie und Kommunikation
Die Energiekosten stellen 2026 weiterhin eine signifikante Belastung für private Budgets dar. Ein regelmäßiger Stromvergleich ist daher zwingend erforderlich. Oft lassen sich durch einen Anbieterwechsel mehrere hundert Euro pro Jahr einsparen. Vernachlässigen Sie dabei nicht die digitalen Tarife. Ein DSL- und Internet-Vergleich bietet häufig erhebliches Optimierungspotenzial. Viele Verbraucher zahlen für Bandbreiten, die sie im Alltag nicht nutzen, oder hängen in veralteten Vertragskonditionen fest. Prüfen Sie zudem Ihre Versicherungsverträge systematisch. Ein Wechsel zu günstigeren Anbietern bei identischem Leistungsumfang entlastet Ihr Budget effektiv. Nutzen Sie zur Analyse Ihrer individuellen Möglichkeiten unsere finanziellen Checklisten und Rechner. So sichern Sie sich dauerhafte Kostenvorteile ohne Komfortverlust.
Konsumverhalten und variable Kosten steuern
Variable Kosten entziehen sich ohne Struktur oft der Kontrolle. Die Einführung eines wöchentlichen Budgets schafft hier Abhilfe. Definieren Sie einen festen Betrag für Lebensmittel, Drogerieartikel und Freizeit. Diese Methode verhindert das unbewusste Überschreiten der monatlichen Gesamtsumme. Vermeiden Sie Impulskäufe durch eine bewusste Finanzplanung. Erstellen Sie vor jedem Einkauf Listen und halten Sie diese konsequent ein. Bei geplanten größeren Anschaffungen sollten Sie Cashback-Systeme oder Rabattaktionen gezielt nutzen. Jede Ersparnis bei den variablen Kosten erhöht direkt das Ergebnis in Ihrem Haushaltsrechner. Dieser Spielraum ist entscheidend für Ihre langfristige Vermögensbildung und die Verbesserung Ihrer Bonität. Die konsequente Steuerung des Konsumverhaltens bildet die Basis für finanzielle Unabhängigkeit. Jede kleine Optimierung summiert sich über das Jahr zu einem signifikanten Betrag. Strukturierte Prozesse ersetzen hierbei unzuverlässige Schätzungen.
Digitale Finanzplanung mit Paracini: KI-Assistenten als Lösung
Die klassische Budgetplanung mittels Excel-Tabellen stößt 2026 an ihre Grenzen. Manuelle Einträge sind zeitaufwendig und fehleranfällig. Ein moderner Haushaltsrechner auf KI-Basis ersetzt statische Dokumente durch dynamische Analysen. Diese Systeme kategorisieren Kontoumsätze in Echtzeit. Sie ordnen Zahlungsströme automatisch Kategorien wie Wohnen, Mobilität oder Versicherungen zu. Dies ermöglicht Ihnen einen sofortigen Überblick über Ihre finanzielle Situation ohne manuellen Aufwand. Die Fehlerrate sinkt signifikant. Gleichzeitig steigt die Datenqualität für Banken und Versicherer.
Sicherheit und Datenschutz bilden das Fundament dieser Technologie. Seit August 2026 unterliegen KI-Systeme im Finanzsektor den strengen Anforderungen des EU AI Acts. Dies garantiert Transparenz und menschliche Aufsicht bei der Bewertung Ihrer Kreditwürdigkeit. Ihre Daten werden verschlüsselt verarbeitet. Die Nutzung digitaler Tools bietet somit nicht nur Effizienz, sondern auch eine rechtssichere Grundlage für Ihre Finanzplanung. Eine präzise Datenbasis ist heute die Voraussetzung für den Zugang zu optimierten Finanzprodukten.
Der Paracini KI-Finanzassistent
Unser KI-Finanzassistent geht über die reine Dokumentation hinaus. Er identifiziert Einsparpotenziale durch den Abgleich Ihrer Daten mit aktuellen Marktkonditionen. Basierend auf Ihrem individuellen Haushaltsrechner erhalten Sie konkrete Empfehlungen. Das System erkennt beispielsweise überteuerte Gastarife oder ungenutzte Abonnements sofort. Diese proaktive Unterstützung spart Zeit und reduziert Ihre Fixkosten systematisch. Für ein tieferes Verständnis der technologischen Hintergründe nutzen Sie unser Informationsangebot zur KI Finanzberatung. Die Verknüpfung von Analyse und Beratung schafft eine lückenlose Entscheidungsunterstützung. Sie erhalten objektive Fakten statt vager Schätzungen.
Nächste Schritte: Vom Rechner zur Handlung
Finanzielle Klarheit ist der erste Schritt zur Optimierung. Nutzen Sie unsere spezialisierten Finanzrechner, um Ihre Ziele präzise zu definieren. Ob Ratenkredit oder privater Kassensturz, die richtigen Werkzeuge liefern die notwendigen Fakten. Planen Sie den Erwerb einer Immobilie? Prüfen Sie Ihre Möglichkeiten frühzeitig im Baufinanzierungsrechner. Die Kombination aus präziser Haushaltsrechnung und marktakteullen Konditionen sichert Ihr Vorhaben ab. Starten Sie jetzt Ihre Analyse. Eine strukturierte Aufbereitung Ihrer Finanzen ist der sicherste Weg zu einer stabilen und planbaren Zukunft im Jahr 2026. Vermeiden Sie Unsicherheiten durch den Einsatz effizienter digitaler Lösungen.
Finanzielle Souveränität durch präzise Datensteuerung
Die finanzielle Stabilität im Jahr 2026 erfordert eine konsequente Abkehr von vagen Schätzungen hin zu einer datenbasierten Steuerung. Eine systematische Erfassung sämtlicher Zahlungsströme schafft die notwendige Transparenz für Banken und Versicherer. Ein moderner Haushaltsrechner bildet hierbei das Fundament für Ihre Liquiditätsplanung und eine nachhaltige Verbesserung Ihrer Kreditwürdigkeit unter Berücksichtigung aktueller regulatorischer Anforderungen. Die Identifikation versteckter Fixkosten sowie der strategische Wechsel von Dienstleistern erweitern Ihren monatlichen Handlungsspielraum effektiv und dauerhaft.
Paracini unterstützt Sie bei diesem Prozess mit effizienten und lösungsorientierten Anwendungen. Unsere kostenlosen Tools ermöglichen Ihnen eine automatisierte KI-gestützte Analyse Ihrer Ausgaben und bieten einen unabhängigen Vergleich von über 300 Anbietern. Sie erhalten dadurch eine objektive Entscheidungsgrundlage für Ihre gesamte Finanzplanung und können Sparpotenziale sofort ausschöpfen. Jetzt Haushaltsrechner nutzen und Finanzen optimieren. Übernehmen Sie die vollständige Kontrolle über Ihre wirtschaftliche Zukunft. Mit einer klaren Struktur und den richtigen digitalen Werkzeugen sichern Sie sich langfristige finanzielle Klarheit und eine stabile Basis für alle kommenden Vorhaben.
Häufig gestellte Fragen zur Haushaltsoptimierung
Was ist der Unterschied zwischen einem Haushaltsrechner und einem Haushaltsbuch?
Ein Haushaltsbuch dient primär der Dokumentation vergangener Ausgaben, während ein Haushaltsrechner diese Daten analysiert und für die Zukunft aufbereitet. Der Rechner ermittelt proaktiv Überschüsse und bewertet die finanzielle Tragfähigkeit von Krediten. Während das Buch eine reine Auflistung bleibt, fungiert der Rechner als strategisches Planungstool. Er ermöglicht die Simulation verschiedener Szenarien und hilft dabei, die Auswirkungen von Zinsänderungen oder Gehaltssprüngen auf das Budget sofort sichtbar zu machen.
Welche Ausgaben werden beim Haushaltsrechner oft vergessen?
Verbraucher übersehen häufig unregelmäßige Zahlungen wie jährliche Versicherungsprämien, Rundfunkbeiträge oder Kfz-Steuern. Auch Kosten für Wartungen, Urlaubsreisen und Geschenke werden selten anteilig monatlich eingerechnet. Moderne digitale Tools decken zudem oft vergessene Fixkosten auf. Dazu zählen Mikro-Abonnements für Apps, Cloud-Speicher oder Streaming-Dienste. Diese Kleinstbeträge summieren sich über das Jahr hinweg oft zu signifikanten dreistelligen Summen, die den monatlichen Spielraum unbemerkt einschränken und die Liquidität belasten.
Wie hoch sollte der monatliche Puffer in der Haushaltsrechnung sein?
Ein solider monatlicher Puffer sollte mindestens 10 bis 15 Prozent des Nettoeinkommens betragen. Alternativ empfiehlt sich eine Liquiditätsreserve von drei bis vier monatlichen Fixkostensummen. Dieser Betrag sichert Sie gegen unvorhergesehene Ereignisse wie Reparaturen oder kurzfristige Einkommensausfälle ab. Ohne diesen Puffer riskieren Sie bei kleinsten Abweichungen eine teure Kontoüberziehung. Die strukturierte Planung stellt sicher, dass Sparraten und Kreditverpflichtungen auch in schwierigen Phasen ohne finanzielle Engpässe bedient werden können.
Warum verlangen Banken eine Haushaltsrechnung vor der Kreditvergabe?
Kreditinstitute nutzen die Haushaltsrechnung zur Prüfung der Kapitaldienstfähigkeit. Sie müssen sicherstellen, dass der Antragsteller die monatlichen Raten dauerhaft aus dem frei verfügbaren Einkommen leisten kann. Hierbei werden Ihre Angaben oft mit bankinternen Haushaltspauschalen abgeglichen. Eine präzise eigene Aufstellung kann hierbei vorteilhaft sein, um eine höhere Kreditwürdigkeit nachzuweisen. Seit August 2026 sind Banken durch den EU AI Act zudem verpflichtet, automatisierte Kreditentscheidungen auf Basis transparenter Datenstrukturen zu treffen.
Kann ich mit einem Haushaltsrechner meine Schufa-Score verbessern?
Ein Haushaltsrechner verbessert Ihren Schufa-Score nicht direkt, da dieser Wert auf historischen Zahlungsdaten basiert. Indirekt unterstützt er Sie jedoch massiv bei der Bonitätsoptimierung. Durch die Identifikation von Überschüssen vermeiden Sie Rücklastschriften und Zahlungsverzug, was negative Merkmale verhindert. Zudem ermöglicht die Analyse eine gezielte Umschuldung teurer Kleinkredite. Die Zusammenfassung von Verpflichtungen zu einer niedrigeren Gesamtrate verbessert Ihre Liquidität und signalisiert Kreditgebern langfristig ein stabiles und verantwortungsbewusstes Finanzmanagement.
Wie oft sollte ich meine Haushaltsrechnung aktualisieren?
Sie sollten Ihre Haushaltsrechnung monatlich prüfen und bei jeder signifikanten Änderung Ihrer Lebensumstände aktualisieren. Dazu zählen Gehaltserhöhungen, Umzüge oder der Abschluss neuer Abonnements. Eine regelmäßige Kontrolle der variablen Kosten für Lebensmittel und Freizeit hilft Ihnen, Abweichungen frühzeitig zu erkennen. Eine quartalsweise Tiefenanalyse deckt zudem langfristige Trends in Ihrem Konsumverhalten auf. Durch die kontinuierliche Pflege Ihrer Daten bleiben Sie jederzeit aussagekräftig gegenüber Banken und können schnell auf Marktveränderungen reagieren.
Sind meine Daten in einem Online-Haushaltsrechner sicher?
Die Sicherheit Ihrer Daten ist bei seriösen Anbietern durch moderne Verschlüsselungstechnologien und strikte Einhaltung der DSGVO gewährleistet. Digitale Finanztools, die in der EU betrieben werden, unterliegen zudem seit August 2026 den strengen Transparenzvorgaben des EU AI Acts. Achten Sie auf Serverstandorte innerhalb der EU. Professionelle Plattformen nutzen Bankenstandards zur Datenübertragung. Ihre Informationen werden ausschließlich zur Analyse und Optimierung Ihrer Finanzen verwendet und nicht ohne ausdrückliche Zustimmung an unbefugte Dritte weitergegeben.
Helfen Haushaltsrechner auch bei der Planung einer Baufinanzierung?
Eine detaillierte Analyse ist für die Planung einer Baufinanzierung zwingend erforderlich. Sie ermittelt die maximal tragbare monatliche Belastung, die über Jahrzehnte stabil bleiben muss. Nur durch eine genaue Gegenüberstellung aller Kosten erfahren Sie, wie viel Kapital für Zins und Tilgung tatsächlich zur Verfügung steht. Dies verhindert eine gefährliche Fehlkalkulation beim Immobilienkauf. Kombinieren Sie die Ergebnisse Ihrer Rechnung mit einem spezifischen Baufinanzierungsrechner, um verschiedene Zinsbindungen und Tilgungssätze unter realen Bedingungen sicher zu simulieren.


