

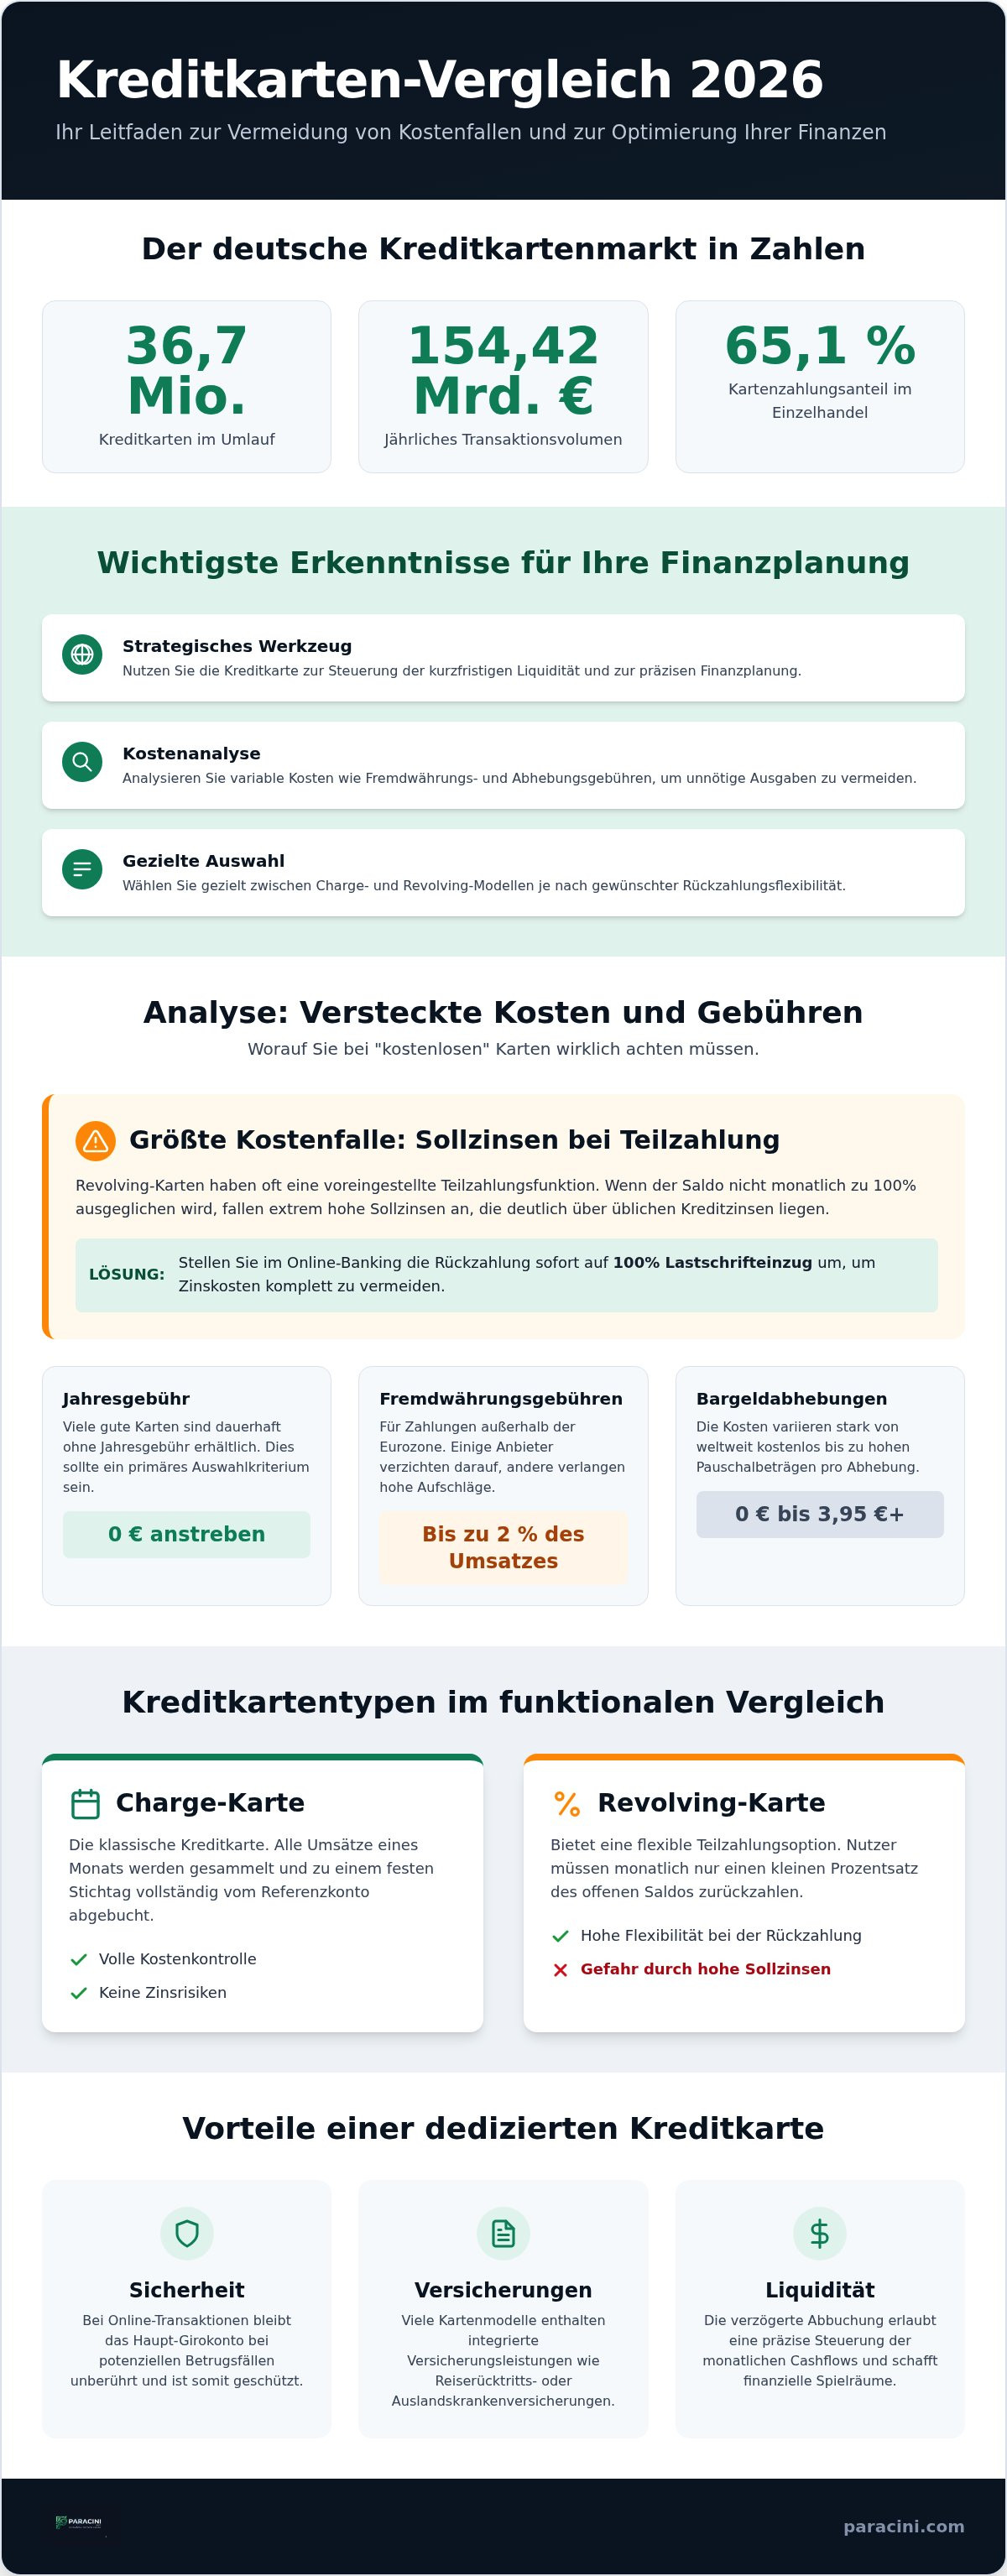
Rund 36,7 Millionen Kreditkarten befinden sich aktuell im deutschen Umlauf. Ein Großteil der Inhaber zahlt jedoch unnötig hohe Gebühren für intransparente Leistungen. Die Auswahl des passenden Modells ist im Jahr 2026 eine notwendige Maßnahme zur Liquiditätssicherung. Ein systematischer Kreditkarten-Vergleich bildet die Grundlage, um versteckte Kostenfallen bei Auslandszahlungen und hohe Sollzinsen bei Teilzahlungsoptionen zu umgehen.
Die Identifikation des optimalen Tarifs erschwert sich durch Marktveränderungen wie die Umbenennung von Barclays zu Easybank oder neue Konditionen beim PAYBACK American Express PLUS. Die Differenzierung zwischen Debit- und echten Credit-Karten bleibt für die Akzeptanz bei Reisebuchungen und Mietwagenreservierungen entscheidend. Dieser Leitfaden bietet Ihnen eine objektive Analyse aktueller Modelle. Er unterstützt Sie bei der Identifikation des optimalen Tarifs für Ihr Budget.
Wir strukturieren die wesentlichen Entscheidungskriterien für Ihre Finanzplanung. Der Fokus liegt auf der Minimierung jährlicher Fixkosten und der nahtlosen Integration in digitale Budgetplaner. Es folgt eine präzise Aufbereitung der Marktlage für eine effiziente Auswahl.
Wichtigste Erkenntnisse
- Verwendung der Kreditkarte als strategisches Werkzeug zur Steuerung der kurzfristigen Liquidität und Finanzplanung.
- Präzise Analyse variabler Kostenfaktoren wie Fremdwährungsentgelte und Abhebungsgebühren zur Vermeidung unnötiger Ausgaben.
- Gezielte Auswahl zwischen Charge- und Revolving-Modellen basierend auf der gewünschten Flexibilität bei der Rückzahlung.
- Nutzung unseres neutralen Kreditkarten-Vergleichs zur Identifikation marktgerechter Konditionen für das jeweilige Budget.
- Integration von KI-gestützten Finanzassistenten zur Optimierung der Kartenauswahl und Harmonisierung mit bestehenden Budgetplanern.
Definition und Relevanz des Kreditkarten-Vergleichs 2026
Ende 2025 verzeichnete Deutschland einen Bestand von rund 36,7 Millionen Kreditkarten. Das Transaktionsvolumen erreichte im selben Jahr einen Rekordwert von 154,42 Milliarden Euro. Diese Daten belegen die zentrale Rolle der Karte im modernen Zahlungsverkehr. Eine Kreditkarte dient heute nicht mehr primär als Zahlungsmittel für Auslandsreisen. Sie fungiert als strategisches Instrument zur kurzfristigen Liquiditätssicherung. Ein präziser Kreditkarten-Vergleich ist essenziell, um die Kostenstruktur an das individuelle Budget anzupassen. Die Karte ermöglicht eine zeitliche Entkoppelung von Kaufzeitpunkt und Kontobelastung. Dies schafft wertvolle finanzielle Spielräume im digitalen Haushalt.
Wer die Grundlagen der Kreditkarte analysiert, erkennt die Differenz zwischen der reinen Zahlungsfunktion und dem eingeräumten Kreditrahmen. Während die Zahlungsfunktion die technische Abwicklung an Verkaufsstellen übernimmt, bietet der Kreditrahmen einen Puffer für unvorhergesehene Ausgaben. Im Jahr 2026 machen Kartenzahlungen bereits 65,1 Prozent des Einzelhandelsumsatzes in Deutschland aus. Die nationale und internationale Akzeptanz bleibt dabei ein kritischer Faktor. Viele Dienstleister wie Hotels oder Mietwagenfirmen fordern für Kautionshinterlegungen weiterhin "echte" Kreditkarten mit Kreditrahmen.
Gebührenmodelle ändern sich kontinuierlich. Ein regelmäßiger Kreditkarten-Vergleich schützt vor steigenden Entgelten. Ein aktuelles Beispiel ist die Umstellung von Barclays auf Easybank im Februar 2026. Solche Marktveränderungen gehen oft mit modifizierten Konditionen einher. Wer seine Fixkosten nachhaltig minimieren will, muss die Tarife systematisch prüfen. Nur so lassen sich Karten identifizieren, die auf unnötige Jahresgebühren verzichten.
Funktionsweise moderner Kreditkartenmodelle
Jede Kreditkarte ist technisch mit einem Referenzkonto verknüpft. Bei Charge-Karten erfolgt die Abrechnung gesammelt zu einem festen Stichtag. Der Betrag wird einmal monatlich vom Girokonto eingezogen. Revolving-Karten bieten hingegen eine flexible Teilzahlungsoption. Hierbei entstehen jedoch oft signifikante Sollzinsen. Die Organisationen Visa und Mastercard stellen die globale Infrastruktur bereit. Sie garantieren die technische Abwicklung an Millionen Akzeptanzstellen weltweit. Der zinsfreie Zeitraum zwischen Kauf und Abrechnung variiert je nach Anbieter stark.
Vorteile einer dedizierten Kreditkarte für den Haushalt
Eine separate Kreditkarte erhöht die Sicherheit bei Online-Transaktionen deutlich. Das Hauptkonto bleibt bei potenziellen Betrugsfällen unberührt. Viele Kartenmodelle enthalten zudem integrierte Versicherungsleistungen. Dazu zählen Reiserücktritts- oder Auslandskrankenversicherungen. Diese Zusatzleistungen können die Versicherungskosten für den gesamten Haushalt senken. Der größte Vorteil liegt im Liquiditätsgewinn. Die verzögerte Abbuchung erlaubt eine präzise Steuerung der monatlichen Cashflows. Nutzer können notwendige Ausgaben tätigen, bevor das monatliche Gehalt eingeht, ohne das Girokonto zu belasten.
Analyse der Kostenstrukturen und versteckten Gebühren
Eine effiziente Budgetplanung erfordert die präzise Unterscheidung zwischen fixen und variablen Kosten. Während viele Anbieter mit einer Jahresgebühr von null Euro werben, entstehen die tatsächlichen Belastungen oft erst bei der Nutzung. Ein systematischer Kreditkarten-Vergleich offenbart, dass vermeintlich kostenlose Modelle durch spezifische Nutzungsprofile teuer werden können. Wer regelmäßig außerhalb der Eurozone bezahlt, muss auf Fremdwährungsgebühren achten. Karten wie die Bank Norwegian Visa oder die awa7 Visa verzichten im August 2026 auf diese Entgelte. Andere Institute verlangen bis zu zwei Prozent des Umsatzes. Ähnliches gilt für Bargeldabhebungen. Hier variieren die Kosten zwischen kostenfreien Bezügen weltweit und Pauschalbeträgen von rund 3,95 Euro im Inland.
Die größte Kostenfalle stellt die voreingestellte Teilzahlungsfunktion bei Revolving-Karten dar. Werden monatliche Salden nicht vollständig ausgeglichen, fallen hohe Sollzinsen an. Eine fundierte Analyse der Kostenstrukturen zeigt, dass diese Zinsen oft deutlich über den Konditionen herkömmlicher Kredite liegen. Um diese Belastungen zu vermeiden, sollten Nutzer die Rückzahlungsmodalitäten im Online-Banking auf 100 Prozent Lastschrifteinzug umstellen. Strategisch sinnvoll ist zudem die Prüfung von Umschuldungsoptionen. Bestehende Kreditkartenschulden lassen sich häufig durch einen günstigeren Ratenkredit ablösen, was die Zinslast massiv senkt. Für eine detaillierte Übersicht Ihrer finanziellen Optimierungspotenziale finden Sie Unterstützung in unseren Finanzrechnern und digitalen Checklisten.
Sollzinsen und effektiver Jahreszins
Die effektiven Jahreszinsen für Kreditkarten erreichen im August 2026 Spitzenwerte. Die Advanzia Gebührenfrei Mastercard Gold liegt bei 24,69 Prozent, während die Bank Norwegian Visa 24,4 Prozent veranschlagt. Im Vergleich dazu sind klassische Ratenkredite oft für einen Bruchteil dieser Kosten erhältlich. Die Zinsberechnung erfolgt taggenau ab dem Transaktionsdatum, sofern kein vollständiger Ausgleich zum Stichtag erfolgt. Nutzer sollten zur genauen Kalkulation ihrer monatlichen Belastungen unseren Kreditrechner verwenden. Dies ermöglicht eine objektive Entscheidungsgrundlage zwischen Kartenkredit und Festzinsdarlehen.
Zusatzleistungen: Wann sich Jahresgebühren amortisieren
Premium-Kreditkarten rechtfertigen ihre Jahresgebühren durch Versicherungspakete oder Lounge-Zugänge. Diese Leistungen amortisieren sich nur bei intensiver Nutzung. Eine Reiserücktrittsversicherung ist wertvoll, sofern sie keine hohen Selbstbehalte von 100 Euro oder mehr pro Schadensfall enthält. Cashback-Systeme und Meilenprogramme wie das PAYBACK American Express PLUS Modell bieten messbare Vorteile für Vielnutzer. In einem objektiven Kreditkarten-Vergleich müssen diese Boni gegen die Fixkosten aufgerechnet werden. Wer die Zusatzleistungen nicht nutzt, fährt mit einer bedingungslos kostenlosen Karte ohne Versicherungsballast wirtschaftlich besser.
Kreditkartentypen im funktionalen Vergleich
Die Auswahl des passenden Modells hängt maßgeblich von der gewünschten Abrechnungsart ab. Ein systematischer Kreditkarten-Vergleich zeigt vier grundlegende Kategorien. Charge-Karten stellen den Standard in Deutschland dar. Hierbei erfolgt die Abrechnung gesammelt einmal pro Monat. Das zinsfreie Zahlungsziel beträgt meist 30 Tage. Credit-Karten, auch Revolving-Karten genannt, bieten maximale Flexibilität. Der Inhaber entscheidet selbst über die Rückzahlungshöhe. Wie bereits im Abschnitt zu den Kostenstrukturen erläutert, fallen hierbei jedoch oft hohe Sollzinsen an, sofern der Saldo nicht vollständig ausgeglichen wird.
Debit-Karten gewinnen massiv an Bedeutung. Allein 2025 machten internationale Debit-Karten 9,4 Prozent des Kartenumsatzes im deutschen Einzelhandel aus. Bei diesem Typ erfolgt die Belastung sofort auf dem verknüpften Girokonto. Ein Kreditrahmen existiert nicht. Prepaid-Karten funktionieren ausschließlich auf Guthabenbasis. Der Nutzer muss die Karte vorab aufladen. Dies garantiert eine absolute Kostenkontrolle und schließt eine Verschuldung technisch aus. Dieser Typ ist besonders für den Einstieg oder spezifische Sicherheitsbedürfnisse geeignet.
Debit vs. Credit: Die Kautionsproblematik
Für Vielreisende ist die technische Unterscheidung zwischen Debit- und Credit-Karten entscheidend. Viele Autovermietungen und Hotels akzeptieren Debit-Karten nicht für die Hinterlegung einer Kaution. Die Terminals prüfen beim Einlesen den Status der Karte. Bei einer echten Credit-Karte wird der Kautionsbetrag auf dem Kreditrahmen blockiert. Das Geld bleibt auf dem Konto des Inhabers, ist aber für den Anbieter reserviert. Debit-Karten verfügen über keinen solchen Rahmen. Eine Blockierung ist hier oft technisch nicht vorgesehen oder erfordert eine direkte Abbuchung vom Guthaben, was viele Dienstleister ablehnen. Wer regelmäßig Mietwagen bucht, sollte daher zwingend ein Modell mit echtem Kreditrahmen in seinen Kreditkarten-Vergleich einbeziehen.
Prepaid-Karten für spezifische Nutzergruppen
Prepaid-Karten eignen sich ideal für Studenten oder Personen mit unregelmäßigem Einkommen. Auch bei einer negativen Bonität stellen sie eine verlässliche Option dar. Da keine Kreditprüfung stattfindet, dienen sie oft als Kredit ohne Schufa Alternative für den täglichen Zahlungsverkehr. Ein weiterer Vorteil ist die Sicherheit bei Online-Einkäufen. Im Falle eines Datenmissbrauchs ist lediglich das aktuell aufgeladene Guthaben gefährdet. Nutzer sollten jedoch die oft höheren Gebühren für Aufladungen oder jährliche Bereitstellung beachten. Diese Kartenmodelle bieten eine solide Basis für eine kontrollierte Finanzplanung ohne Verschuldungsrisiko.
Auswahlkriterien für Ihre individuelle Finanzplanung
Die Auswahl einer Kreditkarte folgt einer logischen Struktur. Ein methodisches Vorgehen verhindert Fehlentscheidungen und unnötige Kostenbelastungen. Nutzer sollten ihren Bedarf in fünf Schritten präzisieren. Erstens ist die Analyse des Zahlungsverhaltens entscheidend. Werden Umsätze primär im Inland oder in Fremdwährungen generiert? Zweitens muss die Kompatibilität mit der bestehenden Kontostruktur geprüft werden. Viele Kartenmodelle funktionieren unabhängig vom Hausbank-Girokonto. Drittens gilt es, den tatsächlichen Nutzen von Zusatzleistungen wie Versicherungen gegen die Jahresgebühr aufzurechnen. Viertens ist ein Abgleich der Bonitätsanforderungen mit dem eigenen Schufa-Score zwingend. Abschließend erfolgt die finale Auswahl über einen objektiven Kreditkarten-Vergleich.
Ein strukturierter Auswahlprozess sichert die langfristige Finanzstabilität. Er vermeidet die Inanspruchnahme von Karten mit unpassenden Kreditrahmen oder überhöhten Zinsen. Validieren Sie Ihre Anforderungen mit unseren Finanzrechnern und digitalen Checklisten, bevor Sie einen verbindlichen Antrag stellen. Dies schafft Transparenz über Ihre tatsächlichen monatlichen Spielräume.
Bonitätsprüfung und Antragsprozess
Moderne Antragsprozesse im Jahr 2026 sind vollständig digitalisiert. Institute fordern zur Prüfung meist aktuelle Einkommensnachweise und eine Identitätsfeststellung. Das Video-Ident-Verfahren und die digitale Signatur verkürzen die Bearbeitungszeit auf wenige Minuten. Jede Beantragung einer Kreditkarte löst eine Abfrage bei der Schufa aus. Ein verantwortungsvoller Umgang mit dem Kreditrahmen verbessert den Score langfristig. Häufige Kartenwechsel in kurzen Abständen können die Bewertung hingegen negativ beeinflussen. Nutzer sollten daher gezielt nach Anfragen zum Kreditrahmen suchen. Diese sind schufa-neutral und beeinträchtigen die Bonität nicht.
Kreditkarten für Geschäftskunden und Selbstständige
Selbstständige und Freiberufler profitieren von einer strikten Trennung zwischen privaten und betrieblichen Finanzen. Geschäftskreditkarten bieten hierfür die notwendige Infrastruktur. Spezielle Abrechnungsmodelle ermöglichen oft verlängerte Zahlungsziele von bis zu 60 Tagen. Dies optimiert den geschäftlichen Cashflow erheblich. Integrierte Reporting-Tools erlauben einen direkten Export der Transaktionsdaten in Buchhaltungsprogramme. Solche Funktionen reduzieren den administrativen Aufwand am Monatsende. Ein detaillierter Kreditkarten-Vergleich für den Business-Sektor berücksichtigt zudem die Kosten für Partnerkarten und spezifische Reise-Features für Mitarbeiter.
Der digitale Kreditkarten-Vergleich mit Paracini
Paracini fungiert als neutrale Instanz im Bereich der Finanzvermittlung. Unser Kreditkarten-Vergleich basiert auf einer objektiven Datenbasis. Die Rangfolge der Ergebnisse erfolgt ohne Beeinflussung durch Provisionszahlungen der Institute. Ziel ist die Identifikation des Tarifs mit der höchsten Effizienz für Ihr individuelles Ausgabenprofil. Der Prozess ist vollständig digitalisiert. Er ermöglicht einen nahtlosen Übergang von der Analyse bis zum finalen Kartenabschluss. Dies spart Zeit und reduziert die Komplexität bei der Auswahl eines passenden Finanzprodukts.
Die technologische Grundlage bildet die automatisierte Analyse Ihrer Haushaltsausgaben. Das System erkennt wiederkehrende Kostenstrukturen und identifiziert Sparpotenziale. Durch den Abgleich mit aktuellen Marktdaten erhalten Sie eine präzise Entscheidungsgrundlage. Dieser datengetriebene Ansatz eliminiert subjektive Einschätzungen. Er stellt sicher, dass die gewählte Karte Ihre Fixkosten minimiert und gleichzeitig maximale Akzeptanz bietet. Die Integration in bestehende digitale Budgetplaner ist dabei ein wesentlicher Bestandteil für eine moderne Vermögensbildung.
KI-gestützte Entscheidungsunterstützung
Die Einbindung moderner KI Finanzassistenten markiert den Standard für das Jahr 2026. Algorithmen analysieren Ihre Transaktionsmuster in Echtzeit. Sie finden Kartenmodelle, die exakt zu Ihrem Nutzungsverhalten passen. Wer beispielsweise häufig bei spezifischen Einzelhändlern einkauft oder international reist, erhält maßgeschneiderte Empfehlungen. Statische Ranglisten werden durch dynamische Analysen ersetzt. Sicherheit und Datenschutz stehen bei dieser KI-Analyse an oberster Stelle. Alle Daten werden nach aktuellen Standards verschlüsselt verarbeitet. Die Hoheit über die Informationen verbleibt stets beim Nutzer. Paracini agiert hier als verlässlicher Assistent im Hintergrund.
Ganzheitliche Optimierung Ihrer Fixkosten
Eine isolierte Betrachtung der Kreditkarte ist für eine strategische Finanzplanung nicht ausreichend. Die Kombination mit einem fundierten Girokonto-Vergleich schafft zusätzliche Synergieeffekte. Oft lassen sich Paketlösungen identifizieren, die Kontoführungsgebühren und Kreditkartenkosten bündeln. Nutzen Sie unsere Budgetplaner zur langfristigen Steuerung Ihres Kapitals. Für fachspezifische Rückfragen zur Vermittlung steht ein direkter Kontaktweg bereit. Wir unterstützen Sie bei der Harmonisierung Ihrer gesamten Kontostruktur. Dies führt zu einer transparenten und kosteneffizienten Verwaltung Ihrer privaten oder geschäftlichen Finanzen.
Strategische Optimierung Ihrer Zahlungsverkehrs-Struktur
Die Auswahl der passenden Karte ist eine notwendige Maßnahme zur Haushaltsoptimierung im Jahr 2026. Eine präzise Differenzierung zwischen Debit- und Credit-Modellen sichert die notwendige Akzeptanz bei internationalen Reisebuchungen und Mietwagenreservierungen. Durch die Vermeidung von Teilzahlungsoptionen und den Fokus auf kostenlose Tarife lassen sich jährliche Fixkosten signifikant reduzieren. Ein systematischer Kreditkarten-Vergleich bildet hierfür die objektive Datenbasis für eine sachliche Entscheidung. Der Abgleich von zahlreichen Tarifmerkmalen stellt sicher, dass intransparente Gebührenstrukturen frühzeitig erkannt werden.
Paracini unterstützt Sie als neutraler Vermittler bei diesem Auswahlprozess. Unsere KI-gestützte Tarifanalyse identifiziert die lösungsorientierte Option für Ihr spezifisches Transaktionsprofil. Wir garantieren seit 2026 eine unabhängige Vermittlung und höchste Standards durch TÜV-geprüfte Datensicherheit. Die Integration in Ihre digitale Finanzplanung erfolgt ohne administrativen Mehraufwand und bietet sofortige Transparenz über Ihre monatlichen Cashflows.
Nutzen Sie die verfügbaren technologischen Möglichkeiten zur Stärkung Ihrer Liquidität. Eine strukturierte Kartenwahl ist die Basis für eine effiziente Kostenkontrolle im digitalen Zahlungsverkehr. Wir begleiten Sie bei der Identifikation des optimalen Tarifs für Ihr Budget.
Jetzt Kreditkarten vergleichen und Konditionen sichern
Häufig gestellte Fragen zum Kreditkarten-Vergleich
Was ist der Unterschied zwischen einer Visa und einer Mastercard?
Visa und Mastercard sind reine Zahlungsnetzwerke und geben selbst keine Karten heraus. Die Konditionen wie Gebühren oder Zinsen werden von der jeweiligen Bank festgelegt. Beide Systeme bieten eine nahezu identische globale Akzeptanz an Millionen von Terminals. In einem Kreditkarten-Vergleich spielen sie eine untergeordnete Rolle gegenüber den Bankkonditionen. Unterschiede finden sich lediglich in spezifischen Zusatzvorteilen der Netzbetreiber oder bei der Akzeptanz in sehr entlegenen Regionen.
Welche Kreditkarte ist am besten für Auslandsreisen geeignet?
Die optimale Reisekarte verzichtet konsequent auf Fremdwährungsgebühren und Entgelte für Bargeldabhebungen. Für Mietwagenbuchungen ist zudem ein Modell mit echtem Kreditrahmen erforderlich, um Kautionshinterlegungen technisch zu ermöglichen. Karten wie die Bank Norwegian Visa bieten diese Kombination im Jahr 2026 an. Reisende sollten darauf achten, dass die Karte keine versteckten Kosten bei der Währungsumrechnung am Geldautomaten verursacht. Ein Vergleich der Versicherungsleistungen ergänzt die Auswahl für Langzeiturlauber.
Kann ich eine Kreditkarte trotz negativem Schufa-Eintrag erhalten?
Ja, der Erhalt einer Karte ist über Prepaid-Modelle oder Debit-Karten technisch möglich. Da diese Karten auf Guthabenbasis funktionieren oder Umsätze sofort vom Konto abbuchen, entfällt das Ausfallrisiko für die Bank. Ein klassischer Kreditrahmen wird bei negativer Bonität jedoch meist abgelehnt. Nutzer können solche Alternativen für den täglichen Zahlungsverkehr einsetzen. Es empfiehlt sich die Prüfung spezieller Angebote zur finanziellen Eingliederung, die keine Schufa-Abfrage für die reine Zahlungsfunktion voraussetzen.
Wie sicher sind Zahlungen mit der Kreditkarte im Internet?
Zahlungen sind durch Verfahren wie 3D Secure und moderne Verschlüsselungstechnologien sehr sicher. Kunden haften bei Missbrauch meist nur bis zu einem gesetzlichen Höchstbetrag von 50 Euro, sofern keine grobe Fahrlässigkeit vorliegt. Viele Banken bieten zudem Echtzeit-Benachrichtigungen über jede Transaktion per App an. Dies ermöglicht eine sofortige Reaktion bei unbefugten Zugriffen. Die Nutzung virtueller Kreditkarten für Online-Einkäufe erhöht den Schutzfaktor zusätzlich, da die primären Kartendaten nicht an den Händler übermittelt werden.
Ab wann lohnt sich eine Kreditkarte mit Jahresgebühr?
Eine Karte mit Jahresgebühr rechnet sich, wenn der monetäre Gegenwert der Zusatzleistungen die Fixkosten übersteigt. Dies ist häufig bei inkludierten Reiseversicherungspaketen oder Lounge-Zugängen für Vielflieger der Fall. Wer beispielsweise drei Reisen pro Jahr bucht, spart durch die enthaltene Reiserücktrittsversicherung oft mehr als die Jahresgebühr kostet. Ein systematischer Kreditkarten-Vergleich hilft dabei, die Opportunitätskosten zu berechnen. Für Gelegenheitsnutzer ohne Bedarf an Versicherungen sind beitragsfreie Karten fast immer die wirtschaftlichere Wahl.
Was passiert, wenn ich meine Kreditkartenabrechnung nicht sofort bezahle?
Bei ausbleibendem sofortigem Ausgleich greift bei Revolving-Karten automatisch die Teilzahlungsfunktion. Auf den offenen Betrag fallen dann die vertraglich vereinbarten Sollzinsen an, die im Jahr 2026 oft über 20 Prozent liegen. Dies führt zu einer schnellen Erhöhung der Gesamtschuld durch den Zinseszinseffekt. Um diese Kosten zu vermeiden, sollte der monatliche Einzug auf 100 Prozent eingestellt werden. Eine dauerhafte Inanspruchnahme des Kreditrahmens ist aufgrund der hohen Zinslast finanziell nicht empfehlenswert.
Wie kann ich meine Kreditkarte im Notfall sperren lassen?
Im Notfall kann die Karte über den zentralen Sperr-Notruf 116 116 oder direkt über die Banking-App gesperrt werden. Dieser Dienst ist in Deutschland rund um die Uhr erreichbar und für fast alle Institute gültig. Nach der Sperrung ist keine weitere Transaktion mehr möglich. Nutzer sollten sich die Uhrzeit der Sperrung notieren, um die Haftungsgrenzen rechtlich abzusichern. Viele moderne Apps erlauben zudem eine temporäre Deaktivierung der Karte, falls diese lediglich verlegt wurde.
Gibt es kostenlose Kreditkarten ohne Mindestumsatz?
Ja, es existieren zahlreiche dauerhaft kostenlose Kreditkarten ohne Mindestumsatz auf dem deutschen Markt. Diese Modelle verzichten auf eine jährliche Grundgebühr, unabhängig davon, wie oft die Karte eingesetzt wird. Ein umfassender Kreditkarten-Vergleich zeigt jedoch, dass bei diesen Karten oft Gebühren an anderer Stelle anfallen, etwa bei Bargeldabhebungen oder Fremdwährungszahlungen. Nutzer sollten daher genau prüfen, ob das kostenlose Modell zu ihrem individuellen Nutzungsprofil passt. Für die reine Bereithaltung als Notfallkarte sind diese Angebote ideal.


