

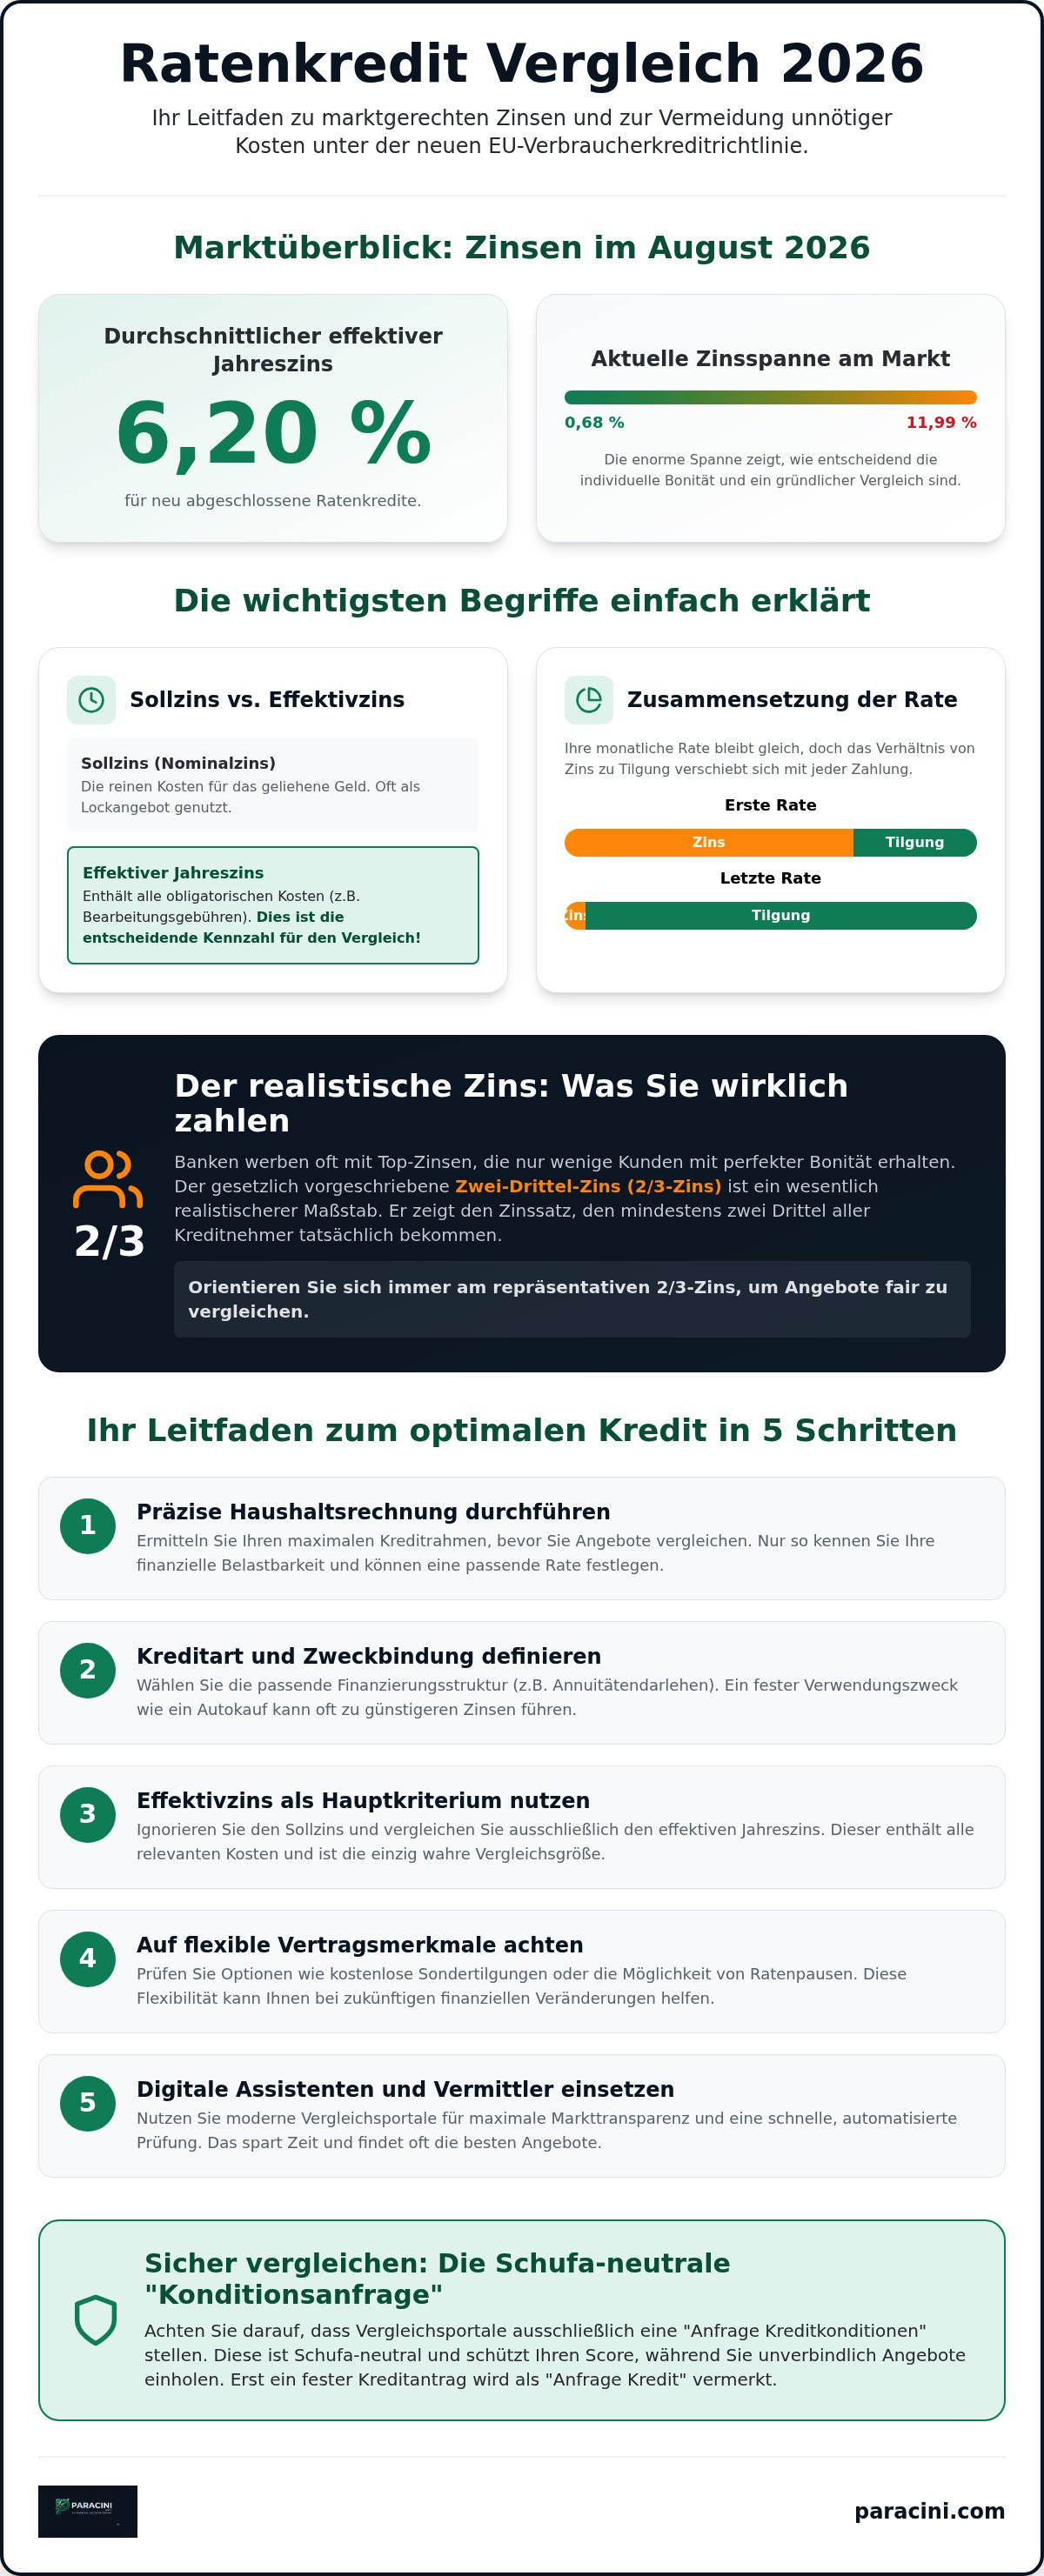
Im August 2026 liegt der durchschnittliche effektive Jahreszins für neue Ratenkredite bei 6,20 Prozent. Dennoch erhalten viele Antragsteller aufgrund intransparenter Zinsspannen und strenger Bonitätskriterien kein marktgerechtes Angebot. Ein professioneller Ratenkredit Vergleich erfordert heute mehr als nur den Blick auf den günstigsten Lockvogelzins. Die aktuelle Zinsspanne am Markt ist mit Werten zwischen 0,68 und 11,99 Prozent extrem weit gefasst.
Sie stehen oft vor der Herausforderung, zwischen dem repräsentativen Zwei-Drittel-Zins und versteckten Kosten in Restschuldversicherungen zu differenzieren. Hinzu kommt die Sorge vor negativen Auswirkungen auf den Schufa-Score durch bloße Konditionsanfragen. Diese strukturellen Hürden erschweren die Identifikation wirklich vorteilhafter Finanzierungen. Effizienz und Transparenz sind hier die entscheidenden Faktoren für eine fundierte wirtschaftliche Entscheidung.
Dieser Leitfaden vermittelt Ihnen die notwendige Struktur für einen objektiven Kreditvergleich im Jahr 2026. Sie lernen die Identifikation marktgerechter Konditionen unter Berücksichtigung der neuen EU-Verbraucherkreditrichtlinie. Der Fokus liegt auf der Erzielung eines minimalen effektiven Jahreszinses bei gleichzeitiger Vermeidung unnötiger Zusatzkosten. Eine Analyse der digitalen Abwicklungsprozesse sowie der Einsatz moderner Analyse-Tools zur Haushaltsrechnung vervollständigen diese Übersicht.
Wichtigste Erkenntnisse
- Differenzierung zwischen Annuitätendarlehen und flexiblen Kreditrahmen zur Wahl der passenden Finanzierungsstruktur.
- Analyse der Zinsfaktoren zur Unterscheidung zwischen nominalem Sollzins und dem für die Gesamtkosten entscheidenden effektiven Jahreszins.
- Identifikation flexibler Vertragsmerkmale wie kostenlose Sondertilgungen für eine optimale Anpassung an zukünftige Liquidität.
- Durchführung einer präzisen Haushaltsrechnung zur Ermittlung des maximalen Kreditrahmens vor dem eigentlichen Ratenkredit Vergleich.
- Nutzung digitaler Assistenten zur automatisierten Überprüfung von Umschuldungspotenzialen und zur Beschleunigung des Bewilligungsprozesses.
Grundlagen des Ratenkredits und Marktüberblick 2026
Der Ratenkredit stellt im Kern ein Annuitätendarlehen für Privatpersonen dar. Bei dieser Kreditform zahlt die Bank den vereinbarten Betrag einmalig und vollständig an den Kreditnehmer aus. Die Rückzahlung erfolgt anschließend in gleichbleibenden monatlichen Raten über eine fest definierte Laufzeit. Wer die Grundlagen des Ratenkredits versteht, erkennt schnell die Planungssicherheit dieses Modells. Im Vergleich zu einem Dispositionskredit oder einem Rahmenkredit bietet der Ratenkredit deutlich niedrigere Zinssätze. Während Dispozinsen oft im zweistelligen Bereich liegen, betrug der durchschnittliche effektive Jahreszins für neue Ratenkredite im Juli 2026 lediglich 6,20 Prozent. Ein systematischer Ratenkredit Vergleich ist essenziell, um von der aktuellen Marktsituation zu profitieren.
Die Marktsituation im Jahr 2026 ist durch die Geldpolitik der Europäischen Zentralbank geprägt. Nach der Erhöhung des Leitzinses auf 2,40 Prozent im Juni 2026 haben sich die Konditionen für Konsumkredite stabilisiert. Zudem steht im November 2026 die Umsetzung der neuen EU-Verbraucherkreditrichtlinie an. Diese sorgt für strengere Bonitätsprüfungen und mehr Transparenz bei Kleinkrediten unter 200 Euro sowie "Buy Now, Pay Later" Modellen. Ein wesentlicher Trend bleibt die Bedeutung der Zweckbindung. Kredite für spezifische Anschaffungen wie Fahrzeuge weisen oft günstigere Zinsen auf. Das Objekt dient der Bank als zusätzliche Sicherheit. Für eine präzise Vorab-Kalkulation stehen spezialisierte Tools wie der Autokreditrechner zur Verfügung.
Funktionsweise und strukturelle Merkmale
Ein Ratenkredit zeichnet sich durch seine starre, aber transparente Struktur aus. Die monatliche Belastung bleibt über die gesamte Dauer konstant. Dies ermöglicht eine verlässliche Budgetplanung. Die Rate setzt sich dabei aus zwei Komponenten zusammen:
- Zinsanteil: Die Gebühr für die Bereitstellung des Kapitals.
- Tilgungsanteil: Der Betrag, der die eigentliche Restschuld reduziert.
Mit fortschreitender Laufzeit sinkt der Zinsanteil innerhalb der Rate, während der Tilgungsanteil steigt. Diese Dynamik sorgt für eine kontinuierliche Entschuldung ohne Überraschungen. Die Zinsbindung gilt üblicherweise für die gesamte Vertragslaufzeit.
Vorteile der digitalen Kreditvermittlung
Der Prozess der Kreditaufnahme hat sich bis 2026 massiv beschleunigt. Digitale Plattformen ermöglichen vollautomatisierte Kreditentscheidungen in Echtzeit. Ein moderner Ratenkredit Vergleich über Portale wie Paracini bietet maximale Markttransparenz. Nutzer erhalten innerhalb weniger Minuten eine Rückmeldung zu ihrer individuellen Bonität. Ein entscheidender Vorteil ist die Unverbindlichkeit der Anfrage. Professionelle Vermittler nutzen das Merkmal "Konditionsanfrage". Dies ist Schufa-neutral und beeinflusst Ihren Score nicht negativ. Erst bei einem tatsächlichen Vertragsabschluss erfolgt die finale Meldung an die Auskunfteien. Diese methodische Vorgehensweise schützt die Kreditwürdigkeit während der Suchphase.
Zinskonditionen und Bonitätsfaktoren im Detail
Die Bewertung eines Kreditangebots basiert primär auf zwei Kennzahlen: dem Sollzins und dem effektiven Jahreszins. Während der Sollzins lediglich die reine Leihgebühr für das Kapital beschreibt, umfasst der effektive Jahreszins alle obligatorischen Zusatzkosten. Ein objektiver Ratenkredit Vergleich orientiert sich daher ausschließlich am Effektivzins. Gesetzlich sind Banken verpflichtet, den sogenannten Zwei-Drittel-Zins anzugeben. Dieser repräsentative Zinssatz gibt an, welchen Zins mindestens zwei Drittel der Kunden tatsächlich erhalten. Er dient als realistischerer Maßstab im Vergleich zu den oft beworbenen Bestzinsen, die nur bei exzellenter Bonität erreicht werden.
Bonitätsabhängige vs. bonitätsunabhängige Zinsen
Banken unterscheiden zwischen bonitätsabhängigen und bonitätsunabhängigen Zinssätzen. Bei bonitätsunabhängigen Angeboten erhalten alle Kunden mit ausreichender Kreditwürdigkeit denselben Festzins. Dies sorgt für eine hohe Transparenz bereits vor der eigentlichen Antragstellung. Im Gegensatz dazu orientieren sich bonitätsabhängige Zinsen am individuellen Ausfallrisiko des Antragstellers. Die aktuelle Zinsspanne am Markt ist mit Werten zwischen 0,68 Prozent und 11,99 Prozent erheblich. Breite Spannen bergen das Risiko von Lockvogelangeboten. Kunden mit durchschnittlicher Bonität landen oft am oberen Ende dieser Skala. Für eine erste Orientierung ohne Dateneingabe sind die Finanzrechner von Paracini ein nützliches Hilfsmittel.
Faktoren der Kreditwürdigkeit
Die Kreditentscheidung basiert auf einer mathematischen Wahrscheinlichkeitsrechnung. Seit August 2026 regelt der EU AI Act den Einsatz von KI-Systemen beim Credit Scoring strenger. Verbraucher haben nun ein Recht auf menschliche Überprüfung bei rein automatisierten Ablehnungen. Zentrale Faktoren bleiben das regelmäßige Nettoeinkommen und der Beschäftigungsstatus. Unbefristete Arbeitsverhältnisse außerhalb der Probezeit gelten als ideal für niedrige Zinsen. Bestehende Verbindlichkeiten und monatliche Fixkosten reduzieren den frei verfügbaren Betrag für die Rate. Eine kurzfristige Score-Optimierung ist oft durch die Kündigung ungenutzter Kreditkarten oder die Zusammenfassung mehrerer Kleinkredite möglich.
Die gewählte Laufzeit beeinflusst die Gesamtkosten massiv. Kurze Laufzeiten führen zu höheren monatlichen Raten, reduzieren jedoch die Zinslast über den gesamten Zeitraum. Lange Laufzeiten entlasten das monatliche Budget spürbar. Sie erhöhen jedoch die kumulierten Zinskosten signifikant durch die längere Inanspruchnahme des Kapitals. Ein präziser Ratenkredit Vergleich wägt diese Faktoren individuell gegeneinander ab.
Wesentliche Vergleichskriterien für eine objektive Bewertung
Ein umfassender Ratenkredit Vergleich beschränkt sich nicht ausschließlich auf den effektiven Jahreszins. Die Vertragsgestaltung bestimmt maßgeblich, wie flexibel Sie auf finanzielle Veränderungen während der Laufzeit reagieren können. Besonders die Optionen zur außerplanmäßigen Tilgung stellen einen signifikanten wirtschaftlichen Vorteil dar. Diese ermöglichen es, die Zinslast durch unvorhergesehene Liquidität, etwa durch Bonuszahlungen oder Steuererstattungen, aktiv zu senken.
Flexibilität und Rückzahlungsoptionen
Die gesetzliche Regelung zur Vorfälligkeitsentschädigung begrenzt die Kosten bei einer vorzeitigen Rückzahlung. Gemäß § 502 BGB dürfen Banken maximal 1,0 Prozent der Restschuld berechnen. Bei einer Restlaufzeit von weniger als zwölf Monaten sinkt dieser Deckel auf 0,5 Prozent. Viele Institute verzichten im Wettbewerbsumfeld des Jahres 2026 jedoch vollständig auf diese Gebühr. Achten Sie gezielt auf Angebote, die unbegrenzte kostenlose Sondertilgungen erlauben. Durch zusätzliche Zahlungen reduzieren Sie die Gesamtkosten und verkürzen die Laufzeit effektiv. Nutzen Sie den Kreditrechner, um verschiedene Tilgungsszenarien vorab präzise zu simulieren. Auch vertraglich fixierte Ratenpausen bieten notwendige Sicherheit bei temporären Liquiditätsengpässen.
Zusatzleistungen und Kostenfallen
Ein kritischer Aspekt bei jedem Ratenkredit Vergleich bleibt die Restschuldversicherung (RSV). Diese Policen sollen Risiken wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod absichern. In der Praxis erhöhen sie die Kreditkosten jedoch oft unverhältnismäßig. Die Prämien werden meist als Einmalbetrag auf die Kreditsumme aufgeschlagen und über die gesamte Laufzeit mitverzinst. Dies treibt den realen Preis der Finanzierung massiv in die Höhe. Prüfen Sie vorab, ob bestehende Absicherungen wie eine Risikolebensversicherung oder eine Berufsunfähigkeitsversicherung bereits ausreichenden Schutz für Ihre Hinterbliebenen oder Ihre Ratenzahlungsfähigkeit bieten.
Seit der Umsetzung der neuen EU-Verbraucherkreditrichtlinie im November 2026 gelten verschärfte Transparenzpflichten für alle Kreditinstitute. Banken müssen Kostenstrukturen nun deutlich detaillierter aufschlüsseln. Dennoch existieren weiterhin Unterschiede bei Servicegebühren, etwa für manuelle Vertragsänderungen. Eine objektive Bewertung erfordert die Prüfung dieser Checkliste:
- Sind Sondertilgungen jederzeit und in unbegrenzter Höhe ohne Zusatzkosten möglich?
- Besteht ein rechtsverbindlicher Anspruch auf mindestens eine Ratenpause pro Kalenderjahr?
- Wird die Restschuldversicherung als optionales Modul ohne Einfluss auf die Kreditbewilligung ausgewiesen?
- Verzichtet das Institut vollständig auf die gesetzlich zulässige Vorfälligkeitsentschädigung?
Transparenz bildet das Fundament für nachhaltige Kosteneffizienz. Nur wer die Details jenseits des Zinses systematisch vergleicht, vermeidet eine langfristige Bindung an unwirtschaftliche Vertragskonditionen.
Systematische Vorbereitung und Prozess der Kreditaufnahme
Eine strukturierte Vorbereitung bildet die Grundlage für eine erfolgreiche Kreditbewilligung. Viele Verbraucher initiieren einen Ratenkredit Vergleich, ohne zuvor ihre reale wirtschaftliche Belastbarkeit geprüft zu haben. Dies erhöht das Risiko einer Ablehnung durch die Banken unnötig. Ein methodisches Vorgehen spart Zeit und sichert die langfristige Zahlungsfähigkeit. Nur wer seine Zahlen kennt, kann ein Angebot objektiv bewerten und die monatliche Belastung dauerhaft tragen.
Präzise Budgetplanung als Basis
Die Haushaltsrechnung ist das zentrale Instrument zur Ermittlung des frei verfügbaren Einkommens. Hierbei werden alle regelmäßigen Einnahmen den monatlichen Fixkosten gegenübergestellt. Zu den Ausgaben zählen neben Miete und Nebenkosten auch Versicherungsprämien, Mobilitätskosten sowie Ausgaben für Lebenshaltung und Freizeit. Digitale Budgetplaner erleichtern diese Analyse durch automatisierte Kategorisierungen. Kalkulieren Sie stets einen Sicherheitskorridor für unvorhergesehene Ereignisse ein. Ein Puffer von 15 Prozent des monatlichen Restsaldos gilt als empfehlenswert. Nutzen Sie den Paracini Kreditrechner, um verschiedene Ratenmodelle und Laufzeiten vorab zu simulieren.
Der digitale Antragsprozess
Im Jahr 2026 erfolgt die Kreditaufnahme nahezu ausschließlich über digitale Kanäle. Der papierlose Prozess beginnt mit dem digitalen Kontoblick (Account Snapshot). Dieses Verfahren ermöglicht dem Kreditinstitut eine automatisierte Analyse der Kontobewegungen in Echtzeit. Das Einreichen physischer Lohnabrechnungen oder Kontoauszüge entfällt dadurch vollständig. Die Identitätsprüfung wird über das VideoIdent-Verfahren abgewickelt. Hierbei verifizieren Sie Ihre Identität in einem kurzen Videogespräch mittels eines gültigen Ausweisdokuments. Die implementierte eIDAS 2.0-Verordnung sorgt dabei für höchste Sicherheitsstandards und einen reibungslosen Ablauf über Grenzen hinweg. Die finale Unterzeichnung des Kreditvertrags erfolgt durch eine qualifizierte elektronische Signatur (eSign).
Durch die vollständige Digitalisierung verkürzt sich der Zeitraum von der Anfrage bis zur Auszahlung erheblich. Bei positiver Prüfung steht der Kreditbetrag oft innerhalb von 24 bis 48 Stunden zur Verfügung. Sofortkredite ermöglichen bei Nutzung des digitalen Kontoblicks sogar eine Gutschrift am selben Werktag. Diese Geschwindigkeit setzt jedoch voraus, dass Sie alle Informationen präzise und vollständig bereitstellen. Ein systematischer Ratenkredit Vergleich führt Sie direkt zu den Instituten mit den effizientesten Abwicklungsprozessen und modernsten Schnittstellen.
Für eine fundierte Vorbereitung Ihrer Finanzierung stehen Ihnen die digitalen Analyse-Tools von Paracini jederzeit zur Verfügung.
Effiziente Kreditvermittlung durch digitale Assistenten
Die technologische Entwicklung im Finanzsektor hat die Art und Weise, wie Verbraucher Finanzierungen abschließen, fundamental verändert. Ein moderner Ratenkredit Vergleich basiert im Jahr 2026 nicht mehr auf dem manuellen Ausfüllen zahlreicher Formulare oder dem zeitaufwendigen Sichten einzelner Bankwebseiten. Stattdessen übernehmen intelligente Algorithmen die strukturierte Aufbereitung relevanter Datenpunkte. Diese Systeme agieren als neutrale Vermittler. Sie bringen Ordnung in komplexe Marktstrukturen und ermöglichen eine objektive Bewertung verschiedener Kreditoptionen ohne emotionalen Bias. Die Automatisierung sorgt für eine fehlerfreie Analyse der individuellen Ausgangslage.
KI-gestützte Finanzanalyse
Die Identifikation von Sparpotenzialen stellt einen Kernbereich moderner Finanzassistenten dar. Durch den digitalen Kontoblick analysiert die KI bestehende Verträge und erkennt teure Altkredite oder unwirtschaftliche Versicherungsverträge. Automatisierte Umschuldungs-Checks vergleichen laufende Verbindlichkeiten kontinuierlich mit aktuellen Marktkonditionen. Ergibt sich durch eine Umschuldung ein signifikanter Zinsvorteil, erfolgt eine unmittelbare Benachrichtigung. Erfahren Sie mehr über die KI Finanzberatung und deren Möglichkeiten zur Optimierung Ihrer Haushaltskosten. Diese Technologie bietet eine objektive Entscheidungsunterstützung. Sie arbeitet rein datenbasiert und verzichtet auf den Verkaufsdruck klassischer Provisionsmodelle. Der Fokus liegt ausschließlich auf der funktionalen Verbesserung Ihrer finanziellen Struktur.
Die Paracini-Methodik für 2026
Paracini setzt auf eine konsequente Verzahnung von Analyse und Handlung. Die Plattform integriert spezialisierte Vergleichstools direkt in den Vorbereitungsprozess. Dies führt zu einer maximalen Zeitersparnis für den Nutzer. Ein zentraler Aspekt ist die Datensicherheit gemäß den aktuellen EU-Standards und dem EU AI Act. Alle Prozesse sind so gestaltet, dass die Privatsphäre gewahrt bleibt, während gleichzeitig die Effizienz der Kreditvermittlung steigt. Die neutrale Positionierung ermöglicht es, aus einer Vielzahl von Bankpartnern das objektiv beste Angebot zu selektieren. Es geht nicht um kurzfristige Abschlüsse, sondern um die langfristige Reduktion der Zinslast.
Der Ausblick auf kommende Entwicklungen zeigt eine noch stärkere Automatisierung der Finanzverwaltung. KI-gestützte Zinsüberwachung wird zum Standard für jeden laufenden Kredit. Diese Systeme informieren Nutzer proaktiv, sobald Marktschwankungen eine vorteilhafte Anpassung der Finanzierung erlauben. Die Rolle des Nutzers wandelt sich dadurch vom aktiven Sucher zum finalen Entscheider über methodisch aufbereitete Optionen. Ein systematischer Ratenkredit Vergleich wird so zum integralen Bestandteil eines effizienten Finanzmanagements. Starten Sie Ihren Vergleich in der Paracini Tool-Übersicht, um von diesen technologischen Fortschritten und einer transparenten Marktanalyse zu profitieren.
Strukturierte Kreditentscheidung im digitalen Marktumfeld
Eine fundierte Finanzierung im Jahr 2026 basiert auf Transparenz und methodischer Vorbereitung. Der reine Blick auf den Sollzins reicht nicht aus, um die wirtschaftlich beste Option zu identifizieren. Ein professioneller Ratenkredit Vergleich berücksichtigt neben dem effektiven Jahreszins zwingend die vertragliche Flexibilität durch Sondertilgungen und Ratenpausen. Angesichts eines durchschnittlichen Marktzinses von 6,20 Prozent im Juli 2026 und weiten Zinsspannen ist die präzise Auswahl des Instituts entscheidend für die langfristige Kostenersparnis. Die Berücksichtigung der neuen EU-Verbraucherkreditrichtlinie sichert Ihnen zudem ein hohes Maß an gesetzlich verankertem Verbraucherschutz.
Nutzen Sie die technologischen Vorteile für Ihre Kalkulation. Eine KI-gestützte Finanzanalyse liefert präzise Ergebnisse auf Basis Ihrer individuellen Haushaltsrechnung und identifiziert Sparpotenziale in bestehenden Verträgen. Die Marktübersicht führender deutscher Banken ermöglicht den direkten Zugriff auf marktgerechte Konditionen. Der gesamte Prozess erfolgt 100 Prozent digital und ohne zeitaufwendigen Papierkram. Dies spart wertvolle Zeit und sorgt für eine schnelle Liquidität bei maximaler Datensicherheit durch moderne Verschlüsselungsstandards.
Jetzt Ratenkredite vergleichen und Zinsen sichern. Treffen Sie Ihre Wahl auf Basis objektiver Daten und sichern Sie sich eine nachhaltige Entlastung Ihres monatlichen Budgets.
Häufig gestellte Fragen zum Ratenkredit Vergleich 2026
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt lediglich die reine Leihgebühr für das Kapital, während der effektive Jahreszins alle obligatorischen Nebenkosten umfasst. Letzterer ist die einzig verlässliche Kennzahl für einen objektiven Ratenkredit Vergleich. Er ermöglicht die Vergleichbarkeit unterschiedlicher Kreditangebote auf einer einheitlichen Basis. Gesetzliche Vorgaben verpflichten Banken zur Angabe des Effektivzinses, um versteckte Gebührenstrukturen für den Verbraucher transparent und nachvollziehbar zu machen.
Beeinflusst ein Ratenkredit-Vergleich meinen Schufa-Score?
Eine unverbindliche Konditionsanfrage im Rahmen eines Vergleichs beeinflusst Ihren Schufa-Score nicht. Seriöse Vermittler nutzen das Merkmal "Anfrage Kreditkonditionen", das für Dritte unsichtbar bleibt und die Bonität schont. Erst der tatsächliche Abschluss eines Kreditvertrages führt zu einem Eintrag bei der Auskunftei. Ein systematischer Ratenkredit Vergleich über digitale Plattformen ist daher sicher und ermöglicht die Prüfung mehrerer Angebote ohne Risiko für die eigene Kreditwürdigkeit.
Kann ich einen bestehenden Ratenkredit umschulden?
Die Umschuldung eines bestehenden Kredits ist jederzeit möglich und bei gesunkenen Marktzinsen wirtschaftlich sinnvoll. Durch den Abschluss eines neuen Darlehens mit niedrigerem effektivem Jahreszins lösen Sie die alte Restschuld ab. Dies reduziert die monatliche Rate oder verkürzt die Gesamtlaufzeit. Beachten Sie dabei die gesetzliche Vorfälligkeitsentschädigung von maximal 1,0 Prozent. Ein Vergleich der Gesamtkostenersparnis gegenüber dieser Gebühr zeigt das reale Optimierungspotenzial Ihrer aktuellen Finanzierungssituation.
Welche Unterlagen werden für einen Online-Kredit benötigt?
Für einen digitalen Kreditantrag benötigen Sie ein gültiges Ausweisdokument zur Identitätsprüfung und Nachweise über Ihr regelmäßiges Einkommen. Moderne Verfahren nutzen den digitalen Kontoblick, wodurch das Hochladen von Gehaltsabrechnungen oft entfällt. In diesem Fall analysiert das System Ihre Umsätze automatisiert. Zusätzlich sind Angaben zum Arbeitgeber und zu bestehenden finanziellen Verpflichtungen erforderlich. Die Bereitstellung vollständiger Daten beschleunigt den Bewilligungsprozess erheblich und ermöglicht eine verbindliche Kreditentscheidung innerhalb weniger Minuten.
Wann ist eine Restschuldversicherung wirklich notwendig?
Eine Restschuldversicherung ist nur in Ausnahmefällen notwendig, wenn keine anderweitige Absicherung für Hinterbliebene oder Arbeitsunfähigkeit besteht. In der Regel verteuern diese Policen den Kredit durch hohe Prämien und zusätzliche Zinskosten massiv. Prüfen Sie vorab, ob vorhandene Risikolebens- oder Berufsunfähigkeitsversicherungen die Kreditsumme bereits abdecken. Ein Verzicht auf die RSV senkt den effektiven Jahreszins oft deutlich und verbessert die Gesamtwirtschaftlichkeit Ihrer Finanzierung im Jahr 2026.
Wie schnell erfolgt die Auszahlung bei einem digitalen Kreditantrag?
Bei Nutzung voll-digitaler Prozesse erfolgt die Auszahlung meist innerhalb von 24 bis 48 Stunden nach Antragstellung. Verfahren wie VideoIdent zur Identifizierung und die qualifizierte elektronische Signatur (eSign) ersetzen den Postweg vollständig. Bei Sofortkrediten mit digitalem Kontoblick ist eine Gutschrift am selben Werktag möglich. Voraussetzung für diese Geschwindigkeit ist die fehlerfreie Übermittlung aller geforderten Informationen und eine positive automatisierte Bonitätsprüfung durch das jeweilige Kreditinstitut.
Ist eine vorzeitige Rückzahlung des Kredits jederzeit möglich?
Eine vorzeitige Rückzahlung ist gesetzlich jederzeit zulässig, wobei Banken eine Vorfälligkeitsentschädigung berechnen dürfen. Diese ist bei Ratenkrediten auf 1,0 Prozent der Restschuld begrenzt, beziehungsweise auf 0,5 Prozent bei einer Restlaufzeit unter zwölf Monaten. Viele kundenorientierte Institute verzichten im aktuellen Wettbewerb jedoch vollständig auf diese Entschädigung. Achten Sie beim Vergleich gezielt auf Klauseln zu kostenlosen Sondertilgungen, um maximale Flexibilität bei der Tilgung Ihrer Restschuld zu behalten.
Was passiert mit dem Kredit bei Arbeitslosigkeit oder Tod?
Im Todesfall geht die Kreditverpflichtung auf die Erben über, sofern keine Restschuldversicherung besteht oder diese nicht greift. Bei Arbeitslosigkeit bleibt die Zahlungspflicht grundsätzlich bestehen, es sei denn, der Vertrag sieht explizite Ratenpausen vor. Nehmen Sie in solchen Fällen umgehend Kontakt mit der Bank auf, um Stundungen oder eine Anpassung der Ratenhöhe zu vereinbaren. Eine vorausschauende Planung inklusive eines finanziellen Puffers von etwa 15 Prozent des Restsaldos schützt vor Zahlungsausfällen.


