

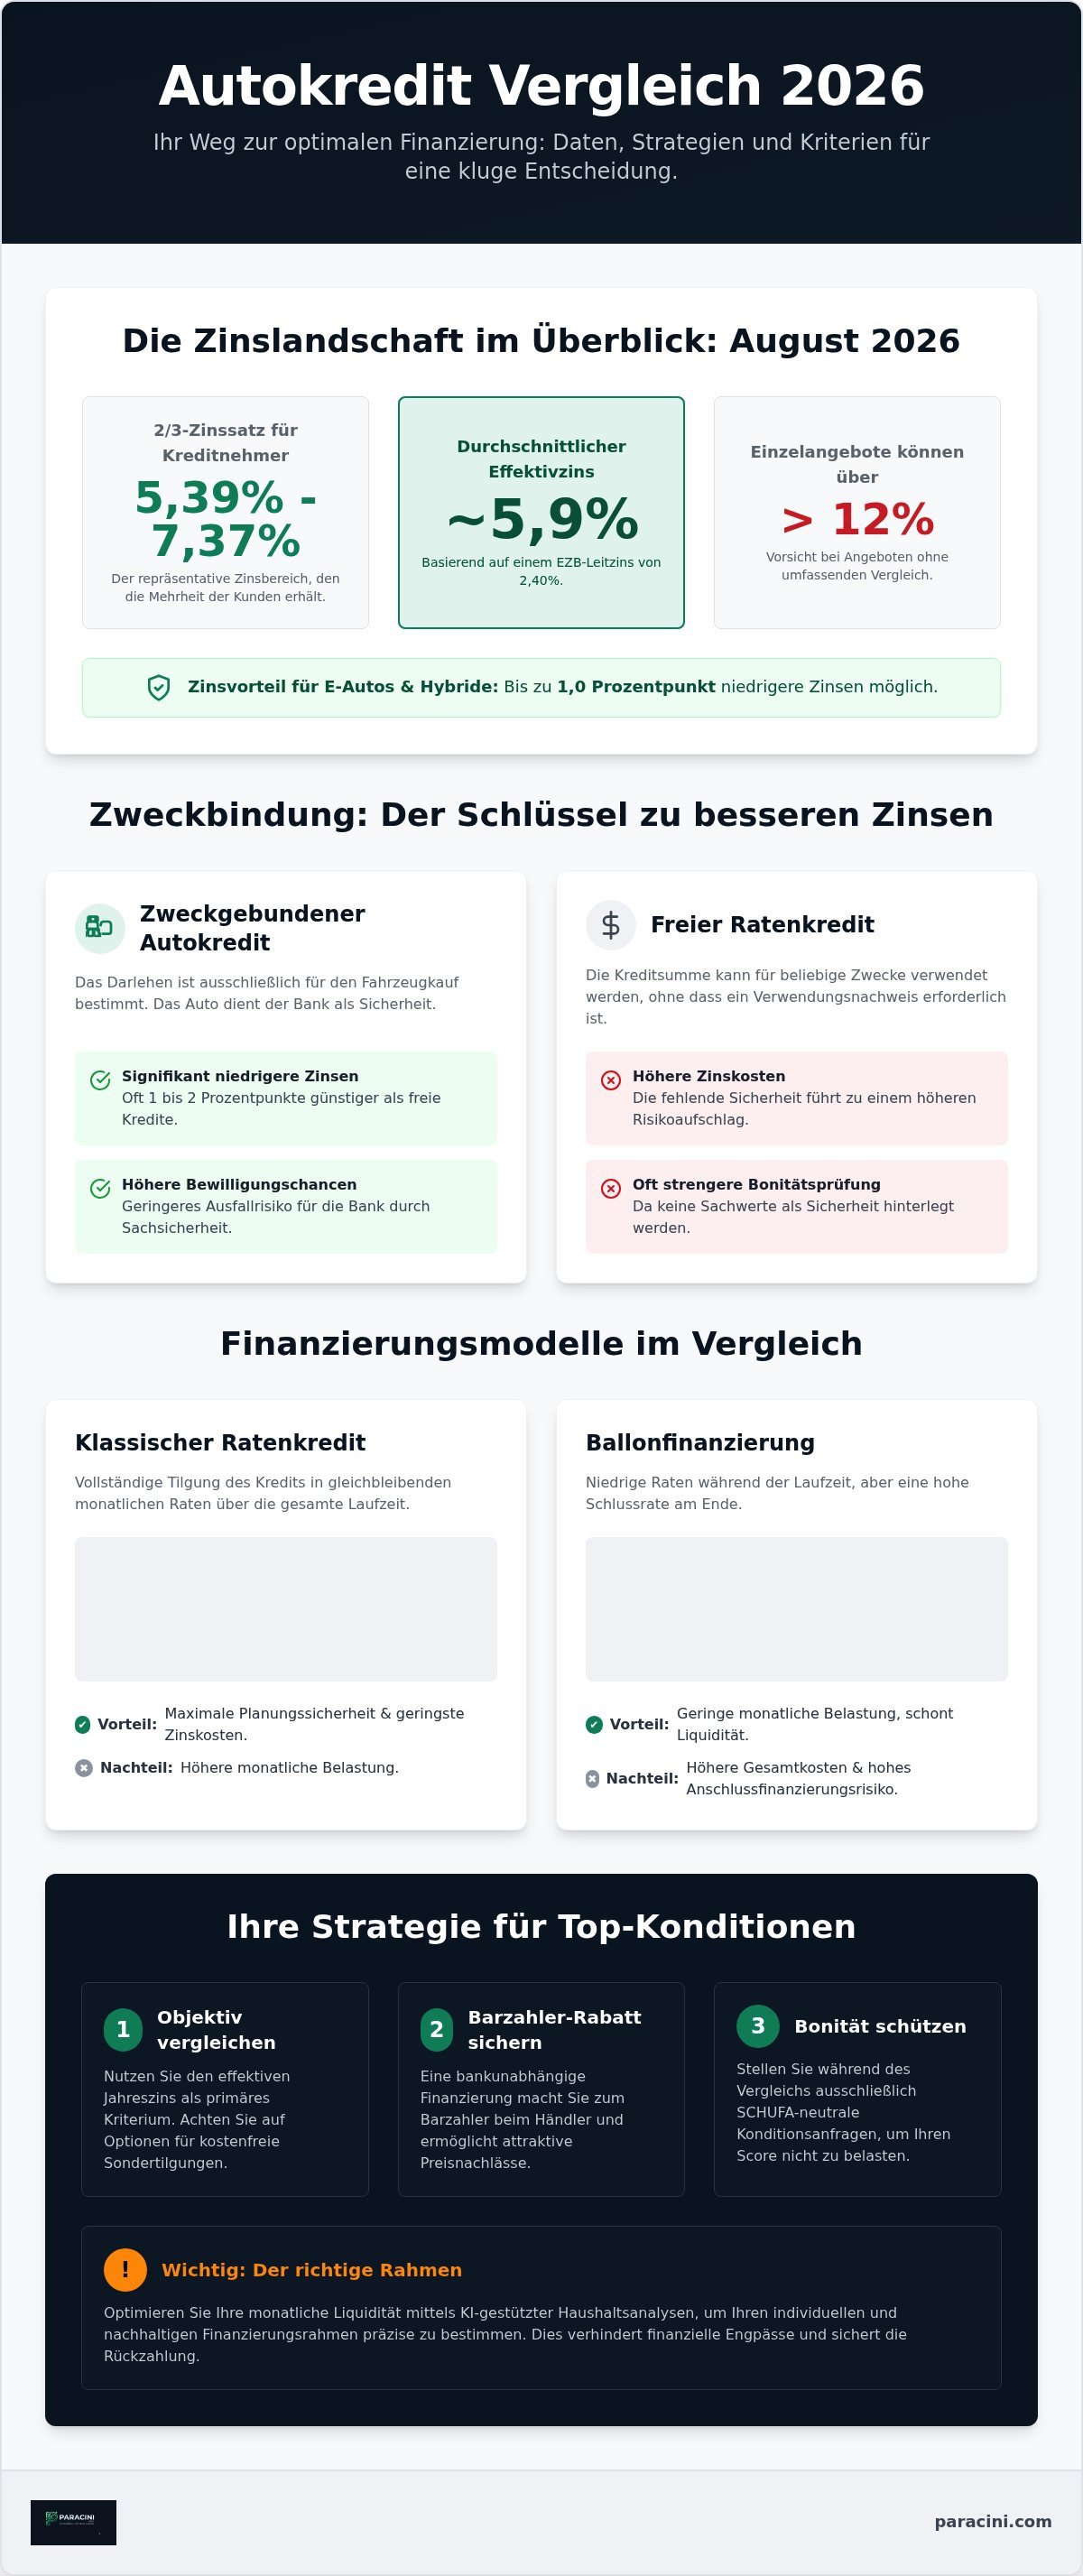
Wussten Sie, dass zwei Drittel aller Kreditnehmer im August 2026 bei renommierten Anbietern Zinsen zwischen 5,39 % und 7,37 % erhalten, während Einzelangebote oft weit über 12 % liegen? Ein präziser Autokredit Vergleich ist die Grundlage für eine wirtschaftlich sinnvolle Entscheidung. Die aktuelle Zinslandschaft bleibt für viele Verbraucher intransparent, besonders durch versteckte Kostenfaktoren in klassischen Händlerfinanzierungen oder Unsicherheiten bezüglich der neuen EU-Verbraucherkreditrichtlinie.
Sie suchen nach einer Finanzierungslösung, die Sicherheit bietet und Ihre monatliche Belastung nachhaltig minimiert. Dieser Leitfaden liefert Ihnen eine objektive Analyse der Marktkonditionen für das Jahr 2026. Sie lernen, wie Sie durch datenbasierte Auswertungen und die gezielte Auswahl zweckgebundener Darlehen den niedrigsten effektiven Jahreszins für Ihr Vorhaben identifizieren.
Der Text strukturiert den Entscheidungsprozess von der ersten Marktsichtung bis zum rechtssicheren Vertragsabschluss. Wir prüfen die Vorzüge der Barzahler-Strategie, analysieren die Auswirkungen der Kfz-Brief-Hinterlegung und erläutern Wege zu maximaler Flexibilität bei der Tilgung. So schaffen Sie eine transparente Kostenstruktur und nutzen signifikante Zinsvorteile für Ihre Kfz-Finanzierung.
Wichtigste Erkenntnisse
- Nutzen Sie einen objektiven Autokredit Vergleich, um von den Zinsvorteilen zweckgebundener Darlehen gegenüber freien Ratenkrediten zu profitieren.
- Identifizieren Sie den effektiven Jahreszins als entscheidendes Vergleichskriterium und achten Sie auf Optionen für kostenfreie Sondertilgungen.
- Sichern Sie sich durch die Barzahler-Strategie attraktive Preisnachlässe beim Fahrzeughändler durch eine bankunabhängige Finanzierung.
- Schützen Sie Ihren Bonitätsscore durch die Durchführung ausschließlich SCHUFA-neutraler Konditionsanfragen während des Vergleichsprozesses.
- Optimieren Sie Ihre monatliche Liquidität mittels KI-gestützter Haushaltsanalysen zur präzisen Bestimmung Ihres individuellen Finanzierungsrahmens.
Grundlagen des Autokredit-Vergleichs: Definition und Marktmechanismen
Ein Autokredit ist ein zweckgebundener Ratenkredit. Im Gegensatz zu einem Konsumkredit zur freien Verwendung dient dieses Darlehen ausschließlich dem Erwerb eines Kraftfahrzeugs. Die Zweckbindung ermöglicht Banken eine präzisere Risikokalkulation. Das Fahrzeug fungiert hierbei als Sachwert-Sicherheit. Die rechtliche Basis für diese Finanzierungsform bilden die gesetzliche Grundlagen des Kreditvertrags im Bürgerlichen Gesetzbuch. Ein systematischer Autokredit Vergleich hilft Ihnen, die spezifischen Vorteile dieser Kreditart gegenüber nicht zweckgebundenen Alternativen zu identifizieren.
Die Sicherheitsübereignung ist das zentrale Instrument bei der Kfz-Finanzierung. Der Kreditnehmer bleibt Halter und Nutzer des Wagens, überträgt jedoch das Eigentum während der Laufzeit auf das Kreditinstitut. Diese Absicherung führt in der Regel zu niedrigeren Zinsen. Banken honorieren das geringere Ausfallrisiko durch attraktivere Konditionen. Der effektive Jahreszins bleibt dabei die primäre Vergleichsgröße. Er bündelt den Sollzins und alle obligatorischen Nebenkosten in einer einzigen Kennzahl.
Zweckbindung vs. freier Ratenkredit
Die Zinsdifferenz zwischen zweckgebundenen und freien Krediten beträgt oft ein bis zwei Prozentpunkte. Um die Zweckbindung anzuerkennen, fordern Banken den Nachweis über den Fahrzeugkauf. Dies geschieht meist durch die Einreichung einer Kopie des Kaufvertrags. Ein kritischer Punkt beim Autokredit Vergleich ist der Verbleib der Zulassungsbescheinigung Teil II. Während viele Filialbanken das Dokument einfordern, verzichten einige Direktbanken mittlerweile auf die physische Verwahrung. Dies erhöht Ihre Flexibilität bei einem späteren Verkauf des Fahrzeugs. Mit unserem Autokreditrechner ermitteln Sie schnell, wie sich die Zweckbindung auf Ihre monatliche Rate auswirkt.
Marktentwicklung der Kfz-Zinsen 2026
Im August 2026 wird der Markt durch die Leitzinspolitik der EZB bestimmt. Der Hauptrefinanzierungssatz liegt stabil bei 2,40 %. Dies resultiert in einem durchschnittlichen effektiven Jahreszins von etwa 5,9 % für Autokredite in Deutschland. Ein deutlicher Trend ist die Förderung nachhaltiger Mobilität. Kredite für E-Autos und Hybridfahrzeuge weisen oft Zinsvorteile von bis zu 1,0 Prozentpunkten auf. Die Zinsstabilität für langfristige Laufzeiten bis 84 Monate bleibt moderat. Orientieren Sie sich beim Vergleich am sogenannten 2/3-Zins. Dieser Wert gibt an, welchen Zinssatz mindestens zwei Drittel der Kunden tatsächlich erhalten. Er ist deutlich aussagekräftiger als die oft beworbenen Bestzinsen, die nur bei exzellenter Bonität gewährt werden.
Kriterien für einen objektiven Autokredit Vergleich
Ein objektiver Autokredit Vergleich stützt sich primär auf den effektiven Jahreszins. Dieser Wert umfasst sämtliche Kostenbestandteile und macht Angebote unterschiedlicher Banken direkt vergleichbar. Beachten Sie, dass deutsche Kreditinstitute gemäß BGH-Rechtsprechung keine gesonderten Bearbeitungsgebühren für Privatkredite erheben dürfen. Neben dem Zins entscheiden die vertragliche Flexibilität und die Bonitätsanforderungen über die Qualität eines Angebots. Banken fordern für zweckgebundene Darlehen meist die Sicherungsübereignung des Fahrzeugs. Dies senkt das Ausfallrisiko für den Kreditgeber und ermöglicht Ihnen niedrigere Zinsen als bei einem freien Ratenkredit. Die neue EU-Verbraucherkreditrichtlinie sorgt ab November 2026 zudem für eine strengere Regulierung der Kreditwerbung und erhöht die Transparenz bei den vorvertraglichen Informationen.
Klassischer Ratenkredit vs. Ballonfinanzierung
Bei der Wahl des Finanzierungsmodells stehen sich Planungssicherheit und monatliche Liquidität gegenüber. Der klassische Ratenkredit sieht vor, dass das Darlehen über die gesamte Laufzeit vollständig getilgt wird. Die monatlichen Raten fallen höher aus, die Zinskosten sind jedoch insgesamt am geringsten. Dieses Modell empfiehlt sich für Langzeitbesitzer, die das Fahrzeug bis zum Ende der Nutzungsdauer fahren möchten. Die Ballonfinanzierung lockt hingegen mit sehr niedrigen monatlichen Raten. Am Ende der Laufzeit wird jedoch eine hohe Schlussrate fällig. Die Zinslast ist hierbei höher, da die Restschuld langsamer sinkt. Ein wesentliches Risiko der Ballonfinanzierung liegt im Jahr 2026 in der Anschlussfinanzierung. Sollten die Marktzinsen zum Ende der Laufzeit steigen, wird die Umschuldung der Schlussrate deutlich teurer als ursprünglich kalkuliert. Vielfahrer, die ihr Fahrzeug regelmäßig nach wenigen Jahren ersetzen, bevorzugen oft dieses Modell trotz der höheren Gesamtkosten.
Sondertilgungen und Vertragsklauseln
Vertragsdetails beeinflussen die tatsächlichen Gesamtkosten oft stärker als der beworbene Zinssatz. Kostenlose Sondertilgungen ermöglichen es Ihnen, den Autokredit Vergleich durch außerplanmäßige Zahlungen zu Ihren Gunsten zu optimieren. Jede zusätzliche Tilgung verkürzt die Laufzeit und reduziert die Zinslast. Gesetzlich ist die Vorfälligkeitsentschädigung bei einer vorzeitigen Gesamtablösung auf maximal 1 % der Restschuld begrenzt. Viele kundenorientierte Banken verzichten im aktuellen Wettbewerbsumfeld jedoch vollständig auf diese Entschädigung. Ein kritischer Blick gilt zudem der Restschuldversicherung. Diese Policen sichern das Darlehen gegen Arbeitslosigkeit oder Tod ab, erhöhen den effektiven Zins jedoch oft massiv. Bei einer stabilen Erwerbssituation sind solche Zusatzversicherungen meist verzichtbar. Die Bewertung dieser komplexen Faktoren gelingt effizienter durch den Einsatz spezialisierter digitaler Finanzrechner, die verschiedene Szenarien für Sie durchspielen.
Banken-Vergleich vs. Händlerfinanzierung: Die Barzahler-Strategie
Beim Fahrzeugkauf stehen Käufer vor der Wahl zwischen einer Finanzierung direkt über den Händler oder einem unabhängigen Bankkredit. Ein systematischer Autokredit Vergleich offenbart hierbei oft signifikante Preisvorteile durch die sogenannte Barzahler-Strategie. Während Händlerfinanzierungen durch Bequemlichkeit punkten, ermöglichen bankunabhängige Darlehen eine stärkere Verhandlungsposition im Autohaus. Der Händler erhält bei einem Bankkredit die gesamte Kaufsumme sofort ausgezahlt. Diesen Liquiditätsvorteil nutzen versierte Käufer, um Barzahler-Rabatte einzufordern, die oft weit über den Zinskosten des Kredits liegen. Händler erhalten für die Vermittlung von Krediten über ihre Partnerbanken zudem oft Provisionen. Diese Kosten werden indirekt über den Zinssatz oder den Fahrzeugpreis an Sie weitergegeben. Ein unabhängiger Vergleich schaltet diesen Vermittler aus und sorgt für eine transparente Kostenstruktur ohne versteckte Provisionsaufschläge.
Der Barzahler-Vorteil in der Praxis
Um die Wirtschaftlichkeit dieser Strategie zu prüfen, müssen Sie den möglichen Rabatt gegen die Zinslast des Bankkredits aufrechnen. Ein Nachlass von 10 % auf den Listenpreis kompensiert bei einer Laufzeit von 48 Monaten meist problemlos einen Zinssatz von 5 % oder 6 %. In Verhandlungen dient eine bereits vorliegende Kreditzusage als wertvolles Instrument. Sie signalisieren damit sofortige Kaufbereitschaft und finanzielle Unabhängigkeit. Nutzen Sie vor dem Händlerbesuch unseren Autokreditrechner, um verschiedene Szenarien aus Kaufpreisnachlass und Zinssatz präzise zu kalkulieren. So wissen Sie exakt, ab welcher Rabatthöhe sich der Verzicht auf die Händlerfinanzierung finanziell lohnt. Oft erzielen Käufer durch diese Trennung von Kauf und Finanzierung Gesamtersparnisse im vierstelligen Euro-Bereich.
Herstellerbanken und deren Einschränkungen
Lockangebote wie die 0%-Finanzierung sind im Jahr 2026 weiterhin präsent, erfordern jedoch eine genaue Transparenzprüfung. Solche Subventionsprogramme werden oft durch den Verzicht auf Preisnachlässe beim Fahrzeugkauf gegenfinanziert. Sie zahlen dann zwar keine Zinsen, aber einen deutlich höheren Kaufpreis für den Wagen. Diese Sonderkonditionen sind häufig an spezifische, lagernde Modelle oder teure Ausstattungspakete gebunden. Herstellerbanken schränken zudem Ihre Flexibilität ein. Ein Markenwechsel während der Laufzeit ist bei herstellergebundenen Modellen oft mit bürokratischen Hürden oder Kosten verbunden. Ein unabhängiger Autokredit Vergleich sichert Ihnen hingegen die Freiheit, das Fahrzeug jederzeit markenunabhängig zu verwerten oder umzuschulden. Achten Sie bei Leasing-ähnlichen Kreditmodellen der Hersteller besonders auf die Rücknahmebedingungen. Überdurchschnittliche Abzüge bei geringsten Mängeln am Ende der Laufzeit können den vermeintlichen Zinsvorteil schnell zunichtemachen. Unabhängige Banken fordern zwar oft die Sicherungsübereignung, mischen sich aber nicht in den späteren Verwertungsprozess des Fahrzeugs ein.
Schritt-für-Schritt zum Autokredit: Prozess und Dokumentation
Der Weg zur optimalen Kfz-Finanzierung beginnt mit einer präzisen Bedarfsanalyse. Ermitteln Sie zunächst die Differenz zwischen dem Kaufpreis und Ihrem verfügbaren Eigenkapital. Ein höherer Eigenanteil reduziert die Kreditsumme und verbessert häufig die Zinskonditionen. Führen Sie im nächsten Schritt einen Autokredit Vergleich durch. Achten Sie dabei strikt auf die Verwendung von SCHUFA-neutralen Konditionsanfragen. Diese Anfragen beeinflussen Ihren Bonitätsscore nicht, während eine direkte Kreditanfrage bei Ablehnung negative Spuren in Ihrer Akte hinterlassen kann. Nach der Auswahl eines passenden Angebots folgt die Zusammenstellung der Unterlagen. Kreditinstitute fordern im Jahr 2026 standardmäßig Einkommensnachweise der letzten zwei bis drei Monate sowie einen gültigen Personalausweis.
Bonitätsprüfung und Schufa-Score
Banken unterscheiden zwischen einer „Anfrage Kondition“ und einer „Anfrage Kredit“. Erstere dient lediglich der Informationsgewinnung und bleibt für Dritte unsichtbar. Ihr Schufa-Score ist das zentrale Kriterium für bonitätsabhängige Zinsen. Ein hoher Score signalisiert eine geringe Ausfallwahrscheinlichkeit und sichert Ihnen Zinsen nahe am beworbenen Bestzins. Zur Optimierung Ihrer Kreditwürdigkeit sollten Sie bestehende Kleinkredite vorab ablösen und unnötige Kreditkarten kündigen. Transparente Einblicke in Ihre finanzielle Situation erhalten Sie durch unsere digitalen Analyse-Tools, die Ihren individuellen Spielraum exakt berechnen.
Digitale Antragsstrecke 2026
Die Abwicklung erfolgt im Jahr 2026 weitgehend papierlos. Der digitale Kontoblick ersetzt den manuellen Upload von Kontoauszügen. Hierbei gewähren Sie der Bank einen einmaligen, verschlüsselten Lesezugriff auf Ihre Transaktionsdaten. Algorithmen kategorisieren Einnahmen und Ausgaben in Sekunden. Die Identifikation erfolgt via VideoIdent-Verfahren bequem per Smartphone. Die rechtsverbindliche Unterschrift leisten Sie mittels eSign. Dieser Prozess verkürzt die Zeitspanne von der ersten Kalkulation bis zur Auszahlung auf oft weniger als 24 Stunden. Nach der Überweisung des Betrags dient die Einreichung einer Kopie der Zulassungsbescheinigung Teil II als notwendiger Verwendungsnachweis für die Zweckbindung. Ein systematischer Autokredit Vergleich stellt sicher, dass Sie diese digitalen Vorteile bei den modernsten Anbietern nutzen.
Optimierung der Fahrzeugfinanzierung mit Paracini Tools
Der Einsatz spezialisierter Analyse-Werkzeuge hebt den klassischen Autokredit Vergleich auf eine neue Ebene der Präzision. Paracini agiert hierbei als neutraler Vermittler. Wir stellen Ihnen technologische Lösungen zur Verfügung, die über eine bloße Zinsübersicht hinausgehen. Die herstellerunabhängige Beratung stellt sicher, dass keine Eigeninteressen an spezifischen Bankprodukten Ihre Entscheidung beeinflussen. Ziel ist die Identifikation einer Finanzierung, die sich nahtlos in Ihre bestehende Vermögensstruktur einfügt. Die Zeitersparnis durch digitale Assistenten ist dabei ein wesentlicher Faktor für eine effiziente und zukunftssichere Planung.
KI-gestützte Haushaltsrechnung
Der KI-Finanzassistent übernimmt die objektive Bewertung Ihrer finanziellen Belastbarkeit. Das System erfasst automatisiert Ihre monatlichen Fixkosten und kategorisiert diese präzise. Es berechnet das tatsächlich verfügbare Einkommen ohne manuelle Fehlerquellen. Durch die Simulation verschiedener Zinsszenarien und Laufzeiten visualisiert das Tool die langfristigen Auswirkungen auf Ihr Budget. Intelligente Warnsysteme greifen proaktiv ein, sobald die geplante Kreditrate ein kritisches Verhältnis zum Gesamteinkommen erreicht. Diese automatisierte Analyse dient primär der Vermeidung von Überschuldung und schafft eine verlässliche Datenbasis für Ihren Kreditantrag.
Ganzheitliche Finanzplanung
Eine effiziente Fahrzeugfinanzierung betrachtet nicht nur die isolierte Kreditrate. Die Gesamtkostenminimierung erfordert die Berücksichtigung aller laufenden Faktoren. Kombinieren Sie Ihren Autokredit Vergleich idealerweise mit einem Kfz-Versicherungsvergleich. So erfassen Sie die Unterhaltskosten bereits vor der Anschaffung des Fahrzeugs. Ein günstiger Kredit verliert seinen finanziellen Vorteil, wenn die Versicherungseinstufung des Wagens unverhältnismäßig hoch ausfällt. Budgetplaner unterstützen Sie dabei, Rücklagen für Wartung und Verschleiß systematisch in die monatliche Kalkulation einzubeziehen.
Integrieren Sie das neue Darlehen konsequent in Ihre bestehende Finanzstruktur. Prüfen Sie, ob Ihre aktuelle Bankverbindung die notwendigen Funktionen für ein automatisiertes Budgetmanagement bietet. Ein Blick auf unseren Girokonto-Vergleich 2026 liefert hierfür eine fundierte Entscheidungshilfe. Der direkte Zugang zu unseren spezialisierten Finanzrechnern ermöglicht Ihnen die Erstellung detaillierter Szenarien für Ihre gesamte Haushaltsführung. Diese methodische Vorgehensweise sichert die Ratenzahlungen langfristig ab und schafft absolute Transparenz über alle relevanten Kostenstellen hinweg. Paracini fungiert hierbei als Ihr digitaler Organisator, der komplexe Optionen strukturiert für Sie aufbereitet.
Strategische Kfz-Finanzierung: Datengestützte Entscheidung für 2026
Eine wirtschaftlich erfolgreiche Fahrzeuganschaffung im Jahr 2026 basiert auf der Kombination aus einem datengestützten Autokredit Vergleich und einer präzisen Haushaltsanalyse. Wir haben dargelegt, dass die Barzahler-Strategie durch unabhängige Bankdarlehen oft höhere Ersparnisse ermöglicht als händlergebundene Subventionsprogramme. Der Fokus liegt dabei konsequent auf dem effektiven Jahreszins und der vertraglichen Flexibilität bei Sondertilgungen. Diese Faktoren bestimmen maßgeblich die Gesamtkosten über die gesamte Laufzeit hinweg.
Paracini unterstützt Sie als neutraler Vermittler bei diesem strukturierten Prozess. Unsere KI-gestützte Finanzanalyse bietet Ihnen maximale Sicherheit bei der Budgetplanung. Sie profitieren von einem neutralen Marktvergleich über alle relevanten Banken und nutzen einen vollständig digitalen Prozess ohne zeitaufwendigen Papierkram. Dies reduziert die Komplexität und sorgt für eine transparente Kostenstruktur bei Ihrer Finanzierung. Jede Informationseinheit dient dazu, Ihren Entscheidungsprozess effizienter zu gestalten.
Jetzt Autokredit-Konditionen mit den Paracini Tools berechnen
Beginnen Sie Ihre Fahrzeugfinanzierung mit klaren Strukturen und validen Daten für eine langfristige finanzielle Stabilität. Wir bereiten die relevanten Optionen für Sie auf, damit Sie Ihr neues Fahrzeug zu optimalen Konditionen übernehmen können.
Häufig gestellte Fragen zur Kfz-Finanzierung
Was ist der Unterschied zwischen einem Autokredit und einem normalen Privatkredit?
Ein Autokredit ist zweckgebunden, während ein Privatkredit zur freien Verwendung steht. Durch die Zweckbindung dient das Fahrzeug der Bank als zusätzliche Sicherheit. Dies führt im Rahmen eines Autokredit Vergleich meist zu niedrigeren Zinsen als bei unbesicherten Konsumkrediten. Kreditinstitute honorieren das reduzierte Ausfallrisiko durch vergünstigte Konditionen. Sie müssen den Kauf des Fahrzeugs jedoch nachweisen. Ein freier Ratenkredit bietet hingegen mehr Flexibilität bei der Mittelverwendung.
Muss ich den Fahrzeugbrief (Zulassungsbescheinigung Teil II) bei der Bank hinterlegen?
Die Hinterlegung der Zulassungsbescheinigung Teil II hängt vom jeweiligen Kreditinstitut ab. Filialbanken fordern das Dokument häufig als Sicherheit ein. Viele Direktbanken verzichten im Jahr 2026 jedoch auf die physische Verwahrung. In diesen Fällen reicht die Einreichung einer Kopie des Kaufvertrags aus. Dies erleichtert Ihnen den späteren Verkauf des Fahrzeugs erheblich. Prüfen Sie die spezifischen Bedingungen Ihres Anbieters vor Vertragsabschluss genau.
Welche Voraussetzungen muss ich für einen günstigen Autokredit 2026 erfüllen?
Für Top-Konditionen benötigen Sie eine exzellente Bonität und ein stabiles Beschäftigungsverhältnis. Ein unbefristeter Arbeitsvertrag außerhalb der Probezeit ist Grundvoraussetzung. Ihr Wohnsitz muss in Deutschland liegen. Seit November 2026 gelten zudem die verschärften Transparenzregeln der neuen EU-Verbraucherkreditrichtlinie. Diese verpflichten Banken zu einer noch detaillierteren Prüfung Ihrer finanziellen Leistungsfähigkeit. Ein positiver Schufa-Score bleibt das zentrale Kriterium für niedrige Zinsen.
Kann ich einen Autokredit trotz laufender anderer Kredite aufnehmen?
Die Aufnahme eines Autokredits ist trotz bestehender Verpflichtungen möglich. Entscheidend ist Ihr frei verfügbares Haushaltseinkommen nach Abzug aller Fixkosten und Kreditraten. Banken berechnen hierzu eine detaillierte Haushaltsrechnung. Übersteigt die neue Belastung Ihren finanziellen Spielraum, erfolgt eine Ablehnung zum Schutz vor Überschuldung. Nutzen Sie digitale Budgetplaner zur Vorabprüfung Ihrer individuellen Situation. Eine Umschuldung bestehender Kredite kann den Spielraum für die Fahrzeugfinanzierung oft vergrößern.
Sind Sondertilgungen bei einem Autokredit grundsätzlich kostenlos?
Kostenlose Sondertilgungen sind kein gesetzlicher Standard, sondern eine vertragliche Zusatzleistung. Gesetzlich dürfen Banken eine Vorfälligkeitsentschädigung von bis zu 1 % der Restschuld verlangen. Viele kundenorientierte Anbieter verzichten jedoch auf diese Gebühr. Achten Sie bei einem Autokredit Vergleich explizit auf Klauseln zu außerplanmäßigen Tilgungen. Solche Optionen ermöglichen Ihnen eine schnellere Schuldenfreiheit ohne zusätzliche Kostenbelastung. Die Flexibilität bei der Rückzahlung variiert zwischen den Instituten stark.
Wie wirkt sich ein E-Auto auf die Kreditkonditionen aus?
Elektrofahrzeuge werden von vielen Kreditinstituten durch spezielle Öko-Kredite gefördert. Diese zweckgebundenen Darlehen bieten oft Zinsvorteile von bis zu einem Prozentpunkt gegenüber Verbrennermodellen. Banken unterstützen damit die Transformation zur nachhaltigen Mobilität. Die Konditionen sind an den Nachweis eines reinen E-Autos oder eines Hybridfahrzeugs gebunden. Neben niedrigeren Zinsen profitieren Kreditnehmer oft von längeren Laufzeiten. Prüfen Sie gezielt Angebote für nachhaltige Finanzierungslösungen.
Was passiert mit dem Autokredit, wenn ich das Fahrzeug vorzeitig verkaufe?
Ein vorzeitiger Verkauf des Fahrzeugs erfordert die vollständige Ablösung des Restdarlehens. Sofern die Bank die Zulassungsbescheinigung Teil II als Sicherheit verwahrt, gibt sie diese erst nach Zahlungseingang frei. Sie können den Verkaufserlös direkt zur Tilgung verwenden. Beachten Sie dabei die mögliche Vorfälligkeitsentschädigung für die vorzeitige Kündigung des Vertrags. Eine Umschuldung auf einen anderen Kredit ohne Zweckbindung ist ebenfalls eine Option. Dies setzt jedoch eine entsprechende Bonität voraus.
Welche Unterlagen werden für den digitalen Kreditantrag zwingend benötigt?
Für den digitalen Antrag benötigen Sie Ihren gültigen Personalausweis oder Reisepass. Die Identifikation erfolgt meist via VideoIdent. Zudem sind Einkommensnachweise der letzten zwei bis drei Monate erforderlich. Moderne Antragsstrecken nutzen oft den digitalen Kontoblick zur automatisierten Prüfung Ihrer Umsätze. In diesem Fall entfällt das manuelle Hochladen von Kontoauszügen. Halten Sie zudem die Daten zum Fahrzeug bereit. Dazu gehören der Kaufpreis, das Erstzulassungsdatum und der Kilometerstand.


