

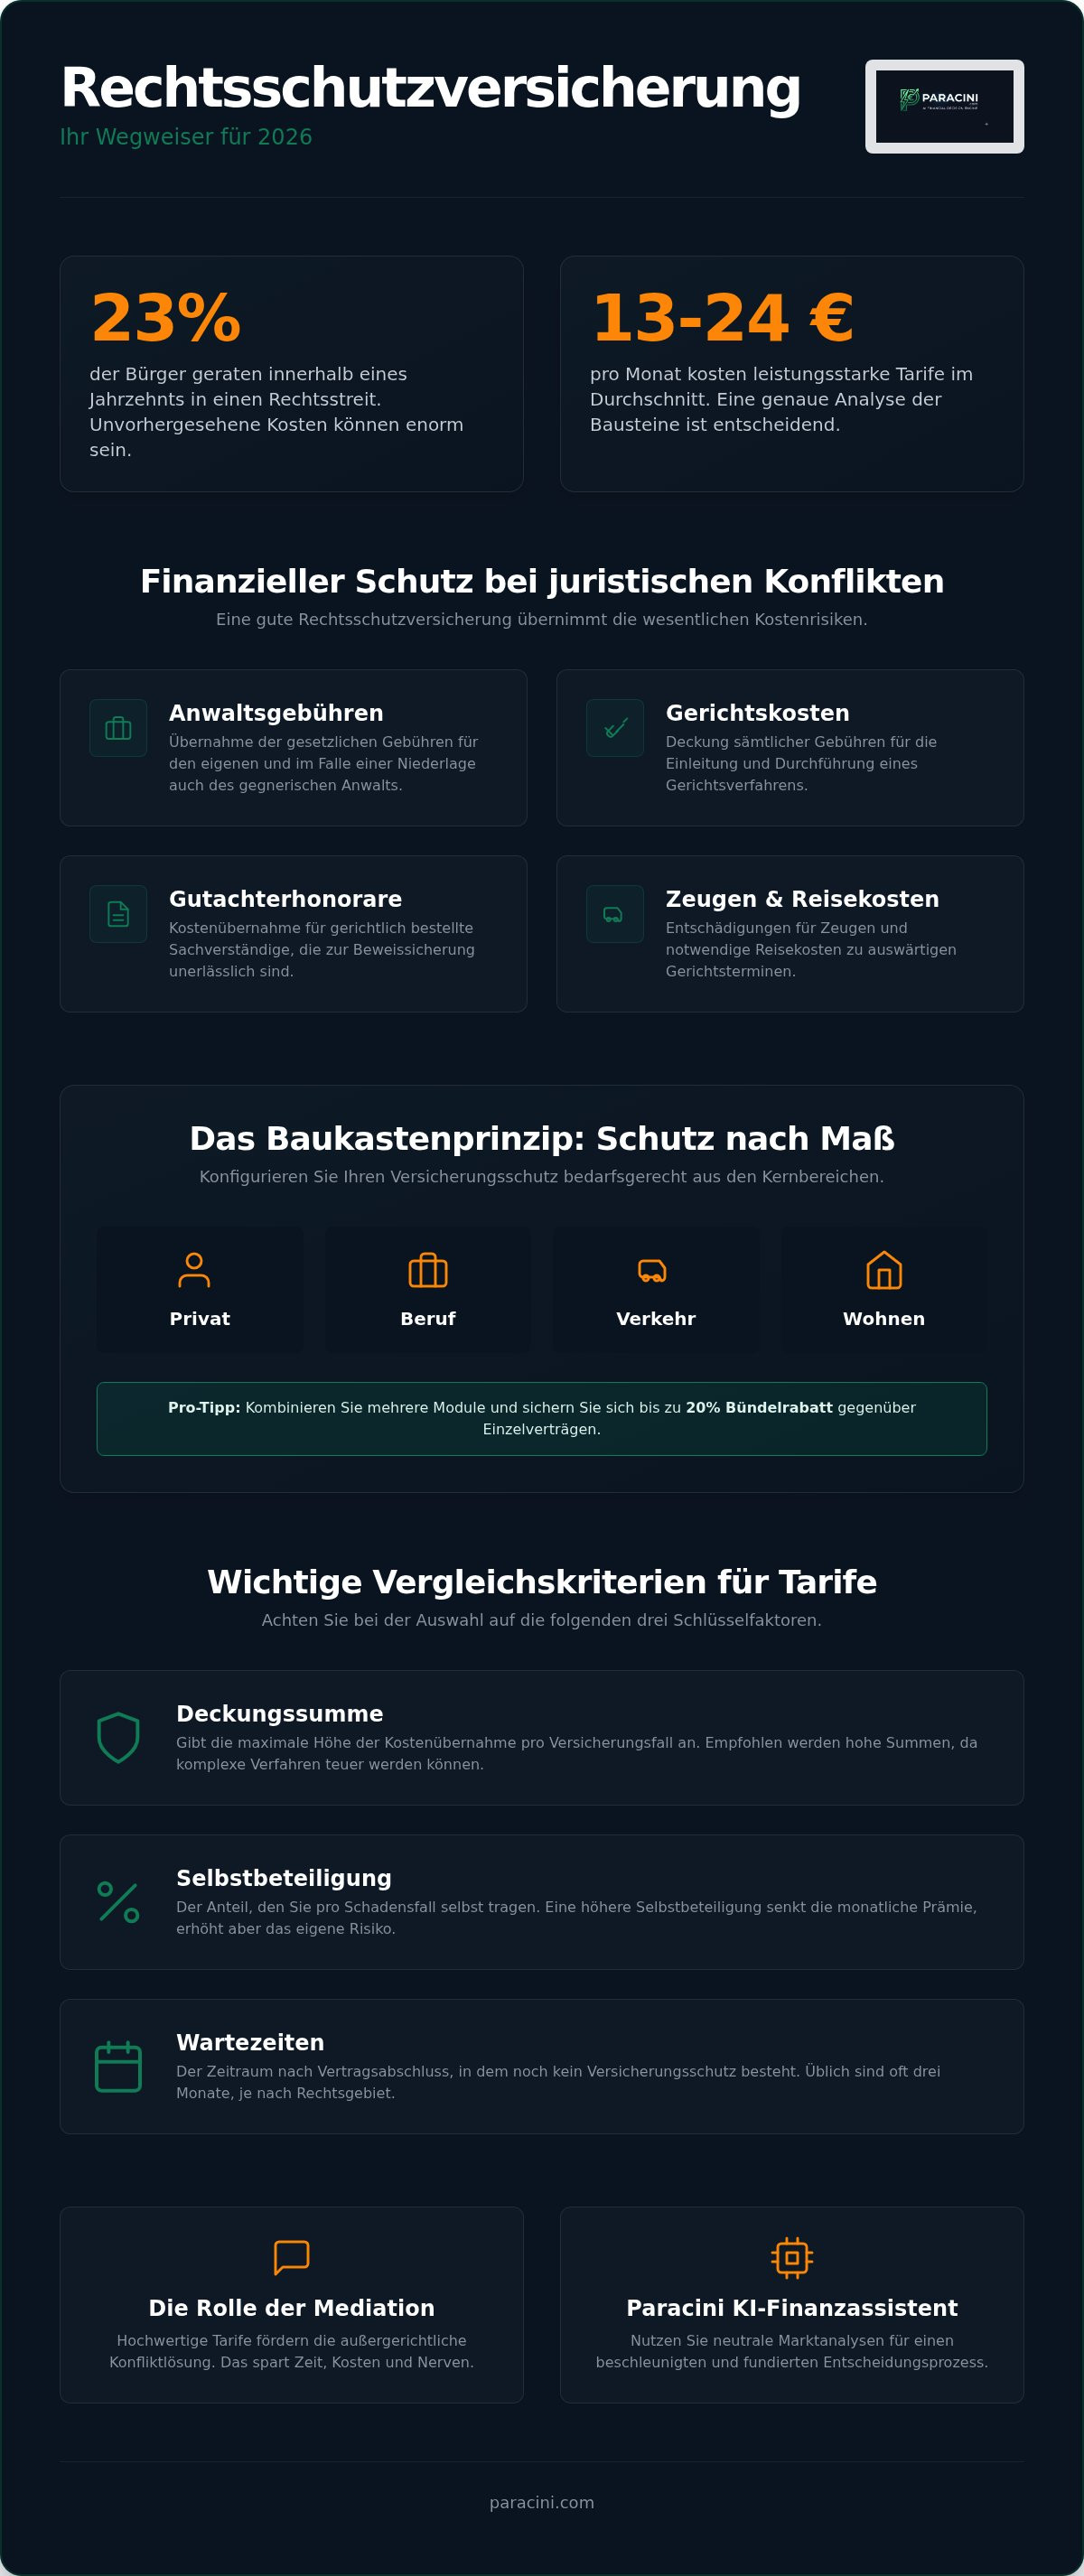
Wussten Sie, dass laut aktuellen Erhebungen lediglich 23 Prozent der Bürger innerhalb eines Jahrzehnts in gerichtliche Auseinandersetzungen geraten? Trotz dieser Quote verursachen unvorhergesehene Rechtsstreitigkeiten oft enorme Kosten für Anwälte und Gutachter. Ein systematischer Rechtsschutzversicherung Vergleich bildet die Grundlage für eine rechtssichere Finanzplanung. Viele Interessenten empfinden das aktuelle Marktangebot als unübersichtlich. Die Sorge vor langen Wartezeiten oder unzureichendem Schutz bei Vertragsabschluss ist weit verbreitet.
Dieser Leitfaden bietet eine strukturierte Analyse zur Auswahl der optimalen Rechtsschutzversicherung. Er zeigt Methoden für einen effizienten Tarifvergleich auf. Sie erhalten präzise Informationen über notwendige Deckungssummen und die Funktionsweise des modularen Baukastenprinzips. Wir erläutern zudem die Auswirkungen der neuen gesetzlichen Regelungen zum Widerrufsrecht seit Juni 2026. Da leistungsstarke Tarife preislich oft zwischen 13 und 24 Euro monatlich liegen, ist eine genaue Analyse der Leistungsbausteine entscheidend. Das Ziel ist ein individuell zugeschnittener Versicherungsschutz ohne versteckte Klauseln. Dieser Artikel unterstützt die Entscheidungsfindung durch sachliche Fakten und klare Strukturen.
Wichtigste Erkenntnisse
- Finanzielle Absicherung bei Rechtsstreitigkeiten durch die Übernahme von Anwaltsgebühren, Gerichtskosten und Gutachterhonoraren.
- Bedarfsgerechte Konfiguration des Versicherungsschutzes mittels Baukastenprinzip in den Kernbereichen Privat, Beruf, Verkehr und Wohnen.
- Strukturierter Rechtsschutzversicherung Vergleich zur Ermittlung optimaler Deckungssummen und vorteilhafter Konditionen bei der Selbstbeteiligung.
- Vermeidung von Fehlentscheidungen durch die Prüfung auf Doppelversicherungen und die Berücksichtigung spezifischer Ausschlussklauseln.
- Nutzung des Paracini KI-Finanzassistenten für eine neutrale Marktanalyse und einen beschleunigten Entscheidungsprozess.
Grundlagen der Rechtsschutzversicherung: Warum eine Absicherung 2026 unverzichtbar ist
Die Rechtsschutzversicherung fungiert als finanzieller Schutzschirm bei juristischen Konflikten. Sie übernimmt das Kostenrisiko, damit Rechtsuchende ihre Ansprüche unabhängig von ihrer aktuellen Liquidität durchsetzen können. Ein fundiertes Verständnis für die Grundlagen der Rechtsschutzversicherung bildet die Basis für jede wirtschaftlich sinnvolle Entscheidung. Im Jahr 2026 gewinnt diese Vorsorge massiv an Bedeutung. Steigende Streitwerte und angepasste Rechtsanwaltsgebühren erhöhen die finanziellen Hürden für den Gang vor Gericht spürbar. Wer heute keinen gründlichen rechtsschutzversicherung vergleich durchführt, riskiert erhebliche Deckungslücken bei komplexen Rechtsstreitigkeiten. Die Versicherung garantiert somit den gleichberechtigten Zugang zum Rechtssystem.
Der Versicherungsschutz deckt im Kern folgende Kostenfaktoren ab:
- Gesetzliche Anwaltsgebühren für die eigene Vertretung sowie die Kosten des gegnerischen Anwalts im Falle einer Niederlage.
- Gerichtskosten inklusive sämtlicher Gebühren für die Einleitung und Durchführung des Verfahrens.
- Honorare für gerichtlich bestellte Gutachter, die zur Beweissicherung oft unerlässlich sind.
- Reisekosten zu weit entfernten Gerichten sowie Entschädigungen für geladene Zeugen.
Eine klare Trennung der Leistungsarten ist für die Auswahl entscheidend. Der Schadensersatz-Rechtsschutz dient der Geltendmachung eigener Ansprüche nach Unfällen oder Sachbeschädigungen. Er unterscheidet sich grundlegend vom Rechtsschutz im Vertrags- und Sachenrecht oder dem Disziplinar-Rechtsschutz. Ein funktionaler rechtsschutzversicherung vergleich hilft dabei, die für die individuelle Lebenssituation relevanten Module präzise zu identifizieren.
Finanzielle Risiken ohne Versicherungsschutz
Ein verlorener Prozess führt ohne Absicherung zur vollen Kostenlast. Neben den eigenen Anwaltskosten sind die Gebühren der Gegenseite zu tragen. Besonders Gutachten in technischen oder medizinischen Fragen verursachen oft hohe vierstellige Beträge. Moderne Tarife integrieren deshalb zunehmend die präventive Rechtsberatung. Diese telefonische Erstberatung klärt Erfolgsaussichten frühzeitig. Sie vermeidet unnötige Klageverfahren und spart wertvolle Zeit. Die Übernahme von Zeugenauslagen ist ebenfalls ein relevanter Kostenfaktor, den private Haushalte oft unterschätzen.
Die Rolle der Mediation in modernen Tarifen
Die Mediation stellt ein Verfahren zur außergerichtlichen, einvernehmlichen Konfliktlösung dar. Hochwertige Tarife definieren die Mediation heute als obligatorischen Bestandteil ihrer Leistungen. Ein neutraler Mediator unterstützt die Parteien bei der Lösungsfindung. Dies spart Zeit und schont die Nerven der Beteiligten. Die Erfolgsquoten sind statistisch hoch. Oft lassen sich langjährige Gerichtsprozesse so innerhalb weniger Sitzungen beenden. Ein systematischer Vergleich zeigt, welche Versicherer die Kosten für Mediatoren in unbegrenzter Höhe übernehmen. Mediation ist somit ein Instrument der effizienten Streitbeilegung.
Das Baukastenprinzip: Welche Leistungsbausteine Sie wirklich benötigen
Die Rechtsschutzversicherung ist kein starres Produkt. Sie basiert auf einem modularen Baukastensystem. Diese Struktur ermöglicht eine präzise Abstimmung auf Ihre persönlichen Lebensumstände. Ein systematischer rechtsschutzversicherung vergleich deckt auf, welche Bausteine für Ihre spezifische Situation notwendig sind. Ziel ist die Vermeidung von Überversicherung bei gleichzeitig lückenloser Deckung. Die vier zentralen Säulen bilden dabei der Privat-, Berufs-, Verkehrs- und Wohnungsrechtsschutz. Durch die gezielte Auswahl sparen Sie Prämienkosten und optimieren Ihren Schutzumfang.
Kombinationsmöglichkeiten bieten oft wirtschaftliche Vorteile. Viele Versicherer gewähren Bündelrabatte, wenn Sie mehrere Module gleichzeitig abschließen. Die Ersparnis gegenüber Einzelverträgen liegt häufig bei bis zu 20 Prozent. Spezialisierte Erweiterungen existieren für Zielgruppen wie Vermieter, Selbstständige oder Beamte. Diese Profile erfordern eine differenzierte Betrachtung der Deckungssummen und Ausschlussklauseln.
Privat- und Berufsrechtsschutz im Fokus
Der Privat-Rechtsschutz bildet das Fundament Ihrer Absicherung. Er greift bei Streitigkeiten aus Verträgen des täglichen Lebens oder bei Schadensersatzforderungen. Für Arbeitnehmer ist die Ergänzung um den Berufs-Rechtsschutz essenziell. Typische Szenarien umfassen Kündigungsschutzprozesse oder die gerichtliche Durchsetzung korrekter Arbeitszeugnisse. Nicht-Erwerbstätige wie Rentner oder Studierende können auf diesen Baustein meist verzichten. Eine präzise Bedarfsanalyse verhindert hier unnötige Ausgaben für irrelevante Risiken.
Verkehrs- und Wohnungsrechtsschutz
Mobilität und Wohnverhältnisse bergen spezifische juristische Risiken. Der Verkehrs-Rechtsschutz sichert Sie bei Unfällen, Bußgeldverfahren oder drohendem Entzug der Fahrerlaubnis ab. Eine sinnvolle Ergänzung erfolgt oft durch die Verknüpfung mit der KFZ-Versicherung für eine ganzheitliche Absicherung Ihrer Mobilität. Der Wohnungs-Rechtsschutz adressiert Konflikte im Mietrecht oder Nachbarschaftsrecht. Mieter schützen sich so gegen unberechtigte Kündigungen oder Mängelanzeigen. Immobilieneigentümer benötigen diesen Baustein zur Abwehr von Ansprüchen der Wohnungseigentümergemeinschaft oder bei Grenzstreitigkeiten.
Die Wahl der richtigen Bausteine hängt maßgeblich von Ihrer beruflichen Tätigkeit und Ihrem Familienstand ab. Ein Single ohne Fahrzeug benötigt eine völlig andere Konfiguration als eine Familie mit Eigenheim und zwei PKW. Zur Identifikation Ihres optimalen Profils empfiehlt sich die Nutzung unserer digitalen Analyse-Tools. So stellen Sie sicher, dass Ihr Versicherungsschutz exakt Ihren tatsächlichen Risiken entspricht.
Vergleichskriterien für Tarife: Deckungssumme, Selbstbeteiligung und Wartezeiten
Ein systematischer rechtsschutzversicherung vergleich erfordert die Analyse technischer Kennzahlen. Die Deckungssumme stellt dabei den zentralen Wert dar. Für Rechtsstreitigkeiten im Inland und europäischen Ausland gilt eine Mindestsumme von 2 Millionen Euro als Standard. Bei weltweitem Schutz sollten höhere Summen vereinbart werden. Diese Beträge sichern die Deckung extremer Prozesskosten ab. Die freie Anwaltswahl ist ein weiteres Qualitätsmerkmal. Sie ermöglicht die Beauftragung eines spezialisierten Vertreters ohne Bindung an Partneranwälte der Versicherung. Dies sichert eine objektive und unabhängige Interessenvertretung. Manche Billigtarife schränken dieses Wahlrecht ein. Dies kann die Qualität der juristischen Vertretung negativ beeinflussen.
Optimierung der Versicherungsprämie
Die Höhe der Versicherungsprämie lässt sich durch gezielte Tarifgestaltung steuern. Ein wesentlicher Faktor ist die Selbstbeteiligung. Üblich sind Beträge zwischen 150 und 250 Euro pro Schadensfall. Ein höherer Selbstbehalt reduziert die monatliche Belastung signifikant. Nutzer sollten zudem die Zahlungsfrequenz prüfen. Eine jährliche Zahlweise führt oft zu einem Skonto von bis zu 5 Prozent gegenüber monatlicher Abbuchung. Nutzen Sie unsere Finanzrechner, um individuelle Sparpotenziale bei Ihren Versicherungsbeiträgen präzise zu identifizieren. So optimieren Sie das Preis-Leistungs-Verhältnis Ihres Schutzes effizient. Die Einsparungen durch eine jährliche Zahlweise summieren sich über die Vertragslaufzeit erheblich.
Wartezeiten und Rückwärts-Versicherung
Wartezeiten schützen die Versichertengemeinschaft vor gezieltem Missbrauch. In den Bereichen Berufs- und Wohnungsrechtsschutz gilt meist eine Frist von drei Monaten. Ein sofortiger Leistungsanspruch besteht hier nicht. Ausnahmen bilden das Verkehrsrechtsschutzmodul sowie der Schadensersatz-Rechtsschutz nach Unfällen. Hier entfällt die Wartezeit in der Regel komplett. Kritisch bleibt die Rückwärts-Versicherung. Ein Abschluss nach Entstehung eines Rechtsstreits ist fast unmöglich. Versicherer prüfen den Zeitpunkt des Schadensereignisses genau. Liegt die Ursache vor Vertragsbeginn oder innerhalb der Wartezeit, erfolgt keine Kostendeckung.
Seit Juni 2026 erleichtert der obligatorische Widerrufsbutton auf Webseiten den Rücktritt von Online-Verträgen. Die Widerrufsfrist beträgt standardmäßig 14 Tage. Ein verspäteter rechtsschutzversicherung vergleich bei bereits schwelenden Konflikten führt meist zur Ablehnung der Kostenübernahme. Daher ist Vorsorge das einzige wirksame Mittel gegen hohe Anwaltsrechnungen. Die Prüfung der Wartezeitklauseln sollte daher oberste Priorität bei der Tarifwahl haben. Werden diese Fristen missachtet, bleibt der Versicherungsnehmer trotz Beitragszahlung auf den Prozesskosten sitzen.
Fehler beim Versicherungsvergleich vermeiden: Strategien für die Tarifwahl
Ein präziser rechtsschutzversicherung vergleich schützt vor unnötigen Mehrkosten durch Doppelversicherungen. Viele Verbraucher besitzen bereits Teilabsicherungen, etwa über Automobilclubs für den Verkehrsbereich oder über Berufsverbände. Vor einem Neuabschluss ist die Prüfung bestehender Policen zwingend erforderlich. Ein weiterer kritischer Punkt sind die Ausschlussklauseln. Streitigkeiten im Bereich des Baurechts, bei der Errichtung oder dem Umbau von Immobilien, sind in Standardtarifen meist explizit ausgeschlossen. Auch vorsätzlich begangene Straftaten oder kapitalmarktrechtliche Konflikte gehören zu den klassischen Ausschlüssen. Werden diese Details im Kleingedruckten ignoriert, entfällt der Versicherungsschutz im Ernstfall trotz jahrelanger Beitragszahlung.
Die Mitversicherung von Familienmitgliedern ist ein wesentlicher Hebel zur Kostenoptimierung. Viele Anbieter führen spezielle Familientarife. Diese schließen Ehepartner, Lebensgefährten und unverheiratete Kinder oft bis zum Ende der ersten beruflichen Ausbildung beitragsfrei ein. Bei der Auswahl sollten Interessenten neutrale Rating-Ergebnisse als Benchmark heranziehen. Bewertungen von Stiftung Warentest oder Focus Money dienen als verlässliche Orientierungshilfe für die Leistungsqualität. Sie ergänzen die rein preisliche Betrachtung um qualitative Faktoren. Dazu gehören die Erreichbarkeit der Hotline und die Schnelligkeit der Deckungszusage.
Transparenz bei den Versicherungsbedingungen
Eine detaillierte Checkliste für den Tarifvergleich erhöht die Transparenz und Sicherheit. Folgende Mindeststandards sollten in einem modernen Tarif für 2026 enthalten sein:
- Eine Deckungssumme von mindestens 2 Millionen Euro innerhalb Europas.
- Die Übernahme von Mediationskosten zur außergerichtlichen Einigung.
- Kostenlose telefonische Erstberatung durch spezialisierte Anwälte.
- Verzicht auf den Einwand der Vorvertraglichkeit in ausgewählten Modulen.
Beim Wechsel des Anbieters ist die Angabe des Vorversicherers essenziell. Nur so lassen sich Wartezeiten unter Umständen auf den neuen Vertrag anrechnen. Zur Optimierung Ihrer monatlichen Fixkosten und Zahlungsströme empfiehlt sich zudem ein Blick auf unseren aktuellen Girokonto Vergleich. Eine strukturierte Kontoführung erleichtert die Verwaltung Ihrer Versicherungsprämien und schafft finanzielle Klarheit.
Kündigungsfristen und Wechselprozesse
Die reguläre Kündigungsfrist beträgt bei den meisten Versicherern drei Monate zum Ende der Vertragslaufzeit. Verpassen Kunden diesen Termin, verlängert sich die Laufzeit automatisch um ein weiteres Jahr. Ein Sonderkündigungsrecht besteht hingegen nach einer einseitigen Beitragserhöhung durch den Versicherer. Auch nach der Regulierung eines Schadensfalls können beide Parteien den Vertrag innerhalb eines Monats kündigen. Ein lückenloser Übergang zwischen zwei Versicherungsverträgen stellt sicher, dass kein Zeitraum ohne juristische Absicherung entsteht. Dies ist besonders wichtig, um die Kontinuität der Wartezeiten zu wahren.
Zur finalen Überprüfung Ihrer Tarifwahl stehen Ihnen unsere unabhängigen Analyse-Tools zur Verfügung. Diese unterstützen Sie dabei, eine Lösung zu finden, die exakt zu Ihrem individuellen Risikoprofil passt.
Effizienter Rechtsschutzversicherung Vergleich mit Paracini
Paracini fungiert als neutraler Vermittler und effizienter Organisator in einem komplexen Marktumfeld. Ein systematischer rechtsschutzversicherung vergleich erfordert heute mehr als nur den Blick auf die monatliche Prämie. Unser Portal stellt Ihnen strukturierte Daten zur Verfügung, die eine objektive Bewertung verschiedener Anbieter ermöglichen. Wir agieren unabhängig von einzelnen Versicherungsgesellschaften. Dies garantiert Ihnen eine transparente Darstellung der Marktsituation ohne einseitige Beeinflussung. Die Nutzung digitaler Prozesse reduziert den Zeitaufwand für die Recherche erheblich. Jede Informationseinheit ist klar strukturiert, um Ihnen eine schnelle Orientierung zu ermöglichen.
Die Integration von Versicherungsentscheidungen in die gesamte Finanzplanung ist ein Kernaspekt unserer Philosophie. Wir bieten Ihnen nicht nur Listen, sondern Werkzeuge zur aktiven Gestaltung Ihrer finanziellen Sicherheit. Unsere Plattform bereitet relevante Optionen übersichtlich auf. Sie finden alle notwendigen Informationen an einem zentralen Ort. Dies schafft Klarheit und verhindert Fehlentscheidungen durch unvollständige Datenbasen. Der Prozess führt Sie ohne Umwege von der ersten Information zur gewünschten Handlung.
KI-gestützte Finanzberatung für Versicherungen
Moderne Algorithmen unterstützen Sie bei der Identifikation des idealen Deckungskonzepts. Der Paracini KI-Finanzassistent verarbeitet Ihre individuellen Angaben und gleicht diese mit aktuellen Marktdaten ab. Dies ermöglicht eine präzise Bedarfsanalyse, die über standardisierte Fragebögen hinausgeht. Eine detaillierte Untersuchung der Haushaltsausgaben bildet die Grundlage für eine nachhaltige Budgetermittlung. Vertiefende Informationen zu den technologischen Hintergründen finden Sie in unserem Beitrag über KI Finanzberatung. Die künstliche Intelligenz fungiert hierbei als objektiver Berater, der mathematische Logik über rhetorische Überzeugung stellt.
Ihre nächsten Schritte zum optimalen Schutz
Der Weg zum passenden Versicherungsschutz folgt einem logischen Prozess. Ermitteln Sie zunächst Ihren finanziellen Spielraum. Nutzen Sie hierzu unseren Kreditrechner oder den integrierten Budgetplaner zur Analyse Ihrer Liquidität. Im Anschluss führen Sie den rechtsschutzversicherung vergleich durch. Wählen Sie die Bausteine aus, die Ihr tatsächliches Risiko abbilden. Der Online-Abschluss erfolgt ohne unnötige bürokratische Hürden direkt über die Plattform. Dies spart Zeit und sichert Ihnen die besten Konditionen des Marktes.
Sichern Sie sich für das Jahr 2026 ab. Ein strukturierter Schutz bewahrt Sie vor unvorhersehbaren Kostenrisiken und schafft eine Basis für eine sorgenfreie Zukunft. Paracini bleibt dabei Ihr verlässlicher Assistent im Hintergrund. Wir bereiten die Optionen auf, die Entscheidung treffen Sie auf Basis valider Fakten. Effizienz und Transparenz stehen an erster Stelle jeder Vermittlung.
Strategische Absicherung für Ihre rechtlichen Interessen
Die Auswahl des passenden Versicherungsschutzes erfordert eine präzise Abstimmung der Leistungsbausteine auf das individuelle Risikoprofil. Ein strukturierter rechtsschutzversicherung vergleich bildet die Grundlage, um Überversicherungen zu vermeiden und gleichzeitig essentielle Bereiche wie Berufs- und Verkehrsrecht lückenlos abzudecken. Die Berücksichtigung aktueller gesetzlicher Rahmenbedingungen sowie eine objektive Analyse der Deckungssummen stellen sicher, dass Sie im Ernstfall nicht auf hohen Prozesskosten sitzen bleiben. Ein modularer Aufbau ermöglicht dabei die notwendige Flexibilität für verschiedene Lebensphasen.
Paracini unterstützt Sie bei diesem Prozess durch eine KI-gestützte Bedarfsanalyse und einen neutralen Marktvergleich für das Jahr 2026. Die vollständig digitale Abwicklung erfolgt ohne zeitaufwendigen Papierkram und ermöglicht eine effiziente Navigation durch die verfügbaren Tarifoptionen. Nutzen Sie unsere Expertise, um Ihren Schutz auf ein solides Fundament zu stellen. Jetzt Rechtsschutzversicherungen neutral vergleichen und die Kontrolle über Ihre rechtliche Absicherung übernehmen. Treffen Sie Ihre Entscheidung auf Basis valider Fakten und sichern Sie sich heute für eine sorgenfreie Zukunft ab.
Häufig gestellte Fragen zum Rechtsschutz
Was kostet eine gute Rechtsschutzversicherung im Monat?
Eine leistungsstarke Absicherung für Privat-, Berufs- und Verkehrsangelegenheiten kostet im August 2026 durchschnittlich zwischen 13 und 24 Euro monatlich. Basistarife sind bereits ab einer Prämie von 11 Euro verfügbar. Konkrete Beispiele sind der ARAG Kompakt Tarif für 14,73 Euro oder der Allianz Basis Schutz für 15,72 Euro. Ein systematischer rechtsschutzversicherung vergleich hilft Ihnen, das optimale Preis-Leistungs-Verhältnis für Ihren individuellen Bedarf zu identifizieren. Die Kosten hängen maßgeblich von der gewählten Selbstbeteiligung ab.
Welche Rechtsgebiete haben keine Wartezeit?
Der Verkehrs-Rechtsschutz und der Schadensersatz-Rechtsschutz nach Unfällen sind in der Regel sofort nach Vertragsabschluss wirksam. Die meisten Versicherer verzichten in diesen Bereichen auf die übliche Wartezeit von drei Monaten. Auch bei strafrechtlichen Verteidigungen oder Ordnungswidrigkeiten greift der Schutz oft unmittelbar. In den Bereichen Arbeits-, Wohn- und Vertragsrecht bleibt die Wartezeit jedoch Standard. Dies dient der Vermeidung von Zweckabschlüssen bei bereits absehbaren Konflikten und sichert die Stabilität der Versichertengemeinschaft.
Ist eine Rechtsschutzversicherung steuerlich absetzbar?
Lediglich der Beitragsanteil für den Berufs-Rechtsschutz ist steuerlich als Werbungskosten absetzbar. Dies gilt für Arbeitnehmer, die juristische Absicherung für ihr Beschäftigungsverhältnis benötigen. Der private Anteil der Versicherung ist steuerlich nicht relevant und kann nicht geltend gemacht werden. Versicherer weisen den berufsbedingten Beitragsanteil in der jährlichen Rechnung meist separat aus. Diese Bescheinigung dient als notwendiger Nachweis für das Finanzamt im Rahmen der Einkommensteuererklärung.
Gibt es Rechtsschutzversicherungen ohne Selbstbeteiligung?
Viele Versicherer bieten Tarife ohne Selbstbeteiligung an, was jedoch die monatliche Versicherungsprämie spürbar erhöht. Ein Verzicht auf den Selbstbehalt führt zu Beitragsaufschlägen gegenüber Standardtarifen mit 150 oder 250 Euro Eigenanteil. Manche Anbieter reduzieren die Selbstbeteiligung, wenn Versicherte vorab eine telefonische Erstberatung in Anspruch nehmen. Ein detaillierter rechtsschutzversicherung vergleich zeigt die langfristigen Kostenvorteile verschiedener Selbstbeteiligungsmodelle auf. Die Wahl hängt von Ihrer persönlichen Präferenz für kalkulierbare Fixkosten ab.
Wer ist in einer Familien-Rechtsschutzversicherung mitversichert?
In einem Familientarif sind der Ehepartner oder der in häuslicher Gemeinschaft lebende Lebenspartner beitragsfrei mitversichert. Minderjährige Kinder genießen vollen Schutz innerhalb der Police. Volljährige, unverheiratete Kinder sind meist bis zum Abschluss der ersten berufsqualifizierenden Ausbildung abgedeckt. Auch im Haushalt lebende Eltern oder Enkelkinder lassen sich je nach Tarifbedingungen integrieren. Die genauen Altersgrenzen für Kinder variieren zwischen den Anbietern. Prüfen Sie diese Details vor Abschluss genau in den Versicherungsbedingungen.
Was ist der Unterschied zwischen Privat- und Berufsrechtsschutz?
Der Privat-Rechtsschutz deckt Streitigkeiten im täglichen Leben ab, etwa bei Kaufverträgen oder Schadensersatzansprüchen nach Unfällen. Der Berufs-Rechtsschutz konzentriert sich ausschließlich auf Konflikte innerhalb des Arbeitsverhältnisses. Er sichert Arbeitnehmer bei Kündigungen, Abmahnungen oder Streitigkeiten um Arbeitszeugnisse ab. Beide Module lassen sich im Baukastenprinzip flexibel kombinieren. Eine isolierte Absicherung des Berufsrisikos ist für viele Angestellte eine sinnvolle Ergänzung zum Basisschutz. Die Trennung ermöglicht eine bedarfsgerechte Tarifgestaltung.
Zahlt die Rechtsschutzversicherung auch bei einer Scheidung?
Standardtarife übernehmen die Kosten für Scheidungsverfahren in der Regel nicht in vollem Umfang. Die meisten Versicherer bieten lediglich einen Beratungs-Rechtsschutz für Familien- und Erbrecht an. Dieser deckt die Gebühren für ein erstes anwaltliches Beratungsgespräch bis zu einer festgelegten Höchstgrenze ab. Umfassende Kostendeckungen für gerichtliche Auseinandersetzungen bei Scheidungen sind am Markt selten und erfordern meist teure Zusatzmodule. Eine Prüfung der individuellen Versicherungsbedingungen gibt Aufschluss über die exakten Leistungsgrenzen in diesem Bereich.
Kann ich eine Rechtsschutzversicherung abschließen, wenn der Streit schon läuft?
Ein Abschluss bei bereits laufenden oder absehbaren Rechtsstreitigkeiten führt fast immer zur Ablehnung der Kostenübernahme. Versicherungsfälle, deren Ursache zeitlich vor Vertragsbeginn liegt, sind vom Schutz konsequent ausgeschlossen. Dies gilt auch für Ereignisse innerhalb der vereinbarten Wartezeit. Die Rechtsschutzversicherung fungiert als Instrument der Vorsorge für zukünftige, ungewisse Ereignisse. Ein rückwirkender Schutz ist technisch in der Branche nicht vorgesehen. Seit Juni 2026 erleichtert jedoch ein Widerrufsbutton den Rücktritt von frisch abgeschlossenen Online-Verträgen.


