

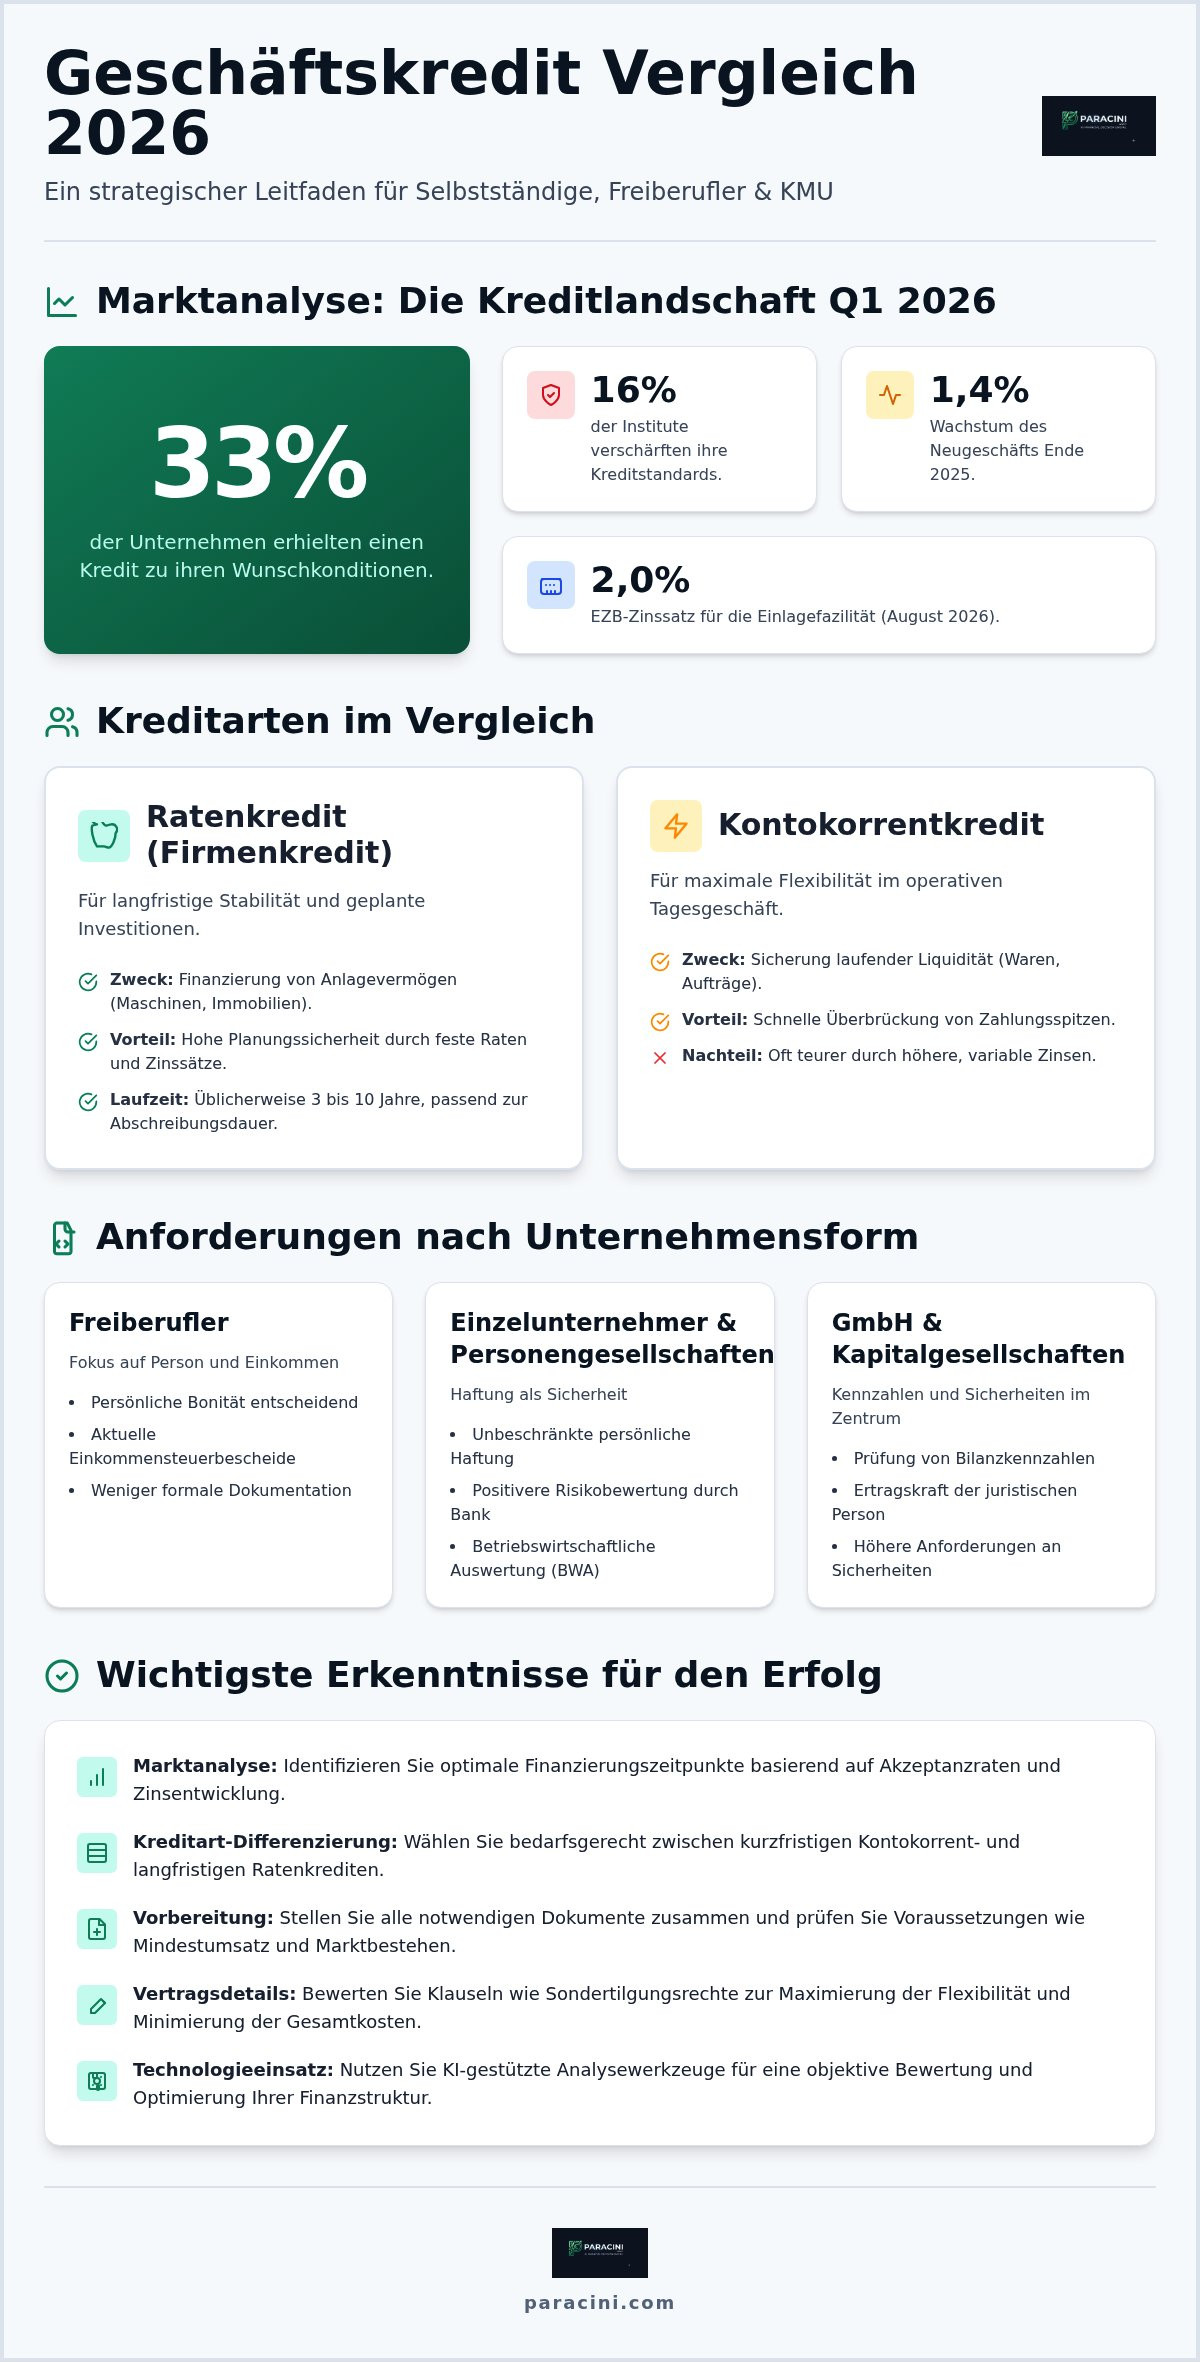
Nur 33 Prozent der Unternehmen erhielten im ersten Quartal 2026 einen Kredit zu ihren gewünschten Konditionen und in voller Höhe. Die Kreditinstitute verschärfen ihre Annahmerichtlinien spürbar. Ein professioneller geschäftskredit vergleich dient heute nicht mehr nur der reinen Zinsersparnis. Er ist ein strategisches Werkzeug zur Sicherung der unternehmerischen Handlungsfähigkeit in einem volatilen Marktumfeld.
Sie kennen die Hürden der modernen Finanzierungssuche. Komplexe Dokumentationspflichten und intransparente Zusatzkosten erschweren die Planungssicherheit erheblich. Dieser Leitfaden bietet Ihnen eine strukturierte Analyse zur Auswahl des optimalen Geschäftskredits für Selbstständige, Freiberufler und KMU. Wir unterstützen Sie dabei, bürokratische Hürden effizient zu nehmen und die Liquidität Ihres Betriebs schnell zu sichern.
Im Folgenden untersuchen wir die aktuellen Marktkonditionen sowie die Auswirkungen der neuen Verbraucherkreditrichtlinie (CCD II). Wir zeigen Ihnen, wie Sie die Zinslast minimieren und durch feste Raten eine belastbare Finanzierungsstruktur aufbauen. Der Fokus liegt dabei auf einer objektiven Einordnung der verfügbaren Optionen für Ihr spezifisches Unternehmensprofil.
Wichtigste Erkenntnisse
- Analyse der aktuellen Marktentwicklung 2026 zur Identifikation optimaler Finanzierungszeitpunkte und Akzeptanzraten.
- Differenzierung zwischen kurzfristigen Kontokorrentkrediten und langfristigen Ratenkrediten für eine bedarfsgerechte Liquiditätsplanung.
- Identifikation notwendiger Dokumente und Voraussetzungen wie Mindestumsatz und Marktbestehen für einen erfolgreichen geschäftskredit vergleich.
- Bewertung von Vertragsklauseln wie Sondertilgungsrechten zur Maximierung der finanziellen Flexibilität und Minimierung der Gesamtkosten.
- Einsatz KI-gestützter Analysewerkzeuge zur objektiven Bewertung und Optimierung der unternehmerischen Finanzstruktur.
Geschäftskredit Vergleich 2026: Marktanalyse und Finanzierungsoptionen
Ein Geschäftskredit stellt Fremdkapital dar, das Unternehmen für betriebliche Zwecke nutzen. Die Bereitstellung erfolgt entweder zweckgebunden oder zur freien Verwendung. Juristische Personen und Selbstständige nutzen diese Mittel zur Überbrückung von Liquiditätsengpässen oder zur Finanzierung von Wachstum. Ein fundierter geschäftskredit vergleich bildet die Basis für eine nachhaltige Kostenstruktur. Die Grundlagen der Unternehmensfinanzierung definieren hierbei den Rahmen für die Kapitalbeschaffung und deren effizienten Einsatz im Betrieb.
Die Marktlage im August 2026 ist von Vorsicht geprägt. Die Europäische Zentralbank hält den Zinssatz für die Einlagefazilität bei 2,0 Prozent. Banken reagieren restriktiv auf wirtschaftliche Unsicherheiten. Im ersten Quartal 2026 verschärften 16 Prozent der Institute ihre Kreditstandards für Firmenkunden. Nur 33 Prozent der anfragenden Unternehmen erhielten Finanzierungen zu ihren ursprünglichen Wunschkonditionen. Das Wachstum des Neugeschäfts verlangsamte sich Ende 2025 auf 1,4 Prozent. Diese Zahlen verdeutlichen die Notwendigkeit einer präzisen Vorbereitung. Digitale Fintech-Lösungen gewinnen an Bedeutung. Sie bieten oft schnellere Entscheidungsprozesse als klassische Filialbanken. Ein unabhängiger geschäftskredit vergleich verhindert die Bindung an unnötig teure Konditionen.
Zielgruppen der gewerblichen Finanzierung
Die Anforderungen variieren je nach Rechtsform. Freiberufler benötigen oft weniger Dokumentation, da keine Gewerbeanmeldung vorliegt. Hier stehen die persönliche Bonität und aktuelle Einkommensteuerbescheide im Fokus. Einzelunternehmer und Personengesellschaften haften meist unbeschränkt mit ihrem Privatvermögen. Das beeinflusst die Risikobewertung der Banken oft positiv. Bei einer GmbH oder anderen Kapitalgesellschaften prüfen Kreditgeber primär Bilanzkennzahlen und die Ertragskraft der juristischen Person. Die Haftungsbeschränkung führt hier zu höheren Anforderungen an bankübliche Sicherheiten.
Zweckgebundene vs. freie Verwendung
Die Wahl des Kreditmodells hängt direkt vom Vorhaben ab. Investitionskredite finanzieren langfristiges Anlagevermögen wie Maschinen oder Immobilien. Die Laufzeiten entsprechen meist der kalkulatorischen Abschreibungsdauer der Wirtschaftsgüter. Betriebsmittelkredite sichern hingegen die laufende Liquidität. Sie dienen dem Einkauf von Waren oder der Vorfinanzierung größerer Aufträge. Ein strategischer Vergleich identifiziert zudem Potenziale für eine Umschuldung. Bestehende, teure Kredite lassen sich durch aktuelle Konditionen ersetzen. Das reduziert die monatliche Zinslast sofort. Es schafft neuen Spielraum für dringende Investitionen.
Kreditarten für Unternehmen: Den passenden Rahmen wählen
Die Wahl der Finanzierungsart bestimmt die langfristige Liquiditätsarchitektur Ihres Betriebs. Ein präziser geschäftskredit vergleich berücksichtigt dabei sowohl klassische Bankdarlehen als auch moderne Alternativen. Während der Ratenkredit durch feste Tilgungspläne Planungssicherheit bietet, dient der Kontokorrentkredit der kurzfristigen Überbrückung von Zahlungsspitzen. Letzterer ist aufgrund variabler Zinsen oft teurer. Er bietet jedoch maximale Flexibilität im operativen Tagesgeschäft. Ergänzend dazu mindern KfW-Förderprogramme für Unternehmen das Zinsrisiko durch staatliche Haftungsfreistellungen und vergünstigte Konditionen.
Neben klassischen Krediten stabilisieren Factoring und Leasing die Bilanzstruktur. Factoring wandelt offene Forderungen sofort in liquide Mittel um. Dies ist in Branchen mit langen Zahlungszielen, die im ersten Halbjahr 2026 einen Höchststand erreichten, besonders wertvoll. Leasing schont die Eigenkapitalquote bei der Anschaffung von Anlagevermögen wie Maschinen oder Fahrzeugflotten. Beide Instrumente entlasten den Kreditrahmen bei der Hausbank und verbessern das Rating durch eine optimierte Bilanzoptik.
Der klassische Firmenkredit
Im deutschen Mittelstand dominieren Laufzeiten zwischen drei und zehn Jahren. Das Volumen reicht bei führenden nationalen Instituten wie der Deutschen Bank oder spezialisierten Mittelstandsbanken von 50.000 Euro bis zu einer Million Euro. Eine solide Besicherung durch Grundschulden oder Bürgschaften der Gesellschafter senkt den Zinssatz signifikant. In volatilen Marktphasen schützen feste Zinssätze vor unvorhersehbaren Kostensteigerungen. Wer hier einen geschäftskredit vergleich durchführt, sichert sich stabile Raten über die gesamte Vertragslaufzeit. Seit 2026 achten Banken zudem verstärkt auf ESG-Risikopläne. Nachhaltig agierende Unternehmen profitieren hier oft von bevorzugten Konditionen.
Digitale Finanzierungslösungen (Fintech)
Fintech-Anbieter wie iwoca oder Teylor haben den Markt für KMU transformiert. Sie ermöglichen Sofortzusagen innerhalb weniger Stunden für Summen bis zu 500.000 Euro. Crowdlending-Plattformen bieten zudem Zugang zu Kapital von privaten Investoren. Diese Optionen sind ideal für Unternehmen, die schnelle Liquidität ohne langwierige Bankgespräche benötigen. Voraussetzung ist meist eine volldigitale Aufbereitung der betriebswirtschaftlichen Auswertungen (BWA). Die Zinsen liegen bei Fintechs oft höher, werden aber durch die Geschwindigkeit und geringere Bürokratie aufgewogen. Für eine strukturierte Bewertung Ihrer Optionen nutzen Sie unsere Finanzrechner und Vergleichstools.
Anforderungen und Dokumentation: Vorbereitung des Vergleichs
Die Bewilligung gewerblicher Finanzierungen hängt im Jahr 2026 maßgeblich von der Qualität der eingereichten Unterlagen ab. Kreditinstitute haben ihre Prüfprozesse weiter automatisiert. Ein fundierter geschäftskredit vergleich setzt voraus, dass Sie die banküblichen Mindestanforderungen präzise erfüllen. Das Marktbestehen von mindestens zwei bis drei Jahren gilt als kritische Grenze. Jüngere Unternehmen verfügen oft nicht über ausreichende historische Daten zur Risikobewertung. Dies führt in der Praxis häufig zu Ablehnungen oder signifikanten Risikoaufschlägen bei den Zinskonditionen. Neben dem Alter entscheiden Umsatzgrenzen und Rentabilitätsnachweise über die Zusage. Die Bank prüft hierbei primär, ob der operative Cashflow zur dauerhaften Deckung der Zins- und Tilgungslasten ausreicht.
Bei Einzelunternehmern und Freiberuflern spielt die private Bonität eine zentrale Rolle. Da hier keine rechtliche Trennung zwischen Privat- und Geschäftsvermögen besteht, fließt der Schufa-Score des Inhabers direkt in das Rating ein. Negative Einträge führen meist zum sofortigen Ausschluss vom klassischen Bankkredit. Auch bei Kapitalgesellschaften wie der GmbH fordern Kreditgeber häufig selbstschuldnerische Bürgschaften der Geschäftsführer an. Damit rückt die private finanzielle Situation auch bei juristischen Personen in den Fokus der Risikobewertung. Durch die Umsetzung der neuen Verbraucherkreditrichtlinie (CCD II) im November 2026 werden zudem die Anforderungen an die Kreditwürdigkeitsprüfung für Kleinstunternehmen weiter verschärft.
Notwendige Unterlagen für den Antrag
Vollständigkeit beschleunigt den Prozess erheblich. Fehlende Dokumente verzögern die Auszahlung oft um mehrere Wochen. Bereiten Sie folgende Unterlagen digital auf:
- Einkommensteuerbescheide der letzten zwei bis drei Jahre zur Verifizierung der privaten Einkommensverhältnisse.
- Aktuelle betriebswirtschaftliche Auswertung (BWA) inklusive Summen- und Saldenliste für das laufende Geschäftsjahr.
- Jahresabschlüsse in Form von Bilanzen oder Einnahmen-Überschuss-Rechnungen (EÜR) der vergangenen Geschäftsjahre.
- Lückenlose Kontoauszüge der Geschäftskonten der letzten drei bis sechs Monate zur Analyse des Zahlungsverhaltens.
Optimierung der Bewilligungschancen
Größere Investitionssummen erfordern eine strategische Herleitung. Ein schlüssiger Businessplan verdeutlicht der Bank den wirtschaftlichen Mehrwert der Finanzierung. Erklären Sie präzise, wie die Mittel zur Umsatzsteigerung oder nachhaltigen Kostensenkung beitragen. Reichen die vorhandenen Sicherheiten nicht aus, erhöhen Mitantragsteller oder externe Bürgen die Erfolgsaussichten signifikant. Nutzen Sie vorab unseren Kreditrechner zur Prüfung der Ratenbelastbarkeit. So stellen Sie sicher, dass die geplante Finanzierung Ihre Liquidität nicht überfordert. Ein strukturierter geschäftskredit vergleich gelingt nur, wenn die wirtschaftliche Tragfähigkeit im Vorfeld objektiv geprüft und dokumentiert wurde.
Vergleichskriterien: Qualität jenseits des effektiven Jahreszinses
Ein strukturierter geschäftskredit vergleich darf sich nicht ausschließlich auf den effektiven Jahreszins fokussieren. Dieser Wert bildet zwar die kalkulatorischen Gesamtkosten ab. Er vernachlässigt jedoch essenzielle operative Flexibilitätsmerkmale. Der gebundene Sollzins stellt lediglich die reine Leihgebühr für das Kapital dar. Im effektiven Jahreszins sind hingegen Bearbeitungsgebühren und Vermittlungskosten enthalten. Achten Sie im Detail auf Bereitstellungszinsen. Diese fallen an, wenn Sie das zugesagte Kapital erst zeitverzögert abrufen. Bei größeren Expansionsprojekten summieren sich diese Kostenfaktoren schnell zu signifikanten Beträgen. Transparenz über alle Gebührenpositionen hinweg sichert die präzise Kalkulation Ihrer Vorhabenskosten.
Die Bedeutung von Transparenz nimmt durch die Umsetzung der neuen Verbraucherkreditrichtlinie (CCD II) im November 2026 weiter zu. Zukünftig müssen Kreditgeber detailliertere Informationen zur Kostenstruktur bereitstellen. Dies gilt insbesondere für Kredite an Einzelunternehmer und Kleinstbetriebe. Ein objektiver Vergleich identifiziert hierbei Anbieter, die auf versteckte Zusatzkosten verzichten und klare Vertragsstrukturen bieten. Vergleichen Sie nicht nur Zahlen, sondern prüfen Sie die vertragliche Ausgestaltung auf ihre Praxistauglichkeit für Ihr spezifisches Geschäftsmodell.
Flexibilität in der Rückzahlung
Die Anpassungsfähigkeit der Tilgung an die aktuelle Liquiditätslage ist ein kritischer Wettbewerbsvorteil. Viele Banken fordern bei einer vorzeitigen Ablösung des Darlehens eine Vorfälligkeitsentschädigung. Dies schränkt Ihre finanzielle Freiheit ein, falls Sie den Kredit durch Eigenmittel vorzeitig tilgen möchten. Ratenpausen oder Tilgungssatzwechsel sind für Unternehmen mit saisonalen Geschäftsschwankungen unverzichtbar. Sie verhindern Liquiditätsengpässe in umsatzschwachen Monaten. Kostenlose Sondertilgungen sind für Projektgeschäfte essenziell, um unvorhergesehene Liquiditätsüberschüsse sofort zinskostensenkend einzusetzen. Prüfen Sie diese Klauseln vor Vertragsunterschrift genau.
Bearbeitungszeit und Auszahlungsmodalitäten
Geschwindigkeit entscheidet oft über den Erfolg unternehmerischer Gelegenheiten. Unterscheiden Sie zwischen einem unverbindlichen Angebot und einer finalen Kreditzusage. Moderne digitale Prozesse beschleunigen die Abwicklung signifikant. Der Einsatz von Video-Ident-Verfahren und der digitale Kontoblick machen physische Termine überflüssig. Fintech-Anbieter stellen das Kapital nach Vertragsabschluss oft innerhalb von 24 bis 48 Stunden zur Verfügung. Klassische Institute benötigen für denselben Prozess häufig mehrere Wochen. Berücksichtigen Sie diesen Zeitfaktor in Ihrer Planung. Für eine fundierte Bewertung Ihrer finanziellen Optionen nutzen Sie unsere unabhängigen Analysewerkzeuge.
Effizienter Geschäftskredit Vergleich mit Paracini
Paracini agiert als neutraler Vermittler und effizienter Organisator im Bereich der Unternehmensfinanzierung. Ein digitaler geschäftskredit vergleich über unsere Plattform bietet eine objektive Marktübersicht ohne werbliche Übertreibungen. Wir bündeln die Angebote zahlreicher nationaler Banken und spezialisierter Finanzdienstleister in einer strukturierten Darstellung. Der Fokus liegt auf einer zeitsparenden Prozessabwicklung. Nutzer profitieren von einer zentralen Erfassung aller relevanten Daten. Die manuelle, zeitintensive Abfrage bei einzelnen Kreditinstituten entfällt vollständig. Dies optimiert die Liquiditätsplanung und beschleunigt die Kapitalbeschaffung für Ihr Unternehmen erheblich.
Die digitale Vermittlung ermöglicht eine hohe Informationsdichte bei gleichzeitiger Übersichtlichkeit. Jede Informationseinheit ist klar von der nächsten getrennt. Dies erlaubt eine schnelle Navigation durch komplexe Konditionenmodelle. Paracini tritt hierbei als besonnener Experte auf, der Ordnung in das unübersichtliche Finanzierungsspektrum bringt. Transparenz und Sachlichkeit bilden das Fundament für Ihre unternehmerische Entscheidung. Der strukturierte Prozess führt Sie ohne Umwege von der ersten Information bis zum unterschriftsreifen Angebot.
KI-gestützte Finanzanalyse für Unternehmen
Der Einsatz moderner Technologien ermöglicht eine präzise Bewertung Ihrer betrieblichen Finanzsituation. Unser KI-Finanzassistent identifiziert gezielt Einsparpotenziale in der bestehenden Kostenstruktur. Das System führt eine automatisierte Analyse der Betriebsausgaben durch. So ermittelt es objektiv den freien Cashflow Ihres Unternehmens. Diese Daten dienen als belastbare Basis für die Bestimmung der optimalen Kredithöhe und Ratenbelastung. Eine fundierte KI Finanzberatung für strategische Entscheidungen minimiert das Risiko einer finanziellen Überforderung. Die Analyse erfolgt diskret und rein funktional. Sie erhalten eine klare Kategorisierung Ihrer finanziellen Spielräume vor dem eigentlichen Antragsprozess.
Der Paracini-Vorteil beim Kreditvergleich
Die Plattform bietet sofortigen Zugang zu einer breiten Palette an Finanzierungspartnern. Dies umfasst klassische Bankhäuser ebenso wie innovative Spezialfinanzierer für den Mittelstand. Ein geschäftskredit vergleich bei Paracini erlaubt zudem die ganzheitliche Optimierung Ihrer gewerblichen Fixkosten. Kombinieren Sie die Kreditsuche mit Vergleichen für Firmentarife in den Bereichen Strom, Gas und Internet. Die Bündelung dieser Dienstleistungen sorgt für eine konsequente Reduktion der laufenden Ausgaben. Der Prozess ist streng logisch aufgebaut. Nach der Eingabe Ihrer Eckdaten erhalten Sie eine gefilterte Liste passender Optionen. Wählen Sie das Angebot mit der höchsten Übereinstimmung zu Ihrem Anforderungsprofil. Jetzt Geschäftskredit-Konditionen bei Paracini vergleichen und die finanzielle Handlungsfähigkeit Ihres Betriebs nachhaltig sichern.
Der Weg zum erfolgreichen Abschluss folgt einem methodischen Takt. Nach dem Vergleich erfolgt die digitale Übermittlung der erforderlichen Dokumente über gesicherte Schnittstellen. Paracini strukturiert diesen Prozess im Hintergrund. Sie erhalten eine präzise Checkliste der benötigten Nachweise zur Risikoprüfung. Dies reduziert den bürokratischen Aufwand auf ein Minimum. Die finale Entscheidung der Kreditgeber erfolgt durch die digitale Vorprüfung meist innerhalb kürzester Zeit. Die anschließende Auszahlung der Mittel sichert die notwendige Liquidität für Ihre strategischen Investitionen.
Zukunftsorientierte Unternehmensfinanzierung durch strategische Planung
Die Sicherung der unternehmerischen Liquidität erfordert im Jahr 2026 eine präzise Abstimmung von Konditionen und Flexibilität. Ein erfolgreicher geschäftskredit vergleich bildet hierfür die notwendige Datenbasis. Er geht über den reinen Zinsvergleich hinaus. Er berücksichtigt individuelle Tilgungsszenarien sowie digitale Prozessgeschwindigkeiten. Die sorgfältige Vorbereitung der Dokumentation und die Beachtung regulatorischer Rahmenbedingungen bleiben für die Bewilligungschancen entscheidend. Strategische Finanzierung bedeutet heute, Liquiditätsreserven proaktiv zu steuern und Zinslasten konsequent zu minimieren.
Nutzen Sie die Vorteile einer modernen Finanzarchitektur für Ihren Betrieb. Unsere KI-gestützte Finanzberatung ermöglicht eine objektive Analyse Ihrer Betriebsausgaben und identifiziert versteckte Optimierungspotenziale. Ein unabhängiger Marktvergleich sichert Ihnen den direkten Zugang zu nationalen Banken und spezialisierten Finanzierern. Die volldigitale Prozessabwicklung minimiert Ihren bürokratischen Aufwand und beschleunigt die Bereitstellung des Kapitals signifikant. So behalten Sie die volle Kontrolle über Ihre Unternehmensfinanzen.
Stellen Sie jetzt die Weichen für Ihre nächsten Investitionsprojekte. Vergleichen Sie jetzt unverbindlich Ihren Geschäftskredit auf Paracini. Eine strukturierte Finanzierung sichert Ihre dauerhafte Wettbewerbsfähigkeit in einem dynamischen Marktumfeld.
Häufig gestellte Fragen zum Geschäftskredit
Wer bekommt einen Geschäftskredit für Selbstständige?
Einen Geschäftskredit erhalten Freiberufler, Einzelunternehmer und juristische Personen mit offiziellem Sitz in Deutschland. Voraussetzung ist meist eine aktive Geschäftstätigkeit von mindestens zwei bis drei Jahren zur fundierten Risikobewertung durch die Banken. Institute prüfen die Kreditwürdigkeit anhand aktueller betriebswirtschaftlicher Auswertungen und der privaten Bonität der Inhaber. Ein strukturierter geschäftskredit vergleich hilft dabei, Anbieter mit passenden Annahmerichtlinien für die jeweilige Rechtsform und Branche effizient zu identifizieren.
Wie schnell erfolgt die Auszahlung bei einem Online-Geschäftskredit?
Die Auszahlungsdauer variiert je nach Anbieter und dem Grad der Prozessdigitalisierung. Fintech-Unternehmen ermöglichen oft eine Bereitstellung des Kapitals innerhalb von 24 bis 48 Stunden nach erfolgreichem Vertragsschluss. Klassische Filialbanken benötigen aufgrund manueller Prüfschritte und postalischer Wege häufig mehrere Wochen für denselben Vorgang. Die Nutzung von Video-Ident-Verfahren und dem digitalen Kontoblick beschleunigt die Abwicklung signifikant. Vollständige digitale Unterlagen sind eine Grundvoraussetzung für eine schnelle Auszahlung.
Kann ich einen Geschäftskredit trotz negativem Schufa-Eintrag erhalten?
Ein negativer Schufa-Eintrag erschwert die Kreditbewilligung bei klassischen Bankinstituten im Jahr 2026 erheblich. In solchen Fällen bieten spezialisierte Fintech-Plattformen oder Crowdlending-Anbieter alternative Finanzierungslösungen an. Diese Institute bewerten primär den aktuellen Cashflow und die Rentabilität des Unternehmens statt rein historischer Bonitätsdaten aus privaten Auskunfteien. Die Zinskonditionen fallen bei diesen Anbietern aufgrund des höheren Ausfallrisikos für den Kreditgeber meist deutlich höher aus als bei Standardkrediten.
Welche Unterlagen werden für einen Unternehmenskredit zwingend benötigt?
Kreditgeber fordern standardmäßig Einkommensteuerbescheide der letzten zwei Jahre und aktuelle betriebswirtschaftliche Auswertungen (BWA) inklusive Summen- und Saldenlisten an. Zudem sind vollständige Jahresabschlüsse sowie lückenlose Kontoauszüge der Geschäftskonten der letzten drei bis sechs Monate zur Cashflow-Analyse notwendig. Bei größeren Investitionssummen verlangen Institute zusätzlich einen detaillierten Businessplan. Die digitale Aufbereitung dieser Dokumente verkürzt die Bearbeitungszeit im geschäftskredit vergleich spürbar und erhöht die Transparenz im gesamten Prozess.
Was ist der Unterschied zwischen einem Privatkredit und einem Geschäftskredit?
Ein Privatkredit dient ausschließlich dem persönlichen Konsum, während ein Geschäftskredit für betriebliche Zwecke wie Investitionen oder Betriebsmittel genutzt wird. Die steuerliche Behandlung unterscheidet sich grundlegend; Zinskosten für gewerbliche Darlehen sind als Betriebsausgaben absetzbar. Zudem basiert die Bonitätsprüfung beim Firmenkredit auf Unternehmenskennzahlen und Bilanzen statt auf einem privaten Gehaltsnachweis. Die Haftungsverhältnisse variieren je nach Rechtsform des Unternehmens und der vertraglichen Ausgestaltung der Besicherung.
Sind die Zinsen für einen Geschäftskredit steuerlich absetzbar?
Ja, die Zinsaufwendungen für ein gewerbliches Darlehen sind in voller Höhe als Betriebsausgaben steuerlich absetzbar. Dies reduziert den zu versteuernden Gewinn des Unternehmens und senkt somit die effektive finanzielle Belastung durch den Kredit. Voraussetzung ist die ausschließliche betriebliche Veranlassung der Kreditaufnahme. Tilgungszahlungen hingegen stellen keine Betriebsausgaben dar und mindern den steuerlichen Gewinn nicht. Eine genaue Dokumentation des Verwendungszwecks ist für die Anerkennung durch das Finanzamt erforderlich.
Wie beeinflusst ein Geschäftskredit mein Schufa-Rating?
Die reine Kreditanfrage mit dem Merkmal "Anfrage Kreditkonditionen" ist schufa-neutral und beeinflusst Ihren Score nicht. Ein abgeschlossener Geschäftskredit wird bei Einzelunternehmern und Freiberuflern jedoch im privaten Schufa-Datenbestand vermerkt. Zuverlässige Rückzahlungen können das Rating langfristig stabilisieren oder sogar verbessern. Zahlungsverzug oder Kreditkündigungen führen hingegen zu einer massiven Verschlechterung des persönlichen Scores. Bei Kapitalgesellschaften wie der GmbH erfolgt die Meldung meist an spezialisierte Wirtschaftsauskunfteien.
Gibt es spezielle Kredite für Existenzgründer im Vergleich?
Existenzgründer profitieren von speziellen Förderprogrammen, da sie oft noch keine historischen Kennzahlen vorweisen können. Die KfW bietet hierfür den ERP-Gründerkredit an, der durch staatliche Haftungsfreistellungen attraktive Konditionen ermöglicht. Auch regionale Bürgschaftsbanken unterstützen Gründungen durch die Übernahme von Ausfallrisiken gegenüber der Hausbank. Ein Vergleich sollte gezielt nach Anbietern suchen, die öffentliche Fördermittel in ihre Finanzierungskonzepte integrieren. Ein detaillierter Businessplan ist für diese speziellen Gründungsdarlehen zwingend erforderlich.


