

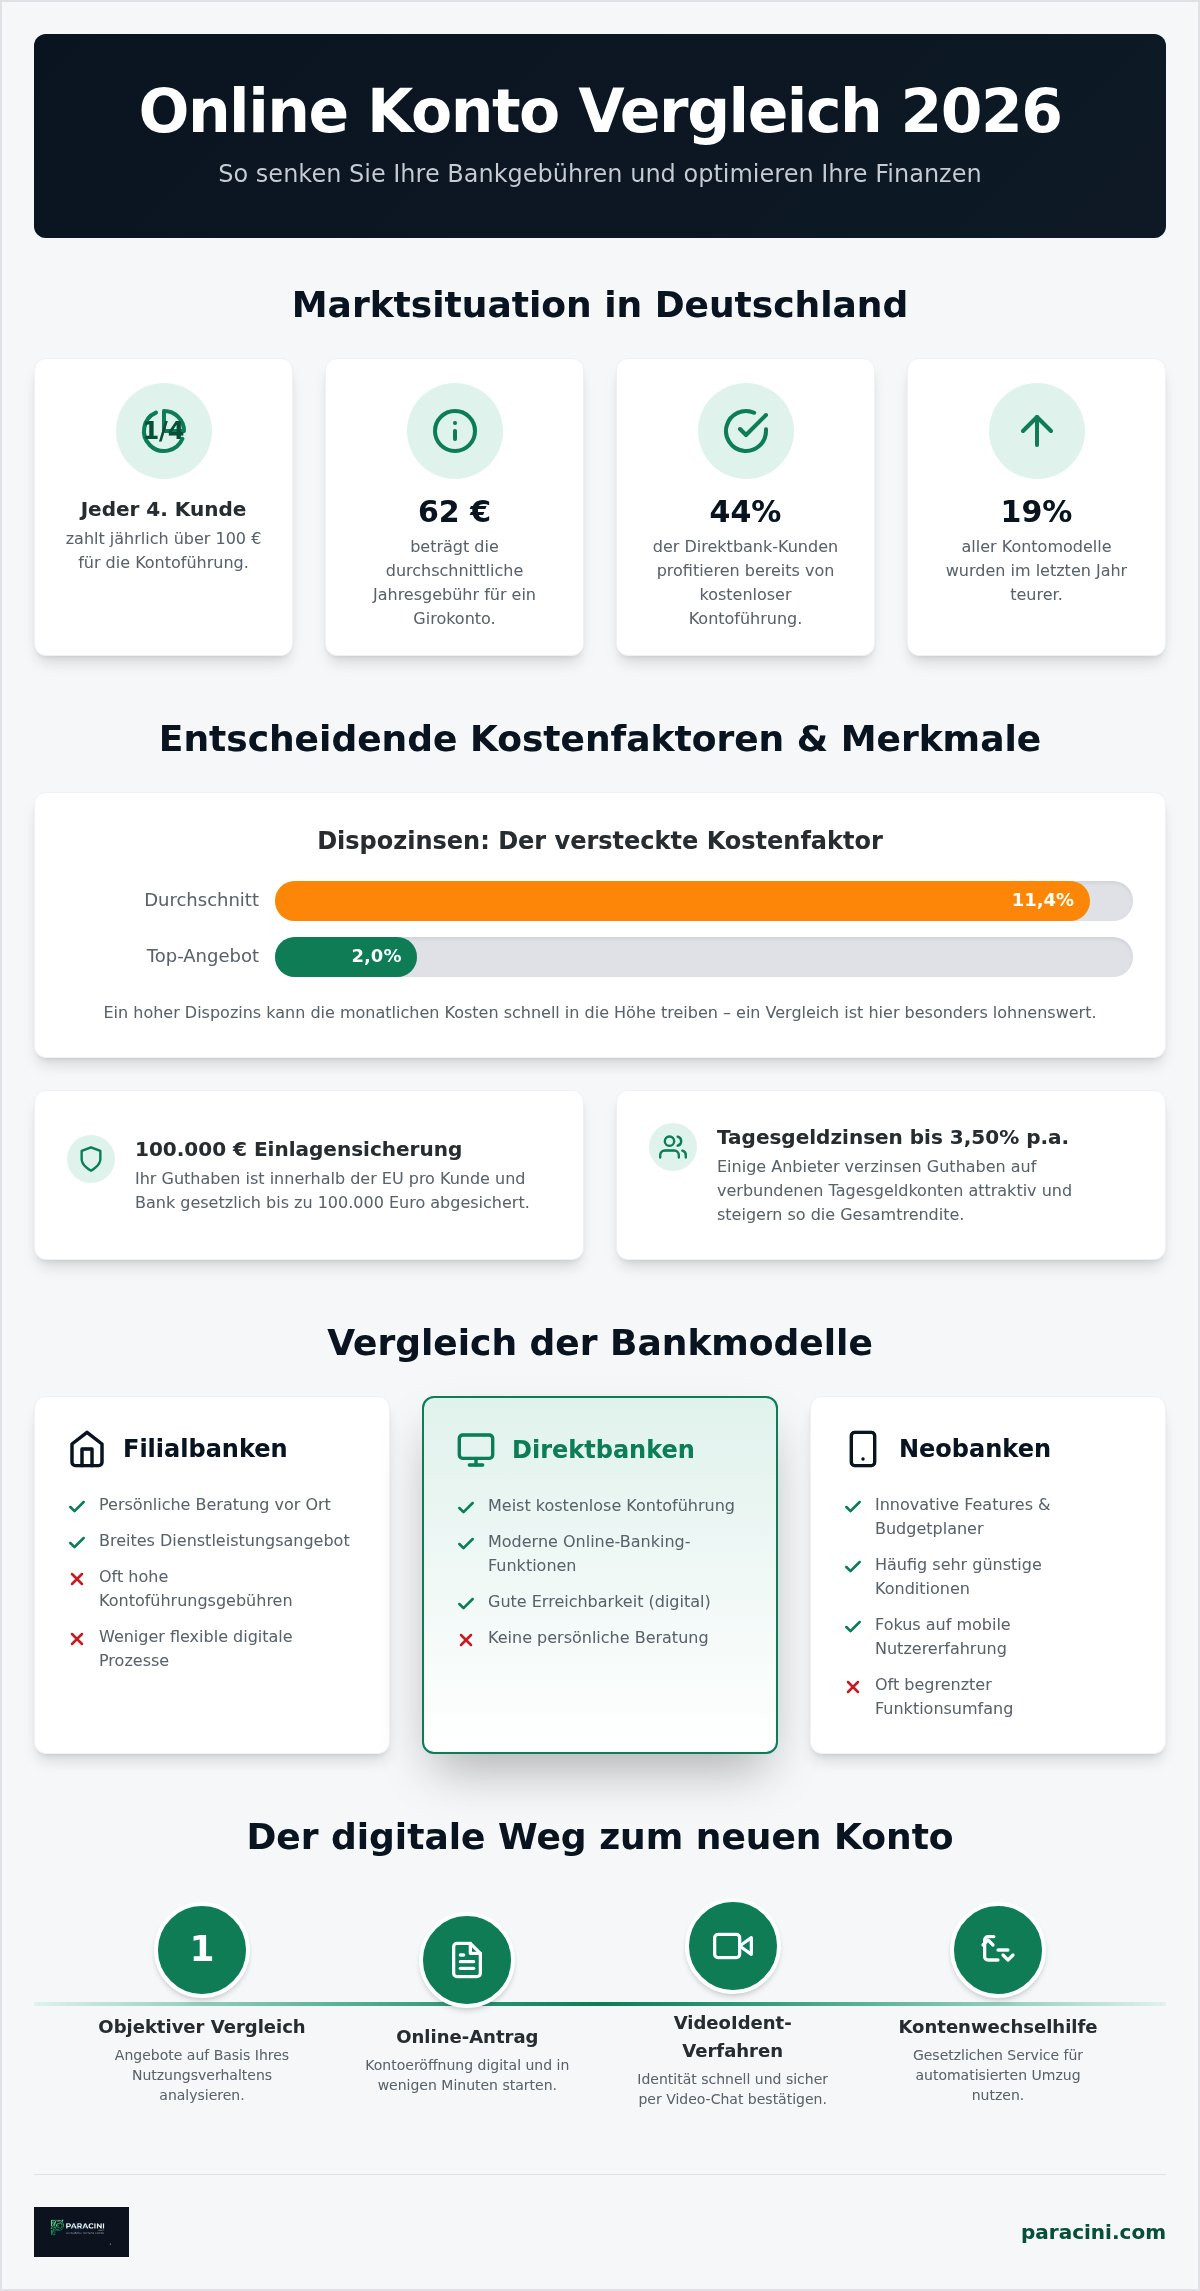
Wussten Sie, dass fast jeder vierte Bankkunde in Deutschland jährlich mindestens 100 Euro für sein Girokonto bezahlt? Laut Marktdaten liegt die durchschnittliche Belastung bei 62 Euro pro Jahr, während 44 Prozent der Nutzer von Direktbanken bereits von vollständiger Gebührenfreiheit profitieren. Ein systematischer online konto vergleich ist im Jahr 2026 das effizienteste Werkzeug, um diese unnötigen Fixkosten objektiv zu identifizieren und dauerhaft zu senken.
Es ist nachvollziehbar, dass intransparente Gebührenmodelle und der Zeitaufwand für manuelle Vergleiche viele Verbraucher belasten. Oft erschwert zudem die Unsicherheit über Sicherheitsstandards bei Neobanken die Entscheidung für ein neues Institut. Dieser Leitfaden bietet Ihnen eine sachliche Analyse aktueller Kontomodelle und unterstützt Sie bei der Auswahl Ihres optimalen Online-Kontos. Wir strukturieren für Sie die Konditionen führender Anbieter wie der DKB, BBVA oder Trade Republic und zeigen Ihnen, wie Sie die gesetzliche Kontenwechselhilfe für einen schnellen, digitalen Umstieg nutzen.
Wichtigste Erkenntnisse
- Identifikation versteckter Kostenstrukturen durch einen objektiven online konto vergleich zur signifikanten Reduzierung Ihrer jährlichen Fixkosten.
- Detaillierte Analyse der Leistungsmerkmale von Direkt- und Neobanken im direkten Vergleich zu klassischen Filialinstituten.
- Effiziente Nutzung der gesetzlichen Kontenwechselhilfe für einen reibungslosen und automatisierten Übergang zu Ihrem neuen Girokontomodell.
- Einsatz innovativer KI-Finanzassistenten zur präzisen Auswertung individueller Ausgabenmuster und zur Identifikation weiterer Optimierungspotenziale.
- Überblick über moderne Identitätsprüfungsprozesse wie VideoIdent zur Durchführung einer vollständig digitalen und zeitsparenden Kontoeröffnung.
Grundlagen des Online-Konto-Vergleichs: Marktsituation 2026
Ein Online-Konto definiert sich im Jahr 2026 als eine vollständig digital geführte Zahlungsverkehrslösung. Es bildet die zentrale Schnittstelle für sämtliche privaten Finanztransaktionen. Das Verständnis für die Grundlagen des Girokontos ist dabei die Voraussetzung, um den Funktionsumfang moderner Anbieter korrekt einzuordnen. Während früher eine klare Trennung zwischen Filialbanken und Direktbanken bestand, bieten heute fast alle Institute webbasierte Schnittstellen an. Dennoch unterscheiden sich die Kostenstrukturen und digitalen Features erheblich.
Der deutsche Bankenmarkt ist 2026 von einer hohen Dynamik geprägt. Statistische Erhebungen zeigen, dass etwa 19 Prozent aller Kontomodelle im vergangenen Jahr teurer wurden. Fast jeder vierte Kunde zahlt mittlerweile über 100 Euro jährlich für die Kontoführung. Im Gegensatz dazu nutzen 44 Prozent der Kunden von Online-Banken bereits kostenfreie Modelle. Diese Diskrepanz verdeutlicht, warum ein systematischer online konto vergleich für die Optimierung der persönlichen Fixkosten entscheidend ist. Ein Wechsel kann hier eine sofortige Ersparnis bewirken.
Bei der Auswahl müssen Verbraucher zwischen reinen Transaktionskonten und klassischen Gehaltskonten differenzieren. Viele Banken knüpfen die Gebührenfreiheit an einen monatlichen Mindestgeldeingang. Zudem existiert ein gesetzlicher Anspruch auf ein Basiskonto, das jedem Bürger die Teilnahme am Zahlungsverkehr ermöglicht, unabhängig von der Bonität. Für die langfristige Finanzplanung ist zudem die Einlagensicherung ein kritischer Faktor. Innerhalb der EU sind Guthaben bis zu einer Höhe von 100.000 Euro pro Kunde und Bank gesetzlich geschützt.
Warum ein regelmäßiger Vergleich notwendig ist
Etablierte Bankhäuser passen ihre Gebührenmodelle kontinuierlich an die Marktbedingungen an. Oft werden kostenlose Leistungen in kostenpflichtige Zusatzoptionen umgewandelt. Fintech-Anbieter reagieren darauf mit innovativen Funktionen wie automatisierten Unterkonten für Sparziele oder integrierten Budgetplanern. Ein aktueller online konto vergleich berücksichtigt auch die Verzinsung auf verbundenen Tagesgeldkonten. Im Jahr 2026 bieten einige Institute bis zu 3,50 Prozent Zinsen p.a. auf Einlagen, was die Gesamtrendite des Kontomodells maßgeblich beeinflusst.
Sicherheitsstandards im Online-Banking 2026
Die Sicherheit digitaler Transaktionen wird durch die verpflichtende Zwei-Faktor-Authentifizierung (2FA) gewährleistet. Banken nutzen hierfür biometrische Daten oder spezialisierte Sicherheits-Apps, um unbefugte Zugriffe zu verhindern. Diese modernen Verfahren bieten einen deutlich höheren Schutz als klassische TAN-Listen. Zusätzlich setzen viele Anbieter auf KI-gestützte Systeme zur Betrugserkennung, die ungewöhnliche Kontobewegungen in Echtzeit identifizieren. Die Prävention von Phishing erfolgt meist direkt über verschlüsselte In-App-Kommunikation, die herkömmliche E-Mails als Kommunikationsweg ersetzt.
Kostenfaktoren und Leistungsmerkmale beim Girokonto
Die Gebührenstruktur moderner Girokonten setzt sich aus fixen monatlichen Grundpreisen und variablen Transaktionskosten zusammen. Während Filialbanken oft pauschale Kontoführungsentgelte erheben, setzen Direktbanken häufig auf ein hybrides Modell. Hierbei entfällt die Grundgebühr meist erst ab einem definierten monatlichen Mindestgeldeingang. Ein präziser online konto vergleich muss daher zwingend das individuelle Nutzungsverhalten berücksichtigen, um die tatsächliche Kostenbelastung zu ermitteln. Statistische Daten zeigen, dass 23 Prozent der Bankkunden jährlich über 100 Euro für ihr Konto bezahlen, was oft an einer unvorteilhaften Kombination dieser Kostenfaktoren liegt.
Ein wesentlicher Aspekt bei der Bewertung der Konditionen sind die Sollzinsen für den Dispositionskredit. Der durchschnittliche Zinssatz für Kontoüberziehungen in Deutschland liegt im Juli 2026 bei 11,4 Prozent. Anbieter wie Trade Republic markieren mit einem Zinssatz von lediglich 2,00 Prozent das untere Ende der Skala, während andere Institute deutlich über 10 Prozent fordern. Wer sein Konto häufiger überzieht, sollte diesen Faktor bei einem online konto vergleich priorisieren, da die Zinslast die monatliche Grundgebühr schnell übersteigen kann.
Zusätzlich differenzieren sich die Banken durch die Kosten für Bezahlkarten und Bargeldbezug. Im Jahr 2026 ist die Visa oder Mastercard Debitkarte bei den meisten Online-Konten als Standardkarte kostenfrei enthalten. Eine klassische Girocard oder eine echte Kreditkarte mit monatlicher Abrechnung verursacht hingegen oft Zusatzkosten. Auch die Bedingungen für Bargeldabhebungen variieren stark. Während die DKB Abhebungen ab 50 Euro weltweit kostenfrei ermöglicht, berechnet bunq beispielsweise 0,99 Euro pro Vorgang in der Eurozone. Diese Details entscheiden darüber, ob ein Kontomodell im Alltag tatsächlich wirtschaftlich ist.
Versteckte Kosten identifizieren
Oft entstehen Gebühren an Stellen, die auf den ersten Blick nicht ersichtlich sind. Dazu gehören Entgelte für die Nutzung von SMS-TAN-Verfahren oder die Anschaffung physischer TAN-Generatoren. Auch die Erstellung von Kontoauszügen am Drucker in der Filiale oder beleghafte Buchungen werden von vielen Instituten mit hohen Einzelbeträgen belegt. Besonders bei Auslandsreisen außerhalb der Eurozone sollten Kunden auf Währungsumrechnungsentgelte achten. Diese betragen oft zwischen 1 und 2 Prozent des Umsatzes und können die Urlaubskasse ungeplant belasten. Zur präzisen Analyse Ihrer aktuellen Ausgabenstruktur bieten unsere digitalen Finanzrechner eine objektive Entscheidungsgrundlage.
Wichtige Inklusivleistungen für Nutzer
Ein leistungsstarkes Online-Konto zeichnet sich 2026 durch moderne digitale Features aus. Echtzeitüberweisungen (Instant Payment) gehören mittlerweile bei führenden Anbietern zur Standardleistung ohne Aufpreis. Ebenso ist die nahtlose Integration von Apple Pay und Google Pay für das mobile Bezahlen essenziell. Viele Neobanken bieten zudem sogenannte Unterkonten oder Spaces an. Diese ermöglichen es, Beträge für Fixkosten oder Sparziele separat vom Hauptguthaben zu verwalten, was die Budgetplanung erheblich vereinfacht und die finanzielle Übersichtlichkeit im Alltag steigert.
Vergleich der Bankmodelle: Direktbanken, Filialbanken und Neobanken
Die Differenzierung zwischen den verschiedenen Bankentypen ist eine wesentliche Voraussetzung für einen zielführenden online konto vergleich. Im Jahr 2026 ist der Markt in drei Hauptkategorien unterteilt, die jeweils unterschiedliche Nutzerbedürfnisse adressieren. Während klassische Filialbanken weiterhin auf physische Präsenz und persönliche Beratung setzen, haben sich Direktbanken und Neobanken als kosteneffiziente Alternativen etabliert. Die Entscheidung für ein Modell beeinflusst nicht nur die monatlichen Gebühren, sondern auch die Verfügbarkeit spezifischer Serviceleistungen wie Bargeldeinzahlungen oder komplexe Baufinanzierungsberatungen.
Filialbanken wie Sparkassen oder Volksbanken rechtfertigen ihre oft höheren Gebührenstrukturen durch den Erhalt eines dichten Standortnetzes. Statistische Daten belegen, dass 34 Prozent der Sparkassenkunden jährlich mehr als 100 Euro für ihr Girokonto bezahlen. Der funktionale Fokus liegt hier auf der persönlichen Betreuung vor Ort. Im Gegensatz dazu operieren etablierte Direktbanken wie die DKB oder comdirect ohne eigenes Filialnetz. Sie bieten ein breites Spektrum an Finanzprodukten zu deutlich geringeren Konditionen an. Hier finden 44 Prozent der Kunden vollständig gebührenfreie Kontomodelle, sofern ein regelmäßiger Geldeingang verzeichnet wird.
Neobanken stellen die technologische Speerspitze im Sektor dar. Anbieter wie bunq oder Trade Republic verfolgen einen konsequenten Mobile-First-Ansatz. Diese Institute verzichten meist auf komplexe Produktpaletten und konzentrieren sich auf intuitive Banking-Apps mit Echtzeit-Funktionen. Ein markanter Trend im Jahr 2026 ist die attraktive Verzinsung von Guthaben auf dem Giro- oder zugehörigen Tagesgeldkonto. Institute wie die BBVA bieten hier Spitzenwerte von bis zu 3,50 Prozent p.a. an. Ein systematischer online konto vergleich sollte daher stets prüfen, ob die technologische Agilität einer Neobank oder die Solidität einer etablierten Direktbank besser zum persönlichen Finanzalltag passt.
Vor- und Nachteile der verschiedenen Anbieter
Die Wahl des Anbieters ist immer ein Abwägen zwischen Kosten und Serviceumfang. Hier sind die wesentlichen Merkmale strukturiert zusammengefasst:
- Direktbanken: Hohe Kostenvorteile durch geringe Infrastrukturkosten bei gleichzeitig vollem Produktspektrum von Kreditkarten bis zur Wertpapierverwaltung.
- Filialbanken: Unmittelbarer Zugang zu physischer Infrastruktur, was besonders für die Einzahlung von Münzgeld oder die Nutzung von Schließfächern relevant ist.
- Neobanken: Maximale Flexibilität durch App-basierte Verwaltung, sekundenschnelle Kontoeröffnung und innovative Features wie automatisierte Spar-Pockets.
Zielgruppenspezifische Kontomodelle
Banken entwickeln zunehmend maßgeschneiderte Lösungen für spezifische Lebenssituationen. Studenten und Auszubildende profitieren oft von bedingungslos kostenfreien Konten, wie dem JuniorGiro der comdirect, das häufig mit Startguthaben kombiniert wird. Für Selbstständige und Freiberufler existieren spezialisierte Kontomodelle, die Buchhaltungsschnittstellen integrieren. Paare oder Wohngemeinschaften sollten gezielt nach Gemeinschaftskonten suchen, die eine transparente Verwaltung gemeinsamer Ausgaben durch zwei gleichberechtigte Debitkarten ermöglichen.
Prozess der Kontoeröffnung und gesetzliche Kontenwechselhilfe
Der Abschluss eines neuen Girokontos folgt im Jahr 2026 einem hochgradig standardisierten digitalen Prozess. Sobald Sie durch einen online konto vergleich den passenden Anbieter identifiziert haben, beginnt die formale Antragstellung. Die Voraussetzungen für eine erfolgreiche Eröffnung sind in der Regel die Volljährigkeit, ein ständiger Wohnsitz in der EU sowie ein gültiges Ausweisdokument. Im Hintergrund führen die Institute eine automatisierte Bonitätsprüfung durch. Institute wie die BBVA oder Trade Republic werben mit einer Kontoeröffnung, die innerhalb weniger Minuten direkt über das Smartphone abgeschlossen werden kann.
Ein zentrales Element der Eröffnung ist die gesetzlich vorgeschriebene Identitätsprüfung. Das VideoIdent-Verfahren hat sich hierbei als Standard etabliert. Sie benötigen lediglich ein mobiles Endgerät mit Kamera und eine stabile Internetverbindung. In einem kurzen Videogespräch verifiziert ein Mitarbeiter Ihre Identität anhand der Sicherheitsmerkmale Ihres Ausweises. Alternativ steht das PostIdent-Verfahren zur Verfügung, bei dem die Legitimation physisch in einer Filiale der Deutschen Post erfolgt. Nach der Prüfung werden die Zugangsdaten und physischen Debitkarten, meist Visa oder Mastercard, innerhalb von drei bis fünf Werktagen zugestellt.
Schritte zur erfolgreichen Kontoeröffnung
Der Prozess gliedert sich in drei funktionale Phasen. Zuerst erfolgt die digitale Erfassung Ihrer persönlichen Daten und die Auswahl des spezifischen Kontomodells. Im zweiten Schritt führen Sie die Legitimation per Smartphone oder PC durch. Nach der systemseitigen Freischaltung erhalten Sie die Aktivierungscodes für Ihre Banking-App. Erst durch die Einrichtung der Zwei-Faktor-Authentifizierung ist das Konto für den aktiven Zahlungsverkehr und die Nutzung von Echtzeitüberweisungen vollständig einsatzbereit.
Effizienter Kontenwechsel ohne Zahlungsausfälle
Das Zahlungskontengesetz bietet Verbrauchern einen weitreichenden Schutz beim Bankenwechsel. Die gesetzliche Kontenwechselhilfe verpflichtet Ihre neue Bank, den gesamten Umzugsprozess zu koordinieren. Innerhalb von zwei Geschäftstagen nach Ihrer Beauftragung muss die neue Bank die Liste Ihrer Daueraufträge und Lastschriftmandate bei Ihrem bisherigen Institut anfordern. Die alte Bank hat daraufhin fünf Geschäftstage Zeit, diese Informationen bereitzustellen. Der gesamte Vorgang darf gesetzlich eine Frist von zwölf Geschäftstagen nicht überschreiten.
Für einen reibungslosen Übergang ohne Rücklastschriften sollten Sie folgende Punkte beachten:
- Beauftragung der Wechselhilfe unmittelbar nach Erhalt der neuen IBAN.
- Kontrolle der übertragenen Zahlungspartner auf Vollständigkeit.
- Vorhalten einer Liquiditätsreserve auf dem Altkonto für einen Übergangszeitraum von zwei Monaten.
- Schriftliche Kündigung des Altkontos erst nach Bestätigung aller Umstellungen.
Viele Direktbanken bieten zusätzlich einen rein digitalen Kontowechselservice an, der Schnittstellen zu Ihren Zahlungspartnern nutzt und diese automatisiert informiert. Zur Unterstützung Ihrer Planung finden Sie in unserem Bereich für Finanzielle Checklisten strukturierte Vorlagen für einen rechtssicheren Bankenwechsel.
Effiziente Finanzentscheidungen durch KI-gestützte Analyse
Der technologische Fortschritt im Bankensektor ermöglicht im Jahr 2026 eine Präzision, die weit über den klassischen manuellen Vergleich hinausgeht. Ein moderner online konto vergleich nutzt heute Algorithmen, um verborgene Einsparpotenziale in Echtzeit zu identifizieren. KI-Finanzassistenten analysieren Ihre individuellen Ausgabenstrukturen und gleichen diese mit den komplexen Gebührenmodellen der Banken ab. Dieser Prozess ersetzt die zeitintensive Recherche in Preis-Leistungs-Verzeichnissen durch eine datenbasierte Entscheidungsgrundlage. Paracini agiert hierbei als neutraler Vermittler, der Transparenz in den unübersichtlichen Markt bringt.
Die Automatisierung sorgt dafür, dass Nutzer nicht nur die günstigste Grundgebühr finden. Vielmehr werden verbrauchsabhängige Kosten für Bargeldabhebungen oder Auslandszahlungen präzise prognostiziert. Digitale Budgetplaner ergänzen dieses Angebot, indem sie eine lückenlose Haushaltsrechnung ermöglichen. So entsteht ein ganzheitliches Bild der persönlichen Finanzen. Die Identifikation von Einsparpotenzialen erfolgt objektiv und ohne Beeinflussung durch werbliche Versprechen der Institute. Es geht primär um funktionale Vorteile und messbare Kostensenkungen.
Individuelle Analyse mit dem KI-Finanzassistenten
Der Einsatz künstlicher Intelligenz erlaubt einen detaillierten Abgleich Ihres Nutzerprofils mit hunderten verfügbaren Kontomodellen. Das System erkennt, ob Sie primär mobil bezahlen oder häufig Bargeld benötigen. Basierend auf diesem Zahlungsverhalten erstellt der Assistent eine Prognose der jährlichen Gesamtkosten. Diese Analyse stützt sich auf harte Fakten und historische Daten. Sie erhalten eine strukturierte Übersicht, die die Vor- und Nachteile jedes Anbieters für Ihre spezifische Situation gewichtet. Das Ziel ist eine fundierte Wahl, die langfristig Bestand hat und unnötige Gebühren vermeidet.
Tools zur Optimierung Ihrer persönlichen Finanzen
Die Verknüpfung von einem online konto vergleich mit aktiver Budgetplanung bildet den Kern einer modernen Finanzstrategie. Durch die Nutzung von spezialisierten Finanzrechnern behalten Sie die volle Kontrolle über Ihre monatlichen Belastungen. Diese Werkzeuge ermöglichen es, verschiedene Szenarien wie Kreditaufnahmen oder Sparpläne direkt in die Haushaltsrechnung zu integrieren. Die Einbindung einer professionellen KI-Finanzberatung in den Alltag bietet zusätzliche Sicherheit bei komplexen Entscheidungen. Solche digitalen Assistenten weisen proaktiv auf Optimierungsmöglichkeiten hin, sobald sich Gebührenstrukturen ändern oder attraktivere Kontomodelle verfügbar werden. Der gesamte Prozess ist auf maximale Zeitersparnis und funktionale Effizienz ausgelegt.
Optimieren Sie Ihre Bankgebühren systematisch
Die Reduzierung Ihrer jährlichen Fixkosten im Jahr 2026 erfordert eine strukturierte Herangehensweise. Ein fundierter online konto vergleich identifiziert nicht nur die günstigsten Grundgebühren, sondern berücksichtigt auch individuelle Nutzungsmuster und moderne Leistungsmerkmale wie Echtzeitüberweisungen oder attraktive Guthabenzinsen. Durch die konsequente Nutzung der gesetzlichen Kontenwechselhilfe entfällt der administrative Aufwand beim Umstieg nahezu vollständig. Dies ermöglicht einen reibungslosen Übergang zu effizienteren Kontomodellen ohne Unterbrechung Ihres Zahlungsverkehrs.
Paracini unterstützt Sie dabei als neutraler Vermittler mit einer KI-gestützten Finanzanalyse für maximale Effizienz. Unser Portal bietet Ihnen einen objektiven Überblick über nationale Bankangebote sowie den direkten Zugriff auf spezialisierte Finanzrechner zur präzisen Kostenkontrolle. Diese Tools ermöglichen es Ihnen, Einsparpotenziale sofort sichtbar zu machen und fundierte Entscheidungen auf Basis valider Daten zu treffen. Jetzt Girokonten vergleichen und Gebühren sparen. Nutzen Sie diese digitalen Werkzeuge, um Ihre finanzielle Struktur dauerhaft zu professionalisieren und unnötige Ausgaben konsequent zu eliminieren. Eine optimierte Kontoführung bildet die Grundlage für Ihre langfristige wirtschaftliche Stabilität.
Häufig gestellte Fragen
Ist ein Online-Konto im Jahr 2026 wirklich sicher?
Ja, Online-Konten nutzen im Jahr 2026 modernste Sicherheitsstandards wie die biometrische Zwei-Faktor-Authentifizierung und verschlüsselte In-App-Kommunikation. Ihre Guthaben sind durch die gesetzliche Einlagensicherung in Deutschland und der EU bis zu einer Höhe von 100.000 Euro pro Kunde und Bank vollständig geschützt. KI-gestützte Systeme zur Betrugserkennung identifizieren zudem ungewöhnliche Kontobewegungen in Echtzeit und verhindern unbefugte Transaktionen effektiv.
Wie finde ich ein Girokonto ohne monatliche Grundgebühr?
Ein systematischer online konto vergleich ist das effizienteste Werkzeug, um Institute mit bedingungsloser Gebührenfreiheit zu identifizieren. Viele Direktbanken und Neobanken verzichten auf eine monatliche Grundgebühr, sofern ein definierter Mindestgeldeingang verzeichnet wird. Statistische Daten zeigen, dass bereits 44 Prozent der Kunden von Online-Banken von solchen kostenfreien Modellen profitieren und so ihre jährlichen Fixkosten signifikant senken.
Was ist der Unterschied zwischen einer Debitkarte und einer Kreditkarte?
Eine Debitkarte belastet Ihr Girokonto unmittelbar nach der Durchführung einer Transaktion. Sie haben somit stets die volle Kontrolle über Ihr aktuelles Guthaben. Im Gegensatz dazu sammelt eine echte Kreditkarte sämtliche Umsätze über einen definierten Zeitraum und rechnet diese meist einmal monatlich gesammelt ab. Viele Banken geben 2026 standardmäßig Visa oder Mastercard Debitkarten aus, da diese eine hohe weltweite Akzeptanz bieten.
Kann ich mein Girokonto trotz eines negativen Schufa-Eintrags wechseln?
Ja, jeder Verbraucher mit rechtmäßigem Aufenthalt in der EU hat einen gesetzlichen Anspruch auf ein Basiskonto. Dieses Konto ermöglicht die Teilnahme am grundlegenden Zahlungsverkehr, einschließlich Ein- und Auszahlungen sowie Überweisungen. Banken dürfen die Eröffnung eines Basiskontos nur unter sehr spezifischen Voraussetzungen ablehnen, was einen Wechsel auch bei eingeschränkter Bonität oder negativen Schufa-Merkmalen grundsätzlich ermöglicht.
Wie funktioniert die gesetzliche Kontenwechselhilfe genau?
Die gesetzliche Wechselhilfe verpflichtet Ihre neue Bank, den gesamten Umzugsprozess innerhalb von zwölf Geschäftstagen zu koordinieren. Nach Ihrer Beauftragung fordert das neue Institut alle Informationen zu Lastschriften und Daueraufträgen bei Ihrer alten Bank an. Diese muss die Daten innerhalb von fünf Tagen bereitstellen. Der Prozess ist standardisiert und minimiert das Risiko von Rücklastschriften oder Zahlungsausfällen während der Übergangsphase erheblich.
Welche Dokumente benötige ich für eine Online-Kontoeröffnung?
Für die Eröffnung benötigen Sie lediglich ein gültiges Ausweisdokument, wie einen Personalausweis oder Reisepass, sowie einen Nachweis über Ihren Wohnsitz. Die Identitätsprüfung erfolgt zeitsparend über das VideoIdent-Verfahren direkt per Smartphone oder PC. Sie müssen keine physischen Dokumente per Post versenden. Nach der erfolgreichen Legitimation werden Ihnen sämtliche Vertragsunterlagen und Zugangsdaten digital oder per Post innerhalb weniger Werktage zugestellt.
Fallen beim Geldabheben an fremden Automaten immer Gebühren an?
Nein, die Gebührenpflicht hängt stark vom gewählten Kontomodell und der verwendeten Karte ab. Viele Direktbanken ermöglichen mit ihrer Visa oder Mastercard Debitkarte kostenfreie Bargeldabhebungen an fast allen Geldautomaten im In- und Ausland. Filialbanken nutzen hingegen oft spezifische Bankenverbünde wie die Cash Group, innerhalb derer Auszahlungen für Kunden gebührenfrei bleiben. Ein präziser online konto vergleich hilft Ihnen, die für Sie günstigste Lösung zu finden.
Wie hilft mir eine KI bei der Wahl des richtigen Kontos?
Ein KI-Finanzassistent analysiert Ihr individuelles Zahlungsverhalten und gleicht dieses mit den komplexen Gebührenstrukturen hunderter Anbieter ab. Das System berechnet eine präzise Prognose Ihrer jährlichen Gesamtkosten und identifiziert versteckte Gebührenfallen, die bei einem manuellen Vergleich oft übersehen werden. So erhalten Sie eine objektive Entscheidungsgrundlage, die exakt auf Ihre persönlichen Finanzgewohnheiten und Anforderungen zugeschnitten ist.


