

Eine kostenlose Kreditkarte ohne Jahresgebühr ist im Jahr 2026 nicht zwangsläufig gebührenfrei. Die Bezeichnung führt oft in die Irre. Entscheidend sind die Details der Abrechnung. Hohe Sollzinsen von über 24 Prozent bei Teilzahlung oder versteckte Entgelte für die Auslandsnutzung minimieren den finanziellen Vorteil massiv. Sie benötigen eine Lösung für dauerhafte Ersparnis ohne unübersichtliche Gebührenverzeichnisse.
Dieser Ratgeber bietet eine objektive Analyse beitragsfreier Kreditkarten. Wir identifizieren versteckte Kostenfaktoren für das Jahr 2026. Sie erhalten volle Transparenz über alle relevanten Nutzungskosten und Informationen zur schnellen, digitalen Beantragung. Der folgende Vergleich strukturiert die aktuellen Konditionen von über 28 Anbietern am deutschen Markt. Die präzise Unterscheidung zwischen Debit, Charge und Revolving Modellen steht dabei im Fokus. Diese methodische Aufbereitung ermöglicht Ihnen eine fundierte Auswahl ohne zeitaufwendige Eigenrecherche. Unser Fokus liegt auf der neutralen Vermittlung von Fakten zur effizienten Organisation Ihrer Finanzen.
Wichtigste Erkenntnisse
- Differenzierung zwischen dauerhafter Beitragsfreiheit und befristeten Aktionsangeboten zur Sicherung langfristiger Kostenvorteile.
- Analyse der Abrechnungsmodelle zur präzisen Steuerung der persönlichen Liquidität und Vermeidung von Verschuldungsrisiken.
- Identifikation versteckter Entgelte bei Auslandszahlungen und hoher Sollzinsen für eine tatsächlich kostenlose Kreditkarte.
- Strukturierter Überblick über digitale Identifikationsverfahren und notwendige Bonitätsvoraussetzungen für die Kartenbeantragung.
- Effiziente Anbieterwahl durch den Einsatz KI-gestützter Vergleichsrechner und individueller Filterkriterien.
Was ist eine kostenlose Kreditkarte? Definition und Marktstandard 2026
Eine kostenlose Kreditkarte definiert sich im Jahr 2026 primär durch den Verzicht auf eine fixe Jahresgebühr. Diese Beitragsfreiheit kann dauerhaft oder zeitlich begrenzt gelten. Viele Institute nutzen Aktionszeiträume von 12 bis 24 Monaten zur Neukundengewinnung. Danach fallen oft reguläre Gebühren an. Die Definition einer Kreditkarte umfasst verschiedene Abrechnungsmodelle, die unterschiedliche Kostenstrukturen aufweisen. Die Relevanz der Jahresgebühr hat im Kontext moderner Banking-Strukturen abgenommen. Digitale Prozesse senken die Verwaltungskosten der Anbieter massiv.
Banken setzen auf eine Mischkalkulation. Die fehlende Grundgebühr wird durch Interbanken-Entgelte bei jeder Zahlung sowie durch Zinserträge kompensiert. Der Marktstandard 2026 zeigt eine klare Polarisierung. Klassische Filialbanken ziehen sich zunehmend aus dem Segment beitragsfreier Karten zurück. Sie fokussieren sich auf kostenpflichtige Premium-Modelle mit Versicherungspaketen. Den Sektor der Basiskarten besetzen fast ausschließlich Neobanken und spezialisierte Kreditinstitute. Transparenz ist hier das wichtigste Kriterium für Verbraucher.
Jahresgebühr vs. Nutzungskosten: Die zwei Ebenen der Kostenfreiheit
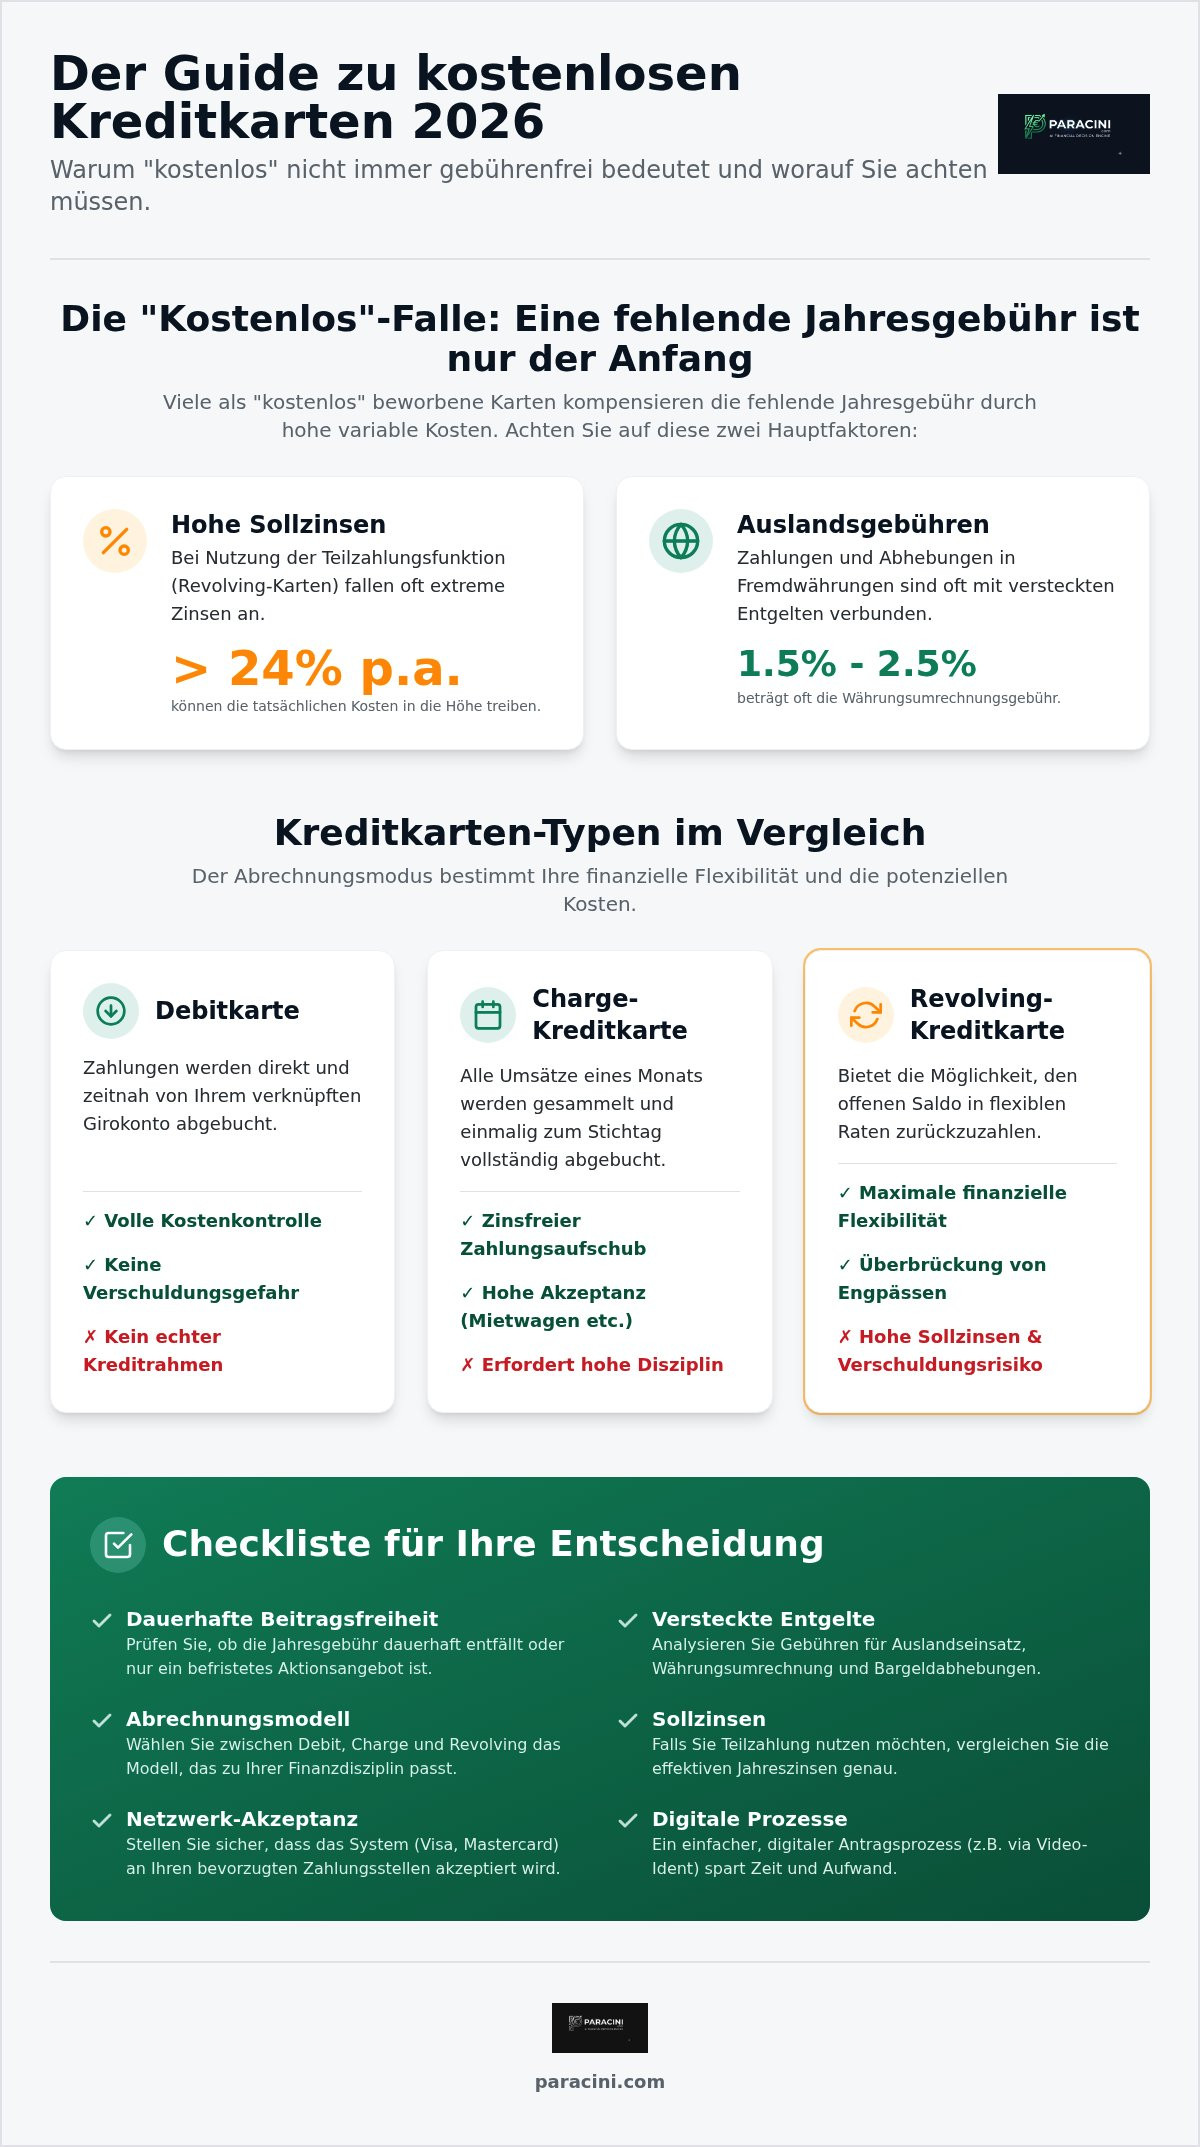
Die Abwesenheit einer Jahresgebühr garantiert keine vollkommene Kostenfreiheit. Fixkosten entfallen, doch variable Kosten bleiben bestehen. Nutzer müssen Gebühren für Bargeldabhebungen und Fremdwährungsumsätze prüfen. Ein zentraler Kostenfaktor sind die Sollzinsen. Diese liegen bei Revolving-Karten im Jahr 2026 oft zwischen 19 und über 24 Prozent. Die effektive Ersparnis hängt stark vom individuellen Nutzungsverhalten ab.
Folgende Faktoren bestimmen die tatsächlichen Kosten:
- Entgelte für Bargeldbezug an Fremdautomaten.
- Währungsumrechnungsgebühren bei Zahlungen außerhalb der Eurozone.
- Kosten für physische Ersatzkarten oder Notfallbargeld.
- Zinslast bei Inanspruchnahme der Teilzahlungsfunktion.
Eine effiziente Auswahl erfordert den Blick auf das Kleingedruckte. Nutzen Sie den Kreditkartenvergleich, um diese Faktoren transparent gegenüberzustellen.
Kreditkarten-Systeme: Visa, Mastercard und American Express
Visa und Mastercard dominieren die globale Akzeptanz. Sie bieten 2026 nahezu identische Reichweiten an Millionen von Akzeptanzstellen weltweit. American Express positioniert sich weiterhin im Premium-Segment, bietet jedoch vermehrt beitragsfreie Einstiegskarten an. Die Akzeptanz von Amex hat in Deutschland deutlich zugenommen, bleibt aber hinter den Marktführern zurück. Die Wahl des Systems beeinflusst die Einsatzmöglichkeiten auf Reisen und beim Online-Shopping.
Die Sicherheitstechnologien sind 2026 hochgradig standardisiert. 3D Secure Verfahren und biometrische Tokenisierung schützen mobile Transaktionen effektiv. Kostenlose Modelle verzichten meist auf umfangreiche Zusatzleistungen wie Reiseversicherungen oder Lounge-Zugänge. Der Fokus liegt auf der reinen Zahlungsfunktion und maximaler digitaler Effizienz. Vergleichen Sie die Systemvorteile basierend auf Ihren Reiseplänen und bevorzugten Akzeptanzstellen. Eine kostenlose Kreditkarte sollte technisch auf dem neuesten Stand sein, um Missbrauch vorzubeugen.
Kreditkartentypen im Vergleich: Debit, Credit und Prepaid
Die technische Ausgestaltung einer Karte bestimmt deren Einsatzfähigkeit und die Kostenstruktur. Eine kostenlose Kreditkarte tritt 2026 in drei Hauptvarianten auf. Der entscheidende Unterschied liegt im Abrechnungsmodus. Dieser beeinflusst direkt Ihre Liquiditätsplanung und die Kontrolle über Ihre Ausgaben. Viele Verbraucher nutzen heute Debitkarten als Standard. Für eine detaillierte Analyse integrierter Kartenlösungen ist ein Blick in den Girokonto Vergleich 2026 sinnvoll. Die Wahl des Systems sollte strikt nach dem geplanten Verwendungszweck erfolgen.
Die 'echte' Kreditkarte (Revolving & Charge)
Echte Kreditkarten gewähren dem Nutzer einen Verfügungsrahmen. Bei Charge-Karten erfolgt die Abrechnung gesammelt einmal pro Monat. Das verknüpfte Girokonto wird zum Stichtag mit dem Gesamtbetrag belastet. Dies bietet einen zinsfreien Zahlungsaufschub von bis zu 30 Tagen. Revolving-Karten gehen einen Schritt weiter. Sie ermöglichen eine flexible Rückzahlung in Raten. Nutzer entscheiden selbst, ob sie den Saldo vollständig oder in Teilbeträgen tilgen.
Diese Flexibilität birgt Risiken. Die Sollzinsen für die Teilzahlung sind 2026 massiv. Anbieter wie die Bank Norwegian oder Advanzia verlangen effektive Jahreszinsen von über 24 Prozent. Ein wesentlicher Vorteil bleibt die Kautionshinterlegung. Mietwagenfirmen und Hotels verlangen für die Absicherung oft eine echte Kreditkarte. Der Kautionsbetrag wird auf dem Kreditrahmen geblockt. Debitkarten werden in diesen Szenarien häufig abgelehnt. Eine kostenlose Kreditkarte mit echtem Kreditrahmen ist daher für Auslandsreisen fast unverzichtbar.
Debitkarten und Prepaid-Optionen
Debitkarten sind heute die am häufigsten verbreiteten Kartenmodelle. Jede Zahlung wird sofort vom Guthaben des Girokontos abgezogen. Es findet keine Kreditgewährung statt. Dies sorgt für maximale Transparenz und verhindert eine unbeabsichtigte Verschuldung. Neobanken wie N26 oder C24 setzen fast ausschließlich auf diesen Typ. Die Akzeptanz im Online-Handel ist hoch. Limitierungen zeigen sich jedoch bei Offline-Terminals oder spezifischen Dienstleistern im Tourismussektor.
Prepaid-Karten erfordern eine vorherige Aufladung per Überweisung. Sie bieten die höchste Sicherheit, da nur das geladene Guthaben verfügbar ist. Diese Kartenform eignet sich besonders für Personen mit geringer Bonität oder für Jugendliche. Ein SCHUFA-Check entfällt bei reinen Prepaid-Modellen meist vollständig. Die Nutzung ist jedoch auf das vorhandene Guthaben begrenzt. Spontane größere Ausgaben sind ohne vorherige Planung nicht möglich. Zur objektiven Bewertung Ihrer finanziellen Optionen können Sie verschiedene Finanzrechner und Analyse-Tools nutzen. Jedes Modell erfüllt spezifische Anforderungen an Kontrolle und Flexibilität.
Gebührenfallen identifizieren: Worauf Sie beim Vergleich achten müssen
Die Entscheidung für eine kostenlose Kreditkarte basiert oft auf dem Verzicht der Jahresgebühr. Diese Ersparnis ist jedoch nur ein Teil der Gesamtkalkulation. Transaktionsbezogene Entgelte bestimmen die tatsächliche Attraktivität eines Angebots. Im Jahr 2026 zeigen Marktdaten eine zunehmende Fragmentierung der Gebührenstrukturen. Während die Grundgebühr entfällt, steigen variable Kosten für spezifische Dienstleistungen. Eine präzise Analyse der Einzelposten ist für eine dauerhafte Kostenersparnis unerlässlich.
Besondere Aufmerksamkeit erfordert der Bargeldbezug. Viele Anbieter werben mit kostenfreien Abhebungen im In- und Ausland. Diese Zusage bezieht sich jedoch ausschließlich auf das bankeigene Entgelt. Individuelle ATM-Gebühren der Automatenbetreiber, sogenannte Surcharges, werden 2026 nur noch von wenigen Instituten erstattet. Nutzer müssen zudem auf Mindestbeträge achten. Häufig ist eine Auszahlung erst ab einem Betrag von 50 Euro gebührenfrei. Kleinere Summen führen zu pauschalen Mindestgebühren, die den Kostenvorteil neutralisieren.
Auslandseinsatz und Währungsumrechnung
Beim Einsatz außerhalb der Eurozone fallen zwei unterschiedliche Kostenarten an. Das Auslandseinsatzentgelt wird als Prozentsatz des Umsatzes berechnet. Davon zu trennen ist die Währungsumrechnungsgebühr. Diese versteckt sich oft im angewendeten Wechselkurs. Bankeigene Kurse weichen häufig zum Nachteil des Kunden von den offiziellen Referenzkursen der Europäischen Zentralbank (EZB) ab. Für Vielreisende empfiehlt sich 2026 die Wahl einer Karte, die konsequent auf Auslandseinsatzentgelte verzichtet und transparente EZB-Kurse nutzt. Dies verhindert schleichende Verluste bei jeder Zahlung in Fremdwährung.
Zinsen und Rückzahlungsmodalitäten
Die größte Kostenfalle beitragsfreier Kreditkarten liegt in den Sollzinsen. Bei Revolving-Karten sind effektive Jahreszinsen zwischen 19 und 24 Prozent im aktuellen Marktumfeld Standard. Diese Kosten fallen an, sobald die Teilzahlungsfunktion genutzt wird. Die Zinsberechnung erfolgt oft rückwirkend ab dem Tag der Transaktion, nicht erst ab dem Abrechnungsdatum. Dies führt zu einer schnellen Akkumulation von Schulden. Die langfristige Zinsentwicklung 2026 bleibt aufgrund der EZB-Geldpolitik auf einem hohen Niveau, was diesen Kostenfaktor besonders kritisch macht.
Vermeiden Sie unnötige Kosten durch die Wahl der richtigen Rückzahlungsart:
- Bevorzugen Sie den automatischen Lastschrifteinzug des vollen Rechnungsbetrags.
- Prüfen Sie, ob die Karte standardmäßig auf Teilzahlung eingestellt ist.
- Stellen Sie den Abrechnungsmodus sofort nach Erhalt der Karte in der App um.
- Nutzen Sie manuelle Überweisungen nur bei absoluter Disziplin zur Vermeidung von Verzugszinsen.
Ein diszipliniertes Zahlungsverhalten ist die Voraussetzung, damit eine kostenlose Kreditkarte tatsächlich beitragsfrei bleibt. Wer den monatlichen Saldo nicht vollständig ausgleicht, zahlt über die Zinsen oft mehr als bei einer klassischen Karte mit Jahresgebühr. Transparenz über diese Mechanismen schützt vor finanziellen Fehlentscheidungen.
Voraussetzungen und Beantragung einer beitragsfreien Kreditkarte
Die Beantragung einer Kreditkarte folgt im Jahr 2026 einem hochgradig standardisierten und digitalen Prozess. Eine kostenlose Kreditkarte erfordert die Erfüllung spezifischer Basiskriterien. Antragsteller müssen das 18. Lebensjahr vollendet haben. Ein ständiger Wohnsitz in Deutschland ist für die meisten nationalen Anbieter obligatorisch. Banken prüfen zudem die persönliche Liquidität durch Einkommensnachweise oder einen digitalen Kontoblick. Das gewährte Kreditkartenlimit korreliert direkt mit diesen Daten. Ein stabiles monatliches Nettoeinkommen minimiert das Ausfallrisiko des Instituts und erhöht den finanziellen Spielraum des Nutzers.
Die Bonitätsprüfung erfolgt automatisiert innerhalb weniger Sekunden. Hierbei fließen Informationen zu bestehenden Verpflichtungen und bisherigem Zahlungsverhalten ein. Ein hohes Maß an Transparenz über die eigenen Finanzen beschleunigt die Vergabe. Die Banken nutzen 2026 verstärkt KI-basierte Scoring-Modelle zur Risikobewertung. Diese analysieren nicht nur statische Daten, sondern auch Cashflow-Muster. Eine solide Basis für den Kartenantrag schaffen Sie durch eine strukturierte Übersicht Ihrer Einnahmen und Ausgaben.
Der Einfluss auf den Schufa-Score
Jede beantragte Kreditkarte wird als Kreditrahmen in das Schufa-Verzeichnis eingetragen. Eine hohe Anzahl an Kreditkartenkonten kann die Bonität paradoxerweise belasten. Die Schufa wertet dies oft als Zeichen für eine instabile Finanzlage. Kündigen Sie ungenutzte Kartenkonten konsequent vor einem Neuantrag. Dies bereinigt Ihre Historie und verbessert den Score langfristig. Achten Sie darauf, dass der Anbieter beim Vergleich nur eine Konditionenanfrage stellt. Diese ist im Gegensatz zur Kreditanfrage schufa-neutral. Für Personen mit eingeschränkter Bonität existieren spezifische Lösungen. Informieren Sie sich hierzu über Kredit ohne Schufa Optionen und seriöse Alternativen.
Digitaler Antragsprozess 2026
Der Beantragungsweg ist 2026 vollständig papierlos gestaltet. Das VideoIdent-Verfahren hat den klassischen Postweg fast gänzlich abgelöst. Ein gültiges Ausweisdokument und ein Smartphone mit Kamera genügen für die Identitätsprüfung. Nach erfolgreicher Verifizierung erfolgt die Genehmigung oft in Echtzeit. Eine kostenlose Kreditkarte steht häufig sofort als virtuelle Version zur Verfügung. Diese kann unmittelbar in Mobile-Payment-Systeme wie Apple Pay oder Google Pay integriert werden. Der physische Versand der Karte nimmt meist drei bis fünf Werktage in Anspruch.
Nach Erhalt der Zugangsdaten sind wichtige Sicherheitschecks durchzuführen. Aktivieren Sie die Zwei-Faktor-Authentifizierung in der zugehörigen App. Prüfen Sie die voreingestellten Limits für Online-Zahlungen und Bargeldbezug. Viele Institute ermöglichen die individuelle Sperrung bestimmter Transaktionstypen oder Einsatzländer. Diese Funktionen erhöhen den Schutz vor unbefugtem Zugriff massiv. Zur Vorbereitung Ihres Antrags und zur Optimierung Ihrer Haushaltsplanung können Sie unsere Finanzrechner und Checklisten nutzen. Eine methodische Vorbereitung sichert Ihnen die besten Konditionen am Markt.
Effiziente Auswahl mit dem Paracini Kreditkarten-Vergleich
Die Suche nach einer geeigneten Lösung endet oft in unübersichtlichen Tabellen. Paracini bietet hier eine strukturierte Navigation. Unser Kreditkartenvergleich ermöglicht die präzise Filterung nach individuellen Nutzungsprofilen. Sie gewichten Faktoren wie Bargeldgebühren, Apple Pay Kompatibilität oder Auslandseinsatzentgelte nach Ihren Prioritäten. Eine kostenlose Kreditkarte muss zu Ihrem spezifischen Zahlungsverhalten passen. Wir agieren als neutraler Vermittler. Das Portal gewährleistet volle Transparenz über alle Anbieterkonditionen ohne Bevorzugung einzelner Institute.
Oft ist die Kopplung von Finanzprodukten ökonomisch sinnvoll. Die Kombination einer Kreditkarte mit einem passenden Girokonto optimiert die Kostenstruktur zusätzlich. Viele Institute bieten Paketlösungen an. Diese fallen in der Gesamtkalkulation oft günstiger aus als isolierte Einzelprodukte. Unser System vergleicht diese Optionen objektiv und methodisch. Dies spart Zeit. Es vermeidet Fehlentscheidungen durch unvollständige Informationen oder werbliche Versprechen der Banken. Jede Empfehlung basiert auf harten Fakten und aktuellen Marktdaten von 2026.
KI-Finanzassistent als Entscheidungsstütze
Der Einsatz künstlicher Intelligenz transformiert die moderne Bedarfsanalyse. Unser Assistent identifiziert Sparpotenziale automatisiert und treffsicher. Das System analysiert Ihr Reise- und Konsumverhalten auf Basis anonymisierter Datenmuster. So erhalten Sie Empfehlungen, die exakt auf Ihre reale Ausgabenstruktur zugeschnitten sind. Wer viel in Fremdwährungen zahlt, benötigt andere Konditionen als Gelegenheitsnutzer im Inland. Detaillierte Einblicke in diese Technologie bietet unser Beitrag über KI Finanzberatung und deren Potenziale. Die KI-gestützte Auswahl minimiert das Risiko, von komplexen Gebührenverzeichnissen überrascht zu werden. Effizienz steht hier an erster Stelle.
Ganzheitliche Finanzplanung bei Paracini
Eine kostenlose Kreditkarte bildet lediglich einen Baustein Ihrer finanziellen Organisation. Die Integration in unseren Budgetplaner ermöglicht eine lückenlose Überwachung Ihrer monatlichen Fixkosten. Sie erkennen unnötige Bankgebühren oder teure Sollzins-Belastungen sofort. Unsere Finanzrechner unterstützen Sie zudem bei der langfristigen Liquiditätsplanung und dem Schuldenmanagement. Das Ziel bleibt eine effiziente Verwaltung Ihrer Mittel ohne unnötigen administrativen Aufwand im Hintergrund.
Die methodische Aufbereitung aller relevanten Marktdaten schafft nachhaltiges Vertrauen. Nutzen Sie unsere digitalen Tools zur Analyse Ihrer aktuellen Verträge. Identifizieren Sie Optimierungsmöglichkeiten durch den direkten Vergleich führender nationaler Anbieter. Prüfen Sie jetzt die aktuellen Tarife und Konditionen für 2026. Schließen Sie Ihren Antrag sicher und direkt online ab. Ein strukturierter Prozess führt Sie ohne Umwege zur idealen Karte für Ihre Bedürfnisse.
Strategische Entscheidung für Ihre finanzielle Flexibilität 2026
Die Auswahl einer Kreditkarte erfordert eine differenzierte Betrachtung transaktionaler Kostenfaktoren. Eine kostenlose Kreditkarte überzeugt langfristig nur durch den Verzicht auf versteckte Entgelte bei Bargeldbezug und Fremdwährungsnutzung. Die technische Unterscheidung zwischen Debit- und Revolving-Modellen bleibt für Ihre Liquiditätsplanung zentral. Disziplin bei der Rückzahlung schützt effektiv vor hohen Sollzinsen. Markttransparenz ist die Basis für Ihre dauerhafte Ersparnis.
Paracini unterstützt Sie durch eine KI-gestützte Tarifanalyse bei der Identifikation optimaler Konditionen. Unser unabhängiger Vergleich nationaler Anbieter schafft Klarheit in einem komplexen Marktumfeld. Der direkte Online-Abschluss erfolgt ohne zeitaufwendigen Papierkram. Nutzen Sie unsere digitalen Ressourcen zur effizienten Organisation Ihrer Bankdienstleistungen. Eine methodische Aufbereitung aller Fakten führt Sie sicher zum passenden Produkt.
Kostenlose Kreditkarten jetzt vergleichen und passende Karte finden
Eine fundierte Entscheidung sichert Ihnen maximale finanzielle Freiheit bei minimaler Kostenbelastung für das Jahr 2026.
Häufig gestellte Fragen
Ist eine kostenlose Kreditkarte wirklich dauerhaft ohne Gebühren?
Eine kostenlose Kreditkarte verzichtet dauerhaft auf die fixe Jahresgebühr. Transaktionsbezogene Kosten für Bargeldbezug oder den Einsatz in Fremdwährungen bleiben jedoch oft bestehen. Nutzer sollten das Preis-Leistungs-Verzeichnis für 2026 genau auf variable Entgelte prüfen. Die Beitragsfreiheit bezieht sich primär auf die reine Bereitstellung der Karte, nicht auf jede Form der Nutzung.
Welche Kreditkarte ist die beste für Reisen ins Ausland?
Für Auslandsreisen eignen sich Karten ohne Auslandseinsatzentgelt und Währungsumrechnungsgebühren. Modelle mit Abrechnung zum EZB-Referenzkurs verhindern versteckte Verluste durch bankeigene Wechselkurse. Achten Sie auf Anbieter, die weltweit kostenlose Bargeldabhebungen ohne bankseitige Entgelte ermöglichen. Dies sichert maximale Flexibilität in verschiedenen Währungsräumen ohne unnötige Zusatzkosten.
Kann ich eine kostenlose Kreditkarte trotz mäßiger Bonität erhalten?
Ja, der Erhalt ist über Prepaid- oder Debit-Modelle möglich. Diese Kartenformen setzen keine hohe Bonität voraus, da die Abrechnung auf Guthabenbasis oder per Soforteinzug erfolgt. Ein SCHUFA-Check entfällt bei reinen Prepaid-Karten meist vollständig. Dies ermöglicht die Teilhabe am bargeldlosen Zahlungsverkehr auch bei finanziellen Vorbelastungen oder unregelmäßigem Einkommen.
Was ist der Unterschied zwischen einer Debitkarte und einer echten Kreditkarte?
Eine Debitkarte belastet das verknüpfte Girokonto unmittelbar nach der Transaktion. Echte Kreditkarten bieten einen monatlichen Kreditrahmen mit gesammelter Abrechnung am Stichtag. Für Mietwagenbuchungen oder Hotelreservierungen ist meist eine echte Kreditkarte erforderlich, um die Kaution zu blocken. Debitkarten werden für diese spezifischen Sicherheitsleistungen häufig abgelehnt.
Wie viele Kreditkarten sollte man maximal besitzen?
Experten empfehlen den Besitz von maximal zwei Kreditkarten zur Sicherstellung der Redundanz. Eine zu hohe Anzahl an Kartenkonten kann den Schufa-Score negativ beeinflussen, da Banken viele offene Kreditrahmen als erhöhtes Ausfallrisiko werten. Eine gezielte Auswahl basierend auf unterschiedlichen Systemen, etwa Visa und Mastercard, ist für die globale Akzeptanz funktional sinnvoll.
Fallen Zinsen an, wenn ich den Kreditrahmen nicht ausschöpfe?
Zinsen fallen ausschließlich bei Inanspruchnahme der Teilzahlungsfunktion an. Wer den monatlichen Saldo vollständig innerhalb des Zahlungsziels ausgleicht, nutzt den Kreditrahmen zinsfrei. Bei Nichtnutzung des Rahmens entstehen keine Sollzinsen. Die reine Bereitstellung des Verfügungsrahmens bleibt bei beitragsfreien Modellen auch im Jahr 2026 kostenfrei.
Wie sicher sind kostenlose Kreditkarten beim Online-Shopping?
Die Sicherheitsstandards entsprechen 2026 den strengen PSD2-Vorgaben. Verfahren wie 3D Secure und biometrische Freigaben per App schützen jede Transaktion effektiv vor Missbrauch. Virtuelle Einmalkarten bieten bei einigen Anbietern zusätzlichen Schutz. Eine kostenlose Kreditkarte nutzt dieselben Verschlüsselungstechnologien und Haftungsregeln wie kostenpflichtige Premium-Modelle.
Kann ich mit einer kostenlosen Kreditkarte überall Bargeld abheben?
Bargeldbezug ist weltweit an fast jedem Geldautomaten mit Visa- oder Mastercard-Logo möglich. Die Gebührenfreiheit bezieht sich dabei auf das Entgelt Ihrer kartenausgebenden Bank. Sogenannte Surcharge-Gebühren der Automatenbetreiber werden 2026 nur noch in Ausnahmefällen erstattet. Nutzer sollten zudem auf Mindestabhebebeträge achten, um pauschale Mindestgebühren zu vermeiden.


