

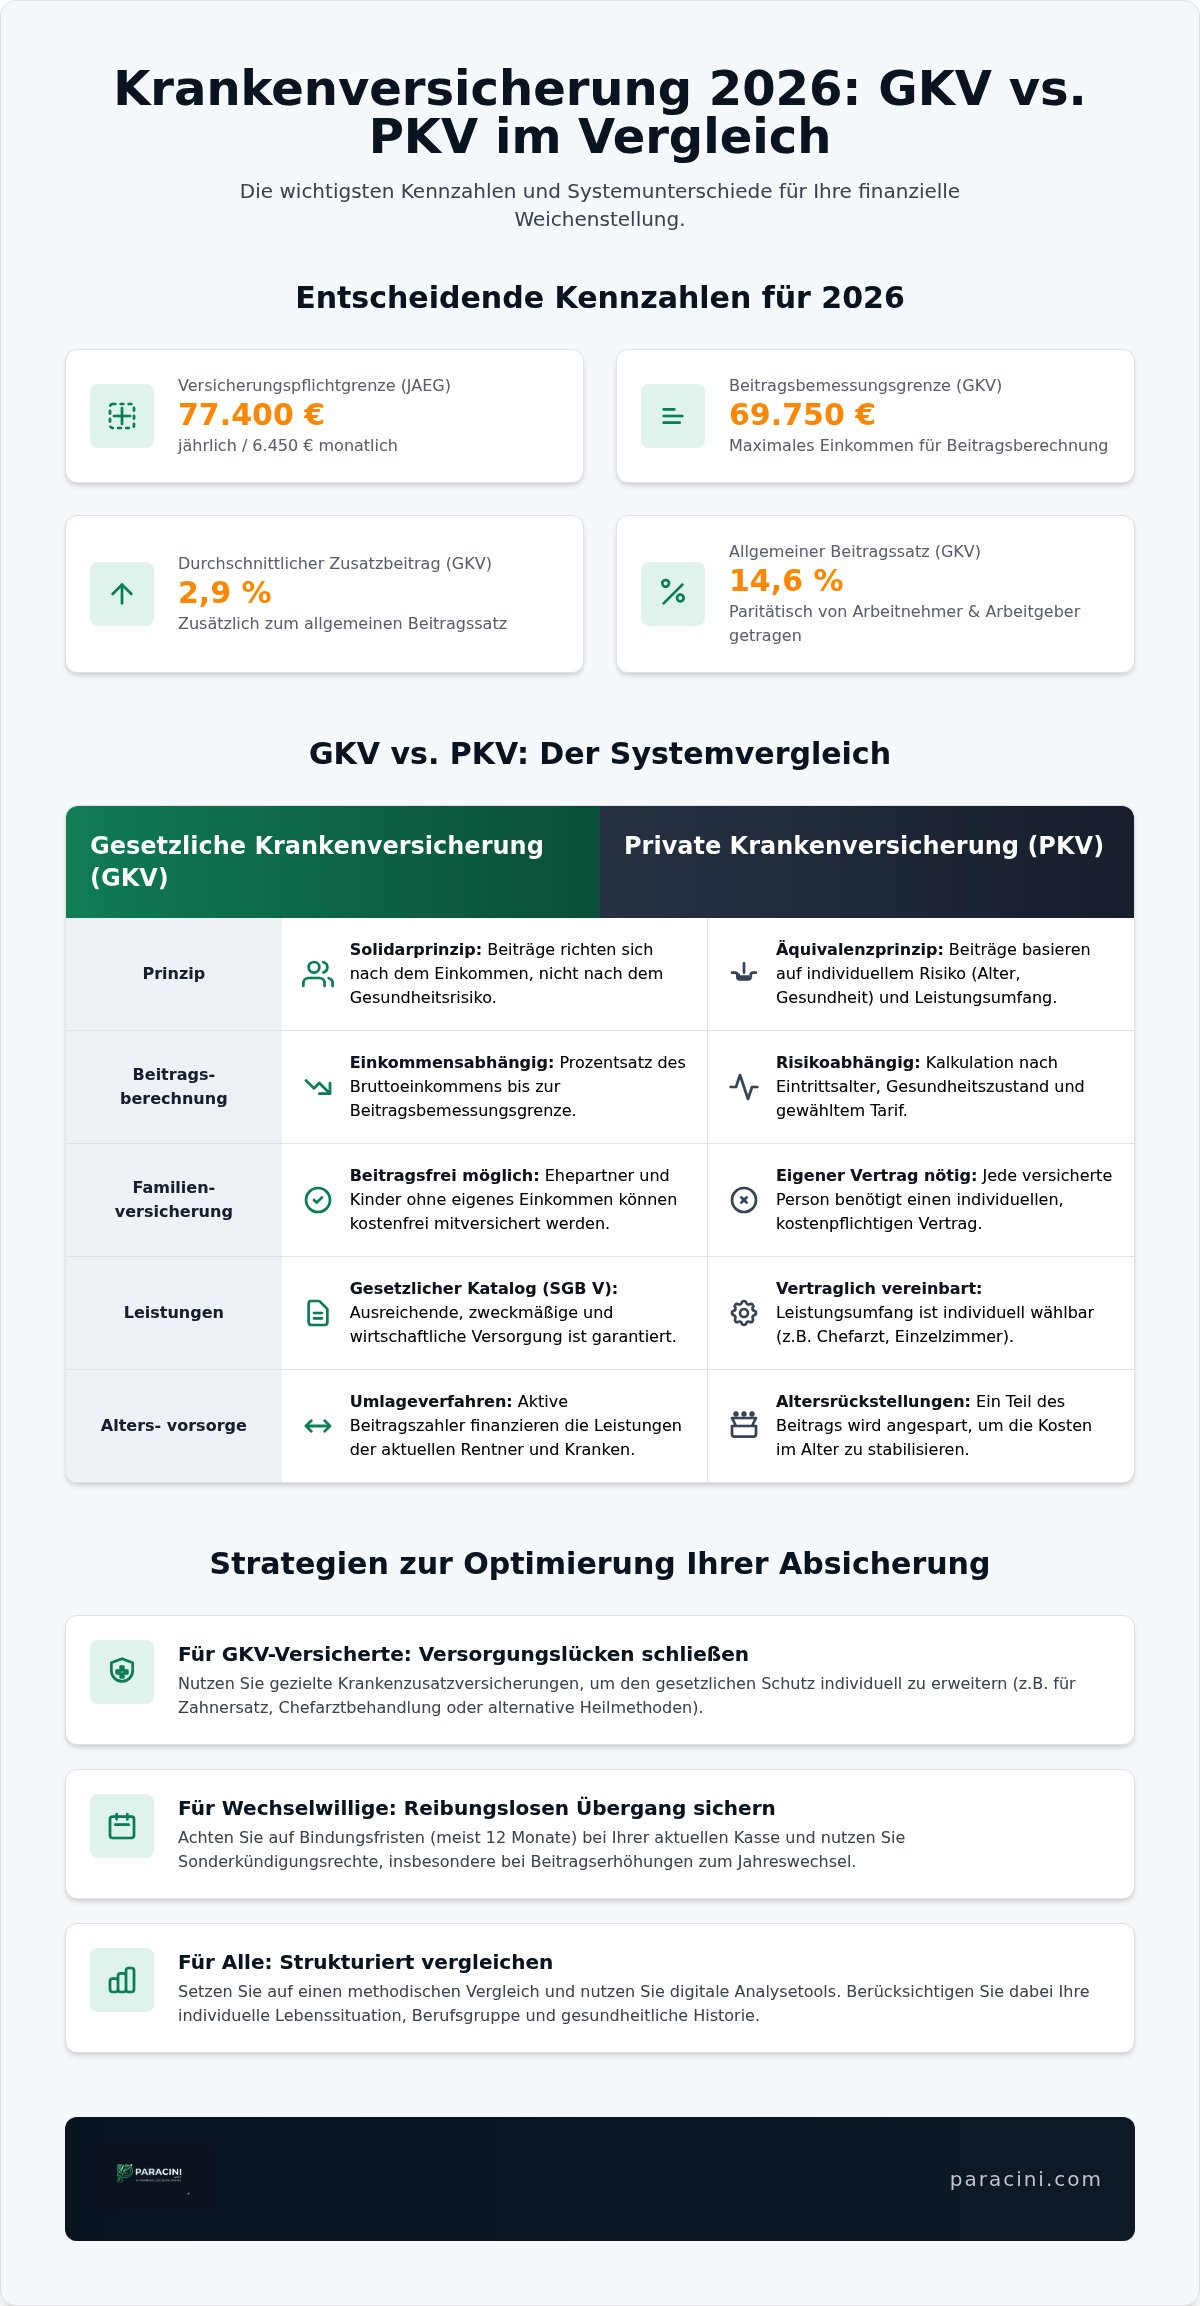
Die Beitragsbemessungsgrenze steigt 2026 auf jährlich 69.750 Euro an. Gleichzeitig erreicht der durchschnittliche Zusatzbeitrag in der gesetzlichen Krankenversicherung einen Wert von 2,9 Prozent. Ein systematischer Krankenversicherung Vergleich ist unter diesen Bedingungen keine bloße Empfehlung mehr, sondern eine finanzielle Notwendigkeit. Viele Versicherte stehen vor der Herausforderung, steigende Kosten gegen die Komplexität privater Tarife abzuwägen.
Sie bemerken vermutlich die zunehmende Belastung durch Sozialabgaben und die Unübersichtlichkeit im Tarifdschungel. Die Sorge vor langfristigen Fehlentscheidungen beim Systemwechsel ist angesichts der Reformen des GKV-Beitragsstabilisierungsgesetzes verständlich. Dieser Artikel bietet Ihnen eine sachliche Entscheidungsgrundlage für die Wahl zwischen GKV und PKV. Wir führen Sie strukturiert durch den Prozess der Tarifauswahl und identifizieren konkrete Sparpotenziale für Ihre Absicherung.
Wir analysieren die neuen Einkommensgrenzen von 77.400 Euro für die Versicherungspflicht. Sie erhalten eine methodische Anleitung für den effizienten Vergleich und erfahren, wie Sie einen reibungslosen Wechselprozess organisieren. Unser Fokus liegt auf der objektiven Aufbereitung der Fakten für Ihre individuelle Finanzstrategie.
Wichtigste Erkenntnisse
- Analyse der systemischen Unterschiede zwischen GKV und PKV zur Bestimmung der optimalen Absicherungsstrategie für 2026.
- Durchführung eines strukturierten krankenversicherung vergleich unter Berücksichtigung individueller Prioritäten wie Beitragsrückerstattungen oder Chefarztbehandlungen.
- Einsatz digitaler Analysetools zur präzisen Bedarfsermittlung basierend auf Alter, Berufsgruppe und gesundheitlicher Historie.
- Identifikation von Strategien zur Schließung von Versorgungslücken durch gezielte Krankenzusatzversicherungen im gesetzlichen System.
- Sicherstellung eines reibungslosen Systemwechsels durch Einhaltung von Bindungsfristen und Nutzung von Sonderkündigungsrechten bei Beitragsanpassungen.
Gesetzlich oder Privat? Die systemische Basisentscheidung 2026
Das Deutsches Krankenversicherungssystem basiert auf einem dualen Modell. Es trennt die Absicherung in die gesetzliche (GKV) und die private Krankenversicherung (PKV). Die Wahl des Systems ist eine fundamentale finanzielle Weichenstellung. Ein fundierter krankenversicherung vergleich betrachtet daher nicht nur die monatliche Prämie. Er analysiert die strukturellen Unterschiede. In der GKV dominiert das Solidarprinzip. Beiträge richten sich nach dem Einkommen, nicht nach dem Risiko. Die PKV arbeitet nach dem Äquivalenzprinzip. Hier bestimmen das Eintrittsalter, der Gesundheitszustand und der gewählte Leistungsumfang die Kosten.
Die Entscheidung wird maßgeblich durch die Versicherungspflichtgrenze (JAEG) beeinflusst. Diese liegt im Jahr 2026 bei 77.400 Euro jährlich oder 6.450 Euro monatlich. Angestellte unterhalb dieser Grenze sind gesetzlich pflichtversichert. Wer diese Schwelle überschreitet, gilt als freiwillig versichert und besitzt die Wahlfreiheit. Die Beitragsbemessungsgrenze markiert einen weiteren wichtigen Fixpunkt. Sie liegt 2026 bei 69.750 Euro. Einkommensanteile über diesem Betrag werden nicht zur Beitragsberechnung herangezogen.
Kriterien für die gesetzliche Krankenversicherung (GKV)
Die GKV stellt eine soziale Grundabsicherung sicher. Der allgemeine Beitragssatz liegt fix bei 14,6 Prozent. Ein entscheidender Kostenfaktor ist der Zusatzbeitrag. Dieser beträgt 2026 durchschnittlich 2,9 Prozent. Ein wesentlicher Pluspunkt der GKV bleibt die beitragsfreie Familienversicherung. Ehepartner und Kinder ohne eigenes Einkommen sind ohne Zusatzkosten mitversichert. Der Leistungskatalog folgt den Vorgaben des SGB V. Er muss ausreichend, zweckmäßig und wirtschaftlich sein. Individuelle Spielräume bieten lediglich die Satzungsleistungen der einzelnen Kassen.
Voraussetzungen für die private Krankenversicherung (PKV)
Der Zugang zur PKV unterliegt strengen Regeln. Angestellte benötigen ein Einkommen oberhalb der JAEG von 77.400 Euro. Selbstständige, Freiberufler und Beamte haben unabhängig vom Verdienst Zugang zum privaten System. Die Gesundheitsprüfung ist hier das Nadelöhr. Bestehende Vorerkrankungen führen oft zu Risikozuschlägen oder Leistungsausschlüssen. Ein wichtiger Aspekt sind die Altersrückstellungen. Sie dienen dazu, steigende Krankheitskosten im Alter abzufedern. Bei einem krankenversicherung vergleich sollten Sie die Stabilität dieser Rückstellungen genau prüfen. Nutzen Sie zur Vorbereitung strukturierte Hilfsmittel wie einen Budgetplaner oder unsere Finanz-Tools, um Ihre langfristige Belastbarkeit zu kalkulieren.
Leistungsparameter im Krankenversicherung Vergleich
Ein systematischer krankenversicherung vergleich geht über den reinen Preisvergleich hinaus. Er fokussiert sich auf Deckungssummen und Erstattungsmodalitäten. Versicherte müssen zunächst ihre Prioritäten definieren. Steht die maximale medizinische Versorgung wie die Chefarztbehandlung im Vordergrund? Oder ist eine hohe Beitragsrückerstattung bei Leistungsfreiheit das Ziel? Im Jahr 2026 rückt die Beitragsstabilität in das Zentrum der Analyse. Die wirtschaftliche Lage zwingt viele Versicherer zu Anpassungen. Ein Blick auf die Finanzstärke und die Nettoverzinsung der Altersrückstellungen ist für PKV-Interessenten essenziell. Bei der Erstattung von Heil- und Hilfsmitteln zeigen sich oft versteckte Unterschiede. Transparente Bedingungen listen hier detailliert auf, welche Prothesen oder Hörgeräte in welchem Umfang übernommen werden.
Kernleistungen und Wahltarife in der GKV
Die Grundlagen der Gesetzlichen Krankenversicherung sind weitgehend identisch. Dennoch profilieren sich Kassen über Satzungsleistungen. Diese gehen über den gesetzlichen Standard hinaus. Professionelle Zahnreinigungen werden oft bezuschusst. Auch Reiseimpfungen für private Auslandsaufenthalte gehören häufig zum Wettbewerbsportfolio. Hausarztmodelle bieten koordinierte Versorgungsabläufe. Sie verbessern die Behandlungsqualität durch eine zentrale Steuerung. Bonusprogramme stellen einen direkten finanziellen Hebel dar. Versicherte erhalten Prämien für Vorsorgeuntersuchungen oder sportliche Aktivitäten. Dies kompensiert Teile des durchschnittlichen Zusatzbeitrags von 2,9 Prozent im Jahr 2026.
Tarifbausteine und Selbstbehalte in der PKV
Die private Absicherung funktioniert nach dem Baukastenprinzip. Versicherte kombinieren ambulante, stationäre und dentale Leistungen individuell. Ein zentrales Steuerungselement ist der Selbstbehalt. Er legt fest, welchen Betrag der Versicherte pro Kalenderjahr selbst trägt. Ein höherer Selbstbehalt reduziert die monatliche Prämie signifikant. Dies entlastet das monatliche Budget sofort. Es erfordert jedoch eine solide Liquiditätsplanung für den Krankheitsfall. Optionstarife sind ein strategisches Instrument für junge Versicherte. Sie sichern den aktuellen Gesundheitszustand für spätere Upgrades. Dies verhindert, dass künftige Erkrankungen den Zugang zu Top-Tarifen blockieren. Zur präzisen Kalkulation Ihrer finanziellen Spielräume empfiehlt sich die Nutzung spezialisierter Finanz-Tools. So behalten Sie die Kontrolle über Ihre Fixkosten.
Methodik des effizienten Versicherungsvergleichs
Ein effizienter krankenversicherung vergleich erfordert eine systematische Aufbereitung Ihrer persönlichen Daten. Das Eintrittsalter bildet das Fundament für die Kalkulation der Altersrückstellungen in der PKV. Ihre Berufsgruppe bestimmt maßgeblich die verfügbaren Tarifoptionen. Beamte wählen spezielle Beihilfetarife, während Selbstständige oft Krankentagegeld-Optionen priorisieren müssen. Dokumentieren Sie Vorerkrankungen akribisch und lückenlos. Unvollständige Angaben im Antragsprozess gefährden Ihren Versicherungsschutz und können zur rückwirkenden Vertragskündigung führen.
Nutzen Sie moderne Analysetools zur objektiven Bedarfsermittlung. Diese Instrumente vergleichen nicht nur Oberflächenpreise. Sie berechnen die effektive Gesamtkostenbelastung über das gesamte Kalenderjahr. Berücksichtigen Sie dabei garantierte Beitragsrückerstattungen und erfolgsabhängige Boni. Ein GKV-Zusatzbeitrag von durchschnittlich 2,9 Prozent im Jahr 2026 lässt sich durch gezielte Bonusprogramme oft teilweise kompensieren. Prüfen Sie zudem die vertraglichen Kündigungsfristen. Ein Systemwechsel oder Kassenwechsel ist meist zum Ende des übernächsten Monats möglich, sofern die gesetzliche Mindestbindungsfrist erfüllt ist.
Bedarfsanalyse und Budgetplanung
Die Krankenversicherung stellt einen zentralen Posten Ihrer monatlichen Fixkosten dar. Eine isolierte Betrachtung der Beiträge ist riskant und führt oft zu finanziellen Engpässen. Nutzen Sie unseren Budgetplaner für eine präzise Kalkulation Ihrer verfügbaren Mittel. Berücksichtigen Sie dabei zwingend zukünftige Lebensphasen. Planen Sie in den nächsten Jahren eine Familiengründung? In diesem Fall ist die beitragsfreie Mitversicherung in der GKV ein erheblicher wirtschaftlicher Faktor. Denken Sie auch an die Zeit nach dem Erwerbsleben. In der PKV steigen die Beiträge im Alter tendenziell an. Sorgen Sie rechtzeitig durch Beitragsentlastungstarife vor, um die Belastung im Rentenalter stabil zu halten.
Bewertung von Beitragsstabilität und Service
Die Prämie beim Vertragsabschluss sagt wenig über die Kostenentwicklung der nächsten Dekade aus. Analysieren Sie die Beitragsstabilität des Versicherers über einen Zeitraum von mindestens 10 Jahren. Finanzstarke Unternehmen vermeiden sprunghafte Erhöhungen durch eine vorsichtige Kalkulation und solide Altersrückstellungen. Die Servicequalität ist ein weiteres entscheidendes Kriterium für einen nachhaltigen krankenversicherung vergleich. Prüfen Sie die Beschwerdequoten beim Bundesaufsichtsamt für Finanzdienstleistungen (BaFin). Achten Sie auf die durchschnittliche Erstattungsgeschwindigkeit bei eingereichten Arztrechnungen. Digitale Services gewinnen massiv an Bedeutung. Eine funktionale App zur Einreichung von Belegen spart administrativen Aufwand. Videosprechstunden reduzieren Wartezeiten und Fahrtwege zu Fachärzten erheblich.
Ergänzungsstrategien: Krankenzusatzversicherungen im Fokus
Ein systematischer krankenversicherung vergleich offenbart oft signifikante Versorgungslücken im gesetzlichen System. Krankenzusatzversicherungen fungieren hier als strategisches Bindeglied. Sie ermöglichen eine gezielte Aufwertung des Versicherungsschutzes ohne einen vollständigen Systemwechsel. Diese hybride Lösung kombiniert die soziale Sicherheit der GKV mit dem Komfort und den erweiterten Leistungen der PKV. Eine präzise Kosten-Nutzen-Analyse ist dabei unerlässlich. Berücksichtigen Sie bei der Auswahl unbedingt die Wartezeiten. Viele Tarife leisten erst nach einer Frist von drei bis acht Monaten. Zudem begrenzen Leistungsstaffeln in den ersten Versicherungsjahren oft die maximale Erstattungssumme.
Zahnzusatzversicherung als essenzielle Ergänzung
Der gesetzliche Festzuschuss deckt bei Zahnersatz lediglich eine medizinische Basisversorgung ab. Hochwertige Lösungen wie Implantate, Inlays oder Keramikverblendungen führen schnell zu Eigenanteilen im vierstelligen Bereich. Eine leistungsstarke Zahnzusatzversicherung übernimmt je nach Tarif bis zu 100 Prozent dieser Kosten. Professionelle Zahnreinigungen und kieferorthopädische Behandlungen sollten ebenfalls Bestandteil des Schutzes sein. Bei akuten Behandlungen mit hohen Sofortkosten bietet unser Kreditrechner eine schnelle Orientierung zur Finanzierung der Eigenanteile. So sichern Sie Ihre Zahngesundheit ohne sofortige Liquiditätsengpässe.
Stationäre Zusatzleistungen und Krankentagegeld
Im Krankenhaus sichert eine stationäre Zusatzversicherung die Unterbringung im Ein- oder Zweibettzimmer sowie die Behandlung durch den Wahlarzt. Dies erhöht den Heilungskomfort und garantiert den Zugriff auf spezialisierte Mediziner. Für Selbstständige und Freiberufler ist die Absicherung des Verdienstausfalls durch ein Krankentagegeld existenziell. Es deckt laufende Fixkosten ab, wenn die Arbeitskraft temporär entfällt. Ein weiterer strategischer Baustein ist die Pflegezusatzversicherung. Sie schützt das private Vermögen vor dem Zugriff des Sozialamts, falls im Alter eine Pflegebedürftigkeit eintritt. Die gesetzliche Pflegeversicherung fungiert lediglich als Teilkasko-Schutz und reicht für eine umfassende Betreuung meist nicht aus.
Die Wahl der passenden Zusatzmodule erfordert eine strukturierte Analyse Ihrer aktuellen Lebenssituation und Ihrer finanziellen Belastbarkeit. Nutzen Sie unsere neutralen Finanz-Tools, um Ihren individuellen Bedarf exakt zu ermitteln und verschiedene Szenarien durchzuspielen. Ein fundierter krankenversicherung vergleich bildet die Basis für eine langfristig stabile Absicherungsstrategie.
Prozess der Versicherungsumstellung und Optimierung
Der Wechsel der Krankenkasse oder der Umstieg in ein anderes System erfordert präzises Zeitmanagement. Ein gründlicher krankenversicherung vergleich bildet die Basis, doch die praktische Umsetzung folgt strikten gesetzlichen Regeln. In der gesetzlichen Krankenversicherung gilt grundsätzlich eine Bindungsfrist von 12 Monaten. Ein Wechsel ist danach mit einer Frist von zwei Monaten zum Monatsende möglich. Werden die Beiträge erhöht, greift das Sonderkündigungsrecht. In diesem Fall entfällt die Bindungsfrist. Versicherte können bis zum Ende des Monats kündigen, in dem der erhöhte Beitrag erstmals erhoben wird. Dies ist besonders relevant, da der durchschnittliche Zusatzbeitrag 2026 auf 2,9 Prozent ansteigt.
Ein rechtssicherer Wechsel folgt einem festen Ablauf. Zuerst erfolgt die Analyse des Status quo und die Festlegung des Zieltarifs. Danach fordern Sie ein verbindliches Angebot an. Bei der PKV ist die Gesundheitsprüfung der kritische Schritt. Erst nach schriftlicher Zusage des neuen Versicherers sollten Sie die Kündigung beim alten Anbieter einreichen. So vermeiden Sie Versorgungslücken. Der Datenaustausch zwischen den Versicherern erfolgt 2026 weitgehend automatisiert über gesicherte Schnittstellen. Für den Systemwechsel von der GKV in die PKV müssen Angestellte die Versicherungspflichtgrenze von 77.400 Euro überschreiten.
Kündigungsfristen und Wechselmodalitäten
Die Einhaltung der Fristen ist für die Rechtssicherheit entscheidend. Die 12-monatige Bindungsfrist in der GKV entfällt nur bei einem Systemwechsel in die PKV oder bei Inanspruchnahme des Sonderkündigungsrechts. Bei einem krankenversicherung vergleich innerhalb der privaten Anbieter ist die Übertragbarkeit der Altersrückstellungen nach § 204 VVG das zentrale Element. Dies ermöglicht Tarifoptimierungen ohne Verlust des angesparten Kapitals. Der Prozess erfordert eine formale Kündigung, wobei digitale Bestätigungsverfahren den administrativen Aufwand erheblich reduzieren. Die neue Versicherung muss den lückenlosen Schutz gegenüber der Vorversicherung bestätigen.
Nutzung digitaler Tools zur langfristigen Kontrolle
Ein einmaliger Vergleich reicht für eine dauerhafte Optimierung nicht aus. Die Marktdynamik und gesetzliche Reformen erfordern eine kontinuierliche Überwachung Ihrer Fixkosten. Nutzen Sie moderne Technologien zur Analyse Ihres Versicherungsschutzes. Informieren Sie sich über die Potenziale einer KI Finanzberatung, um komplexe Tarifstrukturen transparent zu machen. Strukturierte Auswahlprozesse und regelmäßige Audits Ihrer Policen führen zu nachhaltigen Ersparnissen. Ein effizientes Management Ihrer Versicherungsunterlagen durch digitale Assistenten sichert Ihnen stets die besten Konditionen. Zusammenfassend gilt: Eine strukturierte Auswahl führt zur nachhaltigen Ersparnis.
Strategische Absicherung für 2026 umsetzen
Die Wahl Ihres Krankenversicherungssystems erfordert 2026 eine präzise Analyse Ihrer finanziellen und persönlichen Rahmenbedingungen. Die Anhebung der Versicherungspflichtgrenze auf 77.400 Euro verschiebt die Entscheidungsgrundlage für viele Angestellte grundlegend. Ein systematischer krankenversicherung vergleich identifiziert dabei nicht nur die günstigsten Prämien. Er sichert Ihnen Leistungen, die exakt zu Ihrer aktuellen Lebensphase und Ihren langfristigen Zielen passen. Ob Sie sich für die Solidarität der GKV mit gezielten Zusatzmodulen oder die individuelle Leistungsstärke der PKV entscheiden, bleibt eine strategische Weichenstellung für Ihre finanzielle Stabilität.
Nutzen Sie für Ihre fundierte Entscheidung unsere unabhängige Marktanalyse und die KI-gestützte Bedarfsprüfung. Wir stellen Ihnen alle Instrumente für eine objektive Bewertung zur Verfügung. Die kostenlose Nutzung unserer Vergleichstools ermöglicht Ihnen eine transparente Gegenüberstellung aller relevanten Tarife ohne administrativen Mehraufwand. Starten Sie jetzt den Optimierungsprozess für Ihre Gesundheitsvorsorge.
Jetzt Tarife vergleichen und Sparpotenzial ermitteln
Mit der richtigen Struktur und den passenden digitalen Werkzeugen gewinnen Sie die volle Kontrolle über Ihre Versicherungskosten zurück.
Häufig gestellte Fragen zur Krankenversicherung 2026
Kann ich 2026 jederzeit von der GKV in die PKV wechseln?
Ein Wechsel von der GKV in die PKV ist 2026 für Angestellte an das Überschreiten der Jahresarbeitsentgeltgrenze von 77.400 Euro gebunden. Selbstständige, Freiberufler und Beamte können den Systemwechsel unabhängig von ihrem Einkommen vollziehen. Die Kündigungsfrist beträgt regulär zwei Monate zum Monatsende. Ein lückenloser Übergang setzt zwingend die schriftliche Annahmebestätigung des privaten Versicherers voraus. Ein strukturierter krankenversicherung vergleich hilft Ihnen, die notwendigen Voraussetzungen und Fristen frühzeitig zu identifizieren.
Wie hoch ist der Zusatzbeitrag der Krankenkassen im Durchschnitt?
Der durchschnittliche Zusatzbeitragssatz für das Jahr 2026 wurde auf 2,9 Prozent festgelegt. Dieser Wert dient den gesetzlichen Krankenkassen als Orientierung bei der Festlegung ihrer individuellen Sätze. Da jede Kasse den Zusatzbeitrag eigenständig bestimmt, entstehen signifikante Preisunterschiede im gesetzlichen System. Ein regelmäßiger krankenversicherung vergleich ermöglicht es Ihnen, Kassen mit unterdurchschnittlichen Beiträgen und gleichzeitig attraktiven Satzungsleistungen zu finden, um die monatliche Belastung zu senken.
Lohnt sich eine Zahnzusatzversicherung auch bei gesunden Zähnen?
Eine Zahnzusatzversicherung ist auch bei gesunden Zähnen eine strategisch sinnvolle Investition. Durch den frühen Abschluss sichern Sie sich niedrigere Beiträge und vermeiden Risikozuschläge oder Leistungsausschlüsse für später auftretende Probleme. Viele Tarife übernehmen zudem die Kosten für professionelle Zahnreinigungen und Prophylaxe ab dem ersten Tag ohne Wartezeit. So refinanzieren sich die monatlichen Beiträge oft schon durch die regelmäßige Vorsorge und professionelle Reinigung beim Zahnarzt.
Was passiert mit meinen Beiträgen in der PKV, wenn ich im Alter weniger verdiene?
Die Beiträge in der privaten Krankenversicherung sind unabhängig von Ihrem aktuellen Einkommen. Sie basieren primär auf dem Eintrittsalter und dem Gesundheitszustand bei Vertragsabschluss. Um Beitragssteigerungen abzufedern, bildet der Versicherer gesetzlich vorgeschriebene Altersrückstellungen. Sollte das Einkommen im Alter sinken, bieten Tarife wie der Standard- oder Basistarif eine soziale Absicherung. Zudem können Beitragsentlastungstarife während der Erwerbsphase die Kosten im Rentenalter gezielt reduzieren und die Liquidität sichern.
Gibt es beim Krankenversicherung Vergleich Unterschiede zwischen den Bundesländern?
Im Bereich der gesetzlichen Krankenversicherung gibt es regionale Unterschiede durch landesweit geöffnete Kassen, deren Zusatzbeiträge variieren können. Die Beitragssätze der bundesweiten Kassen sind hingegen identisch. Bei der privaten Krankenversicherung spielt der Wohnort für die Prämienkalkulation keine Rolle. Hier entscheiden ausschließlich individuelle Faktoren und das gewählte Tarifniveau über die Kosten. Ein Vergleich sollte daher primär die Leistungsdichte und die finanzielle Stabilität des Anbieters fokussieren, anstatt regionale Aspekte überzubewerten.
Wie funktioniert die Gesundheitsprüfung bei privaten Versicherern?
Die Gesundheitsprüfung erfolgt über einen detaillierten Fragebogen zu Vorerkrankungen und Behandlungen der letzten fünf bis zehn Jahre. Versicherer prüfen das individuelle Risiko, um die Prämie mathematisch korrekt kalkulieren zu können. Unvollständige Angaben führen unweigerlich zum Verlust des Versicherungsschutzes durch einen rückwirkenden Rücktritt des Anbieters. Je nach Befund kann der Versicherer Risikozuschläge erheben, Leistungen ausschließen oder den Antrag ablehnen. Eine sorgfältige Aufbereitung Ihrer medizinischen Historie ist für den Erfolg essenziell.
Kann ich meine Krankenkasse wechseln, wenn ich bereits in Behandlung bin?
Ein Wechsel der gesetzlichen Krankenkasse ist trotz laufender Behandlung jederzeit unter Einhaltung der Kündigungsfrist möglich. Die neue Kasse übernimmt die gesetzlich festgeschriebenen Regelleistungen lückenlos und ohne neue Gesundheitsprüfung. Beim Wechsel in die private Krankenversicherung ist jedoch höchste Vorsicht geboten. Laufende Behandlungen müssen im Antrag detailliert angegeben werden und führen oft zu Ablehnungen oder massiven Leistungsausschlüssen. In solchen Fällen ist der Verbleib in der GKV meist die sicherere Strategie.
Welche Vorteile bietet der Paracini KI-Finanzassistent beim Versicherungsvergleich?
Der Paracini KI-Finanzassistent ermöglicht eine neutrale und datenbasierte Analyse Ihrer gesamten Haushaltssituation. Das Tool verknüpft Ihre aktuelle Ausgabenstruktur mit den Anforderungen an einen optimalen Versicherungsschutz. Durch die KI-gestützte Bedarfsprüfung identifizieren Sie Sparpotenziale, die herkömmliche Vergleichsrechner oft übersehen. Die strukturierte Aufbereitung der Ergebnisse dient als objektive Entscheidungsgrundlage für Ihre langfristige Absicherungsstrategie. Dies sorgt für maximale Transparenz und Effizienz bei der Wahl Ihres individuellen Versicherungstarifs.


