

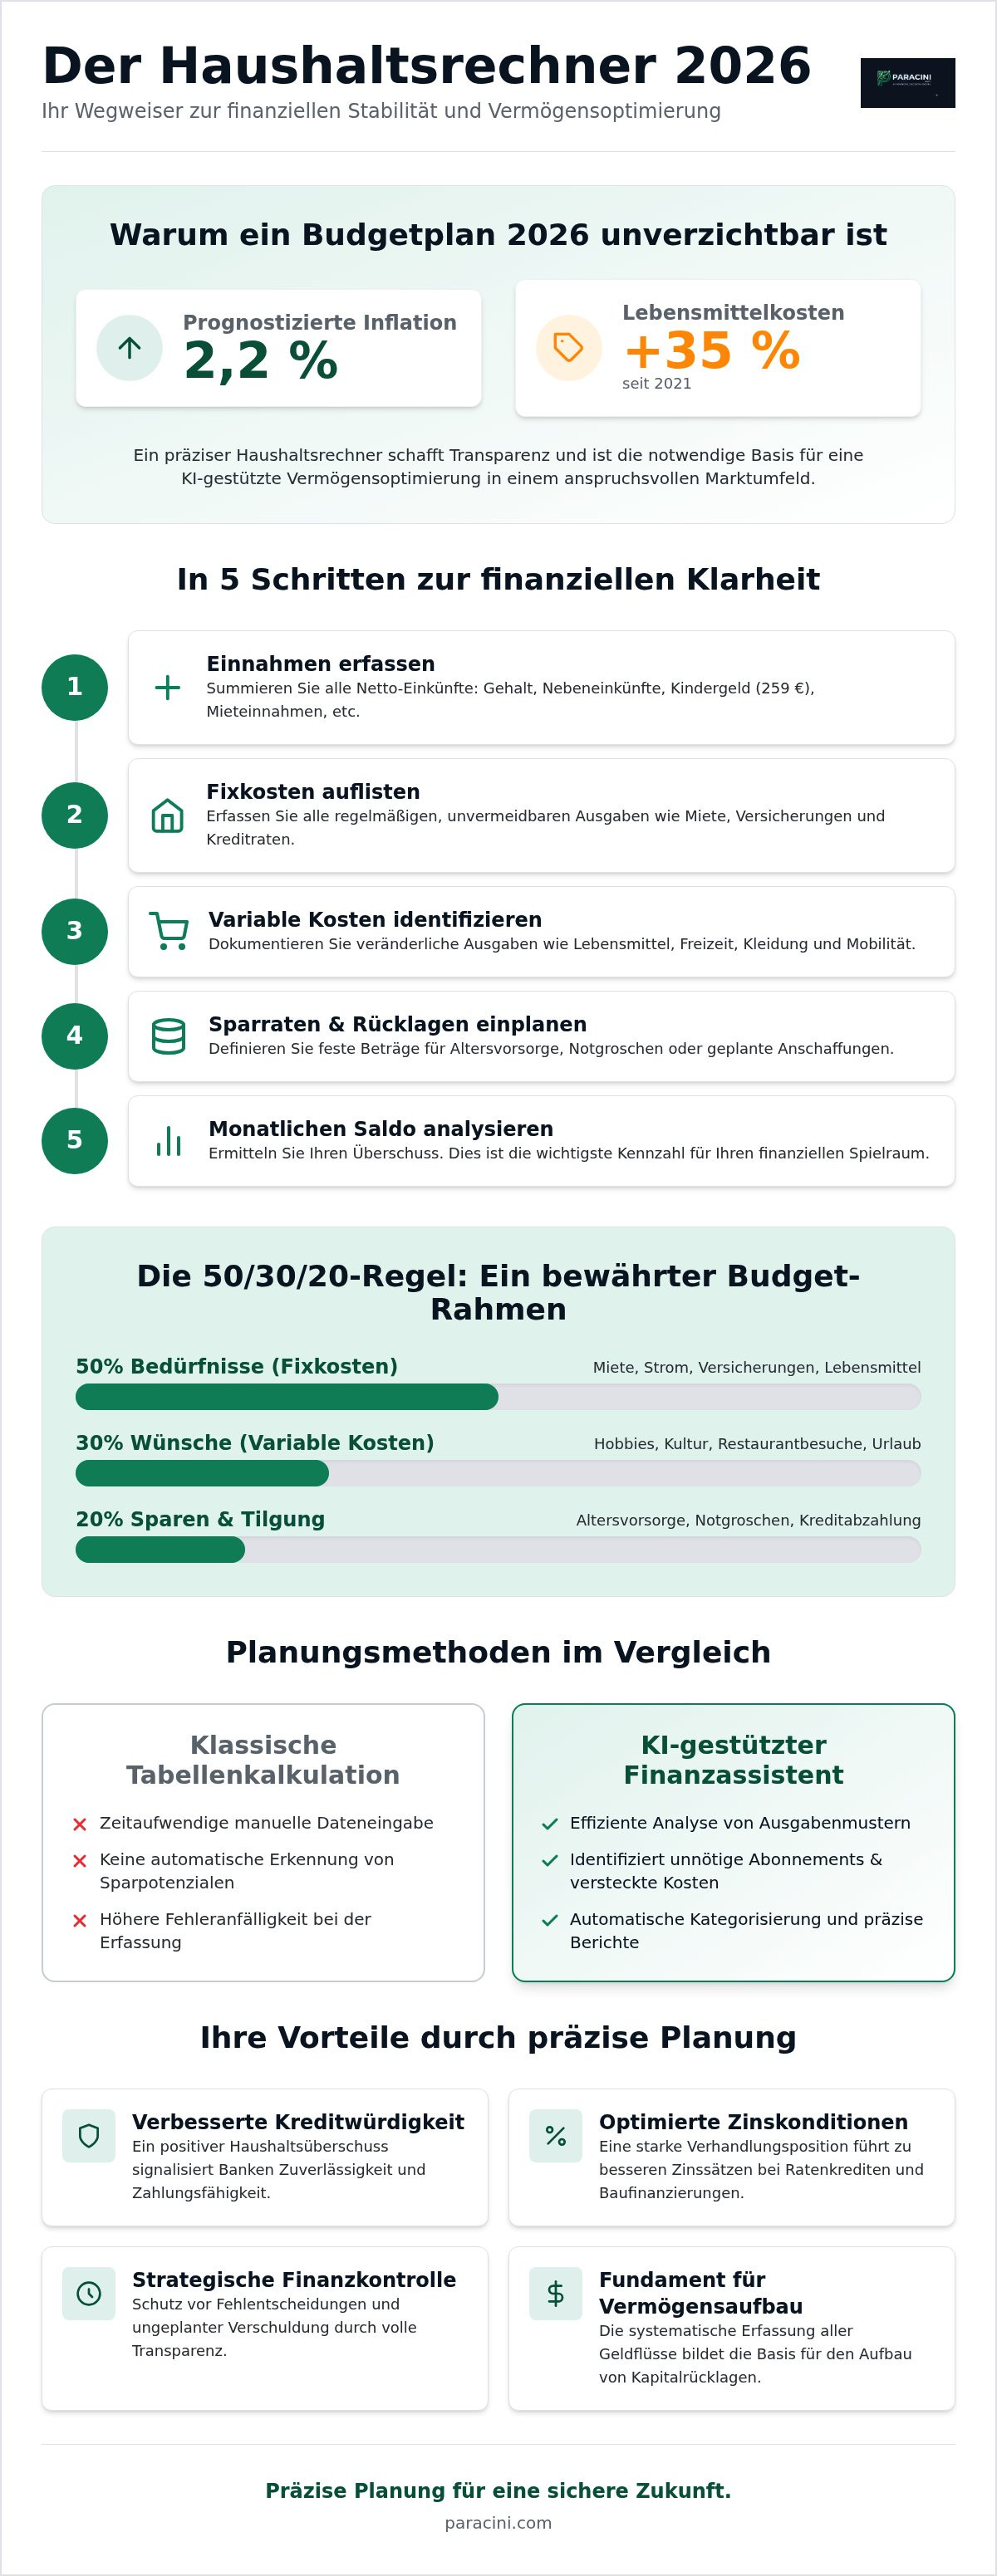
Ein präziser Haushaltsrechner ist im Jahr 2026 kein optionales Hilfsmittel mehr. Er bildet die notwendige Basis für jede KI-gestützte Vermögensoptimierung. Angesichts steigender Lebenshaltungskosten und einer prognostizierten Inflationsrate von 2,2 Prozent verlieren viele Haushalte den Überblick über ihre täglichen Kleinstausgaben. Sie spüren vermutlich den finanziellen Druck durch gestiegene Lebensmittelpreise, die im Vergleich zu 2021 um rund 35 Prozent zugelegt haben. Ohne eine klare Struktur bleibt zudem die eigene Kreditwürdigkeit oft eine unsichere Variable bei zukünftigen Finanzierungsvorhaben. Ein fundierter Budgetplan schafft hier die erforderliche Transparenz für anstehende Bankgespräche.
In diesem Beitrag erfahren Sie, wie Sie durch einen systematischen Kassensturz Ihre monatlichen Überschüsse präzise ermitteln. Wir zeigen Ihnen, wie moderne Algorithmen unnötige Abonnements identifizieren und versteckte Sparpotenziale bei Fixkosten wie Strom, Gas oder Versicherungen aufdecken. Sie lernen die Anwendung der bewährten 50/30/20-Regel im digitalen Zeitalter kennen. Dieser strukturierte Prozess führt Sie von der reinen Datenaufnahme zur gezielten Optimierung Ihrer Vertragskonditionen. Damit schaffen Sie die Grundlage für bessere Zinsen bei Ratenkrediten und eine dauerhafte finanzielle Stabilität in einem anspruchsvollen Marktumfeld.
Wichtigste Erkenntnisse
- Ein Haushaltsrechner schafft die notwendige Transparenz über den monatlichen Cashflow und bildet das Fundament für eine gezielte Finanzoptimierung.
- Die strukturierte Erfassung von Netto-Einnahmen und Fixkosten ermöglicht eine präzise Ermittlung des monatlich verfügbaren Überschusses.
- KI-gestützte Finanzassistenten identifizieren Einsparpotenziale bei Abonnements und Ausgabenmustern effizienter als klassische Tabellenkalkulationen.
- Durch den systematischen Vergleich von Versicherungs- und Energietarifen lassen sich die monatlichen Fixkosten nachhaltig senken.
- Eine fundierte Budgetplanung verbessert die Verhandlungsposition bei Kreditanträgen und ermöglicht den Zugang zu optimierten Vertragskonditionen.
Was ist ein Haushaltsrechner und warum ist er 2026 unverzichtbar?
Ein Haushaltsrechner ist ein funktionales digitales Werkzeug zur präzisen Gegenüberstellung sämtlicher Einnahmen und Ausgaben. Das primäre Ziel besteht darin, volle Transparenz über den monatlichen Cashflow zu schaffen. Im Jahr 2026 ist diese Übersicht aufgrund volatiler Märkte und einer erwarteten Inflationsrate von etwa 2,2 Prozent unverzichtbar geworden. Die Grundlagen der Budgetplanung helfen dabei, Ausgabenmuster frühzeitig zu erkennen und gezielt gegenzusteuern. Nur wer seine Liquidität kennt, vermeidet eine ungeplante Verschuldung. Die systematische Erfassung aller Geldflüsse bildet das Fundament für finanzielle Sicherheit und den Aufbau notwendiger Kapitalrücklagen.
Das frei verfügbare Einkommen ermitteln
Viele Verbraucher verwechseln ihr Nettoeinkommen mit der tatsächlich verfügbaren Liquidität. Ein professioneller Haushaltsrechner differenziert hier scharf. Zunächst werden alle regelmäßigen Einnahmen erfasst. Davon subtrahiert das System sämtliche fixen und variablen Kostenblöcke. Der verbleibende Betrag ist der monatliche Überschuss. Dieser Wert ist die wichtigste Kennzahl für Ihre Sparquote. Er definiert den finanziellen Spielraum für die private Altersvorsorge oder Konsumwünsche. Da die Kosten für die Lebenshaltung, insbesondere bei Lebensmitteln mit einem Plus von 35 Prozent seit 2021, stark gestiegen sind, sichert diese Kalkulation Ihr Existenzminimum ab. Sie erhalten eine valide Basis für jede Form der zukünftigen Vermögensplanung.
Grundlage für finanzielle Entscheidungen
Vor jeder größeren Kreditvergabe verlangen Banken eine detaillierte Aufstellung der wirtschaftlichen Verhältnisse. Ihr Haushaltsüberschuss ist dabei ein zentraler Faktor für die Bewertung der Kreditwürdigkeit. Ein positiver Saldo signalisiert dem Kreditgeber Zuverlässigkeit und Zahlungsfähigkeit. Dies führt oft zu besseren Zinssätzen bei einem Ratenkredit oder einer Baufinanzierung. Die Nutzung spezialisierter Finanzrechner ermöglicht es Ihnen, verschiedene Szenarien vorab durchzuspielen. Sie erkennen sofort, welche monatliche Belastung für Ihr Budget tragbar ist. Diese Transparenz schützt vor Fehlentscheidungen bei Immobilienkäufen oder anderen signifikanten Investitionen. Eine fundierte Haushaltsrechnung ist somit das strategische Kontrollzentrum für Ihre privaten Finanzen.
Die Digitalisierung der Budgetkontrolle bietet zudem den Vorteil der Archivierung. Sie können Entwicklungen über mehrere Jahre vergleichen. Dies hilft dabei, saisonale Schwankungen oder wiederkehrende Belastungen besser einzuplanen. Ein strukturierter Haushaltsplan ist kein statisches Dokument. Er ist ein dynamisches Instrument zur Steuerung Ihres Wohlstands.
Struktur der Einnahmen-Ausgaben-Rechnung: So funktioniert die Kalkulation
Eine fundierte Finanzplanung erfordert ein methodisches Vorgehen. Der Haushaltsrechner dient hierbei als zentrales Analyseinstrument. Die Kalkulation erfolgt in fünf logisch aufeinanderfolgenden Schritten. Zuerst werden sämtliche Netto-Einnahmen erfasst. Im zweiten Schritt folgt die Auflistung der unvermeidbaren Fixkosten. Danach identifizieren Nutzer ihre variablen Lebenshaltungskosten. Der vierte Schritt integriert geplante Rücklagen und Sparraten. Den Abschluss bildet die Analyse des monatlichen Saldos. Dieser strukturierte Prozess bildet die Basis für eine belastbare Bonitätsbewertung bei Kreditinstituten.
Einnahmen: Mehr als nur das Gehalt
Hier zählen nicht nur der Hauptberuf oder das Gehalt. Berücksichtigen Sie den gesetzlichen Mindestlohn von 13,90 € pro Stunde bei Nebenbeschäftigungen. Auch das monatliche Kindergeld von 259 € pro Kind gehört in die Aufstellung. Weitere Posten sind Renten, staatliche Zuschüsse sowie Einnahmen aus Vermietung oder Kapitalerträgen. Unregelmäßige Einkünfte, etwa Bonuszahlungen oder Provisionen, sollten Sie über zwölf Monate mitteln. Dies verhindert eine künstliche Aufblähung der monatlichen Liquidität. Eine konservative Schätzung schützt vor finanziellen Engpässen.
Ausgaben: Fixkosten vs. Variable Kosten
Die Unterscheidung zwischen fixen und variablen Posten ist entscheidend für die Steuerbarkeit des Budgets. Fixkosten umfassen Wohnkosten, Versicherungen und laufende Kreditraten. Diese Beträge sind kurzfristig kaum veränderbar. Im Gegensatz dazu stehen variable Kosten für Lebensmittel, Freizeit und Mobilität. Hier liegen oft die größten Einsparpotenziale. Ein kritischer Blick auf Abonnements und versteckte Gebühren ist ratsam. Banken prüfen bei der Vergabe von Ratenkrediten genau, wie hoch der verbleibende Überschuss nach Abzug dieser Kosten ist. Ein hoher Fixkostenanteil reduziert den finanziellen Spielraum und verschlechtert die Bonität.
Nach der Gegenüberstellung aller Posten zeigt der monatliche Saldo die tatsächliche finanzielle Gesundheit. Ein positiver Wert ermöglicht den Aufbau von Rücklagen für unvorhergesehene Ereignisse. Die Nutzung professioneller Finanzrechner vereinfacht diesen Prozess erheblich. Sie erhalten eine objektive Entscheidungsgrundlage für zukünftige Investitionen oder Umschuldungen. Nur ein präzise gepflegter Haushaltsplan garantiert langfristige Planungssicherheit. Er hilft Ihnen dabei, finanzielle Engpässe frühzeitig zu erkennen und proaktiv zu handeln.
Manuelle Planung vs. KI-Finanzassistent: Ein Vergleich
Klassische Haushaltsbücher und Excel-Listen stoßen in einem komplexen Finanzumfeld schnell an ihre Grenzen. Die manuelle Erfassung jedes einzelnen Belegs ist zeitaufwendig und fehleranfällig. Oft fehlen die Disziplin oder die Zeit, um jede Ausgabe konsequent zu dokumentieren. Ein moderner KI-Finanzassistent bietet hier eine automatisierte Lösung. Diese Systeme analysieren Transaktionsdaten in Echtzeit. Sie erkennen wiederkehrende Muster und ordnen Ausgaben ohne manuelles Zutun spezifischen Kategorien zu. Dieser technologische Sprung transformiert den traditionellen Haushaltsrechner von einem passiven Dokumentationswerkzeug in ein aktives Steuerungsinstrument.
Die Funktionsweise basiert auf lernenden Algorithmen. Diese kategorisieren Transaktionen präzise in Fixkosten oder variable Lebenshaltungskosten. Nutzer erhalten dadurch eine sofortige Übersicht über ihre Liquidität. Ein wesentlicher Vorteil ist die Erstellung von Prognosen. Die KI berechnet auf Basis vergangener Daten zukünftige Ausgabenmuster. Sie antizipiert beispielsweise saisonale Belastungen oder bevorstehende Beitragsanpassungen. Diese vorausschauende Analyse ermöglicht es, finanzielle Engpässe zu vermeiden, bevor sie entstehen.
Vorteile der KI-gestützten Analyse
Effizientes Zeitmanagement ist das Hauptargument für digitale Lösungen. Nutzer sparen mehrere Stunden pro Monat, da die händische Dateneingabe entfällt. Die Präzision der Analyse steigt signifikant. Eine KI identifiziert Ausgabentrends, die in manuellen Listen oft untergehen. Sie erkennt schleichende Preiserhöhungen bei Abonnements oder Energieversorgern sofort. Auf Basis dieser Erkenntnisse liefert der Assistent individuelle Empfehlungen zur Budgetanpassung. Er zeigt konkret auf, in welchen Bereichen Einsparungen möglich sind, ohne den Lebensstandard einzuschränken. Diese datenbasierte Entscheidungsunterstützung ist manuell kaum zu leisten.
Datensicherheit und digitale Assistenten
Der Schutz sensibler Finanzdaten hat bei Paracini oberste Priorität. Die Kommunikation erfolgt über hochsichere Verschlüsselungsstandards. Durch die Integration Ihrer Konten erhalten Sie eine zentrale Echtzeit-Übersicht aller Geldflüsse. Diese Transparenz bildet die Grundlage für fundierte finanzielle Entscheidungen. Nutzen Sie unseren KI Finanzassistenten für maximale Klarheit. Die digitale Unterstützung hilft Ihnen, Ihre finanzielle Gesundheit dauerhaft zu überwachen. Sie reagieren schneller auf Veränderungen und optimieren Ihre Sparquote systematisch. Ein digitaler Haushaltsplan ist somit die modernste Form der privaten Finanzverwaltung.
Haushaltsbudget optimieren: Strategien zur Kostenreduktion
Die reine Datenerfassung im Haushaltsrechner ist lediglich der erste Schritt. Die wahre finanzielle Optimierung beginnt mit der aktiven Kostenreduktion. Ein systematischer Vergleich Ihrer Versicherungstarife deckt oft Einsparungen von mehreren hundert Euro pro Jahr auf. Viele Verträge sind veraltet oder enthalten Leistungen, die für Ihre aktuelle Lebenssituation irrelevant sind. Parallel dazu sollten Sie ungenutzte Mitgliedschaften und Streaming-Dienste konsequent kündigen. Diese Kleinstbeträge summieren sich monatlich zu signifikanten Summen. Die Identifikation dieser Posten gelingt durch die im vorangegangenen Abschnitt beschriebene KI-Analyse besonders effizient.
Ein weiterer Hebel ist die Umschuldung teurer Dispokredite. Die Zinsen für Kontoüberziehungen liegen oft weit über dem Marktdurchschnitt. Durch den Wechsel in einen strukturierten Ratenkredit senken Sie Ihre Zinslast sofort. Dies erhöht Ihre monatliche Liquidität nachhaltig. Angesichts gestiegener Lebensmittelpreise um 35 Prozent seit 2021 ist jeder freie Euro für den Haushaltsüberschuss entscheidend. Der Fokus liegt hierbei auf einer klaren Tilgungsstruktur anstelle einer dauerhaften Verschuldung.
Fixkosten senken durch Tarifvergleiche
Internet- und Mobilfunkverträge bieten regelmäßig Wechselprämien und Neukundenkonditionen. Ein jährlicher Check verhindert, dass Sie in teuren Alttarifen verbleiben. Besonders bei den Energiekosten besteht hohes Optimierungspotenzial. Prüfen Sie Ihre Konditionen im Stromvergleich. Die Preisunterschiede zwischen Grundversorgern und alternativen Anbietern sind oft erheblich. Ein Wechsel ist unkompliziert und sorgt für eine sofortige Entlastung Ihres Budgets. Dokumentieren Sie diese Einsparungen direkt in Ihrem Haushaltsrechner, um den Erfolg Ihrer Maßnahmen sichtbar zu machen. Das jährliche Sparpotenzial liegt bei konsequenter Umsetzung oft bei mehreren hundert Euro.
Kreditkosten minimieren
Bestehende Darlehen sollten Sie regelmäßig auf Zinsvorteile prüfen. Die EZB-Leitzinsen für Hauptrefinanzierungsgeschäfte liegen im Juli 2026 bei 2,40 Prozent. Dies bietet Chancen für eine vorteilhafte Umschuldung älterer Verträge. Nutzen Sie den Kreditrechner zur Konditionsprüfung. Eine Laufzeitoptimierung kann die monatliche Rate spürbar senken. Dies schafft Raum für den Aufbau von Rücklagen. Die Konsolidierung mehrerer Kleinkredite zu einem Gesamtdarlehen verbessert zudem die Übersichtlichkeit Ihrer Finanzen und Ihre Bonität.
Die konsequente Umsetzung dieser Strategien führt zu einer messbaren Verbesserung Ihres monatlichen Saldos. Nutzen Sie unsere professionellen Finanzrechner zur Unterstützung Ihrer Entscheidungsfindung. Eine proaktive Budgetgestaltung schützt Sie vor den Auswirkungen steigender Lebenshaltungskosten. Sie übernehmen die volle Kontrolle über Ihre finanziellen Ressourcen.
Finanzielle Freiheit durch präzise Planung mit Paracini
Die präzise Haushaltsanalyse bildet lediglich den Ausgangspunkt für eine nachhaltige Finanzstrategie. Ein Haushaltsrechner liefert die notwendigen Daten, doch erst die konsequente Umsetzung führt zu echter finanzieller Entlastung. Paracini fungiert hierbei als Bindeglied zwischen der theoretischen Planung und der praktischen Marktteilnahme. Wir führen Ihre individuellen Analyseergebnisse mit konkreten Marktoptionen zusammen. Durch den Zugang zu unabhängigen Vergleichen sichern Sie sich exklusive Konditionen, die oft über den Standardangeboten der Hausbanken liegen. Dieser Prozess transformiert einen einfachen Budgetplan in ein strategisches Instrument für den langfristigen Vermögensaufbau.
Eine dauerhafte finanzielle Stabilität erfordert eine kontinuierliche Begleitung. Unsere digitalen Finanztools sind auf eine langfristige Nutzung ausgelegt. Sie ermöglichen es Ihnen, Ihre Ausgabenmuster über Jahre hinweg zu beobachten und auf Marktveränderungen flexibel zu reagieren. Die Kombination aus KI-gestützter Analyse und manueller Kontrolle schafft eine maximale Transparenz. Sie erkennen sofort, wenn sich Ihre Sparquote durch steigende Lebenshaltungskosten verringert. Diese Frühwarnfunktion ist essenziell, um Ihre finanziellen Ziele auch in einem volatilen wirtschaftlichen Umfeld zu erreichen.
Ihre nächsten Schritte zur Budget-Optimierung
Beginnen Sie den Optimierungsprozess mit einer systematischen Bestandsaufnahme. Starten Sie jetzt Ihre Analyse mit unseren Finanzrechneren. Diese Tools sind darauf ausgerichtet, komplexe Datenstrukturen einfach und verständlich aufzubereiten. Ein häufig unterschätzter Hebel zur Kostensenkung sind die laufenden Kontogebühren. Vergleichen Sie deshalb verschiedene Girokonten, um unnötige Fixkosten zu eliminieren. Erstellen Sie zudem eine Checkliste für Ihre jährliche Finanzplanung. Diese sollte folgende Schwerpunkte enthalten:
- Regelmäßige Überprüfung aller Versicherungsverträge auf Preis und Leistung.
- Jährlicher Abgleich der aktuellen Energietarife mit Marktneuheiten.
- Kontrolle und Anpassung der Sparraten für die private Altersvorsorge.
- Synchronisation des Haushaltsbudgets mit der aktuellen Inflationsentwicklung.
Vertrauen durch Transparenz
Paracini versteht sich als Ihr neutraler Vermittler und effizienter Organisator. Wir bringen Ordnung in komplexe Themenbereiche und bereiten relevante Optionen strukturiert auf. Unsere Dienstleistung ist für Sie als Nutzer mit keinerlei versteckten Kosten verbunden. Wir finanzieren uns durch transparente Vermittlungsprovisionen der Anbieter. Diese Unabhängigkeit sichert die Objektivität unserer Vergleichsalgorithmen. Wir bieten Ihnen professionelle Unterstützung bei komplexen Finanzfragen und fungieren als verlässlicher Partner für Ihre effiziente Haushaltsführung. Diese Sachlichkeit schafft Vertrauen und ermöglicht Ihnen eine fundierte Entscheidungsfindung ohne emotionalen Druck.
Strategische Haushaltsführung für Ihre finanzielle Stabilität
Ein moderner Haushaltsrechner ist weit mehr als eine einfache Auflistung von Zahlen. Er dient als präzises Instrument zur Steuerung Ihrer Liquidität und bildet die Grundlage für jede fundierte Finanzentscheidung. Durch die Identifikation versteckter Fixkosten und die konsequente Nutzung von Tarifvergleichen schaffen Sie sich den notwendigen Spielraum für den Vermögensaufbau. Die gewonnene Transparenz verbessert zudem Ihre Bonität und sichert Ihnen langfristig bessere Konditionen bei Krediten und Versicherungen.
Paracini unterstützt Sie bei diesem Prozess durch eine KI-gestützte Finanzanalyse und den unabhängigen Vergleich von über 300 Anbietern. Sämtliche Rechner stehen Ihnen kostenlos zur Verfügung. Nutzen Sie diese technologische Unterstützung, um Ihre Ausgabenmuster zu optimieren und auf Marktveränderungen proaktiv zu reagieren. Die digitale Budgetplanung ist der erste Schritt zu einer dauerhaften finanziellen Unabhängigkeit.
Handeln Sie jetzt für eine gesicherte Zukunft. Optimieren Sie jetzt Ihre Finanzen mit den Paracini Tools und übernehmen Sie die volle Kontrolle über Ihr Budget.
Häufig gestellte Fragen zur Haushaltsplanung
Wie oft sollte ich meinen Haushaltsrechner aktualisieren?
Eine monatliche Aktualisierung ist für eine präzise Finanzkontrolle ideal. So erfassen Sie kurzfristige Schwankungen bei den variablen Kosten sofort und behalten die volle Kontrolle über Ihr Budget. Bei signifikanten Lebensveränderungen wie einem Jobwechsel, einem Umzug oder einer Gehaltserhöhung ist eine sofortige Anpassung der Daten zwingend erforderlich. Nur ein aktueller Haushaltsrechner liefert eine verlässliche Entscheidungsgrundlage für zukünftige Investitionen oder Sparziele.
Welche Ausgaben zählen zu den Lebenshaltungskosten?
Lebenshaltungskosten umfassen alle variablen Ausgaben des täglichen Bedarfs, die über die fixen Wohnkosten hinausgehen. Dazu gehören primär Lebensmittel, Drogerieartikel, Bekleidung und Mobilitätskosten wie Kraftstoff oder Fahrkarten. Auch Ausgaben für Freizeitaktivitäten, Hobbys und Bewirtung fallen in diese Kategorie. Im Gegensatz zu Fixkosten wie der Miete sind diese Posten flexibel gestaltbar und bieten oft das größte Potenzial für kurzfristige Einsparungen durch bewussteren Konsum.
Kann ein Haushaltsrechner meine Chancen auf einen Kredit verbessern?
Ja, die Nutzung eines Rechners bereitet Sie optimal auf die Bonitätsprüfung der Banken vor. Kreditinstitute führen eine eigene Haushaltsrechnung durch, um Ihre Kapitaldienstfähigkeit objektiv zu bewerten. Wenn Sie Ihren monatlichen Überschuss bereits präzise kennen, können Sie die Kreditsumme realistisch wählen. Eine transparente Aufstellung signalisiert dem Kreditgeber zudem finanzielle Disziplin, was die Wahrscheinlichkeit einer Kreditzusage und bessere Zinskonditionen signifikant erhöhen kann.
Was ist der Unterschied zwischen einem Haushaltsrechner und einem Budgetplaner?
Ein Haushaltsrechner dient primär der Analyse des Ist-Zustandes durch die Gegenüberstellung von Einnahmen und Ausgaben. Er ermittelt den aktuellen Status quo Ihrer Liquidität. Ein Budgetplaner hingegen ist zukunftsorientiert und legt verbindliche Zielvorgaben für einzelne Ausgabenkategorien fest. Während der Rechner die vorhandene Liquidität feststellt, hilft der Planer dabei, diese Mittel nach bestimmten Regeln wie der 50/30/20-Methode aktiv und vorausschauend zu steuern.
Wie sicher sind meine Daten bei der Nutzung digitaler Finanztools?
Seriöse Anbieter nutzen moderne Verschlüsselungsstandards auf Bankenniveau zum Schutz Ihrer Privatsphäre. Die Datenübertragung erfolgt via SSL-Verschlüsselung, um den Zugriff durch unbefugte Dritte konsequent zu verhindern. Zudem unterliegen digitale Finanztools in Deutschland der strengen Datenschutz-Grundverordnung (DSGVO). Personenbezogene Daten werden zweckgebunden verarbeitet und auf gesicherten Servern gespeichert. Achten Sie bei der Auswahl stets auf transparente Datenschutzbestimmungen und Zertifizierungen des jeweiligen Dienstleisters.
Welche Pauschalbeträge setzen Banken für die Haushaltsrechnung an?
Banken verwenden standardisierte Lebenshaltungspauschalen zur Risikobewertung bei Finanzierungen. Diese Beträge variieren je nach Institut, liegen für eine Einzelperson in Deutschland aber oft zwischen 800 € und 1.200 € pro Monat. Für jede weitere Person im Haushalt werden zusätzliche Pauschalbeträge addiert. Diese Werte werden von den Netto-Einnahmen abgezogen, um die maximal tragbare Kreditrate zu ermitteln, selbst wenn Ihre tatsächlichen Ausgaben durch sparsame Lebensführung niedriger ausfallen.
Wie erkenne ich Sparpotenziale in meinem Haushaltsplan?
Sparpotenziale werden durch den systematischen Vergleich von Ausgabenkategorien über mehrere Monate sichtbar. Ein Haushaltsrechner mit Kategorisierungsfunktion zeigt Ihnen genau, welche variablen Kosten überproportional steigen oder wo unnötige Fixkosten entstehen. Identifizieren Sie ungenutzte Abonnements oder vergleichen Sie Ihre Tarife für Strom und Versicherungen mit aktuellen Marktangeboten. Oft lassen sich durch einen einfachen Anbieterwechsel bei identischer Leistung mehrere hundert Euro pro Jahr einsparen.
Gibt es kostenlose Haushaltsrechner ohne Anmeldung?
Ja, viele Finanzportale bieten webbasierte Tools zur anonymen Nutzung ohne Registrierung an. Diese eignen sich hervorragend für eine schnelle Momentaufnahme Ihrer aktuellen finanziellen Situation. Für eine dauerhafte Überwachung und automatisierte Analysen sind jedoch Tools mit Benutzerkonto oder KI-Unterstützung vorteilhafter. Diese speichern historische Daten und ermöglichen langfristige Trendanalysen sowie Prognosen, die ohne eine dauerhafte Datenspeicherung technisch nicht umsetzbar wären.


