

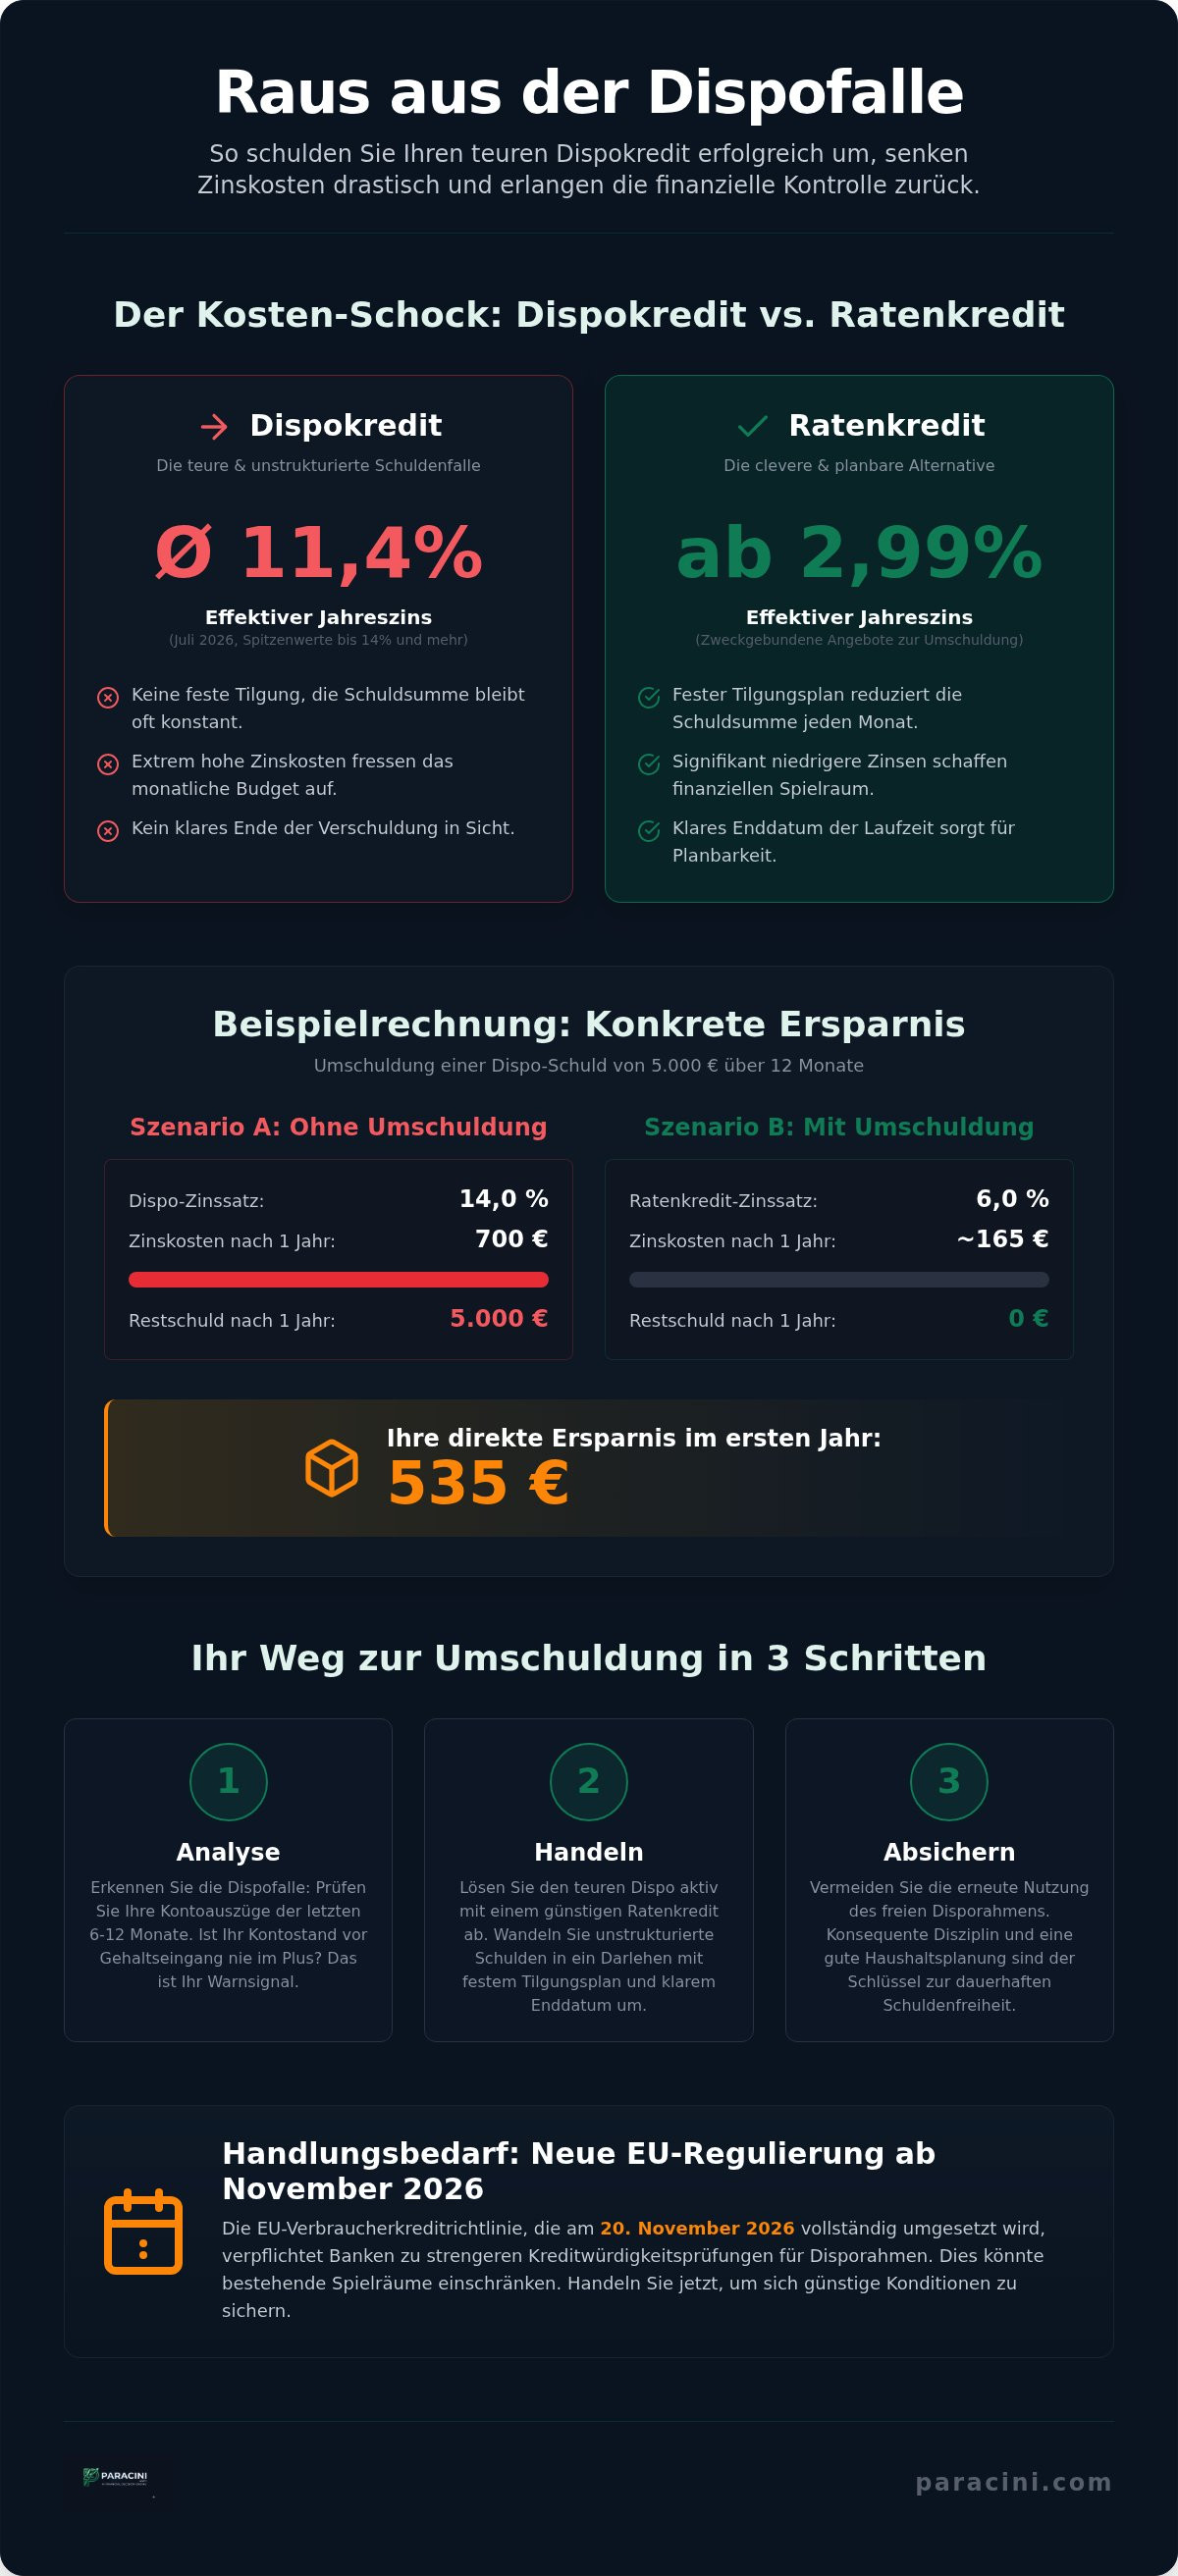
Der durchschnittliche Zinssatz für Kontoüberziehungen in Deutschland liegt im Juli 2026 bei 11,4 Prozent, während zweckgebundene Ratenkredite bereits ab 2,99 Prozent effektiv pro Jahr verfügbar sind. Diese Differenz macht deutlich, warum es mathematisch sinnvoll ist, einen teuren Dispokredit umschulden zu lassen. Durch die vollständige Umsetzung der EU-Verbraucherkreditrichtlinie am 20. November 2026 werden Banken zudem verpflichtet, Kreditwürdigkeitsprüfungen für Überziehungsrahmen strenger zu gestalten, was bestehende Spielräume einschränken kann.
Sie empfinden die monatliche Zinslast wahrscheinlich als dauerhafte Belastung, die den finanziellen Spielraum massiv einschränkt. Der Dispo-Kreislauf wirkt oft wie eine Sackgasse ohne klaren Ausweg. Dieser Beitrag zeigt Ihnen, wie Sie durch eine strukturierte Umschuldung Ihre Zinskosten drastisch reduzieren und wieder volle Kontrolle über Ihre monatlichen Ausgaben erlangen.
Wir präsentieren Ihnen die notwendigen Schritte für einen erfolgreichen Wechsel zu einem günstigeren Darlehen. Sie erhalten einen Überblick über die aktuellen gesetzlichen Änderungen im Jahr 2026 und lernen, wie ein fester Tilgungsplan die ewige Überziehung beendet. Ziel ist die nachhaltige Senkung Ihrer Fixkosten und der Weg in die finanzielle Freiheit.
Wichtigste Erkenntnisse
- Signifikante Senkung der Zinslast durch Umschichtung teurer Überziehungszinsen in günstigere Ratenkredite ab 2,99 % effektiv pro Jahr.
- Dringlichkeit der Maßnahme durch neue EU-Regulierungen ab November 2026, die strengere Kreditwürdigkeitsprüfungen für Disporahmen vorschreiben.
- Gezielt den dispokredit umschulden, um die unstrukturierte Dauerüberziehung durch einen transparenten und zeitlich begrenzten Tilgungsplan zu ersetzen.
- Vermeidung der Schuldenfalle durch konsequenten Verzicht auf die erneute Nutzung des freien Kreditrahmens nach erfolgter Ablösung.
- Optimierung der Haushaltsplanung mittels digitaler Tools und KI-gestützter Analysen zur Ermittlung der idealen monatlichen Rückzahlungsrate.
Was bedeutet es, den Dispokredit umzuschulden?
Die Umschuldung eines Dispokredits bezeichnet die Ablösung einer Kontoüberziehung durch einen klassischen Ratenkredit. Es handelt sich um eine strategische Umschichtung von Schulden. Das Ziel ist eindeutig: Die Reduzierung der Zinskosten und die Etablierung einer geordneten Rückzahlung. Wer seinen dispokredit umschulden lässt, wandelt eine unbefristete Verbindlichkeit in ein Darlehen mit klarem Enddatum um.
Ein Dispositionskredit ist funktional für die kurzfristige Inanspruchnahme gedacht. Er puffert Ausgabenspitzen zwischen zwei Gehaltseingängen ab. Die Realität sieht oft anders aus. Viele Konten weisen einen Dauersaldo auf. Aus der flexiblen Reserve wird eine permanente Schuldenlast. Banken profitieren von diesem Zustand erheblich. Die Zinsspannen bei Dispokrediten gehören zu den lukrativsten Einnahmequellen im Privatkundengeschäft. Die Hemmschwelle für Kunden ist niedrig, da kein separater Antrag nötig ist. Diese Bequemlichkeit wird jedoch teuer erkauft.
Der Unterschied zwischen Dispo und Ratenkredit
Die Kostenunterschiede sind im Jahr 2026 gravierend. Während die Zinsen für Überziehungen durchschnittlich 11,4 Prozent betragen, sind Ratenkredite deutlich günstiger. Hier finden sich Angebote ab 2,99 Prozent effektiv pro Jahr. Neben dem Zinssatz spielt der Rückzahlungsmodus eine zentrale Rolle:
- Dispokredit: Keine feste Tilgungsvorgabe. Das Konto bleibt oft jahrelang im Minus.
- Ratenkredit: Monatlich gleichbleibende Raten aus Zins und Tilgung.
- Planbarkeit: Die Laufzeit ist vertraglich fixiert, was finanzielle Klarheit schafft.
Ein Ratenkredit zwingt zur Disziplin. Jede Rate reduziert die tatsächliche Schuldsumme, während beim Dispo oft nur die Zinskosten gedeckt werden. Dies verhindert das effektive Schuldenabbauen.
Wann ist der richtige Zeitpunkt für einen Wechsel?
Analysieren Sie Ihre Finanzen systematisch. Schauen Sie sich die Kontostände der letzten sechs Monate an. Erreicht Ihr Saldo vor dem nächsten Gehaltseingang nie die Nulllinie? Dann befinden Sie sich in der sogenannten Dispofalle. Das ist das kritische Warnsignal für Handlungsbedarf.
Ein Wechsel ist spätestens dann ratsam, wenn der Negativsaldo über 1.000 Euro liegt und länger als sechs Monate besteht. Ein professioneller Girokonto Vergleich hilft dabei, die aktuellen Konditionen Ihrer Bank einzuordnen. Erkennen Sie den Dauersaldo als klares Zeichen. Je früher Sie den dispokredit umschulden, desto mehr Kapital sparen Sie durch vermiedene Zinszahlungen. Die Ersparnis kann bei größeren Summen mehrere hundert Euro pro Jahr betragen.
Dispozinsen vs. Ratenkreditzinsen: Der mathematische Vergleich
Die Mathematik hinter einer Kontoüberziehung ist eindeutig. Der Dispokredit stellt die teuerste Form der privaten Kreditaufnahme dar. Im Juli 2026 liegt der Durchschnittszins in Deutschland bei 11,4 Prozent. Spitzenwerte erreichen oft 14 Prozent oder mehr. Im Gegensatz dazu beginnen Zinsen für Umschuldungskredite bei etwa 2,99 Prozent effektiv pro Jahr. Diese Differenz von acht bis zehn Prozentpunkten belastet die Liquidität massiv. Eine aktuelle Studie zur Dispokredit-Nutzung belegt, dass viele Haushalte aufgrund steigender Lebenshaltungskosten dauerhaft im Minus verweilen. Wer seinen dispokredit umschulden möchte, stoppt den automatischen Kapitalabfluss durch Zinszahlungen.
Beispielrechnung zur Zinsersparnis
Betrachten wir ein konkretes Szenario mit einer Kreditsumme von 5.000 Euro über eine Laufzeit von 12 Monaten. Die Unterschiede zwischen den Kreditarten werden hier besonders deutlich:
- Szenario A (Dispokredit): Bei einem Zinssatz von 14 Prozent fallen jährlich 700 Euro reine Zinskosten an. Da keine Tilgung erfolgt, bleibt die Restschuld konstant. Die Gesamtkosten belaufen sich nach einem Jahr auf 700 Euro.
- Szenario B (Ratenkredit): Bei einem Zinssatz von 6 Prozent und monatlicher Tilgung sinkt die Restschuld kontinuierlich. Die Zinskosten betragen hier lediglich rund 165 Euro über die gesamte Laufzeit.
Das Ergebnis ist eine direkte Ersparnis von 535 Euro innerhalb eines einzigen Jahres. Dieses Kapital steht für den Vermögensaufbau oder notwendige Anschaffungen zur Verfügung. Ein strukturierter Plan zum dispokredit umschulden ist daher keine emotionale Entscheidung, sondern eine rein wirtschaftliche Optimierung.
Versteckte Kosten des Dispokredits
Die nominalen Zinsen sind nur ein Teil der Belastung. Banken berechnen Zinsen in der Regel quartalsweise. Bleibt der Saldo negativ, werden die angefallenen Zinsen dem Kapital zugeschlagen. Es entsteht ein Zinseszins-Effekt zum Nachteil des Kunden. Die effektive Belastung steigt dadurch schleichend an. Liquidität wird systematisch vernichtet.
Zusätzliche Kosten entstehen bei einer geduldeten Überziehung. Wer den vereinbarten Rahmen überschreitet, zahlt oft Zuschläge von drei bis fünf Prozentpunkten auf den ohnehin hohen Dispozins. Dies führt zu einer unkontrollierbaren Schuldenspirale. Ein wesentlicher Nachteil ist zudem der fehlende Tilgungsdruck. Ohne feste Raten verweilen Nutzer oft jahrelang in der Überziehung, während ein Ratenkredit ein definiertes Ende der Verschuldung garantiert. Zur Vorbereitung Ihrer finanziellen Neuordnung können Sie unsere verschiedenen Finanzrechner nutzen, um die exakte Ersparnis für Ihren Fall zu ermitteln.
Voraussetzungen und Ablauf einer erfolgreichen Umschuldung
Eine strukturierte Vorbereitung ist die Basis für eine erfolgreiche Umschuldung. Bevor Sie Ihren dispokredit umschulden, müssen Sie den exakten Ablösebetrag bestimmen. Dieser setzt sich aus dem aktuellen Negativsaldo und den bis zum Tag der Rückzahlung aufgelaufenen Zinsen zusammen. Banken berechnen diese Zinsen oft erst zum Quartalsende, weshalb der reine Kontostand trügerisch sein kann. Fordern Sie im Zweifelsfall eine genaue Abrechnung bei Ihrem Kreditinstitut an.
Der eigentliche Prozess folgt einer klaren Logik. Nutzen Sie Vergleichsportale und wählen Sie explizit den Verwendungszweck „Umschuldung“ aus. Dies signalisiert der neuen Bank, dass keine zusätzliche Verschuldung geplant ist, sondern eine bestehende Last umgeschichtet wird. Nach der Auswahl eines passenden Angebots erfolgt die digitale Antragstellung. Moderne Verfahren wie das VideoIdent ermöglichen die Identitätsprüfung bequem von zu Hause aus. Nach erfolgreicher Prüfung wird die Kreditsumme ausgezahlt. Nutzen Sie diesen Betrag sofort zum Ausgleich des Girokontos, um weitere Tageszinsen zu vermeiden.
Notwendige Dokumente für den Kreditantrag
Die Kreditprüfung im Jahr 2026 erfolgt weitgehend automatisiert, erfordert jedoch valide Datengrundlagen. Halten Sie folgende Unterlagen für den Upload bereit:
- Einkommensnachweise: In der Regel werden die Abrechnungen der letzten drei Monate verlangt.
- Kontoauszüge: Diese dienen der Verifizierung Ihrer Angaben zu Fixkosten wie Miete oder Versicherungen.
- Ausweisdokument: Ein gültiger Personalausweis oder Reisepass ist für das Ident-Verfahren zwingend erforderlich.
Lückenlose Dokumente beschleunigen die Auszahlung massiv. Viele Banken bieten heute einen digitalen Kontoblick an, der das manuelle Hochladen von Auszügen überflüssig macht.
Die Rolle der Schufa bei der Umschuldung
Die Schufa bewertet Ihr bisheriges Zahlungsverhalten. Ein Ratenkredit zur Umschuldung hat oft einen positiven Effekt auf Ihren Score. Er zeigt, dass Sie teure und unstrukturierte Schulden durch ein geordnetes Darlehen ersetzen. Wichtig ist die Unterscheidung zwischen einer „Kreditanfrage“ und einer „Anfrage Kreditkonditionen“. Nur Letztere ist schufa-neutral und beeinflusst Ihre Bonität nicht.
Sollte Ihr Score aktuell nicht für einen klassischen Ratenkredit ausreichen, müssen Sie alternative Wege prüfen. In solchen Fällen ist es ratsam, sich über seriöse Optionen für einen Kredit ohne Schufa zu informieren. Ziel bleibt jedoch immer die langfristige Verbesserung Ihrer Bonität durch konsequente Ratenzahlung. Wer planvoll seinen dispokredit umschulden lässt, legt den Grundstein für eine stabilere finanzielle Bewertung in der Zukunft.
Häufige Fehler und wie Sie die Schuldenfalle vermeiden
Die rein technische Ablösung einer Kontoüberziehung garantiert noch keine dauerhafte finanzielle Stabilität. Der langfristige Erfolg hängt primär von der Verhaltensänderung nach der Transaktion ab. Wer erfolgreich seinen dispokredit umschulden möchte, muss die strukturellen Ursachen der Überziehung identifizieren und abstellen. Ein Rückfall in alte Konsummuster führt oft zu einer gefährlichen Verdopplung der Schuldenlast. In diesem Fall bedienen Verbraucher gleichzeitig die neue Kreditrate und eine frische Überziehung auf dem Girokonto.
Vermeiden Sie bei der Planung folgende kritische Fehler:
- Zu knappe Kalkulation: Eine zu kurze Laufzeit drückt zwar die Gesamtzinskosten. Sie erhöht aber die monatliche Rate so stark, dass kein Spielraum für Nachzahlungen oder Reparaturen bleibt.
- Unnötige Zusatzversicherungen: Banken bieten oft Restschuldversicherungen an. Diese Policen sind bei kleineren Umschuldungsbeträgen meist unverhältnismäßig teuer und treiben den effektiven Jahreszins in die Höhe.
- Fehlender Überblick: Ohne eine genaue Auflistung aller Fixkosten bleibt die Umschuldung ein temporäres Pflaster. Eine nachhaltige Budgetplanung ist zwingend erforderlich.
Disporahmen anpassen oder kündigen?
Nachdem Sie Ihren dispokredit umschulden konnten, sollten Sie den Kreditrahmen bei Ihrer Hausbank aktiv reduzieren. Ein Limit in Höhe von 500 Euro reicht für die meisten Haushalte als technischer Puffer aus. Diese Maßnahme verbessert zudem Ihre Bonitätsbewertung. Die Schufa wertet hohe, ungenutzte Kreditrahmen oft als potenzielles Risiko. Die Reduzierung fungiert als wirksame Barriere gegen unkontrollierte Spontanausgaben. Sie zwingt Sie dazu, nur das Geld auszugeben, das tatsächlich auf dem Konto vorhanden ist.
Aufbau eines Notgroschens
Ein liquider Puffer ist die beste Versicherung gegen erneute Schulden. Das Ziel sollte ein Notgroschen in Höhe von drei Nettomonatsgehältern sein. Lagern Sie diesen Betrag auf einem separaten Tagesgeldkonto, um den Zugriff im Alltag zu erschweren. Priorisieren Sie zunächst die Umschuldung, aber beginnen Sie zeitgleich mit dem Sparen kleinerer Beträge. Selbst 50 Euro monatlich summieren sich über die Kreditlaufzeit zu einer beachtlichen Summe. Nutzen Sie zur Analyse Ihrer finanziellen Kapazitäten unsere digitalen Budgetplaner. Erst wenn ein finanzielles Polster existiert, ist der Kreislauf aus Verschuldung und Zinszahlung endgültig durchbrochen.
Effiziente Umschuldung mit den digitalen Tools von Paracini
Die manuelle Suche nach dem passenden Darlehen ist zeitaufwendig und oft unübersichtlich. Paracini stellt Ihnen digitale Werkzeuge zur Verfügung, die diesen Prozess beschleunigen und objektivieren. Wenn Sie Ihren dispokredit umschulden, ist Präzision entscheidend. Unsere Plattform bündelt die Angebote nationaler Banken in einem transparenten Vergleich. Dabei verzichten wir auf versteckte Gebühren und präsentieren Ihnen alle Konditionen auf einen Blick. So treffen Sie Ihre Entscheidung auf Basis valider Daten statt vager Schätzungen.
Die Neutralität unserer Vermittlung garantiert Ihnen den Zugriff auf marktweite Konditionen. Wir vergleichen die Umschuldungskredite zahlreicher Institute, ohne einseitige Bankinteressen zu verfolgen. Dieser strukturierte Ansatz spart Ihnen nicht nur Zeit, sondern sichert Ihnen die mathematisch vorteilhafteste Lösung für Ihre spezifische finanzielle Situation im Jahr 2026.
Individuelle Analyse mit dem KI-Finanzassistenten
Ein wesentlicher Faktor für eine erfolgreiche Entschuldung ist die genaue Kenntnis der eigenen Cashflow-Struktur. Unser KI-Finanzassistent übernimmt die automatisierte Kategorisierung Ihrer monatlichen Ausgaben. Das Tool identifiziert Einsparpotenziale bei bestehenden Verträgen wie Strom, Gas oder Versicherungen. Durch die Optimierung dieser Fixkosten steigern Sie Ihre monatliche Tilgungskraft ohne Verzicht auf Lebensqualität. Informieren Sie sich in unserem Fachbeitrag über die KI Finanzberatung und deren Möglichkeiten für Ihre persönliche Budgetplanung.
Die künstliche Intelligenz erkennt Muster in Ihrem Zahlungsverhalten. Sie erhalten konkrete Vorschläge, welche Beträge für die Rückzahlung des neuen Kredits realistisch sind. Diese Analyse bildet das Fundament für eine nachhaltige Finanzstrategie. Sie vermeiden dadurch die Gefahr einer zu hohen monatlichen Belastung, die wir im vorigen Abschnitt als kritischen Fehler identifiziert haben.
Schritt für Schritt zum neuen Kredit
Der Weg zur Zinsersparnis ist bei Paracini in einen logischen Prozess unterteilt. Folgen Sie dieser Anleitung für optimale Ergebnisse:
- Bedarf ermitteln: Geben Sie die erforderliche Ablösesumme in unseren Kreditrechner ein.
- Zweck wählen: Markieren Sie im Filter unbedingt den Verwendungszweck „Umschuldung“. Viele Banken gewähren für diesen Zweck bessere Konditionen, da das Ausfallrisiko durch den Wegfall der alten Last sinkt.
- Angebote vergleichen: Prüfen Sie die effektiven Jahreszinssätze und Laufzeiten. Achten Sie auf Optionen für kostenlose Sondertilgungen.
- Abschluss tätigen: Führen Sie den Antrag direkt über unser Portal aus. Die digitale Schnittstelle sorgt für eine schnelle Übermittlung an das gewählte Institut.
Nutzen Sie jetzt unsere Finanz-Tools für Ihre Umschuldung, um den ersten Schritt aus der teuren Überziehung zu machen. Die Kombination aus datengetriebener Analyse und unabhängiger Vermittlung sichert Ihnen die bestmöglichen Marktbedingungen. Wer heute seinen dispokredit umschulden lässt, profitiert unmittelbar von einer spürbaren Entlastung des monatlichen Budgets und einer geordneten Rückführung seiner Verbindlichkeiten.
Finanzielle Souveränität durch strukturierte Entschuldung
Die mathematische Analyse belegt das enorme Einsparpotenzial durch eine gezielte Zinsoptimierung. Wer seinen dispokredit umschulden lässt, ersetzt unkalkulierbare Überziehungszinsen durch transparente und planbare Monatsraten. Angesichts der verschärften Kreditwürdigkeitsprüfungen durch die EU-Richtlinie ab November 2026 ist proaktives Handeln eine wirtschaftliche Notwendigkeit. Die Senkung der Zinsbelastung von durchschnittlich 11,4 Prozent auf Marktkonditionen ab 2,99 Prozent schafft sofortigen finanziellen Spielraum für Ihren Haushalt.
Paracini begleitet Sie bei dieser Neuausrichtung mit technischer Präzision. Unsere Plattform bietet Ihnen einen unabhängigen Marktvergleich und die kostenlose Nutzung professioneller Finanzrechner. Der KI-Finanzassistent ermöglicht zudem eine detaillierte Analyse Ihrer Ausgabenstruktur, um weitere Einsparpotenziale bei Fixkosten zu erschließen. Diese objektive Datengrundlage ist die Basis für eine nachhaltige Entschuldung ohne versteckte Kostenrisiken.
Jetzt Sparpotenzial mit den Paracini Tools berechnen
Beginnen Sie heute mit der Neuordnung Ihrer Finanzen. Ein fester Tilgungsplan bietet Ihnen die nötige Sicherheit und führt Sie verlässlich aus der teuren Überziehung in die dauerhafte finanzielle Freiheit.
Häufig gestellte Fragen zur Dispo-Umschuldung
Wie viel Zinsen spare ich bei einer Umschuldung des Dispokredits?
Die Ersparnis ergibt sich direkt aus der Differenz zwischen dem Dispozins von durchschnittlich 11,4 Prozent und dem Zinssatz des Ratenkredits ab 2,99 Prozent. Bei einer Verbindlichkeit von 5.000 Euro können Sie durch die Umschuldung jährlich über 500 Euro an reinen Zinskosten einsparen. Die exakte Summe hängt von Ihrer individuellen Bonität und der gewählten Laufzeit ab.
Verschlechtert eine Umschuldung meinen Schufa-Score?
Langfristig wirkt sich eine strukturierte Umschuldung meist positiv auf Ihren Schufa-Score aus. Während die Kreditanfrage kurzzeitig zu minimalen Schwankungen führen kann, bewerten Auskunfteien die Ablösung eines unstrukturierten Dispos durch einen festen Ratenkredit als verantwortungsbewusstes Finanzmanagement. Sie beweisen damit Ihre Fähigkeit zur systematischen Rückführung von Verbindlichkeiten und verbessern Ihre Kreditwürdigkeit.
Kann ich auch mehrere Kredite zusammen mit dem Dispo umschulden?
Die Zusammenfassung mehrerer Verbindlichkeiten zu einem einzigen Ratenkredit ist problemlos möglich und oft wirtschaftlich sinnvoll. Dieser Prozess bündelt verschiedene Ratenzahlungen und Disposchulden in einer übersichtlichen Monatsrate. Durch das höhere Kreditvolumen lassen sich häufig noch attraktivere Zinskonditionen erzielen, während Sie gleichzeitig den administrativen Aufwand Ihrer Finanzverwaltung deutlich reduzieren.
Was passiert, wenn mein Umschuldungsantrag abgelehnt wird?
Eine Ablehnung ist kein dauerhaftes Hindernis und erfordert eine genaue Ursachenanalyse. Häufige Gründe sind ein zu geringes frei verfügbares Einkommen oder negative Schufa-Einträge. In solchen Fällen sollten Sie alternative Optionen prüfen oder einen zweiten Kreditnehmer mit festem Einkommen in den Vertrag aufnehmen. Dies erhöht die Wahrscheinlichkeit einer Genehmigung und verbessert oft die angebotenen Zinssätze.
Wie lange dauert es, bis der Dispokredit abgelöst ist?
Der gesamte Prozess dauert bei Nutzung digitaler Verfahren in der Regel zwei bis fünf Werktage. Durch VideoIdent und den digitalen Kontoblick erfolgt die Kreditentscheidung oft innerhalb weniger Minuten. Sobald die Auszahlung auf Ihr Girokonto erfolgt ist, können Sie den Negativsaldo sofort ausgleichen und die teure Zinsberechnung Ihrer Hausbank umgehend beenden.
Gibt es eine Mindestsumme für einen Umschuldungskredit?
Die meisten Banken bieten Ratenkredite ab einer Summe von 1.000 Euro an. Für geringere Beträge sind spezielle Kleinkredite verfügbar. Es ist ratsam, erst dann den dispokredit umschulden zu lassen, wenn die Überziehung diesen Betrag dauerhaft überschreitet. So stellen Sie sicher, dass der Zinsvorteil in einem sinnvollen Verhältnis zum einmaligen Aufwand der Antragstellung steht.
Kann ich den Ratenkredit vorzeitig kostenlos zurückzahlen?
Viele moderne Kreditverträge beinhalten Optionen für kostenlose Sondertilgungen oder eine vollständige vorzeitige Rückzahlung. Gesetzlich dürfen Banken maximal 1,0 Prozent der Restschuld als Vorfälligkeitsentschädigung verlangen, bei Restlaufzeiten unter einem Jahr lediglich 0,5 Prozent. Achten Sie beim Vergleich gezielt auf Anbieter, die vertraglich auf diese Gebühren verzichten, um maximale Flexibilität zu behalten.
Brauche ich für die Umschuldung ein neues Girokonto?
Ein Kontowechsel ist für die erfolgreiche Ablösung Ihrer Schulden nicht zwingend erforderlich. Sie können bei jeder beliebigen Bank einen Ratenkredit aufnehmen und damit das Konto bei Ihrer aktuellen Hausbank ausgleichen. Wenn Sie jedoch Ihren dispokredit umschulden, lohnt sich oft ein gleichzeitiger Vergleich der Kontoführungsgebühren, um Ihre monatlichen Fixkosten durch einen Wechsel zu einem günstigeren Anbieter weiter zu senken.


