

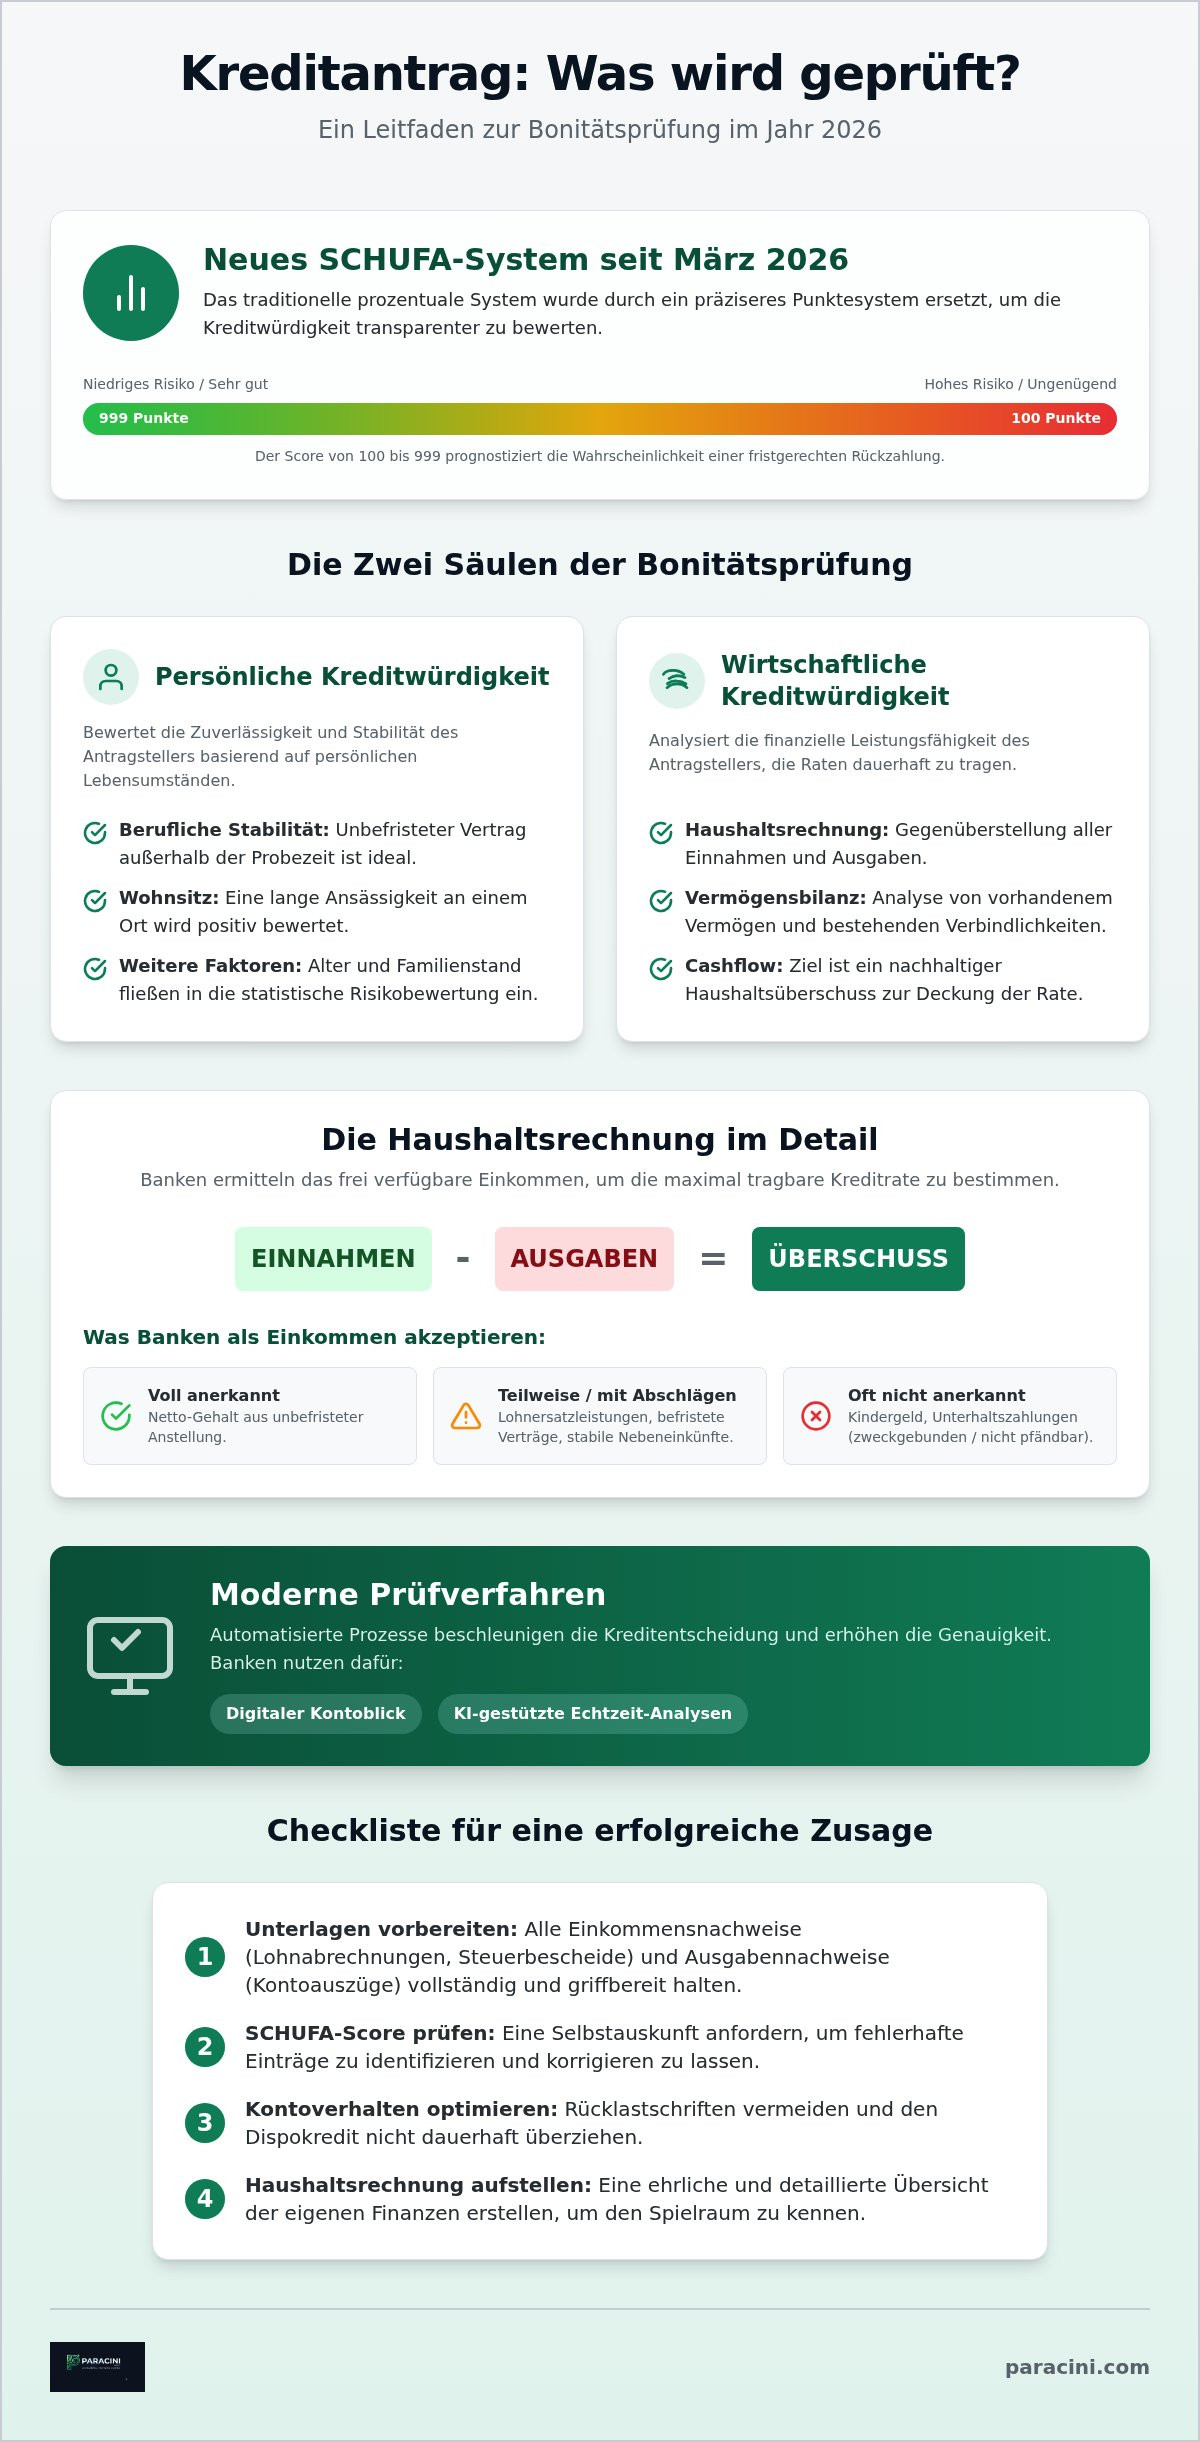
Wussten Sie, dass seit März 2026 ein Punktesystem von 100 bis 999 die herkömmlichen SCHUFA-Prozentwerte ersetzt hat? Viele Antragsteller stehen vor der Frage: Kreditantrag: was wird geprüft? Die Unsicherheit über die eigene Bonität und die Sorge vor einer Ablehnung sind weit verbreitet. Banken nutzen heute automatisierte Verfahren wie den digitalen Kontoblick, um Einnahmen und Ausgaben in Echtzeit zu analysieren. Ohne genaue Kenntnis dieser technischen und rechtlichen Abläufe sinkt die Wahrscheinlichkeit für eine Zusage oder optimale Konditionen erheblich.
Dieser Leitfaden zeigt Ihnen präzise, welche Kriterien Kreditinstitute aktuell anlegen und wie Sie Ihre Chancen auf eine Genehmigung maximieren. Sie erhalten volle Transparenz über die wirtschaftliche und persönliche Bonitätsprüfung im Jahr 2026. Wir analysieren die Auswirkungen der neuen EU-Verbraucherkreditrichtlinie sowie den Einfluss des aktuellen Marktzinsniveaus auf Ihre Haushaltsrechnung. Mit der folgenden Checkliste bereiten Sie Ihre Unterlagen strukturiert vor, verbessern gezielt Ihren Score und führen Ihr Finanzierungsvorhaben zu einem erfolgreichen Abschluss.
Wichtigste Erkenntnisse
- Differenzierung zwischen persönlicher und wirtschaftlicher Bonität als Grundlage jeder Kreditentscheidung der Banken.
- Detaillierte Analyse der Haushaltsrechnung: Erfahren Sie beim Thema kreditantrag was wird geprüft, welche Einkommensquellen und Ausgabenposten entscheidend sind.
- Anwendung des neuen SCHUFA-Punktesystems (100 bis 999 Punkte) für eine transparente Bewertung der eigenen Kreditwürdigkeit.
- Nutzung moderner Prüfverfahren wie des digitalen Kontoblicks zur Beschleunigung des Antragsprozesses durch KI-gestützte Echtzeit-Analysen.
- Gezielte Vorbereitung durch eine Checkliste notwendiger Unterlagen und die Optimierung des Kontoverhaltens vor der Antragstellung.
Grundlagen der Kreditprüfung: Wirtschaftliche und persönliche Zuverlässigkeit
Die Kreditwürdigkeit bildet das Fundament jeder Kreditvergabe. Sie dient Banken als statistische Prognose für die fristgerechte Rückzahlung einer Schuld. Bei einem kreditantrag was wird geprüft? Im Kern geht es um die Beantwortung der Frage, ob der Antragsteller willens und finanziell in der Lage ist, die Raten zu begleichen. Die Banken sind gesetzlich zur Durchführung dieser Analyse verpflichtet. In Deutschland bildet § 18 des Kreditwesengesetzes (KWG) die Basis für diese Sorgfaltspflicht.
Der gesetzliche Rahmen hat sich im Jahr 2026 signifikant konkretisiert. Der Bundestag verabschiedete am 17. April 2026 das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (2023/2225). Diese Regelungen treten am 20. November 2026 für alle neuen Kreditverträge in Kraft. Eine wesentliche Neuerung betrifft den Umfang der Prüfung. Auch Kleinstkredite unter 200 Euro sowie "Buy Now, Pay Later"-Modelle unterliegen nun einer verpflichtenden Kreditwürdigkeitsprüfung. Banken müssen sicherstellen, dass die Kreditvergabe nicht zu einer Überschuldung des Verbrauchers führt.
Der Verwendungszweck beeinflusst die Prüfkriterien maßgeblich. Ein zweckgebundener Kredit, beispielsweise zur Baufinanzierung oder als Autokredit, bietet dem Institut zusätzliche Sicherheiten durch Grundschulden oder Fahrzeugbriefe. Bei einem freien Ratenkredit entfallen diese materiellen Sicherheiten. In diesem Fall steigen die Anforderungen an das regelmäßige Einkommen und die saubere Zahlungshistorie des Antragstellers.
Die persönliche Kreditwürdigkeit
Die persönliche Kreditwürdigkeit bewertet die Zuverlässigkeit des Kunden auf Basis seiner Lebensumstände. Hierbei spielen die Grundlagen der Kreditwürdigkeitsprüfung eine zentrale Rolle. Institute analysieren die berufliche Stabilität. Ein unbefristetes Arbeitsverhältnis außerhalb der Probezeit gilt als Idealzustand. Kurze Beschäftigungsdauern oder häufige Arbeitgeberwechsel werten Algorithmen oft als Risikofaktor. Auch der Wohnsitz und die Dauer der Ansässigkeit fließen in das Scoring ein. Statistische Daten zu Alter und Familienstand ergänzen das Profil, um die Wahrscheinlichkeit von Zahlungsausfällen zu berechnen.
Die wirtschaftliche Kreditwürdigkeit
Die wirtschaftliche Kreditwürdigkeit betrachtet die harten Finanzdaten. Es erfolgt eine Gegenüberstellung von Vermögenswerten und bestehenden Verbindlichkeiten. Banken prüfen die Fähigkeit, die monatlichen Belastungen dauerhaft aus dem laufenden Cashflow zu tragen. Zur Vorab-Kalkulation der eigenen Möglichkeiten ist die Nutzung professioneller Kreditrechner sinnvoll. So ermitteln Antragsteller ihren finanziellen Spielraum, bevor sie den offiziellen Prozess starten. Die Prüfung umfasst neben dem Gehalt auch Renten oder Mieteinnahmen. Das Ziel ist die Feststellung eines nachhaltigen Haushaltsüberschusses.
Die Haushaltsrechnung: Einnahmen und Ausgaben im Detail
Die Haushaltsrechnung bildet das mathematische Herzstück jeder Kreditentscheidung. Bei der Frage kreditantrag was wird geprüft steht die Ermittlung des frei verfügbaren Einkommens im Vordergrund. Banken stellen hierbei alle regelmäßigen Geldzuflüsse den festen und variablen Abflüssen gegenüber. Das Ziel dieser Kalkulation ist die Bestimmung der maximal tragbaren Kreditrate. Nur ein nachhaltiger Überschuss ermöglicht eine positive Kreditentscheidung.
Die Differenz zwischen Einnahmen und Ausgaben definiert direkt das Kreditlimit. Institute kalkulieren hierbei konservativ. Sie ziehen oft einen Sicherheitsabschlag von 10 bis 20 Prozent vom ermittelten Überschuss ab. Dieser Puffer dient als Schutz vor unvorhergesehenen Kostensteigerungen oder Zinsänderungen bei Anschlussfinanzierungen. Ein hoher Überschuss führt nicht nur zur Zusage. Er verbessert zudem die angebotenen Zinssätze deutlich.
Was Banken als Einkommen akzeptieren
Ein unbefristetes Arbeitsverhältnis außerhalb der Probezeit gilt als sicherste Einkommensquelle. Banken erkennen das Netto-Gehalt vollständig an. Lohnersatzleistungen oder befristete Verträge unterliegen oft strengeren Prüfungen oder prozentualen Abschlägen. Kindergeld und Unterhaltszahlungen werden unterschiedlich bewertet. Viele Institute klammern diese Beträge aus. Der Grund liegt in der Zweckbindung für die Kinder oder der mangelnden Pfändbarkeit dieser Beträge. Nebeneinkünfte aus Minijobs finden meist nur Berücksichtigung, wenn sie seit mindestens zwei Jahren stabil bestehen.
Selbstständige und Freiberufler stehen vor höheren Hürden. Die Bank fordert hier die Einkommensteuerbescheide der letzten zwei bis drei Jahre an. Zur Verifizierung dienen zudem aktuelle betriebswirtschaftliche Auswertungen (BWA). Miet- und Pachteinnahmen fließen in die Rechnung ein. Hier erfolgt meist ein Pauschalabzug für Instandhaltungskosten von etwa 20 bis 25 Prozent des Bruttoertrags.
Fixkosten und Pauschalen: Die Ausgabenseite
Auf der Ausgabenseite unterscheiden Banken zwischen realen Fixkosten und statistischen Pauschalen. Zu den realen Kosten zählen Kaltmiete, Nebenkosten, Versicherungsprämien und Raten für bestehende Kredite. Seit der Umsetzung der neuen EU-Verbraucherkreditrichtlinie im November 2026 fallen hierunter auch Kleinstkredite und "Buy Now, Pay Later"-Verpflichtungen. Private Krankenversicherungen oder Altersvorsorgebeiträge müssen detailliert belegt werden.
Für die allgemeinen Lebenshaltungskosten wie Ernährung, Kleidung und Freizeit nutzen Banken sogenannte Haushaltspauschalen. Diese orientieren sich an der Anzahl der im Haushalt lebenden Personen. Die Pauschalen liegen oft über den tatsächlichen Ausgaben sparsamer Haushalte. Eine detaillierte Aufarbeitung der eigenen Finanzen durch einen Budgetplaner hilft dabei, Abweichungen frühzeitig zu erkennen. So bereiten Antragsteller die Datenbasis für das Bankgespräch optimal vor. Um Ihre finanzielle Situation präzise zu analysieren, stehen Ihnen verschiedene Finanz-Tools zur Verfügung. Eine saubere Dokumentation aller Ausgaben reduziert Rückfragen und beschleunigt den Prozess erheblich.
Bonitäts-Scores und SCHUFA: Die Rolle der Auskunfteien
Auskunfteien wie die SCHUFA, Crif oder Infoscore liefern Banken die notwendigen Daten zur bisherigen Zahlungshistorie. Diese Informationen ergänzen die Haushaltsrechnung und bilden die Basis für die statistische Ausfallprognose. Bei der Frage kreditantrag was wird geprüft spielen diese Scores eine zentrale Rolle für die Risikokalkulation. Seit dem 17. März 2026 nutzt die SCHUFA ein neues, transparentes Punktesystem von 100 bis 999. Ein hoher Wert signalisiert eine geringe Ausfallwahrscheinlichkeit. Über 90 Prozent der deutschen Verbraucher verfügen laut Branchenberichten über ausschließlich positive Merkmale in ihrer Akte.
Der individuelle Score beeinflusst direkt die Konditionen des Darlehens. Viele Institute vergeben bonitätsabhängige Zinsen. Ein exzellenter Score ermöglicht Zinssätze am unteren Ende der angebotenen Spanne. Ein niedriger Score führt hingegen zu signifikanten Zinsaufschlägen oder zur Ablehnung des Antrags. Fehlerhafte Daten in der Akte haben somit direkte finanzielle Konsequenzen. Veraltete Einträge oder falsche Zuordnungen senken den Score oft unberechtigt. Eine regelmäßige Überprüfung und Korrektur dieser Daten ist für einen erfolgreichen Kreditabschluss essenziell.
Banken unterscheiden zwischen Positiv- und Negativmerkmalen. Zu den positiven Merkmalen zählen ordnungsgemäß abgewickelte Verträge, wie etwa Girokonten, Mobilfunkverträge oder bereits abbezahlte Kredite. Diese Daten belegen Ihre Zuverlässigkeit als Vertragspartner. Negativmerkmale entstehen durch geplatzte Kredite, gerichtliche Mahnbescheide oder Insolvenzverfahren. Solche Einträge führen in der Regel zur sofortigen Ablehnung des Antrags durch automatisierte Prüfsysteme.
Der SCHUFA-Score verstehen
Die SCHUFA unterscheidet zwischen dem allgemeinen Basis-Score und spezifischen Branchen-Scores für Banken. Letztere sind präziser auf das Kreditrisiko zugeschnitten. Häufige Wohnortwechsel oder eine hohe Anzahl an Kreditkarten verschlechtern die statistische Prognose oft. Sie deuten aus Sicht der Algorithmen auf eine instabile finanzielle Situation hin. Wer aufgrund negativer Merkmale Schwierigkeiten bei der Kreditaufnahme hat, findet unter Kredit ohne Schufa Informationen zu seriösen Alternativen. Dennoch bleibt die Optimierung des eigenen Scores der effizienteste Weg zu günstigen Zinsen im Jahr 2026.
Maßnahmen zur Score-Optimierung
Nutzen Sie Ihr Recht auf die kostenlose Selbstauskunft. Seit März 2026 ist der Zugriff über das neue digitale Portal und die zugehörige App jederzeit möglich. Verbraucher können nun die zwölf Kernkriterien einsehen, die ihren Score beeinflussen. Prüfen Sie diese Faktoren auf Korrektheit. Beantragen Sie die Löschung veralteter oder falscher Einträge umgehend bei der jeweiligen Auskunftei. Die Zusammenfassung mehrerer Kleinkredite zu einem einzigen Umschuldungskredit entlastet die Akte zusätzlich. Eine geringere Anzahl offener Kreditlinien führt statistisch fast immer zu einer besseren Bewertung durch die Banken.
Moderne Prüfverfahren: Digitaler Kontoblick und KI-Faktoren
Die Digitalisierung hat den Prozess der Kreditvergabe grundlegend transformiert. Im Jahr 2026 erfolgt die Prüfung nicht mehr primär durch das manuelle Sichten physischer Gehaltsnachweise oder Postversand. Stattdessen tritt die Echtzeit-Analyse der Kontodaten in den Vordergrund. Bei der Frage kreditantrag was wird geprüft, rücken automatisierte Algorithmen ins Zentrum des Geschehens. Diese Systeme werten Transaktionen sekundenschnell aus und erstellen ein präzises Profil Ihres Zahlungsverhaltens. Die manuelle Prüfung durch Bankmitarbeiter wird bei Standardkrediten fast vollständig durch softwarebasierte Entscheidungen ersetzt.
Banken setzen vermehrt auf automatisierte Erkennungsmuster zur Risikominimierung. Bestimmte Buchungstexte lösen sofortige Warnsignale aus. Hierzu zählen insbesondere Rücklastschriften mangels Deckung innerhalb der letzten 90 Tage. Solche Vorfälle deuten auf eine instabile Liquiditätsplanung hin. Ebenso identifizieren Algorithmen regelmäßige Ausgaben für Glücksspiel oder Inkasso-Dienstleister. Diese Faktoren fließen negativ in die Risikobewertung ein. Zur Vorbereitung und Analyse der eigenen Datenlage bietet der KI Finanzassistent eine wertvolle Unterstützung. Er ermöglicht eine objektive Vorprüfung der Kontostruktur vor dem eigentlichen Antrag.
Der digitale Kontoblick (Account Snapshot)
Der digitale Kontoblick nutzt die etablierte PSD2-Schnittstelle für einen sicheren, einmaligen Zugriff auf Ihr Girokonto. Der Kunde erteilt hierzu seine ausdrückliche Zustimmung über die gewohnte Online-Banking-Umgebung. Das System kategorisiert Einnahmen und Ausgaben innerhalb von Sekunden. Mieten, Versicherungen und Gehaltseingänge werden ohne manuelles Zutun erfasst. Dieser Prozess reduziert die Bearbeitungszeit massiv. Eine verbindliche Kreditentscheidung ist oft innerhalb weniger Minuten möglich. Die Datensicherheit bleibt durch verschlüsselte Schnittstellen und strikte gesetzliche Vorgaben der BaFin gewahrt.
KI in der Kreditentscheidung
Künstliche Intelligenz geht über die starren Raster klassischer Scoring-Modelle hinaus. Moderne Algorithmen erkennen komplexe Zusammenhänge im Konsumverhalten. Sie bewerten beispielsweise die Beständigkeit von Einkommensströmen oder die Saisonalität bei Selbstständigen deutlich differenzierter als alte Systeme. Es findet eine individuelle Risikoanalyse statt. Diese berücksichtigt auch positive Trends in der Finanzführung, wie etwa den konsequenten Aufbau von Rücklagen. Die KI-Modelle lernen aus Millionen von Datensätzen und können Ausfallwahrscheinlichkeiten präziser vorhersagen.
Die finanzielle Analyse mit KI bei Paracini unterstützt Nutzer dabei, diese neuen digitalen Prüfmaßstäbe zu verstehen. Transparenz über automatisierte Auswahlkriterien schafft Planungssicherheit für Ihr Vorhaben. Um Ihre Chancen auf eine Genehmigung objektiv zu bewerten und Ihre Unterlagen digital aufzubereiten, nutzen Sie unsere spezialisierten Finanz-Tools. Eine professionelle Vorabanalyse Ihrer Kontodaten minimiert das Risiko einer Ablehnung durch automatisierte Bankensysteme und sichert Ihnen den Zugang zu Bestkonditionen.
Checkliste zur Vorbereitung: So sichern Sie sich die Zusage
Eine strukturierte Vorbereitung minimiert das Risiko einer Ablehnung und sichert optimale Konditionen. Bei der finalen Prüfung der Frage kreditantrag was wird geprüft, entscheiden oft Details über den Zinssatz. Im Juni 2026 lag der Median-Zinssatz für Konsumkredite bei 6,05 Prozent effektiv. Die Spanne reichte jedoch von 0,68 Prozent für Top-Bonitäten bis zu 11,99 Prozent. Diese Differenz verdeutlicht die finanzielle Relevanz einer sauberen Datenbasis. Banken fordern heute eine lückenlose digitale Dokumentation.
Bereinigen Sie Ihr Girokonto mindestens drei Monate vor der Antragstellung. Vermeiden Sie Kontoüberziehungen und Rücklastschriften. Automatisierte Systeme werten solche Merkmale als Zeichen mangelnder finanzieller Disziplin. Achten Sie auf ein stabiles Ausgabeverhalten ohne exzessive Konsumspitzen. Nutzen Sie professionelle Vergleichstools, um den Markt vor einem verbindlichen Antrag sondieren zu können. Dies ermöglicht eine objektive Einschätzung der realisierbaren Ratenhöhe und Laufzeit.
Die wichtigsten Dokumente auf einen Blick
Stellen Sie alle Unterlagen digital bereit. Die meisten Institute nutzen im Jahr 2026 den digitalen Kontoblick, fordern jedoch bei Unklarheiten zusätzliche Belege an. Halten Sie folgende Dokumente bereit:
- Identitätsnachweis: Gültiger Personalausweis oder Reisepass inklusive aktueller Meldebescheinigung.
- Einkommensnachweise: Lückenlose Gehaltsabrechnungen der letzten drei Monate.
- Beschäftigungsnachweis: Aktueller Arbeitsvertrag zur Verifizierung der Befristung und Probezeit.
- Zusatzquellen: Aktuelle Renteninformationen, Nachweise über Mieteinnahmen oder betriebliche Abrechnungen bei Nebentätigkeiten.
- Kontoauszüge: Vollständige Auszüge der letzten 90 Tage, sofern kein digitaler Kontoblick genutzt wird.
Strategische Tipps für den Antrag
Die Hinzunahme eines zweiten Kreditnehmers erhöht die Erfolgswahrscheinlichkeit signifikant. Zwei Einkommen bieten der Bank eine höhere Sicherheit und führen oft zu einer Einstufung in eine bessere Zinsklasse. Achten Sie bei der Antragstellung unbedingt auf die korrekte Kennzeichnung der Anfrage. Stellen Sie eine "Anfrage Kreditkonditionen" statt einer direkten "Kreditanfrage". Erstere ist SCHUFA-neutral und beeinflusst Ihren Score nicht, während eine Kreditanfrage für ein Jahr in Ihrer Akte sichtbar bleibt.
Prüfen Sie vorab die Möglichkeit einer Umschuldung. Die Zusammenfassung bestehender, teurer Altkredite zu einem neuen Darlehen verbessert Ihre monatliche Liquidität. Dies wirkt sich positiv auf die Haushaltsrechnung aus. Da über 90 Prozent der Verbraucher über positive SCHUFA-Merkmale verfügen, liegt das Hauptaugenmerk der Banken auf der nachhaltigen Tragbarkeit der Rate. Eine realistische Kalkulation der Laufzeit ist hierbei entscheidend. Längere Laufzeiten reduzieren die monatliche Belastung und erhöhen damit die Wahrscheinlichkeit einer Zusage bei knapper Haushaltsrechnung.
Strategische Vorbereitung für Ihren Kreditabschluss 2026
Die Kreditvergabe im Jahr 2026 ist ein hochgradig digitalisierter und transparenter Prozess. Eine erfolgreiche Finanzierung erfordert heute eine präzise Abstimmung zwischen klassischer Haushaltsrechnung und modernen Scoring-Verfahren. Die Analyse Ihrer monatlichen Überschüsse sowie die Bewertung durch das neue SCHUFA-Punktesystem bilden das Fundament jeder Bankentscheidung. Bei der Frage kreditantrag was wird geprüft, stehen neben den üblichen Gehaltsnachweisen vermehrt Echtzeit-Daten aus dem digitalen Kontoblick im Fokus. Eine strukturierte Aufbereitung Ihrer Unterlagen und die gezielte Bereinigung Ihres Kontoverhaltens sind daher die wichtigsten Hebel für Bestkonditionen.
Nutzen Sie fortschrittliche Technologien zu Ihrem Vorteil, um Ihre Verhandlungsposition zu stärken. Paracini bietet Ihnen eine KI-gestützte Voranalyse Ihrer finanziellen Situation sowie einen neutralen Vergleich von über 20 namhaften Banken. Sämtliche Konditionsanfragen erfolgen garantiert SCHUFA-neutral und haben keinerlei negativen Einfluss auf Ihren persönlichen Score. Jetzt Kredite vergleichen und Bonität prüfen, um die optimale Grundlage für Ihre finanzielle Entscheidung zu schaffen. Mit einer fundierten Vorbereitung sichern Sie sich den Zugang zu attraktiven Zinsen und führen Ihr Vorhaben zum Erfolg.
Häufig gestellte Fragen zur Kreditprüfung
Was ist der wichtigste Faktor bei einem Kreditantrag?
Der nachhaltige Haushaltsüberschuss ist das entscheidende Kriterium für jede Kreditentscheidung. Banken prüfen hierbei, ob nach Abzug aller Fixkosten und Lebenshaltungspauschalen genügend Kapital für die monatliche Rate verbleibt. Ein stabiles Einkommen bildet die Basis. Erst die Differenz zu den Ausgaben bestimmt jedoch die Kredithöhe. Ohne diesen positiven Überschuss erfolgt in der Regel eine Ablehnung, unabhängig von der absoluten Höhe des Bruttogehalts.
Wie lange dauert die Prüfung eines Kreditantrags im Jahr 2026?
Die Prüfungsdauer variiert zwischen wenigen Minuten und mehreren Arbeitstagen. Durch moderne Verfahren wie den digitalen Kontoblick erfolgt die Kreditwürdigkeitsprüfung bei Online-Anträgen oft in Echtzeit. Algorithmen kategorisieren Ihre Umsätze sofort und ermöglichen eine Sofortzusage. Bei einer manuellen Einreichung von Papierbelegen oder komplexen Konstellationen, etwa bei Selbstständigen, beträgt die Bearbeitungszeit üblicherweise drei bis fünf Werktage.
Kann ich einen Kredit trotz negativer SCHUFA erhalten?
Ein Kreditabschluss bei klassischen deutschen Filialbanken ist mit harten Negativmerkmalen nahezu ausgeschlossen. Es existieren jedoch seriöse Alternativen über spezialisierte Vermittler, die Kredite ohne SCHUFA oder trotz geringem Score anbieten. Hierbei dienen oft ein überdurchschnittliches Einkommen oder zusätzliche Sicherheiten als Ersatz für den fehlenden Score. Die Zinsen liegen bei diesen Modellen aufgrund des höheren Ausfallrisikos meist deutlich über dem Marktdurchschnitt.
Welche Rolle spielt mein Arbeitgeber bei der Kreditprüfung?
Der Arbeitgeber dient der Bank als Garant für die Beständigkeit Ihres Einkommens. Im Fokus steht nicht der Name des Unternehmens, sondern die Art und Dauer Ihres Arbeitsverhältnisses. Ein unbefristeter Vertrag außerhalb der Probezeit gilt als Idealzustand. Befristete Verträge oder eine Anstellung bei einer Zeitarbeitsfirma führen oft zu Abschlägen beim internen Rating oder erfordern zusätzliche Sicherheiten durch einen zweiten Kreditnehmer.
Warum wurde mein Kreditantrag trotz festem Einkommen abgelehnt?
Eine Ablehnung trotz festem Gehalt resultiert häufig aus einer negativen Haushaltsrechnung oder bankinternen Ausschlusskriterien. Bei der Frage kreditantrag was wird geprüft, spielen neben dem Einkommen auch die Haushaltspauschalen der Bank eine Rolle. Übersteigen die kalkulierten Lebenshaltungskosten den verfügbaren Rahmen, wird der Antrag abgelehnt. Auch unentdeckte Negativmerkmale in der SCHUFA oder zu viele bestehende Kleinkredite können die Ursache für eine negative Entscheidung sein.
Wie wirkt sich ein Dispokredit auf die Bonitätsprüfung aus?
Die bloße Einrichtung eines Dispokredits wird meist neutral bewertet. Eine dauerhafte Inanspruchnahme oder häufige Überziehungen werten Banken hingegen als Zeichen einer instabilen Finanzplanung. Im Rahmen des digitalen Kontoblicks erkennen Algorithmen solche Muster sofort. Eine Rückführung des Dispos vor der Antragstellung verbessert die Bonität deutlich und erhöht die Wahrscheinlichkeit für eine Zusage zu günstigen Konditionen.
Muss ich den Verwendungszweck des Kredits immer angeben?
Die Angabe eines Verwendungszwecks ist bei freien Ratenkrediten optional, kann aber die Zinsen senken. Zweckgebundene Darlehen für Fahrzeuge oder Immobilien bieten der Bank materielle Sicherheiten. Dadurch sinkt das Risiko des Instituts, was sich in niedrigeren Zinssätzen widerspiegelt. Bei einem Kredit zur freien Verwendung entfällt dieser Vorteil. Dafür entfällt jedoch die Pflicht zur Einreichung von Kaufverträgen oder Fahrzeugbriefen.
Wie kann ich meine Bonität kurzfristig verbessern?
Eine kurzfristige Verbesserung erreichen Sie durch die Korrektur fehlerhafter SCHUFA-Daten und die Kündigung ungenutzter Kreditkarten. Die Zusammenfassung mehrerer Kleinkredite zu einer einzigen Rate wirkt sich ebenfalls positiv aus. Bei der Analyse kreditantrag was wird geprüft, achten Banken auf eine übersichtliche Kontostruktur. Das Begleichen offener Kleinstforderungen und die Vermeidung von Rücklastschriften in den letzten 90 Tagen vor Antragstellung sind hocheffektive Maßnahmen.


