

Ein zweiter Kredit trotz laufendem Darlehen ist keine Frage eines pauschalen Verbots, sondern das Ergebnis einer nüchternen Haushaltsrechnung. Viele Verbraucher sorgen sich vor Ablehnungen durch Banken oder einer Verschlechterung ihres SCHUFA-Scores durch zusätzliche Verpflichtungen. Diese Unsicherheit ist verständlich, da mehrere parallele Ratenzahlungen die finanzielle Übersicht erschweren können. Dennoch bleibt ein weiterer Kreditabschluss eine valide Option, sofern die Rahmenbedingungen des Marktes im Jahr 2026 präzise berücksichtigt werden.
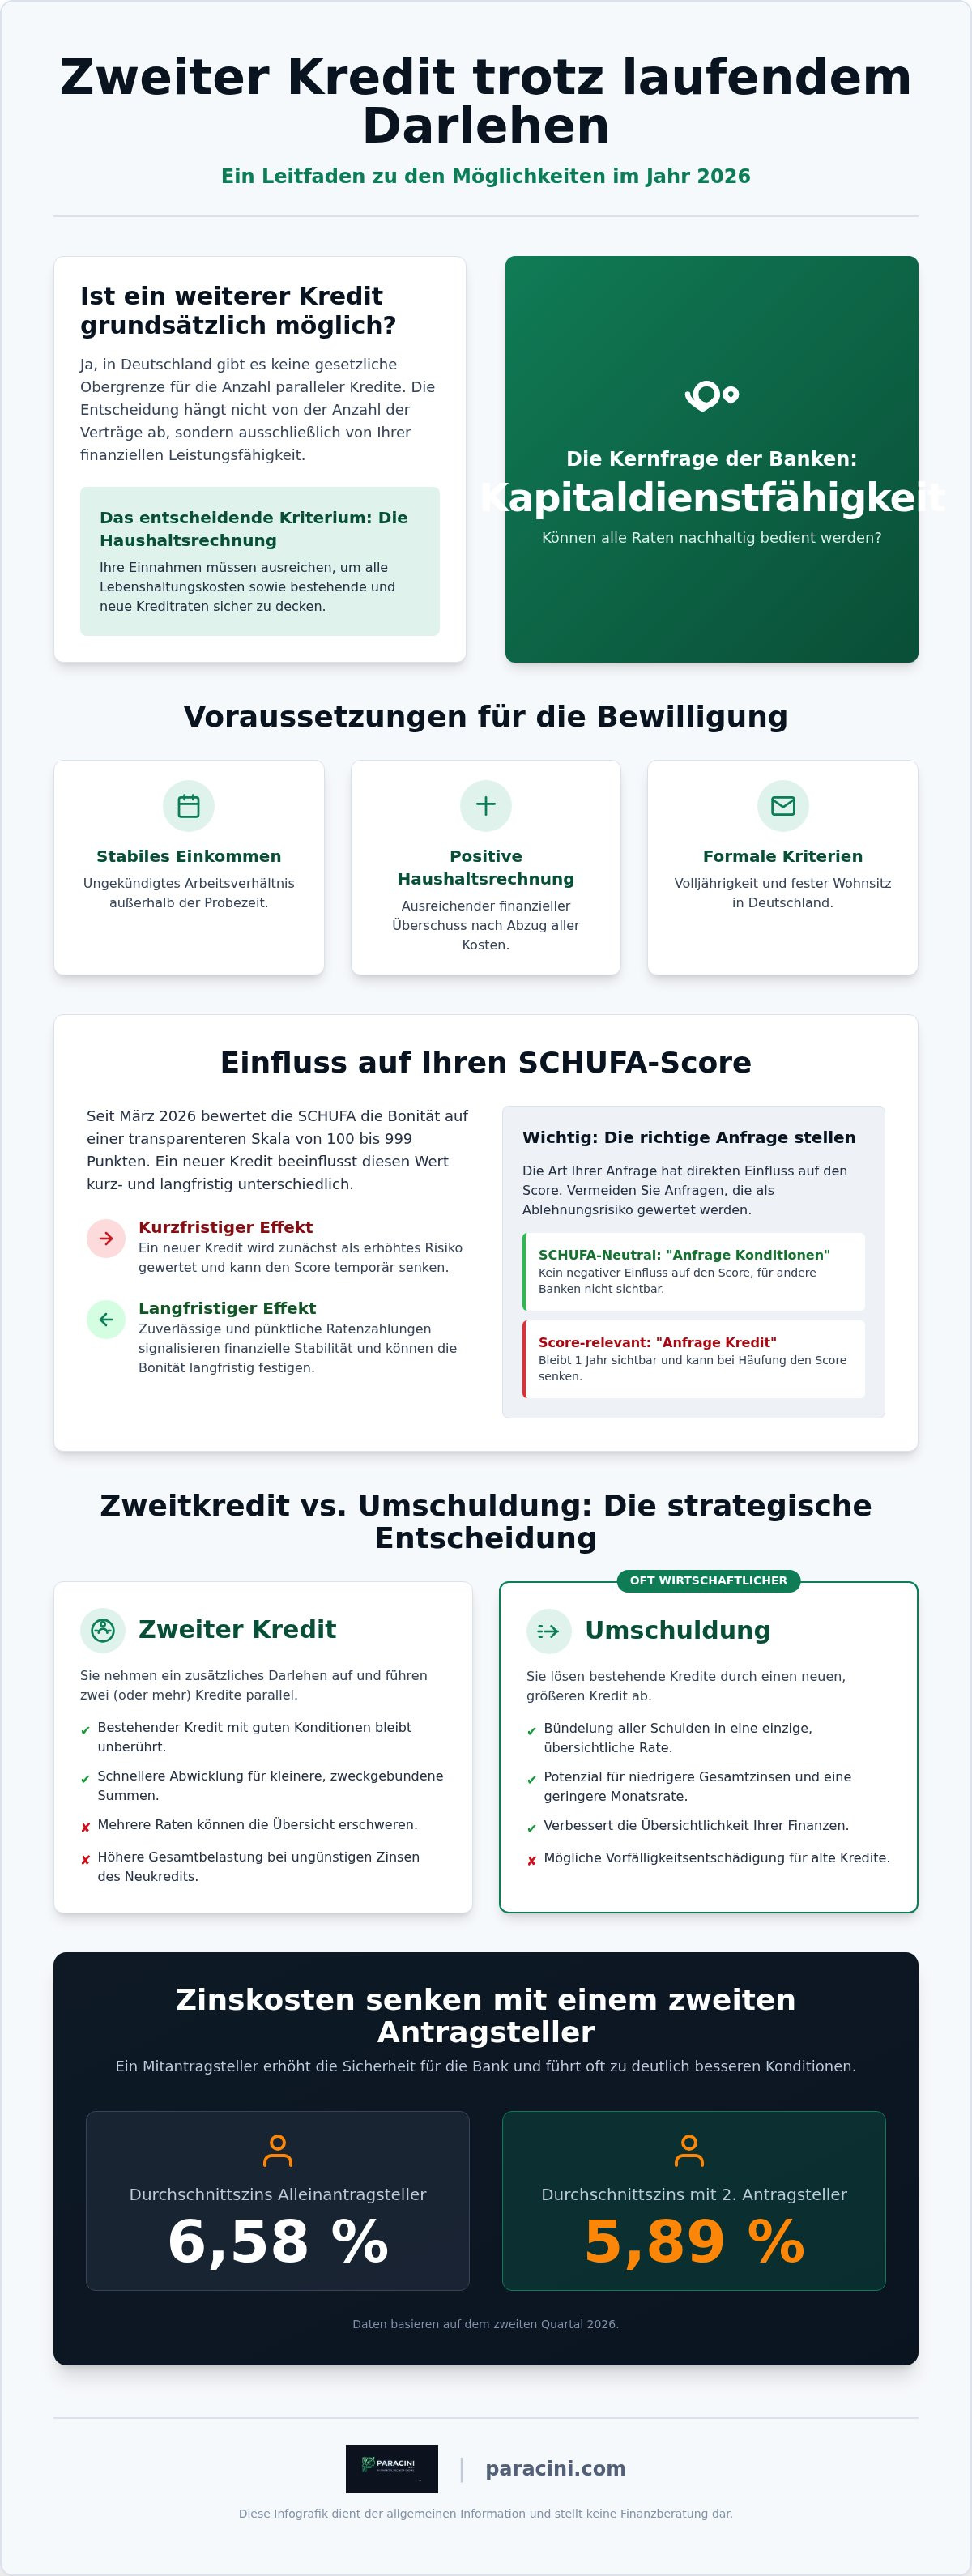
Wir zeigen Ihnen in diesem Beitrag, unter welchen Voraussetzungen ein Zweitkredit möglich ist und ob eine Umschuldung die ökonomisch sinnvollere Wahl für Sie darstellt. Sie erhalten fundierte Informationen zum neuen SCHUFA-Punktesystem und erfahren, wie ein zweiter Mitantragsteller die Zinsen von durchschnittlich 6,58 % auf bis zu 5,89 % reduzieren kann. Der Artikel bietet Ihnen eine klare Struktur zur Bewertung Ihrer Kreditwürdigkeit. Er hilft dabei, die günstigste Finanzierungsform ohne Risiko einer Überschuldung zu identifizieren.
Wichtigste Erkenntnisse
- In Deutschland existiert keine gesetzliche Obergrenze für die Anzahl paralleler Darlehen, sofern die monatliche Haushaltsrechnung eine ausreichende Deckung aufweist.
- Ein zweiter Kredit trotz laufendem Vertrag führt kurzfristig zu einer Score-Anpassung, kann aber bei zuverlässiger Rückzahlung die langfristige Bonität stabilisieren.
- Die Bündelung bestehender Verpflichtungen durch eine Umschuldung ist oft die wirtschaftlichere Alternative zur Aufnahme eines zusätzlichen Einzelkredits.
- KI-gestützte Finanzanalysen und Budgetplaner ermöglichen eine präzise Ermittlung des verfügbaren Spielraums vor der offiziellen Kreditanfrage.
- Ein neutraler Marktvergleich von über 20 Banken sichert den Zugang zu tagesaktuellen Konditionen und minimiert das Risiko einer Ablehnung.
Zweiter Kredit trotz laufendem: Die rechtlichen und bankinternen Grundlagen
Ein Zweitkredit bezeichnet die Aufnahme eines zusätzlichen Darlehens, während bereits Verpflichtungen aus einem bestehenden Kreditvertrag bestehen. In Deutschland gibt es keine gesetzliche Obergrenze für die Anzahl der Kredite pro Person. Entscheidend ist allein die individuelle wirtschaftliche Leistungsfähigkeit des Antragstellers. Wer sich über die Grundlagen zu Privatkrediten informiert, erkennt die zentrale Bedeutung der Vertragsfreiheit in diesem Bereich. Banken konzentrieren sich bei der Prüfung primär auf die sogenannte Kapitaldienstfähigkeit. Es geht um die Frage, ob das monatliche Nettoeinkommen ausreicht, um alle Ratenverpflichtungen nachhaltig zu bedienen.
Die bankinterne Risikobewertung folgt strengen mathematischen Modellen. Ein zweiter Kredit trotz laufendem Vertrag ist realisierbar, wenn nach Abzug aller Lebenshaltungskosten und bestehenden Kreditraten ein ausreichender Überschuss verbleibt. Seit März 2026 nutzt die SCHUFA ein neues Punktesystem von 100 bis 999 Punkten. Dieses System sorgt für höhere Transparenz bei der Einschätzung der Bonität. Banken nutzen diese Daten zur Berechnung der Ausfallwahrscheinlichkeit. Im zweiten Quartal 2026 lagen die Durchschnittszinsen für Alleinantragsteller bei etwa 6,58 %. Die Hinzunahme eines zweiten Kreditnehmers kann diesen Wert auf durchschnittlich 5,89 % senken.
Anzahl der Kredite vs. Gesamtschuld
Die reine Anzahl der Verträge ist für Kreditinstitute zweitrangig gegenüber der Gesamtsumme der monatlichen Belastungen. Dennoch bewerten Banken das Risiko bei vielen parallelen Kleinkrediten oft kritischer als bei einer einzelnen großen Finanzierungssumme. Viele verschiedene Gläubiger erhöhen statistisch gesehen das Ausfallrisiko. Ein zweckgebundener Kredit wird meist bevorzugt behandelt. Konsumkredite zur freien Verwendung unterliegen oft strengeren Prüfkriterien. Eine strukturierte Übersicht aller laufenden Posten ist für die Vorbereitung einer Anfrage daher unerlässlich. Multiple Kleinstkredite signalisieren Kreditgebern häufig ein mangelhaftes Liquiditätsmanagement.
Voraussetzungen für die Bewilligung
Antragsteller müssen für eine positive Entscheidung spezifische Mindestanforderungen erfüllen. Ein stabiles und ungekündigtes Arbeitsverhältnis außerhalb der Probezeit bildet die notwendige Basis. Die Bank verlangt zudem die Volljährigkeit und einen ständigen Wohnsitz in Deutschland. Ein positiver Saldo in der Haushaltsrechnung bleibt das wichtigste Kriterium für die Vergabe. Hierbei werden alle Einnahmen den fixen und variablen Ausgaben gegenübergestellt. Nutzen Sie für eine erste Einschätzung unseren Kreditrechner, um Ihren finanziellen Spielraum objektiv zu prüfen. Ein verbleibender Puffer für unvorhergesehene Ausgaben erhöht die Wahrscheinlichkeit einer Zusage deutlich.
Einfluss auf Bonität und Schufa-Score
Die Schufa dokumentiert jede Kreditaufnahme lückenlos. Ein zweiter Kredit trotz laufendem Vertrag erscheint sofort in der persönlichen Datenübersicht. Seit der Systemumstellung am 17. März 2026 erfolgt die Bewertung auf einer neuen Skala von 100 bis 999 Punkten. Ein Neuabschluss senkt diesen Wert oft kurzfristig. Die Statistik wertet zusätzliche finanzielle Belastungen zunächst als Erhöhung des Ausfallrisikos. Das aktuelle System basiert auf zwölf transparenten Kriterien, die Nutzer im kostenlosen Online-Portal einsehen können. Dieser Effekt ist jedoch temporär. Werden alle Raten pünktlich gezahlt, steigt das Vertrauen der Kreditgeber wieder. Zuverlässigkeit bei multiplen Verpflichtungen signalisiert eine hohe wirtschaftliche Stabilität.
Vorsicht ist bei der Art der Kommunikation mit Banken geboten. Zu viele Kreditanfragen in kurzem Abstand verschlechtern die Bonität drastisch. Banken interpretieren dies als Anzeichen für finanzielle Engpässe oder drohende Ablehnungen. Seit 2026 regelt zudem der EU AI Act den Einsatz von Algorithmen bei der Kreditprüfung strenger. Dies sorgt für mehr Fairness, ersetzt aber nicht die eigene Sorgfalt bei der Antragstellung. Nutzen Sie daher ausschließlich Verfahren, die keine negativen Spuren hinterlassen. Mit den richtigen Finanzrechnern und Vergleichstools erhalten Sie Klarheit über Ihre Optionen ohne Score-Risiko.
Schufa-neutrale Konditionsanfragen
Der entscheidende Unterschied liegt im verwendeten Merkmal der Anfrage. Eine "Anfrage Kredit" bleibt ein Jahr lang gespeichert. Sie ist für andere Banken sichtbar und beeinflusst den Score negativ. Im Gegensatz dazu ist die "Anfrage Kreditkondition" (Merkmal 21) absolut neutral. Andere Institute sehen diese Information nicht. Der Score bleibt unberührt. Paracini setzt konsequent auf diese schufa-neutralen Vergleiche. So prüfen Sie verschiedene Angebote, ohne Ihre Verhandlungsposition für zukünftige Abschlüsse zu schwächen. Transparenz steht hier an erster Stelle.
Kreditwürdigkeit optimieren
Bereiten Sie den Neuantrag strategisch vor. Lösen Sie bestehende Kleinkredite oder Ratenzahlungen nach Möglichkeit vorab ab. Weniger Einzelposten verbessern das Gesamtbild in der Schufa-Auskunft deutlich. Ein einzelner größerer Kredit wird oft besser bewertet als fünf kleine Ratenzahlungen. Prüfen Sie zudem regelmäßig Ihre Daten über das digitale Webportal der Schufa. Fehlerhafte oder veraltete Einträge müssen umgehend gelöscht werden. Dies ist ein effektiver Hebel, um den eigenen Schufa-Score verbessern zu können. Eine saubere Datenbasis ist die Grundvoraussetzung für attraktive Zinssätze. Nur so sichern Sie sich die besten Konditionen am Markt.
Zweiter Kredit oder Umschuldung: Strategische Entscheidungshilfe
Die Wahl zwischen einer Umschuldung und der Aufnahme einer zusätzlichen Finanzierung ist eine rein mathematische Abwägung. Ein zweiter Kredit trotz laufendem Darlehen ist oft dann die ökonomisch sinnvollere Lösung, wenn der bestehende Vertrag Konditionen aufweist, die deutlich unter dem aktuellen Marktniveau liegen. Im zweiten Quartal 2026 liegt der Durchschnittszins für Ratenkredite bei Alleinantragstellern bei etwa 6,58 %. Wer noch über einen Altkredit mit einem Zinssatz von beispielsweise 3 % oder 4 % verfügt, würde bei einer Gesamtumschuldung diese günstigen Konditionen verlieren. In solchen Fällen ist die Trennung beider Kredite vorteilhaft. Die Beibehaltung des Altvertrags schützt den Zinsvorteil der Vergangenheit effektiv.
Ein wesentlicher Faktor bei der Entscheidung ist die Vorfälligkeitsentschädigung. Banken verlangen bei der vorzeitigen Ablösung eines Kredits eine Entschädigung für entgangene Zinsgewinne. Gesetzlich ist diese Gebühr bei Ratenkrediten auf maximal 1 % der Restschuld begrenzt. Beträgt die Restlaufzeit weniger als zwölf Monate, sinkt dieser Deckel auf 0,5 %. Diese Kosten müssen zwingend in die Gesamtrechnung einfließen. Übersteigen die Wechselkosten und der neue Mischzins die potenzielle Ersparnis, bleibt der separate Zweitkredit die logische Wahl. Die strategische Planung erfordert hierbei eine präzise Gegenüberstellung aller Kostenfaktoren, um eine Fehlentscheidung zu vermeiden.
Wann sich ein separater Zweitkredit lohnt
Ein separater Zweitkredit ist besonders bei spezifischen Konstellationen empfehlenswert. Wenn die Restlaufzeit des ersten Kredits nur noch wenige Monate beträgt, lohnt sich der bürokratische Aufwand einer Umschuldung selten. Auch bei geringen Zusatzbeträgen unter 5.000 Euro ist die Beibehaltung des bestehenden Vertrags oft effizienter. Die Flexibilität bleibt gewahrt, da beide Verträge unabhängig voneinander verwaltet oder vorzeitig getilgt werden können. Dies ist besonders relevant, wenn der neue Finanzierungsbedarf nur eine kurzfristige Überbrückung darstellt. Zudem entfällt die erneute Prüfung der Altkonditionen durch die Bank vollständig.
Vorteile der Kreditbündelung
Die Umschuldung bietet hingegen strukturelle Vorteile für die langfristige Haushaltsführung. Durch die Zusammenfassung mehrerer Ratenzahlungen zu einer einzigen Lastschrift erhöht sich die finanzielle Übersichtlichkeit signifikant. Ein zentraler Vorteil ist die mögliche Senkung der monatlichen Gesamtbelastung durch eine bewusste Laufzeitstreckung des neuen Gesamtdarlehens. Dies entlastet das monatliche Budget sofort und schafft finanziellen Spielraum. Zudem wirkt sich eine geringere Anzahl an gleichzeitig laufenden Krediten langfristig positiv auf die Kreditwürdigkeit aus. Banken bewerten einen einzelnen, strukturierten Kredit oft besser als mehrere parallele Verpflichtungen. Nutzen Sie unseren Kreditrechner, um beide Szenarien basierend auf Ihren individuellen Daten exakt zu vergleichen. Eine fundierte Analyse verhindert unnötige Zinskosten und sichert Ihre Liquidität für zukünftige Vorhaben. Bei gemeinsamen Anträgen mit einem zweiten Partner sinkt der Durchschnittszins im Juni 2026 sogar auf 5,89 %, was die Umschuldung zusätzlich attraktiv macht.
Praktische Vorbereitung: Haushaltsrechnung und KI-Analyse
Die Bewilligung für einen zweiter kredit trotz laufendem Vertrag hängt maßgeblich von der Qualität Ihrer Vorbereitung ab. Banken führen eine detaillierte Haushaltsrechnung durch, um Ihre Kapitaldienstfähigkeit zu prüfen. In diesem Prozess werden Ihre monatlichen Einnahmen gegen sämtliche Ausgaben aufgerechnet. Nur ein belastbarer Überschuss ermöglicht die Aufnahme einer weiteren Rate. Gehen Sie methodisch in vier Schritten vor:
- Schritt 1: Listen Sie alle Fixkosten wie Miete, Versicherungen, Energiekosten und bestehende Kreditraten lückenlos auf. Berücksichtigen Sie auch variable Kosten für Lebensmittel und Freizeit.
- Schritt 2: Stellen Sie diesen Werten Ihr gesamtes monatliches Haushaltsnettoeinkommen gegenüber.
- Schritt 3: Ermitteln Sie den maximal tragbaren Ratenbetrag. Ziehen Sie vom verbleibenden Überschuss einen Sicherheitspuffer von mindestens 15 % ab, um auf unvorhergesehene Ausgaben reagieren zu können.
- Schritt 4: Nutzen Sie digitale Tools zur Validierung. Ein objektiver Abgleich verhindert eine Fehleinschätzung der eigenen finanziellen Belastbarkeit.
Die Digitalisierung im Jahr 2026 erlaubt eine deutlich präzisere Analyse als herkömmliche Tabellen. Laut aktuellen Daten nutzt bereits jeder zehnte Bundesbürger künstliche Intelligenz für finanzielle Fragestellungen. Diese Technologien minimieren das Risiko, wichtige Ausgabenposten zu übersehen. Durch eine saubere Vorbereitung erhöhen Sie die Wahrscheinlichkeit einer Zusage erheblich. Nutzen Sie unsere Finanzrechner und Analysetools, um Ihre Haushaltsrechnung auf ein professionelles Niveau zu heben.
KI-gestützte Budgetplanung
Moderne Finanzassistenten ermöglichen eine automatisierte Kategorisierung Ihrer Kontoumsätze. Dies eliminiert manuelle Erfassungsfehler und deckt versteckte Kostenfaktoren auf. Die KI identifiziert Sparpotenziale, beispielsweise durch den Wechsel zu günstigeren Strom- oder Versicherungsanbietern. Das dadurch freiwerdende Kapital kann direkt in die Tilgung des neuen Kredits fließen. Erfahren Sie mehr über die KI Finanzberatung und wie Algorithmen Ihre finanzielle Planung im Jahr 2026 unterstützen können.
Notwendige Dokumente für den Neuantrag
Für eine schnelle Bearbeitung müssen alle Unterlagen aktuell und vollständig vorliegen. Banken fordern in der Regel die Gehaltsabrechnungen der letzten drei Monate an. Ein wesentlicher Bestandteil moderner Kreditprüfungen ist der digitale Kontoblick. Hierbei gewähren Sie dem Institut einmalig Zugriff auf Ihre Kontodaten, was die Einreichung physischer Kontoauszüge ersetzt. Achten Sie darauf, dass keine Schwärzungen vorgenommen werden, da dies zur sofortigen Ablehnung führen kann. Ein gültiges Ausweisdokument zur Identifikation mittels Video-Ident-Verfahren komplettiert die Anforderungen für den zweiter kredit trotz laufendem Darlehen.
Kreditvergleich mit Paracini: Den passenden Zweitkredit finden
Paracini fungiert als neutraler Vermittler und effizienter Organisator in einem oft unübersichtlichen Marktumfeld. Ein zweiter kredit trotz laufendem Darlehen erfordert eine präzise Auswahl des passenden Partners, um die wirtschaftliche Belastung zu minimieren. Unser Portal ermöglicht den direkten Vergleich von über 20 Banken und spezialisierten Finanzdienstleistern. Dabei werden alle relevanten Konditionen wie der effektive Jahreszins und sämtliche Gebühren transparent aufbereitet. Diese objektive Darstellung verhindert versteckte Kostenfallen und sorgt für eine klare Entscheidungsgrundlage. Im Gegensatz zur Anfrage bei einer Hausbank bietet unser Vergleichsportal eine umfassende Marktübersicht in Echtzeit.
Die digitale Antragsstrecke ist auf maximale Zeitersparnis ausgelegt. Viele unserer Partnerbanken nutzen automatisierte Prüfverfahren und bieten eine Sofortzusage-Option an. Dies gibt Ihnen innerhalb weniger Minuten Planungssicherheit für Ihr Vorhaben. Trotz der hohen Automatisierung bleibt der Mensch ein wichtiger Faktor. Bei komplexen Fragestellungen zur Haushaltsrechnung oder zur Kreditwürdigkeit unterstützen Sie unsere neutralen Finanzexperten. Diese Beratung erfolgt ohne emotionalen Verkaufsdruck und konzentriert sich rein auf die technische Machbarkeit Ihres Kreditwunsches. Die professionelle Begleitung stellt sicher, dass Sie auch bei bestehenden Verpflichtungen die optimale Finanzierungsform finden.
Vorteile des digitalen Vergleichsportals
Die Effizienz steht bei der Nutzung unserer Plattform im Vordergrund. Eine einmalige Dateneingabe genügt, um Angebote zahlreicher Institute simultan einzuholen. Das System gleicht Ihre Angaben mit den spezifischen Annahmerichtlinien der Banken ab. Dies erhöht die Wahrscheinlichkeit einer Zusage signifikant, da unpassende Anbieter sofort aussortiert werden. Wer direkt bei einer Bank anfragt, riskiert bei einer Ablehnung wertvolle Zeit und potenziell Score-Punkte. Unser strukturierter Kreditvergleich liefert Ihnen eine nach Gesamtkosten sortierte Liste. So erkennen Sie auf einen Blick, welches Angebot Ihren finanziellen Spielraum am besten schont.
Sicherheit und Datenschutz
Datensicherheit ist ein funktionaler Standard unserer Dienstleistung. Jede Datenübertragung erfolgt über verschlüsselte Verbindungen nach aktuellsten Sicherheitsvorgaben. Wir halten uns strikt an die Bestimmungen der DSGVO und die neuen Transparenzregeln des EU AI Acts von 2026. Es fallen zu keinem Zeitpunkt Vorkosten oder versteckte Vermittlungsgebühren für Sie an. Unsere Unabhängigkeit von einzelnen Kreditinstituten garantiert eine objektive Bewertung Ihrer Situation. Diese unaufgeregte und sachliche Herangehensweise schafft Vertrauen durch Transparenz. Wir bereiten die relevanten Optionen lediglich strukturiert für Sie auf, damit Sie eine fundierte Finanzentscheidung treffen können.
Finanzielle Spielräume sicher erweitern
Die Entscheidung für einen zweiter kredit trotz laufendem Darlehen basiert im Jahr 2026 auf mathematischer Präzision statt auf bloßen Vermutungen. Eine detaillierte Haushaltsrechnung bildet das unverzichtbare Fundament für jede Kreditzusage. Berücksichtigen Sie bei Ihrer Planung die aktuellen Marktzinsen und prüfen Sie die Option eines zweiten Mitantragstellers zur Zinssenkung auf durchschnittlich 5,89 %. Die strategische Wahl zwischen einem neuen Einzelkredit und einer umfassenden Umschuldung bestimmt maßgeblich Ihre monatliche Liquidität. Das neue SCHUFA-Punktesystem sorgt dabei für die notwendige Transparenz bei der Bewertung Ihrer Kreditwürdigkeit.
Professionelle Unterstützung minimiert das Risiko einer Ablehnung. Unser Portal bietet Ihnen einen strukturierten Marktvergleich führender Banken in Echtzeit. Jede Konditionsanfrage erfolgt garantiert schufa-neutral und ohne Einfluss auf Ihren Score. Nutzen Sie unsere KI-gestützte Haushaltsanalyse für eine objektive Prüfung Ihrer finanziellen Belastbarkeit. Jetzt Zweitkredit-Konditionen unverbindlich prüfen und die optimale Finanzierungslösung für Ihre Situation finden. Eine fundierte Vorbereitung sichert Ihnen auch bei bestehenden Verpflichtungen nachhaltige finanzielle Stabilität.
Häufig gestellte Fragen zum Zweitkredit
Wie viele Kredite darf man gleichzeitig haben?
Es gibt in Deutschland keine gesetzliche Begrenzung für die Anzahl paralleler Kredite. Entscheidend ist allein die individuelle wirtschaftliche Leistungsfähigkeit des Kreditnehmers. Banken prüfen in jedem Einzelfall, ob das frei verfügbare Einkommen ausreicht, um sämtliche Ratenverpflichtungen pünktlich zu bedienen. Eine hohe Anzahl an Kleinkrediten kann jedoch statistisch das Risiko erhöhen und die Konditionen bei Neuanfragen negativ beeinflussen.
Kann eine Bank einen zweiten Kredit ablehnen, obwohl die Bonität gut ist?
Ja, eine Ablehnung ist trotz guter Bonität möglich, wenn die Haushaltsrechnung keinen ausreichenden Spielraum für die zusätzliche Rate aufweist. Banken kalkulieren mit festen Pauschalen für die allgemeinen Lebenshaltungskosten. Unterschreitet der rechnerische Überschuss diese internen Grenzwerte, erfolgt eine Ablehnung zum Schutz vor Überschuldung. Auch ein zu hohes Verhältnis von Gesamtschulden zum monatlichen Einkommen dient oft als Ausschlusskriterium.
Verschlechtert ein zweiter Kredit meinen Schufa-Score dauerhaft?
Die Aufnahme für einen zweiter kredit trotz laufendem Vertrag führt meist nur zu einer kurzfristigen Score-Minderung. Diese Anpassung resultiert aus dem statistisch erhöhten Ausfallrisiko durch die neue finanzielle Verpflichtung. Bei einer vertragsgemäßen Rückzahlung beider Darlehen stabilisiert sich der Score nach einigen Monaten wieder. Langfristig kann eine zuverlässige Historie mit mehreren erfolgreich bedienten Krediten die persönliche Bonität sogar positiv beeinflussen.
Was ist besser: Den alten Kredit aufstocken oder einen neuen aufnehmen?
Die Entscheidung hängt primär vom aktuellen Zinsumfeld und den Bedingungen des Altvertrags ab. Eine Aufstockung behält die alten Zinskonditionen bei, was bei Niedrigzins-Altverträgen wirtschaftlich vorteilhaft ist. Da die Durchschnittszinsen im Juni 2026 bei ca. 6,58 % liegen, kann ein separater Neuabschluss oder eine komplette Umschuldung teurer ausfallen. Rechnen Sie beide Szenarien exakt durch, um die Gesamtkostenbelastung über die Restlaufzeit zu minimieren.
Gibt es einen Mindestabstand zwischen zwei Kreditaufnahmen?
Ein gesetzlich vorgeschriebener Mindestabstand zwischen zwei Kreditaufnahmen existiert nicht. Dennoch empfehlen Experten eine Pause von drei bis sechs Monaten zwischen verschiedenen Kreditanträgen. Zu viele Anfragen in kurzer Zeit können den Schufa-Score belasten, sofern es sich nicht um reine Konditionsanfragen handelt. Banken werten häufige Neuanträge oft als Zeichen für finanzielle Instabilität, was die Zusage-Wahrscheinlichkeit bei der nächsten Prüfung verringern kann.
Kann ich einen zweiten Kredit bei einer anderen Bank aufnehmen?
Ja, ein Zweitkredit bei einem anderen Institut ist problemlos möglich und oft sogar ratsam. Durch den Vergleich verschiedener Anbieter sichern Sie sich die besten am Markt verfügbaren Bedingungen. Andere Banken nutzen oft unterschiedliche Annahmerichtlinien oder bieten spezielle Konditionen für Neukunden an. Achten Sie lediglich darauf, dass Sie im Antrag alle bestehenden Verpflichtungen wahrheitsgemäß angeben, um die interne Risikoprüfung der Bank nicht zu gefährden.
Welche Rolle spielt das Einkommen beim Zweitkredit?
Das Einkommen ist das zentrale Kriterium für die Vergabe einer weiteren Finanzierung. Es muss hoch genug sein, um nach Abzug aller Fixkosten und der bestehenden Kreditrate die neue Belastung sicher zu tragen. Ein zweiter kredit trotz laufendem Vertrag erfordert zudem meist ein ungekündigtes Arbeitsverhältnis außerhalb der Probezeit. Banken verlangen als Nachweis in der Regel die Gehaltsabrechnungen der letzten drei Monate sowie einen digitalen Kontoblick.
Was passiert, wenn ich die Raten für zwei Kredite nicht mehr zahlen kann?
Bei drohenden Zahlungsschwierigkeiten sollten Sie umgehend das Gespräch mit beiden Banken suchen. Eine proaktive Kommunikation verhindert teure Mahngebühren und negative Einträge in der Schufa-Datenbank. Oft lassen sich kurzfristige Ratenpausen vereinbaren oder die Laufzeiten strecken, um die monatliche Last zu senken. Eine strukturierte Umschuldung kann in dieser Situation helfen, die verschiedenen Raten zu einer einzigen, niedrigeren Zahlung zusammenzufassen und die Übersicht zurückzugewinnen.


