

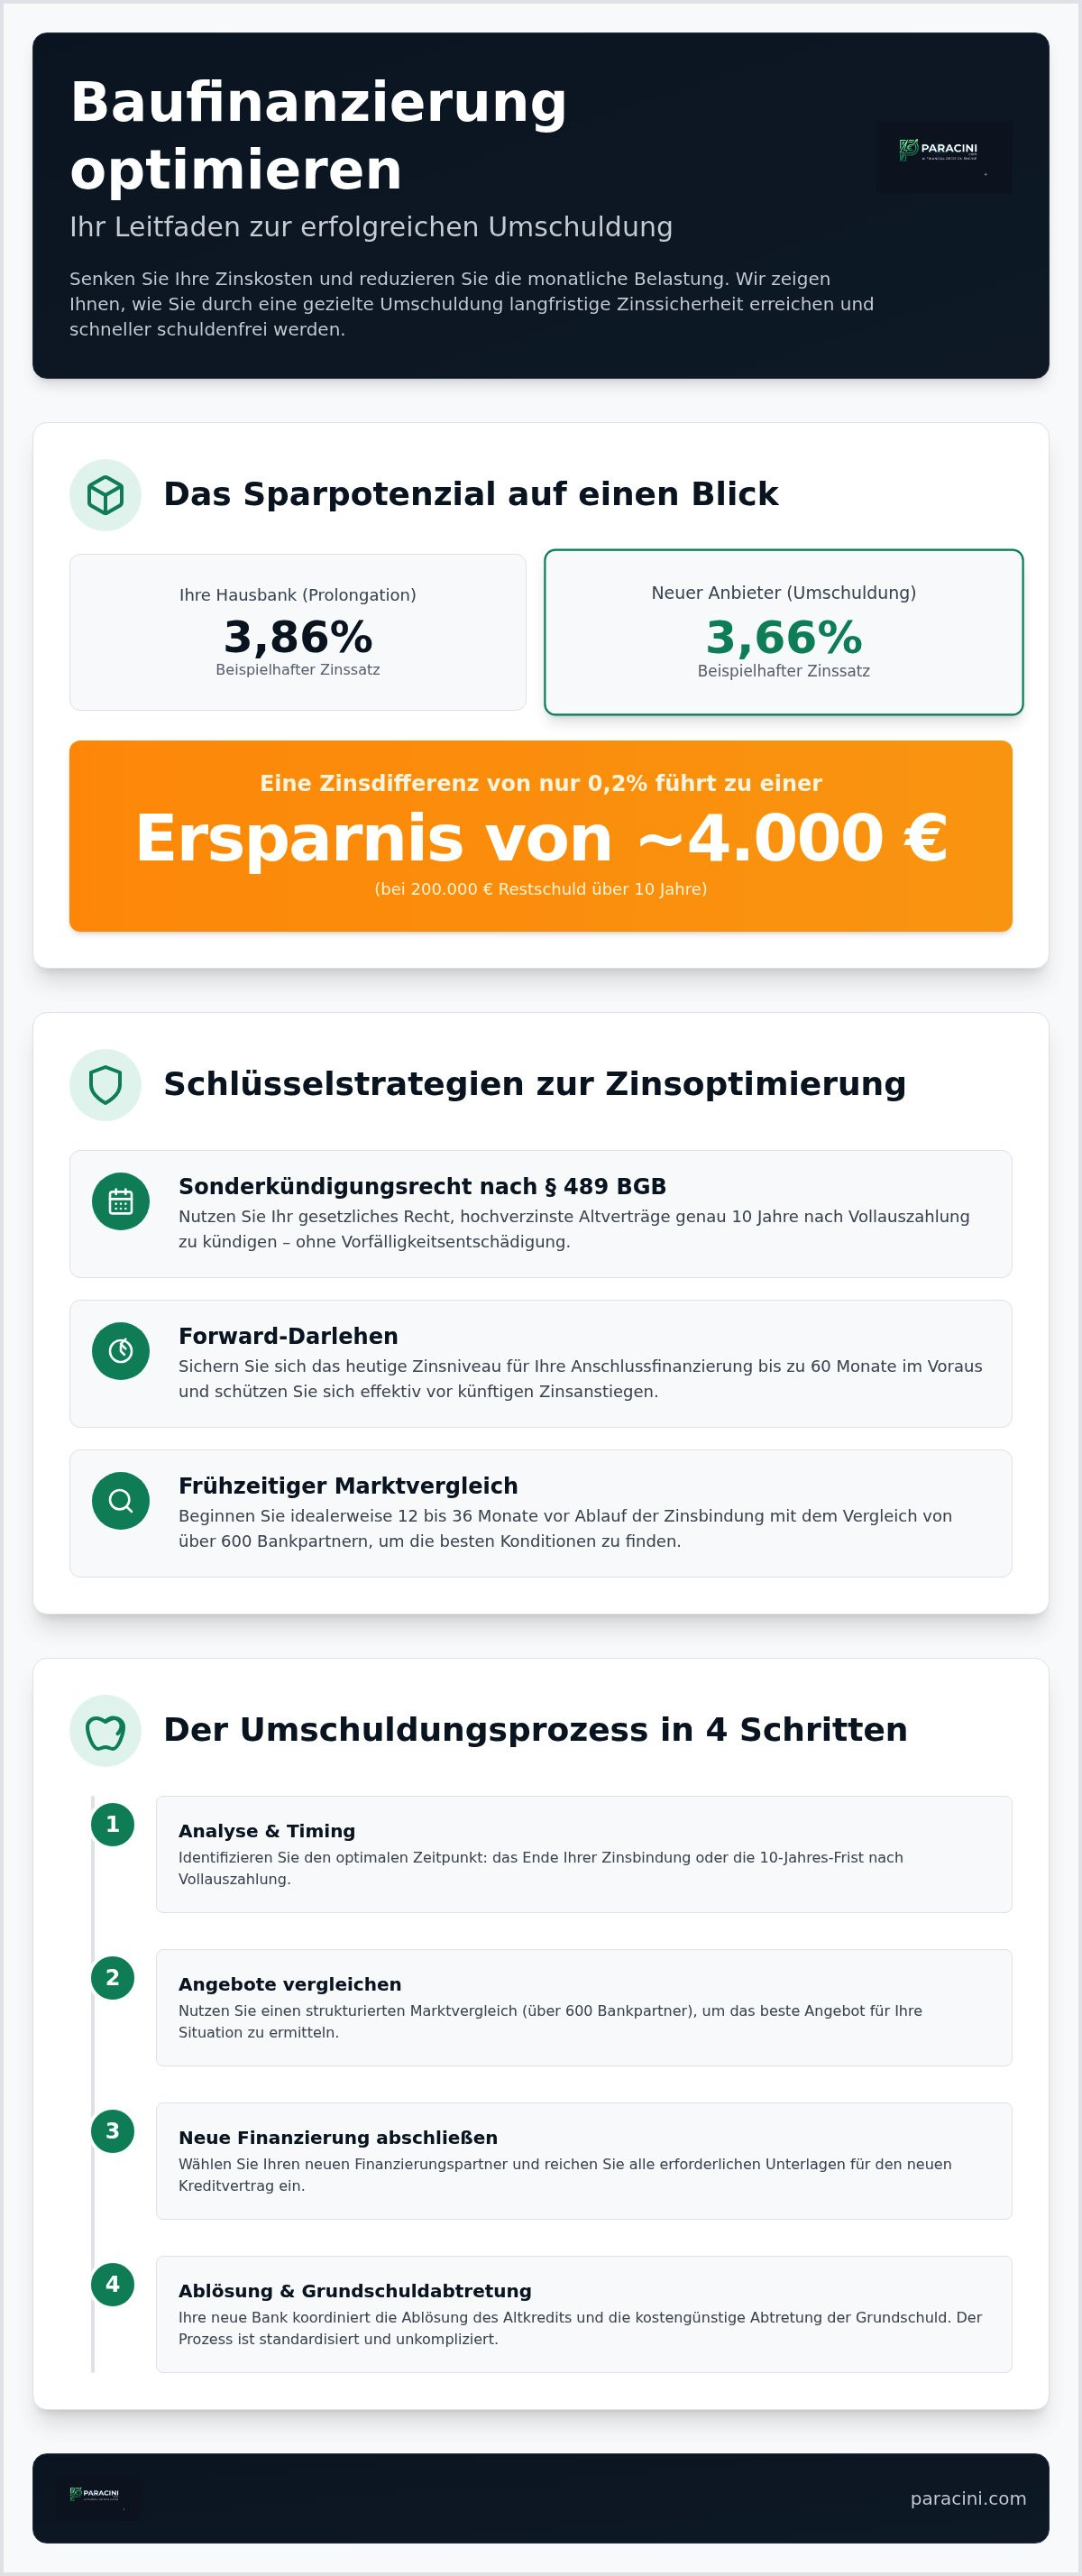
Eine Zinsdifferenz von lediglich 0,2 Prozentpunkten bei einer Restschuld von 200.000 Euro führt über eine Laufzeit von zehn Jahren zu einer Ersparnis von etwa 4.000 Euro. Dennoch zögern viele Immobilieneigentümer, ihre Baufinanzierung umschulden zu lassen. Die Sorge vor hohen Vorfälligkeitsentschädigungen oder bürokratischem Aufwand beim Bankenwechsel überwiegt oft die ökonomische Vernunft. Angesichts der Marktsituation im Juli 2026 mit Zinssätzen für 10-jährige Darlehen zwischen 3,66 % und 4,28 % ist eine präzise Kalkulation jedoch unerlässlich. Marktbeobachtungen zeigen, dass ein Wechsel des Anbieters oft Zinsvorteile von mindestens 0,2 Prozentpunkten gegenüber einer einfachen Prolongation ermöglicht.
Dieser Beitrag zeigt Ihnen, wie Sie durch eine gezielte Umschuldung Zinskosten senken und Ihre monatliche Belastung effizient reduzieren. Wir erläutern die strategische Nutzung von Forward-Darlehen zur Absicherung gegen künftige Zinsanstiege und prüfen die Relevanz des Sonderkündigungsrechts nach § 489 BGB. Zudem erhalten Sie eine Übersicht über die Kostenstrukturen bei einer Grundschuldabtretung sowie die Auswirkungen der neuen EU-Verbraucherkreditrichtlinie ab November 2026. Fokus liegt auf der Erreichung langfristiger Zinssicherheit und einer beschleunigten Schuldenfreiheit durch optimierte Tilgungssätze. Die methodische Aufbereitung unterstützt Sie bei der Identifikation des optimalen Zeitpunkts für Ihre Anschlussfinanzierung.
Wichtigste Erkenntnisse
- Nutzung des gesetzlichen Sonderkündigungsrechts nach § 489 BGB zur vorzeitigen Ablösung hochverzinsteter Altverträge nach zehn Jahren Laufzeit.
- Strategische Absicherung gegen steigende Marktzinsen durch Forward-Darlehen mit einer Vorlaufzeit von bis zu 60 Monaten.
- Präzise Wirtschaftlichkeitsberechnung durch Gegenüberstellung von Zinsersparnissen und anfallenden Kosten für Notar sowie Grundbuchamt.
- Strukturierter Marktvergleich bei über 600 Bankpartnern, um die bestehende baufinanzierung umschulden und monatliche Belastungen nachhaltig reduzieren zu können.
- Einsatz KI-gestützter Analysetools zur objektiven Bewertung von Finanzierungsoptionen und zur Identifikation des optimalen Wechselzeitpunkts.
Grundlagen der Umschuldung bei Immobilienkrediten
Umschuldung bedeutet die Ablösung eines laufenden Darlehens durch einen neuen Kreditvertrag bei demselben oder einem anderen Institut. Die Grundlagen der Umschuldung zielen primär auf die Reduktion der Zinslast ab. Kreditnehmer nutzen diesen Prozess, um von gesunkenen Marktzinsen zu profitieren oder ihre monatliche Rate an veränderte Lebensumstände anzupassen. Wer seine baufinanzierung umschulden möchte, entscheidet sich zwischen einer Anschlussfinanzierung nach Ablauf der Zinsbindung und einer vorzeitigen Ablösung während der Laufzeit. Im aktuellen Marktumfeld des Jahres 2026 bewegen sich die Zinsen für 10-jährige Darlehen zwischen 3,66 % und 4,28 %. Ein aktives Monitoring der Bauzinsen ist daher für jeden Immobilienbesitzer unverzichtbar geworden.
Die strategische Planung verfolgt meist drei Kernziele. Erstens die unmittelbare Zinsersparnis zur Senkung der Gesamtkosten. Zweitens die Anpassung der Tilgungsrate zur schnelleren Schuldenfreiheit. Drittens die langfristige Planungssicherheit durch neue Zinsbindungsfristen. Im Jahr 2026 ist die Volatilität am Markt spürbar. Zinssätze schwanken innerhalb weniger Wochen um mehrere Zehntelprozentpunkte. Eine fundierte Entscheidung erfordert deshalb eine präzise Datenbasis und den Vergleich aktueller Marktkonditionen.
Anschlussfinanzierung vs. Umschuldung: Die feinen Unterschiede
Viele Bankkunden wählen den Weg des geringsten Widerstands. Sie akzeptieren das Prolongationsangebot ihrer bisherigen Hausbank. Dies ist die einfachste Option, jedoch oft die teuerste. Die Banken kalkulieren hier mit der Bequemlichkeit ihrer Kunden. Ein echter Bankenwechsel hingegen realisiert signifikante Wettbewerbsvorteile. Neue Anbieter bieten oft Konditionen, die mindestens 0,2 Prozentpunkte unter dem Angebot der Hausbank liegen. Bei einer Restschuld von 200.000 Euro spart dies über zehn Jahre bereits 4.000 Euro an reinen Zinskosten ein.
Die Zweckbindung von Immobiliendarlehen bleibt beim Wechsel bestehen. Das neue Darlehen dient ausschließlich der Ablösung der alten Schuld. Dies sichert die steuerliche Behandlung und die rechtliche Struktur der Finanzierung. Wer seine baufinanzierung umschulden will, muss lediglich die Abtretung der Grundschuld koordinieren. Dieser Prozess ist standardisiert und weniger aufwendig als oft befürchtet.
Vorteile eines frühzeitigen Zinsvergleichs
Zeitdruck ist der größte Feind wirtschaftlicher Entscheidungen. Viele Eigentümer beginnen erst wenige Monate vor Ablauf der Zinsbindung mit der Suche nach Alternativen. Dies schränkt den Verhandlungsspielraum massiv ein. Ein frühzeitiger Vergleich, idealerweise 12 bis 36 Monate vor Ablauf, schafft Sicherheit. Er ermöglicht die Nutzung von Instrumenten wie dem Forward-Darlehen. Damit sichern Sie sich das heutige Zinsniveau für die Zukunft gegen einen geringen Aufschlag ab.
Ein strukturierter Ansatz verhindert hektische Abschlüsse. Sie erhalten die Möglichkeit, verschiedene Szenarien der Tilgung durchzuspielen. Weitere Details zur strukturellen Planung finden Sie unter Baufinanzierung 2026: Grundlagen. Die frühzeitige Analyse zeigt auf, ob eine Umschuldung trotz eventueller Gebühren bereits heute sinnvoll ist oder ob ein Abwarten lohnenswerter erscheint.
Zeitpunkte und Instrumente für den Zinswechsel
Der Erfolg beim Vorhaben, eine baufinanzierung umschulden zu wollen, hängt maßgeblich von der Wahl des richtigen Zeitpunkts ab. Kreditnehmer müssen hierbei zwischen gesetzlichen Ausstiegsoptionen und marktbasierten Sicherungsinstrumenten unterscheiden. Eine strategische Planung beginnt idealerweise bereits mehrere Jahre vor dem Ende der regulären Sollzinsbindung. Nur durch frühzeitiges Agieren lassen sich Zinsvorteile realisieren, die über die Standardangebote der Hausbanken hinausgehen.
Die 10-Jahres-Regel: Der Joker für Kreditnehmer
Das wichtigste Instrument für eine vorzeitige Umschuldung findet sich im Bürgerlichen Gesetzbuch. Gemäß § 489 BGB steht jedem Darlehensnehmer ein gesetzliches Sonderkündigungsrecht zu. Diese Regelung greift genau zehn Jahre nach der vollständigen Auszahlung des Darlehensbetrags. Die vertraglich vereinbarte Zinsbindung ist dabei unerheblich. Selbst bei Verträgen mit einer Laufzeit von 15, 20 oder 30 Jahren können Sie nach dieser Frist aussteigen. Die gesetzliche Kündigungsfrist beträgt sechs Monate. Ein entscheidender Vorteil: Die Bank darf in diesem Fall keine Vorfälligkeitsentschädigung verlangen.
Die Anwendung dieser Regelung erfordert Präzision. Maßgeblich ist nicht das Datum der Unterschrift, sondern der Tag, an dem das Geld vollständig zur Verfügung stand. Wer diese Frist kennt, gewinnt maximale Flexibilität. Es ermöglicht den Wechsel zu günstigeren Konditionen, ohne die oft massiven Entschädigungszahlungen leisten zu müssen, die bei einer früheren Kündigung anfallen würden.
Forward-Darlehen: Planungssicherheit in volatilen Zeiten
In einem Marktumfeld mit schwankenden Zinsen bieten Forward-Darlehen eine effektive Absicherung. Mit diesem Instrument sichern Sie sich die aktuellen Konditionen für die Zukunft. Dies ist bereits bis zu 60 Monate vor Ablauf Ihrer jetzigen Zinsbindung möglich. Im Juli 2026 liegen die Top-Zinssätze für 10-jährige Zinsbindungen bei etwa 3,66 %. Für die Reservierung dieser Sätze berechnen Banken einen Forward-Aufschlag. Dieser liegt üblicherweise bei zirka 0,03 Prozentpunkten pro Monat der Vorlaufzeit. Ein Forward-Darlehen mit einer Vorlaufzeit von 18 Monaten resultiert somit in einem Aufschlag von etwa 0,14 Prozentpunkten auf den aktuellen Marktzins.
Die mathematische Rentabilität hängt von der künftigen Zinsentwicklung ab. Steigen die Zinsen bis zum eigentlichen Ablösetermin stärker als der gezahlte Aufschlag, ist das Forward-Darlehen hochgradig profitabel. Das Risiko liegt in sinkenden Marktzinsen. Da der Forward-Vertrag rechtlich bindend ist, müssen Sie die vereinbarten Konditionen auch dann abnehmen, wenn die Zinsen am Markt zum Starttermin niedriger liegen. Eine detaillierte Risikoanalyse ist daher zwingend erforderlich.
Nutzen Sie vor dem Wechsel konsequent alle Möglichkeiten zur Sondertilgung. Jede Reduktion der Restschuld verbessert Ihren Beleihungsauslauf (LTV). Ein niedrigerer LTV führt beim neuen Kreditgeber fast immer zu attraktiveren Zinssätzen. Für eine strukturierte Bewertung Ihrer aktuellen Finanzierungssituation und der Identifikation des optimalen Wechselzeitpunkts stehen Ihnen unsere KI-gestützten Finanzrechner zur Verfügung. Dies ermöglicht eine objektive Entscheidungsgrundlage ohne emotionalen Einfluss.
Wirtschaftlichkeitsprüfung: Kosten und Einsparpotenziale
Eine Umschuldung ist ein rein mathematischer Prozess. Sie dient der ökonomischen Optimierung Ihrer Immobilienfinanzierung. Die zentrale Frage lautet: Übersteigen die Zinsvorteile die anfallenden Wechselkosten? Wer seine baufinanzierung umschulden möchte, muss eine detaillierte Wirtschaftlichkeitsrechnung aufstellen. Hierbei spielen die Restschuldhöhe und die verbleibende Zinsbindung die entscheidenden Rollen. Bei hohen Restsummen führen bereits minimale Zinsdifferenzen zu signifikanten Ersparnissen. Eine Differenz von lediglich 0,2 Prozentpunkten bei einer Restschuld von 200.000 Euro resultiert über zehn Jahre in einer Zinsersparnis von etwa 4.000 Euro.
Vorfälligkeitsentschädigung kalkulieren
Die Bank fordert bei einer vorzeitigen Kündigung außerhalb des gesetzlichen Sonderkündigungsrechts eine Entschädigung. Diese gleicht den entgangenen Zinsgewinn aus. Die Höhe der Vorfälligkeitsentschädigung hängt von der Restlaufzeit, dem vertraglichen Zinssatz und dem aktuellen Marktzinsniveau für Wiederanlagen ab. Je niedriger die Zinsen am Kapitalmarkt im Vergleich zu Ihrem Vertrag sind, desto höher fällt die Forderung der Bank aus.
Prüfen Sie Ihre Vertragsunterlagen auf fehlerhafte Widerrufsbelehrungen. Formfehler in älteren Verträgen ermöglichen unter Umständen einen Ausstieg ohne Entschädigungszahlung. Nutzen Sie zur ersten Orientierung und Bewertung Ihrer aktuellen Konditionen unseren Kreditrechner. Dies hilft Ihnen, die potenziellen Kosten gegen die künftigen Einsparungen abzuwägen.
Nebenkosten des Bankenwechsels
Ein Wechsel des Kreditinstituts verursacht Kosten für den Notar und das Grundbuchamt. Die Abtretung der Grundschuld ist hierbei die effizienteste Methode. Sie ist deutlich günstiger als eine vollständige Löschung mit anschließender Neueintragung. Das Grundbuchamt berechnet für die Abtretung der Grundschuld üblicherweise zwischen 0,1 % und 0,2 % der Grundschuldsumme. Bei einer eingetragenen Grundschuld von 100.000 Euro entstehen somit Gebühren von etwa 200 Euro.
Die Notargebühren sind gesetzlich im Gerichts- und Notarkostengesetz (GNotKG) verankert. Sie fallen bei einer reinen Abtretung ebenfalls moderat aus. Als Faustformel gilt: Eine Umschuldung ist wirtschaftlich meist dann sinnvoll, wenn die Zinsdifferenz zwischen Alt- und Neuvertrag mindestens 0,2 bis 0,5 Prozentpunkte beträgt. Je höher die verbleibende Restschuld ist, desto eher amortisieren sich die Nebenkosten durch die monatliche Ratenersparnis. Die Rentabilität des Vorhabens, eine baufinanzierung umschulden zu lassen, steigt somit direkt mit dem Volumen Ihres Kredits.
Ablauf einer erfolgreichen Baufinanzierungs-Umschuldung
Der Prozess einer Umschuldung folgt einer strengen betriebswirtschaftlichen Logik. Zuerst steht die präzise Bestandsaufnahme. Sie benötigen den exakten Stand Ihrer Restschuld und die aktuellen Zinskonditionen. Diese Daten entnehmen Sie Ihrem letzten Jahreskontoauszug oder fordern sie direkt bei Ihrem aktuellen Kreditinstitut an. Wer seine baufinanzierung umschulden möchte, sollte diesen Schritt idealerweise sechs bis zwölf Monate vor Ablauf der Sollzinsbindung einleiten. Im Anschluss folgt der systematische Marktvergleich. Hierbei werden die Konditionen von über 600 Bankpartnern gegenübergestellt, um den optimalen Zins für das Jahr 2026 zu sichern.
Unterlagen-Checkliste für den Umschuldungsantrag
Ein strukturierter Antrag beschleunigt die Kreditentscheidung massiv. Banken benötigen aktuelle Nachweise über Ihre wirtschaftlichen Verhältnisse und den Zustand der Immobilie. Halten Sie folgende Dokumente bereit:
- Einkommensnachweise der letzten drei Monate oder aktuelle Bilanzen bei Selbstständigen.
- Letzter Einkommensteuerbescheid des Finanzamts.
- Aktueller Grundbuchauszug (nicht älter als drei Monate).
- Objektunterlagen wie Wohnflächenberechnung, Flurkarte und aktuelle Fotos.
- Darlehenskontoauszüge zur Dokumentation der exakten Restschuld.
Die Rolle der Grundschuldabtretung
Die technische Abwicklung erfolgt im Regelfall über eine Grundschuldabtretung. Dieses Verfahren ist wesentlich effizienter als eine Löschung mit anschließender Neueintragung. Bei der Abtretung überträgt die alte Bank die bestehende Sicherheit direkt an den neuen Gläubiger. Die Kosten für diesen Vorgang betragen lediglich etwa 0,1 % bis 0,2 % der Grundschuldsumme. Dies spart im Vergleich zur Neueintragung mehrere hundert Euro an Gebühren für Notar und Grundbuchamt.
Die Banken korrespondieren während der Ablösungsphase direkt miteinander. Die neue Bank fordert bei der alten Bank eine Ablösevollmacht und ein Treuhandversprechen an. Sobald alle Verträge unterzeichnet sind, zahlt der neue Partner die Restschuld an das bisherige Institut aus. Ab diesem Zeitpunkt leisten Sie Ihre monatlichen Raten an den neuen Gläubiger. Der zeitliche Rahmen vom Antrag bis zur vollständigen Ablösung beträgt üblicherweise vier bis acht Wochen. Eine präzise Abstimmung verhindert dabei jegliche Form von Doppelbelastungen oder Zinsüberschneidungen.
Für eine fundierte Entscheidung und die Erstellung eines individuellen Zeitplans empfiehlt sich die Nutzung unserer digitalen Analyse-Tools. Diese ermöglichen eine objektive Bewertung Ihrer Optionen auf Basis tagesaktueller Marktdaten.
Digitale Vergleichsstrategien mit Paracini
Die Digitalisierung hat den Markt für Immobilienkredite grundlegend verändert. Klassische Bankbesuche weichen effizienten Online-Vergleichen. Wer seine baufinanzierung umschulden möchte, profitiert heute von einer Datenbasis, die früher exklusiv professionellen Brokern vorbehalten war. Paracini stellt hierfür eine technologische Infrastruktur bereit, die Transparenz und Geschwindigkeit vereint. Der Fokus liegt auf der objektiven Aufbereitung von Informationen, um fundierte finanzielle Entscheidungen ohne Zeitverlust zu ermöglichen. Die Plattform fungiert als neutraler Navigator, der die Komplexität des Zinsmarktes reduziert.
KI-gestützte Analyse Ihrer Baufinanzierung
Der Einsatz des KI-Finanzassistenten optimiert die strategische Planung Ihrer Anschlussfinanzierung. Algorithmen analysieren hunderte Datenpunkte in Echtzeit. Sie identifizieren Einsparpotenziale, die bei einer manuellen Prüfung oft unentdeckt bleiben. Nutzer können verschiedene Szenarien simulieren. Wie wirkt sich eine Erhöhung der Tilgung um ein Prozent auf die Gesamtlaufzeit aus? Welchen Effekt hat eine längere Zinsbindung auf die monatliche Rate? Diese Fragen beantwortet das System präzise auf Basis tagesaktueller Marktdaten.
Die KI dient als neutraler Filter. Sie bewertet Optionen rein nach mathematischen und ökonomischen Kriterien. Ergänzende Informationen zu den technologischen Möglichkeiten und den Grenzen automatisierter Systeme finden Sie unter KI Finanzberatung 2026. Diese automatisierte Voranalyse schafft die notwendige Klarheit, bevor der eigentliche Wechselprozess eingeleitet wird.
Vorteile der Paracini Tarifcheck-Plattform
Der direkte Zugriff auf den Baufinanzierungs-Tarifcheck ermöglicht den unabhängigen Vergleich von über 600 Bankpartnern. Diese Marktbreite stellt sicher, dass Kreditnehmer nicht auf das begrenzte Portfolio einer einzelnen Hausbank angewiesen sind. Die Vermittlung erfolgt objektiv. Da Paracini keine eigenen Bankdienstleistungen anbietet, entfällt der Verkaufsdruck für spezifische Eigenprodukte. Die Auswahl des Partners erfolgt ausschließlich nach den individuellen Anforderungen des Nutzers.
Die Plattform bietet zudem eine ganzheitliche Sicht auf die persönlichen Finanzen. Digitale Budgetplaner und Haushaltsrechner validieren die Tragfähigkeit der neuen Ratenstruktur. Dies ist besonders relevant, um sicherzustellen, dass die angestrebte Zinsoptimierung im Einklang mit der langfristigen Liquiditätsplanung steht. Der gesamte Prozess der Dokumenteneinreichung erfolgt digital. Physische Filialbesuche und langwierige Postwege entfallen. Wer seine baufinanzierung umschulden will, nutzt somit einen hochgradig effizienten Prozess, der von der ersten Analyse bis zum fertigen Vertragsschluss Zeit und Kosten spart. Die methodische Strukturierung durch Paracini sorgt dafür, dass die gewünschte Ersparnis ohne unnötigen bürokratischen Aufwand realisiert wird.
Strategische Zinsoptimierung für Ihre Immobilienfinanzierung
Die erfolgreiche Optimierung einer Immobilienfinanzierung im Jahr 2026 erfordert eine methodische Herangehensweise. Erhebliche Einsparungen sind durch den gezielten Wechsel zu günstigeren Marktkonditionen bereits bei minimalen Zinsdifferenzen realisierbar. Wesentliche Instrumente für diesen Prozess bleiben das gesetzliche Sonderkündigungsrecht nach zehn Jahren sowie die frühzeitige Reservierung von Zinssätzen mittels Forward-Darlehen. Eine präzise Wirtschaftlichkeitsprüfung unter Berücksichtigung aller Nebenkosten bildet dabei stets die notwendige Entscheidungsgrundlage. Wer strukturiert vorgeht und seine baufinanzierung umschulden lässt, sichert sich langfristige finanzielle Stabilität und eine beschleunigte Rückzahlung des Kapitals.
Setzen Sie auf technologische Unterstützung für Ihren Marktvergleich. Paracini ermöglicht Ihnen den direkten Zugriff auf einen unabhängigen Vergleich von über 600 Bankpartnern. Unsere KI-gestützte Finanzanalyse identifiziert dabei exakt die Szenarien mit der höchsten Ersparnis für Ihre spezifische Restschuld und Lebensplanung. Die Nutzung sämtlicher Vergleichstools und Rechner ist für Sie dauerhaft kostenfrei und ohne zeitaufwendige Filialbesuche möglich. Jetzt Baufinanzierung umschulden und Zinsen vergleichen. Ermitteln Sie jetzt Ihr persönliches Einsparpotenzial und starten Sie den Prozess zur Zinsoptimierung.
Häufig gestellte Fragen
Wann lohnt sich eine Umschuldung der Baufinanzierung am meisten?
Eine Umschuldung ist wirtschaftlich vorteilhaft, wenn die Zinsersparnis die anfallenden Wechselkosten übersteigt. Dies ist meist ab einer Zinsdifferenz von 0,2 bis 0,5 Prozentpunkten der Fall. Besonders bei hohen Restschulden führen bereits kleine Zinsvorteile zu hohen absoluten Ersparnissen. Eine professionelle Kalkulation berücksichtigt dabei die Restlaufzeit und die geplante Tilgungsrate. Nutzen Sie digitale Tools, um verschiedene Szenarien objektiv gegenüberzustellen.
Wie hoch ist die Vorfälligkeitsentschädigung bei einer Umschuldung?
Die Höhe der Entschädigung berechnet die Bank individuell auf Basis des Schadens durch die vorzeitige Rückzahlung. Faktoren sind die Restlaufzeit, der vertragliche Zins und das aktuelle Marktniveau für Wiederanlagen. Nach zehn Jahren Vollauszahlung entfällt diese Zahlung gemäß § 489 BGB vollständig. Eine genaue Kalkulation vor dem Vorhaben, die baufinanzierung umschulden zu lassen, ist zwingend erforderlich.
Kann ich meine Baufinanzierung trotz laufender Zinsbindung umschulden?
Eine Umschuldung während der Zinsbindung ist jederzeit möglich, sofern die Bank einer vorzeitigen Ablösung zustimmt. In diesem Fall fällt meist eine Vorfälligkeitsentschädigung an. Ausgenommen sind Kündigungen nach zehn Jahren Laufzeit oder bei einem berechtigten Interesse, wie dem Verkauf der Immobilie. Planen Sie den Ausstieg strategisch, um unnötige Kosten zu vermeiden. Eine genaue Prüfung der Vertragsbedingungen zeigt Ihnen die rechtlichen Spielräume für einen vorzeitigen Wechsel auf.
Welche Unterlagen benötigt die Bank für eine Umschuldung?
Banken fordern aktuelle Nachweise über Ihre Bonität und das Beleihungsobjekt. Dazu gehören Gehaltsabrechnungen der letzten drei Monate, der letzte Einkommensteuerbescheid sowie ein aktueller Grundbuchauszug. Objektunterlagen wie Grundrisse, Wohnflächenberechnungen und Fotos sind ebenfalls einzureichen. Zusätzlich benötigen Kreditinstitute aktuelle Kontoauszüge des bestehenden Darlehens. Die vollständige Dokumentation beschleunigt den Prüfungsprozess und die finale Kreditentscheidung erheblich. Eine gute Vorbereitung minimiert Rückfragen und verkürzt die Bearbeitungszeit.
Wie lange dauert der Prozess einer Umschuldung bei Immobilienkrediten?
Rechnen Sie mit einer Bearbeitungszeit von vier bis acht Wochen. Dieser Zeitraum umfasst die Prüfung der Unterlagen, die Wertermittlung der Immobilie und die Koordination zwischen den beteiligten Instituten. Die technische Abwicklung der Grundschuldabtretung erfolgt meist im Hintergrund durch die Banken. Beginnen Sie frühzeitig mit dem Vergleich, um einen nahtlosen Übergang ohne Zinsüberschneidungen zu gewährleisten. Ein strukturierter Ablauf verhindert unnötigen Zeitdruck am Ende der Sollzinsbindung.
Was passiert mit der Grundschuld bei einem Bankenwechsel?
Die Grundschuld wird im Regelfall an die neue Bank abgetreten. Dieser Prozess ist kosteneffizienter als eine Löschung und Neueintragung. Ein Notar beglaubigt die Abtretungserklärung, woraufhin das Grundbuchamt den neuen Gläubiger einträgt. Die Kosten hierfür betragen etwa 0,1 % bis 0,2 % der Grundschuldsumme. Die Sicherheit bleibt somit für das neue Darlehen bestehen. Die Abwicklung erfolgt meist direkt zwischen den beteiligten Kreditinstituten.
Kann ich die Umschuldung nutzen, um die Kreditsumme zu erhöhen?
Eine Erhöhung der Kreditsumme im Rahmen der Umschuldung ist möglich, sofern die Objekthaltigkeit und Ihre Bonität dies zulassen. Viele Eigentümer nutzen diesen Spielraum für Modernisierungen oder energetische Sanierungen. Die Bank prüft hierfür den aktuellen Verkehrswert der Immobilie neu. Beachten Sie, dass eine höhere Summe Auswirkungen auf den Beleihungsauslauf und somit auf den Zinssatz haben kann. Eine detaillierte Aufstellung der geplanten Maßnahmen ist für die Bank hilfreich.
Welchen Einfluss hat der Schufa-Score auf die Umschuldungskonditionen?
Ein positiver Schufa-Score ist die Voraussetzung für Bestkonditionen am Markt. Er signalisiert der Bank eine geringe Ausfallwahrscheinlichkeit und ermöglicht niedrigere Zinssätze. Wer seine baufinanzierung umschulden möchte, sollte im Vorfeld seinen Score prüfen und gegebenenfalls fehlerhafte Einträge löschen lassen. Ein schwacher Score führt oft zu Zinsaufschlägen oder zur Ablehnung des Antrags durch den neuen Kreditgeber. Die Transparenz über die eigene Bonität stärkt Ihre Verhandlungsposition.


