

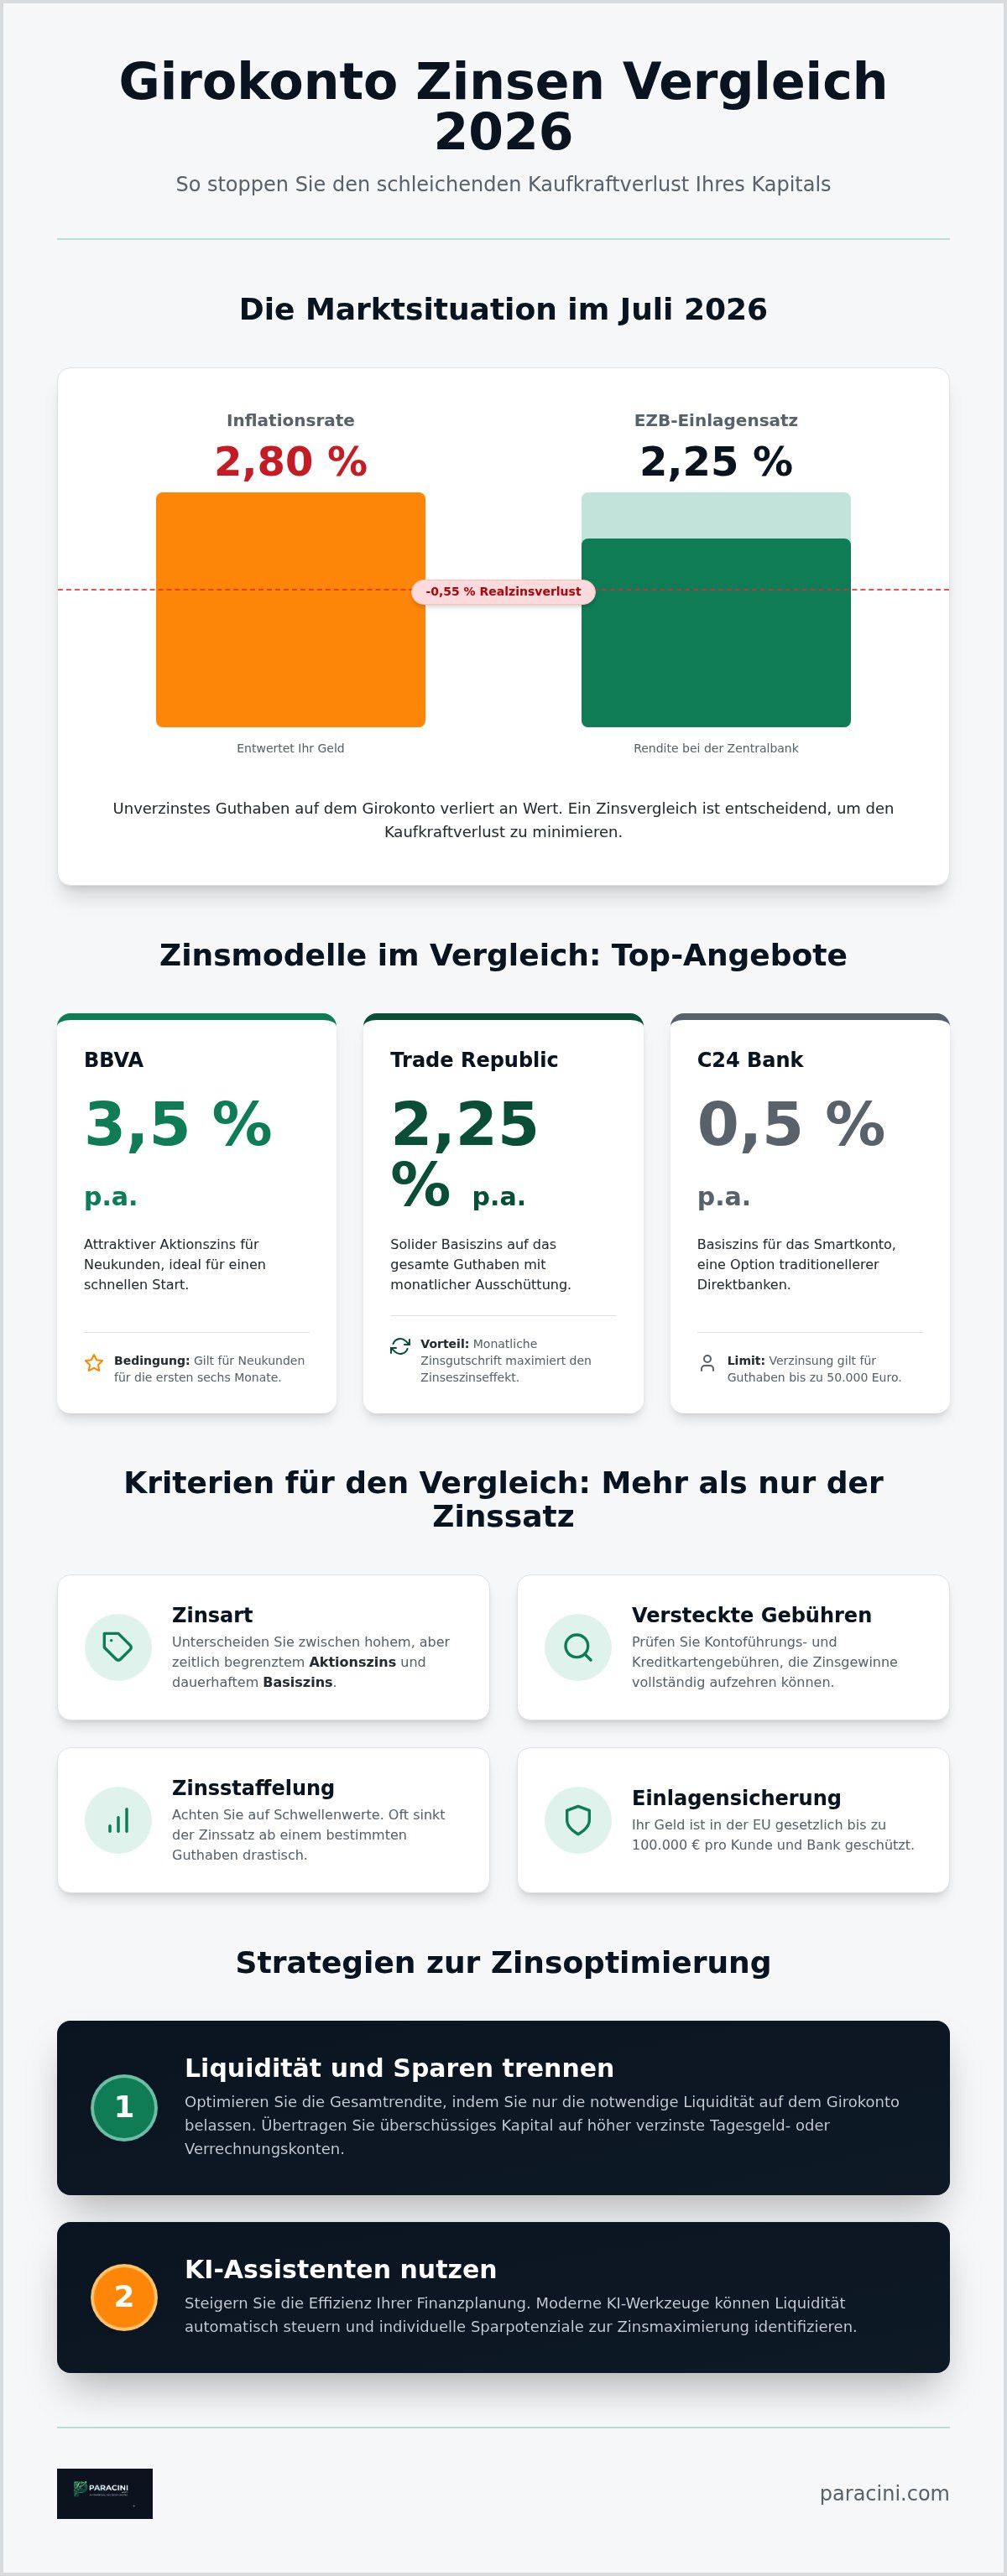
Die Inflationsrate in Deutschland steht im Juli 2026 bei 2,80 Prozent. Der EZB-Einlagensatz verharrt zeitgleich bei 2,25 Prozent. Ein präziser girokonto zinsen vergleich ist die einzige Methode, um den schleichenden Kaufkraftverlust des eigenen Kapitals effektiv zu stoppen. Viele Bankkunden stehen vor der Herausforderung, dass komplexe Zinsmodelle und versteckte Gebühren die Zinsgewinne oft vollständig aufzehren.
Sie wünschen sich ein kostenloses Konto mit transparenter Verzinsung und minimalem Verwaltungsaufwand. Der manuelle Vergleich von über 50 Kontomodellen ist jedoch zeitintensiv und oft unübersichtlich. Wir zeigen Ihnen in diesem Beitrag, wie Sie durch eine strukturierte Analyse von Zinskonditionen und Gebührenstrukturen das rentabelste Modell identifizieren. Die Untersuchung umfasst aktuelle Konditionen wie die 2,25 Prozent bei Trade Republic oder die 3,5 Prozent der BBVA für Neukunden. Sie erhalten zudem Einblicke in die Nutzung moderner KI-Finanzassistenten zur automatisierten Liquiditätssteuerung zwischen Giro- und Tagesgeldkonto. Dieser Leitfaden bietet Ihnen die notwendigen Werkzeuge für eine fundierte Entscheidung und eine sichere Einlagenstrategie.
Wichtigste Erkenntnisse
- Einordnung der aktuellen Marktsituation durch Analyse von EZB-Leitzinsen und Inflationsdaten für 2026.
- Identifikation rentabler Konditionen mittels präzisem girokonto zinsen vergleich unter Berücksichtigung von Aktions- und Basiszinsen.
- Vermeidung von Renditeverlusten durch eine detaillierte Prüfung versteckter Kontoführungs- und Kreditkartengebühren.
- Optimierung der Gesamtrendite durch die methodische Trennung von notwendiger Liquidität und verzinstem Sparanteil.
- Effizienzsteigerung bei der Finanzplanung durch den Einsatz KI-gestützter Analysewerkzeuge zur Identifizierung individueller Sparpotenziale.
Girokonto Zinsen Vergleich 2026: Die aktuelle Marktsituation
Guthabenverzinsung beschreibt die finanzielle Vergütung, die Kreditinstitute für Einlagen auf einem Zahlungsverkehrskonto gewähren. Im Jahr 2026 differenzieren Anbieter strikt zwischen zwei Modellen. Der Basiszins gilt dauerhaft für Bestandskunden. Der Aktionszins ist oft deutlich höher, aber zeitlich begrenzt oder an Bedingungen geknüpft. Ein systematischer girokonto zinsen vergleich ist für private Haushalte essenziell. Die Zinswende hat die Erwartungshaltung verändert. Geldwerte auf dem Konto dürfen nicht länger unverzinst bleiben. Trotz einer Inflationsrate von 2,80 Prozent im Juli 2026 reduziert jede Gutschrift den realen Kaufkraftverlust. Wer auf Zinsen verzichtet, verliert monatlich messbar an Vermögen. Die Markttransparenz ist hierbei Ihr wichtigstes Werkzeug.
Warum Banken 2026 wieder Zinsen auf Giroguthaben zahlen
Die Zinspolitik der Europäischen Zentralbank (EZB) steuert diesen Trend. Am 23. Juli 2026 bestätigte die EZB den Zinssatz für die Einlagefazilität bei 2,25 Prozent. Banken erhalten somit für bei der Zentralbank geparkte Gelder eine sichere Rendite. Diesen Vorteil geben sie teilweise an Kunden weiter. Der Wettbewerbsdruck verschärft diese Entwicklung. Neobanken und Fintech-Plattformen nutzen attraktive Zinsen als primäres Instrument zur Kundengewinnung. Trade Republic bietet beispielsweise 2,25 Prozent p.a. auf das Guthaben an. Für Kreditinstitute ist Liquidität ein strategischer Vorteil. Sie benötigen diese Einlagen, um ihr eigenes Kreditgeschäft zu refinanzieren. Ein präziser girokonto zinsen vergleich zeigt deutlich, welche Institute diesen Spielraum fair weitergeben.
Guthabenzinsen vs. Verwahrentgelte: Ein Rückblick
Die Zeiten negativer Zinsen gehören der Vergangenheit an. Verwahrentgelte sind aus den Preisverzeichnissen verschwinden. Die neue Normalität ist durch positive Vorzeichen geprägt. Während traditionelle Filialbanken oft noch zögern, setzen Direktbanken auf offensive Konditionen. Die Durchschnittszinsen im nationalen Vergleich zeigen eine klare Spreizung. C24 gewährt 0,5 Prozent auf das Smartkonto bis zu einem Betrag von 50.000 Euro. Kunden erwarten heute mehr als nur reine Kontoführung. Ein modernes Kontomodell muss als zentrale Drehscheibe für die Liquiditätssteuerung fungieren. Die Kombination aus Sicherheit und Rendite steht im Fokus. Es geht nicht mehr um die Vermeidung von Kosten. Es geht um die Maximierung des Ertrags bei voller Flexibilität. Diese Veränderung in der Kundenpsychologie zwingt Banken zu transparenten und wettbewerbsfähigen Zinsmodellen.
Zinsmodelle im Vergleich: Wo wachsen Ihre Ersparnisse?
Die Wahl des Zinsmodells entscheidet über die Effektivität Ihrer Liquiditätsplanung. Ein systematischer girokonto zinsen vergleich offenbart zwei dominierende Ansätze: die direkte Verzinsung des Hauptkontos und hybride Kombimodelle. Bei der direkten Verzinsung wird das Guthaben unmittelbar auf dem Zahlungsverkehrskonto vergütet. Dies bietet maximale Transparenz. Sie müssen keine Gelder manuell verschieben. Der Nachteil liegt oft in niedrigeren Zinssätzen im Vergleich zu reinen Anlagekonten. Aktuelle Marktdaten zeigen hier deutliche Unterschiede. Während die C24 Bank 0,5 Prozent p.a. bis zu einem Betrag von 50.000 Euro gewährt, bietet Trade Republic 2,25 Prozent p.a. auf das nicht investierte Guthaben an.
Zinsstaffelungen sind ein kritischer Faktor. Viele Institute reduzieren die Verzinsung ab bestimmten Schwellenwerten drastisch. Ein Konto kann bis 5.000 Euro attraktiv sein, darüber hinaus jedoch kaum Erträge abwerfen. Die Häufigkeit der Zinsgutschrift beeinflusst die Gesamtrendite ebenfalls. Eine monatliche Gutschrift, wie sie bei Trade Republic üblich ist, aktiviert den Zinseszins-Effekt schneller als eine jährliche Abrechnung. Rechnen Sie diese Differenz konsequent durch. Kleine Prozentpunkte summieren sich über das Geschäftsjahr zu relevanten Beträgen.
Echte Guthabenzinsen auf dem Zahlungsverkehrskonto
Anbieter mit dauerhafter Verzinsung ohne Mindestgeldeingang sind selten, aber vorhanden. Diese Modelle eignen sich für Nutzer, die eine einfache Struktur bevorzugen. Die BBVA agiert hier offensiv und bietet Neukunden 3,5 Prozent p.a. für die ersten sechs Monate an. Nach diesem Zeitraum sinkt der Satz auf das Niveau des Basiszinses. Ein regelmäßiger girokonto zinsen vergleich verhindert, dass Sie nach Ablauf von Aktionsphasen in unrentablen Modellen verbleiben. Fokusieren Sie sich bei der Auswahl auf Direktbanken. Diese verzichten auf teure Filialnetze und geben den Kostenvorteil in Form höherer Zinsen weiter. Achten Sie auf die Einlagensicherung. In der EU sind Beträge bis 100.000 Euro pro Kunde gesetzlich geschützt.
Kombimodelle: Das Girokonto mit Zins-Automatik
Innovative Fintech-Lösungen setzen auf hybride Strukturen. Hierbei wird das Girokonto mit einem verzinsten Unterkonto verknüpft. Sogenannte "Sweeping"-Funktionen übernehmen die Liquiditätssteuerung automatisiert. Übersteigt das Guthaben auf dem Hauptkonto einen von Ihnen definierten Betrag, verschiebt das System den Überschuss auf das Zinskonto. Benötigen Sie das Geld für Zahlungen, erfolgt die Rückbuchung in Echtzeit. Dies kombiniert die Rendite eines Tagesgeldkontos mit der Flexibilität des Girokontos. Norisbank bietet beispielsweise ein Top-Zinskonto mit 4,00 Prozent p.a. für sechs Monate als Ergänzung zum Girokonto an. Solche Automatismen sparen Zeit und eliminieren das Risiko unverzinster Liegezeiten. Nutzen Sie unsere Finanzrechner, um die Vorteile dieser automatisierten Prozesse für Ihre spezifische monatliche Liquidität zu validieren.
Kriterien für den Girokonto-Vergleich: Mehr als nur der Zinssatz
Ein isolierter Blick auf die Guthabenverzinsung führt oft zu Fehlentscheidungen. Ein valider girokonto zinsen vergleich muss die gesamte Kostenstruktur eines Kontomodells abbilden. Monatliche Kontoführungsgebühren sind der primäre Renditekiller. Betragen diese beispielsweise fünf Euro pro Monat, muss ein Guthaben bei einer Verzinsung von 2,25 Prozent bereits über 2.666 Euro liegen, um lediglich die Fixkosten zu decken. Erst danach beginnt der reale Vermögensaufbau. Viele Institute knüpfen die Gebührenfreiheit an strikte Bedingungen. Häufig ist ein monatlicher Mindestgeldeingang erforderlich. Die ING verlangt beispielsweise 1.000 Euro oder ein Alter unter 28 Jahren für ein kostenloses Konto. Die comdirect setzt die Grenze bei 700 Euro fest. Werden diese Schwellenwerte unterschritten, entstehen Kosten, die den Zinsvorteil sofort neutralisieren.
Zusätzliche Kostenfaktoren sind Debit- und Kreditkarten. Während einfache Debitkarten meist im Grundpreis enthalten sind, fordern viele Banken für echte Kreditkarten jährliche Gebühren. Auch das Nutzungsverhalten beeinflusst die Rentabilität. Gebühren für Bargeldabhebungen an Fremdautomaten oder Entgelte für Fremdwährungszahlungen summieren sich schnell. Ein weiterer kritischer Punkt ist der Dispozins. In einem Umfeld, in dem Guthaben mit etwa 2 Prozent verzinst werden, liegen Überziehungszinsen oft zwischen 7,5 und über 13 Prozent. N26 berechnet im Juli 2026 beispielsweise 13,40 Prozent. Ein kurzes Abrutschen ins Minus vernichtet die Zinserträge mehrerer Monate.
Die Netto-Rendite berechnen: Gebühren vs. Zinsgewinn
Die mathematische Gegenüberstellung von Ertrag und Aufwand ist unverzichtbar. Ein Konto mit 3,5 Prozent Zinsen, wie das Neukundenangebot der BBVA, ist nur dann rentabel, wenn keine versteckten Transaktionskosten anfallen. Nutzen Sie zur individuellen Analyse unsere Finanzrechner. Diese Werkzeuge ermöglichen eine präzise Kalkulation unter Berücksichtigung Ihres durchschnittlichen Kontostands und Ihrer Buchungsgewohnheiten. Achten Sie besonders auf die Dauer von Aktionszinsen. Ein Wechselaufwand lohnt sich nur, wenn die Netto-Rendite auch nach der Promotion-Phase über dem Marktdurchschnitt liegt.
Regulatorische Sicherheit: Einlagensicherung 2026
Sicherheit bildet das Fundament jeder Anlagestrategie. In Deutschland und innerhalb der EU sind Einlagen durch die gesetzliche Einlagensicherung bis zu einem Betrag von 100.000 Euro pro Kunde und Bank geschützt. Dies gilt auch für Konten bei ausländischen Instituten mit EU-Lizenz, wie der BBVA in Spanien oder Trade Republic in Deutschland. Viele deutsche Privatbanken gehören zusätzlich freiwilligen Sicherungsfonds an. Diese schützen Guthaben oft bis in Millionenhöhe. Bei einem girokonto zinsen vergleich sollten Sie prüfen, welchem Sicherungssystem das jeweilige Institut unterliegt. Die Harmonisierung der EU-Regeln sorgt hier für ein einheitlich hohes Schutzniveau, dennoch bleibt die nationale Herkunft der Bank für die Abwicklungsgeschwindigkeit im Ernstfall relevant.
Strategien zur Zinsoptimierung: So holen Sie das Maximum heraus
Maximale Zinserträge erfordern ein systematisches Vorgehen. Ein einmaliger girokonto zinsen vergleich reicht im dynamischen Marktumfeld von 2026 nicht aus. Die Optimierung basiert auf einer fünfstufigen Strategie. Analysieren Sie zuerst Ihre monatliche Durchschnittsliquidität. Ermitteln Sie den Betrag, der permanent für Fixkosten gebunden ist. Trennen Sie diesen Puffer strikt vom Sparanteil. Nur die notwendigen Mittel für Miete und Versicherungen verbleiben auf dem unverzinsten Kontoteil. Wählen Sie im dritten Schritt ein Konto mit automatisierter Zins-Abschöpfung. Solche Systeme verschieben Überschüsse eigenständig auf verzinst Unterkonten. Überprüfen Sie quartalsweise die Konditionen über neutrale Portale. Nutzen Sie im fünften Schritt gezielt Neukunden-Boni. Die ING gewährt beispielsweise unter bestimmten Bedingungen einen Bonus von 200 Euro. Norisbank bietet 120 Euro für den Wechsel zum Top-Girokonto. Diese Einmalzahlungen steigern die effektive Jahresrendite oft stärker als der reine Zinssatz.
Liquiditätsmanagement für Fortgeschrittene
Zielen Sie auf eine präzise Kontodeckung ab. Übermäßige Guthaben auf unverzinsten Konten verursachen Opportunitätskosten. Vermeiden Sie gleichzeitig teure Dispozinsen durch intelligentes Monitoring. Die Zinsspanne für Überziehungen ist 2026 erheblich. Während die DKB 7,91 Prozent berechnet, fordert N26 13,40 Prozent. Eine strategische Verknüpfung mit Kreditkartenvergleichen optimiert Ihre Zahlungsziele. Kreditkarten mit verlängertem zinsfreien Zeitraum puffern Ausgaben ab. Ihr Kapital verbleibt länger auf dem verzinsten Konto. Dies maximiert den Zinsgewinn bei voller Liquidität. Nutzen Sie unsere Finanzrechner, um die ideale Balance zwischen Puffer und Anlagebetrag zu ermitteln.
Der digitale Kontowechsel: Schnell und effizient
Der organisatorische Aufwand eines Bankwechsels ist minimal. Nutzen Sie die gesetzliche Kontenwechselhilfe. Die Institute sind verpflichtet, innerhalb von 12 Geschäftstagen alle relevanten Informationen auszutauschen. Digitale Assistenten übernehmen die Benachrichtigung von Lastschriftempfängern und Arbeitgebern automatisiert. C24 belohnt die Nutzung des digitalen Wechselservice mit einem Bonus von 75 Euro. Ein reibungsloser Übergang verhindert Rücklastschriften und damit verbundene Gebühren. Erstellen Sie vorab eine Checkliste aller Daueraufträge. Der Wechselprozess im Jahr 2026 ist vollständig papierlos und in wenigen Minuten über das Smartphone initiierbar. Effizienz in der Verwaltung ist die Basis für eine erfolgreiche Zinsstrategie.
Girokonto-Vergleich mit Paracini: KI-gestützte Entscheidungen
Ein effizienter girokonto zinsen vergleich erfordert heute mehr als eine statische Tabelle. Paracini bietet Ihnen eine dynamische Entscheidungsgrundlage durch die Integration moderner Technologien. Der Fokus liegt auf der neutralen Vermittlung und der strukturierten Aufbereitung komplexer Marktdaten. Über den Paracini Girokonto-Vergleich erhalten Nutzer Zugriff auf detaillierte Analysen von über 50 Kontomodellen. Diese Transparenz ermöglicht die Identifizierung von Konditionen, die exakt zu Ihrem individuellen Transaktionsprofil passen. Unabhängigkeit ist dabei das oberste Prinzip. Die Plattform agiert als Vermittler, nicht als Anbieter eigener Bankdienstleistungen. Jede Empfehlung resultiert aus einem objektiven Datenabgleich. Wir garantieren eine sachliche Darstellung ohne werbliche Beeinflussung.
Die Kombination von Kontovergleich und Haushaltsanalyse ist ein wesentlicher Vorteil. Während herkömmliche Portale lediglich Konditionen listen, verknüpft Paracini diese mit Ihrer realen finanziellen Situation. Das Ziel ist eine maximale Netto-Rendite nach Abzug aller Gebühren. Dabei werden auch Aspekte wie die Einlagensicherung und die technologische Ausstattung der Banken berücksichtigt. Sie erhalten eine lösungsorientierte Auswertung, die Zeit spart und die Komplexität reduziert. Dieser strukturierte Prozess führt Sie ohne Umwege von der Information zur gewünschten Handlung. Übersichtlichkeit hat stets Vorrang vor sprachlicher Eleganz. Unsere Analysewerkzeuge validieren Zinsvorteile in Echtzeit. So treffen Sie Entscheidungen auf Basis aktueller Marktentwicklungen und vermeiden veraltete Konditionen.
KI-Finanzassistent: Ihr digitaler Zinswächter
Der KI-Finanzassistent von Paracini automatisiert die Überwachung Ihrer Finanzen. Das System analysiert Ihre Ausgabenstruktur und erkennt ungenutzte Liquiditätspotenziale. Es identifiziert Beträge, die unverzinst auf dem Hauptkonto liegen, und schlägt Optimierungen vor. Bei Marktveränderungen erhalten Sie proaktive Benachrichtigungen. Steigen die Zinsen bei Wettbewerbern oder laufen Aktionsphasen ab, informiert Sie der Assistent umgehend. Dies sichert Ihnen dauerhaft die Marktspitze ohne manuellen Rechercheaufwand. Effizienz steht hierbei im Vordergrund. Die KI fungiert als Ihr persönlicher Organisator im Hintergrund und sorgt für eine lückenlose Kontrolle Ihrer Kapitalflüsse.
Umfassende Tools für Ihre Finanzen
Paracini stellt Ihnen ein breites Spektrum an Werkzeugen zur Verfügung. Nutzen Sie unseren Kreditrechner, um Finanzierungskosten gegen Ihre Zinserträge aufzurechnen. Eine intelligente Verknüpfung Ihrer Kontodaten mit automatisierten Versicherungschecks deckt weitere Sparpotenziale auf. Wir bieten zudem strukturierte Checklisten für Ihre finanzielle Jahresplanung an. Diese Dokumente unterstützen Sie bei der Einhaltung von Kündigungsfristen und der Neuausrichtung Ihrer Anlagestrategie. Die Kombination aus präzisem girokonto zinsen vergleich und funktionalen Haushaltsrechnern schafft eine lückenlose Übersicht. Jede Entscheidung basiert auf validen Daten und mathematischer Logik.
Maximale Rendite durch systematisches Kontomanagement
Ein fundierter girokonto zinsen vergleich bildet das Fundament für Ihre finanzielle Stabilität im Jahr 2026. Es reicht nicht aus, lediglich auf hohe Aktionszinsen zu achten. Die reale Netto-Rendite ergibt sich erst aus der präzisen Differenz zwischen Zinsgutschrift und Kontoführungsgebühren. Nutzen Sie automatisierte Prozesse und KI-gestützte Analysen, um Ihre Liquidität effizient zwischen Zahlungsverkehr und Anlage zu steuern. Dies minimiert den täglichen Verwaltungsaufwand und schützt Ihr Kapital effektiv vor dem Kaufkraftverlust durch die aktuelle Inflation. Eine strategische Trennung von Fixkosten-Puffer und Sparanteil ist hierfür die mathematische Grundlage.
Paracini bietet Ihnen einen neutralen Vergleich führender Banken und eine KI-gestützte Analyse für maximale Ersparnis. Die kostenlose Nutzung aller Finanztools ermöglicht eine präzise Validierung Ihrer individuellen Sparpotenziale ohne zusätzliche Kosten. Bleiben Sie proaktiv und passen Sie Ihre Kontostruktur regelmäßig an die dynamische Marktentwicklung an. Ein systematischer Wechsel nach Ablauf von Promotion-Phasen sichert Ihnen dauerhaft Spitzenkonditionen. Starten Sie jetzt mit der Optimierung Ihrer monatlichen Liquidität.
Jetzt Girokonten vergleichen und Zinsvorteile sichern
Eine strukturierte Finanzplanung ist der sicherste Weg zu einem stabilen und langfristigen Vermögensaufbau.
Häufig gestellte Fragen zum Girokonto-Zinsvergleich
Welche Bank bietet 2026 die höchsten Zinsen auf das Girokonto?
Die BBVA bietet mit 3,5 Prozent p.a. für die ersten sechs Monate aktuell einen der Spitzenwerte für Neukunden an. Norisbank stellt für verknüpfte Zinskonten sogar 4,0 Prozent p.a. bereit. Trade Republic gewährt dauerhaft 2,25 Prozent p.a. auf das nicht investierte Guthaben. Ein regelmäßiger girokonto zinsen vergleich ist notwendig, um diese zeitlich begrenzten Aktionsraten optimal zu nutzen. Die Konditionen variieren stark zwischen traditionellen Filialbanken und modernen Neobanken.
Ist ein Girokonto mit Zinsen immer besser als ein kostenloses Konto?
Nein, die Entscheidung hängt von der individuellen Netto-Rendite ab. Ein verzinstes Konto mit monatlichen Gebühren rechnet sich erst ab einem hohen Durchschnittsguthaben. Betragen die Kontoführungsgebühren fünf Euro monatlich, benötigen Sie bei 2,25 Prozent Zinsen über 2.666 Euro Guthaben nur zur Kostendeckung. Ein bedingungslos kostenloses Konto ohne Verzinsung kann bei geringer Liquidität wirtschaftlich sinnvoller sein. Kalkulieren Sie stets alle Kostenfaktoren ein.
Wie sicher ist mein Guthaben bei einem verzinsten Girokonto?
Einlagen sind innerhalb der EU gesetzlich durch die jeweilige nationale Einlagensicherung geschützt. Der Schutz umfasst Beträge bis zu 100.000 Euro pro Kunde und Kreditinstitut. Dies gilt für deutsche Institute ebenso wie für ausländische Banken mit EU-Lizenz. Viele private Banken in Deutschland nehmen zusätzlich an freiwilligen Sicherungsfonds teil. Diese erweitern den Schutzumfang oft auf Millionenbeträge. Die regulatorische Sicherheit ist somit auf einem einheitlich hohen Niveau gewährleistet.
Muss ich Zinserträge auf dem Girokonto versteuern?
Ja, Zinserträge unterliegen in Deutschland der Abgeltungsteuer in Höhe von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Nutzen Sie einen Freistellungsauftrag, um den Sparer-Pauschbetrag auszuschöpfen. Dieser liegt für Einzelpersonen bei 1.000 Euro und für Ehegatten bei 2.000 Euro jährlich. Erträge innerhalb dieser Grenzen bleiben steuerfrei. Die Bank führt die Steuer bei Überschreitung des Freibetrags automatisch an das Finanzamt ab.
Kann ich mehrere Girokonten gleichzeitig führen?
Die Führung mehrerer Girokonten ist rechtlich uneingeschränkt möglich und oft strategisch sinnvoll. Sie können ein Konto für den täglichen Zahlungsverkehr und ein zweites zur Maximierung der Guthabenverzinsung nutzen. Achten Sie jedoch auf die Auswirkungen auf Ihre Bonitätsbewertung. Zu viele gleichzeitig eröffnete Konten können den SCHUFA-Score kurzfristig negativ beeinflussen. Prüfen Sie zudem die jeweiligen Bedingungen für Gebührenfreiheit, wie den monatlichen Mindestgeldeingang.
Was ist der Unterschied zwischen Guthabenzinsen und Tagesgeldzinsen?
Guthabenzinsen werden direkt auf den Saldo des Girokontos gezahlt und sind sofort für den Zahlungsverkehr verfügbar. Tagesgeldzinsen beziehen sich auf ein separates Anlagekonto ohne direkten Zahlungsverkehr. Die Zinssätze für Tagesgeld sind meist höher als die direkte Verzinsung auf dem Girokonto. Viele Banken bieten heute hybride Modelle an. Hierbei sorgt eine automatisierte Umbuchungsfunktion für die Verzinsung von Überschüssen bei gleichzeitiger täglicher Verfügbarkeit des Kapitals.
Wie funktioniert der KI-Finanzassistent von Paracini beim Kontovergleich?
Der KI-Finanzassistent analysiert Ihre Ausgabenstruktur und identifiziert ungenutzte Liquidität auf Ihrem aktuellen Konto. Er führt einen automatisierten girokonto zinsen vergleich durch und gleicht diesen mit Ihrem individuellen Nutzerprofil ab. Das System erkennt proaktiv Wechselvorteile und benachrichtigt Sie bei attraktiveren Marktkonditionen. Durch diese datengestützte Analyse identifizieren Sie Sparpotenziale und Zinsvorteile deutlich schneller als durch eine manuelle Recherche. Die Nutzung erfolgt vollständig digital und zeitsparend.
Lohnt sich ein Kontowechsel nur wegen der Zinsen?
Ein Wechsel lohnt sich besonders dann, wenn Zinsvorteile mit attraktiven Neukunden-Boni kombiniert werden. Prämien von 100 Euro bis 200 Euro, wie sie die ING oder comdirect anbieten, steigern die Gesamtrendite im ersten Jahr massiv. Berücksichtigen Sie jedoch den zeitlichen Aufwand für die Umstellung von Daueraufträgen und Lastschriften. Dank digitaler Kontenwechselhilfen ist dieser Prozess heute in etwa 12 Geschäftstagen abgeschlossen. Kalkulieren Sie den Gesamtvorteil über einen Zeitraum von mindestens 12 Monaten.


