

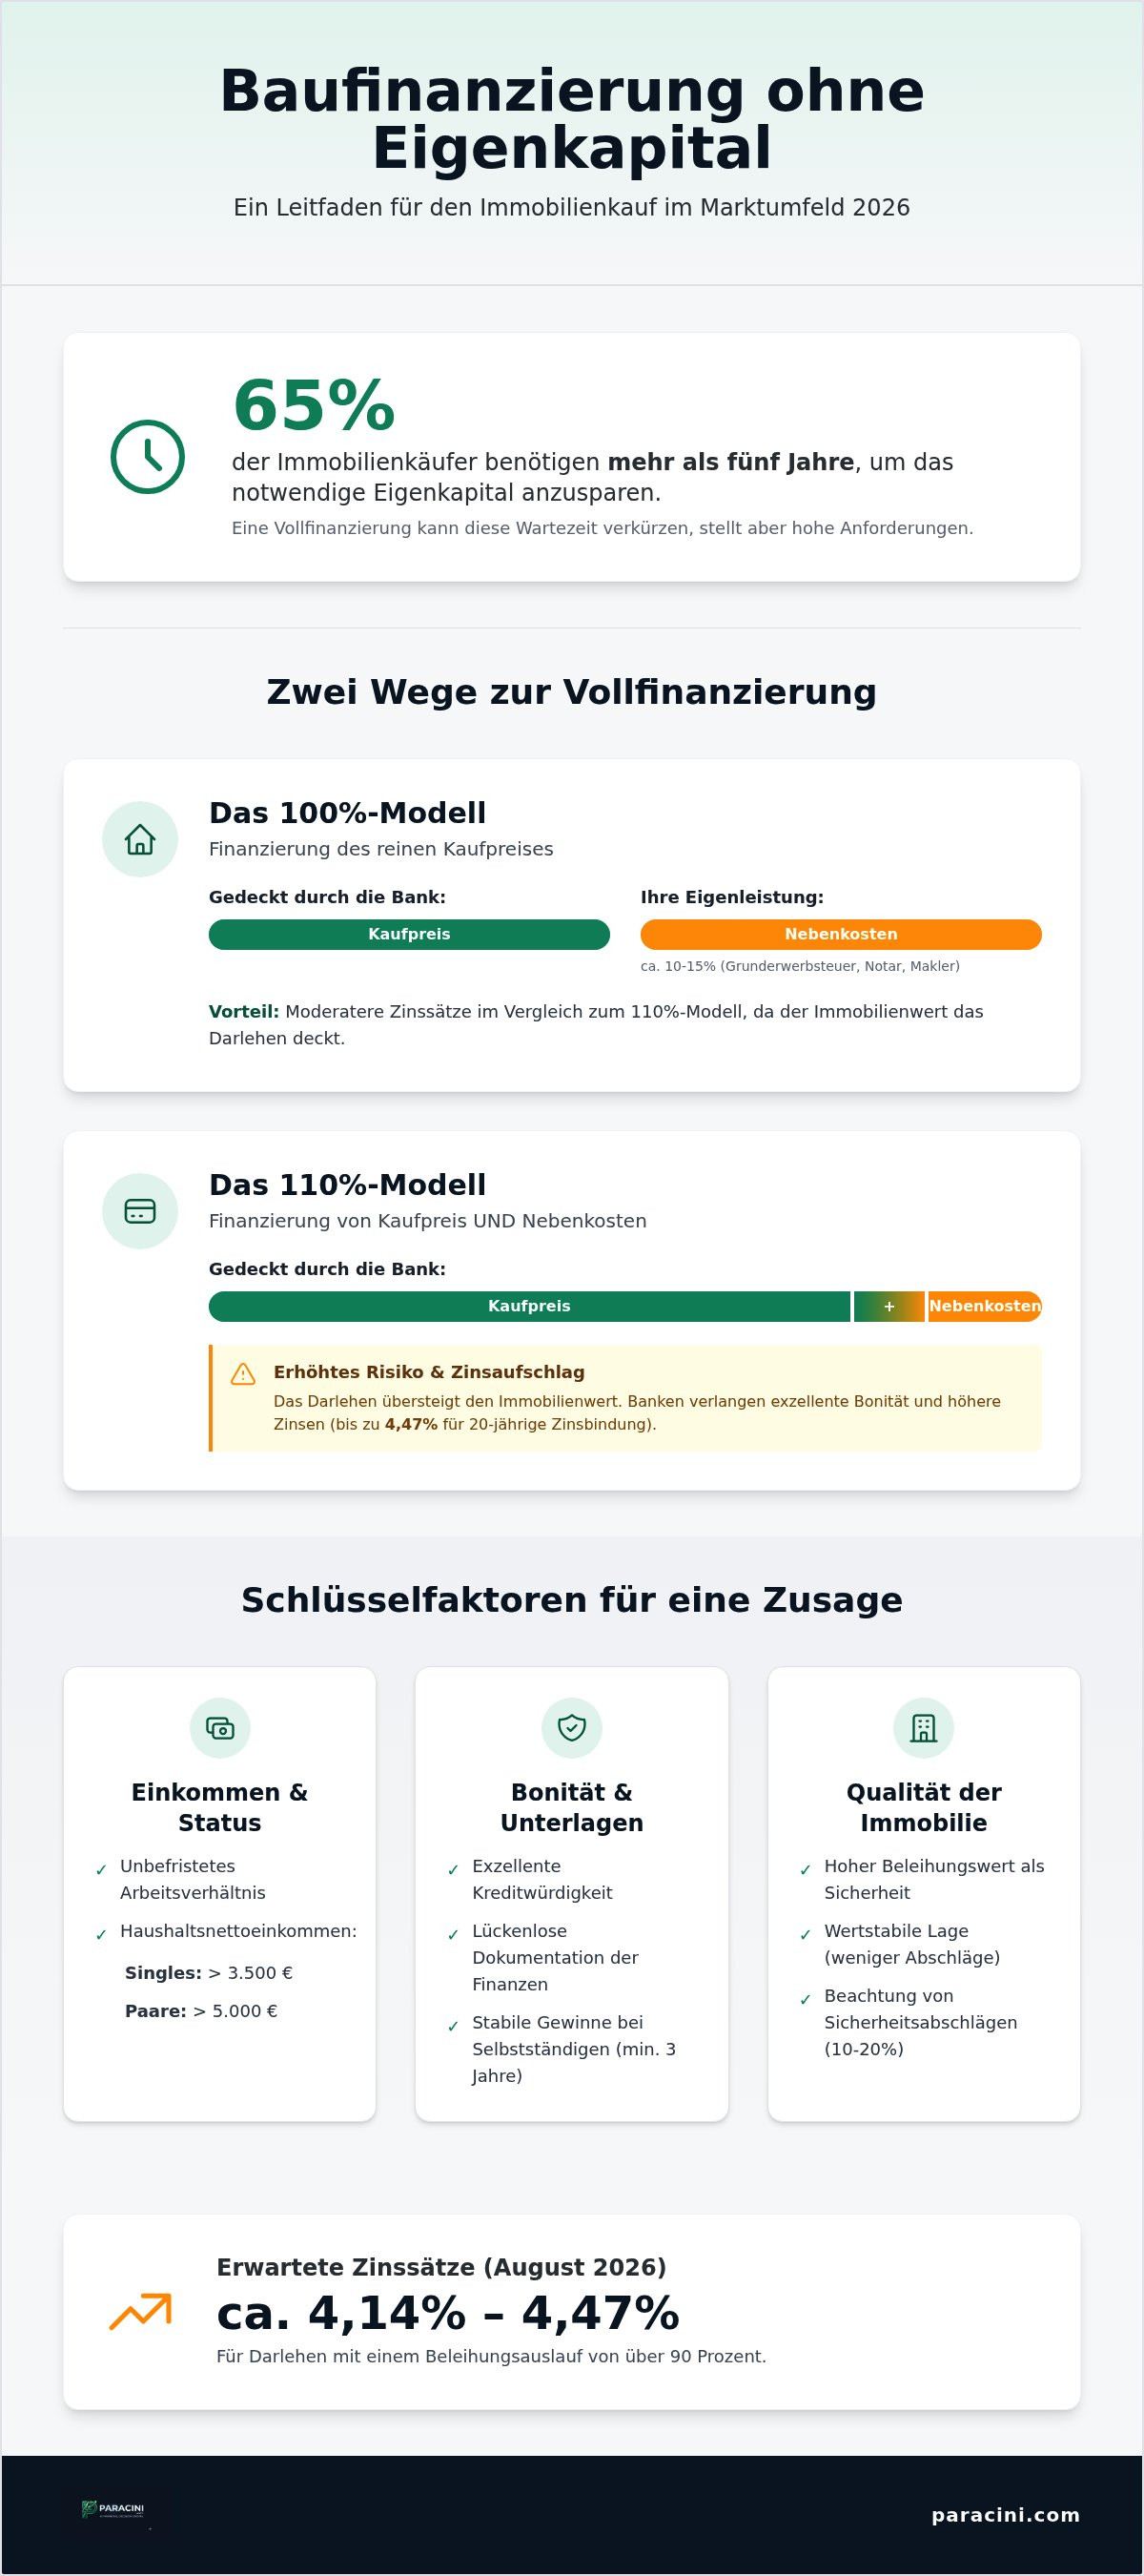
Laut einer aktuellen Studie benötigen 65 Prozent der Immobilienkäufer mehr als fünf Jahre für das Ansparen von Eigenkapital. Eine Baufinanzierung ohne Eigenkapital ermöglicht den Immobilienerwerb ohne diese lange Wartezeit. Im August 2026 liegen die Zinssätze für Darlehen mit einem Beleihungsauslauf von über 90 Prozent bei etwa 4,14 bis 4,47 Prozent. Viele Interessenten fürchten die hohen Zinsaufschläge oder eine mögliche Ablehnung durch die kreditgebende Bank. Die Sorge vor einer unkalkulierbaren monatlichen Belastung ist bei Vollfinanzierungen ein zentrales Hindernis für potenzielle Käufer.
Diese Bedenken erfordern eine sachliche Analyse der persönlichen Bonität und der Objektqualität. Dieser Leitfaden erklärt die Mechanismen der Vollfinanzierung und bietet eine strukturierte Entscheidungshilfe für den Immobilienkauf ohne Ersparnisse. Wir liefern eine transparente Kostenübersicht und vergleichen 100-Prozent-Modelle mit 110-Prozent-Modellen. Sie erhalten eine präzise Schritt-für-Schritt-Anleitung zur Beantragung sowie Informationen zu Kaufnebenkosten wie der Grunderwerbsteuer und Notargebühren. Der Fokus liegt auf einer objektiven Bewertung der Voraussetzungen und Risiken für Ihr Vorhaben im aktuellen Marktumfeld des Jahres 2026.
Wichtigste Erkenntnisse
- Differenzierung zwischen der Finanzierung des reinen Kaufpreises und der Mitfinanzierung sämtlicher Erwerbsnebenkosten.
- Identifikation der notwendigen Bonitätsmerkmale für eine erfolgreiche Baufinanzierung ohne Eigenkapital bei deutschen Kreditinstituten.
- Analyse der spezifischen Risikoprämien und deren Einfluss auf die monatliche Belastung sowie die kalkulierte Restschuld.
- Strukturierte Prüfung der Haushaltsrechnung unter Einbeziehung notwendiger Instandhaltungsrücklagen für die Immobilie.
- Einsatz digitaler Analysewerkzeuge zur objektiven Bewertung der eigenen Kreditwürdigkeit vor dem Bankgespräch.
Grundlagen der Vollfinanzierung: 100% vs. 110% Modelle
Eine baufinanzierung ohne eigenkapital bezeichnet den Erwerb einer Immobilie, bei dem der Darlehensnehmer keine eigenen liquiden Mittel in das Projekt einbringt. In der Finanzierungspraxis wird strikt zwischen zwei Hauptmodellen unterschieden. Die Grundlagen der Vollfinanzierung basieren auf der Übernahme des gesamten Kaufpreises oder zusätzlich der anfallenden Erwerbsnebenkosten durch das Kreditinstitut. Im Vergleich zum klassischen Annuitätendarlehen, bei dem Käufer idealerweise 20 Prozent der Kosten selbst tragen, entfällt hier die Ansparphase. Kreditinstitute bewerten diese Modelle im Jahr 2026 aufgrund der Marktlage und regulatorischen Vorgaben sehr differenziert.
Finanzierung des Kaufpreises (100-Prozent-Modell)
Beim 100-Prozent-Modell finanziert die Bank exakt den Kaufpreis der Immobilie. Voraussetzung für dieses Modell ist, dass der Käufer die Erwerbsnebenkosten aus eigenen Mitteln begleicht. Diese Kosten umfassen die Grunderwerbsteuer, Notar- und Grundbuchgebühren sowie die Maklerprovision. In Deutschland summieren sich diese Posten je nach Bundesland auf 10 bis 15 Prozent des Kaufpreises. Die Grunderwerbsteuer variiert dabei zwischen 3,5 und 6,5 Prozent. Der Beleihungsauslauf entspricht hierbei dem Marktwert des Objekts. Banken gewähren bei diesem Modell oft moderatere Zinssätze als bei einer Überfinanzierung. Die Sicherheit für den Kreditgeber ist höher, da der Marktwert der Immobilie das Darlehen vollständig abdeckt.
Finanzierung inklusive Nebenkosten (110-Prozent-Modell)
Das 110-Prozent-Modell deckt neben dem Kaufpreis auch die Nebenkosten ab. Diese Form der baufinanzierung ohne eigenkapital stellt ein erhöhtes Risiko für Banken dar. Der Darlehensbetrag übersteigt den realen Wert der Immobilie deutlich. Sollte es zu einer Verwertung kommen, deckt der Verkaufserlös die Restschuld in den ersten Jahren oft nicht ab. Kreditinstitute fordern daher eine exzellente Bonität und ein stabiles, überdurchschnittliches Haushaltseinkommen. Zielgruppen sind primär junge Akademiker oder Gutverdiener mit sicherem Karrierepfad. Im August 2026 liegen die Zinssätze für solche Finanzierungen bei bis zu 4,47 Prozent für 20-jährige Zinsbindungen. Interessenten sollten die monatliche Belastung vorab mit einem Hypothekenrechner individuell prüfen.
Die Verfügbarkeit solcher Finanzierungen bei deutschen Kreditinstituten ist 2026 selektiv. Nur ein Teil der Anbieter ermöglicht eine Vollfinanzierung inklusive Nebenkosten. Die Wohnimmobilienkreditrichtlinie verpflichtet Banken zu einer strengen Prüfung der Rückzahlungsfähigkeit über die gesamte Laufzeit. Im Gegensatz zum klassischen Modell ist die Tilgungsrate bei einer Vollfinanzierung meist höher angesetzt. Banken verlangen oft eine Anfangstilgung von mindestens zwei bis drei Prozent. Dies dient der schnelleren Reduktion der Restschuld, um das Risiko einer Unterdeckung zu minimieren. Die monatliche Liquiditätsbelastung steigt dadurch erheblich.
Voraussetzungen für den Hauskredit ohne Eigenkapital
Die Bewilligung einer baufinanzierung ohne eigenkapital unterliegt im Jahr 2026 strengen regulatorischen Auflagen. Kreditinstitute kompensieren das fehlende Eigenkapital durch eine intensive Prüfung der Rückzahlungswahrscheinlichkeit. Basis hierfür ist die Wohnimmobilienkreditrichtlinie. Diese schreibt vor, dass die Kreditwürdigkeit des Darlehensnehmers über die gesamte voraussichtliche Laufzeit gegeben sein muss. Banken fordern daher eine lückenlose Dokumentation der finanziellen Verhältnisse und eine überdurchschnittliche Bonität.
Einkommens- und Beschäftigungsstatus
Ein unbefristetes Arbeitsverhältnis außerhalb der Probezeit ist für die meisten Kreditgeber eine zwingende Voraussetzung. Im Jahr 2026 fordern Banken für eine Vollfinanzierung oft ein Haushaltsnettoeinkommen, das deutlich über dem Bundesdurchschnitt liegt. Für Singles beginnt die Akzeptanzgrenze häufig bei 3.500 Euro netto, während Paare oft mindestens 5.000 Euro nachweisen müssen. Selbstständige stehen vor größeren Hürden. Sie müssen stabile Gewinne über mindestens drei abgeschlossene Geschäftsjahre belegen. Befristete Arbeitsverträge führen ohne zusätzliche Mitantragsteller fast ausnahmslos zur Ablehnung des Gesuchs.
Die Rolle der Immobilienbewertung
Die Immobilie dient der Bank als Primärsicherheit. Bankinterne Gutachter ermitteln den Beleihungswert oft deutlich unter dem tatsächlichen Kaufpreis. In strukturschwachen Regionen nehmen Institute Sicherheitsabschläge von 10 bis 20 Prozent vor. Ein entscheidender Faktor im Jahr 2026 ist der Energieausweis. Immobilien mit schlechten Effizienzklassen (G oder H) werden aufgrund drohender Sanierungskosten und künftiger gesetzlicher Anforderungen kaum noch ohne Eigenkapital finanziert. Objekte in A-Lagen wie München, Hamburg oder Berlin haben hingegen bessere Chancen auf eine Zusage.
Neben dem Einkommen ist ein exzellenter SCHUFA-Score unverzichtbar. Kreditinstitute bewerten bereits geringfügige Unregelmäßigkeiten in der Zahlungshistorie als hohes Risiko. Bestehende Konsumkredite oder Leasingverträge reduzieren den monatlichen Spielraum in der Haushaltsrechnung. Um die Wahrscheinlichkeit einer Zusage zu erhöhen, können Zusatzsicherheiten eingebracht werden. Hierzu zählen:
- Verpfändung von kapitalbildenden Lebens- oder Rentenversicherungen.
- Einbindung bonitätsstarker Bürgen oder zweiter Darlehensnehmer.
- Abtretung von Guthaben auf Bausparverträgen oder Wertpapierdepots.
- Zusätzliche Grundschulden auf bereits abbezahlten Immobilien von Verwandten.
Die Prüfung dieser Kriterien erfolgt heute oft automatisiert. Vor dem Gespräch mit einem Berater empfiehlt sich eine eigenständige Analyse der finanziellen Kapazitäten. Nutzen Sie unsere Finanzrechner, um Ihre Haushaltsrechnung objektiv gegenüberzustellen und Ihren finanziellen Spielraum präzise zu ermitteln.
Zinskosten und Risikofaktoren der Eigenkapitallosen Finanzierung
Eine baufinanzierung ohne eigenkapital ist mit signifikant höheren Kosten verbunden. Kreditinstitute berechnen für das erhöhte Ausfallrisiko eine sogenannte Risikoprämie. Diese Prämie schlägt sich direkt im Nominalzins nieder. Da die Bank keine Sicherheit durch Eigenmittel hat, dient allein das Objekt als Pfand. Liegt die Darlehenssumme über dem Beleihungswert, steigen die Zinskosten drastisch an. Im August 2026 müssen Kreditnehmer bei einer Vollfinanzierung mit Zinssätzen zwischen 4,14 und 4,47 Prozent rechnen. Dies entspricht einem Aufschlag von oft mehr als 0,5 Prozentpunkten gegenüber Finanzierungen mit 20 Prozent Eigenkapital.
Zinsaufschläge und Effektivzins-Vergleich
Die Zinsgestaltung korreliert direkt mit dem Beleihungsauslauf. Ein höherer Anteil an Fremdkapital führt zu einer schlechteren Konditionierung. Kreditnehmer zahlen über die gesamte Laufzeit zehntausende Euro mehr an Zinsen. Eine höhere Tilgungsrate von mindestens zwei bis drei Prozent ist hierbei oft obligatorisch. Dies erhöht die monatliche Liquiditätsbelastung massiv. Kleine Zinsunterschiede haben durch den hohen Darlehensbetrag eine enorme Hebelwirkung auf die Gesamtkosten. Für eine präzise Kalkulation verschiedener Szenarien bietet sich unser Kreditrechner an. Hier lassen sich die Auswirkungen von Zinsaufschlägen auf die monatliche Rate direkt visualisieren.
Langfristige Finanzstabilität und Restschuld
Das größte Risiko einer Vollfinanzierung ist die Entstehung von negativem Eigenkapital. Sinken die Immobilienpreise, übersteigt die Restschuld den aktuellen Marktwert des Objekts. Ein notwendiger Verkauf führt in diesem Fall zu einer verbleibenden Verschuldung ohne Gegenwert. Zudem besteht ein erhebliches Zinsänderungsrisiko. Nach Ablauf der ersten Zinsbindungsfrist ist die Restschuld bei einer baufinanzierung ohne eigenkapital noch sehr hoch. Steigen die Marktzinsen bis zum Zeitpunkt der Anschlussfinanzierung, kann die neue Rate die finanzielle Leistungsfähigkeit übersteigen. Eine Anschlussfinanzierung zu ungünstigeren Konditionen gefährdet das gesamte Projekt.
Zur Absicherung der Finanzstabilität sind flankierende Maßnahmen unverzichtbar. Eine Risikolebensversicherung schützt Hinterbliebene vor dem Verlust der Immobilie. Eine Berufsunfähigkeitsversicherung sichert die Ratenzahlung bei Erwerbsunfähigkeit ab. Kreditnehmer sollten zudem auf flexible Sondertilgungsrechte achten. Diese ermöglichen es, außerplanmäßige Einnahmen zur schnelleren Reduktion der Restschuld zu nutzen. Ohne diese Optionen bleibt die Bindung an das hohe Darlehen starr und unflexibel. Eine sorgfältige Risikoanalyse bildet die Basis für eine nachhaltige Entscheidung.
Kalkulations-Checkliste: Ist eine Vollfinanzierung für Sie tragbar?
Die Entscheidung für eine baufinanzierung ohne eigenkapital erfordert eine mathematische Präzision. Da kein Kapitalpuffer vorhanden ist, muss die monatliche Liquidität jederzeit gesichert sein. Eine detaillierte Haushaltsrechnung bildet das Fundament für eine nachhaltige Finanzierung. Käufer müssen hierbei nicht nur die aktuelle Kreditrate, sondern auch künftige Lebenshaltungskosten und unvorhergesehene Ausgaben berücksichtigen. Die Bank prüft diese Zahlen im Jahr 2026 sehr genau.
Schritt-für-Schritt Haushaltsanalyse
Listen Sie sämtliche fixen und variablen Kostenblöcke der letzten zwölf Monate auf. Hierzu zählen Versicherungen, Mobilitätskosten, Abonnements und Freizeitaktivitäten. Das frei verfügbare Einkommen ergibt sich nach Abzug aller Ausgaben sowie einer Pauschale für Lebenshaltungskosten von Ihrem Nettoeinkommen. Planen Sie einen Sicherheitspuffer von mindestens 10 bis 15 Prozent dieses Betrags ein. Ein tieferes Verständnis für die Baufinanzierung 2026 Grundlagen hilft Ihnen, die langfristige Tragfähigkeit besser einzuschätzen.
Ein oft unterschätzter Faktor sind die Instandhaltungsrücklagen. Bei einer Immobilie fallen ab dem ersten Tag Abnutzungen an. Kalkulieren Sie pro Quadratmeter Wohnfläche mindestens 1,50 Euro bis 2,00 Euro monatlich ein. Diese Summe muss zusätzlich zur Kreditrate und den Nebenkosten wie Strom, Wasser und Heizung erwirtschaftet werden. Bei einer 100-Quadratmeter-Wohnung bedeutet dies eine zusätzliche Belastung von bis zu 200 Euro monatlich. Ohne diese Rücklage führen notwendige Reparaturen schnell zur Überschuldung.
Fördermittel und Zusatzfinanzierungen
Staatliche Förderungen reduzieren die monatliche Zinslast effektiv. Die Kreditanstalt für Wiederaufbau (KfW) bietet Programme wie das Wohneigentumsprogramm (124) an. Diese Darlehen lassen sich mit dem Bankkredit kombinieren. Auch regionale Förderinstitute der Bundesländer, beispielsweise die NRW.BANK oder die L-Bank, unterstützen den Immobilienerwerb. In vielen Fällen ist hierfür kein Eigenkapital erforderlich, sofern bestimmte Einkommensgrenzen eingehalten werden. Prüfen Sie zudem die Option eines Arbeitgeberdarlehens oder privater Darlehen aus dem familiären Umfeld. Diese können als Eigenkapitalersatz gewertet werden und den Zinssatz für das Hauptdarlehen senken.
Die Ermittlung des maximalen Kaufpreises sollte immer von der Wunschrate ausgehen. Rechnen Sie rückwärts. Welchen Kreditbetrag erhalten Sie für Ihre monatlich leistbare Rate bei einem Zinssatz von 4,5 Prozent und 2 Prozent Tilgung? Berücksichtigen Sie dabei unbedingt die Erwerbsnebenkosten, die bis zu 15 Prozent des Kaufpreises betragen können. Nutzen Sie unsere digitalen Budgetplaner und Finanzrechner, um diese Analyse objektiv und strukturiert durchzuführen. Eine präzise Vorbereitung minimiert das Risiko einer Ablehnung durch die Bank.
Digitale Tools und KI-Analyse zur Finanzierungsoptimierung
Die technologische Entwicklung im Jahr 2026 ermöglicht bei einer baufinanzierung ohne eigenkapital eine Transparenz, die früher unerreichbar war. Datengetriebene Entscheidungen ersetzen heute vage Schätzungen. Digitale Werkzeuge strukturieren den gesamten Prozess von der ersten Budgetplanung bis zur finalen Zusage. Dies minimiert das Risiko einer Ablehnung und optimiert die Konditionen durch einen objektiven Marktüberblick. Banken bevorzugen Antragsteller, die ihre finanzielle Situation präzise dokumentieren können.
Bonität optimieren mit dem KI Finanzassistenten
Der Einsatz von Algorithmen zur Bonitätsprüfung ist heute Branchenstandard. Ein KI-Finanzassistent analysiert Ihre Kontobewegungen automatisiert und kategorisiert sämtliche Ausgaben. Er identifiziert ungenutzte Sparpotenziale und bewertet Ihre Kreditwürdigkeit aus der Perspektive potenzieller Geldgeber. Nutzer korrigieren so Schwachstellen in der Haushaltsführung oft Monate vor dem eigentlichen Bankgespräch. Ein strukturierter Überblick über die eigenen Finanzen erhöht die Wahrscheinlichkeit einer Zusage erheblich. Gehen Sie für eine erste Analyse direkt zum KI Finanzassistenten.
Effizienter Marktvergleich 2026
Einzelanfragen bei lokalen Hausbanken sind zeitaufwendig und führen oft zu suboptimalen Ergebnissen. Neutrale Vermittlungsplattformen vergleichen im Jahr 2026 die Konditionen von über 600 Anbietern in Echtzeit. Ein digitaler Vorab-Check verhindert zudem unnötige Kreditanfragen, die Ihren SCHUFA-Score negativ beeinflussen könnten. Zur präzisen Ermittlung Ihrer individuellen Zinskonditionen empfiehlt sich die Nutzung des Hypothekenrechners. Plattformen bieten hierbei einen entscheidenden Vorteil durch den Zugriff auf überregionale Sonderkontingente.
Die Vorbereitung der Unterlagen erfolgt heute vollständig digital über gesicherte Schnittstellen. Eine strukturierte digitale Dokumentenmappe beschleunigt die Bearbeitungszeit der Kreditinstitute massiv. Vollständigkeit ist bei einer baufinanzierung ohne eigenkapital ein kritisches Erfolgskriterium für die Risikoprüfung. Banken werten professionell aufbereitete Anfragen als Zeichen für eine hohe finanzielle Zuverlässigkeit des Darlehensnehmers. Moderne Systeme ermöglichen zudem den direkten Import von Gehaltsnachweisen und Objektdaten, was die Fehlerquote im Antragsprozess gegen Null senkt. Effizienz und Transparenz bilden somit die Basis für Ihren erfolgreichen Immobilienkauf.
Strategische Planung für Ihren Immobilienkauf 2026
Die Realisierung einer baufinanzierung ohne eigenkapital erfordert im Jahr 2026 eine mathematisch fundierte Vorbereitung. Zentrale Erfolgsfaktoren sind ein überdurchschnittliches Haushaltseinkommen und eine erstklassige Objektqualität. Kreditnehmer sollten die Zinsaufschläge für Vollfinanzierungen genau kalkulieren und ausreichende Puffer für Instandhaltungen einplanen. Die Berücksichtigung regionaler Förderprogramme kann die monatliche Belastung zusätzlich senken. Eine strukturierte Analyse der monatlichen Ausgaben schafft die notwendige Transparenz für eine nachhaltige Kreditentscheidung.
Moderne digitale Werkzeuge unterstützen Sie bei diesem Prozess effizient. Ein neutraler Vergleich von über 600 Banken ermöglicht den Zugriff auf optimale Marktkonditionen. Die Integration einer KI-gestützten Haushaltsanalyse identifiziert Sparpotenziale und bewertet Ihre Kreditwürdigkeit objektiv. Durch die digitale Dokumentenmappe beschleunigen Sie zudem den gesamten Beantragungsprozess bei den Kreditinstituten erheblich. Nutzen Sie unsere kostenlosen Finanzrechner für Ihre individuelle Planung und sichern Sie Ihr Vorhaben professionell ab. Eine präzise Vorbereitung führt Sie sicher zum Ziel.
Jetzt Baufinanzierung berechnen und KI-Analyse starten
Häufig gestellte Fragen (FAQ)
Ist eine Baufinanzierung ohne Eigenkapital 2026 noch möglich?
Ja, eine Vollfinanzierung ist auch im Jahr 2026 weiterhin möglich. Sie ist jedoch an selektive Kriterien der Kreditinstitute gebunden. Banken finanzieren bevorzugt wertstabile Objekte in sehr gutem Zustand und in A-Lagen. Ein hohes, gesichertes Haushaltseinkommen bleibt die Grundvoraussetzung für eine positive Entscheidung.
Wie hoch muss das Nettoeinkommen für eine Vollfinanzierung sein?
Das erforderliche Nettoeinkommen korreliert direkt mit der Darlehenssumme. Als allgemeiner Richtwert für eine baufinanzierung ohne eigenkapital gelten 3.500 Euro für Singles und 5.000 Euro für Paare. Die monatliche Kreditrate sollte hierbei 40 Prozent des verfügbaren Nettoeinkommens nicht überschreiten, um die langfristige Tragfähigkeit zu sichern.
Welche Zinsaufschläge muss ich ohne Eigenkapital akzeptieren?
Ohne Eigenkapital liegen die Zinssätze oft 0,5 bis 1,0 Prozentpunkte über den Standardkonditionen mit 20 Prozent Eigenmitteleinsatz. Im August 2026 bewegen sich die Sätze für Vollfinanzierungen je nach Zinsbindung zwischen 4,14 und 4,47 Prozent. Diese Risikoprämie kompensiert das höhere Ausfallrisiko für das Kreditinstitut bei einem Beleihungsauslauf über 90 Prozent.
Zählt ein Bausparvertrag als Eigenkapital?
Das angesparte Guthaben eines Bausparvertrags wird als klassisches Eigenkapital gewertet. Der spätere Darlehensanspruch zählt hingegen zum Fremdkapital. Ein zuteilungsreifer Vertrag verbessert die Finanzierungsstruktur erheblich und kann die Zinskonditionen des Hauptdarlehens durch eine bessere Rangstelle im Grundbuch positiv beeinflussen.
Kann ich die Kaufnebenkosten über einen Ratenkredit finanzieren?
Die Finanzierung der Nebenkosten über einen separaten Ratenkredit ist theoretisch möglich, wird aber von vielen Banken kritisch bewertet. Diese zusätzliche Belastung erhöht die monatlichen Fixkosten massiv und verschlechtert die Haushaltsrechnung. Eine transparente Darstellung aller Verbindlichkeiten ist für die Bonitätsprüfung im Jahr 2026 unverzichtbar.
Was passiert, wenn der Immobilienwert unter die Kreditsumme fällt?
In diesem Fall entsteht ein negatives Eigenkapital (Negative Equity). Bei einem notwendigen Verkauf deckt der Erlös die verbleibende Restschuld nicht ab. Zudem erschwert dies die Anschlussfinanzierung nach Ablauf der Zinsbindung, da die Sicherheit für die Bank nicht mehr den gesamten Darlehensbetrag abdeckt.
Welche Banken bieten Vollfinanzierungen in Deutschland an?
Mehrere bundesweit tätige Geschäftsbanken, Direktbanken und spezialisierte Vermittler ermöglichen Vollfinanzierungen. Die Akzeptanz variiert stark je nach Region und individueller Kreditwürdigkeit des Antragstellers. Ein neutraler Marktvergleich identifiziert die aktuell verfügbaren Optionen bei über 600 Anbietern und verhindert unnötige Kreditanfragen.
Wie beeinflusst der Energieeffizienzstandard die Finanzierungschancen?
Der Energieeffizienzstandard ist 2026 ein zentrales Entscheidungskriterium für eine baufinanzierung ohne eigenkapital. Immobilien der Klassen A bis C haben deutlich höhere Chancen auf eine Zusage. Objekte mit schlechten Werten wie G oder H werden aufgrund drohender Sanierungskosten und künftiger gesetzlicher Anforderungen oft abgelehnt.


