

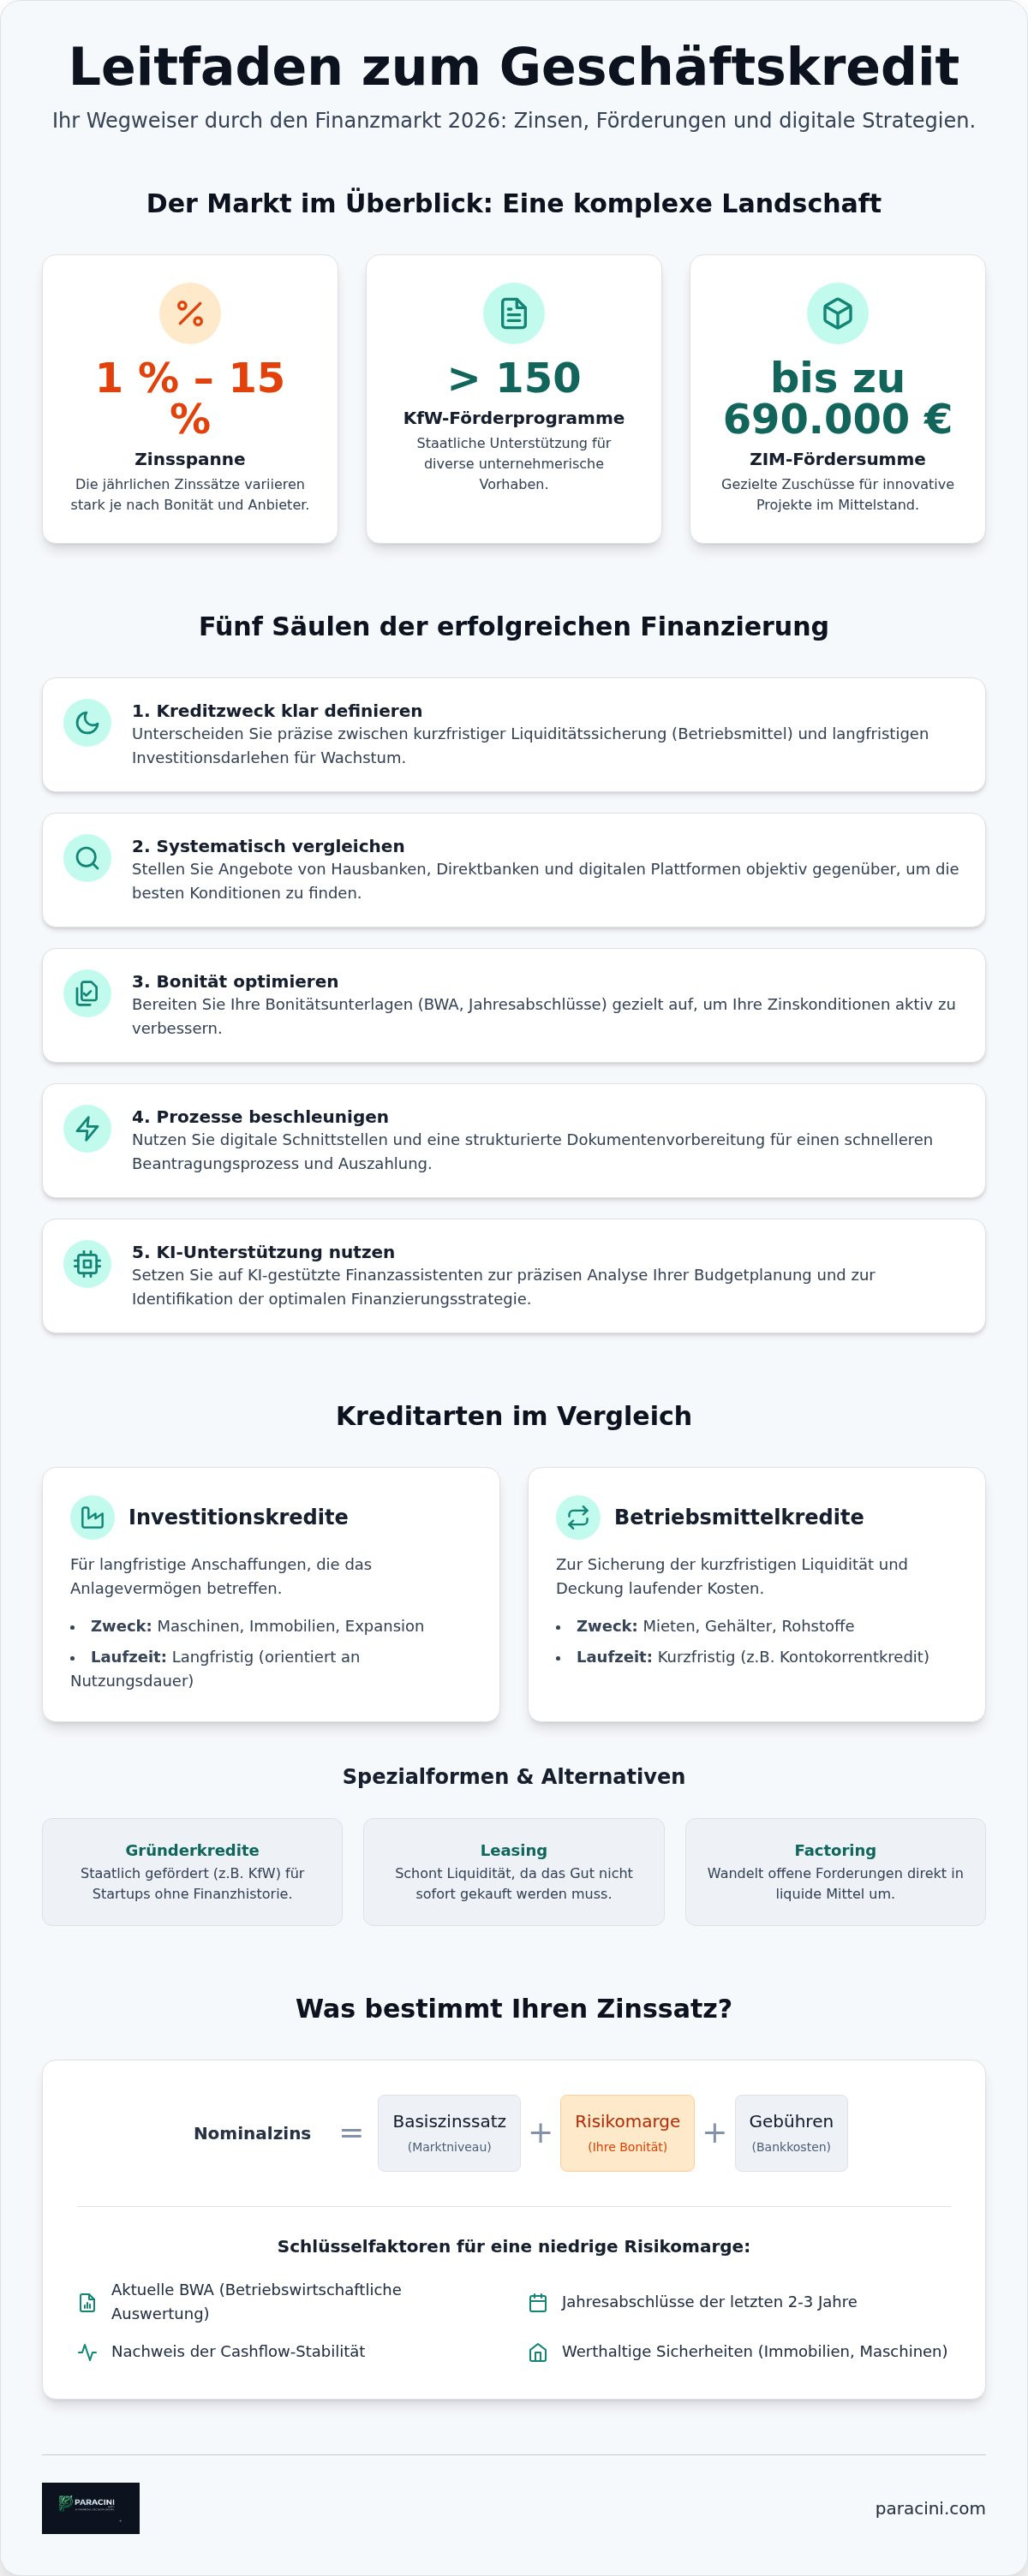
Über 150 Förderprogramme der KfW und Zinssätze zwischen 1 % und 15 % machen den Finanzmarkt 2026 unübersichtlich. Ein präziser geschäftskredit vergleich ist für Unternehmen daher keine Option, sondern eine Notwendigkeit zur Sicherung der Liquidität. Oft scheitern Vorhaben jedoch an komplexen Antragsverfahren oder der Sorge vor negativen Auswirkungen auf die Bonität.
Sie suchen nach Planungssicherheit und niedrigen Gesamtkosten für Ihre Investitionen. Das ist nachvollziehbar, da die Marktkonditionen durch die Digitalisierung und Dekarbonisierung volatil bleiben. Dieser Artikel bietet Ihnen einen strukturierten Leitfaden zur Identifikation und Beantragung der passenden Finanzierung. Wir nutzen dabei aktuelle Marktdaten und berücksichtigen den Einfluss KI-gestützter Analysen auf Ihre Kreditentscheidung.
Sie erhalten einen detaillierten Überblick über Anbieter wie Teylor oder die Commerzbank sowie Informationen zu staatlichen Zuschüssen wie dem ZIM-Programm mit Fördersummen bis zu 690.000 Euro. Wir zeigen Ihnen den Weg von der ersten Marktsichtung bis zur schnellen Auszahlung auf Ihr Geschäftskonto.
Wichtigste Erkenntnisse
- Differenzieren Sie zwischen kurzfristiger Liquiditätssicherung und langfristigen Investitionsdarlehen zur zielgerichteten Kapitalbeschaffung.
- Ein systematischer geschäftskredit vergleich ermöglicht die objektive Gegenüberstellung von Hausbanken, Direktbanken und digitalen Plattformen.
- Optimieren Sie Ihre Zinskonditionen durch eine gezielte Aufbereitung Ihrer Bonitätsunterlagen und die Berücksichtigung aktueller Marktzinsen.
- Beschleunigen Sie den Beantragungsprozess durch die Nutzung digitaler Schnittstellen und eine strukturierte Dokumentenvorbereitung.
- Nutzen Sie KI-gestützte Finanzassistenten zur präzisen Analyse Ihrer Budgetplanung und zur Identifikation der optimalen Finanzierungsstrategie.
Grundlagen des Geschäftskredits: Definition und Kategorisierung
Ein Geschäftskredit ist ein zweckgebundenes Darlehen, das sich an juristische Personen, Personengesellschaften und Einzelunternehmer richtet. Die bereitgestellten Mittel dienen ausschließlich betrieblichen Zwecken. Im Kern geht es um die Bereitstellung von Fremdkapital zur Steigerung der unternehmerischen Handlungsfähigkeit. Die Grundlagen der Unternehmensfinanzierung definieren diese Form der Kapitalbeschaffung als wesentliches Instrument der Außenfinanzierung. Im Jahr 2026 ist der Markt durch eine hohe Spreizung der Zinssätze geprägt. Aktuelle Marktdaten zeigen eine Spanne von 1 % bis zu 15 % pro Jahr. Ein systematischer geschäftskredit vergleich ist daher essenziell, um die Kostenstruktur verschiedener Anbieter objektiv zu bewerten.
Die Rechtsform des Unternehmens beeinflusst die Kreditvergabe maßgeblich. Bei einer GmbH steht die Haftungsbeschränkung im Fokus, was Kreditinstitute oft durch die Forderung nach zusätzlichen Sicherheiten oder Bürgschaften kompensieren. Einzelunternehmer und Gesellschafter einer GbR haften hingegen direkt mit ihrem Privatvermögen. Diese unterschiedlichen Haftungsverhältnisse führen zu differenzierten Risikobewertungen in den Scoring-Verfahren der Banken. Die Marktsituation 2026 erfordert zudem eine Berücksichtigung der dualen Transformation. Finanzierungen für Digitalisierungsprojekte und Dekarbonisierungsmaßnahmen genießen derzeit oft priorisierte Konditionen.
Investitionskredite vs. Betriebsmittelkredite
Unternehmen nutzen Investitionskredite primär für das Anlagevermögen. Dazu zählen die Anschaffung von Maschinen, Immobilien oder die Finanzierung von Expansionen. Die Laufzeiten sind langfristig angelegt und orientieren sich meist an der betriebsgewöhnlichen Nutzungsdauer des Investitionsobjekts. Im Gegensatz dazu dienen Betriebsmittelkredite der Sicherung der kurzfristigen Liquidität. Sie decken laufende Kosten wie Mieten, Gehälter oder den Einkauf von Rohstoffen. Ein Kontokorrentkredit bietet im unternehmerischen Alltag die höchste Flexibilität, um saisonale Schwankungen im Cashflow auszugleichen. Die Zinsen liegen hierbei jedoch meist deutlich über denen fester Darlehen.
Spezialformen: Gründerkredite und Leasing-Alternativen
Existenzgründer und Startups stehen vor der Hürde fehlender historischer Finanzdaten. Spezielle Förderprogramme, wie das KfW-StartGeld (Programm 067), bieten hier Lösungen durch Haftungsfreistellungen für die Hausbank. Neben dem klassischen Kredit existieren alternative Finanzierungsformen wie Leasing oder Factoring. Leasing schont die Liquidität, da das Investitionsgut nicht sofort vollständig bezahlt werden muss. Factoring wandelt offene Forderungen unmittelbar in liquide Mittel um. Zur Vorbereitung Ihrer Finanzierungsstrategie ist eine präzise Kalkulation notwendig. Mit dem Paracini Kreditrechner ermitteln Sie verschiedene Szenarien für Ihre Planung. Ein fundierter geschäftskredit vergleich sollte diese Spezialformen einbeziehen, um die optimale Kapitalstruktur für Ihr Vorhaben zu identifizieren.
Konditionen und Bonität: Determinanten des Zinssatzes
Die Zinskonditionen einer Unternehmensfinanzierung folgen einer mathematischen Logik. Der Nominalzins setzt sich primär aus dem Basiszinssatz, einer individuellen Risikomarge und den Bearbeitungsgebühren zusammen. Während der Basiszinssatz durch das allgemeine Marktniveau definiert wird, spiegelt die Risikomarge das Ausfallrisiko Ihres Unternehmens wider. Ein systematischer geschäftskredit vergleich zeigt, dass die Margen zwischen verschiedenen Instituten erheblich variieren können. Kreditgeber nutzen für die Kalkulation interne Ratings sowie Auskünfte externer Ratingagenturen. Diese Bewertungen bestimmen, ob Sie Top-Konditionen erhalten oder mit Risikoaufschlägen rechnen müssen.
Die betriebswirtschaftliche Auswertung (BWA) ist das zentrale Dokument im Prüfungsprozess. Sie liefert der Bank zeitnahe Einblicke in Ihre aktuelle Ertragslage und Kostenstruktur. Gemeinsam mit den Jahresabschlüssen der letzten zwei bis drei Jahre bildet sie das Fundament für die Kreditentscheidung. Banken analysieren hierbei besonders die Cashflow-Stabilität und den Verschuldungsgrad. Eine lückenlose Dokumentation signalisiert Professionalität und reduziert die Bearbeitungszeit. Werthaltige Sicherheiten wie Immobilien, Maschinenparks oder Globalzessionen von Forderungen wirken sich zusätzlich positiv auf den effektiven Jahreszins aus. Sie dienen dem Kreditgeber als Rückfallposition und senken das kalkulatorische Risiko.
Bonitätsprüfung und Schufa im geschäftlichen Kontext
Das geschäftliche Scoring unterscheidet sich grundlegend von der privaten Bonitätsprüfung. Banken ziehen für Unternehmen spezialisierte Auskunfteien wie Creditreform oder CRIF Bürgel heran. Diese bewerten Faktoren wie Branchenrisiko, Zahlungsweise und Unternehmensalter. Dennoch bleibt die Schufa relevant, da bei Personengesellschaften und Einzelunternehmern oft auch die private Bonität der Inhaber geprüft wird. Sie können Ihr Rating aktiv verbessern, indem Sie Skontofristen nutzen und eine transparente Informationspolitik gegenüber Auskunfteien pflegen. Detaillierte Einblicke in die Mechanismen der Bonitätsbewertung bietet unser Artikel über Kredit ohne Schufa: Mythen und Realität.
Die Bedeutung von Eigenkapital und Sicherheiten
Die Umsetzung von Basel IV im Jahr 2026 führt zu strengeren Eigenkapitalanforderungen für Banken. Dies erhöht den Druck auf Unternehmen, eine solide Eigenkapitalquote vorzuweisen. Eine Quote von über 20 % gilt oft als Richtwert für attraktive Konditionen. Fehlendes Eigenkapital kann durch persönliche Bürgschaften oder Sachsicherheiten teilweise kompensiert werden. Ergänzend dazu reduzieren staatliche Förderprogramme der KfW das Risiko für die finanzierende Bank durch Haftungsfreistellungen. Ein fundierter geschäftskredit vergleich sollte daher stets prüfen, ob Förderdarlehen in die Finanzierungsstruktur integriert werden können. Nutzen Sie unsere Finanz-Tools, um Ihre aktuelle Kapitalstruktur objektiv zu bewerten und die Verhandlungsposition gegenüber Kreditgebern zu stärken.
Geschäftskredit Vergleich: Banken vs. Förderprogramme
Ein objektiver geschäftskredit vergleich erfordert die Analyse unterschiedlicher Institutstypen. Hausbanken bieten eine intensive persönliche Beratung, während Direktbanken durch Schnelligkeit und schlanke Prozesse punkten. Förderinstitute wie die KfW integrieren staatliche Unterstützung in die Finanzierung. Die Wahl hängt primär von der Dringlichkeit des Kapitalbedarfs und der Komplexität des Vorhabens ab. Für eine erste Marktanalyse und den direkten Konditionsvergleich ist die Nutzung des Paracini Tarifchecks für Kredite ein effizienter Startpunkt. Hierbei sollten Sie nicht nur auf den Nominalzins achten. Flexibilität bei Sondertilgungen und die Dauer der Zinsbindung sind entscheidende Faktoren für die langfristige Planungssicherheit.
Die Marktsituation 2026 zeigt deutliche Unterschiede bei den Zugangshürden. Viele Kreditgeber setzen einen Mindestumsatz von 50.000 Euro pro Jahr voraus. Während klassische Banken oft Sicherheiten in Form von Immobilien fordern, fokussieren sich digitale Anbieter stärker auf den aktuellen Cashflow. Ein systematischer Vergleich deckt diese Akzeptanzkriterien frühzeitig auf und vermeidet unnötige Kreditanfragen, die das Rating belasten könnten.
Förderkredite der KfW und regionaler Förderbanken
Die staatliche Förderung bildet eine tragende Säule der Unternehmensfinanzierung. Die KfW stellt über 150 verschiedene Programme bereit. Ein zentrales Merkmal ist die Haftungsfreistellung von bis zu 80 % für die durchleitende Bank. Das reduziert das Ausfallrisiko des Instituts und erhöht Ihre Kreditchancen. Das Programm ERP-Gründerkredit – StartGeld (067) ermöglicht beispielsweise Finanzierungen bis zu 125.000 Euro für junge Unternehmen. Für größere Vorhaben bietet das Programm Universell (300) Volumina bis zu 25 Millionen Euro. Der Antrag erfolgt meist über das Hausbankprinzip. Lokale Institute prüfen das Vorhaben und leiten den Antrag weiter. Ergänzend dazu können Programme wie das Zentrale Innovationsprogramm Mittelstand (ZIM) genutzt werden. Hier liegen die Kostengrenzen für Einzelprojekte bei bis zu 690.000 Euro.
Direktbanken und Fintech-Lösungen im Vergleich
Digitale Plattformen haben die Prozessgeschwindigkeit revolutioniert. Anbieter wie Teylor treffen Kreditentscheidungen teilweise innerhalb von 10 Minuten. Die technologische Basis bildet das Open-Banking. Algorithmen analysieren Kontobewegungen in Echtzeit. Das ersetzt die manuelle Prüfung zahlreicher Papierbelege. In einem geschäftskredit vergleich überzeugen Fintechs durch Transparenz und minimale Bearbeitungszeiten. Die Servicequalität unterscheidet sich jedoch von klassischen Banken. Die Beratung ist meist standardisiert und erfolgt rein digital oder telefonisch. Für standardisierte Betriebsmittelkredite ist dieser Weg ideal. Komplexe Investitionsvorhaben erfordern hingegen oft die tiefere Branchenexpertise spezialisierter Firmenkundenberater in Filialbanken.
Der Beantragungsprozess: Unterlagen und digitale Abwicklung
Die Effizienz einer Finanzierungsanfrage hängt maßgeblich von der Datenqualität ab. Ein systematischer geschäftskredit vergleich liefert nur dann belastbare Ergebnisse, wenn die zugrunde liegenden Unternehmensdaten aktuell und vollständig vorliegen. Der Prozess beginnt mit der unverbindlichen Anfrage. Hierbei gleichen Algorithmen Ihr Anforderungsprofil mit den Annahmerichtlinien der Kreditgeber ab. Bei größeren Volumina rücken qualitative Faktoren in den Fokus. Ein fundierter Businessplan sowie eine detaillierte Liquiditätsplanung sind für Summen oberhalb von 100.000 Euro unverzichtbar. Sie dienen dem Kreditgeber zur Validierung der Tilgungsfähigkeit über die gesamte Laufzeit und reduzieren das Risiko von Nachforderungen während der Prüfung.
Moderne Plattformen nutzen 2026 konsequent digitale Identifikationsverfahren. Das VideoIdent-Verfahren ersetzt den zeitaufwendigen Gang zur Postfiliale. Die abschließende Vertragsunterzeichnung erfolgt mittels qualifizierter elektronischer Signatur (QES). Diese medienbruchfreie Abwicklung verkürzt die Zeitspanne bis zur Valutierung des Kapitals erheblich. Während klassische Institute oft mehrere Wochen für die finale Prüfung benötigen, realisieren Fintech-Anbieter Auszahlungen teilweise innerhalb von 48 Stunden nach Antragseingang. Voraussetzung hierfür ist die Bereitstellung digitaler Belege in strukturierter Form.
Checkliste der erforderlichen Dokumente
- Jahresabschlüsse (Bilanz, GuV) der letzten zwei abgeschlossenen Geschäftsjahre.
- Aktuelle betriebswirtschaftliche Auswertung (BWA) inklusive Summen- und Saldenliste.
- Einkommensnachweis der Hauptgesellschafter und aktuelle Steuerbescheide.
- Bei Neugründungen: Detaillierter Finanzplan und fundierte Marktprognose für mindestens drei Jahre.
- Nachweise über vorhandene Sicherheiten oder bestehende Kreditverpflichtungen.
Zeitplan von der Anfrage bis zur Valutierung
Die Bearbeitungszeiten variieren stark nach Institutstyp. Fintechs nutzen automatisierte Scoring-Modelle auf Basis von Kontoschnittstellen. Hier erfolgt eine Zusage oft in Echtzeit. Filialbanken halten an manuellen Prüfschritten durch Firmenkundenberater fest. Dies erhöht die Beratungsqualität, verlängert jedoch den Prozess auf durchschnittlich 10 bis 14 Arbeitstage. Häufige Fehler wie widersprüchliche Angaben in BWA und Steuererklärung führen zu Rückfragen und Verzögerungen. Eine gründliche Plausibilitätsprüfung vor Einreichung ist daher ratsam. Nutzen Sie unsere Finanzrechner, um Ihre monatliche Belastung vorab präzise zu kalkulieren und Ihre Liquiditätsreserve sicherzustellen.
Optimierung der Unternehmensfinanzen durch KI-Unterstützung
Die Integration künstlicher Intelligenz markiert 2026 den entscheidenden Wendepunkt in der gewerblichen Finanzierung. Ein herkömmlicher geschäftskredit vergleich liefert zwar Konditionen, doch erst die KI-gestützte Analyse der Betriebsausgaben ermöglicht eine fundierte Entscheidungsgrundlage. Algorithmen identifizieren heute Muster in den Cashflow-Daten, die menschlichen Prüfern oft verborgen bleiben. Diese Technologie erkennt unnötige Kostenstellen und optimiert die Liquiditätsplanung automatisiert. Eine verbesserte Kostenstruktur wirkt sich direkt auf das interne Rating aus. Banken honorieren eine transparente und KI-validierte Finanzplanung oft mit niedrigeren Risikomargen. Durch die automatisierte Identifikation von Einsparpotenzialen erhöhen Unternehmen aktiv ihre Kreditwürdigkeit, noch bevor der eigentliche Antrag gestellt wird.
Der technologische Fortschritt prägt die Unternehmensfinanzierung 2026 durch prädiktive Analysen. Algorithmen berechnen die Wahrscheinlichkeit künftiger Liquiditätsengpässe auf Basis historischer Transaktionsdaten. Unternehmen können dadurch proaktiv handeln, bevor ein akuter Kapitalbedarf entsteht. Diese Form der vorausschauenden Finanzierung wird zum Standard für den Mittelstand. Ein systematischer geschäftskredit vergleich wird so durch intelligente Empfehlungen ergänzt, die genau auf den individuellen Geschäftszyklus abgestimmt sind. Die Geschwindigkeit der Datenverarbeitung erlaubt es, Finanzierungsstrategien in Echtzeit an Marktveränderungen anzupassen.
Der Paracini KI-Finanzassistent als strategisches Tool
Der Paracini KI-Finanzassistent fungiert als neutraler Navigator durch die komplexe Finanzlandschaft. Er analysiert Ihre bestehende Finanzstruktur und gleicht diese mit aktuellen Marktopportunitäten ab. Die Einbindung von Budgetplanern ermöglicht eine kontinuierliche Überwachung der Kapitaldienstfähigkeit. Das Tool warnt frühzeitig, wenn die Kreditbedienung die operative Flexibilität gefährdet. Es unterstützt Sie dabei, die optimale Balance zwischen Fremdkapitalaufnahme und Liquiditätserhalt zu finden. Strategische Details zu dieser Technologie finden Sie unter KI Finanzberatung: Möglichkeiten 2026. Die Nutzung unserer Finanzrechner in Kombination mit der KI-Analyse schafft eine belastbare Datenbasis für Bankgespräche und Verhandlungen mit Investoren.
Datensicherheit und Transparenz bei der KI-Analyse
Beim Einsatz digitaler Assistenten steht der Schutz sensibler Unternehmensdaten an erster Stelle. Paracini setzt auf verschlüsselte Schnittstellen und strikte Einhaltung europäischer Datenschutzstandards. Die Analyseergebnisse werden für Sie transparent aufbereitet. Jeder Vorschlag der KI bleibt für die Geschäftsführung nachvollziehbar. Als unabhängige Vermittlungsplattform wahren wir die Neutralität. Im Gegensatz zu einzelnen Bankinstituten verfolgen wir keine Eigeninteressen beim Verkauf spezifischer Produkte. Die KI-gestützte Objektivität sorgt dafür, dass ausschließlich die für Ihr Unternehmen vorteilhaftesten Optionen im Fokus stehen. Transparenz schafft Vertrauen und bildet die Basis für eine langfristig stabile Finanzierungsstrategie. Die Kombination aus technologischer Präzision und menschlicher Expertise sichert Ihren wirtschaftlichen Erfolg nachhaltig ab.
Strategische Weichenstellung für Ihre Unternehmensfinanzierung 2026
Eine effiziente Kapitalstruktur sichert die Wettbewerbsfähigkeit Ihres Unternehmens nachhaltig ab. Ein systematischer geschäftskredit vergleich bildet dabei das notwendige Fundament für objektive Entscheidungen. Sie haben in diesem Leitfaden die Relevanz einer präzisen Dokumentation sowie die Vorteile KI-gestützter Analysen kennengelernt. Dabei geht's nicht nur um den reinen Zinssatz, sondern um die langfristige Flexibilität Ihrer Finanzierungsstrategie. Die Kombination aus klassischen Bankkrediten und staatlichen Förderprogrammen bietet oft die attraktivsten Konditionen für Ihre Expansion. Die Integration von Echtzeit-Datenanalysen wird künftig maßgeblich über den Erfolg Ihrer Finanzierungsanfragen entscheiden.
Paracini unterstützt Sie als neutraler Vermittler bei der Realisierung Ihrer Vorhaben. Wir bieten Ihnen einen unabhängigen Vergleich von über 20 Anbietern und eine kostenlose Nutzung aller spezialisierten Finanz-Tools. Unsere KI-gestützte Analyse Ihrer individuellen Kreditchancen sorgt für maximale Transparenz in Ihrem Beantragungsprozess. Sichern Sie sich jetzt die optimalen Rahmenbedingungen für Ihr unternehmerisches Wachstum.
Jetzt Geschäftskredite vergleichen und Konditionen sichern. Wir unterstützen Sie effizient bei der Optimierung Ihrer Unternehmensfinanzen.
Häufig gestellte Fragen zur Unternehmensfinanzierung
Welche Unterlagen benötige ich für einen Geschäftskredit Vergleich 2026?
Für einen fundierten geschäftskredit vergleich benötigen Sie aktuelle betriebswirtschaftliche Auswertungen (BWA) inklusive Summen- und Saldenlisten. Zusätzlich fordern Kreditinstitute die Jahresabschlüsse der letzten zwei abgeschlossenen Geschäftsjahre sowie Einkommensnachweise der Gesellschafter an. Bei Neugründungen sind ein detaillierter Businessplan und eine dreijährige Liquiditätsplanung zwingend erforderlich. Vollständige Unterlagen beschleunigen den Prüfungsprozess erheblich und reduzieren das Risiko von zeitraubenden Nachforderungen durch die Bank.
Wie lange dauert die Auszahlung bei einem Online-Geschäftskredit?
Die Auszahlungsdauer variiert stark nach dem gewählten Institut und der Dokumentenqualität. Fintech-Anbieter realisieren Auszahlungen oft innerhalb von 48 Stunden nach der finalen Identifikation per VideoIdent. Klassische Filialbanken benötigen aufgrund manueller Prüfschritte meist 10 bis 14 Arbeitstage für die Valutierung. Voraussetzung für eine schnelle Abwicklung ist die digitale Bereitstellung aller geforderten Dokumente in strukturierter Form. Die elektronische Signatur verkürzt den Postweg und beschleunigt den gesamten Prozess.
Können auch Startups einen Geschäftskredit beantragen?
Startups können Finanzierungen über spezialisierte Förderprogramme oder moderne Fintech-Plattformen beantragen. Da historische Finanzdaten fehlen, rücken die Qualität des Businessplans und die Plausibilität der Marktprognose in den Fokus. Programme wie das KfW-StartGeld bieten Haftungsfreistellungen für junge Unternehmen an. Ein systematischer geschäftskredit vergleich hilft dabei, Anbieter mit Fokus auf Existenzgründer zu identifizieren. Oft verlangen Kreditgeber in dieser Phase zusätzliche persönliche Bürgschaften der Inhaber zur Absicherung.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt lediglich die reinen Zinskosten für das geliehene Kapital ohne Nebenkosten. Im Gegensatz dazu umfasst der effektive Jahreszins alle preisbestimmenden Faktoren wie Bearbeitungsgebühren und den genauen Zeitpunkt der Verrechnung. Er ist die zentrale Kennzahl für einen objektiven Preisvergleich zwischen verschiedenen Finanzierungsangeboten. Achten Sie bei der Kalkulation stets auf den Effektivzins. Nur dieser Wert ermöglicht eine präzise Einschätzung der tatsächlichen finanziellen Belastung Ihres Unternehmens.
Beeinflusst eine Kreditanfrage meinen Schufa-Score?
Eine reine Konditionenanfrage über neutrale Vergleichsportale beeinflusst Ihren Schufa-Score nicht. Diese Anfragen werden als Merkmal „Anfrage Kreditkonditionen“ gespeichert und sind für Dritte unsichtbar. Erst ein verbindlicher Kreditantrag kann kurzfristige Auswirkungen auf Ihre Bonitätsbewertung haben. Paracini nutzt schufa-neutrale Anfragen zur Ermittlung der besten Marktkonditionen. Dies schont Ihr Rating und ermöglicht eine unverbindliche Marktsichtung ohne negative Konsequenzen für künftige Finanzierungsvorhaben oder bestehende Verträge.
Welche Vorteile bietet die KI-gestützte Finanzberatung von Paracini?
Die KI-gestützte Analyse von Paracini bietet eine objektive Entscheidungsunterstützung durch die Auswertung Ihrer Betriebsausgaben. Algorithmen identifizieren Einsparpotenziale und optimieren Ihre Liquiditätsplanung automatisiert. Das Tool gleicht Ihr Profil mit den Annahmerichtlinien von über 20 Anbietern ab. Sie erhalten dadurch eine transparente Übersicht Ihrer individuellen Kreditchancen. Im Gegensatz zur klassischen Bankberatung agiert der KI-Assistent neutral und fokussiert sich ausschließlich auf die für Ihr Unternehmen vorteilhaftesten Optionen am Markt.
Ist eine vorzeitige Rückzahlung (Sondertilgung) bei Geschäftskrediten möglich?
Die Möglichkeit zur Sondertilgung hängt von den individuellen Vertragsbedingungen des Kreditgebers ab. Viele moderne Online-Anbieter integrieren kostenlose Sondertilgungen als Standardmerkmal in ihre Produkte. Bei klassischen Bankdarlehen fällt hingegen oft eine Vorfälligkeitsentschädigung an, wenn Sie den Kredit vorzeitig ablösen möchten. Prüfen Sie diese Klauseln vor Vertragsabschluss genau. Flexible Rückzahlungsoptionen erhöhen Ihre finanzielle Freiheit und ermöglichen eine schnellere Reduzierung der Zinslast bei überschüssiger Liquidität im Unternehmen.
Was passiert, wenn mein Kreditantrag abgelehnt wird?
Im Falle einer Ablehnung sollten Sie zunächst die spezifischen Gründe analysieren. Häufige Ursachen sind eine unzureichende Eigenkapitalquote oder negative Merkmale in der Bonitätsauskunft. Optimieren Sie Ihre Unterlagen und prüfen Sie alternative Finanzierungsformen wie Factoring oder Leasing. Eine Ablehnung bei einem Institut bedeutet nicht zwangsläufig das Aus für Ihr Vorhaben. Nutzen Sie die Analyseergebnisse zur Verbesserung Ihrer Finanzstruktur und starten Sie anschließend eine neue Anfrage bei spezialisierten Anbietern.


