

Was wäre, wenn Sie die intransparenten Algorithmen der Auskunfteien nicht länger nur akzeptieren, sondern aktiv zu Ihrem Vorteil nutzen könnten? Viele Verbraucher stehen vor dem Problem, dass Kreditanfragen ohne klare Begründung abgelehnt werden. Die Scoring-Verfahren bleiben oft eine Blackbox. Manuelle Fehler in den Finanzdaten belasten den Score häufig unnötig. Das sorgt für Unsicherheit und schlechtere Zinskonditionen bei wichtigen Finanzierungen.
Sie wissen wahrscheinlich selbst, wie frustrierend eine mangelnde Transparenz über den eigenen Finanzstatus ist. In diesem Artikel erfahren Sie, wie Sie Ihre Kreditwürdigkeit verbessern mit KI. Wir zeigen Ihnen, wie künstliche Intelligenz Ihre Bonität präzise analysiert. Sie lernen, wie Sie Optimierungspotenziale nachhaltig und automatisiert steigern. Moderne Tools identifizieren heute Unstimmigkeiten in Datensätzen schneller als jede manuelle Prüfung.
Dieser Beitrag gibt Ihnen eine strukturierte Übersicht über die automatisierte Fehlererkennung in Ihrer Bonitätshistorie. Sie erfahren, wie Sie durch digitale Prozesse volle Transparenz gewinnen. Am Ende steht das Ziel eines höheren Scores für deutlich bessere Zinskonditionen bei Ihren zukünftigen Vorhaben. Wir begleiten Sie methodisch durch die technischen Möglichkeiten der modernen Finanzanalyse.
Wichtigste Erkenntnisse
- KI-gestützte Verfahren erkennen komplexe Finanzmuster präziser als herkömmliche statistische Modelle.
- Automatisierte Algorithmen identifizieren fehlerhafte oder veraltete Einträge in Ihrer Bonitätshistorie effizient.
- Erfahren Sie, wie Sie Ihre Kreditwürdigkeit verbessern mit KI, um langfristig von besseren Zinskonditionen zu profitieren.
- Ein digitales Dashboard ermöglicht die Echtzeit-Überwachung Ihrer Verschuldungsquote und Haushaltsausgaben.
- Die systematische Bereinigung Ihrer Finanzdaten schafft die notwendige Transparenz für zukünftige Kreditentscheidungen.
Die Evolution des Credit Scorings: Künstliche Intelligenz als neuer Standard
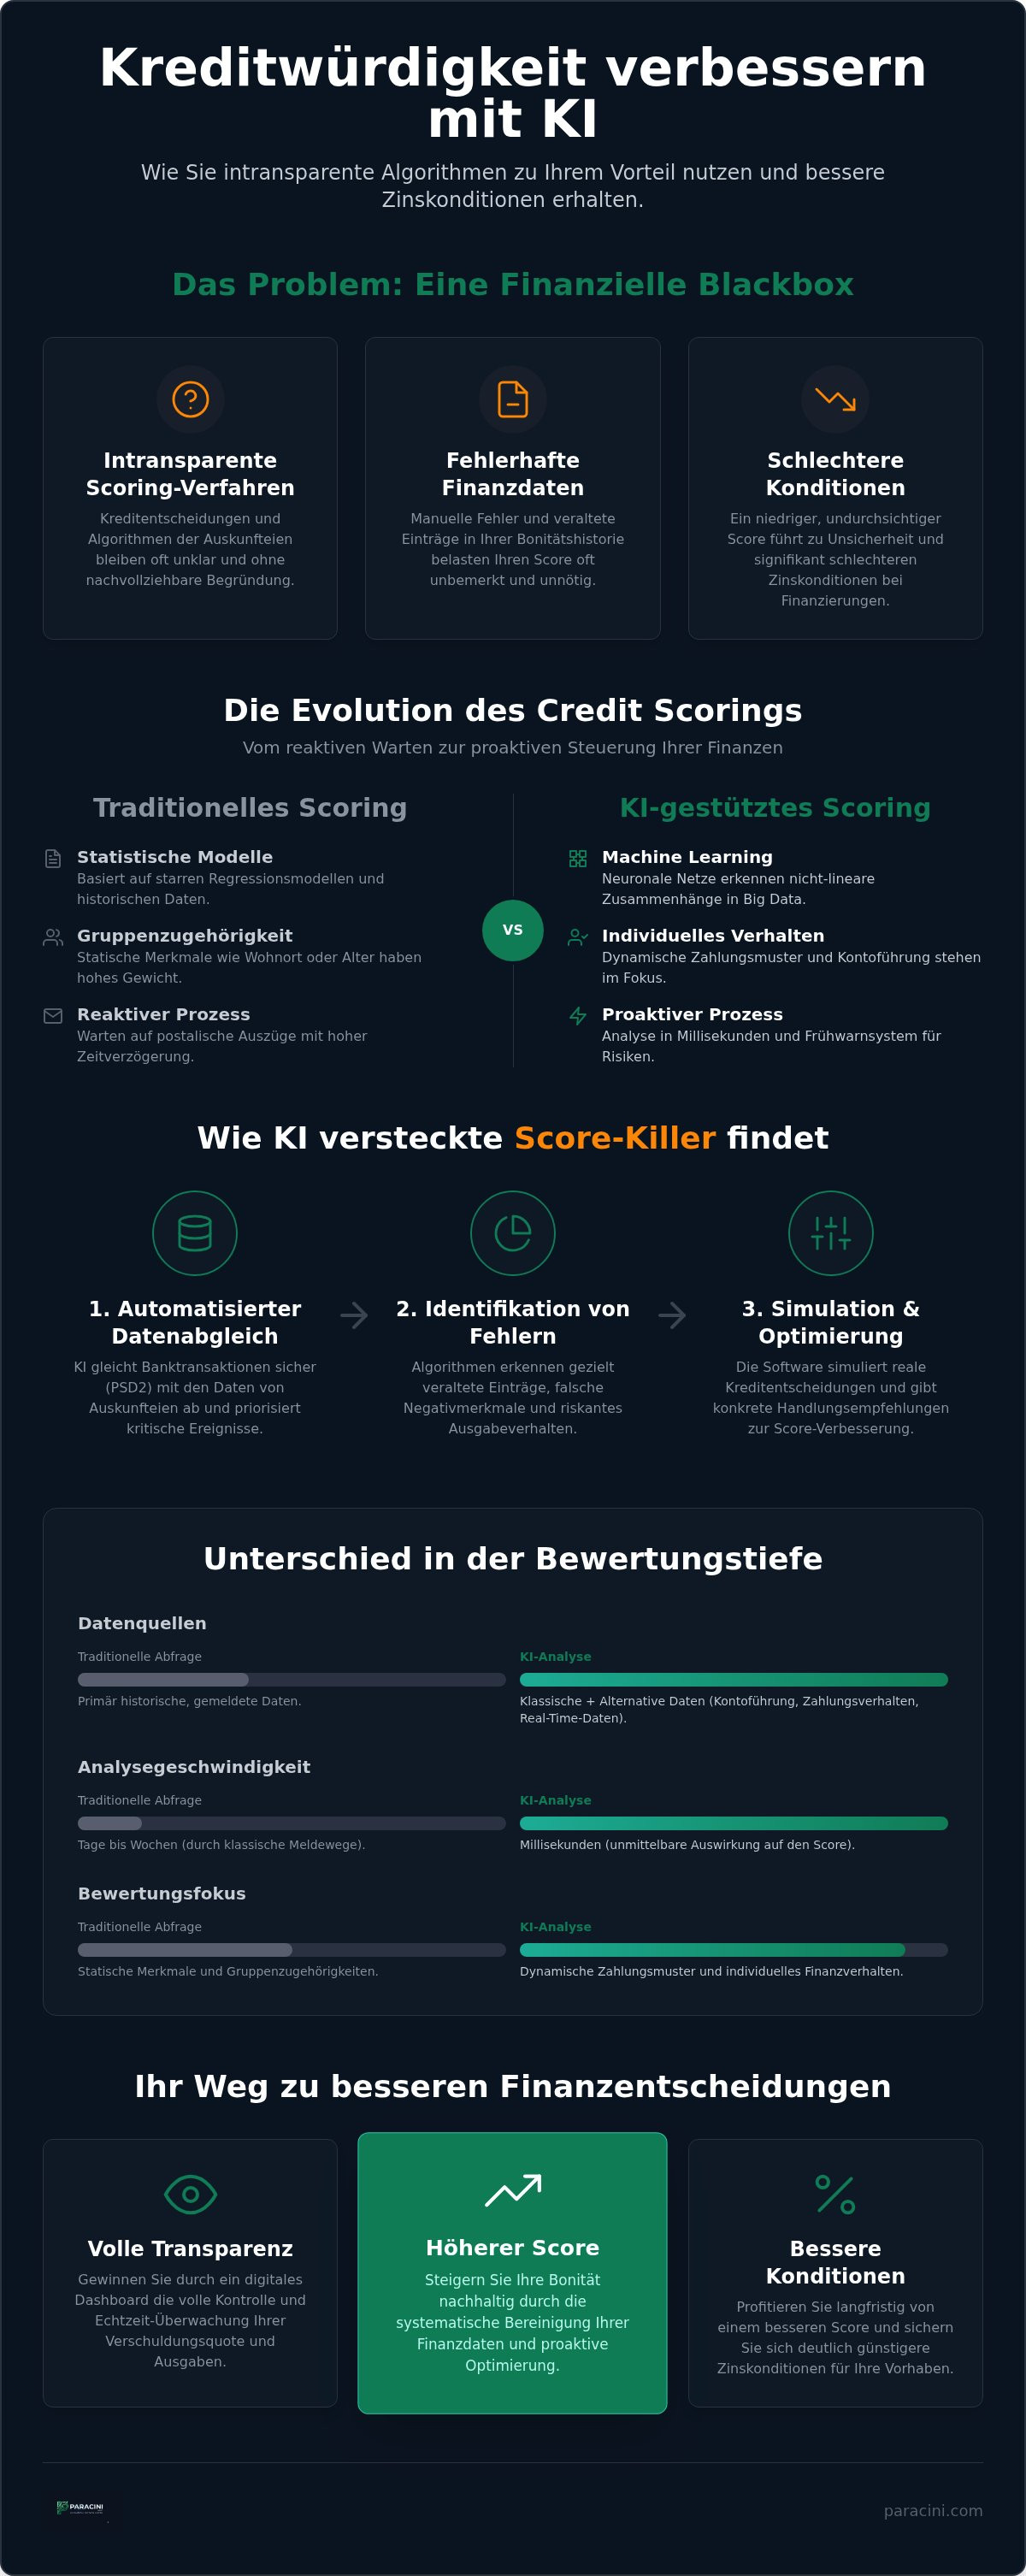
Das klassische Credit Scoring basierte jahrzehntelang auf statistischen Regressionsmodellen. Diese Modelle werteten primär historische Daten aus, um die Ausfallwahrscheinlichkeit zu berechnen. Im Jahr 2026 hat sich künstliche Intelligenz als globaler Standard etabliert. KI-gestütztes Scoring nutzt Machine Learning, um nicht-lineare Zusammenhänge in extrem großen Datensätzen zu identifizieren. Während statistische Verfahren oft an starre Parameter gebunden sind, lernen neuronale Netze kontinuierlich dazu. Traditionelle Auskunfteien setzen verstärkt auf diese Technologie, um die Risikobewertung für Banken präziser und schneller zu gestalten.
Die Vorteile dieser modernen Analyse liegen in der Einbeziehung alternativer Datenquellen. Neben der klassischen Kredithistorie fließen Informationen zum individuellen Zahlungsverhalten oder zur Kontoführung ein. Diese gesteigerte Präzision ermöglicht eine differenzierte Beurteilung des Ausfallrisikos. Wer seine Kreditwürdigkeit verbessern mit KI möchte, nutzt diese technologische Entwicklung heute als strategischen Vorteil. Die Analyse erfolgt in Millisekunden. Dies reduziert die Wartezeiten bei Kreditentscheidungen drastisch.
Wie Algorithmen Ihre Kreditwürdigkeit heute bewerten
Moderne Algorithmen analysieren dynamische Zahlungsmuster statt ausschließlich statischer Merkmale wie Wohnort oder Alter. Big Data erlaubt die Verknüpfung von tausenden Datenpunkten zu einem detaillierten Risikoprofil. Ein wesentlicher Faktor sind Real-Time-Daten aus digitalen Kontobewegungen. Kurzfristige Änderungen im Finanzstatus, etwa die Reduzierung eines Dispokredits, wirken sich unmittelbar auf den Score aus. Die Zeitverzögerung klassischer Meldewege entfällt. Diese Tiefe der Analyse sorgt für eine gerechtere Bewertung. Individuelles Verhalten wird stärker gewichtet als reine Gruppenzugehörigkeiten.
Der Wechsel von der reaktiven zur proaktiven Bonitätssteuerung
Das Warten auf den postalischen Auszug der Schufa ist im Jahr 2026 veraltet. Finanzplanung erfolgt heute proaktiv. KI-Tools fungieren als digitales Frühwarnsystem für Ihren Finanzstatus. Sie erkennen Muster, die zu einer Score-Verschlechterung führen könnten, bevor ein negativer Eintrag entsteht. Diese automatisierte Datenaufbereitung schafft einen erheblichen Transparenzgewinn. Anstatt passiv auf Kreditentscheidungen zu warten, steuern Sie Ihre Bonität aktiv durch gezielte Optimierungen. Die Nutzung spezialisierter Finanz-Tools bietet dabei die notwendige Übersicht für fundierte Entscheidungen. So wird die eigene Kreditwürdigkeit verbessern mit KI zu einem kontrollierbaren Prozess.
Fehleridentifikation und Datenanalyse: Wie KI-Tools versteckte Score-Killer finden
KI-Tools analysieren Finanzdaten heute mit einer Detailtiefe, die bei manueller Prüfung kaum erreichbar ist. Ein wesentlicher Aspekt ist der automatische Abgleich von Banktransaktionen mit den bei Auskunfteien gemeldeten Daten. Algorithmen identifizieren dabei gezielt veraltete Einträge oder falsche Negativmerkmale. Diese versteckten Score-Killer belasten die Bonität oft über Jahre hinweg unbemerkt. Durch die systematische Kategorisierung von Ausgaben erkennt die Software zudem Risikoverhalten frühzeitig. Dies ermöglicht es Anwendern, die eigene Kreditwürdigkeit verbessern mit KI und gezielte Gegenmaßnahmen einzuleiten. Die Software simuliert dabei reale Kreditentscheidungen von Banken. So lässt sich die eigene Attraktivität für Kreditgeber objektiv prüfen, bevor ein offizieller Antrag gestellt wird.
Open Banking und KI: Eine Symbiose für Ihren Score
Die Grundlage für eine präzise Analyse bildet die sichere Datenfreigabe nach dem PSD2-Standard. KI-Assistenten greifen verschlüsselt auf Kontoinformationen zu und priorisieren kritische Ereignisse wie Lastschriftrückgaben oder häufige Kontoüberziehungen. Solche Vorkommnisse wirken sich oft unmittelbar negativ auf das interne Bank-Rating aus. Ein automatisiertes Haushaltsbuch dient hierbei als Basis für eine stabile Kreditwürdigkeit. Es ordnet Fixkosten und variable Ausgaben logisch zu und berechnet die frei verfügbaren Mittel. Nutzer erhalten so eine neutrale Einschätzung ihrer finanziellen Belastbarkeit. Diese Transparenz schützt vor Fehlentscheidungen bei der Aufnahme neuer Verbindlichkeiten.
Identifikation von Dateninkonsistenzen
Fehlerhafte Datenbestände sind eine häufige Ursache für abgelehnte Kreditanfragen ohne ersichtlichen Grund. Intelligente Software gleicht Informationen verschiedener Auskunfteien automatisiert ab, um Diskrepanzen aufzudecken. Oft weichen die gespeicherten Daten bei der Schufa von jenen bei Anbietern wie Infoscore oder Boniversum ab. Die Regulierung von KI-Kreditentscheidungen unterstreicht die Notwendigkeit von Transparenz und Richtigkeit bei diesen automatisierten Prozessen. Moderne Systeme erstellen auf Basis der gefundenen Fehler direkt fertige Korrekturanträge. Diese Dokumente enthalten alle notwendigen Informationen für die Löschung veralteter Merkmale.
Die Verknüpfung dieser Analysefunktionen erfolgt über den KI Finanzassistent von Paracini. Das Tool bietet eine strukturierte Übersicht über alle relevanten Faktoren Ihrer Bonitätshistorie. Anstatt auf Vermutungen zu vertrauen, erhalten Sie eine datenbasierte Analyse Ihres aktuellen Finanzstatus. Die Identifikation von Inkonsistenzen ist der entscheidende Schritt, um die eigene Kreditwürdigkeit verbessern mit KI und langfristig bessere Konditionen bei Finanzierungen zu sichern.
KI vs. Traditionelle Schufa-Abfrage: Unterschiede in der Bewertungstiefe
Die traditionelle Bonitätsprüfung basiert auf einer begrenzten Anzahl statischer Merkmale. Hierzu zählen Informationen wie der Wohnort, das Alter und die Anzahl der bestehenden Bankkonten. Diese Methode gleicht einem Blick in den Rückspiegel. Sie bewertet vorrangig die Vergangenheit und vernachlässigt oft die aktuelle finanzielle Dynamik. Viele Verbraucher empfinden dieses System als "Black Box". Die genaue Gewichtung der einzelnen Faktoren bleibt für den Laien verborgen. Dies führt häufig zu Intransparenz und Frustration bei Kreditablehnungen ohne ersichtlichen Grund.
KI-Modelle hingegen setzen auf eine tiefgreifende Verhaltensanalyse. Sie identifizieren komplexe Muster in den Kontobewegungen und bewerten die finanzielle Zuverlässigkeit in Echtzeit. Anstatt starrer Tabellen nutzen neuronale Netze flexible Algorithmen. Diese bewerten individuelle Lebensumstände oft fairer als pauschale statistische Vergleichsgruppen. Wer seine Kreditwürdigkeit verbessern mit KI möchte, profitiert von dieser neuen Genauigkeit. Der klassische, zeitverzögerte Score könnte langfristig durch dynamische Echtzeitprofile ersetzt werden. Diese Profile spiegeln die tatsächliche Liquidität und das aktuelle Risiko präziser wider.
Berücksichtigung alternativer Datenquellen
Ein wesentlicher Unterschied liegt im Einbezug sogenannter Alternative Data. KI-gestützte Systeme berücksichtigen heute regelmäßig pünktliche Mietzahlungen oder Mobilfunkverträge als Indikatoren für eine hohe Zahlungstreue. Bisher spielten diese Faktoren in klassischen Verfahren kaum eine Rolle. Ansätze zum Social Scoring, also die Bewertung basierend auf Aktivitäten in sozialen Netzwerken, sind in Deutschland aufgrund strenger Datenschutzvorgaben kaum relevant. Die europäische Datenschutz-Grundverordnung setzt hier klare Grenzen für die Risikobewertung. Die Analyse beschränkt sich konsequent auf finanzrelevante Fakten. Dies schützt die Privatsphäre und sichert die Objektivität der Bewertung.
Die Rolle der Transparenz in der KI-Ära
Mit dem Einsatz automatisierter Systeme wächst der Anspruch auf Nachvollziehbarkeit. Verbraucher haben ein gesetzliches Recht auf Erklärung bei automatisierten Kreditentscheidungen. Paracini unterstützt Sie dabei, die Logik hinter den verschiedenen Angeboten und Scoring-Ergebnissen zu verstehen. Wir bereiten komplexe Daten so auf, dass Sie Ihre Position gegenüber Banken stärken. Falls Ihr Score aktuell nicht für Standardkredite ausreicht, bietet Paracini Orientierung bei Alternativen wie einem Kredit trotz Schufa. Transparenz ist das Fundament, um die eigene Kreditwürdigkeit verbessern mit KI zu können und finanzielle Hürden systematisch abzubauen.
Praktische Schritte zur Bonitätsoptimierung mit digitalen Finanzassistenten
Die Optimierung der eigenen Bonität erfordert eine strukturierte Vorgehensweise. Der erste Schritt besteht in der Konsolidierung aller Finanzdaten in einem zentralen KI-Dashboard. Durch die Verknüpfung Ihrer Konten erhalten Sie eine lückenlose Übersicht aller Transaktionen. Ein KI-gestützter Finanzassistent analysiert anschließend Ihre Verschuldungsquote. Automatisierte Rechner bestimmen das Verhältnis von Einkommen zu Verbindlichkeiten. Dies ist eine entscheidende Kennzahl für die Bewertung durch Banken.
Folgende Schritte führen zu einer systematischen Verbesserung:
- Datenkonsolidierung: Bündelung aller Konten und Kreditkarten in einer Übersicht.
- Verschuldungsanalyse: Prüfung der monatlichen Belastungsquote durch automatisierte Rechner.
- Portfolio-Bereinigung: Gezielte Kündigung überflüssiger Konten nach algorithmischer Empfehlung.
- Cashflow-Optimierung: Nachweis finanzieller Stabilität durch regelmäßiges Micro-Investing.
- Echtzeit-Monitoring: Einrichtung von Alerts für alle Score-relevanten Veränderungen.
Gezielte Empfehlungen basieren auf den erkannten Mustern Ihrer Historie. Oft belasten ungenutzte Kreditkarten oder zu viele Girokonten das Scoring unnötig. Algorithmen identifizieren diese Altlasten und raten zur Bereinigung. Ein schlankes Finanzportfolio wirkt auf Kreditgeber deutlich stabiler. Parallel dazu unterstützt Micro-Investing die Cashflow-Stabilität. Kleine, automatisierte Sparraten dokumentieren finanzielle Disziplin und den Aufbau von Liquiditätspolstern. Ein kontinuierliches Monitoring über automatisierte Alerts warnt Sie zudem vor kritischen Ereignissen. Solche Frühwarnsysteme verhindern negative Einträge durch rechtzeitige Information. So können Sie Ihre Kreditwürdigkeit verbessern mit KI und finanzielle Hürden systematisch abbauen.
Nutzung von Budgetplanern zur Score-Steigerung
Die Reduzierung Ihrer monatlichen Fixkosten steigert direkt Ihre Kapitaldienstfähigkeit. Ein höherer Überschuss am Monatsende verbessert Ihr internes Rating bei Kreditgebern erheblich. Nutzen Sie den Budgetplaner von Paracini für eine präzise langfristige Planung Ihrer Ausgaben. Ein Vorab-Check Ihrer Daten vermeidet zudem unnötige Kreditanfragen. Jede offizielle Anfrage kann den Score kurzfristig belasten. Digitale Tools prüfen Ihre Chancen diskret und ohne Auswirkungen auf Ihre Bonitätshistorie.
Umschuldung als KI-gestützte Strategie
Viele Kleinkredite führen oft zu einer unübersichtlichen Finanzlage und einem schlechteren Rating. Eine Umschuldung fasst diese Verbindlichkeiten zu einem einzigen Kredit zusammen. Dies beruhigt das Score-Profil und senkt häufig die monatliche Zinslast. Algorithmen berechnen den optimalen Zeitpunkt für einen Wechsel basierend auf der aktuellen Marktlage. Prüfen Sie mögliche Ersparnisse direkt mit unserem Kreditrechner. Eine strategische Umschuldung ist ein effektives Mittel, um die Kreditwürdigkeit verbessern mit KI zu unterstützen.
Starten Sie jetzt mit der Analyse Ihrer Daten und nutzen Sie unsere digitalen Finanz-Tools für eine fundierte Entscheidungsunterstützung.
Paracini KI-Finanzassistent: Ihr digitaler Wegbegleiter zu besseren Kreditkonditionen
Paracini stellt spezialisierte Tools zur finanziellen Entscheidungsunterstützung bereit. Diese Werkzeuge dienen der objektiven Aufbereitung komplexer Datenmengen. Der KI-Finanzassistent fungiert hierbei als zentrale Schnittstelle für Ihre Finanzplanung. Er ermöglicht eine präzise Analyse der Haushaltsausgaben. Diese Transparenz bildet das Fundament für ein verbessertes Rating bei Kreditinstituten. Das System identifiziert Einsparpotenziale und bewertet Ihre Kapitaldienstfähigkeit neutral. So erhalten Sie eine fundierte Basis für zukünftige Verhandlungen mit Banken.
Der Prozess ist streng funktional aufgebaut. Nach der Datenerfassung erfolgt ein nahtloser Übergang von der Analyse zum direkten Kreditvergleich. Nutzer profitieren von einer lückenlosen Dokumentation ihrer finanziellen Situation. Sicherheit und Datenschutz stehen dabei im Mittelpunkt. Paracini orientiert sich konsequent an deutschen Standards. Die Verschlüsselung und Verarbeitung der Informationen erfolgt nach höchsten Sicherheitsvorgaben. Dies gewährleistet eine verlässliche Umgebung für Ihre sensiblen Finanzdaten. Vertrauen entsteht hier durch technische Exzellenz und klare Strukturen.
Vom Score zum Top-Kredit
Eine systematische Bonitätsoptimierung wirkt sich unmittelbar auf die Kosten Ihrer Finanzierung aus. Banken honorieren eine stabile Historie und transparente Daten mit niedrigeren Effektivzinsen. Wenn Sie Ihre Kreditwürdigkeit verbessern mit KI, qualifizieren Sie sich für deutlich attraktivere Konditionen beim Ratenkredit. Das System vergleicht Angebote basierend auf Ihrem aktuellsten Profil. So finden Sie effizient die passende Lösung für Ihre Vorhaben. Nutzen Sie ergänzend die Finanzielle Analyse mit KI, um die Möglichkeiten moderner Algorithmen voll auszuschöpfen.
Checklisten für Ihre Finanzplanung
Strukturierte Prozesse minimieren das Risiko von Fehlentscheidungen. Paracini bietet Ihnen daher praktische Checklisten für die regelmäßige Bonitätsprüfung an. Diese Vorlagen unterstützen Sie bei der monatlichen Kontrolle Ihrer Finanzdaten. Bleiben Sie zudem durch regelmäßige Updates über neue KI-Funktionen auf dem Laufenden. Die Finanzwelt wird zunehmend digitaler. Digitale Souveränität bedeutet heute, technologische Hilfsmittel aktiv zur Steuerung der eigenen Finanzen einzusetzen. Wer seine Kreditwürdigkeit verbessern mit KI möchte, sichert sich langfristig Handlungsspielraum und finanzielle Unabhängigkeit. Die Nutzung dieser Tools ist ein rationaler Schritt hin zu einer optimierten Haushaltsführung.
Strategische Bonitätssteuerung für Ihren finanziellen Handlungsspielraum
Die technologische Transformation im Finanzsektor stellt Ihnen heute Instrumente zur Verfügung, die weit über herkömmliche Bonitätsauskünfte hinausgehen. Durch den gezielten Einsatz moderner Algorithmen gewinnen Sie die notwendige Transparenz, um Ihre finanzielle Reputation nicht länger dem Zufall zu überlassen. Sie haben in diesem Beitrag erfahren, wie Sie Ihre Kreditwürdigkeit verbessern mit KI, indem Sie Dateninkonsistenzen automatisiert aufdecken und Ihre Haushaltsausgaben strategisch optimieren. Diese proaktive Steuerung bildet das Fundament für langfristig stabile Finanzprofile und erstklassige Zinskonditionen bei Ihren zukünftigen Projekten.
Nutzen Sie die Vorteile einer KI-gestützten Analyse für maximale Klarheit über Ihren aktuellen Finanzstatus. Paracini bietet Ihnen einen unabhängigen Vergleich von über 20 Banken und unterstützt Sie methodisch bei der Auswahl passender Optionen. Die kostenlose Nutzung unserer spezialisierten Finanzrechner ermöglicht Ihnen zudem eine präzise Vorab-Prüfung ohne jedes Risiko für Ihren Score.
Jetzt Kreditwürdigkeit mit dem Paracini KI-Assistenten prüfen
Ergreifen Sie jetzt die Initiative für eine strukturierte und datenbasierte Finanzplanung. Eine fundierte Übersicht Ihrer Daten ist die beste Voraussetzung für Ihren nachhaltigen wirtschaftlichen Erfolg.
Häufig gestellte Fragen zur Bonitätsoptimierung
Wie kann KI konkret helfen, meine Bonität zu verbessern?
Künstliche Intelligenz analysiert Ihre Transaktionsmuster und identifiziert Unstimmigkeiten in den gemeldeten Finanzdaten. Sie erkennt versteckte Belastungen wie unnötige Kleinkredite oder inaktive Konten, die das Scoring negativ beeinflussen. Durch die Bereitstellung von Budgetplanern und Analyse-Tools können Sie Ihre Kreditwürdigkeit verbessern mit KI, indem Sie Ihre Kapitaldienstfähigkeit gezielt optimieren. Die Software gibt präzise Handlungsempfehlungen zur Bereinigung Ihres Finanzportfolios und zur Senkung der Verschuldungsquote für ein besseres Bank-Rating.
Sind KI-Finanzassistenten sicher in Bezug auf meine Bankdaten?
Die Sicherheit Ihrer Daten wird durch den PSD2-Standard und moderne Verschlüsselungstechnologien jederzeit gewährleistet. Paracini nutzt diese Standards, um einen geschützten Zugriff auf Kontoinformationen zu ermöglichen. Die Verarbeitung erfolgt nach strengen deutschen Datenschutzvorgaben in einer gesicherten IT-Umgebung. Der Zugriff ist zweckgebunden und dient ausschließlich der Analyse Ihrer finanziellen Situation. Persönliche Informationen werden nicht an unbefugte Dritte weitergegeben. Dies schafft eine verlässliche Basis für die automatisierte Finanzanalyse.
Kann eine KI falsche Einträge bei der Schufa automatisch löschen?
Eine KI kann keine Einträge direkt in den Datenbanken der Auskunfteien löschen. Sie identifiziert jedoch fehlerhafte oder veraltete Merkmale durch den systematischen Abgleich verschiedener Datenquellen. Auf Basis dieser Erkenntnisse erstellt die Software automatisierte Korrekturanträge, die Sie bei der Schufa oder anderen Dienstleistern einreichen können. Dieser Prozess beschleunigt die Bereinigung Ihrer Bonitätshistorie erheblich. Die endgültige Löschung erfolgt immer durch die jeweilige Auskunftei nach einer internen Prüfung des Sachverhalts.
Welche Daten nutzt ein KI-Scoring-Modell zusätzlich zu klassischen Daten?
KI-Modelle beziehen dynamische Verhaltensdaten in die Bewertung ein. Dazu gehören regelmäßig pünktliche Zahlungen für Miete und Energie sowie das allgemeine Ausgabeverhalten auf dem Girokonto. Im Gegensatz zu statischen Merkmalen wie dem Wohnort fließen hier Echtzeit-Informationen zur Liquidität ein. Auch die Nutzung von Micro-Investing oder die Stabilität des monatlichen Cashflows werden berücksichtigt. Diese Tiefe der Analyse ermöglicht eine gerechtere Beurteilung Ihrer tatsächlichen finanziellen Leistungsfähigkeit im Vergleich zu herkömmlichen statistischen Verfahren.
Wie lange dauert es, bis KI-gestützte Maßnahmen den Score beeinflussen?
Die Identifikation von Fehlern erfolgt in Echtzeit, doch die Auswirkung auf den Score hängt von den Meldezyklen der Banken und Auskunfteien ab. Korrekturen falscher Einträge werden oft innerhalb weniger Wochen wirksam. Eine nachhaltige Steigerung durch optimiertes Ausgabeverhalten benötigt meist drei bis sechs Monate. Kontinuierliches Monitoring hilft dabei, Fortschritte frühzeitig zu erkennen. Wer seine Kreditwürdigkeit verbessern mit KI möchte, sollte daher eine langfristige Strategie verfolgen und die digitalen Tools regelmäßig nutzen.
Ist die Nutzung von KI-Tools zur Bonitätsprüfung kostenlos?
Viele Funktionen auf dem Portal von Paracini sind für Nutzer kostenfrei zugänglich. Dazu gehören diverse Finanzrechner, Budgetplaner und grundlegende Analyse-Tools zur Entscheidungsunterstützung. Das Unternehmen finanziert sich durch Provisionen von Partnerbanken und Versicherungen bei erfolgreicher Vermittlung von Verträgen. Dies ermöglicht die Bereitstellung hochwertiger digitaler Assistenten ohne direkte Gebühren für den Endverbraucher. Transparenz über diese Geschäftsstruktur ist Teil der sachlichen und seriösen Kommunikation des Portals gegenüber seinen Kunden und Partnern.
Was passiert, wenn die KI eine Kreditablehnung prognostiziert?
Eine negative Prognose dient als wertvolles Frühwarnsystem für Ihre Finanzplanung. In diesem Fall analysiert die Software die spezifischen Gründe für das niedrige Rating. Sie erhalten konkrete Handlungsempfehlungen, wie die Umschuldung bestehender Kleinkredite oder die Reduzierung monatlicher Fixkosten. Anstatt eine Ablehnung durch eine Bank zu riskieren, können Sie gezielt an der Optimierung Ihrer Daten arbeiten. Dies schützt Ihren aktuellen Score vor unnötigen Belastungen durch offiziell abgelehnte Kreditanfragen.
Ersetzen KI-Assistenten die klassische Berufsberatung bei Banken?
KI-Assistenten fungieren als effiziente Ergänzung und Entscheidungshilfe, ersetzen jedoch keine individuelle Honorarberatung oder rechtliche Beratung. Sie bieten eine strukturierte Aufbereitung von Optionen und schaffen Transparenz über komplexe Finanzprodukte. Paracini tritt hierbei als neutraler Vermittler auf, der den Prozess der Kreditsuche automatisiert und objektiviert. Die finale Entscheidung über einen Vertragsabschluss liegt weiterhin beim Nutzer. Die Tools dienen der digitalen Souveränität und ermöglichen eine fundierte Vorbereitung auf zukünftige Bankgespräche.


