

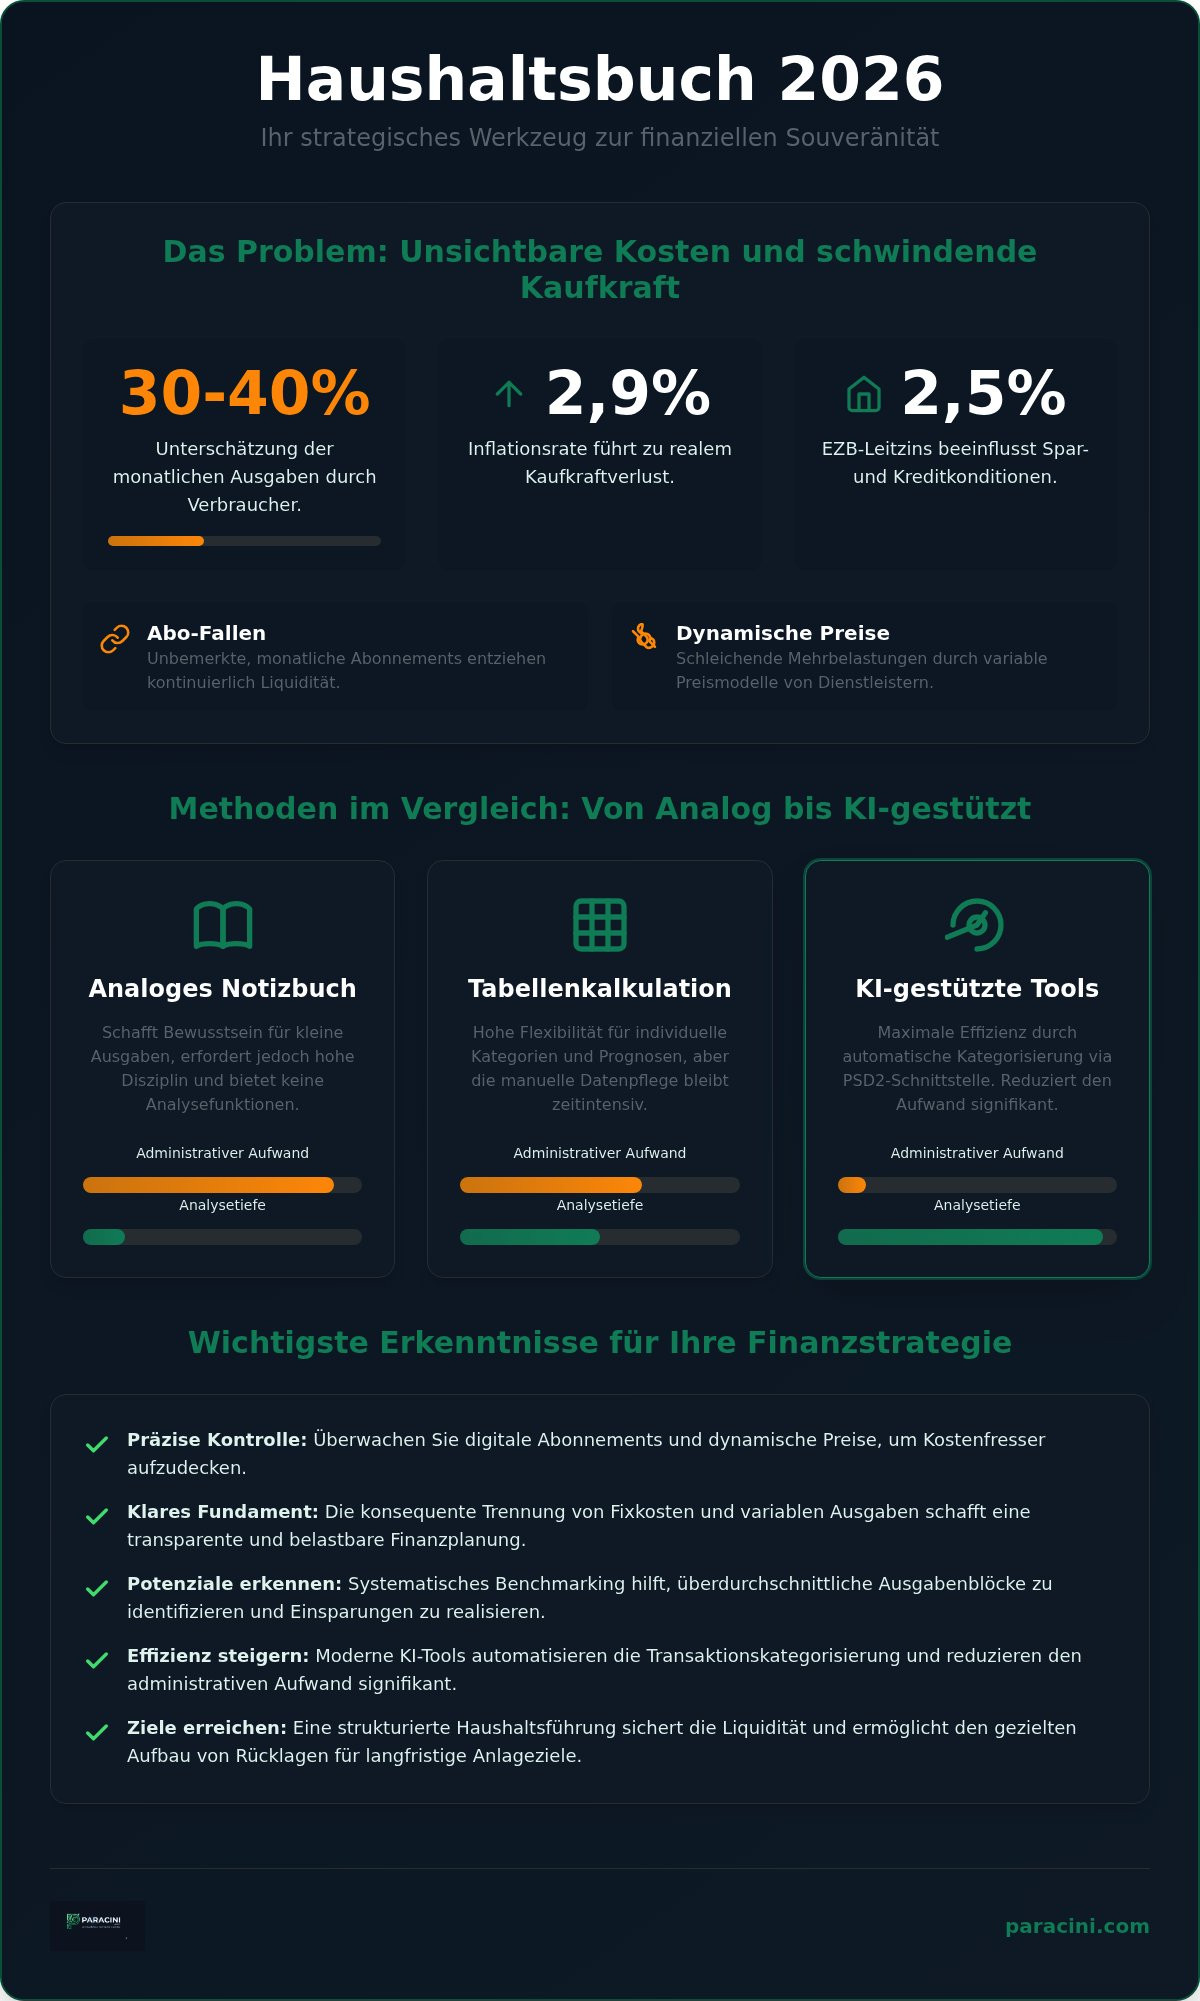
Wussten Sie, dass die meisten Menschen ihre monatlichen Ausgaben um 30 bis 40 Prozent unterschätzen? Bei einer Inflationsrate von 2,9 Prozent und einem EZB-Leitzins von 2,5 Prozent führt diese Intransparenz zu realen Vermögensverlusten. Ein Haushaltsbuch führen ist im Jahr 2026 kein passives Protokoll, sondern ein strategisches Werkzeug zur Cashflow-Steuerung. Die präzise Erfassung Ihrer Daten bildet die notwendige Grundlage für finanzielle Stabilität.
Viele Verbraucher fühlen sich durch die Flut an digitalen Abonnements und den hohen Zeitaufwand für die manuelle Belegprüfung überfordert. Oft fehlt eine klare Struktur bei der Kategorisierung der monatlichen Lebenshaltungskosten. Sie lernen in diesem Beitrag, wie Sie Ihre Finanzen durch strukturierte Prozesse und moderne Tools präzise steuern und Einsparpotenziale maximieren. Wir zeigen Ihnen den Weg zu voller Transparenz über alle Zahlungsströme auf.
Dieser Leitfaden bietet eine methodische Analyse Ihrer Fixkosten und stellt effiziente Strategien zur Identifikation versteckter Kostenfresser vor. Sie erfahren, wie Sie durch digitale Assistenzsysteme Zeit sparen und unter Berücksichtigung aktueller Reformen wie dem Altersvorsorgedepot langfristig Rücklagen aufbauen. Der Fokus liegt auf einer sachlichen Aufbereitung Ihrer finanziellen Optionen für das aktuelle Marktumfeld.
Wichtigste Erkenntnisse
- Ein Haushaltsbuch führen ermöglicht die präzise Kontrolle über digitale Abonnements und dynamische Preisanpassungen in einer komplexen Wirtschaftslage.
- Die konsequente Trennung von Fixkosten und variablen Ausgaben bildet das Fundament für eine transparente und belastbare Finanzplanung.
- Systematisches Benchmarking hilft dabei, überdurchschnittliche Ausgabenblöcke zu identifizieren und gezielte Einsparpotenziale zu realisieren.
- Moderne KI-Tools automatisieren die Kategorisierung von Transaktionen und reduzieren den administrativen Aufwand Ihrer Finanzverwaltung signifikant.
- Eine strukturierte Haushaltsführung sichert die Liquidität und ermöglicht den gezielten Aufbau von Rücklagen für langfristige Anlageziele.
Warum ein Haushaltsbuch führen 2026 wichtiger ist als je zuvor
Die wirtschaftliche Dynamik in Deutschland erfordert im Jahr 2026 eine präzise Kontrolle der privaten Finanzen. Ein Haushaltsbuch führen ist kein bürokratischer Selbstzweck. Es dient der effektiven Abwehr von Kaufkraftverlusten durch eine Inflationsrate von 2,9 Prozent (Stand August 2026). Statistische Erhebungen zeigen, dass Verbraucher ihre monatlichen Belastungen oft um 30 bis 40 Prozent unterschätzen. Diese Fehleinschätzung führt in Kombination mit dem aktuellen EZB-Leitzins von 2,5 Prozent zu realen finanziellen Nachteilen. Nur durch eine lückenlose Dokumentation lassen sich diese Diskrepanzen aufdecken.
Die fortschreitende Digitalisierung der Wirtschaft verstärkt diesen Bedarf. Viele Dienstleistungen basieren auf monatlichen Abonnements, die oft unbemerkt im Hintergrund laufen. Diese sogenannte Abo-Falle entzieht dem Haushalt kontinuierlich Liquidität. Ein strukturiertes System deckt solche Kostenfresser auf und schafft die Basis für fundierte Entscheidungen bei Kreditaufnahmen. Wer seine Zahlen kennt, verhandelt souveräner bei einer geplanten Umschuldung oder einer Baufinanzierung. Transparente Daten sind ein Zeichen von Seriosität gegenüber Finanzinstituten und beugen Liquiditätsengpässen durch vorausschauende Planung vor.
Finanzielle Transparenz in volatilen Zeiten
Ein präziser Echtzeit-Überblick über das verfügbare Einkommen sichert Ihre tägliche Handlungsfähigkeit. Dienstleister nutzen zunehmend dynamische Preismodelle, die ohne genaue Kontrolle zu schleichenden Mehrbelastungen führen. Zur grundlegenden Einordnung hilft ein Blick auf die Definition: Was ist ein Haushaltsbuch? Es handelt sich um ein Instrument zur systematischen Erfassung aller Zahlungsströme. Diese Transparenz schützt effektiv vor Rücklastschriften und teuren Überziehungszinsen. Eine geordnete Finanzführung wirkt sich zudem positiv auf Ihre Bonität und Ihren Schufa-Score aus. Sie minimieren das Risiko von Zahlungsausfällen durch die präzise Kategorisierung Ihrer Fixkosten.
Vom Datensammler zum Finanzstrategen
Bloße Datensammlung reicht im modernen Finanzmanagement nicht mehr aus. Das Ziel ist der Übergang zur aktiven Finanzsteuerung. Sie nutzen die gewonnenen Erkenntnisse nicht nur zur Schuldenvermeidung, sondern primär für den gezielten Vermögensaufbau. Durch die Identifikation unnötiger Ausgabenblöcke werden Mittel für lukrative Rücklagen frei. Die Nutzung moderner Unterstützungssysteme wie eine KI Finanzberatung ermöglicht eine tiefgehende Analyse dieser Daten. So verwandeln Sie einfache Listen in eine strategische Roadmap für Ihre finanzielle Zukunft. Das Haushaltsbuch führen wird damit zum zentralen Steuerungselement Ihrer wirtschaftlichen Unabhängigkeit.
Methoden der Haushaltsführung im Vergleich: Analog bis KI-gestützt
Die Wahl der Methode bestimmt maßgeblich den administrativen Aufwand sowie die Tiefe der zur Verfügung stehenden Analyseergebnisse. Ein analoges Haushaltsbuch führen erfordert hohe Disziplin bei der manuellen Erfassung jedes einzelnen Belegs. Diese haptische Form der Kontrolle schafft zwar ein Bewusstsein für kleine Ausgaben, scheitert jedoch oft an der fehlenden Skalierbarkeit und mangelnden Auswertungsfunktionen. Tabellenkalkulationen wie Excel bieten hingegen eine deutlich höhere Flexibilität für fortgeschrittene Anwender. Nutzer erstellen hierbei individuelle Kategorien und komplexe Formeln für Langzeitprognosen. Der entscheidende Nachteil bleibt die zeitintensive Datenpflege. Im hektischen Alltag führt dies häufig zum Abbruch der Dokumentation.
Moderne Lösungen setzen daher konsequent auf Automatisierung. Die Entscheidungshilfe für die passende Methode basiert primär auf dem gewünschten Detailgrad und dem verfügbaren Zeitbudget. Während Puristen die manuelle Kontrolle schätzen, bevorzugen Effizienz-orientierte Nutzer Systeme, die Daten ohne manuelles Zutun aggregieren. Die technologische Entwicklung im Jahr 2026 hat die Barrieren für eine lückenlose Finanzübersicht fast vollständig eliminiert.
Die Renaissance der digitalen Finanztools
Digitale Anwendungen nutzen heute standardisierte Schnittstellen zum Online-Banking über den PSD2-Standard. Diese gesicherten Verbindungen ermöglichen den automatischen Import aller Kontobewegungen in Echtzeit. Algorithmen übernehmen die sofortige Kategorisierung der Transaktionen in vordefinierte Bereiche wie Wohnen, Ernährung oder Mobilität. Nutzer identifizieren so unmittelbar teure Gebührenstrukturen oder ungenutzte Dienstleistungen. Eine regelmäßige Überprüfung der Kontokonditionen durch einen Girokonto Vergleich optimiert die Fixkosten zusätzlich. Die manuelle Belegprüfung entfällt weitgehend. Dies erhöht die Konsistenz der Datenführung massiv und reduziert die Fehlerquote bei der Erfassung variabler Kosten.
KI-Assistenten als persönlicher Finanzcoach
Künstliche Intelligenz transformiert die Haushaltsführung von der reinen Dokumentation zur proaktiven Beratung. Moderne Algorithmen erkennen komplexe Muster im individuellen Konsumverhalten über mehrere Monate hinweg. Sie identifizieren beispielsweise schleichend steigende Energiekosten oder redundante Versicherungsbeiträge automatisch. KI-gestützte Systeme geben proaktive Warnungen aus, bevor eine Kontoüberziehung durch geplante Lastschriften droht. Basierend auf dem spezifischen Nutzerprofil erstellen diese Assistenten individuelle Sparvorschläge, die exakt auf die Lebenssituation zugeschnitten sind. Diese Technologie reduziert den wöchentlichen Zeitaufwand auf wenige Minuten und maximiert gleichzeitig die Präzision der Finanzplanung. Für eine strukturierte Analyse Ihrer persönlichen Ausgaben stehen Ihnen spezialisierte Finanzrechner und Budgetplaner zur Verfügung, die diese Datenbasis effektiv nutzen.
Struktur und Kategorisierung: So bauen Sie Ihr System auf
Die Effizienz beim Haushaltsbuch führen steht und fällt mit der gewählten Systematik. Eine unklare Zuordnung von Transaktionen führt zwangsläufig zu unpräzisen Analyseergebnissen. Die Basis jeder soliden Finanzplanung bildet die strikte Trennung zwischen Fixkosten und variablen Ausgaben. Fixkosten sind vertraglich gebundene, wiederkehrende Belastungen mit festen Beträgen. Variable Kosten hingegen schwanken monatlich und bieten den größten Hebel für kurzfristige Optimierungen. Ein funktionales System erfordert eine granulare Unterteilung in relevante Lebensbereiche.
Sinnvolle Kategorien für den deutschen Markt umfassen primär:
- Wohnen: Kaltmiete oder Kreditrate, Nebenkosten, Strom, Gas und Rundfunkbeitrag.
- Mobilität: Kfz-Versicherung, Kraftstoffe, Wartung oder Abonnements für den öffentlichen Nahverkehr.
- Ernährung und Haushalt: Lebensmittel, Drogerieartikel und Haushaltswaren.
- Versicherungen und Vorsorge: Haftpflicht, Berufsunfähigkeit und Beiträge zum Altersvorsorgedepot.
- Freizeit und Bildung: Streaming-Dienste, Fitnessstudio, Fachliteratur und Hobbys.
Berücksichtigen Sie zwingend jährliche oder quartalsweise Zahlungen wie die Kfz-Steuer oder Versicherungsprämien. Teilen Sie diese Summen durch zwölf und verbuchen Sie den resultierenden Betrag als monatliche Rückstellung. So vermeiden Sie Liquiditätsspitzen in einzelnen Monaten. Planen Sie zusätzlich einen festen Puffer für Unvorhergesehenes ein. Instandhaltungen an der Wohnung oder Reparaturen am Fahrzeug sollten als kalkulatorische Kosten fest im Budget verankert sein. Ein Richtwert von 5 bis 10 Prozent des Nettoeinkommens sichert Ihre finanzielle Stabilität ab.
Die 50-30-20-Regel für die Budgetierung
Nutzen Sie die 50-30-20-Regel als objektiven Maßstab für Ihre Verteilung. 50 Prozent Ihres Nettoeinkommens decken die Grundbedürfnisse und Fixkosten ab. 30 Prozent stehen für persönliche Wünsche und variable Lebenshaltungskosten zur Verfügung. Die verbleibenden 20 Prozent fließen konsequent in den Vermögensaufbau oder die Schuldentilgung. Diese Struktur verhindert eine schleichende Ausweitung der Fixkosten und garantiert eine nachhaltige Rücklagenbildung. Abweichungen von diesem Raster dienen als Frühwarnsystem für eine drohende Schieflage Ihrer Finanzen.
Fixkosten unter der Lupe
Erfassen Sie sämtliche Verträge für Kommunikation, Energie und Abonnements lückenlos. Eine Digitalisierung Ihres Versicherungsordners ermöglicht den schnellen Abgleich von Leistungen und Preisen. Oft verbergen sich in alten Verträgen unnötige Mehrkosten ohne entsprechenden Mehrwert. Nutzen Sie spezialisierte Finanzrechner zur präzisen Ermittlung Ihrer tatsächlichen Belastung pro Kategorie. Ein systematischer Check Ihrer Fixkostenblöcke ist der erste Schritt zur Maximierung Ihrer monatlichen Sparrate. Die konsequente Kategorisierung bildet hierbei das Fundament für jede spätere Datenauswertung.
Datenauswertung: Identifikation von Optimierungspotenzialen
Die reine Dokumentation Ihrer Ausgaben entfaltet erst durch eine systematische Analyse ihre volle Wirkung. Ein Haushaltsbuch führen dient primär der Identifikation von Ineffizienzen in Ihrer persönlichen Kostenstruktur. Analysieren Sie monatlich Ihre größten Ausgabenblöcke detailliert. Vergleichen Sie Ihre Werte mit dem Bundesdurchschnitt durch konsequentes Benchmarking. Übersteigen Ihre Energiekosten oder Versicherungsprämien den Durchschnitt signifikant, besteht unmittelbarer Handlungsbedarf. Während herkömmliche Ratgeber oft zum banalen Stromsparen durch Verzicht raten, liegt das wahre Potenzial in der Optimierung Ihrer Vertragskonditionen.
Ein kritischer Faktor bei der Datenauswertung ist die Verzinsung bestehender Verbindlichkeiten. Teure Dispokredite belasten die monatliche Liquidität durch zweistellige Zinssätze massiv. Eine strategische Umschuldung in einen günstigeren Ratenkredit setzt sofort Kapital frei. Automatisierte Wechselprozesse für Strom und Internet sichern Ihnen zudem dauerhaft attraktive Neukundenboni. Diese methodische Herangehensweise transformiert Ihr Haushaltsbuch von einer passiven Liste in ein aktives Steuerungsinstrument für Ihren Cashflow.
Vertragsoptimierung als Hebel für Liquidität
Überprüfen Sie mindestens einmal jährlich Ihre Kfz-Versicherung und Ihre Haftpflichtversicherung. Der Markt für Versicherungstarife ist hochdynamisch. Er bietet regelmäßig Einsparpotenziale bei identischem Leistungsumfang. Gleiches gilt für Internet- und Mobilfunkverträge. Oft zahlen Bestandskunden deutlich höhere Gebühren als Neukunden bei vergleichbarer Bandbreite. Nutzen Sie zur präzisen Kalkulierung möglicher Zinsvorteile bei einer geplanten Umschuldung einen Kreditrechner. Die Reduktion Ihrer monatlichen Fixkosten durch gezielte Wechsel steigert Ihre Sparrate ohne jeglichen Komfortverlust.
Psychologische Fallen beim Konsum vermeiden
Das lückenlose Tracking macht unbewusste Konsummuster sofort sichtbar. Impulskäufe summieren sich oft zu erheblichen Beträgen, die am Monatsende für den Vermögensaufbau fehlen. Der sogenannte Latte-Faktor beschreibt die Macht kleiner, täglicher Ausgaben sehr präzise. Ein Kaffee für 4 € oder ein Snack für 5 € wirken isoliert betrachtet unbedeutend. Auf das Jahr gerechnet ergeben diese Kleinstbeträge jedoch vierstellige Summen. Visualisieren Sie Ihre langfristigen Ziele, wie den Aufbau eines Notgroschens oder eine größere Investition. Diese Transparenz stärkt die Disziplin bei täglichen Finanzentscheidungen massiv. Für eine fundierte Analyse Ihrer aktuellen Ausgabensituation finden Sie hier die passenden Finanzrechner und Vergleichstools.
Digitale Tools und KI: Die Zukunft der Haushaltsführung bei Paracini
Die technologische Entwicklung im Jahr 2026 hat die Art der privaten Finanzverwaltung grundlegend transformiert. Ein Haushaltsbuch führen bedeutet heute die Nutzung hochgradig automatisierter Systeme zur Datenverarbeitung. Paracini stellt hierfür eine spezialisierte Toolbox bereit. Diese integriert sämtliche relevanten Funktionen für eine lückenlose Finanzplanung in einer zentralen Oberfläche. Der Kern dieser Lösung ist der KI-Finanzassistent. Er übernimmt die komplexe Analyse Ihrer Transaktionsdaten ohne manuelles Eingreifen. Das System erkennt wiederkehrende Muster und identifiziert Abweichungen in Echtzeit. Dies ermöglicht eine proaktive Steuerung Ihrer Mittel statt einer rein nachträglichen Dokumentation vergangener Ausgaben.
Ein wesentlicher Vorteil liegt im nahtlosen Übergang von der reinen Datenanalyse zum direkten Marktvergleich. Erkennt das System überdurchschnittliche Fixkosten in Bereichen wie Energie oder Kommunikation, schlägt es unmittelbar optimierte Tarife vor. Die Integration von Vergleichstools für Kredite, Versicherungen und Stromtarife spart signifikante Zeitressourcen. Datensicherheit und Diskretion stehen dabei an oberster Stelle. Sämtliche Prozesse unterliegen strengsten deutschen Sicherheitsstandards und Verschlüsselungstechnologien. Ihre sensiblen Finanzdaten bleiben geschützt. Sie werden ausschließlich zur objektiven Optimierung Ihrer persönlichen Bilanz verwendet. Diese technologische Unterstützung schafft die notwendige Klarheit für komplexe wirtschaftliche Entscheidungen.
Effizienzsteigerung durch automatisierte Budgetplaner
Manuelle Listen und handschriftliche Aufzeichnungen gehören der Vergangenheit an. Die Automatisierung reduziert den wöchentlichen Zeitaufwand für die Finanzpflege auf ein Minimum. Intuitive Dashboards visualisieren Ihre Cashflows durch klare grafische Aufbereitungen. Sie sehen sofort, welche Kategorien Ihr Budget überproportional belasten. Die Nutzung der Paracini Tools folgt einem streng logischen Prozess. Zuerst erfolgt die sichere Verknüpfung Ihrer Konten über den PSD2-Standard. Danach kategorisiert die KI Ihre Ausgaben automatisch nach vordefinierten Rastern. Abschließend erhalten Sie eine detaillierte Auswertung inklusive konkreter Handlungsempfehlungen zur Kostensenkung. Diese Transparenz ist die unverzichtbare Voraussetzung für jede nachhaltige Kostenoptimierung.
Ihr nächster Schritt zu finanzieller Freiheit
Finanzielle Stabilität erfordert konsequentes Handeln und eine objektive Datenbasis. Beginnen Sie mit einer umfassenden Bestandsaufnahme Ihrer aktuellen Situation durch unsere digitalen Assistenten. Identifizieren Sie Ihre größten Kostenfresser und prüfen Sie alternative Vertragskonditionen systematisch. Setzen Sie sich klare, messbare Sparziele für den langfristigen Vermögensaufbau. Die regelmäßige Kontrolle Ihrer Zahlen sichert Ihre Liquidität dauerhaft gegen Inflation und Preisschwankungen ab. Nutzen Sie die verfügbaren Technologien für Ihren wirtschaftlichen Erfolg. Optimieren Sie jetzt Ihre Finanzen mit unserem KI Finanzassistenten. Der strukturierte Weg zu einer effizienten Finanzkontrolle beginnt mit der ersten automatisierten Analyse Ihrer Zahlungsströme.
Strategische Finanzkontrolle als Basis für wirtschaftliche Stabilität
Die konsequente Steuerung der privaten Finanzen ist im aktuellen Marktumfeld eine wirtschaftliche Notwendigkeit. Ein Haushaltsbuch führen transformiert diffuse Ausgabenmuster in belastbare Daten für fundierte Entscheidungen. Durch die strikte Kategorisierung nach der 50-30-20-Regel und den Einsatz automatisierter Analysefunktionen identifizieren Sie Ineffizienzen sofort. Die Integration von KI-gestützten Systemen reduziert den administrativen Aufwand auf ein Minimum und sichert gleichzeitig eine hohe Präzision der Ergebnisse. So schaffen Sie die notwendige Grundlage für den langfristigen Vermögensaufbau und schützen Ihre Liquidität vor schleichenden Kaufkraftverlusten.
Die Paracini-Toolbox bietet Ihnen hierfür die notwendigen Instrumente zur sofortigen Umsetzung. Profitieren Sie von einer KI-gestützten Analyse für präzise Ergebnisse und einem unabhängigen Marktvergleich führender Anbieter direkt aus der Analyse heraus. Die einfache Bedienung ermöglicht eine professionelle Finanzplanung ohne spezifische Fachkenntnisse oder hohen Zeitaufwand. Nutzen Sie jetzt unsere kostenlosen Budgetplaner und Tools für Ihre Finanzanalyse und leiten Sie die notwendigen Optimierungsschritte für Ihre individuelle Haushaltssituation ein. Eine strukturierte Bestandsaufnahme sichert Ihre finanzielle Handlungsfähigkeit dauerhaft ab.
Häufig gestellte Fragen
Wie fange ich am besten an, ein Haushaltsbuch zu führen?
Der Beginn erfolgt idealerweise mit einer Bestandsaufnahme der letzten drei Monate. Sammeln Sie sämtliche Kontoauszüge und Belege, um Fixkosten von variablen Ausgaben zu trennen. Nutzen Sie den Paracini Budgetplaner, um diesen Prozess durch automatische Kategorisierung zu beschleunigen. So schaffen Sie sofortige Transparenz über Ihre tatsächliche Kaufkraft. Ein Haushaltsbuch führen erfordert Disziplin ab dem ersten Tag, um eine belastbare Datenbasis für spätere Optimierungen zu schaffen. Kontinuität ist hierbei wichtiger als maximale Detailtiefe zu Beginn.
Welche Kategorien sollte mein Haushaltsbuch unbedingt enthalten?
Ein funktionales System benötigt eine klare Strukturierung Ihrer Zahlungsströme. Wesentliche Kategorien umfassen:
- Wohnen (Miete, Energie)
- Mobilität (Kfz, ÖPNV)
- Ernährung und Haushalt
- Versicherungen und Vorsorge
- Freizeit und Abonnements
Trennen Sie zudem strikt zwischen Sparraten und Tilgungsleistungen. Diese granulare Einteilung ermöglicht ein präzises Benchmarking Ihrer Ausgaben im Vergleich zu Durchschnittswerten in Deutschland. Nur durch klare Definitionen lassen sich unnötige Kostenfresser im Zeitverlauf sicher aufdecken.
Ist eine App sicherer als ein physisches Haushaltsbuch?
Digitale Anwendungen bieten durch Verschlüsselung und Backups eine deutlich höhere Sicherheit als physische Dokumente. Während ein Buch verloren gehen kann, schützen moderne Apps Ihre Daten durch Banking-Standards und Passwörter. Sie verhindern zudem Rechenfehler und sichern die Datenkonsistenz über lange Zeiträume. Für effizientes Haushaltsbuch führen sind digitale Tools die sicherere Wahl, da sie die Dokumentation automatisieren und den Zugriff Unbefugter erschweren. Achten Sie bei der Anbieterwahl auf die Einhaltung der deutschen Datenschutzgrundverordnung.
Wie viel Zeit muss ich pro Woche für die Haushaltsführung einplanen?
Der Zeitaufwand hängt maßgeblich von der gewählten Methode ab. Die manuelle Erfassung in einem Buch oder einer Tabelle beansprucht etwa 30 bis 60 Minuten pro Woche. Automatisierte Systeme wie der Paracini KI-Finanzassistent reduzieren diesen Aufwand auf weniger als 10 Minuten. Die Software übernimmt den Import und die Kategorisierung Ihrer Transaktionen in Echtzeit. Sie führen lediglich eine kurze Plausibilitätsprüfung durch und sichten die monatlichen Analyseberichte, um notwendige Anpassungen an Ihrer Finanzstrategie vorzunehmen.
Wie hilft mir ein Haushaltsbuch bei einem Kreditantrag?
Ein gepflegtes Haushaltsbuch dient als objektiver Nachweis Ihrer Kreditwürdigkeit und eines nachhaltigen Haushaltsüberschusses. Banken bewerten bei der Kreditvergabe das Verhältnis von Einkommen zu Fixkosten sehr genau. Durch die lückenlose Dokumentation Ihrer Cashflows demonstrieren Sie finanzielle Disziplin und Transparenz. Dies hilft Ihnen zudem, die maximal mögliche monatliche Rate für einen Kredit präzise zu kalkulieren. Eine fundierte Datenbasis verhindert eine Überforderung Ihrer Finanzen und verbessert Ihre Verhandlungsposition bei einem geplanten Kreditvergleich deutlich.
Kann KI wirklich meine Ausgaben optimieren?
Künstliche Intelligenz identifiziert komplexe Konsummuster, die in manuellen Listen oft verborgen bleiben. Das System erkennt automatisch Preissteigerungen bei Energieverträgen oder redundante Versicherungsbeiträge. Die KI-Finanzberatung von Paracini analysiert Ihre Datenbasis und schlägt basierend auf aktuellen Marktbedingungen günstigere Alternativen vor. Dieser proaktive Ansatz geht weit über die reine Dokumentation hinaus. Sie erhalten datengetriebene Handlungsempfehlungen, die Ihre monatliche Sparrate effektiv erhöhen können, ohne dass Sie jeden Tarif einzeln manuell prüfen müssen.
Was mache ich, wenn ich am Monatsende ein Minus im Haushaltsbuch habe?
Analysieren Sie in diesem Fall sofort Ihre variablen Kosten auf Einsparpotenziale. Identifizieren Sie nicht lebensnotwendige Impulskäufe und reduzieren Sie diese konsequent. Falls das Defizit durch hohe Fixkosten entsteht, sollten Sie Ihre Verträge für Strom, Gas und Kommunikation auf günstigere Optionen prüfen. Bei teuren Dispozinsen kann eine Umschuldung in einen Ratenkredit die monatliche Belastung sofort senken. Ein Budgetplaner hilft Ihnen dabei, verschiedene Szenarien durchzuspielen und die Liquidität durch gezielte Anpassungen Ihrer Ausgabenstruktur schnell wiederherzustellen.
Wie oft sollte ich die Daten in meinem Haushaltsbuch analysieren?
Führen Sie wöchentlich eine kurze Kontrolle und monatlich eine detaillierte Analyse durch. Die wöchentliche Durchsicht stellt sicher, dass alle Transaktionen korrekt erfasst und kategorisiert sind. Die monatliche Auswertung dient der Identifikation von Trends und dem Abgleich Ihrer tatsächlichen Ausgaben mit dem geplanten Budget. Einmal jährlich empfiehlt sich zudem eine umfassende Revision Ihrer langfristigen Verträge wie Versicherungen. Diese regelmäßige Überprüfung ist die einzige Methode, um zeitnah auf Preisänderungen oder Verschiebungen in Ihrem Konsumverhalten zu reagieren.


