

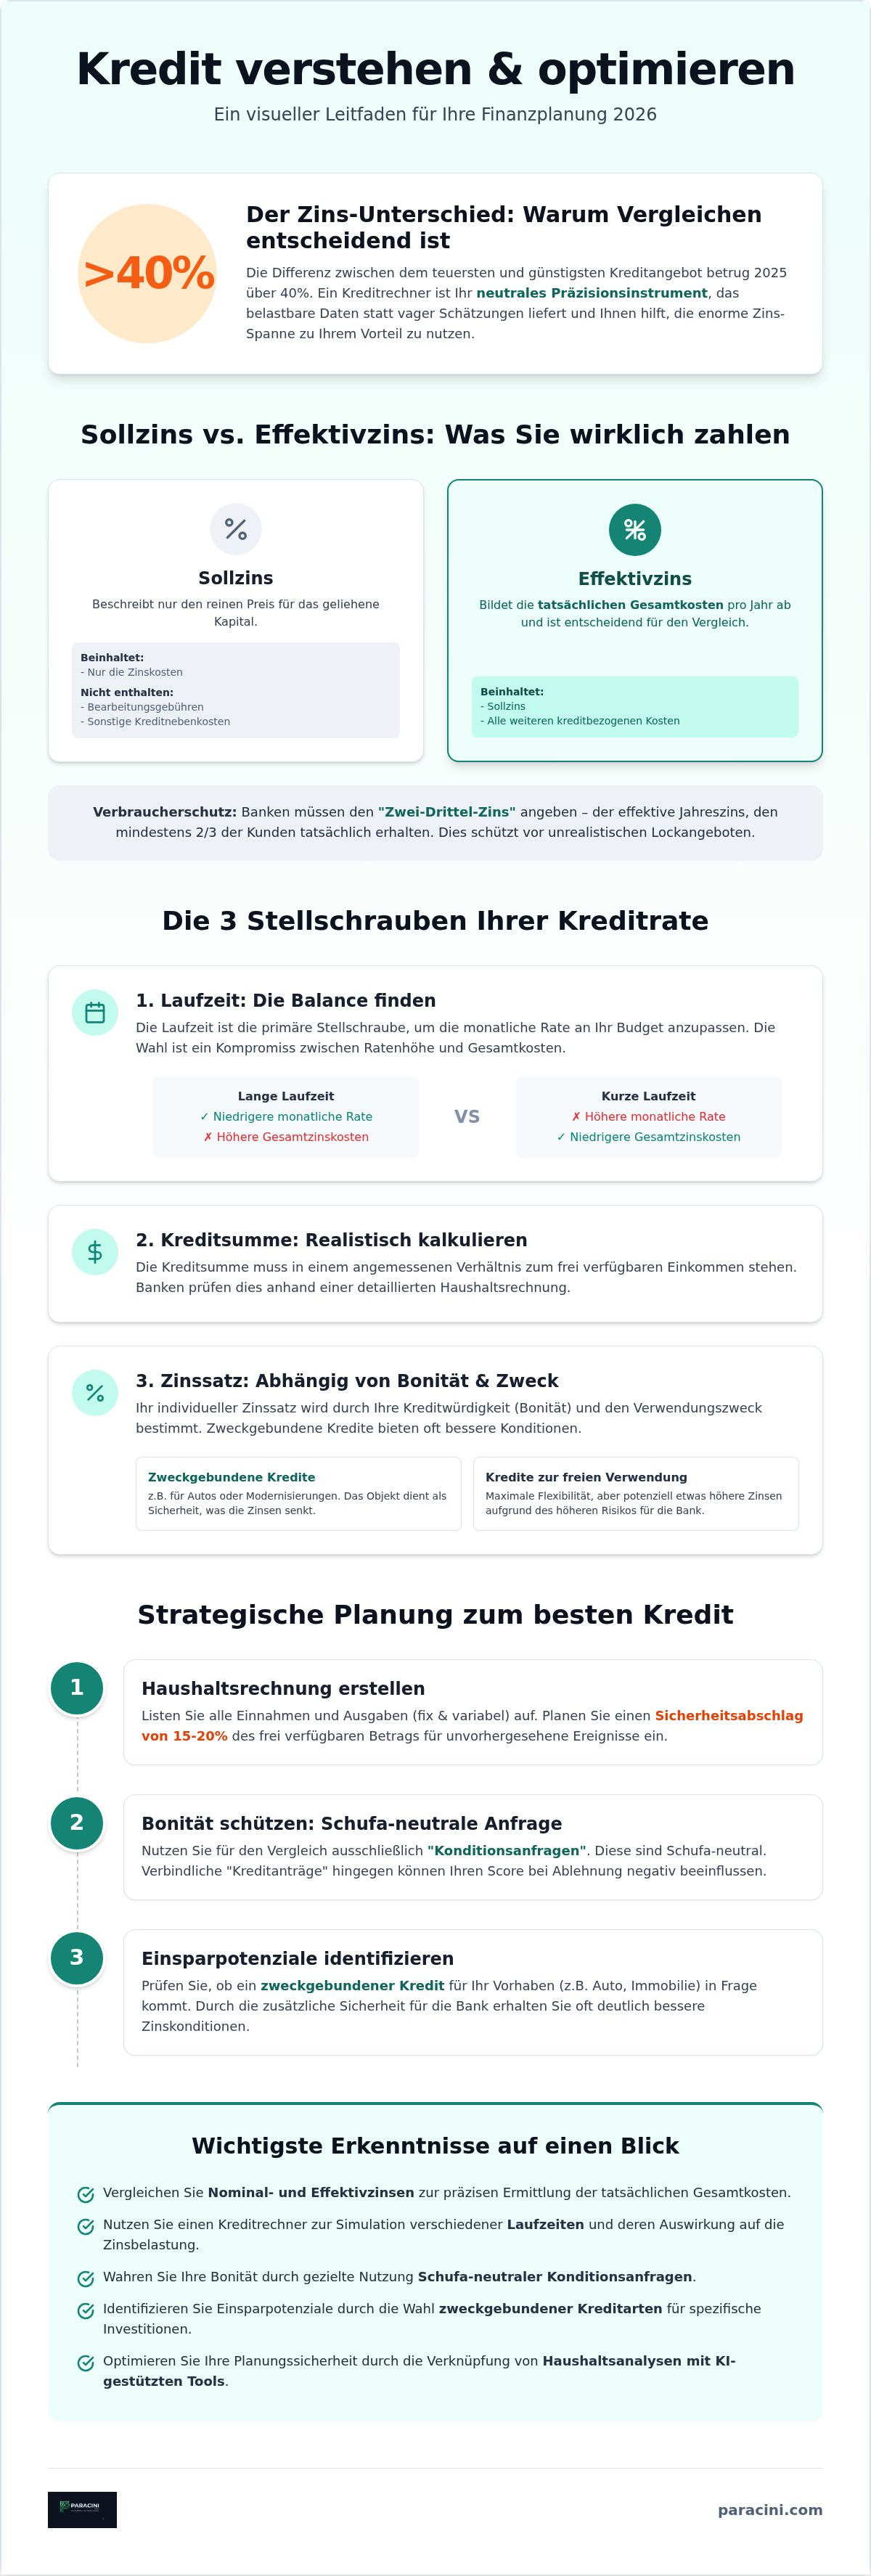
Wussten Sie, dass die Differenz zwischen dem teuersten und dem günstigsten Kreditangebot im Jahr 2025 über 40 Prozent betrug? Diese statistische Diskrepanz macht eine präzise Vorabkalkulation für jeden Kreditnehmer unverzichtbar. Ein Kreditrechner fungiert in diesem Kontext als neutrales Präzisionsinstrument zur Analyse Ihrer finanziellen Belastbarkeit. Er liefert belastbare Daten statt vager Schätzungen.
Die mangelnde Transparenz bei Zinsangaben sowie die Sorge vor negativen Schufa-Einträgen bei bloßen Anfragen sind bekannte Hürden im Finanzsektor. Wir zeigen Ihnen, wie Sie einen Kreditrechner als strategisches Werkzeug für Ihre individuelle Finanzplanung einsetzen. Sie lernen, versteckte Gebühren frühzeitig zu identifizieren und Ihre monatliche Belastung exakt zu steuern. Die Sicherung Ihrer Liquidität steht dabei im Vordergrund.
Dieser Leitfaden bietet Ihnen eine strukturierte Übersicht der Zinsmechanik für das Jahr 2026 unter Berücksichtigung der neuen EU-Verbraucherkreditrichtlinie. Wir analysieren den Zusammenhang zwischen Laufzeit und Gesamtkosten für eine fundierte Entscheidungsgrundlage. Der Prozess erfolgt ohne Risiko für Ihren Schufa-Score. Effizienz und Klarheit bilden den Rahmen für Ihre nächste Finanzierung.
Wichtigste Erkenntnisse
- Vergleichen Sie Nominal- und Effektivzinsen zur präzisen Ermittlung der tatsächlichen Gesamtkosten Ihrer Finanzierung.
- Nutzen Sie einen Kreditrechner zur Simulation verschiedener Laufzeiten und deren unmittelbare Auswirkung auf die Zinsbelastung.
- Wahren Sie Ihre Bonität durch die gezielte Nutzung Schufa-neutraler Konditionsanfragen statt verbindlicher Kreditanträge.
- Identifizieren Sie Einsparpotenziale durch die Wahl zweckgebundener Kreditarten für spezifische Investitionen wie Fahrzeuge oder Modernisierungen.
- Optimieren Sie Ihre Planungssicherheit durch die Verknüpfung von Haushaltsanalysen mit KI-gestützten Entscheidungstools.
Funktionsweise eines Kreditrechners: Die mathematischen Grundlagen
Ein Kreditrechner dient als präzises digitales Werkzeug zur Ermittlung der finanziellen Belastung. Das Tool berechnet die monatliche Rate aus den Variablen Kreditsumme, Zinssatz und Laufzeit. Die meisten Ratenkredite in Deutschland basieren auf dem Prinzip des Annuitätendarlehens. Hierbei bleibt die monatliche Rate über die gesamte Vertragsdauer konstant. Dieser Prozess folgt den mathematischen Grundlagen der Kredittilgung, die eine exakte Aufteilung der Zahlung in Zins- und Tilgungsanteile ermöglichen.
Zu Beginn der Laufzeit besteht die Rate überwiegend aus Zinsen. Mit jeder monatlichen Zahlung sinkt die Restschuld. Dadurch verringert sich die Zinslast kontinuierlich, da Zinsen stets auf den verbliebenen Schuldbetrag berechnet werden. Der Tilgungsanteil steigt im Gegenzug an. Diese Dynamik sorgt dafür, dass sich die Rückzahlung gegen Ende der Laufzeit beschleunigt. Ein moderner Kreditrechner verarbeitet diese Daten in Echtzeit und macht die Kostenstruktur transparent.
Sollzins vs. Effektivzins: Der entscheidende Unterschied
Der Sollzins beschreibt lediglich den reinen Preis für das geliehene Kapital. Er vernachlässigt zusätzliche Kostenfaktoren oder Bearbeitungsmodalitäten. Für einen objektiven Vergleich verschiedener Angebote ist ausschließlich der effektive Jahreszins maßgeblich. Dieser Wert bildet die tatsächlichen Gesamtkosten pro Jahr ab. Er enthält neben dem Sollzins auch alle weiteren kreditbezogenen Kosten.
Deutsche Banken unterliegen strengen gesetzlichen Vorgaben. Nach der Preisangabenverordnung (PAngV) sind Institute verpflichtet, den sogenannten Zwei-Drittel-Zins anzugeben. Dieser repräsentiert den Zinssatz, den mindestens zwei Drittel der Kunden bei der jeweiligen Bank tatsächlich erhalten. Diese Regelung schützt Verbraucher vor Lockangeboten, die nur bei einer perfekten Bonität gewährt werden.
Parameter der Berechnung: Betrag, Laufzeit und Zinssatz
Die gewählte Laufzeit fungiert als primäre Stellschraube für die monatliche Liquidität. Lange Laufzeiten senken die monatliche Rate und entlasten das Budget. Gleichzeitig steigt die Summe der gezahlten Zinsen über die Jahre an. Kurze Zeitspannen sparen Zinskosten, erfordern aber ein höheres monatliches Einkommen. Der Verwendungszweck beeinflusst die Konditionen zusätzlich:
- Zweckgebundene Kredite: Ein Autokredit bietet oft günstigere Zinsen. Das Fahrzeug dient der Bank als Sicherheit.
- Freie Verwendung: Diese Kredite bieten maximale Flexibilität. Das Risiko für die Bank ist höher, was sich oft in leicht höheren Zinsen widerspiegelt.
- Bonität: Die persönliche Kreditwürdigkeit bestimmt den individuellen Zinssatz. Ein hohes, gesichertes Einkommen senkt die Kosten.
Die Kreditsumme muss in einem angemessenen Verhältnis zum frei verfügbaren Einkommen stehen. Banken prüfen hierbei die Haushaltsrechnung sehr genau. Ein Rechner hilft dabei, verschiedene Szenarien vorab schmerzfrei durchzuspielen.
Strategische Kreditplanung: So finden Sie Ihre ideale Rate
Die strategische Kreditplanung beginnt lange vor der Eingabe der Zahlen in den Kreditrechner. Eine solide Finanzplanung schützt vor finanziellen Engpässen. Sie bildet das notwendige Fundament für eine nachhaltige Rückzahlung über mehrere Jahre. Dabei geht es nicht nur um die aktuelle Machbarkeit, sondern um die langfristige Stabilität Ihrer Finanzen.
Haushaltsrechnung als Fundament der Kreditaufnahme
Eine detaillierte Haushaltsrechnung ist der erste unverzichtbare Schritt. Listen Sie sämtliche Einnahmen und Ausgaben präzise auf. Zu den Fixkosten zählen Miete, Versicherungen und bestehende Abonnements. Variable Kosten umfassen Lebensmittel, Freizeitaktivitäten und Kleidung. Ziehen Sie die Gesamtausgaben konsequent von Ihrem monatlichen Nettoeinkommen ab.
Planen Sie unbedingt einen Sicherheitsabschlag ein. Experten raten dazu, etwa 15 bis 20 Prozent des frei verfügbaren Betrags für unvorhergesehene Ereignisse zurückzuhalten. Reparaturen am Haus oder Nachzahlungen dürfen die monatliche Kreditrate niemals gefährden. Für eine automatisierte und objektive Analyse Ihrer Finanzen können Sie den KI Finanzassistenten von Paracini nutzen. Das System identifiziert Ausgabenmuster und schlägt realistische Puffer vor.
Laufzeitoptimierung: Balance zwischen Rate und Zinskosten
Die Wahl der Laufzeit entscheidet maßgeblich über die Wirtschaftlichkeit Ihres Vorhabens. Kurze Laufzeiten führen zu einer hohen monatlichen Belastung. Sie reduzieren jedoch die Gesamtzinskosten massiv. Lange Laufzeiten wirken auf den ersten Blick attraktiver, da sie die Liquidität im Alltag schonen. Sie erhöhen aber die Zinslast durch den Zinseszinseffekt über die Jahre deutlich. Dieser Leitfaden für Privatkredite verdeutlicht die mathematischen Auswirkungen der Zinsentwicklung auf das Privatvermögen.
Betrachten wir ein konkretes Beispiel für einen Kredit über 10.000 Euro bei einem durchschnittlichen Marktzins von 6,05 Prozent (Stand Juni 2026):
- Laufzeit 24 Monate: Die monatliche Rate beträgt ca. 443 Euro. Die Gesamtzinskosten belaufen sich auf etwa 640 Euro.
- Laufzeit 60 Monate: Die Rate sinkt auf ca. 193 Euro. Die Zinskosten steigen jedoch auf rund 1.610 Euro an.
Ein Kreditrechner erlaubt es Ihnen, diese Szenarien sekundenschnell zu vergleichen. Passen Sie die Parameter so an, dass die Rate zu Ihren langfristigen Lebenszielen passt. Eine konservative Kalkulation verhindert eine schleichende Überschuldung. Berücksichtigen Sie bei der Planung auch absehbare Veränderungen wie Familienzuwachs oder berufliche Umorientierungen. Nutzen Sie die digitalen Werkzeuge zur Simulation, um Ihre ideale finanzielle Balance ohne Zeitdruck zu finden. Eine fundierte Vorbereitung ist die beste Absicherung gegen spätere Zahlungsschwierigkeiten.
Vergleich und Analyse: Kreditrechner für verschiedene Zwecke
Ein spezialisierter Kreditrechner passt die mathematischen Parameter an die jeweilige Kreditart an. Pauschale Berechnungen greifen oft zu kurz, da sie spezifische Kostenvorteile ignorieren. Zweckgebundene Darlehen für Kraftfahrzeuge oder Immobilienmodernisierungen bieten in der Regel attraktivere Zinskonditionen. Die Bank erhält durch den Verwendungszweck eine zusätzliche Sicherheit. Das senkt das Ausfallrisiko und damit den Zinssatz für den Kreditnehmer signifikant.
Sondertilgungen spielen eine zentrale Rolle in der strategischen Gesamtkalkulation. Viele moderne Verträge erlauben kostenlose außerplanmäßige Zahlungen bis zu einer bestimmten Höhe pro Jahr. Diese Zahlungen reduzieren die Restschuld unmittelbar. Die Zinslast sinkt dadurch schneller als im ursprünglichen Tilgungsplan vorgesehen. Achten Sie bei der Nutzung eines Rechners darauf, ob solche Optionen flexibel simuliert werden können. Sie verkürzen die effektive Laufzeit und sparen über die Jahre messbare Beträge.
Ratenkredit vs. Baufinanzierung: Unterschiedliche Kalkulationsmodelle
Die mathematischen Anforderungen an eine Baufinanzierung 2026 unterscheiden sich grundlegend von klassischen Konsumkrediten. Während Ratenkredite meist über 12 bis 96 Monate laufen, erstrecken sich Baufinanzierungen oft über Jahrzehnte. Hier gewinnen Faktoren wie Bereitstellungszinsen an Bedeutung. Diese Zinsen fallen an, wenn das Darlehen von der Bank bereitgehalten, aber vom Kreditnehmer noch nicht abgerufen wurde.
Ein Wechsel des Tilgungssatzes während der Zinsbindung sorgt für die notwendige finanzielle Flexibilität bei Lebensveränderungen. Solche komplexen Szenarien erfordern spezialisierte digitale Werkzeuge. Nutzen Sie den Hypothekenrechner für Ihre langfristigen Projekte. Er berücksichtigt die spezifischen Gebührenstrukturen und Zinsbindungsfristen von Immobiliendarlehen weitaus präziser als ein Standardtool.
Umschuldungs-Check: Teure Altkredite ablösen
Bestehende Kreditverträge bergen oft ungenutzte Einsparpotenziale. In einem Marktumfeld mit stabilen Zinsen lohnt sich der regelmäßige Vergleich. Ermitteln Sie zunächst die exakte aktuelle Restschuld Ihres laufenden Kredits. Prüfen Sie Ihren Vertrag auf eine mögliche Vorfälligkeitsentschädigung. Diese Gebühr verlangen Banken als Ausgleich für den Zinsausfall bei einer vorzeitigen Kündigung des Vertrags.
Stellen Sie die verbleibenden Gesamtkosten des Altkredits den Konditionen eines neuen Darlehens gegenüber. Ein präziser Kreditrechner zeigt Ihnen sofort, ob die Zinsersparnis die Ablösekosten übersteigt. Die Zusammenfassung mehrerer kleiner Kredite zu einem einzigen Umschuldungskredit steigert die finanzielle Übersichtlichkeit. Dieser Prozess reduziert oft die monatliche Gesamtbelastung und schafft neuen Spielraum im Budget. Ein strategischer Check Ihrer Altkredite ist ein effektives Mittel zur langfristigen Zinsoptimierung.
Häufige Fehler und Mythen bei der Kreditberechnung
Die Nutzung digitaler Werkzeuge zur Finanzplanung ist mit zahlreichen Vorurteilen behaftet. Viele Verbraucher befürchten, dass bereits die reine Informationsbeschaffung ihre Kreditwürdigkeit beeinträchtigt. Dieser Mythos führt oft dazu, dass teure Verträge ungeprüft übernommen werden. Ein professioneller Kreditrechner arbeitet jedoch unter strikten regulatorischen Vorgaben. Er dient der Transparenz und nicht der Bonitätsabfrage. Die mathematische Simulation von Szenarien ist vollkommen risikofrei für Ihren Schufa-Score.
Schufa-Neutralität: Konditionsanfrage vs. Kreditanfrage
Es existiert ein technischer Unterschied zwischen einer Konditionsanfrage und einer Kreditanfrage. Eine Konditionsanfrage bei Paracini ist konsequent schufa-neutral. Sie hinterlässt keine Spuren in Ihrem Datensatz, die für andere Banken sichtbar wären. Ihr Score bleibt unberührt. Im Gegensatz dazu steht die verbindliche Kreditanfrage. Mehrere Kreditanfragen in kurzer Zeit suggerieren ein erhöhtes Finanzierungsbedürfnis. Das kann den Score temporär senken. Nutzen Sie daher für den ersten Vergleich ausschließlich neutrale Tools. Weitere Informationen zur Navigation bei schwierigen Bonitätsvoraussetzungen finden Sie im Ratgeber zum Kredit ohne Schufa.
Versteckte Kostenfallen erkennen
Ein häufiger Fehler liegt in der Vernachlässigung von Zusatzkosten. Klassische Bearbeitungsgebühren sind nach aktueller Rechtsprechung des Bundesgerichtshofs (BGH) bei Konsumkrediten weitgehend unzulässig. Dennoch finden sich oft versteckte Kosten in Form von Restschuldversicherungen (RSV). Diese Versicherungen sollen die Ratenzahlung bei Arbeitslosigkeit oder Krankheit absichern. In der Praxis erhöhen sie den effektiven Jahreszins jedoch massiv. Oft stehen die Kosten in keinem angemessenen Verhältnis zum Risiko.
- Effektivzins-Prüfung: Achten Sie darauf, ob die RSV-Prämie in die Berechnung des Kreditrechner-Ergebnisses einfließt.
- Zusatzleistungen: Lehnen Sie unnötige Kreditkarten-Bundles oder Kontoführungsgebühren beim Online-Abschluss konsequent ab.
- Transparenz: Vergleichen Sie nur Angebote, die alle Kostenfaktoren gemäß der neuen EU-Verbraucherkreditrichtlinie 2026 offenlegen.
Unterschätzen Sie niemals die Auswirkungen variabler Darlehen. Bei Krediten ohne Zinsbindung kann jede Marktzinsänderung die monatliche Rate erhöhen. Bleiben Sie zudem realistisch bei der Einschätzung Ihrer eigenen Bonität. Die beworbenen Bestzinsen erhalten oft nur Kunden mit makelloser Historie. Orientieren Sie sich für eine seriöse Planung am gesetzlich vorgeschriebenen Zwei-Drittel-Zins. Dieser Wert bildet die Realität für die Mehrheit der Kreditnehmer ab. Nutzen Sie unsere Finanz-Tools für eine objektive Analyse Ihrer Möglichkeiten.
Digitale Tools von Paracini: KI-gestützte Entscheidungsfindung
Statische Berechnungen in einem herkömmlichen Kreditrechner liefern zwar mathematische Korrektheit, lassen jedoch oft die individuelle Lebensrealität außer Acht. Paracini schließt diese Lücke durch die technologische Zusammenführung von präziser Kalkulation und detaillierter Haushaltsanalyse. Das Fintech-Portal fungiert hierbei als neutraler Vermittler, der Transparenz über den gesamten deutschen Kreditmarkt herstellt. Dieser lösungsorientierte Ansatz stellt sicher, dass Kreditentscheidungen nicht isoliert, sondern im Kontext der gesamten finanziellen Situation getroffen werden.
Der Paracini KI-Finanzassistent: Mehr als nur Zahlen
Der KI-Finanzassistent geht weit über die Funktionen herkömmlicher Finanzrechner hinaus. Das System führt eine automatisierte Analyse von Ausgabemustern durch, um eine individuelle Kreditoptimierung zu ermöglichen. Durch die Auswertung von Cashflow-Daten erkennt die KI proaktiv Sparpotenziale bei bestehenden Versicherungen oder Energietarifen. Diese Einsparungen können direkt in die Tilgung fließen oder den monatlichen Puffer erhöhen. Finanzrechner und Tools von Paracini geben Nutzern die volle Kontrolle über ihre Budgetplanung zurück. Die künstliche Intelligenz fungiert als digitaler Assistent, der komplexe Datenmengen strukturiert aufbereitet und so die Entscheidungsfindung beschleunigt.
Vom Rechner zum Vertrag: Der effiziente Vermittlungsweg
Die Realisierung eines Kreditvorhabens erfolgt bei Paracini in einem konsequent digitalen Prozess. Der Verzicht auf physische Termine und postalischen Schriftverkehr reduziert die Bearbeitungszeit signifikant. Sobald die ideale Rate im Kreditrechner ermittelt wurde, führt der Weg direkt zum Ratenkredit-Vergleich. Hier werden tagesaktuelle Konditionen verschiedener Institute gegenübergestellt, wobei der Fokus stets auf dem effektiven Jahreszins liegt.
Dieser strukturierte Prozess führt den Nutzer ohne Umwege von der ersten Information zur gewünschten Handlung. Trotz der hohen digitalen Effizienz bleibt der Zugang zu menschlicher Expertise gewahrt. Bei spezifischen Anforderungen oder komplexen Umschuldungsprojekten bieten Experten eine gezielte Unterstützung an. Die Kombination aus KI-gestützter Voranalyse und fachlicher Vermittlung schafft eine Atmosphäre der Verlässlichkeit. Der gesamte Ablauf ist darauf ausgerichtet, die finanzielle Gesundheit des Nutzers langfristig zu sichern und unnötige Kostenbelastungen durch intransparente Angebote zu vermeiden.
Strategische Finanzplanung für 2026 sicher umsetzen
Eine präzise Kalkulation bildet das Fundament jeder soliden Finanzierung. Die konsequente Unterscheidung zwischen Sollzins und Effektivzins sowie eine detaillierte Haushaltsrechnung verhindern unvorhergesehene Kostenbelastungen. Durch die Berücksichtigung aktueller Markttrends und regulatorischer Vorgaben sichern Sie sich langfristige Stabilität. Ein moderner Kreditrechner liefert Ihnen hierfür die notwendigen Daten in Echtzeit und ermöglicht den Vergleich verschiedener Szenarien.
Paracini unterstützt Sie bei diesem Prozess durch einen unabhängigen Vergleich führender Banken. Unsere Plattform bietet Ihnen eine KI-gestützte Finanzanalyse und eine garantiert schufa-neutrale Konditionsprüfung. So erhalten Sie volle Transparenz über Ihre Möglichkeiten, ohne Ihre Bonität zu gefährden. Nutzen Sie die digitalen Werkzeuge, um Ihre Liquidität effizient zu steuern und versteckte Kostenfallen frühzeitig zu umgehen.
Jetzt Kreditrechner nutzen und Konditionen prüfen
Treffen Sie Ihre Finanzentscheidungen auf Basis valider Fakten statt vager Vermutungen. Eine strukturierte Vorbereitung ist der erste Schritt zu Ihrem erfolgreichen Kreditprojekt.
Häufig gestellte Fragen zum Kreditrechner
Beeinflusst die Nutzung eines Kreditrechners meinen Schufa-Score?
Die Nutzung eines Online-Kreditrechners zur bloßen Information bleibt ohne Auswirkungen auf Ihren Schufa-Score. Solange Sie lediglich Konditionen vergleichen, erfolgt die Abfrage als schufa-neutrale Konditionsanfrage. Erst bei einem verbindlichen Kreditantrag erfolgt eine Meldung an die Auskunftei, die für andere Institute sichtbar ist. Seriöse Portale stellen sicher, dass Ihre Bonität während der Kalkulationsphase vollständig geschützt bleibt. Ein unverbindlicher Vergleich hinterlässt somit keine negativen Spuren in Ihrer Historie.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt lediglich den reinen Zinsanteil für das geliehene Kapital ohne Nebenkosten. Im Gegensatz dazu bildet der effektive Jahreszins die tatsächlichen Gesamtkosten pro Jahr ab. Er beinhaltet neben dem Sollzins auch alle weiteren obligatorischen Gebühren und berücksichtigt die Verrechnungstermine der Tilgung. Für einen objektiven Marktvergleich ist ausschließlich der Effektivzins maßgeblich, da nur dieser die reale finanzielle Belastung transparent darstellt. Achten Sie bei jedem Vergleich auf diesen Wert.
Kann ich die monatliche Rate während der Laufzeit anpassen?
Eine nachträgliche Anpassung der monatlichen Rate hängt von den spezifischen vertraglichen Vereinbarungen Ihres Kreditgebers ab. Viele moderne Verträge bieten Optionen für kostenlose Ratenpausen oder jährliche Sondertilgungen an. Eine dauerhafte Senkung der Rate erfordert meist eine Vertragsanpassung oder Umschuldung, was die Gesamtlaufzeit verlängert. Prüfen Sie daher bereits bei der Nutzung eines Kreditrechner-Tools, ob die gewählte Bank flexible Tilgungsoptionen für zukünftige Lebensänderungen vorsieht. Flexibilität erhöht Ihre langfristige Planungssicherheit.
Welche Unterlagen benötige ich nach der Berechnung für den Kreditantrag?
Für den anschließenden Kreditantrag benötigen Sie in der Regel einen gültigen Personalausweis zur Identitätsprüfung. Zudem fordern Banken aktuelle Einkommensnachweise der letzten zwei bis drei Monate sowie vollständige Kontoauszüge zur Prüfung der Haushaltsrechnung an. Bei Selbstständigen sind oft Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen erforderlich. Ein digitaler Prozess ermöglicht heute meist das Hochladen dieser Dokumente per Dokumenten-Upload oder den direkten Kontoblick. Das beschleunigt die Auszahlung Ihres Darlehens erheblich.
Wie genau sind die Ergebnisse eines Online-Kreditrechners?
Die mathematischen Ergebnisse eines Online-Kreditrechners sind präzise, basieren jedoch oft auf beispielhaften Zinssätzen. Da der individuelle Zinssatz meist von Ihrer persönlichen Bonität abhängt, dient das Ergebnis zunächst als Orientierungshilfe. Erst nach einer unverbindlichen Konditionsanfrage erhalten Sie ein personalisiertes Angebot mit dem exakten Zinssatz. Gesetzlich vorgeschriebene Angaben wie der Zwei-Drittel-Zins helfen Ihnen dabei, die Wahrscheinlichkeit für die angezeigten Konditionen besser einzuschätzen. Er bildet den Durchschnitt für die meisten Kunden ab.
Lohnt sich eine Umschuldung bei aktuell sinkenden Zinsen?
Eine Umschuldung erweist sich als wirtschaftlich sinnvoll, wenn die Zinsersparnis des neuen Kredits die Kosten des bestehenden Vertrags übersteigt. Berücksichtigen Sie dabei insbesondere eine mögliche Vorfälligkeitsentschädigung für die vorzeitige Ablösung. Ein Kreditrechner zeigt Ihnen schnell auf, wie stark sinkende Marktzinsen Ihre monatliche Rate und die Gesamtkosten reduzieren können. Die Bündelung mehrerer Kleinkredite zu einem neuen Darlehen steigert zudem die Übersichtlichkeit Ihrer Finanzen. Ein regelmäßiger Check Ihrer Altkredite spart oft bares Geld.
Was passiert, wenn ich die berechnete Rate nicht mehr zahlen kann?
Nehmen Sie bei Zahlungsschwierigkeiten umgehend Kontakt mit Ihrem Kreditinstitut auf, um Verzugszinsen oder Kündigungen zu vermeiden. Viele Banken zeigen sich kooperativ und bieten vorübergehende Ratenstundungen oder eine dauerhafte Laufzeitverlängerung zur Reduzierung der Monatsrate an. Eine frühzeitige Kommunikation verhindert negative Auswirkungen auf Ihren Schufa-Score. Nutzen Sie im Vorfeld konservative Kalkulationen und Sicherheitsbuffer, um das Risiko einer Zahlungsunfähigkeit bei unvorhergesehenen Ausgaben zu minimieren. Proaktives Handeln sichert Ihre finanzielle Reputation.
Gibt es spezielle Rechner für Autokredite oder Modernisierungen?
Es existieren spezialisierte Rechner für zweckgebundene Finanzierungen wie Autokredite oder Modernisierungsdarlehen. Diese Tools berücksichtigen die oft günstigeren Konditionen, da die Bank durch das Fahrzeug oder die Wertsteigerung der Immobilie zusätzliche Sicherheiten erhält. Bei Modernisierungen können zudem staatliche Förderungen in die Kalkulation einfließen. Die Nutzung eines spezifischen Rechners führt zu exakteren Ergebnissen als ein allgemeiner Konsumkreditrechner, da produktspezifische Zinsvorteile direkt berücksichtigt werden. Wählen Sie immer das passende Tool für Ihr Vorhaben.


