
Eine Restschuldversicherung kann einen Kredit verteuern, ohne im entscheidenden Moment tatsächlich zu leisten. Ob eine „restschuldversicherung sinnvoll oder nicht“ ist, hängt deshalb nicht allein vom Kredit ab. Entscheidend ist, welche finanziellen Folgen ein Todesfall, eine längere Krankheit oder Arbeitslosigkeit für Sie hätte und welche dieser Ereignisse der Vertrag tatsächlich abdeckt.
Die Sorge vor zusätzlichen Kosten und unklaren Ausschlüssen ist berechtigt. Je nach Vertrag gelten Wartezeiten, Leistungsvoraussetzungen und Begrenzungen. Ein Versicherungsschutz kann umfassend klingen, im Einzelfall aber enger ausfallen als erwartet. Prüfen Sie deshalb nicht nur den Beitrag, sondern auch, wie er berechnet und gegebenenfalls mitfinanziert wird.
In diesem Artikel erfahren Sie, wann eine Restschuldversicherung einen konkreten finanziellen Bedarf abdecken kann und wann Alternativen näherliegen. Sie erhalten Orientierung zu Kosten, versicherten Ereignissen, Ausschlüssen und Wartezeiten. Außerdem erfahren Sie, welche Vertragsdetails Sie vor einer Entscheidung gezielt prüfen sollten. So können Sie Schutz und finanzielle Belastung sachlich abwägen.
Wichtigste Erkenntnisse
- Ob eine Restschuldversicherung sinnvoll ist, hängt von Ihrem Absicherungsbedarf und Ihrer finanziellen Situation ab.
- Prüfen Sie, welche Ereignisse der Vertrag abdeckt und unter welchen Voraussetzungen die Versicherung im Leistungsfall zahlt.
- Vergleichen Sie Beitrag und mögliche Gesamtkosten mit Ihren Rücklagen und bestehenden Versicherungen.
- Achten Sie besonders auf Ausschlüsse, Wartezeiten und die Finanzierung der Versicherungsprämie.
- Klären Sie offene Vertragsfragen vor der Unterschrift schriftlich und wägen Sie mögliche Alternativen ab.
Was ist eine Restschuldversicherung und was soll sie absichern?
Eine Restschuldversicherung soll bestimmte Risiken absichern, die dazu führen können, dass Kreditraten nicht mehr gezahlt werden. Welche Ereignisse versichert sind und welche Leistung daraus folgt, hängt vom konkreten Vertrag ab. Die Bezeichnung allein sagt nicht, ob die Versicherung die gesamte Restschuld übernimmt oder nur einzelne Raten für eine begrenzte Zeit zahlt. Eine grundlegende Einordnung bietet auch der Überblick Was ist eine Restschuldversicherung?.
Wichtig ist die Abgrenzung: Die Police ist weder eine allgemeine Garantie für die Rückzahlung eines Kredits noch ein frei verfügbares finanzielles Polster. Eine Rücklage können Sie grundsätzlich für verschiedene Ausgaben einsetzen. Eine Restschuldversicherung leistet dagegen nur, wenn ein vereinbarter Versicherungsfall eintritt und die Vertragsbedingungen erfüllt sind. Bei der Frage „restschuldversicherung sinnvoll oder nicht“ zählt deshalb der konkrete Schutz, nicht allein das Versprechen, einen Kredit abzusichern.
Welche Risiken können versichert sein?
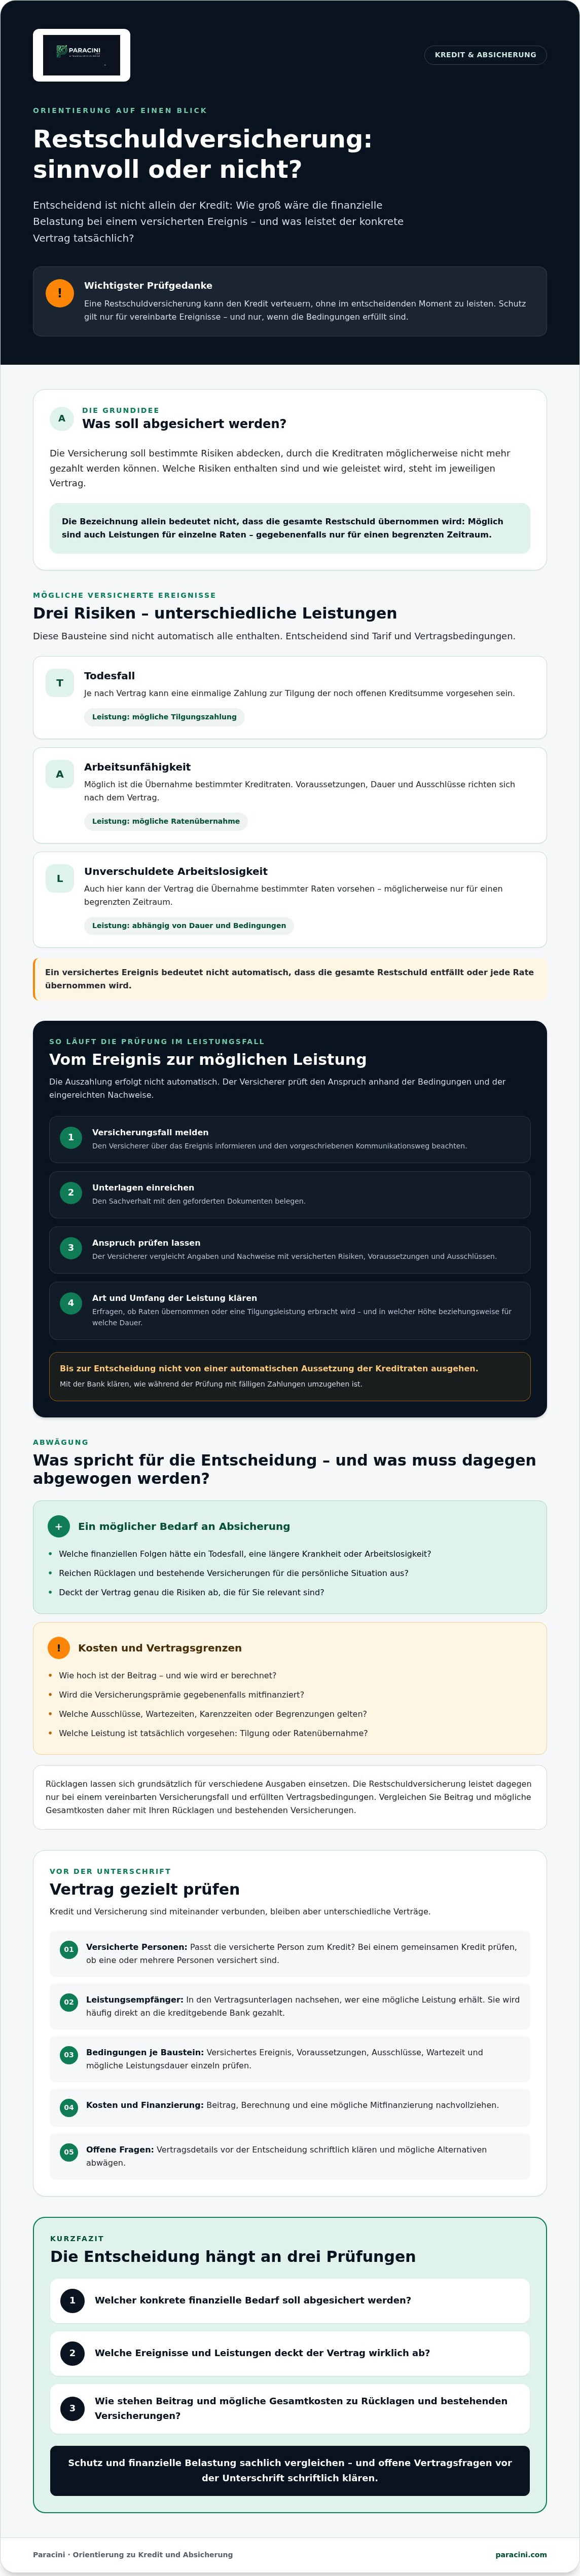
Je nach Tarif können der Tod der versicherten Person, Arbeitsunfähigkeit oder unverschuldete Arbeitslosigkeit eingeschlossen sein. Diese Bausteine sind nicht automatisch alle enthalten. Prüfen Sie für jeden einzelnen, welche Voraussetzungen gelten, welche Ausschlüsse bestehen und ob Wartezeiten vorgesehen sind.
Auch die Art der Leistung unterscheidet sich: Im Todesfall kann eine einmalige Zahlung zur Tilgung der noch offenen Kreditsumme vorgesehen sein. Bei Arbeitsunfähigkeit oder Arbeitslosigkeit kann der Vertrag stattdessen die Übernahme bestimmter Raten vorsehen, möglicherweise nur für einen begrenzten Zeitraum. Eine versicherte Situation bedeutet daher nicht automatisch, dass die gesamte Restschuld entfällt oder jede Rate übernommen wird.
Wie hängt die Versicherung mit dem Kredit zusammen?
Kredit und Versicherung sind miteinander verbunden, bleiben aber unterschiedliche Verträge. Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt. Als versicherte Person gilt die Person, deren Tod oder Einkommensausfall abgesichert wird. Das kann dieselbe Person sein. Wer eine mögliche Leistung erhält, steht in den Vertragsunterlagen. Bei einer Restschuldversicherung wird die Leistung häufig direkt an die kreditgebende Bank gezahlt und zur Tilgung oder Ratenzahlung verwendet.
Prüfen Sie deshalb, ob die versicherte Person zum Kredit passt und wie die Leistung berechnet wird. Bei einem gemeinsamen Kredit sollten Sie besonders darauf achten, ob eine oder mehrere Personen versichert sind. Wenn Sie zunächst Kreditangebote und deren Rückzahlungsbedingungen vergleichen möchten, können Sie den Ratenkreditvergleich nutzen. Vergleichen Sie den Kredit unabhängig davon, ob eine Versicherung angeboten wird.
Wie funktioniert die Restschuldversicherung im Leistungsfall?
Tritt ein Ereignis ein, das im Vertrag versichert ist, müssen Sie den Anspruch beim Versicherer melden. Dieser prüft anschließend, ob der Fall unter den vereinbarten Schutz fällt und alle Voraussetzungen erfüllt sind. Eine Diagnose, ein Arbeitsplatzverlust oder ein Todesfall führt daher nicht automatisch zu einer Auszahlung. Entscheidend sind die Versicherungsbedingungen und die erforderlichen Nachweise.
Die Versicherungsbedingungen bestimmen, wann eine Leistung gezahlt wird, in welcher Höhe und für welche Dauer. Gehen Sie im Leistungsfall geordnet vor:
- Versicherungsfall melden: Informieren Sie den Versicherer über das Ereignis und beachten Sie den vorgeschriebenen Kommunikationsweg.
- Unterlagen einreichen: Belegen Sie den Sachverhalt mit den geforderten Dokumenten.
- Anspruch prüfen lassen: Der Versicherer gleicht Ihre Angaben mit den versicherten Risiken, Voraussetzungen und Ausschlüssen ab.
- Leistung klären: Erfragen Sie, ob Raten übernommen oder eine Tilgungsleistung erbracht wird und wie lange beziehungsweise in welcher Höhe der Schutz greift.
Gehen Sie bis zur Entscheidung nicht davon aus, dass die Kreditraten automatisch ausgesetzt werden. Klären Sie mit der Bank, wie Sie während der Prüfung mit den fälligen Zahlungen umgehen sollen.
Welche Bedingungen und Ausschlüsse sind entscheidend?
Lesen Sie die Bedingungen für jeden versicherten Baustein einzeln. Prüfen Sie insbesondere Wartezeiten, Karenzzeiten, Höchstdauer und mögliche Ausschlüsse. Eine Wartezeit kann bestimmen, ab wann der Schutz gilt. Eine Karenzzeit bezeichnet die vertraglich festgelegte Zeitspanne, die nach Eintritt des Ereignisses verstreichen muss, bevor eine Leistung beginnen kann. Die genauen Regeln unterscheiden sich je nach Tarif.
Auch Vorerkrankungen oder der Beschäftigungsstatus können je nach Vertrag für die Anspruchsprüfung relevant sein. Leiten Sie daraus keine pauschale Aussage über Ihren Schutz ab. Prüfen Sie die Angaben und Definitionen in Ihren Unterlagen und lassen Sie sich unklare Punkte vorab schriftlich erläutern. So lässt sich die Frage „restschuldversicherung sinnvoll oder nicht“ anhand der tatsächlichen Leistungsgrenzen beurteilen.
Welche Unterlagen können im Leistungsfall nötig sein?
Je nach Versicherungsfall können ärztliche Bescheinigungen, Angaben zur Arbeitsunfähigkeit oder Unterlagen zum Beschäftigungsverhältnis verlangt werden. Bei einem Todesfall können Nachweise zum Ereignis und zum Kredit erforderlich sein. Welche Dokumente tatsächlich einzureichen sind, legt der Versicherer im konkreten Verfahren fest.
Prüfen Sie im Vertrag, innerhalb welcher Frist Sie den Fall melden müssen und ob Unterlagen über ein Formular, ein Kundenportal oder auf anderem Weg einzureichen sind. Bewahren Sie Kopien Ihrer Mitteilungen und Nachweise auf. Für einen Überblick über Einnahmen und Ausgaben können Sie außerdem die Finanzwerkzeuge zur Planung nutzen.
Restschuldversicherung sinnvoll oder nicht? Diese Faktoren entscheiden
Ob eine Restschuldversicherung passt, lässt sich nicht allein an der Kredithöhe festmachen. Entscheidend ist, welche finanzielle Lücke bei einem versicherten Ereignis entstehen könnte und ob Sie diese aus Einkommen, Rücklagen oder bestehendem Versicherungsschutz auffangen könnten. Für die Frage „restschuldversicherung sinnvoll oder nicht“ sollten Sie deshalb Kredit, Haushalt und Vertrag gemeinsam betrachten.
Prüfen Sie vor allem diese Faktoren:
- Kredithöhe und Laufzeit: Wie lange besteht die Verpflichtung, und wie stark würde sie Ihr Budget belasten?
- Haushaltsbudget: Können Sie die Rate auch dann tragen, wenn ein Einkommen zeitweise wegfällt?
- Rücklagen: Welche unerwarteten Ausgaben könnten Sie aus verfügbaren Reserven zahlen, ohne Ihre übrige Planung zu gefährden?
- Persönliche Verpflichtungen: Sind Angehörige, gemeinsame Kredite oder weitere feste Ausgaben zu berücksichtigen?
- Vertragsschutz: Deckt die Police genau das Risiko ab, das für Ihren Haushalt eine finanzielle Lücke schaffen würde?
Die Gegenüberstellung bietet Orientierung, ist aber keine pauschale Empfehlung. Der mögliche Nutzen hängt davon ab, ob der Vertrag im konkreten Fall tatsächlich leistet.
| Möglicher Vorteil | Möglicher Nachteil |
|---|---|
| Kann vereinbarte Kreditraten oder eine Tilgung absichern, wenn ein versichertes Ereignis eintritt. | Der zusätzliche Beitrag belastet das Haushaltsbudget und kann die Gesamtkosten des Kredits erhöhen. |
| Kann bei geringen Rücklagen und hohen finanziellen Verpflichtungen eine konkrete Lücke abfedern. | Ausschlüsse, Wartezeiten und Leistungsvoraussetzungen können den Schutz begrenzen. |
| Kann die finanzielle Planung für einen klar definierten Versicherungsfall erleichtern. | Ein bestehender Vertrag kann Risiken abdecken, die Sie bereits anderweitig abgesichert haben. |
Wann kann der zusätzliche Schutz eher passen?
Ein genauer Blick kann sich lohnen, wenn die Rate einen großen Teil des verfügbaren Haushaltsbudgets beansprucht, kaum Rücklagen vorhanden sind und weitere Personen von Ihrem Einkommen abhängen. Fragen Sie konkret: Würde ein versichertes Ereignis die Kreditrate unbezahlbar machen? Wenn ja, vergleichen Sie den möglichen Schutz mit Beitrag, Leistungsdauer und Ausschlüssen. Eine hohe Verpflichtung allein genügt nicht als Begründung.
Wann können Rücklagen oder bestehender Schutz ausreichen?
Verlässliches Einkommen, ausreichende Rücklagen oder bestehende Versicherungen können den zusätzlichen Absicherungsbedarf verringern. Prüfen Sie jedoch die jeweiligen Bedingungen: Eine andere Police ist nicht automatisch gleichwertig und deckt womöglich weder dieselben Ereignisse noch dieselben Kosten ab. Um die Rate in Relation zu Ihrem Budget einzuschätzen, können Sie den Kreditrechner für die Ratenplanung nutzen. Entscheidend bleibt, ob eine mögliche Leistung die konkrete finanzielle Lücke schließt.
Welche Vertragsdetails sollten Sie vor dem Abschluss prüfen?
Lesen Sie das Kreditangebot und die Versicherungsunterlagen vollständig und getrennt. So erkennen Sie, welche Kosten zum Kredit gehören und welche für den Versicherungsschutz anfallen. Entscheiden Sie nicht allein anhand der Monatsrate. Prüfen Sie auch den Gesamtbetrag und die Bedingungen, unter denen der Versicherer tatsächlich leistet.
Gehen Sie die Vertragsdetails systematisch durch:
- Beitrag und Zahlungsweise: Wie hoch ist die Versicherungsprämie, wann wird sie fällig und wird sie als Einmalbetrag oder laufend gezahlt?
- Finanzierung der Prämie: Wird der Einmalbeitrag auf den Kredit aufgeschlagen, erhöht das den Darlehensbetrag und damit die finanzielle Gesamtbelastung. Seit dem Urteil des Europäischen Gerichtshofs vom 23. April 2026 dürfen Banken auf die Prämie einer mitfinanzierten Restschuldversicherung keine Zinsen berechnen. Prüfen Sie, wie das im Angebot ausgewiesen ist.
- Leistungsumfang: Welche Versicherungsfälle sind konkret eingeschlossen? Achten Sie auf Leistungshöhe, Dauer und Voraussetzungen.
- Ausschlüsse und Wartezeiten: Lesen Sie, wann kein oder noch kein Anspruch besteht. Allgemeine Produktbeschreibungen ersetzen nicht die Bedingungen Ihres Vertrags.
- Laufzeit und Beendigung: Vergleichen Sie Versicherungsdauer und Kreditlaufzeit. Prüfen Sie, was bei vorzeitiger Rückzahlung oder Umschuldung mit dem Vertrag und einem möglicherweise nicht verbrauchten Beitrag geschieht.
Stellen Sie Kreditbetrag, Monatsrate, effektiven Jahreszins und Gesamtbetrag den Versicherungskosten gegenüber. Lassen Sie sich nachvollziehbar erläutern, wie die Versicherungsprämie im Angebot berücksichtigt wird. Der Europäische Gerichtshof hat 2026 die Zinsberechnung für mitfinanzierte Prämien präzisiert. Nehmen Sie daraus jedoch keine Annahme über die Darstellung in Ihrem individuellen Angebot ab. Prüfen Sie die Unterlagen und fragen Sie bei Unklarheiten nach.
Kosten, Laufzeit und Widerruf nachvollziehen
Für neu abgeschlossene Restschuldversicherungen gilt seit dem 1. Januar 2025 grundsätzlich ein zeitlicher Abstand: Der Versicherungsvertrag darf frühestens eine Woche nach Unterzeichnung des zugehörigen Kreditvertrags abgeschlossen werden. Diese Regel gilt nicht für Immobiliendarlehen. Ein Widerruf ist innerhalb von 14 Tagen möglich, bei einer Absicherung des Todesfalls innerhalb von 30 Tagen. Prüfen Sie Fristbeginn und Vorgehen in Ihren Vertragsunterlagen.
Kredit und Versicherung getrennt vergleichen
Fragen Sie nach, wenn Kreditangebot und Versicherungskosten nicht klar getrennt erkennbar sind. Sie können Kreditangebote auch ohne vorschnelle Zustimmung zu einem Zusatzprodukt vergleichen. Nutzen Sie dafür den Kreditvergleich für Ratenkredite. Für Ihre Finanzplanung stehen außerdem digitale Finanzwerkzeuge bereit. Erst der getrennte Blick auf Kredit und Police hilft, die Frage „restschuldversicherung sinnvoll oder nicht“ anhand der tatsächlichen Kosten und Bedingungen zu beurteilen.
So treffen Sie eine fundierte Entscheidung zur Restschuldversicherung
Eine sachliche Entscheidung folgt drei Schritten: Bedarf klären, Vertrag prüfen und Alternativen abwägen. Fragen Sie zuerst, welche finanzielle Lücke bei einem versicherten Ereignis entstehen könnte. Prüfen Sie dann, ob der Vertrag genau dieses Risiko abdeckt und welche Bedingungen für eine Leistung gelten. Erst danach vergleichen Sie den möglichen Nutzen mit Beitrag und Einschränkungen.
So lässt sich die Frage „restschuldversicherung sinnvoll oder nicht“ auf Ihre persönliche Situation beziehen, statt sie pauschal zu beantworten. Bleiben Vertragsdetails unklar, fragen Sie den Anbieter vor der Unterschrift schriftlich. Bitten Sie um eine konkrete Erläuterung der Kosten, Ausschlüsse, Wartezeiten und Leistungsvoraussetzungen. Bewahren Sie die Antwort zusammen mit dem Kreditangebot und den Versicherungsunterlagen auf.
Eine kurze persönliche Prüfliste erstellen
Halten Sie Ihre Überlegungen schriftlich fest. Notieren Sie, welche Ereignisse für Ihren Haushalt ein finanzielles Risiko wären, welche Rücklagen verfügbar sind und welche bestehenden Versicherungen möglicherweise greifen. Ergänzen Sie Beitrag, Laufzeit, Ausschlüsse und Voraussetzungen der Restschuldversicherung. So sehen Sie, welcher Absicherungsbedarf nach Berücksichtigung Ihrer vorhandenen Mittel tatsächlich übrig bleibt.
- Welche konkrete Zahlungslücke soll die Versicherung abdecken?
- Welche Vertragsbedingungen müssen für eine Leistung erfüllt sein?
- Welche Kosten entstehen insgesamt, und wie werden sie gezahlt?
- Gibt es Rücklagen oder bestehenden Schutz, der einen Teil des Risikos abfedert?
Entscheiden Sie erst, wenn Sie diese Punkte nachvollziehen können. Wenn der Vertrag ein wichtiges Risiko nicht abdeckt oder die Leistung stark eingeschränkt ist, passt er möglicherweise nicht zu Ihrem Bedarf.
Finanzielle Auswirkungen übersichtlich einordnen
Stellen Sie Ihre regelmäßigen Einnahmen den festen Ausgaben und der geplanten Kreditrate gegenüber. Berücksichtigen Sie dabei auch unregelmäßige Kosten und Verpflichtungen gegenüber anderen Personen. Ein Haushaltsüberblick kann zeigen, wie viel Spielraum für die Rate bleibt. Ein Rechner unterstützt die Planung, beurteilt aber nicht verbindlich, ob Sie eine Versicherung benötigen oder ob ein bestimmter Vertrag zu Ihnen passt.
Paracini bietet digitale Finanztools zur eigenen Planung sowie Vergleichsmöglichkeiten rund um Ratenkredite. Diese Hilfen können Ihnen dabei helfen, Ihre Zahlen übersichtlich einzuordnen. Ob der Versicherungsschutz zu Ihnen passt, entscheiden Sie anhand Ihrer Situation und der konkreten Vertragsunterlagen. Nutzen Sie die Finanztools zur eigenen Planung.
Prüfen Sie Ihren Bedarf vor der Entscheidung
Ob eine „restschuldversicherung sinnvoll oder nicht“ ist, hängt von Ihrer finanziellen Situation und den konkreten Vertragsbedingungen ab. Maßgeblich ist, ob ein versichertes Ereignis eine Lücke hinterlassen würde, die Sie nicht aus Einkommen oder Rücklagen auffangen können. Ebenso wichtig: Die Police leistet nur im vereinbarten Umfang. Prüfen Sie Ausschlüsse, Wartezeiten und Voraussetzungen daher ebenso sorgfältig wie Beitrag und Laufzeit.
Vergleichen Sie Kredit und Versicherung getrennt. Halten Sie fest, welche Risiken bereits abgesichert sind und welcher zusätzliche Schutz tatsächlich fehlt. Klären Sie offene Fragen vor der Unterschrift direkt beim Anbieter und lassen Sie sich die Antworten schriftlich geben. So stützen Sie Ihre Entscheidung auf nachvollziehbare Informationen statt auf ein allgemeines Schutzversprechen.
Paracini bietet digitale Finanztools zur persönlichen Planung sowie Vergleichsmöglichkeiten und Vermittlung rund um Ratenkredite. Die Werkzeuge können helfen, Einnahmen, Ausgaben und eine mögliche Kreditrate übersichtlich einzuordnen. Sie ersetzen keine Prüfung der Versicherungsbedingungen, bieten aber eine praktische Grundlage für den nächsten Schritt. Nutzen Sie die Finanztools zur strukturierten Planung und richten Sie Ihre Entscheidung an Bedarf und Budget aus.
Häufige Fragen zur Restschuldversicherung
Ist eine Restschuldversicherung bei einem Ratenkredit sinnvoll?
Das hängt davon ab, ob ein versichertes Ereignis Ihre Kreditrate gefährden würde und ob Sie die finanzielle Lücke anderweitig auffangen können. Berücksichtigen Sie Rücklagen, Einkommen, persönliche Verpflichtungen und bestehenden Versicherungsschutz. Prüfen Sie anschließend Beitrag, Leistungsumfang und Ausschlüsse des konkreten Vertrags. Ob eine Restschuldversicherung sinnvoll ist, lässt sich nicht pauschal beantworten, sondern nur anhand Ihres Bedarfs und der Vertragsbedingungen.
Kann ich eine Restschuldversicherung ablehnen, wenn ich einen Kredit beantrage?
Die Restschuldversicherung ist ein eigener Versicherungsvertrag und nicht automatisch Bestandteil des Kredits. Fragen Sie den Kreditgeber, ob der angebotene Kredit auch ohne diesen Zusatzvertrag erhältlich ist, und lassen Sie sich die Kreditbedingungen getrennt erläutern. Für neue Verträge gilt seit 2025 grundsätzlich ein Abstand von mindestens einer Woche zwischen Kreditabschluss und Abschluss der Versicherung. Diese Regel gilt nicht für Immobiliendarlehen.
Was deckt eine Restschuldversicherung typischerweise ab?
Je nach Vertrag können Tod, Arbeitsunfähigkeit oder unverschuldete Arbeitslosigkeit versichert sein. Welche Bausteine enthalten sind, ist tarifabhängig. Im Todesfall kann eine Leistung zur Tilgung der offenen Kreditsumme vorgesehen sein. Bei Arbeitsunfähigkeit oder Arbeitslosigkeit kann der Vertrag stattdessen bestimmte Raten übernehmen, häufig nur unter festgelegten Voraussetzungen und für eine begrenzte Dauer. Prüfen Sie deshalb den Leistungsumfang jedes Bausteins einzeln.
Welche Ausschlüsse gelten bei einer Restschuldversicherung?
Ausschlüsse und Voraussetzungen unterscheiden sich je nach Vertrag und versichertem Risiko. Bedingungen können etwa festlegen, wann Arbeitslosigkeit als versicherter Fall gilt oder welche Nachweise bei Arbeitsunfähigkeit erforderlich sind. Auch Wartezeiten und zeitliche Begrenzungen können relevant sein. Vorerkrankungen oder der Beschäftigungsstatus können je nach Tarif eine Rolle spielen. Lesen Sie die Versicherungsbedingungen, statt aus allgemeinen Produktbeschreibungen auf Ihren persönlichen Schutz zu schließen.
Wie viel kostet eine Restschuldversicherung insgesamt?
Einen einheitlichen Gesamtpreis gibt es nicht. Die Kosten richten sich nach dem konkreten Angebot und sollten zusammen mit Zahlungsweise und Laufzeit geprüft werden. Wird eine einmalige Prämie zum Kreditbetrag hinzugerechnet, verändert das die Kreditsumme und die gesamte finanzielle Belastung. Lassen Sie sich den Beitrag separat ausweisen und fragen Sie, wie er im Kreditangebot berücksichtigt wird. Vergleichen Sie die Gesamtkosten, nicht nur die Monatsrate.
Kann ich eine Restschuldversicherung kündigen oder widerrufen?
Ein Widerruf ist grundsätzlich innerhalb von 14 Tagen möglich. Enthält der Vertrag eine Todesfallabsicherung, beträgt die Frist 30 Tage. Prüfen Sie Fristbeginn und Form des Widerrufs in Ihren Unterlagen. Eine Kündigung während der Laufzeit kann an Bedingungen geknüpft sein. Wird der Kredit vorzeitig zurückgezahlt oder umgeschuldet, kann ein Anspruch auf Erstattung eines nicht verbrauchten Prämienanteils bestehen.
Ist eine Restschuldversicherung dasselbe wie eine Risikolebensversicherung?
Nein. Eine Restschuldversicherung ist an einen Kredit gekoppelt und soll vereinbarte Kreditrisiken absichern. Eine Risikolebensversicherung dient der finanziellen Absicherung von Hinterbliebenen im Todesfall. Versicherungszweck, Leistungsberechnung und mögliche Empfänger der Leistung unterscheiden sich. Prüfen Sie bei beiden Vertragsarten, wer versichert ist, wer eine Leistung erhält und welche Bedingungen gelten. Eine bestehende Risikolebensversicherung ersetzt eine Restschuldversicherung nicht automatisch und umgekehrt.


