

Eine niedrigere Restschuld bedeutet nicht automatisch, dass sich die vorzeitige Ablösung Ihres Kredits lohnt. Zum Ablösebetrag können weitere Kosten kommen. Entscheidend ist, was Sie durch die Ablösung im Vergleich zur Fortführung tatsächlich sparen. Ein kredit vorzeitig ablösen rechner bietet eine erste Orientierung, ersetzt aber keine verbindliche Auskunft Ihrer Bank.
Die Restschuld lässt sich nicht einfach aus dem ursprünglichen Kreditbetrag ablesen. Sie hängt unter anderem von den bereits geleisteten Raten und dem Ablösezeitpunkt ab. Auch Vertragsbedingungen und eine mögliche Vorfälligkeitsentschädigung beeinflussen die Rechnung. Bei Ratenkrediten gelten andere Regeln als bei Immobiliendarlehen. Betrachten Sie deshalb nicht nur den geschätzten Ablösebetrag, sondern stellen Sie ihn den verbleibenden Kreditkosten gegenüber.
In diesem Beitrag erfahren Sie, welche Angaben Sie für eine nachvollziehbare Einschätzung benötigen, wie Sie mögliche Kosten und Ersparnisse einordnen und welche Informationen Sie bei Ihrer Bank anfordern sollten. Außerdem erfahren Sie, warum ein Rechner nur ein erster Prüfschritt ist und der verbindliche Ablösebetrag für Ihre Entscheidung maßgeblich bleibt.
Wichtigste Erkenntnisse
- Ein kredit vorzeitig ablösen rechner liefert eine erste Orientierung. Für Ihre Entscheidung benötigen Sie zusätzlich den verbindlichen Ablösebetrag Ihrer Bank.
- Prüfen Sie, ob Restschuld, Ablösebetrag und mögliche Vorfälligkeitsentschädigung getrennt ausgewiesen sind, bevor Sie Ergebnisse vergleichen.
- Stellen Sie vollständige Ablösung, Teilrückzahlung und planmäßige Weiterzahlung gegenüber. So sehen Sie, welche Option zu Ihrer finanziellen Situation passt.
- Halten Sie Kreditvertrag, aktuellen Tilgungsplan und schriftliche Bankauskunft bereit. Damit können Sie Eingaben und mögliche Kosten gezielt prüfen.
- Vergleichen Sie die erwartete Ersparnis mit den verbleibenden Kreditkosten und möglichen Ablösekosten, bevor Sie eine Anschlussfinanzierung oder Umschuldung erwägen.
Kredit vorzeitig ablösen: Was der Rechner berechnet und was nicht
Wer einen Kredit vorzeitig ablöst, zahlt ihn vollständig zurück, bevor die vereinbarte Laufzeit endet. Ein kredit vorzeitig ablösen rechner kann anhand Ihrer Eingaben eine erste Einschätzung zu Restschuld und möglichen Kosten liefern. Das Ergebnis ist jedoch ein unverbindlicher Näherungswert und keine Ablöseauskunft Ihrer Bank.
Was bedeutet es, einen Kredit vorzeitig abzulösen?
Bei einer vollständigen Ablösung begleichen Sie den Kredit auf einmal. Das ist nicht dasselbe wie eine Sondertilgung: Dabei zahlen Sie nur einen Teilbetrag zusätzlich zurück und führen den Kredit ansonsten fort. Bei einer Umschuldung lösen Sie den offenen Kredit mit einem neuen Kredit ab. Ob und unter welchen Bedingungen diese Möglichkeiten bestehen, richtet sich nach Ihrem Vertrag und den konkreten Kreditbedingungen.
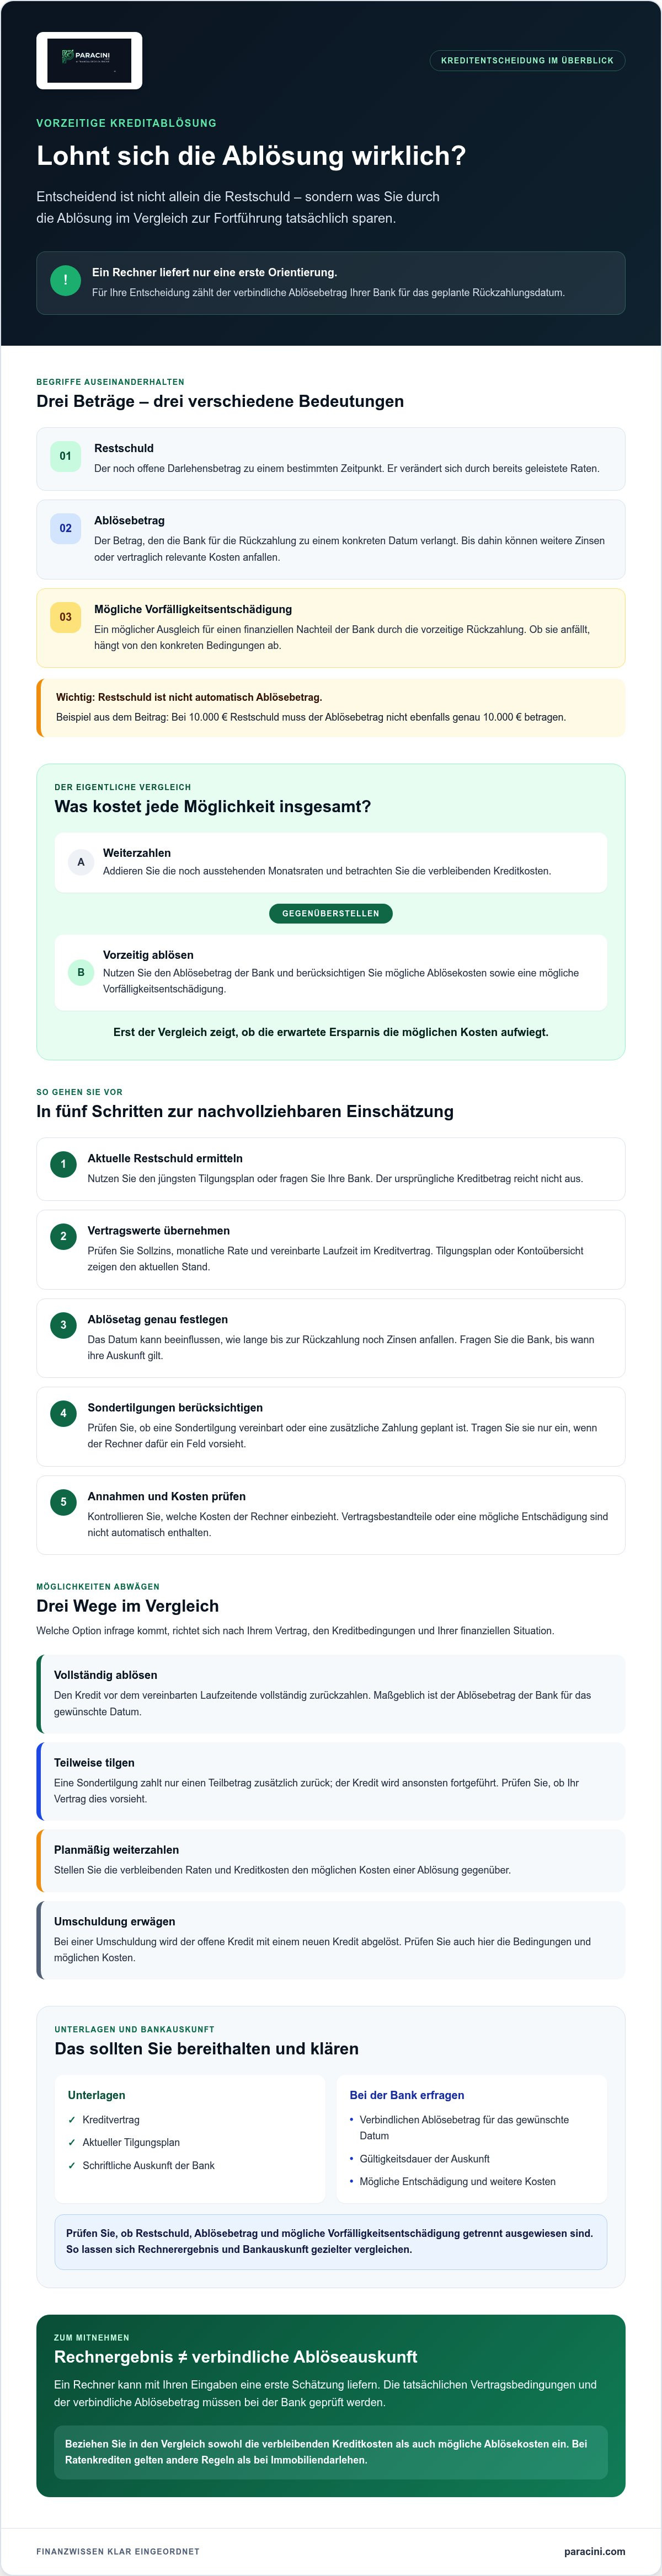
Halten Sie drei Beträge auseinander:
- Restschuld: der noch offene Darlehensbetrag zu einem bestimmten Zeitpunkt.
- Ablösebetrag: der Betrag, den die Bank für die Rückzahlung zu einem bestimmten Datum verlangt.
- Vorfälligkeitsentschädigung: ein möglicher Ausgleich für einen finanziellen Nachteil der Bank durch die vorzeitige Rückzahlung. Mehr zum Begriff erklärt der Beitrag Was ist eine Vorfälligkeitsentschädigung?
Der Ablösebetrag kann von der Restschuld abweichen, etwa wenn bis zum geplanten Rückzahlungstag noch Zinsen anfallen oder weitere vertraglich relevante Kosten zu berücksichtigen sind. Bei einer Restschuld von beispielsweise 10.000 € beträgt der Ablösebetrag deshalb nicht automatisch ebenfalls genau 10.000 €. Die Beispielsumme dient nur der Veranschaulichung.
Welche Ergebnisse zeigt ein Kreditablöserechner?
Je nach Rechner können Sie Angaben wie Restschuld, Sollzins, verbleibende Laufzeit und geplantes Ablösedatum eintragen. Prüfen Sie die Hinweise zum jeweiligen Werkzeug, denn Eingabefelder und Ergebnisse unterscheiden sich. Auf Grundlage Ihrer Angaben kann ein Rechner einen geschätzten Betrag oder einen Vergleich möglicher Kosten liefern, sofern diese Funktion angeboten wird. Vertragsklauseln und die konkrete Berechnung der Bank kann er nicht verbindlich bestätigen.
Fordern Sie den genauen Ablösebetrag für Ihr gewünschtes Datum deshalb separat bei Ihrer Bank an. Paracini stellt Finanzrechner und digitale Entscheidungshilfen bereit. Informationen zur Ratenkredit-Vermittlung finden Sie online. Rechnerangaben sind dabei nicht mit einer Bankauskunft gleichzusetzen.
Kredit vorzeitig ablösen: So entsteht die Berechnung Schritt für Schritt
Für eine belastbare Ablöseberechnung zählen aktuelle Vertrags- und Bankdaten. Ein kredit vorzeitig ablösen rechner kann nur mit den eingegebenen Werten arbeiten. Sind diese veraltet oder fehlen Vertragskosten, kann das Ergebnis vom Betrag abweichen, den die Bank für den tatsächlichen Ablösetag nennt.
Gehen Sie in dieser Reihenfolge vor:
- 1. Aktuelle Restschuld ermitteln: Nutzen Sie den jüngsten Tilgungsplan oder fragen Sie Ihre Bank nach dem aktuellen Stand. Der ursprüngliche Kreditbetrag reicht nicht aus, da sich die offene Summe durch bereits gezahlte Raten verändert hat.
- 2. Vertragswerte übernehmen: Sollzins, monatliche Rate und vereinbarte Laufzeit stehen im Kreditvertrag. Den aktuellen Stand und die noch ausstehenden Monatsraten finden Sie meist im Tilgungsplan oder in einer aktuellen Kontoübersicht der Bank.
- 3. Ablösetag festlegen: Geben Sie das geplante Datum möglichst genau an. Es beeinflusst, wie lange bis zur Rückzahlung noch Zinsen anfallen können. Fragen Sie die Bank, bis wann ihre Auskunft gilt.
- 4. Sondertilgungen berücksichtigen: Prüfen Sie im Vertrag, ob eine Sondertilgung vereinbart oder eine zusätzliche Zahlung geplant ist. Tragen Sie diese nur ein, wenn das verwendete Werkzeug ein entsprechendes Feld vorsieht.
- 5. Annahmen kontrollieren: Prüfen Sie, welche Kosten der Rechner einbezieht. Eine mögliche Entschädigung oder andere Vertragsbestandteile sind nicht automatisch enthalten.
Ablösung mit den verbleibenden Raten vergleichen
Addieren Sie zunächst die noch ausstehenden Monatsraten. Stellen Sie dieser Summe den geschätzten Ablösebetrag einschließlich möglicher Zusatzkosten gegenüber. Betragen die verbleibenden Raten beispielsweise zehnmal 210 €, ergibt das 2.100 €. Liegt eine unverbindliche Ablöseschätzung einschließlich angenommener Zusatzkosten bei 1.980 €, beträgt die rechnerische Differenz 120 €. Das ist noch keine bestätigte Ersparnis: Die Bank kann für den konkreten Ablösetag einen anderen Betrag nennen, und auch die Vertragsbedingungen beeinflussen den Vergleich.
Notieren Sie, welche Werte Sie geschätzt haben und welche aus aktuellen Unterlagen stammen. Prüfen Sie anschließend die Bankauskunft und vergleichen Sie die Beträge auf derselben Grundlage. Für allgemeine Kreditberechnungen können Sie den Kreditrechner heranziehen. Weitere Finanzwerkzeuge finden Sie in der Übersicht der Finanzrechner.
Voll ablösen, teilweise tilgen oder weiterzahlen: Optionen vergleichen
Welche Rückzahlungsform passt, hängt nicht nur von möglichen Zinsersparnissen ab. Berücksichtigen Sie auch Zusatzkosten, Ihre verbleibenden Rücklagen und den finanziellen Spielraum, den Sie künftig brauchen. Keine Option ist grundsätzlich günstiger. Entscheidend sind Ihr Vertrag, der Ablösezeitpunkt und Ihre finanzielle Situation.
| Option | Möglicher Vorteil | Möglicher Nachteil | Was Sie prüfen sollten |
|---|---|---|---|
| Vollständige Ablösung | Der Kredit ist zurückgezahlt und künftige Raten entfallen. | Die Zahlung kann Rücklagen stark verringern. Mögliche Ablösekosten mindern den Vorteil. | Verbindlichen Ablösebetrag, Vertragsbedingungen und verfügbares Restbudget prüfen. |
| Teilrückzahlung | Die Restschuld kann sinken, während ein Teil der Rücklagen erhalten bleibt. | Der Kredit läuft weiter. Die Wirkung hängt von der erlaubten Sondertilgung und der weiteren Tilgung ab. | Vertragliche Sondertilgungsmöglichkeiten und deren Einfluss auf Rate oder Laufzeit klären. |
| Planmäßige Weiterzahlung | Sie behalten Ihre Rücklagen und zahlen nach dem vereinbarten Plan weiter. | Zinsen und Raten fallen bis zum regulären Laufzeitende weiter an. | Verbleibende Raten und Gesamtkosten mit den Ablöseoptionen vergleichen. |
Wann kann eine vollständige Ablösung sinnvoll sein?
Vergleichen Sie die verbleibenden Raten mit dem bestätigten Ablösebetrag einschließlich möglicher Zusatzkosten. Ein positiver Unterschied in einer überschlägigen Rechnung ist noch keine sichere Ersparnis. Prüfen Sie auch, wie viel Geld Ihnen nach der Rückzahlung bleibt. Wenn die Ablösung Ihre Rücklagen für laufende Ausgaben oder unerwartete Belastungen deutlich schmälert, kann Ihr finanzieller Spielraum wichtiger sein als die rechnerische Differenz. Beziehen Sie mögliche Entschädigungen und die Vertragsbedingungen ein.
Wann kommen Sondertilgung oder Umschuldung infrage?
Eine Sondertilgung ist eine teilweise Rückzahlung. Sie richtet sich nach den vertraglichen Bedingungen und bedeutet nicht automatisch, dass der Kredit vollständig endet. Bei einer Umschuldung sollten Sie die Gesamtkosten des neuen Kredits mit den Kosten der Fortführung vergleichen. Ein niedrigerer Sollzins allein reicht nicht aus. Berücksichtigen Sie auch die Kosten der Ablösung des alten Kredits und die Laufzeit des neuen. Ein kredit vorzeitig ablösen rechner bietet eine erste Orientierung, kann diese Optionen aber nicht pauschal bewerten.
Wenn Sie eine Anschluss- oder Umschuldungsmöglichkeit prüfen möchten, können Sie den Ratenkreditvergleich als weiteren Vergleichsschritt nutzen. Ein neues Angebot ist damit nicht garantiert. Prüfen Sie es anhand seiner konkreten Bedingungen.
Vertrag und Bankauskunft prüfen: So vermeiden Sie Rechenfehler
Ein Rechnergebnis hängt von den eingegebenen Daten und den Annahmen des Werkzeugs ab. Stimmen Ablösetag oder Restschuld nicht mit dem Stand bei der Bank überein, kann der geschätzte Betrag abweichen. Prüfen Sie deshalb Ihre Unterlagen und lassen Sie sich die Ablöseauskunft schriftlich geben, bevor Sie eine Zahlung veranlassen.
Welche Vertragsangaben sind für die Ablösung wichtig?
Suchen Sie im Vertrag gezielt nach den Bedingungen für Sondertilgungen, Kündigung und vorzeitige Rückzahlung. Prüfen Sie auch, ob ein Tilgungsplan beiliegt und wie der Kreditgeber den Ablöseprozess beschreibt. Diese Liste hilft beim Abgleich:
- Kreditvertrag: Prüfen Sie die Regelungen zu vorzeitiger Rückzahlung und möglichen Kosten.
- Aktueller Tilgungsplan: Gleichen Sie Restschuld, Rate und verbleibende Zahlungen mit Ihren Rechnerangaben ab.
- Schriftliche Bankauskunft: Fragen Sie nach dem vollständigen Ablösebetrag für das gewünschte Datum, der Gültigkeit der Auskunft und den Zahlungsangaben.
- Entschädigung: Lassen Sie prüfen, ob eine Vorfälligkeitsentschädigung anfällt und wie sie aus dem konkreten Vertrag hergeleitet wird.
Bei Verbraucherdarlehen begrenzt § 502 BGB eine mögliche Vorfälligkeitsentschädigung grundsätzlich auf 1 % des vorzeitig zurückgezahlten Betrags, wenn die Restlaufzeit mehr als zwölf Monate beträgt, und auf 0,5 % bei höchstens zwölf Monaten Restlaufzeit. Ob die Voraussetzungen im Einzelfall erfüllt sind, hängt auch von den Vertragsangaben ab. Diese Grenzen gelten nicht ohne Weiteres für Immobiliendarlehen. Lassen Sie die aktuelle Rechtslage und die Anwendbarkeit fachlich prüfen, statt die Entschädigung allein aus einem Rechnerwert abzuleiten.
Warum weicht der Rechnerwert von der Bankauskunft ab?
Ein anderer Stichtag kann bereits zu abweichenden Zahlen führen, denn bis zum Ablösetermin können weitere Raten oder Zinsen anfallen. Auch eine veraltete Restschuld, nicht berücksichtigte Vertragsdetails oder eine mögliche Entschädigung verändern den Betrag. Ein kredit vorzeitig ablösen rechner bildet solche Punkte nur ab, wenn die Daten und Funktionen des Werkzeugs sie tatsächlich berücksichtigen.
Gleichen Sie die Rechnerannahmen deshalb mit der Bankauskunft ab. Lassen Sie sich vor einer Überweisung den Stichtag, den vollständigen Ablösebetrag und das Empfängerkonto schriftlich bestätigen. Bei Fragen zur Berechnung wenden Sie sich an den Kreditgeber. Bei rechtlichen Zweifeln kann eine fachkundige Prüfung nötig sein. Paracini bietet keine Rechtsberatung.
Wenn Sie nach dem Abgleich eine mögliche Anschlussfinanzierung prüfen möchten, können Sie den Kreditvergleich für Ratenkredite als nächsten Vergleichsschritt nutzen. Für eine erste Orientierung mit Finanzwerkzeugen sehen Sie sich die Finanzrechner und Werkzeuge an.
Mit Rechnergebnis zur Entscheidung: die nächsten Schritte
Ein Ergebnis aus dem kredit vorzeitig ablösen rechner ist der Ausgangspunkt für den nächsten Abgleich, nicht die Entscheidung selbst. Gehen Sie Ihre Angaben der Reihe nach durch. So erkennen Sie, welche Werte belastbar sind und welche die Bank noch bestätigen muss.
Diese Schritte folgen auf die Überschlagsrechnung
- Eingaben abgleichen: Prüfen Sie Restschuld, Sollzins, Rate und geplanten Ablösetag anhand Ihres Vertrags und des aktuellen Tilgungsplans. Notieren Sie, welche Werte geschätzt wurden.
- Bankauskunft einholen: Fragen Sie den Kreditgeber nach dem vollständigen Ablösebetrag für den gewünschten Stichtag. Lassen Sie sich mögliche Zusatzkosten, die Gültigkeitsdauer der Auskunft und die Zahlungsangaben schriftlich bestätigen.
- Abweichungen klären: Vergleichen Sie die Bankauskunft mit den Annahmen Ihres Rechners. Fragen Sie bei Unterschieden nach, welche Positionen den Betrag verändern, statt fehlende Werte selbst zu ergänzen.
- Optionen gegenüberstellen: Bewerten Sie vollständige Ablösung, Teilrückzahlung und planmäßige Weiterzahlung auf derselben Grundlage. Berücksichtigen Sie jeweils Gesamtkosten, mögliche Zusatzkosten und die finanzielle Reserve, die danach übrig bleibt.
So vermeiden Sie einen Vergleich, bei dem eine Option mit einem geschätzten Betrag und eine andere mit bestätigten Vertragsdaten berechnet wird. Eine niedrige Ablösesumme allein reicht nicht. Stellen Sie ihr gegenüber, welche Raten bei einer Fortführung noch anfallen und welchen finanziellen Spielraum Sie durch eine Rückzahlung verlieren könnten.
Kreditoptionen und Finanztools sachlich weiterprüfen
Allgemeine Kreditinformationen und Rechner können Zusammenhänge sichtbar machen. Sie berücksichtigen jedoch nicht zwingend alle Einzelheiten Ihres Vertrags und ersetzen weder die verbindliche Auskunft des Kreditgebers noch eine individuelle Empfehlung. Wenn eine Umschuldung infrage kommt, vergleichen Sie die Gesamtkosten eines neuen Kredits mit denen der Fortführung und Ablösung. Ein niedrigerer Zinssatz allein belegt keinen finanziellen Vorteil.
Paracini stellt Finanzrechner und digitale Entscheidungshilfen zur ersten Orientierung bereit. Prüfen Sie vor der Nutzung, welche Angaben und Ergebnisse das jeweilige Werkzeug tatsächlich abdeckt. Finanztools für Ihre Berechnung ansehen.
Entscheidungshilfe: Ziehen Sie eine Ablösung erst in Betracht, wenn Sie den bestätigten Ablösebetrag, mögliche Zusatzkosten und Ihre verbleibende finanzielle Reserve gemeinsam geprüft haben.
Mit geprüften Zahlen sicher entscheiden
Ein kredit vorzeitig ablösen rechner bietet eine erste Orientierung. Erst der schriftliche Ablösebetrag Ihrer Bank zeigt, welche Summe für den gewählten Stichtag gilt. Gleichen Sie die Angaben mit Vertrag und Tilgungsplan ab. Vergleichen Sie anschließend vollständige Ablösung, Teilrückzahlung und Weiterzahlung, einschließlich möglicher Zusatzkosten und Ihrer finanziellen Reserve.
Paracini stellt Finanzrechner und digitale Entscheidungshilfen bereit und vermittelt Kredite, vergibt jedoch keine eigenen Kredite. Die Werkzeuge unterstützen Ihre Orientierung, ersetzen aber weder die Bankauskunft noch eine individuelle Beratung. Finanztools für Ihre Berechnung ansehen.
Mit aktuellen Daten und einem sachlichen Vergleich können Sie die nächsten Schritte fundiert angehen.
Häufige Fragen zur vorzeitigen Kreditablösung
Was kostet es, einen Kredit vorzeitig abzulösen?
Die Kosten hängen vom Vertrag, dem Ablösezeitpunkt und der Kreditart ab. Neben der Restschuld kann eine Vorfälligkeitsentschädigung anfallen. Bei Verbraucherdarlehen ist sie nach § 502 BGB grundsätzlich auf 1 % des vorzeitig zurückgezahlten Betrags begrenzt, wenn mehr als zwölf Monate verbleiben, und auf 0,5 % bei höchstens zwölf Monaten. Voraussetzungen und mögliche weitere Vertragspositionen sollten aktuell geprüft werden. Verbindlich ist die Ablöseauskunft des Kreditgebers, nicht der Rechner.
Kann ich jeden Kredit jederzeit vorzeitig zurückzahlen?
Nicht jeder Kredit lässt sich unter denselben Bedingungen jederzeit zurückzahlen. Maßgeblich sind Kreditart, Vertrag und geltende Regeln. Prüfen Sie bei einem Ratenkredit insbesondere die Klauseln zu Sondertilgungen und vorzeitiger Rückzahlung. Bei Immobilienfinanzierungen können andere Voraussetzungen gelten. Übertragen Sie diese nicht ungeprüft auf einen Ratenkredit. Lassen Sie sich vor einer Zahlung den Ablösebetrag für den konkreten Stichtag schriftlich vom Kreditgeber bestätigen.
Wie berechne ich die Restschuld meines Kredits?
Nutzen Sie möglichst den aktuellen Tilgungsplan oder fragen Sie den Kreditgeber nach dem offenen Betrag. Die ursprüngliche Kreditsumme abzüglich bereits gezahlter Raten ergibt keine verlässliche Restschuld, da sich Zins- und Tilgungsanteile unterscheiden. Für einen kredit vorzeitig ablösen rechner benötigen Sie üblicherweise die aktuelle Restschuld, den Sollzins, die verbleibende Laufzeit und das geplante Ablösedatum. Gleichen Sie den Schätzwert anschließend mit der Bankauskunft ab.
Was ist der Unterschied zwischen Restschuld und Ablösebetrag?
Die Restschuld bezeichnet den noch offenen Kreditbetrag zu einem bestimmten Zeitpunkt. Der Ablösebetrag ist die Summe, die der Kreditgeber für die vollständige Rückzahlung an einem konkreten Stichtag verlangt. Er kann von der ausgewiesenen Restschuld abweichen, etwa wenn bis zum Ablösetag weitere Zinsen anfallen oder zusätzliche Vertragspositionen berücksichtigt werden. Fragen Sie den Kreditgeber nach dem vollständigen Betrag und lassen Sie ihn sich für den gewünschten Termin schriftlich bestätigen.
Lohnt es sich, einen Kredit vorzeitig abzulösen?
Das lässt sich nicht allein an der Restschuld erkennen. Vergleichen Sie den Ablösebetrag einschließlich möglicher Zusatzkosten mit den noch ausstehenden Raten. Prüfen Sie auch, wie viel finanzielle Reserve nach der Rückzahlung verbleibt. Ein rechnerischer Vorteil kann an Bedeutung verlieren, wenn dadurch Ihr verfügbarer Spielraum sinkt. Ein Rechner unterstützt die erste Einschätzung, ersetzt aber weder die aktuelle Bankauskunft noch die Prüfung des Kreditvertrags und Ihrer finanziellen Situation.
Kann ich nur einen Teil meines Kredits vorzeitig zurückzahlen?
Ob eine Teilrückzahlung möglich ist, hängt von den Vertragsbedingungen und den geltenden Regeln für Ihren Kredit ab. Prüfen Sie, ob Sondertilgungen vorgesehen sind und ob eine zusätzliche Zahlung die Rate, die Laufzeit oder beides verändert. Fragen Sie den Kreditgeber nach einer Berechnung für den gewünschten Betrag und Termin. Bedingungen aus einem anderen Kreditvertrag sind kein verlässlicher Maßstab für Ihre Vereinbarung.
Ist das Ergebnis eines Kreditablöserechners verbindlich?
Nein. Ein kredit vorzeitig ablösen rechner liefert eine Schätzung auf Grundlage Ihrer Eingaben. Das Werkzeug kennt möglicherweise nicht alle Vertragsklauseln, aktuellen Buchungen oder Berechnungsdetails des Kreditgebers. Das angezeigte Ergebnis ist deshalb keine verbindliche Ablöseforderung. Fordern Sie eine schriftliche Auskunft für den gewünschten Stichtag an und gleichen Sie diese mit Vertrag und Tilgungsplan ab, bevor Sie die Rückzahlung veranlassen.


