
Eine niedrigere Monatsrate kann Ihren Kredit am Ende teurer machen. Wenn Sie Ihre kreditkosten senken möchten, zählt deshalb nicht nur der Betrag, den Sie monatlich zahlen. Eine längere Laufzeit kann die Zinsbelastung erhöhen. Auch Gebühren oder eine Entschädigung bei vorzeitiger Rückzahlung können eine mögliche Ersparnis schmälern.
Für einen verlässlichen Kostencheck brauchen Sie mehr als den Zinssatz: Entscheidend sind auch die Restschuld, die verbleibende Laufzeit und alle Zahlungen, die ab jetzt noch anfallen. Prüfen Sie zudem die Vertragsbedingungen, bevor Sie eine Sondertilgung, Ratenänderung oder Umschuldung erwägen.
In diesem Beitrag erfahren Sie, wie Sie diese Optionen vergleichen und welche Nachteile Sie vorher prüfen sollten. Sie lernen, Angebote anhand gleicher Eckdaten zu bewerten und die mögliche Ersparnis den Zusatzkosten gegenüberzustellen. Rechner und Kreditvergleiche können dabei helfen, verschiedene Szenarien übersichtlich zu prüfen.
Wichtigste Erkenntnisse
- Prüfen Sie neben dem effektiven Jahreszins auch Restschuld, Laufzeit, Monatsrate und Gesamtbetrag, um die verbleibende Belastung Ihres Kredits einzuschätzen.
- Berücksichtigen Sie, wie Kreditsumme, Zinssatz und Rückzahlungsdauer zusammenwirken, und ordnen Sie Beispielrechnungen als Orientierung ein.
- Vergleichen Sie Sondertilgung, Ratenänderung und Umschuldung nach möglicher Ersparnis, Vertragsbedingungen und Zusatzkosten.
- Bewerten Sie alle Optionen anhand derselben Vergleichsgrößen, statt eine niedrigere Monatsrate mit geringeren Gesamtkosten gleichzusetzen.
- Halten Sie Kreditvertrag, Tilgungsplan und aktuelle Abrechnung bereit, bevor Sie Rechner oder Angebotsvergleiche nutzen.
Kreditkosten senken: Welche Kosten Sie zuerst prüfen sollten
Verschaffen Sie sich zuerst einen Überblick über Ihren bestehenden Kredit. Zu den Kreditkosten gehören die Zinsen und weitere Kosten, sofern sie konkret vereinbart wurden. Der effektive Jahreszins hilft dabei, Kreditangebote einzuordnen. Für die Frage, was Sie insgesamt noch zahlen müssen, reicht er allein aber nicht aus. Prüfen Sie deshalb auch den ausgewiesenen Gesamtbetrag, die aktuelle Restschuld und die Kosten, die bei einer Änderung des Vertrags anfallen könnten.
Welche Angaben im Kreditvertrag die Kosten bestimmen
Der Kreditbetrag ist die geliehene Summe. Der Sollzins bezeichnet den vereinbarten Zinssatz. Der effektive Jahreszins dient als jährliche Vergleichsgröße für die Kreditkosten. Die Laufzeit gibt an, über welchen Zeitraum Sie zurückzahlen. Zusammen mit den vereinbarten Bedingungen bestimmt sie die Monatsrate und den Gesamtbetrag.
Für den ersten Kostencheck sollten Sie diese Unterlagen bereitlegen:
- Kreditvertrag oder ursprüngliches Kreditangebot mit effektivem Jahreszins und Gesamtbetrag
- Tilgungsplan mit Ratenhöhe, Laufzeit und Rückzahlungsbeginn
- aktuelle Abrechnung mit Restschuld und bereits geleisteten Zahlungen
- Angaben zu vereinbarten Zusatzleistungen oder separat berechneten Kosten
Vergleichen Sie nicht einfach den ursprünglich ausgewiesenen Gesamtbetrag mit der heutigen Restschuld. Für eine mögliche Änderung zählt, welche Zahlungen ab jetzt noch anfallen und welche Kosten durch die Änderung hinzukommen. Bei einem Annuitätendarlehen setzt sich die Rate aus Zins und Tilgung zusammen. Eine kurze Erläuterung bietet die Funktionsweise eines Annuitätendarlehens.
Monatsrate und Gesamtkosten richtig unterscheiden
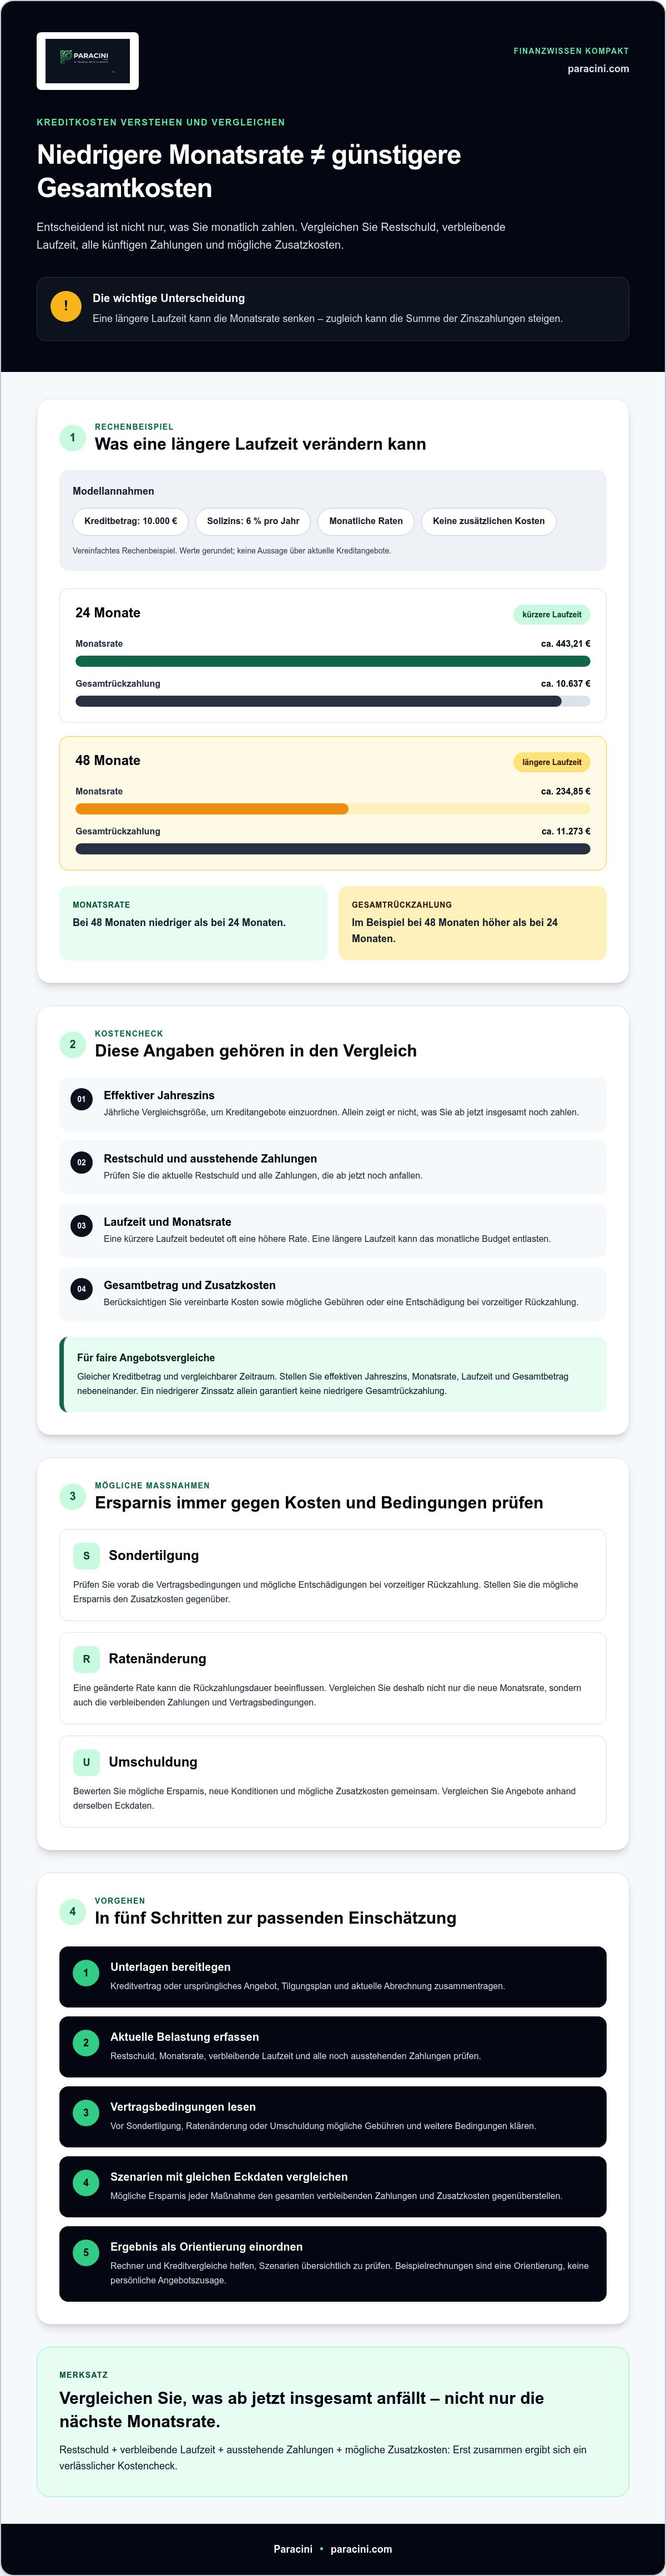
Eine geringere Rate kann aus einer längeren Laufzeit entstehen. Dann bleibt der Kredit länger offen, und die Summe der Zinszahlungen kann steigen. Das folgende Modell ist ein Rechenbeispiel mit 10.000 € Kreditbetrag, gleichbleibendem Sollzins von 6 % pro Jahr, monatlichen Raten und ohne zusätzliche Kosten.
| Beispielhafte Laufzeit | Monatsrate | Gesamtrückzahlung |
|---|---|---|
| 24 Monate | ca. 443,21 € | ca. 10.637 € |
| 48 Monate | ca. 234,85 € | ca. 11.273 € |
In diesem Beispiel sinkt die Monatsrate bei längerer Laufzeit, während die angenommene Gesamtrückzahlung steigt. Die Werte sind gerundet und keine Aussage über aktuelle Kreditangebote.
Eine niedrigere Monatsrate bedeutet nicht automatisch geringere Gesamtkosten. Wenn Sie kreditkosten senken möchten, vergleichen Sie die Restschuld und alle noch ausstehenden Zahlungen. Beziehen Sie auch Laufzeit und mögliche Zusatzkosten ein. Ein Kreditrechner für Raten und Gesamtkosten kann die eigene Prüfung ergänzen.
Zinsen, Laufzeit und Rückzahlung: So entsteht die tatsächliche Kreditbelastung
Die Kreditbelastung hängt von Kreditsumme, Zinssatz und Rückzahlungsdauer ab. Mit jeder Rate wird ein Teil der Restschuld getilgt. Zinsen fallen auf den noch offenen Betrag an. Bei gleichbleibenden Raten verschiebt sich dadurch im Zeitverlauf das Verhältnis zwischen Zinsanteil und Tilgung. Eine kurze Erklärung bietet die Funktionsweise eines Annuitätendarlehens.
Sollzins und effektiven Jahreszins beim Vergleich einordnen
Der Sollzins beschreibt die Verzinsung des Kredits. Der effektive Jahreszins ist eine jährliche Vergleichsgröße, mit der sich Kreditangebote besser einordnen lassen. Prüfen Sie zusätzlich den ausgewiesenen Gesamtbetrag. Welche Konditionen Ihnen tatsächlich angeboten werden, hängt auch von Ihrer Bonität und den konkreten Vertragsbedingungen ab. Ein angezeigter Zinssatz ist daher keine Zusage für Ihr persönliches Angebot.
Vergleichen Sie Angebote nur bei gleichem Kreditbetrag und vergleichbarem Zeitraum. Bei unterschiedlichen Laufzeiten kann ein Angebot mit niedrigerem Zinssatz trotzdem zu einer höheren Gesamtrückzahlung führen. Stellen Sie deshalb effektiven Jahreszins, Monatsrate, Laufzeit und Gesamtbetrag nebeneinander.
Laufzeit und Rate als gegenseitige Stellschrauben verstehen
Eine kürzere Laufzeit bedeutet oft höhere Monatsraten, dafür ist der Kredit früher zurückgezahlt. Eine längere Laufzeit kann das monatliche Budget entlasten. Gleichzeitig bleibt der Kredit länger bestehen, sodass über die gesamte Laufzeit mehr Zinsen anfallen können. Das zeigt das folgende vereinfachte Beispiel.
Beispiel, keine Kreditkonditionen: Bei 8.000 € Kreditsumme und einem angenommenen gleichbleibenden Sollzins von 5 % pro Jahr ergibt sich bei monatlicher Rückzahlung ungefähr folgender Vergleich. Zusätzliche Kosten sind nicht berücksichtigt; die Werte sind gerundet.
| Laufzeit | Ungefähre Monatsrate | Ungefähre Gesamtrückzahlung |
|---|---|---|
| 36 Monate | 239,73 € | 8.630 € |
| 60 Monate | 150,97 € | 9.058 € |
In diesem Modell ist die Rate bei längerer Laufzeit rund 89 € im Monat niedriger. Die Gesamtrückzahlung steigt zugleich um rund 428 €. Beurteilen Sie daher auch ein Angebot mit niedrigerem Zinssatz zusammen mit seiner Laufzeit. Wenn Sie kreditkosten senken möchten, rechnen Sie verschiedene Laufzeiten mit denselben Ausgangsdaten durch. Ein Kreditrechner und weitere Finanztools können Sie dabei unterstützen.
Welche Maßnahmen Kreditkosten senken können - und welche Grenzen gelten
Welche Maßnahme infrage kommt, hängt davon ab, ob Sie Geld für eine zusätzliche Rückzahlung zur Verfügung haben, Ihre Monatsrate senken müssen oder ein günstigeres Kreditangebot prüfen möchten. Lesen Sie zunächst die Bedingungen Ihres bestehenden Vertrags. Eine Option ist vorteilhaft, wenn sie die Gesamtkosten senkt oder wenn eine gewünschte Entlastung für Ihr Budget die möglichen Mehrkosten aufwiegt.
Sondertilgung und Ratenanpassung vorab prüfen
Bei einer Sondertilgung zahlen Sie zusätzlich zur vereinbarten Rate einen Teil der Restschuld zurück. Suchen Sie im Vertrag nach den erlaubten Beträgen, Fristen und möglichen Entgelten. Eine vorzeitige Teilrückzahlung kann eine Vorfälligkeitsentschädigung auslösen. Bei einem Verbraucherdarlehen ist sie nach den geltenden Vorgaben grundsätzlich auf 1 % des vorzeitig zurückgezahlten Betrags begrenzt, wenn mehr als ein Jahr Restlaufzeit verbleibt, und auf 0,5 % bei höchstens einem Jahr. Prüfen Sie, ob und wie diese Regel auf Ihren Vertrag zutrifft.
Bevor Sie eine Sonderzahlung leisten, ermitteln Sie, wie sie sich auf Restschuld, Laufzeit und ausstehende Zinsen auswirkt. Eine Ratenänderung dient einem anderen Zweck: Eine niedrigere Rate schafft finanziellen Spielraum, kann aber die Rückzahlung verlängern und die Gesamtkosten erhöhen. Klären Sie deshalb, ob Ihr Vertrag eine Anpassung erlaubt und welche Folgen damit verbunden sind.
Umschuldung nur nach vollständigem Kostenvergleich erwägen
Bei einer Umschuldung lösen Sie den bestehenden Kredit mit einem neuen ab. Vergleichen Sie dafür die aktuelle Restschuld und mögliche Ablösekosten mit sämtlichen Kosten des neuen Angebots. Der beworbene Zinssatz allein reicht für die Entscheidung nicht aus. Berücksichtigen Sie auch Laufzeit, effektiven Jahreszins, Gesamtbetrag und Vertragsbedingungen. Eine längere Laufzeit kann die Monatsrate senken, ohne die Gesamtkosten zu verringern.
Diese Übersicht hilft, die Optionen nach ihrem Zweck und den jeweils wichtigen Kostenpunkten zu unterscheiden:
- Sondertilgung: mögliche Zinsersparnis gegen Entschädigung und verfügbares Guthaben abwägen.
- Ratenänderung: monatliche Entlastung gegen längere Laufzeit und mögliche Mehrkosten prüfen.
- Umschuldung: die Kosten des bisherigen Kredits ab jetzt mit allen Kosten des neuen Angebots vergleichen.
Bei einer Umschuldung müssen Restschuld, Ablösekosten und neue Vertragsbedingungen gemeinsam in die Rechnung einfließen. So können Sie kreditkosten senken, ohne eine niedrigere Rate vorschnell als Ersparnis zu werten. Wenn Sie passende Angebote gegenüberstellen möchten, vergleichen Sie passende Kreditoptionen. Paracini vermittelt Angebote, vergibt jedoch keine eigenen Kredite.
Kreditkosten senken: In fünf Schritten die passende Maßnahme auswählen
Ein strukturierter Vergleich hilft, eine niedrigere Rate von einer tatsächlichen Ersparnis zu unterscheiden. Gehen Sie die Schritte nacheinander durch. So behalten Sie Vertragsbedingungen, Zusatzkosten und Ihre finanzielle Belastbarkeit im Blick, wenn Sie kreditkosten senken möchten.
- Vertragsdaten zusammentragen. Notieren Sie Restschuld, Monatsrate und verbleibende Laufzeit. Prüfen Sie außerdem, welche Regelungen der Vertrag zu Sondertilgungen, Ratenänderungen und vorzeitiger Ablösung enthält. Nutzen Sie dazu den Kreditvertrag, den Tilgungsplan und die aktuelle Abrechnung.
- Monatliches Budget prüfen. Stellen Sie regelmäßige Einnahmen und notwendige Ausgaben gegenüber. Berücksichtigen Sie auch unregelmäßige Belastungen und einen angemessenen Puffer für unerwartete Ausgaben. Eine höhere Rate oder Sondertilgung sollte nur eingeplant werden, wenn sie langfristig tragbar bleibt.
- Konkrete Optionen sammeln. Vergleichen Sie den bestehenden Kredit mit den Alternativen, die tatsächlich infrage kommen. Dazu zählen eine Sondertilgung, eine vertraglich mögliche Ratenanpassung oder ein neues Kreditangebot. Für einen Angebotsüberblick können Sie Ratenkredite vergleichen. Paracini vermittelt Angebote, vergibt aber keine eigenen Kredite.
- Mit gleichen Maßstäben vergleichen. Erfassen Sie für jede Option Restschuld, verbleibende Laufzeit, Gesamtkosten ab heute und mögliche Zusatzkosten. Bei einer Umschuldung gehören dazu mögliche Ablösekosten. Notieren Sie auch, ob sich Monatsrate und Rückzahlungsdauer ändern.
- Ergebnis dokumentieren und entscheiden. Halten Sie Nutzen, Voraussetzungen, Risiken und nächsten Schritt knapp fest. Fragen Sie den Kreditgeber nach unklaren Vertragsfolgen und lassen Sie sich mögliche Kosten bestätigen. Entscheiden Sie erst, wenn Zahlen und Bedingungen nachvollziehbar sind.
| Option | Zu prüfen | Nächster Schritt |
|---|---|---|
| Sondertilgung | Restschuld, Vertragsregeln, mögliche Entschädigung | Auswirkung auf Laufzeit und Gesamtkosten ermitteln |
| Ratenänderung | Neue Rate, Laufzeit, Gesamtkosten | Änderungsmöglichkeit beim Kreditgeber klären |
| Neues Angebot | Ablösekosten, Gesamtbetrag, Vertragsbedingungen | Mit der bestehenden Finanzierung ab heute vergleichen |
Checkliste: Erst Gesamtkosten vergleichen, dann über die Monatsrate entscheiden. Nutzen Sie die Finanztools und Rechner als Orientierung für Ihre Prüfung. Achten Sie darauf, welche Angaben und Funktionen das jeweilige Werkzeug bietet.
Mit Finanztools den nächsten Schritt zum günstigeren Kredit vorbereiten
Wenn Sie Vertragsdaten und Budget geprüft haben, können Sie gezielt verschiedene Optionen durchrechnen. Ein Rechner zeigt, wie sich veränderte Raten oder Laufzeiten auf die Rückzahlung auswirken können. Ein Kreditvergleich bietet einen Überblick über Angebote, die zu Ihren Eckdaten passen könnten. Beides dient der Orientierung und ersetzt weder die Prüfung Ihres bestehenden Vertrags noch ein konkretes Kreditangebot.
Kreditrechner und Vergleich für die eigene Situation nutzen
Für eine erste Berechnung benötigen Sie grundlegende Angaben wie den gewünschten Kreditbetrag, die Laufzeit oder die Monatsrate. Bei einer Umschuldung sind auch die aktuelle Restschuld und die verbleibende Laufzeit wichtig. Übernehmen Sie diese Werte aus Vertrag und Abrechnung. Geben Sie nur Informationen ein, die das jeweilige Werkzeug tatsächlich benötigt. Zugangsdaten zum Onlinebanking oder vollständige Zahlungsdaten gehören nicht in eine einfache Szenariorechnung.
Ein Kreditrechner hilft dabei, die Auswirkungen veränderter Laufzeiten oder Raten einzuschätzen. Die Berechnung ist jedoch weder eine Zusage für einen bestimmten Zinssatz noch ein verbindliches Kreditangebot. Wenn Sie anschließend Angebote prüfen möchten, ist ein Ratenkredit-Vergleich ein möglicher nächster Orientierungsschritt. Paracini vermittelt Angebote und vergibt keine eigenen Kredite.
Vor einer Entscheidung Vertragsdetails und Vermittlung prüfen
Stellen Sie jedes konkrete Angebot Ihrer bisherigen Finanzierung gegenüber. Prüfen Sie den effektiven Jahreszins, den Gesamtbetrag, die Laufzeit und die Vertragsbedingungen. Bei einer Umschuldung müssen auch mögliche Ablöse- oder sonstige Zusatzkosten berücksichtigt werden. Eine niedrigere Rate allein zeigt nicht, ob Sie insgesamt weniger zurückzahlen.
Lesen Sie außerdem die aktuellen Informationen zur Vermittlung. Prüfen Sie, ob Gebühren oder eine Vermittlungsvergütung anfallen und wie diese ausgewiesen werden. Entscheiden Sie nicht allein anhand einer Beispielrechnung. Klären Sie offene Vertragsfragen direkt mit dem Kreditgeber. Bei rechtlichen Fragen können unabhängige Beratungsstellen weiterhelfen; ein Vergleichsportal ersetzt keine Rechtsberatung.
Nutzen Sie die Finanztools für Ihren Kreditkosten-Check, um mögliche Szenarien vorzubereiten. Prüfen Sie vor der Eingabe, welche Angaben das jeweilige Werkzeug verlangt. So schaffen Sie eine sachliche Grundlage, um kreditkosten senken zu können, ohne eine unverbindliche Berechnung mit zugesicherten Konditionen zu verwechseln.
Prüfen Sie Ihre nächsten Schritte mit klaren Vergleichswerten
Wer kreditkosten senken möchte, sollte nicht nur auf die Monatsrate schauen. Entscheidend ist, welche Gesamtkosten ab jetzt entstehen. Vergleichen Sie Restschuld, Laufzeit, Gesamtbetrag und mögliche Zusatzkosten. Eine Sondertilgung, Ratenänderung oder Umschuldung kann Vorteile bieten, muss aber zu den Vertragsbedingungen und Ihrem monatlichen Budget passen.
Rechnen Sie verschiedene Szenarien mit denselben Ausgangsdaten durch. Ein Kreditrechner hilft, Raten und Laufzeiten einzuordnen. Ein Angebotsvergleich kann Orientierung zu Ratenkrediten und Umschuldungen bieten. Prüfen Sie vor einer Entscheidung stets die konkreten Konditionen. Paracini vermittelt Angebote und vergibt keine eigenen Kredite.
Nutzen Sie die Finanztools für Ihren Kreditkosten-Check, um Ihre Möglichkeiten strukturiert zu prüfen. Mit nachvollziehbaren Zahlen und einem sorgfältigen Vergleich können Sie den nächsten Schritt passend zu Ihrer finanziellen Situation wählen.
Häufige Fragen zu Kreditkosten
Wie kann ich meine Kreditkosten am schnellsten senken?
Der erste Schritt ist, Kreditvertrag und aktuelle Abrechnung auf Restschuld, Zinssatz, Laufzeit und mögliche Sondertilgungen zu prüfen. So sehen Sie, welche Optionen vertraglich vorgesehen sind. Ein Angebotsvergleich kann außerdem zeigen, ob eine Umschuldung infrage kommt. Rechnen Sie mögliche Ablösekosten ein und vergleichen Sie die Gesamtkosten ab heute. Eine sofortige Ersparnis ist nicht garantiert. Prüfen Sie erst die Zahlen, bevor Sie handeln.
Senkt eine niedrigere Monatsrate automatisch die Kreditkosten?
Nein. Eine geringere Monatsrate kann durch eine längere Laufzeit entstehen. Dann zahlen Sie den Kredit länger zurück, und die Summe der Zinsen kann steigen. Vergleichen Sie deshalb Restschuld, Laufzeit und Gesamtbetrag, nicht nur die monatliche Belastung. Eine niedrigere Rate kann sinnvoll sein, wenn Sie Ihr Budget entlasten müssen. Sie ist aber nicht automatisch die günstigere Lösung über die gesamte Rückzahlung hinweg.
Kann ich einen Kredit jederzeit kostenlos vorzeitig zurückzahlen?
Nicht zwingend kostenlos. Prüfen Sie die Vertragsbedingungen und fragen Sie beim Kreditgeber nach möglichen Kosten für eine Sondertilgung oder Ablösung. Bei Verbraucherdarlehen kann eine Vorfälligkeitsentschädigung anfallen. Sie ist nach den geltenden Grenzen auf höchstens 1 % des vorzeitig zurückgezahlten Betrags begrenzt, wenn mehr als ein Jahr Restlaufzeit verbleibt, und auf höchstens 0,5 % bei höchstens einem Jahr. Klären Sie konkret, ob diese Regeln auf Ihren Vertrag zutreffen.
Lohnt sich eine Umschuldung, um Kreditkosten zu senken?
Eine Umschuldung kann sich lohnen, wenn die künftigen Gesamtkosten des neuen Kredits niedriger sind als die verbleibenden Kosten des bestehenden Kredits. Berücksichtigen Sie Restschuld, mögliche Ablösekosten und alle Kosten des neuen Angebots. Vergleichen Sie außerdem Laufzeit, effektiven Jahreszins und Gesamtbetrag. Ein niedrigerer Zinssatz allein belegt keine Ersparnis. Eine längere Rückzahlungsdauer kann den Vorteil verringern oder aufheben.
Welche Rolle spielt die Laufzeit bei den Kreditkosten?
Die Laufzeit beeinflusst sowohl die Monatsrate als auch die Dauer, in der Zinsen anfallen. Eine kürzere Laufzeit führt oft zu höheren Raten, kann aber die Gesamtrückzahlung verringern. Eine längere Laufzeit verteilt die Rückzahlung auf mehr Monate und kann das monatliche Budget entlasten. Gleichzeitig können die gesamten Zinskosten steigen. Prüfen Sie daher, welche Rate tragbar ist und wie hoch der Gesamtbetrag über die gewählte Laufzeit ausfällt.
Wie vergleiche ich Kreditangebote fair miteinander?
Vergleichen Sie Angebote mit demselben Kreditbetrag und derselben Laufzeit. Stellen Sie den effektiven Jahreszins, die Monatsrate und den ausgewiesenen Gesamtbetrag gegenüber. Prüfen Sie auch Vertragsbedingungen und mögliche Zusatzkosten, etwa bei Sondertilgungen oder vorzeitiger Ablösung. Bei unterschiedlichen Laufzeiten ist die Gesamtrückzahlung besonders wichtig. Ihre Bonität und die Vertragsdetails beeinflussen die tatsächlich angebotenen Konditionen. Ein angezeigter Zinssatz ist deshalb nicht automatisch Ihr persönlicher Zinssatz.
Kann ein Kreditvergleich meine Kreditkosten garantiert senken?
Nein. Ein Vergleich kann Angebote und Konditionen sichtbar machen, aber weder eine bestimmte Ersparnis noch eine Kreditzusage garantieren. Das konkrete Angebot hängt unter anderem von Ihrer Bonität und den Vertragsbedingungen ab. Prüfen Sie, ob sich die Gesamtkosten gegenüber Ihrem bestehenden Kredit tatsächlich verringern. Paracini vermittelt Kreditangebote und stellt Vergleichsmöglichkeiten sowie Finanztools zur Orientierung bereit, vergibt aber keine eigenen Kredite.


