

Ein Kontowechsel im Jahr 2026 ist keine bürokratische Last, sondern eine notwendige digitale Bereinigung Ihrer Finanzstruktur. Viele Bankkunden akzeptieren unübersichtliche Gebührenmodelle aus Sorge vor dem administrativen Aufwand. Die Angst vor geplatzten Lastschriften oder fehlgeschlagenen Daueraufträgen beim Girokonto wechseln verhindert oft den Umstieg auf bessere Konditionen. Diese Vorbehalte gegenüber dem Zeitaufwand für die Information von Vertragspartnern sind zwar verbreitet, jedoch durch moderne Prozesse weitgehend unbegründet.
Sie erfahren in diesem Artikel, wie Sie Ihr Girokonto rechtssicher umziehen und dabei Ihre Fixkosten dauerhaft minimieren. Wir erläutern die gesetzlichen Rahmenbedingungen und zeigen Wege für einen automatisierten Umzug aller Zahlungspartner auf. Ziel ist die Etablierung eines kostenlosen oder deutlich günstigeren Kontomodells mit optimierter digitaler Auswertung Ihrer Finanzen. Mithilfe unserer Haushaltsrechner identifizieren Sie Sparpotenziale präzise. Ein KI-Finanzassistent unterstützt Sie zudem bei der anschließenden Analyse Ihrer Ausgabenstruktur nach dem Wechsel. Wir geben Ihnen eine strukturierte Anleitung an die Hand, die Sie sicher durch den gesamten Prozess führt und für maximale Transparenz sorgt.
Wichtigste Erkenntnisse
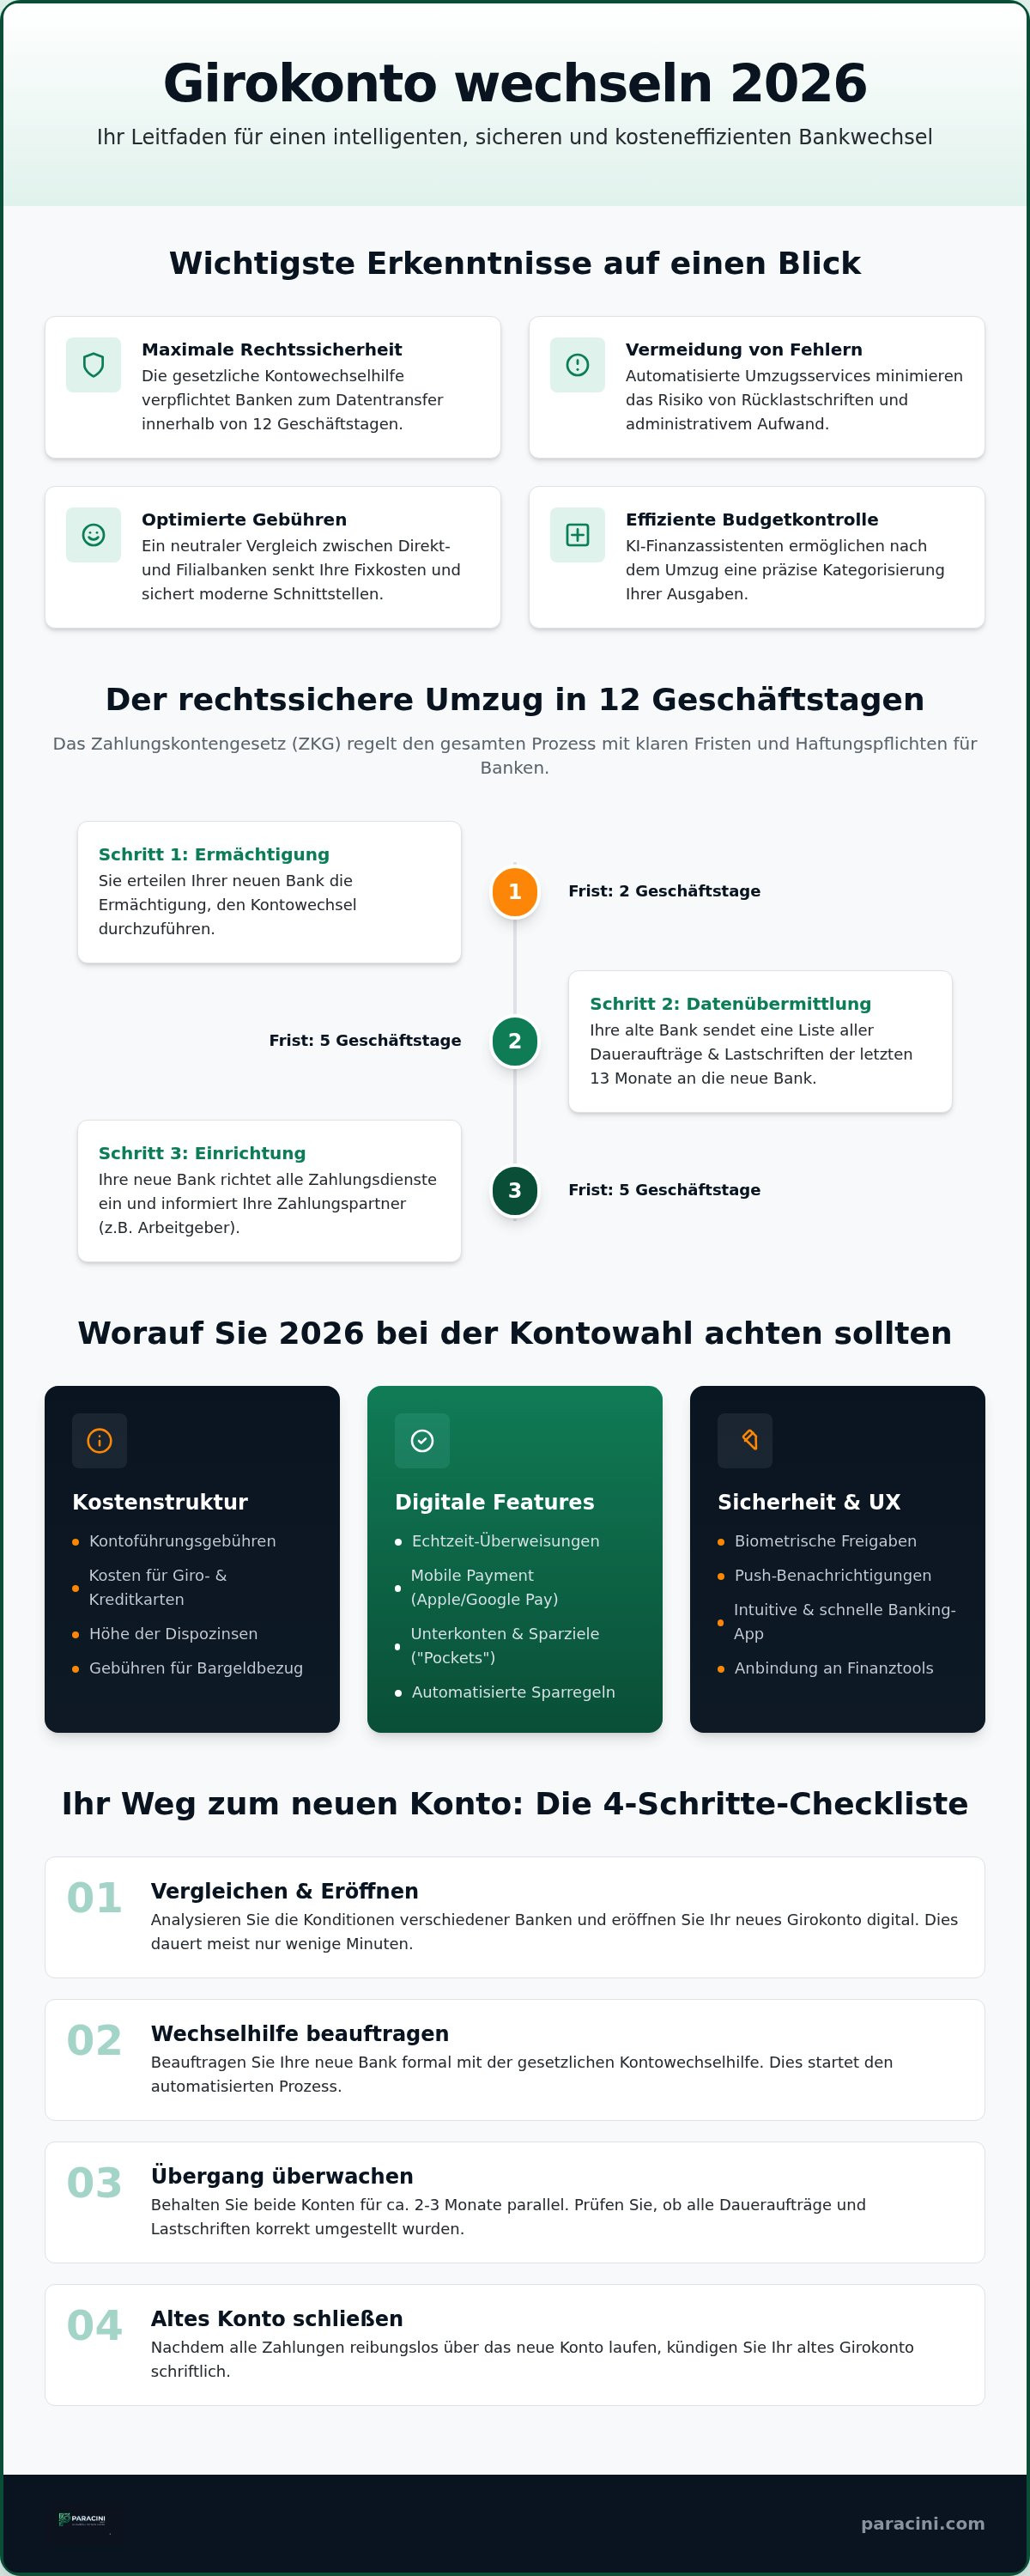
- Die gesetzliche Kontowechselhilfe verpflichtet Banken zum Datentransfer innerhalb von 12 Geschäftstagen für maximale Rechtssicherheit.
- Wer strategisch sein Girokonto wechseln möchte, nutzt automatisierte Umzugsservices zur Vermeidung von Rücklastschriften und administrativen Fehlern.
- Ein neutraler Vergleich zwischen Direkt- und Filialbanken optimiert die Gebührenstruktur und stellt moderne digitale Schnittstellen sicher.
- KI-Finanzassistenten ermöglichen nach dem Kontoumzug eine präzise Kategorisierung von Ausgaben und eine effiziente Budgetkontrolle.
- Die Nutzung strukturierter Checklisten gewährleistet einen lückenlosen Übergang aller Daueraufträge und Lastschriftmandate auf das neue Institut.
Gründe für den Girokontowechsel: Kosten und Leistung im Fokus
Die Optimierung der privaten Finanzen beginnt mit der Revision des Bankkontos. Viele Filialbanken haben ihre Gebührenmodelle in den letzten Jahren angepasst. Kontoführungsgebühren steigen kontinuierlich an. Gleichzeitig reduziert sich die physische Präsenz der Institute durch Filialschließungen. Ein Kontowechsel ist eine rationale Entscheidung zur Kostensenkung. Wer sein girokonto wechseln möchte, sollte die langfristige Ersparnis gegenüber kurzfristigen Anreizen prüfen. Wechselprämien und spezielle Neukunden-Konditionen wirken attraktiv. Sie dürfen jedoch nicht über dauerhaft hohe Gebühren hinwegtäuschen. Eine fundierte Analyse der individuellen Nutzungsgewohnheiten bildet die Basis für jede Entscheidung.
Gebührenstrukturen und versteckte Kosten identifizieren
Die Analyse der Kostenstruktur erfordert Präzision. Grundgebühren decken oft nur ein Basispaket ab. Einzelpostenabrechnungen für beleglose Buchungen oder SMS-TAN-Verfahren verursachen zusätzliche Belastungen. Prüfen Sie die Inklusivleistungen genau. Kreditkarten und Girocards sind bei vielen Modellen nicht mehr kostenfrei integriert. Ein wesentlicher Faktor sind die Sollzinsen beim Dispokredit. Diese variieren zwischen den Instituten stark. Die gesetzliche Grundlagen des Girokontos definieren den rechtlichen Rahmen für diese Verträge. Ein systematischer Girokonto-Vergleich deckt versteckte Positionen auf. Achten Sie besonders auf Gebühren für Bargeldabhebungen an Fremdautomaten.
Digitale Anforderungen an das Banking 2026
Die Funktionalität der Banking-App bestimmt den Nutzwert eines Kontos. Im Jahr 2026 gehören Echtzeit-Überweisungen zum absoluten Standard. Push-Benachrichtigungen über jede Kontobewegung sorgen für sofortige Transparenz. Dies verbessert die Kontrolle über das eigene Budget. Die nahtlose Integration in digitale Wallets wie Apple Pay oder Google Pay ist für das mobile Bezahlen unverzichtbar. Moderne Kontomodelle bieten zudem innovative Features zur Organisation:
- Unterkonten (Pockets): Separate Konten für spezifische Sparziele oder Fixkosten.
- Automatisierte Sparregeln: Aufrundungsfunktionen bei Zahlungen zur automatischen Vermögensbildung.
- Schnittstellen: Direkte Anbindung an Buchhaltungstools oder KI-Finanzassistenten.
Sicherheitsfeatures wie biometrische Freigabeverfahren durch Gesichtserkennung oder Fingerabdruck sind essenziell. Sie ersetzen zunehmend unsichere oder umständliche TAN-Verfahren. Wenn Nutzer ihr girokonto wechseln, steht oft der Wunsch nach einer besseren User Experience im Vordergrund. Die technische Infrastruktur der Bank muss einen schnellen und störungsfreien Zahlungsverkehr garantieren. Eine veraltete IT-Landschaft bei der Hausbank ist ein legitimer Grund für eine Neuausrichtung der Bankverbindung.
Die gesetzliche Kontowechselhilfe: Rechtssicher umziehen
Das Zahlungskontengesetz (ZKG) bildet die fundamentale Rechtsgrundlage für den Bankenwechsel in Deutschland. Es definiert präzise Pflichten für das abgebende und das aufnehmende Institut. Diese gesetzliche Regulierung stellt sicher, dass Verbraucher beim girokonto wechseln nicht an bürokratischen Hürden scheitern. Ein zentraler Aspekt ist die Haftung. Entstehen durch Versäumnisse der Banken finanzielle Nachteile, etwa durch Verzugszinsen oder Rücklastschriftgebühren, ist das verursachende Institut zum Schadensersatz verpflichtet. Diese Rechtssicherheit reduziert das Risiko beim Umzug der Zahlungsströme erheblich und schützt das Kapital der Kunden vor Fehlern im Prozess.
Ablauf des gesetzlich geregelten Verfahrens
Der Prozess der gesetzlichen Wechselhilfe folgt einem strengen Zeitplan von insgesamt 12 Geschäftstagen. Zunächst erteilt der Kunde der neuen Bank eine Ermächtigung. Diese fordert innerhalb von zwei Geschäftstagen die Liste der Daueraufträge und Lastschriftmandate der letzten 13 Monate beim alten Institut an. Die Berücksichtigung dieses Zeitraums stellt sicher, dass auch jährliche Abbuchungen, wie Versicherungsbeiträge oder Mitgliedschaften, erfasst werden. Die abgebende Bank hat fünf Geschäftstage Zeit für die Übermittlung der Daten. Nach Erhalt muss die neue Bank innerhalb weiterer fünf Geschäftstage alle Zahlungsdienste einrichten. Sie übernimmt zudem die Information der Arbeitgeber und sonstigen Zahlungspartner über die neue IBAN. Dieser strukturierte Ablauf garantiert eine lückenlose Fortführung aller Transaktionen ohne manuellen Aufwand.
Technischer Hintergrund: PSD2 und Datensicherheit
Moderne Wechselservices basieren technisch auf der europäischen Zahlungsdiensterichtlinie PSD2. Diese schreibt die Bereitstellung sicherer Schnittstellen (APIs) vor. Der Datentransfer erfolgt über hochgradig verschlüsselte Verbindungen nach aktuellen TLS-Standards. Im Vergleich zum manuellen Abgleich bietet dieser digitale Weg eine höhere Präzision und Geschwindigkeit. Biometrische Verfahren und Zwei-Faktor-Authentifizierung schützen den Zugriff auf die Kontoinformationen während des gesamten Vorgangs. Datenschutzrechtliche Aspekte sind durch die DSGVO streng reglementiert. Die Erlaubnis zum Datenabruf ist zweckgebunden und verfällt automatisch nach Abschluss des Wechselprozesses. Nutzer behalten somit die volle Kontrolle über ihre sensiblen Finanzinformationen.
Der Unterschied zwischen der gesetzlichen Hilfe und privaten Wechselservices liegt primär in der Geschwindigkeit und dem digitalen Komfort. Während das ZKG den rechtlichen Mindeststandard und die Haftung sichert, bieten private Tools oft eine sofortige Visualisierung der Vertragspartner. Für eine optimale Vorbereitung beim girokonto wechseln empfiehlt sich die Nutzung spezieller Finanzielle Checklisten. Diese unterstützen dabei, alle relevanten Partner bereits vor der Mandatserteilung zu identifizieren. Ein systematisches Vorgehen minimiert die Wahrscheinlichkeit manueller Nacharbeiten nach dem Kontowechsel und sorgt für einen reibungslosen Übergang zum neuen Institut.
Kriterien für den Girokonto-Vergleich: Das ideale Modell finden
Die Wahl des passenden Kontomodells erfordert eine präzise Bedarfsanalyse. Wer sein girokonto wechseln will, entscheidet sich primär zwischen der persönlichen Betreuung in Filialbanken und der Kosteneffizienz von Direktbanken. Filialinstitute bieten physische Anlaufstellen für komplexe Beratungsgespräche. Direktbanken hingegen punkten durch schlanke Prozesse und oft niedrigere Gebühren. Der Kundenservice hat sich digital transformiert. Während klassische Banken auf Berater setzen, nutzen moderne Institute effiziente Chatbots für Standardanfragen. Zusatzleistungen wie Cashback-Systeme oder inkludierte Reiseversicherungen können den Nutzwert eines Kontos erhöhen, sofern diese Leistungen tatsächlich in Anspruch genommen werden. Nutzen Sie unseren Girokonto Vergleich zur Marktanalyse.
Kontomodelle für spezifische Zielgruppen
Unterschiedliche Lebensphasen erfordern spezialisierte Produkte. Studenten und Auszubildende profitieren oft von Konten ohne monatlichen Mindesteingang. Diese Angebote beinhalten meist kostenlose Basisleistungen. Premium-Konten richten sich an Vielreisende. Sie bündeln oft Kreditkarten-Pakete mit Versicherungsleistungen wie Reiserücktritts- oder Auslandskrankenversicherungen. Für die effiziente Haushaltsführung sind Gemeinschaftskonten essenziell. Diese ermöglichen eine transparente Verwaltung gemeinsamer Fixkosten und erleichtern die Budgetplanung durch getrennte Zahlungsströme.
Analyse der Bargeldversorgung und Kartennutzung
Die Verfügbarkeit von Bargeld bleibt in Deutschland ein zentrales Kriterium. Achten Sie auf die Zugehörigkeit der Bank zu einem Geldautomaten-Verbund wie der Cash Group oder dem CashPool. Dies bestimmt die Anzahl der kostenfrei nutzbaren Terminals. Einzahlungsoptionen für Bargeld sind bei Direktbanken oft eingeschränkt oder nur über Partnerfilialen möglich. Bei Auslandsreisen sind Gebühren für Abhebungen und Fremdwährungsentgelte entscheidend. Ein Vergleich der Kartentypen ist zwingend erforderlich:
- Debitkarten: Sofortige Belastung des Girokontos, hohe Kostenkontrolle.
- Echte Kreditkarten: Monatliche Abrechnung, oft notwendige Voraussetzung für Mietwagenbuchungen oder Hotelreservierungen.
Wer strategisch sein girokonto wechseln möchte, muss das Verhältnis zwischen Kartengebühren und tatsächlichem Nutzungsprofil bewerten. Die Kombination aus einer kostenlosen Debitkarte und einer optionalen Kreditkarte bietet oft die höchste Flexibilität bei moderaten Kosten. Prüfen Sie zudem, ob die Bank Partnerschaften mit Einzelhändlern für kostenlose Bargeldauszahlungen an der Kasse unterhält. Dies kompensiert fehlende eigene Automatennetze effektiv.
Schritt-für-Schritt-Checkliste: So gelingt der Bankwechsel
Der Bankenwechsel folgt einer logischen Sequenz. Zuerst steht die Eröffnung des neuen Kontos. Die Identitätsprüfung erfolgt zeitsparend per VideoIdent oder klassisch per PostIdent. Sobald der Zugang steht, initiieren Sie den Kontowechselservice. Wer sein girokonto wechseln möchte, sollte diesen digitalen Assistenten der Bank nutzen. Er identifiziert die meisten Zahlungspartner automatisch durch Analyse der Kontobewegungen der letzten Monate. Dies reduziert den manuellen Aufwand auf ein Minimum.
Anschließend folgt die manuelle Kontrolle. Schritt 3 umfasst die aktive Information aller Partner über die neue IBAN. In Schritt 4 übertragen Sie bestehende Daueraufträge. Prüfen Sie hierbei die Ausführungstermine genau. Vermeiden Sie Doppelausführungen oder Zahlungslücken durch zeitliche Überschneidungen. Schritt 5 markiert die finale Kündigung des Altkontos nach Abschluss der Übergangsphase. Ein strukturierter Prozess verhindert finanzielle Unregelmäßigkeiten während des Umstiegs.
Sonderfall: Behörden und hoheitliche Aufgaben
Behörden erfordern oft separate Mitteilungen. Die Änderung der Bankverbindung für die Kfz-Steuer muss dem Hauptzollamt mitgeteilt werden. Ein automatisierter Wechselservice deckt diesen hoheitlichen Bereich oft nicht lückenlos ab. Ein Versäumnis führt hier schnell zu Mahngebühren oder Problemen bei der Fahrzeugzulassung. Informieren Sie zudem die Familienkasse für den Bezug von Kindergeld und das zuständige Finanzamt für mögliche Steuererstattungen. Auch Arbeitgeber und Vermieter benötigen eine formale schriftliche Bestätigung der neuen Kontodaten. Nutzen Sie standardisierte Vorlagen zur Verkürzung der Bearbeitungszeit.
Die Übergangsphase: Paralleler Kontobetrieb
Ein reibungsloser Übergang erfordert Zeit. Führen Sie beide Konten für mindestens drei Monate parallel. Dies stellt sicher, dass auch quartalsweise oder jährliche Abbuchungen erfasst werden. Überwachen Sie das Altkonto regelmäßig auf restliche Lastschriften. Halten Sie dort ein ausreichendes Guthaben bereit. So vermeiden Sie kostspielige Rücklastschriften bei verspäteten Abbuchungen durch Vertragspartner. Manche Unternehmen verarbeiten Datenänderungen verzögert. Ein systematisches Vorgehen beim girokonto wechseln schützt Ihre Bonität vor negativen Einträgen durch vermeidbare Zahlungsausfälle.
Dokumentieren Sie jeden Schritt sorgfältig. Nutzen Sie unsere Finanzielle Checklisten für eine strukturierte Erfassung aller relevanten Zahlungspartner. Nach Ablauf der dreimonatigen Frist erfolgt die Kündigung des Altkontos. Fordern Sie eine schriftliche Bestätigung des Instituts an. Prüfen Sie die finale Abrechnung auf etwaige Restgebühren. Ein sauberer Abschluss beendet den Wechselprozess rechtssicher.
Nach dem Wechsel: Finanzen mit KI optimieren
Der Abschluss des Kontowechsels markiert den Beginn einer strategischen Neuausrichtung Ihrer Finanzen. Ein neues Girokonto bietet eine bereinigte Datenbasis. Diese Grundlage ermöglicht den Einsatz moderner Analysewerkzeuge zur Effizienzsteigerung. Wer sein girokonto wechseln lässt, profitiert von digitalen Schnittstellen, die eine automatisierte Auswertung der Zahlungsströme erlauben. Die manuelle Führung von Haushaltsbüchern entfällt. Algorithmen übernehmen die Kategorisierung Ihrer Ausgaben in Echtzeit. Dies schafft sofortige Transparenz über Ihre Konsumgewohnheiten und Fixkostenbelastungen.
Der KI-Finanzassistent als digitaler Begleiter
Ein KI-Finanzassistent analysiert Ihre Kontobewegungen auf Muster und Unregelmäßigkeiten. Das System erkennt wiederkehrende Abbuchungen und ordnet diese festen Kategorien wie Wohnen, Mobilität oder Freizeit zu. Diese präzise Datenaufbereitung ist die Voraussetzung für eine fundierte Budgetkontrolle. Unnötige Abonnements oder doppelte Versicherungsleistungen werden durch systematische Kontoscans schnell identifiziert. Die Technologie unterstützt Sie dabei, Sparpotenziale proaktiv zu nutzen, anstatt lediglich auf Kontostände zu reagieren. Erfahren Sie mehr über die KI Finanzberatung und deren Einsatzmöglichkeiten im modernen Banking. Die individuelle Analyse Ihrer Haushaltsausgaben bildet das Fundament für den langfristigen Vermögensaufbau.
Ganzheitliche Tarifoptimierung einleiten
Die Optimierung endet nicht beim Kontomodell. Nutzen Sie die gewonnenen Erkenntnisse für einen umfassenden Tarifcheck. Der Abgleich Ihrer aktuellen Strom- und Gasabschläge mit Marktdaten deckt oft erhebliche Einsparmöglichkeiten auf. Viele Bankkunden zahlen aufgrund veralteter Verträge zu hohe Gebühren für Energie oder Versicherungen. Die Analyse Ihrer Abbuchungen ermöglicht eine gezielte Prüfung Ihrer bestehenden Policen. Ein systematischer Vergleich ist hierbei der Schlüssel zum Erfolg.
- Versicherungsvergleich: Prüfung von Haftpflicht-, Kfz- oder Rechtsschutzversicherungen auf Basis der realen Kosten.
- Energiecheck: Identifikation günstigerer Ökostrom- oder Gastarife durch direkten Kostenvergleich.
- Budgetplanung: Verknüpfung der Kontodaten mit digitalen Haushaltsrechnern zur Prognose künftiger Ausgaben.
Nutzen Sie unsere Finanzrechner für eine detaillierte Analyse Ihrer finanziellen Situation. Die Kombination aus einem günstigen Kontomodell und optimierten Verträgen maximiert Ihren finanziellen Spielraum. Wer konsequent sein girokonto wechseln und die digitalen Tools im Anschluss nutzen möchte, etabliert eine nachhaltige Finanzstruktur. Dieser Prozess sichert Ihnen dauerhafte Kostenvorteile und eine lückenlose Kontrolle über Ihr Kapital. Die Integration von Haushaltsrechnern in diesen Prozess ermöglicht zudem eine präzise Simulation verschiedener Sparszenarien für die Zukunft.
Strategische Finanzoptimierung durch strukturierten Kontowechsel
Ein systematischer Bankenwechsel im Jahr 2026 bildet das Fundament für eine zeitgemäße und effiziente Finanzverwaltung. Die gesetzliche Kontowechselhilfe stellt sicher, dass der Prozess innerhalb von 12 Geschäftstagen rechtssicher und strukturiert abläuft. Durch die Nutzung moderner digitaler Schnittstellen entfällt der früher übliche administrative Aufwand fast vollständig. Wer heute sein girokonto wechseln möchte, entscheidet sich für maximale Transparenz und eine nachhaltige Senkung der monatlichen Fixkosten.
Nach dem erfolgreichen Umzug Ihrer Zahlungsströme beginnt die eigentliche Optimierungsphase. Ein neutraler Marktvergleich hilft Ihnen dabei, das Institut mit den besten Konditionen für Ihr individuelles Nutzungsprofil zu finden. Die anschließende Integration einer KI-gestützten Finanzanalyse ermöglicht eine präzise Auswertung Ihrer Kontobewegungen. Kostenlose Budgetplaner unterstützen Sie dabei, Sparpotenziale bei Abonnements und Verträgen frühzeitig zu erkennen. Diese Kombination aus rechtlicher Sicherheit und technologischer Unterstützung schafft eine solide Basis für Ihre langfristige Finanzplanung. Nutzen Sie unsere Tools, um Ordnung in Ihre komplexen Finanzthemen zu bringen.
Jetzt Girokonten vergleichen und Wechsel einleiten. Starten Sie jetzt in eine digital optimierte und kosteneffiziente Finanzzukunft.
Häufig gestellte Fragen
Wie lange dauert ein Girokontowechsel im Durchschnitt?
Ein gesetzlich geregelter Wechselprozess über die Kontowechselhilfe beansprucht insgesamt 12 Geschäftstage. Dieser Zeitraum setzt sich aus festen Fristen für die Datenübermittlung zwischen den Instituten zusammen. Die reine Kontoeröffnung erfolgt durch VideoIdent-Verfahren meist innerhalb weniger Minuten. Für einen reibungslosen Übergang aller Zahlungsströme sollten Nutzer jedoch eine Gesamtdauer von etwa vier Wochen einplanen. Dies stellt sicher, dass sämtliche Daueraufträge und Lastschriften korrekt auf das neue Institut übertragen wurden und alle Partner informiert sind.
Ist der Kontowechselservice der Banken immer kostenlos?
Die gesetzlich vorgeschriebene Kontowechselhilfe ist für Verbraucher grundsätzlich kostenlos. Kreditinstitute dürfen für diesen Standardprozess keine Entgelte erheben. Auch digitale Wechselservices, die Banken zur Neukundengewinnung anbieten, sind in der Regel gebührenfrei. Kunden sollten jedoch das Preis-Leistungs-Verzeichnis des neuen Kontos prüfen. Während der Service selbst kostenfrei bleibt, können für die Kontoführung oder spezifische Kartenmodule monatliche Grundgebühren anfallen. Ein Vergleich der Konditionen bleibt daher essenziell, um die langfristige Kostenstruktur des neuen Kontomodells zu bewerten.
Was passiert, wenn eine Lastschrift nach dem Wechsel fehlschlägt?
Bei Fehlern im Rahmen der gesetzlichen Wechselhilfe haftet das verursachende Kreditinstitut für entstandene Schäden. Dazu zählen Rücklastschriftgebühren oder Verzugszinsen der Zahlungspartner. Voraussetzung für die Haftung ist eine korrekte Mandatserteilung durch den Kunden. Falls Zahlungen aufgrund mangelnder Kontodeckung scheitern, trägt der Kontoinhaber die Kosten selbst. Eine parallele Kontoführung von drei Monaten minimiert dieses Risiko erheblich. In dieser Zeit lassen sich fehlerhafte Buchungen auf dem Altkonto rechtzeitig identifizieren und manuell korrigieren, bevor das Konto endgültig geschlossen wird.
Muss ich mein altes Konto selbst kündigen?
Die Kündigung des Altkontos erfolgt nicht automatisch durch den reinen Datentransfer. Zwar kann die Schließung im Rahmen der gesetzlichen Wechselhilfe mitbeauftragt werden, doch Experten raten zur manuellen Kündigung nach einer Übergangsfrist. Wer sein girokonto wechseln will, sollte das alte Konto erst auflösen, wenn alle Zahlungsströme über drei Monate stabil auf dem neuen Konto laufen. Die Kündigung muss schriftlich erfolgen. Fordern Sie stets eine Bestätigung der Kontoschließung und der finalen Abrechnung an, um den Prozess rechtssicher abzuschließen.
Welche Unterlagen benötige ich für die Eröffnung eines neuen Girokontos?
Für die Kontoeröffnung ist ein gültiges Ausweisdokument wie der Personalausweis oder Reisepass zwingend erforderlich. Die Identitätsprüfung findet digital per VideoIdent oder physisch per PostIdent statt. Bei ausländischen Pässen ist oft eine aktuelle Meldebescheinigung nötig. Manche Banken fordern zusätzlich Einkommensnachweise der letzten drei Monate an, falls ein Dispositionskredit eingeräumt werden soll. Selbstständige müssen häufig aktuelle Steuerbescheide vorlegen. Vollständige Unterlagen beschleunigen den Prüfungsprozess und die finale Kontoaktivierung durch das Institut erheblich, sodass der Wechsel zeitnah starten kann.
Kann die Bank meinen Antrag auf einen Kontowechsel ablehnen?
Banken dürfen Anträge auf reguläre Girokonten aufgrund mangelnder Bonität oder negativer SCHUFA-Einträge ablehnen. Es besteht jedoch ein gesetzlicher Anspruch auf ein Basiskonto (Jedermann-Konto). Dieses Konto auf Guthabenbasis bietet grundlegende Funktionen wie Überweisungen und Lastschriften, verfügt aber über keinen Dispokredit. Wer strategisch sein girokonto wechseln möchte und eine Ablehnung erhält, sollte diesen Rechtsanspruch prüfen. Die Bank darf ein Basiskonto nur unter sehr spezifischen gesetzlichen Bedingungen verweigern, etwa wenn bereits ein anderes nutzbares Konto im selben Land existiert.
Wie informiere ich das Finanzamt über meine neue Bankverbindung?
Die Information an das Finanzamt erfolgt am sichersten über das Online-Portal ELSTER. Dort kann die neue Bankverbindung für Steuererstattungen direkt in den Stammdaten hinterlegt werden. Alternativ ist eine formlose schriftliche Mitteilung per Post an das zuständige Finanzamt möglich. Geben Sie dabei stets Ihre Steuer-Identifikationsnummer an. Eine automatisierte Benachrichtigung durch die Bank erfolgt im Rahmen des Wechselservices meist nicht. Die Eigeninitiative des Kontoinhabers ist hier zwingend erforderlich, um Verzögerungen bei künftigen Steuerzahlungen oder Auszahlungen von Erstattungen zu vermeiden.
Was ist der Unterschied zwischen Kontowechselhilfe und Wechselservice?
Die Kontowechselhilfe ist ein gesetzlich normierter Prozess nach dem Zahlungskontengesetz mit einer festen Dauer von 12 Geschäftstagen. Hierbei kommunizieren die Banken direkt miteinander und haften für Fehler. Ein Wechselservice hingegen ist ein technisches Tool, das oft von Drittanbietern oder der Bank selbst bereitgestellt wird. Er scannt die Umsätze des Altkontos digital und erstellt eine Liste der Zahlungspartner für den Nutzer. Während die Wechselhilfe rechtliche Sicherheit bietet, fokussiert der Wechselservice auf Geschwindigkeit und digitalen Komfort bei der Information der Vertragspartner.


