

Das Girokonto ist kein passives Verwahrungsmedium, sondern das zentrale Betriebssystem Ihrer persönlichen Finanzarchitektur. In der Praxis akzeptieren viele Bankkunden dennoch unübersichtliche Gebührenstrukturen und mangelnde Transparenz bei Auslandszahlungen als unvermeidbares Übel. Der Zeitaufwand für einen Kontowechsel wirkt oft abschreckend, während versteckte Kosten die tatsächliche Effizienz Ihrer Zahlungsströme belasten. Ein strukturierter Girokonto Vergleich ist daher die notwendige Voraussetzung für eine fundierte Entscheidung.
Dieser Leitfaden bietet Ihnen eine objektive Analyse aktueller Kontomodelle für das Jahr 2026. Wir unterstützen Sie bei der effizienten Auswahl Ihres Primärkontos und zeigen auf, wie Sie dauerhaft Kosten minimieren. Sie erfahren, welche Institute moderne Features wie Echtzeitüberweisungen ohne Zusatzentgelte integrieren und wie digitale Assistenten den Wechselprozess heute vollständig automatisieren. Der Fokus liegt auf der Identifikation funktionaler Mehrwerte bei gleichzeitiger Kostenkontrolle. Wir untersuchen die spezifischen Marktbedingungen in Deutschland und liefern Ihnen eine methodische Entscheidungshilfe für Ihre langfristige Kontowahl.
Wichtigste Erkenntnisse
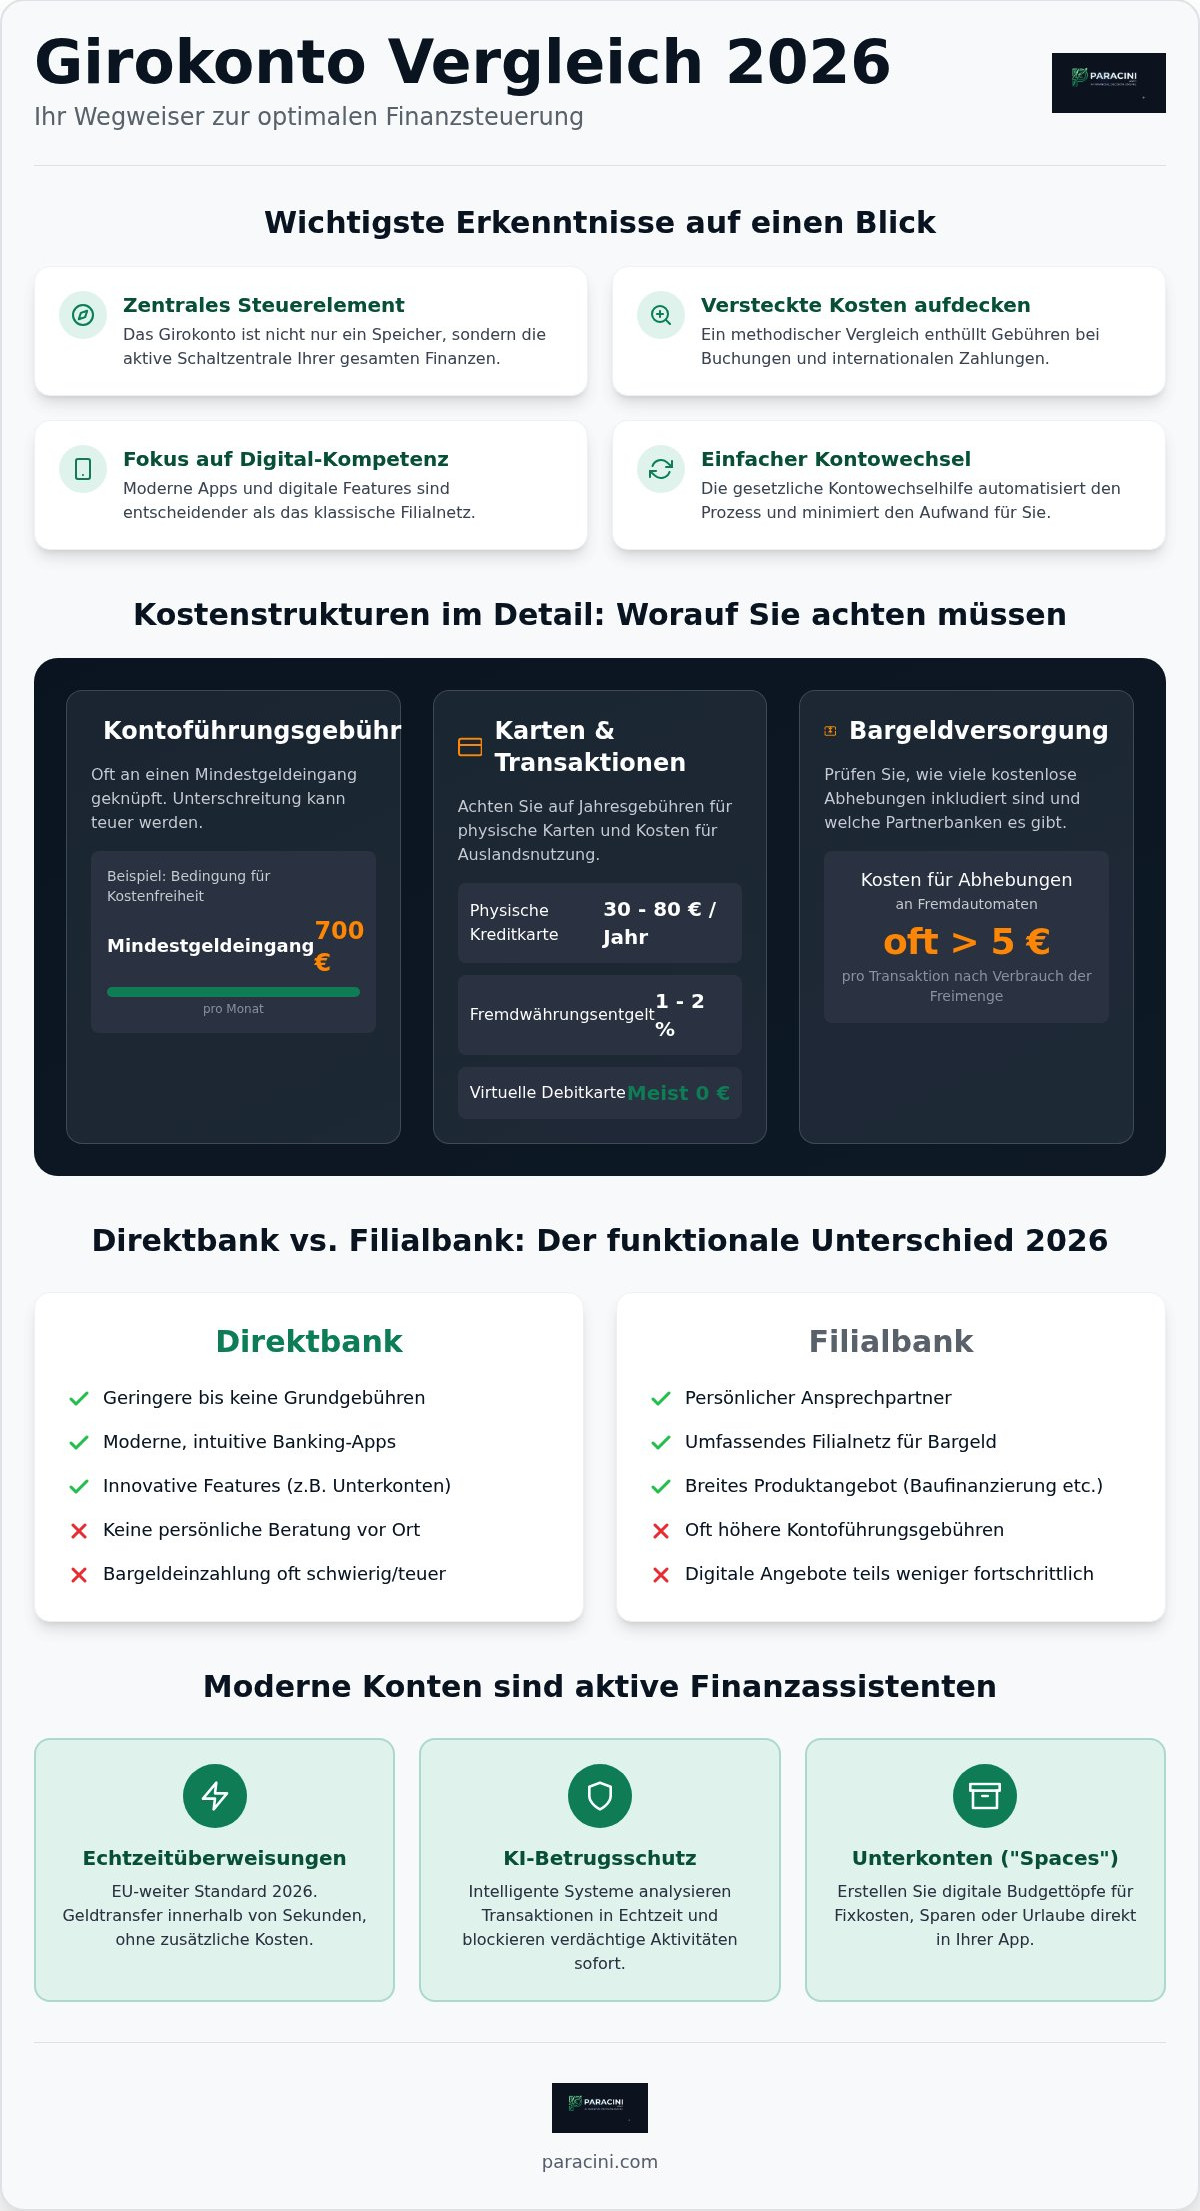
- Einordnung des Girokontos als zentrales Steuerungselement der persönlichen Finanzarchitektur für maximale Transparenz.
- Methodischer Girokonto Vergleich zur Aufdeckung versteckter Kostenfaktoren bei Buchungen und internationalen Zahlungsströmen.
- Bewertung der funktionalen Unterschiede zwischen Filial- und Direktbanken mit Fokus auf digitale App-Kompetenz.
- Effiziente Nutzung der gesetzlichen Kontowechselhilfe gemäß Zahlungskontengesetz zur Reduzierung des administrativen Aufwands.
- Kontinuierliche Gebührenoptimierung durch den Einsatz von KI-Finanzassistenten und integrierten Budgetplanern.
Die strategische Bedeutung des Girokontos im Jahr 2026
Das Girokonto fungiert im Jahr 2026 nicht mehr als bloßes Verwahrungsmedium. Es stellt den zentralen Knotenpunkt Ihrer gesamten Finanzarchitektur dar. Sämtliche Zahlungsströme laufen hier zusammen. Gehaltseingänge treffen auf Fixkosten und Investitionsraten. Ein präziser Girokonto Vergleich bildet die Grundlage für eine effiziente Steuerung dieser Prozesse. Die Marktentwicklung hat die physische Filiale fast vollständig durch rein digitale Schnittstellen ersetzt. Das Konto ist heute ein Software-Produkt. Durch die PSD2-Schnittstellen (Payment Services Directive 2) dient es als Datenquelle für moderne Finanz-Apps und KI-gestützte Analysen. Geschwindigkeit und nahtlose Konnektivität sind die neuen Kernanforderungen. Ein zeitgemäßes Konto muss sich ohne Reibungsverluste in Drittanbieter-Systeme integrieren lassen. Wer sein Konto isoliert betrachtet, verschenkt das Potenzial einer automatisierten Finanzverwaltung.
Marktentwicklung und technologische Standards 2026
Echtzeitüberweisungen (Instant Payments) sind im Jahr 2026 der verpflichtende Standard für alle Kreditinstitute in der EU. Zahlungen werden innerhalb von Sekunden finalisiert. Das Warten auf Buchungstage entfällt vollständig. Parallel dazu erfolgt die Integration von digitalen Euro-Varianten und Krypto-Assets direkt in die Banking-Oberfläche. Die Sicherheit wird durch biometrische Authentifizierungsverfahren gewährleistet. Gesichtsscan oder Fingerabdruck ersetzen unsichere Passwörter. Ein KI-basierter Betrugsschutz analysiert Transaktionsmuster im Hintergrund. Verdächtige Aktivitäten führen zur sofortigen Sperrung, bevor ein finanzieller Schaden entsteht. Diese technologische Überlegenheit ist ein entscheidendes Kriterium bei jedem Girokonto Vergleich. Die Verlässlichkeit der Systeme steht dabei an oberster Stelle.
Basisfunktionen versus strategische Zusatzleistungen
Die reine Zahlungsabwicklung ist heute eine Standardleistung. Der Fokus verschiebt sich hin zum aktiven Cash-Management. Moderne Konten bieten funktionale Unterkonten, oft als Spaces oder Pockets bezeichnet. Diese ermöglichen eine strikte Trennung von Budgettöpfen für Fixkosten, Notfallreserven oder Konsumwünsche direkt innerhalb der App. Automatisierte Sparregeln unterstützen Sie bei der Erreichung Ihrer Ziele. Ein Beispiel ist das Aufrunden von Kartenzahlungen, wobei die Differenz automatisch auf ein Sparkonto fließt. Solche Zusatzleistungen verwandeln das Girokonto von einem passiven Tool in einen aktiven Finanzassistenten. Die Wahl des richtigen Anbieters entscheidet somit über den Grad Ihrer finanziellen Automatisierung. Ein funktionaler Vergleich muss daher über die bloße Gebührenbetrachtung hinausgehen. Es geht um die tiefe Integration in Ihren digitalen Alltag.
Kostenstrukturen und Leistungsparameter im Vergleich
Ein fundierter Girokonto Vergleich erfordert eine detaillierte Aufschlüsselung sämtlicher Kostenfaktoren. Viele Bankkunden fokussieren sich bei der Auswahl ausschließlich auf die monatliche Grundgebühr. Diese Sichtweise greift jedoch zu kurz. Die tatsächliche finanzielle Belastung ergibt sich erst aus der Kombination von Fixkosten und variablen Entgelten für Einzeltransaktionen. Transparenz ist hier das entscheidende Kriterium für eine langfristig kosteneffiziente Entscheidung. Versteckte Kostenfallen lauern oft in Bereichen, die im Alltag zunächst nebensächlich erscheinen, wie etwa bei der manuellen Beleghaftung oder telefonischen Überweisungsaufträgen.
Gebührenmodelle und effektive Kosten
Die Marktlandschaft 2026 differenziert primär zwischen Pauschalmodellen und nutzungsabhängigen Abrechnungen. Pauschalmodelle bieten volle Kostensicherheit. Sie sind besonders für Nutzer mit einer hohen Anzahl an monatlichen Buchungsposten vorteilhaft. Im Gegensatz dazu stehen Konten mit niedriger Grundgebühr, bei denen jede Lastschrift oder jede Echtzeitüberweisung einzeln bepreist wird. Ein kritischer Faktor bleibt der Mindestgeldeingang. Viele Institute gewähren eine Gebührenfreiheit erst ab einem monatlichen Eingang von 700 Euro oder mehr. Unterschreiten Sie diese Grenze, fallen oft rückwirkend hohe Kontoführungsgebühren an.
Zusätzliche Kostenfaktoren sind die bereitgestellten Karten. Während eine virtuelle Debitkarte meist kostenfrei ist, verlangen viele Banken für physische Karten oder echte Kreditkarten mit monatlichem Kreditrahmen jährliche Gebühren. Diese liegen im deutschen Markt häufig zwischen 30 Euro und 80 Euro. Auch die Bargeldversorgung ist ein zentraler Parameter. Prüfen Sie genau, wie viele Abhebungen an Fremdautomaten inkludiert sind. Im Ausland kommen oft Fremdwährungsentgelte von 1 bis 2 Prozent hinzu, die die Kosten bei Reisen unerwartet in die Höhe treiben können.
Zinslandschaft und Dispositionsrahmen
Habenzinsen auf dem Girokonto sind auch im Jahr 2026 eher die Ausnahme. Das Konto dient primär dem Zahlungsverkehr und nicht dem Vermögensaufbau. Zur Zinsoptimierung ist eine nahtlose Verknüpfung mit einem Tagesgeldkonto unerlässlich. Moderne Kontomodelle bieten hierfür automatisierte Abschöpfungsfunktionen an. Ein wesentlicher Kostenfaktor im Girokonto Vergleich sind die Dispositionszinsen. Die Zinssätze für geduldete Überziehungen bewegen sich im Marktschnitt oft im zweistelligen Bereich.
Wer sein Konto regelmäßig als kurzfristigen Puffer nutzt, sollte Banken mit niedrigen Dispozinsen priorisieren. Ein Zinsunterschied von wenigen Prozentpunkten kann bei dauerhafter Inanspruchnahme mehrere hundert Euro im Jahr ausmachen. Strategisch sinnvoll ist die Einrichtung eines separaten Rahmenkredits als günstigere Alternative zum klassischen Dispo. Zur präzisen Kalkulation Ihrer individuellen Kostenstruktur können Sie unsere Finanzrechner und Analyse-Tools nutzen. So identifizieren Sie schnell das Modell, das exakt zu Ihrem Transaktionsverhalten passt.
Direktbanken versus Filialbanken: Eine funktionale Analyse
Die Wahl der Bankgattung definiert den Rahmen Ihrer finanziellen Mobilität. Ein systematischer Girokonto Vergleich zeigt deutliche Disparitäten in der Servicearchitektur zwischen Online-Instituten und klassischen Filialbanken. Im Jahr 2026 ist die Entscheidung nicht mehr primär eine Frage des Alters, sondern des funktionalen Anforderungsprofils. Während technologische Effizienz und Automatisierung die Domäne der Direktbanken sind, bleibt die physische Präsenz regionaler Institute für spezifische Szenarien relevant. Die Differenzierung erfolgt heute über die Tiefe der digitalen Integration und die Qualität der Beratungsleistung bei komplexen Finanzprodukten.
Vorteile und Grenzen von Online-Banken
Direktbanken operieren ohne kostenintensive Standortnetze. Diese schlanken Strukturen ermöglichen es den Anbietern, Gebührenvorteile direkt an die Nutzer weiterzugeben. Die digitale Kompetenz äußert sich in einer überlegenen App-Funktionalität. Echtzeit-Benachrichtigungen, intuitive Benutzeroberflächen und eine schnelle Implementierung neuer Sicherheitsstandards wie biometrischer Authentifizierung sind hier die Norm. Der Kundenservice wird effizient über Chatbots und verschlüsselte Messaging-Systeme abgewickelt.
- Kosteneffizienz: Verzicht auf monatliche Grundgebühren bei entsprechendem Geldeingang.
- Technologie: Nahtlose Anbindung an Drittanbieter-Tools und moderne Bezahlsysteme.
- Verfügbarkeit: Vollständige digitale Abwicklung aller Prozesse ohne Terminbindung.
Herausforderungen entstehen jedoch bei physischen Anforderungen. Die Einzahlung von Bargeldbeträgen ist bei reinen Online-Instituten oft logistisch komplex oder mit hohen Gebühren verbunden. Auch die Erreichbarkeit eines kompetenten Ansprechpartners bei technischen Störungen oder komplexen Betrugsfällen kann in rein automatisierten Umgebungen zeitaufwendiger sein.
Die Rolle regionaler Institute im digitalen Zeitalter
Regionale Filialbanken haben ihre Position durch eine Neuausrichtung auf hybride Modelle gefestigt. Sie bieten die Sicherheit einer physischen Anlaufstelle, was besonders bei der Strukturierung umfangreicher Baufinanzierungen oder komplexen Kreditanliegen vorteilhaft ist. Die persönliche Beratung vor Ort schafft eine Vertrauensbasis, die rein digitale Schnittstellen oft nicht vollständig ersetzen können.
Ein wesentlicher Vorteil bleibt der uneingeschränkte Zugang zur eigenen Infrastruktur. Dazu gehören neben Geldautomaten auch Einzahlungsterminals und Schließfächer. Viele Institute bieten mittlerweile spezielle Online-Kontomodelle an, die preislich mit Direktbanken konkurrieren, solange keine manuellen Serviceleistungen in Anspruch genommen werden. Diese Flexibilität erlaubt es Ihnen, die Basisleistungen kostengünstig digital zu nutzen und bei Bedarf auf das Expertenwissen in der Filiale zuzugreifen. Die regionale Identität und die Förderung der lokalen Wirtschaft bleiben zudem für einen Teil der Kunden ein valides Entscheidungskriterium im Girokonto Vergleich.
Prozess des Kontowechsels: Gesetzliche Rahmenbedingungen
Der Wechsel des Primärkontos galt lange Zeit als administrative Hürde. Das Zahlungskontengesetz (ZKG) hat diesen Prozess in Deutschland jedoch grundlegend standardisiert. Seit 2016 sind Banken gesetzlich verpflichtet, den Kontowechsel aktiv zu unterstützen. Ein fundierter Girokonto Vergleich bildet die Basis für die Auswahl des neuen Partners. Danach übernimmt die neue Bank die Koordination. Das Gesetz minimiert das Risiko von Fehlbuchungen und entlastet Sie von manuellen Mitteilungspflichten. Der Wechsel erfolgt in festen Etappen. Die Kommunikation zwischen den Instituten ist dabei strikt reglementiert.
Die gesetzliche Kontowechselhilfe im Detail
Sobald Sie die neue Bank zur Wechselhilfe ermächtigt haben, startet ein definierter Zeitplan. Die Institute haben insgesamt zwölf Geschäftstage Zeit, um den Transfer abzuschließen. Innerhalb von zwei Tagen fordert die neue Bank die Daten bei der alten Bank an. Diese muss innerhalb von fünf Tagen Listen über Daueraufträge und Lastschriftmandate der letzten 13 Monate bereitstellen. Die Haftung bei Fehlern liegt während dieses Zeitraums bei den beteiligten Instituten.
- Datenübermittlung: Die alte Bank sendet Informationen zu sämtlichen Zahlungspartnern an das neue Institut.
- Mandatsübernahme: Daueraufträge werden zum vereinbarten Termin auf dem neuen Konto eingerichtet.
- Informationspflicht: Die neue Bank informiert Lastschrifteinzieher über die geänderte Bankverbindung.
Trotz dieser Automatisierung sollten Sie eine Übergangsphase von zwei Monaten einplanen. Lassen Sie eine Liquiditätsreserve auf dem alten Konto stehen. Dies verhindert Rücklastschriften, falls ein Dienstleister die Umstellung verzögert verarbeitet.
Digitale Wechselassistenten und Dokumentation
Moderne Banken ergänzen die gesetzliche Hilfe durch digitale Wechselassistenten. Diese Tools greifen über PSD2-Schnittstellen direkt auf Ihr altes Konto zu. Sie identifizieren Zahlungspartner in Echtzeit. Sie können dann per Klick entscheiden, wer informiert werden soll. Dies beschleunigt den Prozess erheblich im Vergleich zum rein postalischen Weg des ZKG. Achten Sie darauf, vor der endgültigen Kontoschließung alle Kontoauszüge der letzten zehn Jahre digital zu archivieren. Nach der Kündigung erlischt der Zugriff auf das Online-Archiv der alten Bank meist sofort.
Die Dokumentation ist für steuerliche Zwecke und spätere Kreditanträge essenziell. Ein strukturierter Wechsel stellt sicher, dass Ihre Finanzhistorie lückenlos nachvollziehbar bleibt. Nutzen Sie unsere digitalen Analyse-Tools, um Ihre aktuellen Buchungsmuster vor dem Wechsel präzise zu erfassen. So stellen Sie sicher, dass kein Dauerauftrag im Prozess vergessen wird.
Effiziente Finanzverwaltung mit den Paracini Tools
Ein systematischer Girokonto Vergleich markiert lediglich den Beginn einer professionellen Finanzplanung. Die langfristige Rentabilität Ihrer Kontowahl hängt von der kontinuierlichen Überwachung und Optimierung Ihrer Zahlungsströme ab. Paracini stellt hierfür technologische Lösungen bereit, die über die reine Vermittlung hinausgehen. Durch den Einsatz digitaler Analyse-Instrumente transformieren Sie Ihr Primärkonto in ein aktives Steuerungsorgan Ihrer persönlichen Finanzarchitektur. Die Integration von Daten und Algorithmen ermöglicht eine Transparenz, die mit manuellen Haushaltsbüchern nicht erreichbar ist.
KI-gestützte Bedarfsanalyse für Ihr Konto
Der KI-Finanzassistent von Paracini übernimmt die permanente Überprüfung Ihrer Kontoführungsgebühren. Das System vergleicht Ihre aktuellen Kostenstrukturen fortlaufend mit den Marktentwicklungen des Jahres 2026. Sie erhalten individuelle Empfehlungen, die exakt auf Ihrem realen Transaktionsverhalten basieren. Ein integriertes Frühwarnsystem erkennt drohende Kontoüberziehungen bereits im Vorfeld. Dies verhindert die Inanspruchnahme teurer Dispositionskredite durch rechtzeitige Benachrichtigungen. Zudem optimiert die KI Ihre Liquiditätsreserve. Sie erhalten konkrete Vorschläge für Umschichtungen, um überschüssiges Kapital effizient auf verzinsten Unterkonten oder Tagesgeldangeboten zu positionieren.
Systematische Haushaltsplanung und Analyse
Die Verknüpfung Ihres Girokontos mit dem Paracini Haushaltsrechner schafft eine valide Datenbasis für Ihre gesamte Budgetierung. Das Tool kategorisiert Ihre Ausgaben automatisch und identifiziert versteckte Kostentreiber. Fixkosten für Energie, Kommunikation oder Versicherungen werden systematisch erfasst und auf Einsparpotenziale geprüft. Eine strukturierte Ausgabenkontrolle ist die notwendige Voraussetzung für eine erfolgreiche Vermögensplanung. Sie behalten jederzeit die volle Übersicht über Ihre verfügbaren Mittel und zukünftigen Verpflichtungen.
Die Bündelung Ihrer Finanzprodukte auf einer zentralen Analyse-Plattform erzeugt signifikante Synergieeffekte. Die Daten aus Ihrem Girokonto fließen direkt in den Vergleich von Kreditkarten oder Ratenkrediten ein. Dies verbessert Ihre Verhandlungsposition und sorgt für passgenaue Angebote. Ein optimiertes Konto ist somit der Ankerpunkt für Ihre gesamte finanzielle Mobilität. Optimieren Sie Ihre Finanzen mit den digitalen Tools von Paracini, um von einer ganzheitlichen und funktionalen Finanzverwaltung zu profitieren. Der methodische Ansatz garantiert Ihnen eine dauerhafte Kostenkontrolle bei maximalem Leistungsumfang.
Strategische Weichenstellung für Ihre Finanzarchitektur
Die Wahl des Primärkontos definiert die langfristige Effizienz Ihrer täglichen Transaktionen. Ein präziser Girokonto Vergleich identifiziert dabei nicht nur offensichtliche Gebührenvorteile. Er bewertet primär die technologische Zukunftsfähigkeit und die Schnittstellenkompetenz der Kreditinstitute. Moderne Kontomodelle integrieren heute Echtzeit-Analysen und automatisierte Budgetierungstools als funktionale Standardleistungen. Der gesetzlich geregelte Wechselprozess hat die administrativen Hürden für Kunden mittlerweile nahezu vollständig eliminiert.
Nutzen Sie die technologische Überlegenheit digitaler Assistenzsysteme für Ihre kontinuierliche Kostenkontrolle. Ein unabhängiger Marktvergleich bildet dabei lediglich das notwendige Fundament Ihrer Finanzplanung. Erst die synergetische Kombination aus objektiven Marktdaten und einer KI-gestützten Analyse sichert Ihnen dauerhafte finanzielle Vorteile. Wir unterstützen Sie dabei, Ordnung in komplexe Gebührenstrukturen zu bringen und Ihre Liquidität effizient zu steuern.
Nutzen Sie jetzt den Paracini Girokonto-Vergleich und unsere Finanz-Tools. Profitieren Sie von einer KI-gestützten Finanzanalyse und nutzen Sie unsere kostenlosen Budgetplaner für Ihre Haushaltsrechnung. Sichern Sie sich die volle Kontrolle über Ihre Liquidität durch eine fundierte und datenbasierte Entscheidung.
Häufig gestellte Fragen zum Girokonto Vergleich
Was kostet ein Girokonto 2026 im Durchschnitt monatlich?
Die monatlichen Kosten variieren stark nach dem gewählten Kontomodell und Ihrem Nutzungsverhalten. Während viele Direktbanken bei einem monatlichen Mindestgeldeingang von oft 700 Euro weiterhin gebührenfreie Konten anbieten, liegen die Preise bei Filialbanken meist zwischen 5 Euro und 15 Euro. Ein detaillierter Girokonto Vergleich hilft Ihnen dabei, zusätzliche Kostenfaktoren wie Entgelte für physische Kreditkarten oder Bargeldabhebungen zu identifizieren. Achten Sie besonders auf nutzungsabhängige Gebühren für Echtzeitüberweisungen, die bei einigen Instituten separat abgerechnet werden.
Wie funktioniert der gesetzliche Kontowechselservice genau?
Der gesetzliche Kontowechselservice basiert auf dem Zahlungskontengesetz und verpflichtet Banken zur aktiven Unterstützung. Nach Ihrer Ermächtigung kontaktiert die neue Bank Ihr altes Institut, um Listen von Daueraufträgen und Lastschriftmandaten der letzten 13 Monate anzufordern. Innerhalb von zwölf Geschäftstagen muss die gesamte Umstellung abgeschlossen sein. Die beteiligten Banken informieren Ihre Zahlungspartner automatisch über die neue Verbindung. Dieser Prozess minimiert den administrativen Aufwand erheblich und sichert den nahtlosen Übergang Ihrer Zahlungsströme ohne manuelle Eingriffe durch den Kontoinhaber.
Kann ich ein Girokonto trotz negativer Schufa-Einträge eröffnen?
Ja, in Deutschland hat jeder Bürger gemäß Zahlungskontengesetz einen rechtlichen Anspruch auf ein Basiskonto. Dieses Guthabenkonto ermöglicht grundlegende Funktionen wie Überweisungen, Lastschriften und Kartenzahlungen, verzichtet jedoch meist auf einen Dispositionsrahmen. Ein Girokonto Vergleich zeigt Ihnen Institute, die sich auf solche Modelle spezialisiert haben. Beachten Sie, dass bei negativer Schufa oft höhere monatliche Grundgebühren anfallen können, da die Banken keine Kreditrisiken eingehen und den Verwaltungsaufwand für reine Guthabenkonten separat kalkulieren müssen.
Was ist der Unterschied zwischen einer Girocard und einer Debitkarte?
Die Girocard ist ein rein deutsches System zur Zahlungsabwicklung, das oft noch als EC-Karte bezeichnet wird. Eine Debitkarte von Anbietern wie Visa oder Mastercard funktioniert weltweit und belastet das Konto ebenfalls sofort nach der Transaktion. Viele moderne Online-Konten nutzen heute primär Debitkarten als Standard. Der wesentliche Unterschied liegt in der Akzeptanz: Während die Girocard bei kleineren Händlern in Deutschland dominiert, ist die Debitkarte für internationale Online-Zahlungen und Reisen die funktionalere Wahl für Nutzer.
Sind reine Online-Banken genauso sicher wie traditionelle Filialbanken?
Ja, Online-Banken unterliegen denselben strengen Regulierungen der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) wie Filialbanken. Ihre Einlagen sind durch die gesetzliche Einlagensicherung bis zu einer Höhe von 100.000 Euro pro Kunde geschützt. Technologisch bieten Direktbanken oft sogar modernere Sicherheitsstandards. Dazu gehören biometrische Authentifizierungsverfahren und KI-gestützte Überwachungssysteme zur Betrugsprävention. Die Sicherheit Ihrer Daten wird durch verschlüsselte Schnittstellen und Zwei-Faktor-Authentifizierung gewährleistet, was das Risiko unbefugter Zugriffe bei sachgemäßer Nutzung minimiert.
Worauf sollten Studenten beim Girokonto Vergleich besonders achten?
Studenten sollten beim Girokonto Vergleich primär auf die Altersgrenzen für eine Gebührenbefreiung achten. Viele Institute bieten spezielle Kontomodelle bis zum 25. oder 27. Lebensjahr ohne monatlichen Grundpreis an, unabhängig vom Geldeingang. Wichtig sind zudem kostenfreie Bargeldabhebungen und eine leistungsstarke App für die mobile Finanzverwaltung. Einige Anbieter integrieren Zusatzleistungen wie internationale Studentenausweise direkt in das Paket. Prüfen Sie auch, ob nach dem Studium automatische Umstellungen in teurere Tarife erfolgen, um langfristig von einer kosteneffizienten Kontoführung zu profitieren.
Wie viele Girokonten sollte man idealerweise besitzen?
Experten empfehlen oft ein Zwei-Konten-Modell zur besseren Strukturierung der Finanzen. Ein Konto dient als Gehaltskonto für alle fixen Ausgaben wie Miete und Versicherungen. Das zweite Konto wird für tägliche Konsumausgaben genutzt. Diese Trennung erhöht die Transparenz und verhindert, dass Rücklagen für Fixkosten versehentlich ausgegeben werden. Zu viele Konten können jedoch den Schufa-Score negativ beeinflussen. Die Nutzung digitaler Tools von Paracini ermöglicht es Ihnen zudem, mehrere Konten zentral zu analysieren und Ihre Liquidität effizient zu steuern.
Was passiert mit meinen Daueraufträgen bei einem Kontowechsel?
Im Rahmen der gesetzlichen Wechselhilfe werden Ihre Daueraufträge von der neuen Bank übernommen. Das empfangende Institut richtet diese zu den gewünschten Terminen ein, nachdem die Daten von der alten Bank übermittelt wurden. Trotz dieser Automatisierung ist eine manuelle Kontrolle nach der Umstellung ratsam. Nutzen Sie hierfür die digitalen Checklisten von Paracini, um sicherzustellen, dass sämtliche Zahlungsziele korrekt erfasst wurden. Lassen Sie das alte Konto zudem für eine Übergangszeit bestehen, um eventuelle zeitliche Verzögerungen bei der Datenübermittlung abzufangen.


